
Mercato dei prodotti chimici per carta: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei prodotti chimici per la carta (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (prodotti chimici sbiancanti, prodotti chimici funzionali, altri); applicazione (imballaggio, stampa, etichettatura, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00005110
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
104,30 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
139,72 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,30 %
Tasso di crescita
Mercato di riferimento
1.108,03 miliardi di dollari USA
(2026-2034)
Il mercato dei prodotti chimici per la carta valeva 104,30 miliardi di dollari nel 2025 e si prevede che raggiungerà i 139,72 miliardi di dollari entro il 2034 , registrando un tasso di crescita annuo composto (CAGR) del 3,30% nel periodo 2026-2034 . Il mercato comprende prodotti chimici utilizzati per migliorare la lavorazione della pasta di cellulosa, lo sbiancamento, la formazione della carta, la spalmatura, l'apprettatura, la resistenza, la stampabilità e le prestazioni funzionali. La domanda è sempre più legata alla trasformazione degli imballaggi, all'utilizzo di fibre riciclate, all'efficienza delle risorse e ai requisiti ambientali più stringenti che interessano le cartiere e le aziende di trasformazione a valle.
Il Nord America rimane un mercato tecnicamente maturo, supportato dalla modernizzazione delle cartiere, dalla lavorazione delle fibre riciclate e dalla domanda di imballaggi ad alte prestazioni. Le prospettive di crescita del mercato dei prodotti chimici per la carta sono supportate da un CAGR regionale stimato tra il 3,0% e il 3,5% nel periodo 2026-2034 , con un'adozione sempre più focalizzata su un minore consumo di sostanze chimiche, un migliore controllo dei processi, l'efficienza idrica e additivi funzionali che consentono di ottenere strutture cartarie leggere senza compromettere la resistenza o le prestazioni di barriera.
Analisi e approfondimenti sul mercato dei prodotti chimici per la carta
- Nord America: Si prevede che il Nord America rappresenterà una quota di mercato del 20-24% nel settore dei prodotti chimici per la carta nel 2025 e crescerà a un tasso annuo composto (CAGR) del 3,0-3,5% tra il 2026 e il 2034 , grazie all'utilizzo di fibre riciclate, alla conversione della carta per imballaggi, alla modernizzazione degli impianti e alla domanda di prodotti chimici efficienti per la fase umida e per le applicazioni funzionali.
- USA: Si prevede che gli Stati Uniti rappresenteranno il 78-82% del mercato nordamericano nel 2025 e che cresceranno a un tasso annuo composto (CAGR) del 3,0-3,4% tra il 2026 e il 2034 , grazie alla produzione di imballaggi, carta tissue e carta riciclata.
- Europa: si stima che l'Europa deterrà una quota di mercato del 23-27% nel 2025 , con una crescita annua composta (CAGR) del 2,6-3,1% tra il 2026 e il 2034. Germania, Italia, Francia, Finlandia e Svezia rimangono mercati importanti grazie a impianti all'avanguardia e a rigorosi requisiti ambientali.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato del 43-47% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 3,7-4,2% tra il 2026 e il 2034 , trainata da Cina, Giappone, India, Corea del Sud e Indonesia grazie all'espansione del settore degli imballaggi e alla localizzazione della produzione.
- Segmento più ampio: si stima che i prodotti chimici funzionali deterranno una quota di mercato del 55-59% nel 2025 e cresceranno a un CAGR del 3,5-3,9% nel periodo 2026-2034 , a testimonianza del loro ampio utilizzo in applicazioni di resistenza, dimensionamento, ritenzione e rivestimento.
- Segmento ad alta crescita: si stima che il settore degli imballaggi rappresenterà una quota di mercato del 47-51% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 3,7-4,2% nel periodo 2026-2034 , grazie alla conversione degli imballaggi a base di fibre.
- Aziende chiave analizzate nel dettaglio: Kemira Oyj, BASF SE, Solenis LLC, Akzo Nobel NV, Ecolab Inc., Ashland Inc., Harima Chemicals Group, Inc., Buckman Laboratories International, Inc., Archroma Management GmbH, Chemisphere Paper Technologies.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tendenza verso i prodotti chimici per la carta si è evoluta da componenti di processo di tipo standard a formulazioni specifiche basate su produttività, efficienza delle fibre e caratteristiche funzionali. Negli impianti di produzione di cellulosa moderni, la tendenza a combinare prodotti chimici per lo sbiancamento, la ritenzione, la regolazione dell'aggregazione, la resistenza, il rivestimento e il controllo dei contaminanti con i controlli di processo sta diventando sempre più comune. L'utilizzo di pasta di cellulosa riciclata ha aumentato la necessità di controllare i materiali disciolti e colloidali, il drenaggio, i depositi, la formazione di schiuma e la perdita di resistenza senza interrompere il processo.
Lo sviluppo futuro del mercato dei prodotti chimici per la carta si concentrerà sulla chimica per i sistemi di fibre circolari, sulla riduzione del consumo idrico e su formulazioni più sicure. I nuovi mercati emergenti nell'Asia meridionale e sudorientale offrono ulteriori opportunità di crescita e le normative europee accelerano la sostituzione delle formulazioni con prodotti chimici riciclabili e a basso impatto ambientale. Inoltre, i produttori stanno potenziando le proprie capacità di assistenza tecnica, poiché le cartiere valutano i propri programmi chimici in base alla stabilità della produzione, al consumo energetico, alla ritenzione delle fibre, al carico di acque reflue e alle caratteristiche del prodotto finale.
Ambito del rapporto sul mercato dei prodotti chimici per la carta
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 104,30 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 139,72 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,30% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei prodotti chimici per la carta
Le prospettive di crescita del mercato dei prodotti chimici per la carta dipendono dalla carta da imballaggio, dal cartone, dalla carta tissue e dalle carte speciali, poiché la loro produzione implica il mantenimento di resistenza, caratteristiche superficiali, luminosità e prestazioni dei macchinari controllati. La catena del valore di questo mercato comprende la fornitura di prodotti chimici e materiali, la formulazione, la logistica, l'applicazione in cartiera, il controllo di processo e la fornitura di servizi tecnici. L'uso di fibre riciclate aumenta la variabilità della qualità del prodotto finito e crea la necessità di controllo di ritenzione, drenaggio, resistenza, antischiuma e contaminazione.
I fattori di approvvigionamento nel mercato dei prodotti chimici per la carta variano a seconda del tipo di prodotto chimico. Il processo di sbiancamento si basa su intermedi con cloro, ossidanti a base di ossigeno, soda caustica, perossido di idrogeno e fornitura di energia elettrica, mentre la produzione di formulazioni funzionali è associata a polimeri, amidi, resine, pigmenti, derivati degli acidi grassi e altri prodotti chimici speciali. I costi di trasporto e di energia possono influenzare il prezzo finale, soprattutto per quanto riguarda i prodotti chimici sfusi.
La versatilità delle formulazioni, i servizi tecnici e l'integrazione chimica con i processi di cartiera stanno diventando aspetti chiave per il posizionamento competitivo sul mercato. Il rapporto sul mercato dei prodotti chimici per la carta afferma che gli operatori con linee di prodotti diversificate sono in grado di offrire soluzioni di cross-selling, che includono prodotti chimici per lo sbiancamento, la fase umida, l'apprettatura, la spalmatura e il trattamento delle acque, mentre gli specialisti possono competere con i loro additivi unici. Kemira Oyj e Solenis LLC occupano posizioni di leadership nella lavorazione delle fibre e nella chimica funzionale, mentre BASF SE e Archroma Management GmbH forniscono formulazioni speciali e prodotti chimici per imballaggi sostenibili.
Nel mercato dei prodotti chimici per la carta, gli investimenti si stanno orientando verso la produzione regionale, i laboratori di applicazione, il monitoraggio digitale e formulazioni meno invasive. Harima Chemicals Group, Inc. vanta una considerevole gamma di prodotti chimici per la carta, in particolare per l'apprettatura e il rinforzo, mentre Buckman Laboratories International, Inc. si concentra sulla chimica di processo e sulle prestazioni. Ecolab Inc., Ashland Inc., Akzo Nobel NV e Chemisphere Paper Technologies ampliano la concorrenza con i loro prodotti chimici specializzati per processi, rivestimenti, gestione dell'acqua e applicazioni funzionali. La differenziazione strategica si basa sempre più su prestazioni misurabili degli impianti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
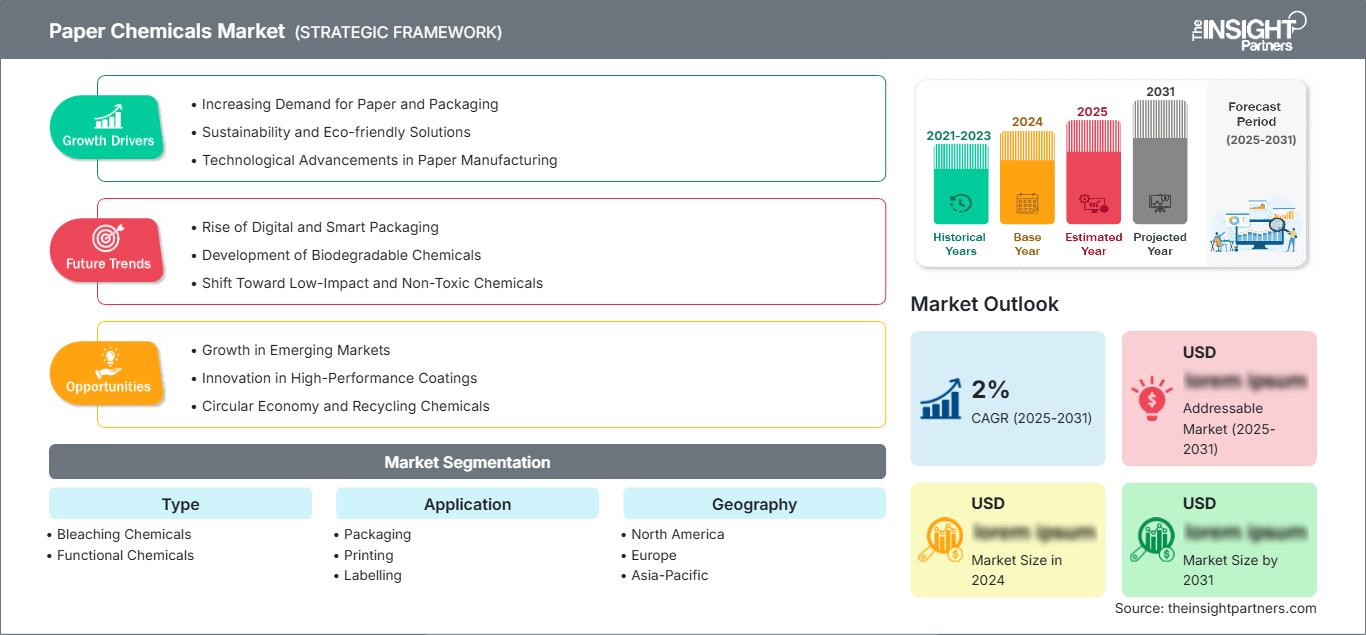
Mercato dei prodotti chimici per la carta: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei prodotti chimici per la carta
Si stima che il Nord America deterrà una quota di mercato del 20-24% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 3,0-3,5% nel periodo 2026-2034. Gli Stati Uniti dominano la domanda regionale grazie alla loro vasta base produttiva nel settore degli imballaggi, della carta tissue, della stampa e delle carte speciali. La modernizzazione degli impianti, la lavorazione delle fibre recuperate e gli sforzi per ridurre il consumo di acqua dolce favoriscono un maggiore utilizzo di prodotti chimici ad alte prestazioni.
Il Canada contribuisce attraverso le sue attività di produzione di cellulosa e carta, mentre il Messico trae vantaggio dall'aumento delle operazioni di produzione e confezionamento. I fornitori offrono i loro prodotti in modo integrato, occupandosi di ritenzione, drenaggio, resistenza, collatura, sbiancamento e gestione dell'acqua. I consumatori regionali considerano l'efficacia dei prodotti chimici poiché i costi di manodopera, energia, trattamento delle acque reflue e manutenzione rappresentano una parte importante della struttura dei costi totali degli stabilimenti.
Mercato statunitense dei prodotti chimici per la carta
Gli Stati Uniti rappresentano circa il 78-82% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,0-3,4% nel periodo 2026-2034. La domanda si concentra su imballaggi, carta tissue, cartone e carte speciali. I fornitori sono Kemira Oyj, Solenis LLC, BASF SE, Ecolab Inc., Ashland Inc. e Buckman Laboratories International, Inc.
Nel mercato dei prodotti chimici per la carta, le applicazioni di crescente importanza si concentrano sulla compatibilità con le fibre riciclate, sulla resistenza a secco e a umido, sull'apprettatura, sulla ritenzione, sul controllo dei depositi e sulle proprietà di rivestimento. I produttori stanno inoltre valutando la chimica dei processi in base al consumo di acqua, al fabbisogno energetico, alla disponibilità delle attrezzature e alle caratteristiche del prodotto finale. Un'importante influenza a valle proviene dal settore degli imballaggi per alimenti e bevande, poiché ci si aspetta sempre più che le strutture in fibra presentino barriere funzionali contro grassi e umidità, oltre alla possibilità di essere riciclate.
Mercato europeo dei prodotti chimici per la carta
Si stima che l'Europa rappresenterà una quota del 23-27% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 2,6-3,1% nel periodo 2026-2034, con la Germania a rappresentare il mercato nazionale leader. La domanda europea è fortemente influenzata dal riciclo, dall'efficienza delle risorse, dalla conformità chimica e dalla transizione verso imballaggi a base di fibre. Nel Regno Unito e in Germania, sono state preferite formulazioni ad alta efficienza per mantenere le prestazioni ma con livelli di intensità di processo inferiori. Si registra inoltre una domanda aggiuntiva in Francia, Italia e Spagna, nei settori degli imballaggi, delle carte speciali e della trasformazione. I fornitori regionali stanno ora considerando additivi ecocompatibili, sistemi a base d'acqua e sistemi di barriera riciclabili come aree di business chiave.
Il mercato britannico è trainato dalla trasformazione degli imballaggi e dal riciclo della carta, mentre il mercato tedesco è favorito dalla sua vasta industria e dal sistema avanzato di macchinari per la produzione della carta. Francia e Italia guidano la domanda attraverso imballaggi alimentari, etichette e carte speciali, mentre in Spagna la domanda proviene dalla produzione di imballaggi e tissue. In Europa, la selezione dei prodotti chimici tiene conto delle proprietà delle acque reflue, dei limiti di utilizzo delle sostanze, della riciclabilità e dell'idoneità ai sistemi di economia circolare delle fibre.
Mercato dei prodotti chimici per la carta nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) raggiungerà una quota di mercato del 43-47% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,7-4,2% nel periodo 2026-2034. La Cina rappresenta il mercato di consumo più grande, seguita da Giappone, India, Corea del Sud e Australia. L'aumento della produzione di imballaggi, gli investimenti negli impianti, la lavorazione delle fibre riciclate e la localizzazione industriale stimolano il consumo locale di prodotti chimici.
La Cina offre una combinazione di significativa produzione di carta e alto consumo di imballaggi, mentre l'India sta acquisendo sempre maggiore importanza grazie all'aumento della produzione manifatturiera. Giappone e Corea del Sud si concentrano sull'efficienza dei processi e sulle qualità di alto valore, mentre l'Australia dà priorità all'efficienza delle risorse e al riciclo. Le politiche di economia circolare dei materiali, la modernizzazione industriale e la riduzione dell'inquinamento favoriranno l'efficienza nello sbiancamento e nella produzione di prodotti chimici funzionali e di processo nella regione Asia-Pacifico.
Mercato dei prodotti chimici per la carta in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa registreranno un tasso di crescita annuo composto (CAGR) del 4,2-4,8% nel periodo 2026-2034, diventando così uno dei mercati regionali a più rapida crescita, pur partendo da una base più piccola. L'Arabia Saudita e gli Emirati Arabi Uniti beneficiano della diversificazione industriale e degli investimenti nel settore degli imballaggi, mentre il Sudafrica rimane un mercato importante per le consolidate attività di produzione e riciclo della carta.
Le opportunità per il resto del Medio Oriente e dell'Africa derivano dagli imballaggi alimentari, dalla carta tissue, dal cartone ondulato e dall'industrializzazione basata sulle infrastrutture. L'acqua è un fattore da considerare, soprattutto per i mercati con ambienti aridi, e quindi c'è un maggiore interesse per i prodotti chimici che favoriscano il riutilizzo dell'acqua di processo e riducano al minimo le acque reflue. La catena di approvvigionamento sta diventando più regionale e privilegia i distributori rispetto alle importazioni di prodotti chimici.
Analisi di segmentazione
Tipo
La segmentazione per tipologia è suddivisa in prodotti chimici sbiancanti e prodotti chimici funzionali . I prodotti chimici funzionali rimangono la categoria più ampia, con un tasso di crescita annuo composto (CAGR) previsto del 3,5-3,9% nel periodo 2026-2034 , supportato dal loro utilizzo in diversi ambiti quali resistenza, collatura, ritenzione, rivestimento e controllo di processo. I prodotti chimici sbiancanti rimangono essenziali per la brillantezza, la qualità della pasta di cellulosa e la lavorazione delle fibre riciclate, mentre le sequenze di ossidazione migliorate pongono sempre maggiore enfasi sull'efficienza e sulla compatibilità ambientale.
- Prodotti chimici per lo sbiancamento: questi prodotti chimici contribuiscono alla brillantezza e all'uniformità della pasta di cellulosa durante le fasi di ossidazione e sbiancamento. La domanda rimane strettamente legata alla produzione di pasta di cellulosa vergine, alla qualità delle fibre riciclate, alle specifiche di brillantezza, ai requisiti relativi alle acque reflue e alla ricerca, da parte delle cartiere, di un minore consumo di sostanze chimiche.
- Prodotti chimici funzionali: Le formulazioni funzionali migliorano la resistenza, l'apprettatura, la ritenzione, il drenaggio, il rivestimento, la stampabilità e le caratteristiche superficiali. La loro importanza strategica aumenta in quanto consentono di ottenere prodotti leggeri, mantenendo al contempo prestazioni meccaniche e un funzionamento stabile delle macchine.
Applicazione
La segmentazione per applicazioni comprende imballaggio , stampa ed etichettatura . L'imballaggio è l'applicazione leader e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,7-4,2% nel periodo 2026-2034 , a testimonianza della continua domanda di cartone, materiali ondulati e alternative a base di fibre. La stampa rimane un settore relativamente maturo, mentre l'etichettatura richiede caratteristiche specializzate in termini di superficie, rivestimento, adesione e prestazioni di stampa.
- Imballaggi: Il settore degli imballaggi utilizza diverse formulazioni chimiche perché è necessario trovare un equilibrio tra resistenza, proprietà di barriera, resistenza all'umidità, stampabilità e riciclabilità. La domanda è sostenuta dai settori alimentare, delle bevande, dei beni di consumo, dell'e-commerce e della trasformazione degli imballaggi industriali.
- Stampa: Le applicazioni di stampa dipendono dalla qualità del rivestimento, dall'interazione degli inchiostri, dalla levigatezza della superficie, dalla luminosità e dalla stabilità dimensionale. La domanda di prodotti chimici privilegia sempre più formulazioni che mantengano le prestazioni di stampa, consentendo al contempo l'utilizzo di grammature inferiori e fibre riciclate.
- Etichettatura: Le etichette richiedono un controllo preciso dell'energia superficiale, dell'opacità, della levigatezza, della resistenza all'umidità e della stampabilità. Sistemi chimici speciali aiutano i trasformatori a mantenere prestazioni di stampa e trasformazione affidabili per le etichette di carta utilizzate in applicazioni alimentari, per bevande, per la casa e industriali.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Confezione |
Alto |
Barriere in fibra |
Scalatura |
|
Stampa |
Mezzo |
Controllo della superficie |
Maturo |
|
Etichettatura |
Mezzo |
Prestazioni dell'etichetta |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei prodotti chimici per l'industria cartaria
Espansione delle applicazioni degli imballaggi a base di fibre
Il passaggio a imballaggi a base di fibre sta creando una domanda crescente di prodotti chimici che migliorano resistenza, resistenza all'umidità, resistenza ai grassi, stampabilità e prestazioni di trasformazione. Questo tipo di imballaggio è particolarmente critico perché i requisiti delle strutture cartacee devono essere molto elevati, pur dovendo essere compatibili con i processi di riciclo. I fornitori di prodotti chimici possono trarre vantaggio da percentuali più elevate di fibre leggere o riciclate, poiché gli additivi ad alte prestazioni possono compensare le qualità inferiori della materia prima. Il significato economico di questa tendenza non si limita ai soli volumi di prodotti chimici; le cartiere saranno in grado di utilizzare i propri macchinari in modo più efficiente, ridurre le grammature e mantenere i prodotti entro le specifiche grazie a formulazioni migliorate. Nella trasformazione degli imballaggi, si assisterà a un maggiore utilizzo di rivestimenti e trattamenti superficiali che offrono proprietà barriera senza ostacolare la riciclabilità.
Utilizzo crescente di fibre riciclate e ottimizzazione dei processi
L'aumento dell'utilizzo di fibre recuperate sta incrementando la complessità del processo di produzione della carta, poiché il materiale riciclato può contenere contaminanti, sostanze disciolte, fibre più corte e presentare caratteristiche di legame variabili. Gli stabilimenti necessitano quindi di programmi chimici in grado di stabilizzare la ritenzione, il drenaggio, la formazione, la resistenza, il controllo dei depositi e la pulizia delle macchine. L'impatto operativo è significativo, poiché condizioni instabili nella sezione umida possono aumentare rotture, tempi di fermo, consumo energetico e perdite di produzione. I prodotti chimici funzionali offrono un meccanismo per ripristinare le prestazioni senza dover ricorrere esclusivamente a un maggiore apporto di fibre. I fornitori che combinano la chimica con la diagnostica di processo possono dimostrare il proprio valore attraverso miglioramenti misurabili nell'operatività delle macchine e nell'efficienza delle risorse. Questo fattore è particolarmente rilevante nelle regioni cartarie mature, dove gli stabilimenti ottimizzano gli impianti esistenti anziché aggiungere grandi quantità di nuova capacità produttiva. La conseguente domanda privilegia programmi chimici personalizzati rispetto a formulazioni standardizzate.
Requisiti ambientali più stringenti ed efficienza nell'uso delle risorse
Le normative ambientali stanno spingendo i produttori di carta a ridurre il consumo idrico, l'intensità chimica, le emissioni e l'impatto delle acque reflue, pur mantenendo la redditività della produzione. Le normative relative alle sostanze chimiche, alla riciclabilità degli imballaggi, allo scarico delle acque reflue e alla sicurezza del prodotto stanno influenzando le decisioni di formulazione nei principali mercati. L'impatto commerciale è maggiore laddove le cartiere operano in conformità con rigorosi requisiti di autorizzazione o servono clienti con specifiche di sostenibilità documentate. I fornitori stanno rispondendo con sequenze di sbiancamento a basso impatto, materie prime rinnovabili o riciclate, rivestimenti a base d'acqua, sistemi di ritenzione efficienti e prodotti chimici progettati per condizioni di processo a ciclo chiuso. Queste soluzioni possono ridurre il consumo di risorse garantendo al contempo una qualità costante della carta. L'impatto non si limita quindi alla conformità. L'ottimizzazione chimica può migliorare la produttività delle cartiere e ridurre i costi operativi, rendendo le prestazioni ambientali sempre più connesse alle decisioni di acquisto e alle relazioni a lungo termine con i fornitori.
Tendenze future del mercato dei prodotti chimici per l'industria cartaria
Formulazioni di origine biologica e a basso impatto ambientale
La prossima fase delle tendenze del mercato dei prodotti chimici per la carta dovrebbe concentrarsi su materie prime rinnovabili, polimeri di origine biologica, formulazioni a base acquosa e prodotti chimici progettati per un minore impatto ambientale. I fornitori stanno sviluppando soluzioni che riducono la dipendenza da materie prime di origine fossile, mantenendo al contempo resistenza, collatura, rivestimento e prestazioni di barriera. L'adozione dipenderà dalla parità di costo, dall'affidabilità dell'approvvigionamento, dai requisiti per il contatto con gli alimenti e dalla compatibilità con le attrezzature esistenti degli stabilimenti. La chimica di origine biologica è particolarmente rilevante per le applicazioni di imballaggio, poiché i proprietari dei marchi valutano sempre più la composizione del materiale e le caratteristiche di fine vita dei formati a base di fibre. I fornitori in grado di dimostrare prestazioni tecniche comparabili, unitamente a profili ambientali migliorati, avranno probabilmente la precedenza nei programmi di qualificazione. Nel tempo, lo sviluppo delle formulazioni dovrebbe passare da singoli prodotti sostenibili a piattaforme chimiche integrate che coprano la preparazione della pasta, il trattamento della parte umida, il rivestimento e le prestazioni di trasformazione.
Gestione digitale della chimica e ottimizzazione a ciclo chiuso
Si prevede che la digitalizzazione cambierà il modo in cui gli impianti di lavorazione acquistano e gestiscono i prodotti chimici di processo, collegando il dosaggio chimico con misurazioni online di drenaggio, ritenzione, formazione, torbidità, conducibilità e prestazioni delle macchine. Invece di ottimizzare le singole aggiunte di prodotti chimici in modo indipendente, gli impianti potranno gestire sempre più la chimica come parte di un sistema di controllo di processo interconnesso. Sensori, dosaggio automatizzato, analisi predittiva e supporto tecnico remoto possono contribuire a stabilizzare la produzione e a ridurre l'eccesso di dosaggio. Questo approccio crea anche opportunità per i fornitori di passare a modelli di servizio basati sulle prestazioni, in cui i programmi chimici vengono valutati rispetto a indicatori operativi concordati. L'adozione dovrebbe inizialmente essere più forte tra i grandi impianti con infrastrutture di automazione avanzate, sebbene le soluzioni di monitoraggio modulari possano estendere l'accesso anche ai produttori più piccoli. L'effetto a lungo termine sarà una maggiore trasparenza sull'efficienza chimica, sulla variabilità del processo e sul consumo di risorse.
Opportunità di mercato nel settore dei prodotti chimici per la carta
Programmi di chimica integrata per gli impianti di produzione di fibre circolari
Un'importante opportunità di investimento risiede nei programmi chimici integrati, progettati specificamente per le cartiere che operano con un elevato contenuto di fibre riciclate. Le previsioni di mercato sui prodotti chimici per la carta indicano che i modelli di produzione circolare richiederanno soluzioni coordinate piuttosto che additivi isolati, poiché contaminanti, qualità delle fibre, drenaggio, resistenza e caratteristiche delle acque reflue interagiscono durante l'intero processo. I fornitori possono sviluppare programmi integrati che coprano ritenzione, resistenza, collatura, controllo dei depositi, sbiancamento e gestione delle acque, supportati da analisi di processo. Tali modelli possono consolidare le relazioni con i clienti, creando al contempo opportunità di ricavi ricorrenti per i servizi tecnici. Le prospettive più promettenti si prospettano nell'area Asia-Pacifico e in Nord America, dove la domanda di imballaggi e le iniziative di riciclo stanno incoraggiando le cartiere ad aumentare l'utilizzo di fibre recuperate. I fornitori dovrebbero dare priorità ai laboratori applicativi, ai team tecnici locali e alle capacità di monitoraggio digitale per abbreviare i cicli di qualificazione e dimostrare rendimenti misurabili a livello di cartiera.
Prodotti chimici speciali per imballaggi cartacei ad alte prestazioni
La transizione verso imballaggi a base di fibre crea opportunità per prodotti chimici speciali che offrono proprietà di barriera, resistenza, termosaldatura, resistenza ai grassi e protezione dall'umidità, mantenendo al contempo la compatibilità con il riciclo. I fornitori possono puntare ad applicazioni premium nei settori alimentare, delle bevande, sanitario e dei beni di consumo, dove i trasformatori richiedono prestazioni superiori a quelle delle carte convenzionali. Lo sviluppo del prodotto dovrebbe concentrarsi su rivestimenti a base d'acqua, additivi a basso impatto ambientale e formulazioni multifunzionali che riducano il numero di fasi di trattamento. L'opportunità è particolarmente interessante per i fornitori in grado di collaborare con cartiere, trasformatori e proprietari di marchi durante la fase di qualificazione. Il mercato dei prodotti chimici per la carta si estende quindi oltre i tradizionali input per la produzione della carta, verso l'ingegneria dei materiali basata sulla chimica. Le strategie commerciali dovrebbero dare priorità a formulazioni specifiche per l'applicazione, documentazione normativa, test pilota e produzione scalabile. Queste capacità possono aiutare i fornitori ad assicurarsi contratti basati sulle specifiche, piuttosto che competere principalmente sul prezzo unitario dei prodotti chimici.
Sviluppi recenti
- Giugno 2025: Kemira Oyj — Kemira Oyj e Shanghai Bluepha Microbiology Technology Co., Ltd. hanno avviato una collaborazione strategica triennale per la commercializzazione di rivestimenti barriera a base di PHA completamente biologici per carta, cartone e fibra stampata nella regione Asia-Pacifico. I rivestimenti offrono resistenza a olio, acqua e grasso, favorendo al contempo la riciclabilità e la riprocessabilità, posizionando la partnership verso soluzioni di imballaggio prive di PFAS e a basse emissioni di carbonio.
- Gennaio 2026: Mitsubishi Chemical Corporation — Mitsubishi Chemical Corporation ha introdotto una tecnologia di rivestimento della carta che utilizza il suo copolimero SoarnoL EVOH e un agente di rivestimento di ancoraggio per fornire elevate proprietà di barriera ai gas e resistenza agli oli. La soluzione è destinata alle applicazioni di imballaggio alimentare ed è progettata come alternativa priva di PFAS, con valutazioni da parte dei clienti previste durante l'anno fiscale 2026, in concomitanza con l'inasprimento delle normative sugli imballaggi contenenti PFAS.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -