
Marché des produits chimiques pour papier : taille, part de marché et prévisions 2034
Marché des produits chimiques pour le papier : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type (agents de blanchiment, produits chimiques fonctionnels, autres) ; application (emballage, impression, étiquetage, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005110
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
104,30 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
139,72 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,30 %
taux de croissance
Marché adressable
1 108,03 milliards de dollars américains
(2026-2034)
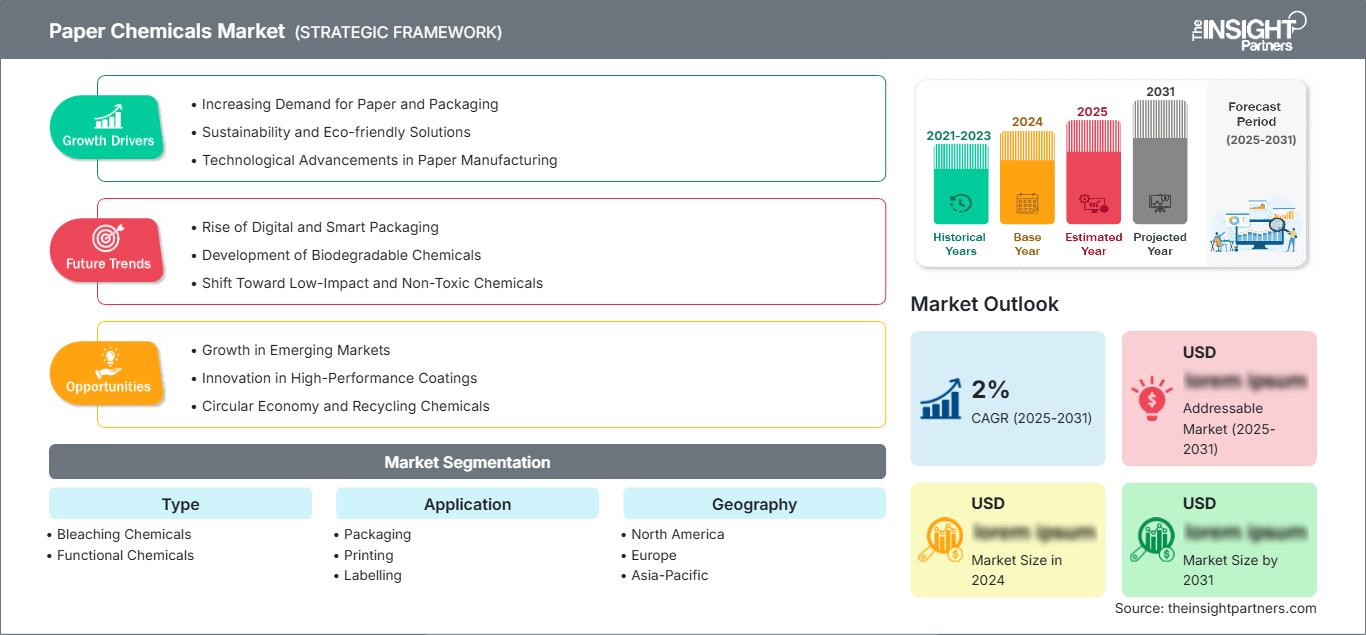
Le marché des produits chimiques pour l'industrie papetière était évalué à 104,30 milliards de dollars américains en 2025 et devrait atteindre 139,72 milliards de dollars américains d'ici 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 3,30 % sur la période 2026-2034 . Ce marché englobe les produits chimiques utilisés pour améliorer le traitement de la pâte à papier, le blanchiment, la formation du papier, le couchage, l'encollage, la résistance, l'imprimabilité et les performances fonctionnelles. La demande est de plus en plus liée à la conversion des emballages, à l'utilisation des fibres recyclées, à l'efficacité des ressources et aux exigences environnementales plus strictes qui affectent les usines et les transformateurs en aval.
L'Amérique du Nord demeure un marché techniquement mature, soutenu par la modernisation des papeteries, le traitement des fibres recyclées et la demande croissante de papiers d'emballage haute performance. Les perspectives de croissance du marché des produits chimiques pour le papier sont étayées par un TCAC régional estimé entre 3,0 et 3,5 % sur la période 2026-2034 . L'adoption de ces produits est de plus en plus axée sur la réduction de la consommation de produits chimiques, l'amélioration du contrôle des procédés, l'optimisation de l'utilisation de l'eau et l'intégration d'additifs fonctionnels permettant la fabrication de papiers légers sans compromettre leur résistance ni leurs propriétés de barrière.
Analyse et perspectives du marché des produits chimiques pour le papier
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de marché de 20 à 24 % des produits chimiques pour le papier en 2025 et croître à un TCAC de 3,0 à 3,5 % entre 2026 et 2034 , grâce à l'utilisation de fibres recyclées, à la conversion pour l'emballage, à la modernisation des usines et à la demande de produits chimiques efficaces pour les étapes humides et fonctionnelles.
- États-Unis : Les États-Unis devraient représenter 78 à 82 % du marché nord-américain en 2025 et connaître une croissance annuelle composée de 3,0 à 3,4 % entre 2026 et 2034 , grâce à la production d'emballages, de papier hygiénique et de papier recyclé.
- Europe : La part de l'Europe est estimée entre 23 et 27 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 2,6 à 3,1 % entre 2026 et 2034. L'Allemagne, l'Italie, la France, la Finlande et la Suède restent des marchés importants en raison de leurs usines modernes et de leurs exigences environnementales strictes.
- Asie-Pacifique : La région Asie-Pacifique devrait détenir une part de marché de 43 à 47 % en 2025 et connaître une croissance annuelle composée de 3,7 à 4,2 % entre 2026 et 2034 , tirée par la Chine, le Japon, l'Inde, la Corée du Sud et l'Indonésie grâce à l'expansion des emballages et à la localisation de la production.
- Le segment le plus important : les produits chimiques fonctionnels devraient détenir une part de marché de 55 à 59 % en 2025 et connaître une croissance annuelle composée de 3,5 à 3,9 % entre 2026 et 2034 , reflétant leur large utilisation dans les applications de résistance, de dimensionnement, de rétention et de revêtement.
- Segment à forte croissance : L'emballage devrait représenter une part de marché de 47 à 51 % en 2025 et connaître une croissance annuelle composée de 3,7 à 4,2 % entre 2026 et 2034 , grâce à la conversion des emballages à base de fibres.
- Principales entreprises analysées en détail : Kemira Oyj, BASF SE, Solenis LLC, Akzo Nobel NV, Ecolab Inc., Ashland Inc., Harima Chemicals Group, Inc., Buckman Laboratories International, Inc., Archroma Management GmbH, Chemisphere Paper Technologies.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution des produits chimiques pour l'industrie papetière a conduit à une utilisation plus poussée de composants standardisés, au profit de formulations spécifiques optimisant la productivité, l'efficacité des fibres et les caractéristiques fonctionnelles. Dans les usines de pâte à papier modernes, l'association de produits chimiques pour le blanchiment, la rétention, l'encollage, la résistance, le couchage et le contrôle des contaminants avec des systèmes de contrôle de procédé se généralise. L'utilisation de pâte recyclée a accru la nécessité de maîtriser les matières dissoutes et colloïdales, le drainage, les dépôts, la formation de mousse et la perte de résistance, sans perturber le procédé.
L'avenir du marché des produits chimiques pour l'industrie papetière sera axé sur la chimie des systèmes de fibres circulaires, la réduction de la consommation d'eau et des formulations plus sûres. L'émergence de nouveaux marchés en Asie du Sud et du Sud-Est offre un potentiel de croissance supplémentaire, tandis que la réglementation européenne accélère le remplacement des formulations par des produits chimiques recyclables et à impact environnemental réduit. Par ailleurs, les fabricants renforcent leurs capacités de service technique, car les usines évaluent leurs programmes chimiques en fonction de la stabilité de la production, de la consommation d'énergie, de la rétention des fibres, du volume des eaux usées traitées et des caractéristiques du produit fini.
Portée du rapport sur le marché des produits chimiques pour le papier
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 104,30 milliards de dollars américains |
| Taille du marché d'ici 2034 | 139,72 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,30% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des produits chimiques pour le papier
Les perspectives de croissance du marché des produits chimiques pour le papier dépendent des papiers d'emballage, du carton, du papier hygiénique et des papiers spéciaux, car leur production exige un contrôle rigoureux de la résistance, des caractéristiques de surface, de la blancheur et des performances des machines. La chaîne de valeur de ce marché comprend l'approvisionnement en produits chimiques et matières premières, la formulation, la logistique, l'application en usine, le contrôle des procédés et les services techniques. L'utilisation de fibres recyclées accroît la variabilité de la qualité du papier et engendre des besoins en matière de rétention, de drainage, de résistance, d'antimousse et de contrôle de la contamination.
Les facteurs d'approvisionnement sur le marché des produits chimiques pour l'industrie papetière varient selon le type de produit. Le blanchiment repose sur des intermédiaires contenant du chlore, des oxydants oxygénés, de la soude caustique, du peroxyde d'hydrogène et des fluides de production, tandis que la fabrication de formulations fonctionnelles utilise des polymères, des amidons, des résines, des pigments, des dérivés d'acides gras et d'autres produits chimiques de spécialité. Les coûts de transport et d'énergie peuvent influencer le prix de livraison, notamment pour les produits chimiques en vrac.
La polyvalence des formulations, les services techniques et l'intégration chimique aux procédés de fabrication deviennent des atouts majeurs pour se positionner avantageusement sur le marché. Selon le rapport sur le marché des produits chimiques pour le papier, les acteurs disposant de gammes de produits diversifiées sont en mesure de proposer des solutions de vente croisée, incluant des produits chimiques pour le blanchiment, la partie humide, l'encollage, le couchage et le traitement de l'eau, tandis que les spécialistes peuvent se démarquer grâce à leurs additifs uniques. Kemira Oyj et Solenis LLC occupent des positions de leader dans le traitement des fibres et la chimie fonctionnelle, tandis que BASF SE et Archroma Management GmbH fournissent des formulations de spécialité et des solutions chimiques pour l'emballage durable.
Sur le marché des produits chimiques pour le papier, les investissements se concentrent sur la production régionale, les laboratoires d'application, le suivi numérique et les formulations moins invasives. Harima Chemicals Group, Inc. propose une gamme importante de produits chimiques pour le papier, notamment des agents d'encollage et de renforcement, tandis que Buckman Laboratories International, Inc. se spécialise dans la chimie des procédés et des performances. Ecolab Inc., Ashland Inc., Akzo Nobel NV et Chemisphere Paper Technologies renforcent la concurrence grâce à leurs solutions de pointe en matière de procédés, de couchage, de gestion de l'eau et de chimie fonctionnelle. La différenciation stratégique repose de plus en plus sur la performance mesurable des usines.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des produits chimiques pour le papier : Perspectives stratégiques
Perspectives régionales
Marché des produits chimiques pour le papier en Amérique du Nord
L’Amérique du Nord devrait détenir une part de marché de 20 à 24 % en 2025 et connaître une croissance annuelle composée de 3,0 à 3,5 % entre 2026 et 2034. Les États-Unis dominent la demande régionale grâce à leurs importants secteurs de l’emballage, du papier hygiénique, de l’impression et des papiers spéciaux. La modernisation des usines, le traitement des fibres recyclées et les efforts visant à réduire la consommation d’eau douce favorisent un recours accru aux procédés chimiques performants.
Le Canada approvisionne le marché grâce à ses activités de production de pâtes et papiers, tandis que le Mexique en profite grâce à l'augmentation de ses activités de fabrication et d'emballage. Les fournisseurs proposent leurs produits de manière intégrée, en prenant en compte la rétention, le drainage, la résistance, l'encollage, le blanchiment et la gestion de l'eau. Les consommateurs régionaux tiennent compte de l'efficacité des produits chimiques, car les coûts de main-d'œuvre, d'énergie, de traitement des eaux usées et d'entretien représentent une part importante du coût total des usines.
Marché américain des produits chimiques pour le papier
Les États-Unis représentent environ 78 à 82 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 3,0 à 3,4 % entre 2026 et 2034. La demande est principalement axée sur les emballages, le papier hygiénique, le carton et les papiers spéciaux. Les principaux fournisseurs sont Kemira Oyj, Solenis LLC, BASF SE, Ecolab Inc., Ashland Inc. et Buckman Laboratories International, Inc.
Sur le marché des produits chimiques pour le papier, les applications de plus en plus importantes mettent l'accent sur la compatibilité avec les fibres recyclées, la résistance à sec et à l'humidité, l'encollage, la rétention, le contrôle des dépôts et les propriétés de couchage. Les producteurs étudient également la chimie des procédés en fonction de la consommation d'eau, des besoins énergétiques, de la disponibilité des équipements et des caractéristiques du produit fini. L'emballage des produits alimentaires et des boissons exerce une influence majeure en aval, car les structures fibreuses doivent de plus en plus présenter des barrières fonctionnelles contre les graisses et l'humidité, tout en étant recyclables.
Marché européen des produits chimiques pour le papier
On estime que l'Europe représentera entre 23 et 27 % du marché en 2025 et connaîtra une croissance annuelle composée (TCAC) de 2,6 à 3,1 % entre 2026 et 2034, l'Allemagne constituant un marché national de premier plan. La demande européenne est fortement influencée par le recyclage, l'efficacité des ressources, la conformité chimique et la transition vers des emballages à base de fibres. Au Royaume-Uni et en Allemagne, les formulations à haut rendement sont privilégiées afin de maintenir les performances tout en réduisant l'intensité des procédés. La demande est également présente en France, en Italie et en Espagne, notamment dans les secteurs de l'emballage, des papiers spéciaux et de la transformation. Les fournisseurs régionaux s'intéressent désormais aux additifs écologiques, aux systèmes à base d'eau et aux systèmes barrières recyclables comme axes de développement clés.
Le marché britannique est stimulé par la transformation des emballages et le recyclage du papier, tandis que le marché allemand est privilégié grâce à son importante industrie et à son système de machines papetières de pointe. La France et l'Italie sont les moteurs de la demande, notamment pour les emballages alimentaires, les étiquettes et les papiers spéciaux, tandis qu'en Espagne, la demande provient de la fabrication d'emballages et de papier hygiénique. En Europe, le choix des produits chimiques tient compte des propriétés des eaux usées, des limitations des substances, de la recyclabilité et de la compatibilité avec les systèmes de fibres circulaires.
Marché des produits chimiques pour le papier en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 43 et 47 % du marché en 2025 et connaître une croissance annuelle composée (TCAC) de 3,7 à 4,2 % entre 2026 et 2034. La Chine est le principal marché de consommation, suivie du Japon, de l'Inde, de la Corée du Sud et de l'Australie. La hausse de la production d'emballages, les investissements dans les usines de transformation, le traitement des fibres recyclées et la relocalisation industrielle stimulent la consommation locale de produits chimiques.
La Chine combine une importante production de papier et une forte consommation d'emballages, tandis que l'Inde gagne en importance grâce à l'essor de son secteur manufacturier. Le Japon et la Corée du Sud privilégient l'efficacité des procédés et les papiers à haute valeur ajoutée, et l'Australie met l'accent sur l'utilisation rationnelle des ressources et le recyclage. Les politiques d'économie circulaire, la modernisation industrielle et la réduction de la pollution favoriseront le développement de produits chimiques performants pour le blanchiment, les procédés fonctionnels et l'industrie chimique en Asie-Pacifique.
Marché des produits chimiques pour le papier au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait enregistrer un taux de croissance annuel composé (TCAC) de 4,2 % à 4,8 % entre 2026 et 2034, ce qui en ferait l'un des marchés régionaux à la croissance la plus rapide, malgré une base plus restreinte. L'Arabie saoudite et les Émirats arabes unis bénéficient de la diversification industrielle et des investissements dans l'emballage, tandis que l'Afrique du Sud demeure un acteur majeur de la production et du recyclage du papier.
Les opportunités pour le reste du Moyen-Orient et de l'Afrique résident dans l'emballage alimentaire, le papier hygiénique, le carton ondulé et l'industrialisation, notamment grâce aux infrastructures. L'eau est un facteur essentiel, en particulier pour les marchés en climat aride ; d'où un intérêt accru pour les produits chimiques permettant la réutilisation des eaux de process et la réduction des eaux usées. La chaîne d'approvisionnement se régionalise et privilégie les distributeurs aux importations de produits chimiques.
Analyse de segmentation
Taper
La segmentation par type se divise en produits chimiques de blanchiment et produits chimiques fonctionnels . Ces derniers restent la catégorie la plus importante, avec un TCAC estimé entre 3,5 et 3,9 % sur la période 2026-2034 , grâce à leur utilisation pour répondre aux exigences en matière de résistance, d'encollage, de rétention, d'enrobage et de contrôle des procédés. Les produits chimiques de blanchiment demeurent essentiels pour la blancheur, la qualité de la pâte et le traitement des fibres recyclées, tandis que les séquences d'oxydation améliorées mettent de plus en plus l'accent sur l'efficacité et le respect de l'environnement.
- Produits chimiques de blanchiment : Ces produits chimiques contribuent à la blancheur et à l’homogénéité de la pâte à papier grâce aux étapes d’oxydation et de blanchiment. La demande reste étroitement liée à la production de pâte vierge, à la qualité des fibres recyclées, aux spécifications de blancheur, aux exigences en matière de traitement des eaux usées et aux usines qui cherchent à réduire leur consommation de produits chimiques.
- Produits chimiques fonctionnels : Les formulations fonctionnelles améliorent la résistance, l’encollage, la rétention, le drainage, le revêtement, l’imprimabilité et les caractéristiques de surface. Leur importance stratégique s’accroît à mesure que les usines produisent des produits légers tout en préservant les performances mécaniques et le fonctionnement stable des machines.
Application
La segmentation des applications comprend l'emballage , l'impression et l'étiquetage . L'emballage est l'application dominante et devrait connaître une croissance annuelle composée (TCAC) de 3,7 % à 4,2 % entre 2026 et 2034 , reflétant la demande soutenue en carton, en matériaux ondulés et en alternatives à base de fibres. L'impression demeure un secteur relativement mature, tandis que l'étiquetage exige des caractéristiques spécifiques en matière de surface, de revêtement, d'adhérence et de qualité d'impression.
- Emballage : L’emballage nécessite diverses formulations chimiques afin d’équilibrer résistance, barrière, étanchéité à l’humidité, imprimabilité et recyclabilité. La demande est soutenue par les secteurs de l’alimentation, des boissons, des produits de consommation, du commerce électronique et de la transformation des emballages industriels.
- Impression : Les performances d’impression dépendent de la qualité du couchage, de l’interaction de l’encre, de la régularité de la surface, de la blancheur et de la stabilité dimensionnelle. La demande en chimie privilégie de plus en plus les formulations qui préservent les performances d’impression tout en permettant l’utilisation de grammages plus faibles et de fibres recyclées.
- Étiquetage : Les étiquettes nécessitent une énergie de surface, une opacité, un lissage, une résistance à l’humidité et une imprimabilité contrôlés. Des systèmes chimiques spécifiques permettent aux transformateurs de garantir des performances d’impression et de transformation fiables pour les étiquettes papier utilisées dans les secteurs de l’alimentation, des boissons, des produits ménagers et de l’industrie.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Conditionnement |
Haut |
Barrières en fibres |
Mise à l'échelle |
|
Impression |
Moyen |
Contrôle de surface |
Mature |
|
Étiquetage |
Moyen |
Performance du label |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des produits chimiques pour le papier
Expansion des applications d'emballage à base de fibres
L'essor des emballages à base de fibres engendre une demande croissante de produits chimiques améliorant la résistance, l'imperméabilité, la résistance aux graisses, l'imprimabilité et les performances de transformation. Ce type d'emballage est particulièrement crucial car les exigences relatives aux structures du papier doivent être très élevées tout en restant compatibles avec les procédés de recyclage. Les fournisseurs de produits chimiques ont tout intérêt à augmenter la proportion de fibres légères ou recyclées, car les additifs de performance peuvent compenser les qualités inférieures des fibres brutes. L'importance économique de cette tendance ne se limite pas aux seuls volumes de produits chimiques ; grâce à des formulations améliorées, les papeteries pourront optimiser le fonctionnement de leurs machines, réduire le grammage de leurs papiers et garantir la conformité de leurs produits aux spécifications. Dans le domaine de la transformation des emballages, on observera une utilisation accrue de revêtements et de traitements de surface offrant des propriétés barrières sans entraver la repulpabilité.
Utilisation croissante des fibres recyclées et optimisation des procédés
L'utilisation accrue de fibres recyclées complexifie la fabrication du papier, car les matières recyclées peuvent contenir des contaminants, des substances dissoutes, des fibres plus courtes et présenter des caractéristiques de liaison variables. Les papeteries ont donc besoin de programmes chimiques qui stabilisent la rétention, le drainage, la formation, la résistance, le contrôle des dépôts et la propreté des machines. L'impact opérationnel est significatif, car des conditions instables dans la partie humide peuvent augmenter les casses, les temps d'arrêt, la consommation d'énergie et les pertes de production. Les produits chimiques fonctionnels permettent de rétablir les performances sans dépendre uniquement d'une augmentation de l'apport en fibres. Les fournisseurs qui associent la chimie au diagnostic des procédés peuvent démontrer leur valeur ajoutée par des améliorations mesurables de la fiabilité des machines et de l'efficacité des ressources. Ce facteur est particulièrement pertinent dans les régions papetières matures où les papeteries optimisent leurs installations existantes plutôt que d'investir massivement dans de nouvelles capacités. La demande qui en résulte privilégie les programmes chimiques personnalisés aux formulations standardisées.
Exigences environnementales plus strictes et efficacité des ressources
Les exigences environnementales incitent les papetiers à réduire leur consommation d'eau, l'utilisation de produits chimiques, leurs émissions et l'impact de leurs eaux usées, tout en préservant la rentabilité de leur production. Les réglementations relatives aux substances chimiques, à la recyclabilité des emballages, au rejet des eaux usées et à la sécurité des produits influencent les décisions de formulation sur les principaux marchés. L'impact commercial est le plus marqué lorsque les usines sont soumises à des exigences d'autorisation strictes ou lorsqu'elles servent des clients exigeant des spécifications de développement durable documentées. Les fournisseurs s'adaptent en proposant des procédés de blanchiment à faible impact, des matières premières renouvelables ou recyclées, des couchages à base d'eau, des systèmes de rétention performants et des formulations conçues pour les procédés en circuit fermé. Ces solutions permettent de réduire la consommation de ressources tout en garantissant une qualité de papier constante. L'impact ne se limite donc pas à la conformité réglementaire. L'optimisation chimique peut améliorer la productivité des usines et réduire les coûts d'exploitation, rendant la performance environnementale de plus en plus liée aux décisions d'achat et aux relations à long terme avec les fournisseurs.
Tendances futures du marché des produits chimiques pour le papier
Formulations biosourcées et à faible impact environnemental
La prochaine phase des tendances du marché des produits chimiques pour le papier devrait mettre l'accent sur les matières premières renouvelables, les polymères biosourcés, les formulations en phase aqueuse et les procédés chimiques conçus pour réduire l'impact environnemental. Les fournisseurs développent des solutions qui diminuent la dépendance aux intrants d'origine fossile tout en maintenant la résistance, l'encollage, le couchage et les propriétés barrières. L'adoption de ces solutions dépendra de la parité des coûts, de la fiabilité de l'approvisionnement, des exigences relatives au contact alimentaire et de la compatibilité avec les équipements existants des usines. La chimie biosourcée est particulièrement pertinente pour les applications d'emballage, car les marques évaluent de plus en plus la composition des matériaux et les caractéristiques de fin de vie des emballages à base de fibres. Les fournisseurs capables de démontrer des performances techniques comparables, associées à des profils environnementaux améliorés, seront probablement privilégiés lors des programmes de qualification. À terme, le développement des formulations devrait évoluer des produits durables individuels vers des plateformes chimiques intégrées couvrant la préparation de la pâte, le traitement en partie humide, le couchage et la transformation.
Gestion numérique de la chimie et optimisation en boucle fermée
La numérisation devrait transformer la manière dont les usines de traitement des eaux usées achètent et gèrent les produits chimiques de leurs procédés, en reliant le dosage des produits chimiques aux mesures en ligne du drainage, de la rétention, de la formation, de la turbidité, de la conductivité et des performances des machines. Au lieu d'optimiser chaque ajout de produit chimique individuellement, les usines pourront de plus en plus gérer la chimie au sein d'un système de contrôle de procédé connecté. Les capteurs, le dosage automatisé, l'analyse prédictive et l'assistance technique à distance peuvent contribuer à stabiliser la production et à réduire le surdosage. Cette approche offre également aux fournisseurs la possibilité d'évoluer vers des modèles de service axés sur la performance, dans lesquels les programmes chimiques sont évalués au regard d'indicateurs opérationnels convenus. L'adoption devrait initialement être plus marquée chez les grandes usines disposant d'une infrastructure d'automatisation avancée, bien que des solutions de surveillance modulaires puissent élargir l'accès aux petits producteurs. À plus long terme, il en résultera une plus grande transparence quant à l'efficacité des produits chimiques, la variabilité des procédés et la consommation des ressources.
Opportunités du marché des produits chimiques pour le papier
Programmes de chimie intégrée pour les usines de fibres circulaires
Une importante opportunité d'investissement réside dans les programmes de chimie intégrée conçus spécifiquement pour les usines utilisant un taux élevé de fibres recyclées. Les prévisions du marché des produits chimiques pour le papier indiquent que les modèles de production circulaire nécessiteront des solutions coordonnées plutôt que des additifs isolés, car les contaminants, la qualité des fibres, le drainage, la résistance et les caractéristiques des eaux usées interagissent tout au long du processus. Les fournisseurs peuvent développer des programmes intégrés couvrant la rétention, la résistance, l'encollage, le contrôle des dépôts, le blanchiment et la gestion de l'eau, appuyés par l'analyse des procédés. De tels modèles peuvent approfondir les relations clients tout en créant des opportunités de revenus récurrents liés aux services techniques. Les perspectives les plus prometteuses devraient émerger en Asie-Pacifique et en Amérique du Nord, où la demande d'emballages et les initiatives de recyclage incitent les usines à accroître l'utilisation des fibres récupérées. Les fournisseurs devraient privilégier les laboratoires d'application, les équipes techniques locales et les capacités de surveillance numérique afin de raccourcir les cycles de qualification et de démontrer des retours sur investissement mesurables au niveau des usines.
Chimie de spécialité pour les emballages papier haute performance
La transition vers les emballages à base de fibres ouvre des perspectives aux produits chimiques de spécialité qui confèrent aux emballages des propriétés de barrière, de résistance, de thermoscellage, de résistance aux graisses et de protection contre l'humidité, tout en garantissant leur recyclabilité. Les fournisseurs peuvent cibler les applications haut de gamme dans les secteurs de l'agroalimentaire, des boissons, de la santé et des biens de consommation, où les transformateurs exigent des performances supérieures à celles des papiers conventionnels. Le développement de produits doit privilégier les revêtements à base d'eau, les additifs à faible impact environnemental et les formulations multifonctionnelles permettant de réduire le nombre d'étapes de traitement. Cette opportunité est particulièrement intéressante pour les fournisseurs capables de collaborer avec les papeteries, les transformateurs et les marques lors de la phase de qualification. Le marché des produits chimiques pour le papier s'étend ainsi au-delà des intrants traditionnels de la fabrication du papier pour englober l'ingénierie des matériaux par la chimie. Les stratégies commerciales doivent privilégier les formulations spécifiques à chaque application, la documentation réglementaire, les essais pilotes et une production à grande échelle. Ces atouts permettent aux fournisseurs de conclure des contrats basés sur des spécifications précises plutôt que de se concentrer uniquement sur le prix unitaire des produits chimiques.
Développements récents
- Juin 2025 : Kemira Oyj et Shanghai Bluepha Microbiology Technology Co., Ltd. ont conclu un accord de collaboration stratégique de trois ans pour commercialiser des revêtements barrières PHA entièrement biosourcés destinés au papier, au carton et aux fibres moulées en Asie-Pacifique. Ces revêtements offrent une résistance à l’huile, à l’eau et aux graisses, tout en facilitant le repulpage et le recyclage, positionnant ainsi ce partenariat comme un vecteur de solutions d’emballage sans PFAS et à faible empreinte carbone.
- Janvier 2026 : Mitsubishi Chemical Corporation — Mitsubishi Chemical Corporation a lancé une technologie de couchage du papier utilisant son copolymère SoarnoL EVOH et un agent de couchage d’ancrage pour conférer au papier d’excellentes propriétés de barrière aux gaz et de résistance aux huiles. Cette solution, destinée aux emballages alimentaires, est conçue comme une alternative sans PFAS. Des évaluations clients sont prévues au cours de l’exercice 2026, alors que la réglementation relative aux emballages contenant des PFAS se durcit.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -