
Markt für Refrigerated Display Cabinets: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für Kühlvitrinen (2021 - 2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkttyp, Struktur, Lösungen, Branchen und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPTE100000298
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 16, 2026


Marktgröße 2025
13,71 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
23,17 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,00 %
Wachstumsrate
Adressierbarer Markt
167,00 Mrd. US-Dollar
(2026–2034)
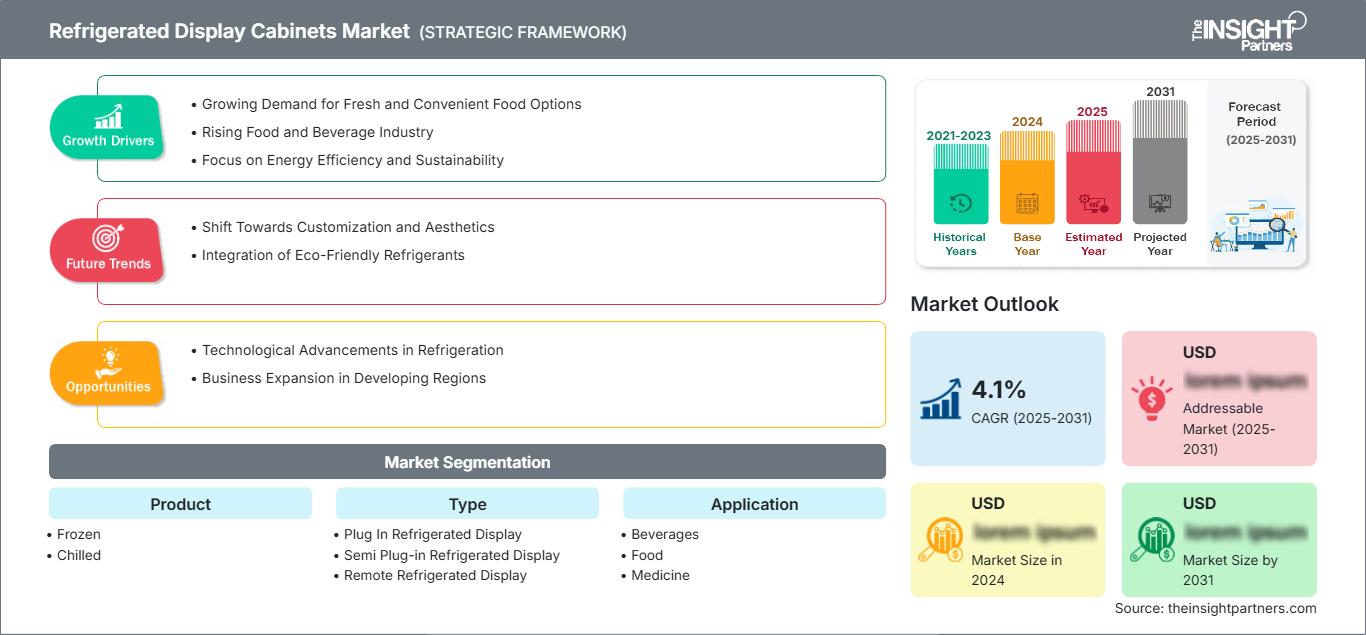
Der Markt für Kühlvitrinen wächst, da Lebensmittelhändler, Convenience-Stores, Gastronomiebetriebe und Apotheken in temperaturgeführte Warenpräsentation investieren. Der Markt wird 2025 auf 13,71 Milliarden US-Dollar geschätzt und soll bis 2034 auf 23,17 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,00 % im Zeitraum 2026–2034 entspricht . Produktinnovationen kombinieren zunehmend Energieeffizienz, optimale Warenpräsentation, natürliche Kältemittel und digitale Überwachung mit den Anforderungen an eine zuverlässige Temperaturkontrolle.
Die nordamerikanische Nachfrage wird durch die Modernisierung von Supermärkten, die Expansion von Convenience-Stores, den Austausch veralteter Kühlanlagen und strengere Anforderungen an die Energieeffizienz im Markt für Kühlvitrinen gestützt . Der regionale Markt wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,1 % wachsen. Dieses Wachstum wird durch Investitionen in Kühltechnik mit niedrigem Treibhauspotenzial (GWP), in sich geschlossene Kühlvitrinen, Glastürsysteme und eine integrierte Infrastruktur für den Lebensmitteleinzelhandel verstärkt.
Marktanalyse und Einblicke in Kühlvitrinen
- Nordamerika: Nordamerika hatte 2025 einen Marktanteil von 29–33 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,1 % wachsen . Unterstützt wird dies durch die Modernisierung von Supermärkten, die Expansion des Convenience-Einzelhandels, energieeffiziente Ersatzlösungen und die Nachfrage nach natürlichen Kältesystemen.
- USA: Die USA machten im Jahr 2025 84–88 % der nordamerikanischen Nachfrage aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–6,0 % wachsen , wobei die Modernisierung des Lebensmitteleinzelhandels und die damit verbundenen Ersatzzyklen die Haupttreiber sind.
- Europa: Europa hielt 2025 einen Marktanteil von 35–40 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,7–6,4 % wachsen . Deutschland, Großbritannien, Frankreich, Italien und Spanien profitieren von Supermarktmodernisierungen und Anforderungen an den Kältemittelwechsel.
- Asien-Pazifik: Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 20–24 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,0–8,0 % wachsen . Angeführt wird dieses Wachstum von China, Japan, Indien, Südkorea und Australien, da der organisierte Lebensmitteleinzelhandel und die Kühlketteninfrastruktur weiter ausgebaut werden.
- Größtes Segment: Tiefkühlprodukte machten 2025 einen Marktanteil von 55–60 % aus , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % von 2026–2034 , was den anhaltenden Bedarf an Tiefkühltruhen in modernen Lebensmittelgeschäften widerspiegelt.
- Wachstumsstarkes Segment: Das Segment der steckbaren Kühlvitrinen erreichte 2025 einen Marktanteil von 34–39 % und verzeichnete von 2026 bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,5–7,2 % , was auf die flexible Installation und den bequemen Einzelhandel zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Carrier Corporation, AHT Cooling Systems GmbH, Metalfrio Solutions SA, Dover Corporation, Lennox International Inc., Frigoglass SAIC, Hoshizaki Corporation, Epta SpA, Hussmann Corporation, Illinois Tool Works Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Kühlvitrinen entwickelt sich von konventioneller mechanischer Kühlung hin zu energieoptimierten Geräten mit natürlichen Kältemitteln, elektronisch gesteuerten Komponenten, verbesserter Isolierung, LED-Beleuchtung und vernetzter Überwachung. Produktionstrends konzentrieren sich auf modulare Plattformen, die sich für die Lagerung von Kühl- und Tiefkühlwaren anpassen lassen. Hersteller integrieren zudem das Erscheinungsbild der Vitrinen in ihre Kühlleistung, insbesondere dort, wo offene Fronten, transparente Türen und die gute Sichtbarkeit der angebotenen Waren eine wichtige Rolle für die Kaufentscheidung von Einzelhändlern spielen.
Das zukünftige Wachstum wird zunehmend von neuen Geschäftsmodellen im Lebensmitteleinzelhandel, Convenience-Stores, Restaurantketten und Apotheken bestimmt. Der zunehmende Umweltdruck hinsichtlich der Verwendung von HFKW mit hohem Treibhauspotenzial (GWP) führt dazu, dass Hersteller verstärkt Produkte auf Basis von Kohlendioxid und natürlichen Kältemitteln entwickeln und die Energiekosten über die gesamte Lebensdauer anstelle des Kaufpreises berücksichtigen.
Marktbericht für Kühlvitrinen – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 13,71 Milliarden US-Dollar |
| Marktgröße bis 2034 | 23,17 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,00 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Kühlvitrinen
Die Nachfrage nach Kühlvitrinen ist eng mit der Verkaufsfläche im Lebensmitteleinzelhandel, dem Anteil verpackter Lebensmittel, dem Konsum von Tiefkühlkost und dem Austausch ineffizienter Geräte verknüpft. Folglich hängt das Wachstum des Marktes für Kühlvitrinen davon ab, dass Einzelhändler eine höhere Produktpräsentation anstreben, ohne dabei Kompromisse bei der Temperaturstabilität einzugehen. Die Wertschöpfungskette umfasst Kompressoren, Wärmetauscher, Steuerungen, Isolierung, Verglasungssysteme, Beleuchtung, Kältemittel, die Herstellung der Kühlvitrinen, Systemintegration, Installation und Kundendienst.
Die Angebotsbedingungen werden durch die Kosten für Stahl, Kupfer, Aluminium, Glas, Elektronik und Komponenten von Kühlsystemen beeinflusst. Immer mehr Hersteller verlagern ihre Produktion in die Region, um Logistikrisiken zu minimieren und die Installation zu beschleunigen. Während Plug-and-Play-Systeme die Installation in kleinen Geschäften erleichtern, sind zentrale Systeme weiterhin notwendig für große Supermärkte, die ein zentrales Kühlsystem benötigen.
Die Marktanalyse für Kühlvitrinen zeigt, dass der Wettbewerb zunehmend auf Energieeffizienz, Kompatibilität mit natürlichen Kältemitteln, Gehäusekonfiguration, Servicefähigkeit und Individualisierung basiert. Die Carrier Corporation und die Hussmann Corporation bieten ein umfassendes Portfolio an gewerblichen Kühllösungen, während die Dover Corporation die Hillphoenix-Kühltechnologie in ihre Kühlvitrinen integriert. Die epta spa legt Wert auf die Integration in den Einzelhandel, während die AHT cooling systems gmbh sich auf anschlussfertige Kühlsysteme spezialisiert hat.
Die strategische Positionierung wird durch Akquisitionen, Produktionsoptimierung und Investitionen in neue Technologien beeinflusst. Die Unternehmen metalfrio solutions sa und frigoglass saic verfügen über wertvolle Kompetenzen in der Herstellung von Getränke- und Lebensmitteldisplays, während die Hoshizaki Corporation ihr Portfolio an Kühlvitrinen erweitert hat. Lennox International Inc. und Illinois Tool Works Inc. bieten zusammen mit anderen spezialisierten Unternehmen Kühlgeräte und Gastronomietechnik an.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Kühlvitrinen: Strategische Einblicke
Regionale Einblicke
Markt für Kühlvitrinen in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 29–33 % am Markt für Kühlvitrinen und wird voraussichtlich bis 2034 ein jährliches Wachstum von 5,4–6,1 % verzeichnen . Die USA sind aufgrund ihrer großen Supermarkt- und Convenience-Store-Ketten, des höheren Ersatzbedarfs und der Investitionen in Kühlvitrinen führend in der regionalen Nachfrage. Kanada trägt mit modernen Lebensmittelgeschäften und Kühlketteninfrastruktur zum Markt bei, während Mexiko von der wachsenden Nachfrage des organisierten Einzelhandels profitiert.
Heutzutage berücksichtigen Einzelhändler bei der Auswahl von Kühlmöbeln die Gesamtbetriebskosten, den Energieverbrauch, die Wartungsfreundlichkeit und die Warenpräsentation. Natürliche Kältemittel, elektronisch kommutierte Motoren, LED-Beleuchtung, verbesserte Türsysteme und Fernüberwachung werden zunehmend in Betracht gezogen. Regionale Hersteller bieten zudem Plug-and-Play-Lösungen speziell für kleinere Läden und Feinkostgeschäfte an.
US-Markt für Kühlvitrinen
Die USA repräsentierten 2025 84–88 % der nordamerikanischen Nachfrage nach Kühlvitrinen und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–6,0 % wachsen . Diese Marktgröße zeugt von einer gut ausgebauten Infrastruktur mit Supermärkten, Convenience-Stores, Großhandelsclubs, Gastronomiebetrieben und Fachhändlern. Die Unternehmen Carrier Corporation, Dover Corporation, Hussmann Corporation, Hoshizaki Corporation und Illinois Tool Works Inc. verfügen über Kompetenzen im Bereich der Kühltechnik und der dazugehörigen Lebensmittelausrüstung.
Die Anwendungsbereiche umfassen zunehmend Tiefkühlkost, Getränke, Fertiggerichte, Frischwaren und Arzneimittel. Einzelhändler rüsten ihre alten Kühlregale mit effizienter Technik aus; neue Geschäfte setzen vermehrt auf modulare Bauweisen und autarke Systeme. Probleme im Zusammenhang mit wechselnden Kältemitteln und der Kostenkontrolle bei den Energiekosten sprechen für effiziente Kompressoren, isolierte Einheiten, elektronisch gesteuerte Ventilatoren und hochwertige Türen.
Markt für Kühlvitrinen in Europa
Europa hielt 2025 einen Marktanteil von 35–40 % und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,4 % wachsen. Damit ist Europa der führende regionale Markt im Bereich der Kühlvitrinen . Deutschland ist ein Hauptabsatzmarkt, gefolgt von Großbritannien, Frankreich, Italien und Spanien. Die EU-Kältemittelverordnung und die Modernisierung von Supermärkten sind wesentliche strukturelle Einflussfaktoren für Investitionen in den Austausch von Kühlvitrinen.
Großbritannien und Deutschland bleiben wichtige Märkte, da etablierte Lebensmittelketten eine kontinuierliche Erneuerung ihrer Ausrüstung erfordern. Deutschland profitiert von einer hohen Supermarktdichte und ausgeprägten technischen Kompetenzen, während in Großbritannien ein erheblicher Bedarf an Kühltechnik für Convenience-Stores und Supermärkte besteht. Frankreich, Italien und Spanien tragen durch Supermarktmodernisierungen, die Entwicklung der Gastronomie und die touristische Nachfrage im Einzelhandel dazu bei. Epta SpA, Carrier Corporation, AHT Cooling Systems GmbH und weitere europäische Anbieter unterstützen regionale Produktions- und Installationsnetzwerke.
Markt für Kühlvitrinen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) erreichte 2025 einen Marktanteil von 20–24 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,0 % wachsen . Damit ist er die am schnellsten wachsende große Region. China führt die regionale Nachfrage an, gefolgt von Japan, Südkorea, Indien und Australien. Der Ausbau des organisierten Einzelhandels und Investitionen in die Kühlkette fördern den Einsatz entsprechender Ausrüstung.
China profitiert vom Ausbau der modernen Lebensmittel- und Gastronomieinfrastruktur, während Japan und Südkorea auf energieeffiziente Alternativen setzen. Indien entwickelt organisierte Einzelhandels- und Kühlkettenkapazitäten, und Australien sichert die Nachfrage durch etablierte Supermärkte und Convenience-Stores. Industriepolitik, Urbanisierung, Anforderungen an die Lebensmittelsicherheit und die zunehmende Verbreitung von Tiefkühlkost schaffen eine breite Installationsbasis.
Markt für Kühlvitrinen im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird durch den Ausbau von Supermärkten, Investitionen im Gastgewerbe, die Abhängigkeit von Lebensmittelimporten und die zunehmende Verbreitung temperaturgeführter Logistik gestützt. Saudi-Arabien und die Vereinigten Arabischen Emirate sind führende Märkte, während Südafrika eine wichtige Basis im südlichen Afrika darstellt. Das regionale Wachstum wird bis 2034 auf eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,8–6,7 % geschätzt und durch Investitionen in die Einzelhandelsinfrastruktur unterstützt.
Hohe Umgebungstemperaturen erhöhen den Kühlbedarf und erfordern daher eine bessere Isolierung, effiziente Kompressoren und ein zuverlässiges Temperaturmanagement. Saudi-Arabien profitiert von Projekten im Bereich Einzelhandel und Lebensmittelinfrastruktur, während die VAE die Nachfrage nach hochwertigen Lebensmitteln mit der des Gastgewerbes verbinden. Südafrika unterstützt den Ausbau bestehender Supermärkte, und der Rest der MEA-Region bietet langfristige Chancen durch die Verbesserung der modernen Einzelhandelsinfrastruktur und der Kühlketteninfrastruktur.
Segmentierungsanalyse
Produkt
Das Produktsegment wird in Tiefkühl- und Kühlregale unterteilt . Kaufentscheidungen werden durch die erforderlichen Temperaturbereiche, die Warenkategorie, den Energieverbrauch, die Ladengestaltung und die Anforderungen an die Präsentation (Tür- oder offene Präsentation) beeinflusst. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 5,7–6,3 % prognostiziert . Tiefkühlprodukte weisen weiterhin eine starke strukturelle Nachfrage auf, da Temperaturstabilität für die langfristige Haltbarkeit der Produkte unerlässlich ist.
- Tiefkühltruhen sind nach wie vor ein zentraler Bestandteil von Supermärkten, Convenience-Stores und Gastronomiebetrieben, da Tiefkühlgerichte, Fleisch, Meeresfrüchte, Eiscreme und verpackte Lebensmittel eine gleichbleibende Lagerung bei niedrigen Temperaturen und eine gut sichtbare Warenpräsentation erfordern.
- Gekühlt: In Kühlregalen werden Milchprodukte, frische Lebensmittel, Getränke, Fertiggerichte und Feinkostprodukte angeboten. Die Nachfrage wird durch kürzere Haltbarkeit, häufiges Nachfüllen, Sichtbarkeitsanforderungen und präzise Temperaturkontrolle bestimmt.
Typ
Das Segment „Typ“ umfasst steckbare Kühlvitrinen , teilsteckbare Kühlvitrinen und ferngesteuerte Kühlvitrinen . Es wird ein jährliches Wachstum von 5,9–6,5 % im Zeitraum 2026–2034 prognostiziert . Die Auswahl hängt von der Geschäftsgröße, der Installationsflexibilität, den Anforderungen an die Wärmeabfuhr, der Energiearchitektur, den Wartungspraktiken und den Anforderungen an die zentrale Kühlung ab.
- Plug-in-Kühlvitrinen: Plug-in-Einheiten integrieren Kühlkomponenten in einzelne Schränke und ermöglichen so eine schnelle Installation, flexible Positionierung und unkomplizierte Bereitstellung in Convenience-Stores, Fachgeschäften und Gastronomiebetrieben.
- Halb-Plug-in-Kühlvitrinen: Halb-Plug-in-Systeme vereinen Flexibilität auf Schrankebene mit einer umfassenderen Kühlintegration und sind daher dort nützlich, wo Einzelhändler eine modulare Installation anstreben und gleichzeitig Wärmeabfuhr und Betriebseffizienz gewährleisten wollen.
- Ferngesteuerte Kühltheke: Ferngesteuerte Systeme verbinden Kühlvitrinen mit zentralen Kühlanlagen und sind in größeren Supermärkten von strategischer Bedeutung, wo eine koordinierte Temperaturregelung, ein effizientes Energiemanagement, ein einfacher Wartungszugang und eine Systemintegration Priorität haben.
Anwendung
Das Anwendungssegment umfasst Getränke, Lebensmittel, Medizin und Sonstiges und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,8 % wachsen . Der Markt für Kühlvitrinen erweitert sich, da Einzelhändler die Anforderungen an Warenpräsentation, Konservierung, Energiemanagement und Produktzugriff in zunehmend standardisierten Ladenformaten vereinen.
- Getränke: Bei der Getränkevermarktung spielen transparente Türen, eine hohe Produktsichtbarkeit, ein schneller Zugriff und stabile Temperaturen eine entscheidende Rolle, insbesondere in Convenience-Stores, Tankstellen, Supermärkten, Restaurants und Markengetränkekanälen.
- Lebensmittel: Die Lebensmittelanwendungen stellen den Kern der installierten Basis dar und umfassen die Kategorien Frischwaren, Kühlwaren, Tiefkühlprodukte, Fertiggerichte, Milchprodukte, Fleisch, Meeresfrüchte, Backwaren und verpackte Produkte, die differenzierte Temperatur- und Warenpräsentationskonfigurationen erfordern.
- Medizin: In der Medizintechnik stehen Temperaturstabilität, Überwachung, Zugangskontrolle und zuverlässiger Betrieb an erster Stelle. Apotheken, Krankenhäuser, Kliniken und Gesundheitsdienstleister nutzen spezielle Kühlsysteme, bei denen Produktintegrität und die Einhaltung von Vorschriften entscheidend sind.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Getränke |
Hoch |
Getränkevermarktung |
Reifen |
|
Essen |
Hoch |
Tiefkühlkost |
Reifen |
|
Medizin |
Medium |
Pharma-Kühlung |
Skalierung |
|
Andere |
Niedrig |
Fachhandel |
Aufkommen |
Marktwachstumstreiber und Wirkungsanalyse für Kühlvitrinen
Anforderungen an die Energieeffizienz und Umstellung auf andere Kältemittel
Die Energiekosten für den Betrieb von Kühlgeräten gehören zu den größten Betriebskosten im Lebensmitteleinzelhandel. Daher ist die Energieeffizienz von Kühlmöbeln zu einem entscheidenden Faktor bei der Gerätebeschaffung geworden. Aufgrund von Vorschriften, die den Einsatz von Kältemitteln mit hohem Treibhauspotenzial verbieten, entwickeln Hersteller Kühlmöbel mit alternativen Kältemitteln wie Kohlenwasserstoffen und Kohlendioxid. Dies betrifft nicht nur die Kompressoren, sondern erfordert auch, dass andere Komponenten des Kühlmöbels, wie Isolierung, Lüftermotoren, Steuerungssysteme, Beleuchtung, Wärmetauscher und Türen, als System funktionieren. Einzelhändler bewerten Geräte beim Kauf nun anhand ihrer Lebenszykluskosten und nicht nur anhand der Anschaffungskosten. Dies begünstigt Lieferanten, die Energieeinsparungen quantifizieren, die Umstellung auf alternative Kältemittel unterstützen und eine entsprechende Serviceinfrastruktur bereitstellen können.
Ausweitung des organisierten Lebensmitteleinzelhandels und der Convenience-Formate
Die Expansion organisierter Einzelhandelsformen wie Lebensmittelgeschäfte, Convenience-Stores, Gastronomiebetriebe und Fachgeschäfte erfordert eine größere Vielfalt an Kühllösungen. Neue Einzelhandelsstandorte benötigen Geräte, die für unterschiedliche Produktpaletten geeignet sind, sich schnell installieren lassen und flexible Ladenlayouts ermöglichen. Steckbare Kühlschränke eignen sich besonders gut für Convenience-Stores, da sie je nach Bedarf an Getränken, Snacks, Tiefkühlkost oder Impulskäufen flexibel eingesetzt werden können, ohne dass eine große zentrale Kühlanlage erforderlich ist. Supermärkte benötigen tendenziell eine größere Auswahl an Kühl-, Tiefkühl-, externen und teilsteckbaren Kühlgeräten. Diese Anwendungsvielfalt macht es für Gerätehersteller ratsam, ein breites Produktsortiment anzubieten, anstatt sich auf ein einziges Schrankdesign zu beschränken.
Investitionen in die Kühlkette und strengere Anforderungen an die Lebensmittelqualität
Da immer mehr Geld in die Kühlketteninfrastruktur investiert wird, steigt der Bedarf an zuverlässiger Temperaturregelung im Einzelhandel. Lebensmittelverschwendung, Lebensmittelsicherheitsvorschriften, die Anforderungen der Pharmaindustrie und die Nachfrage der Verbraucher nach frischen Produkten verdeutlichen die wirtschaftlichen Auswirkungen von Temperaturkontrollproblemen. Fortschrittlichere Sensoren, Alarme, elektronische Steuerungen und sogar Fernüberwachungstechnologien werden zunehmend in die Kühlmöbel integriert. Diese Funktionen helfen Einzelhändlern, ungewöhnliche Temperaturen, Wartungsbedarf oder Leistungsveränderungen ihrer Kühlgeräte frühzeitig zu erkennen, bevor Verluste entstehen. Die wirtschaftliche Bedeutung all dessen wird besonders für Einzelhändler mit vielen installierten Kühlmöbeln deutlich.
Markttrends für Kühlvitrinen
Vernetzte Kühlschränke und vorausschauendes Kühlmanagement
Vernetzte Kühlschränke entwickeln sich von reiner Temperaturüberwachung hin zu vorausschauendem Funktionsmanagement. Sensoren überwachen Temperaturen, Kompressorverhalten, Türbetätigung, Energieverbrauch und Störungen. So können Betreiber Funktionsstörungen erkennen, bevor die Produkte beeinträchtigt werden. Die Anbindung an die Filialverwaltungssoftware generiert Wartungshinweise und ermöglicht die Überprüfung der Leistung. Maschinelle Lernalgorithmen unterscheiden schließlich zwischen normalen saisonalen Schwankungen und tatsächlichen Geräteproblemen. Daher integrieren Hersteller die Vernetzung in die Standardkonstruktion von Kühlschränken, anstatt sie als Zubehör anzubieten.
Modulare Architekturen mit natürlichem Kältemittel
Es wird erwartet, dass Hersteller von Kühlmöbeln verstärkt auf modulare Architekturen setzen werden, die auf umweltschonendere Kältemittel und vereinfachte Wartungsverfahren ausgelegt sind. Die Modularisierung reduziert die Anzahl der benötigten Einzelkomponenten innerhalb verschiedener Produktfamilien und unterstützt so die Fertigungseffizienz und die Ersatzteilversorgung. Natürliche Kältemittel wie R290 und CO₂ werden voraussichtlich weiterhin eine wichtige Rolle spielen, sofern gesetzliche Vorgaben, Betriebsbedingungen und die Gerätekonfiguration ihren Einsatz zulassen. Die technische Herausforderung besteht darin, Kältemittelmenge, Sicherheit, Wärmeleistung, Abmessungen der Kühlmöbel und Installationsanforderungen optimal aufeinander abzustimmen. Standardisierte Module ermöglichen es Herstellern, Kühlmöbel an unterschiedliche Ladenformate anzupassen, ohne komplette Systeme neu entwickeln zu müssen. Dieser Ansatz sollte auch Geräte-Upgrades vereinfachen, da sich Steuerungen, Sensoren, Beleuchtung und Kältekomponenten weiterentwickeln.
Marktchancen für Kühlvitrinen
Lokale Produktion für aufstrebende Einzelhandelsmärkte
Hersteller können in wachstumsstarken Märkten, in denen importierte Kühlgeräte mit Transportkosten, langen Lieferzeiten, Währungsrisiken und eingeschränktem Service konfrontiert sind, auf lokale Produktion und Montage setzen. Indien, Südostasien, China, Lateinamerika und ausgewählte Märkte im Nahen Osten bieten Chancen, regionale Produktions- oder Lieferantennetzwerke aufzubauen, die auf lokale Ladenformate abgestimmt sind. Die Lokalisierung kann zudem die Anpassung an Umgebungstemperaturen, elektrische Normen, Kältemittelpräferenzen und händlerspezifische Anforderungen an die Warenpräsentation unterstützen. Strategische Partnerschaften mit Kälteanlagenbauern und Händlern von Ladeneinrichtungen könnten die Installationskapazität beschleunigen, ohne dass Hersteller alle Servicefunktionen duplizieren müssen. Prognosen für den Markt für Kühlvitrinen zeigen, dass Anbieter, die standardisierte globale Technik mit lokal konfigurierten Produkten kombinieren können, ihre Wettbewerbsfähigkeit verbessern, das Lieferrisiko reduzieren und schneller auf die Expansion von Supermärkten, Convenience-Stores, Gastronomiebetrieben und Fachgeschäften reagieren können.
Lebenszyklus-Service- und Nachrüstplattformen
Ein bedeutendes Potenzial liegt in der Wartung der bestehenden Anlagen, anstatt sich ausschließlich auf den Verkauf neuer Kühlgeräte zu konzentrieren. Einzelhändler mit Tausenden von Geräten benötigen über deren gesamten Lebenszyklus hinweg Ersatzteile für Glas, Türen, Beleuchtung, Steuerungen, Motoren, Sensoren, elektronische Bauteile und Kühlaggregate. Lieferanten können Nachrüstprogramme entwickeln, die die Energieeffizienz verbessern, ohne dass ein kompletter Austausch der Kühlgeräte erforderlich ist – insbesondere, wenn die Gehäusestrukturen noch funktionsfähig sind. Digitale Diagnoseverfahren können ineffiziente Anlagen identifizieren und die Modernisierung anhand der Betriebskosten und des Ausfallrisikos priorisieren. Solche Programme generieren zudem wiederkehrende Einnahmen durch Wartungsverträge, Komponentenaustausch, Überwachung und Energieoptimierung. Unternehmen mit etablierten Außendienstnetzen können die Daten ihrer bestehenden Anlagen nutzen, um Modernisierungspotenziale zu erkennen und Kunden durch gestaffelte Modernisierungsprogramme zu unterstützen. Dies hilft Einzelhändlern, ihre Investitionsausgaben zu verteilen und gleichzeitig die Kühlleistung zu verbessern.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -