
Mercado de vitrinas refrigeradas: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de vitrinas refrigeradas y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto, estructura, soluciones, sectores verticales de la industria y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPTE100000298
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 16, 2026


Tamaño del mercado en 2025
13.710 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
23.170 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,00 %
Índice de crecimiento
Mercado potencial
167.000 millones de dólares estadounidenses
(2026-2034)
El mercado de vitrinas refrigeradas está en expansión gracias a la inversión de minoristas de alimentos, tiendas de conveniencia, operadores de servicios de alimentación y farmacias en sistemas de control de temperatura. Este mercado, valorado en 13.710 millones de dólares en 2025 , se prevé que alcance los 23.170 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (TCAC) del 6,00% entre 2026 y 2034. La innovación de productos combina cada vez más la eficiencia energética, la visibilidad de los productos, los refrigerantes naturales y la monitorización digital con la necesidad de un control de temperatura fiable.
La demanda en Norteamérica se ve impulsada por la modernización de los supermercados, la expansión de las tiendas de conveniencia, la sustitución de los equipos de refrigeración obsoletos y los requisitos más estrictos de eficiencia energética en el mercado de vitrinas refrigeradas . Se estima que el mercado regional crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,1 % durante el período 2026-2034, un crecimiento reforzado por las inversiones en refrigeración de bajo potencial de calentamiento global (PCG), vitrinas autónomas, sistemas de puertas de vidrio e infraestructura integrada para la venta minorista de alimentos.
Análisis y perspectivas del mercado de vitrinas refrigeradas
- América del Norte: América del Norte representó una participación del 29-33% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4-6,1% entre 2026 y 2034 , impulsada por la renovación de supermercados, la expansión del comercio minorista de conveniencia, las sustituciones por productos energéticamente eficientes y la demanda de sistemas de refrigeración natural.
- EE. UU.: Estados Unidos representó entre el 84 % y el 88 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 6,0 % entre 2026 y 2034 , impulsada por la modernización del comercio minorista de alimentos y los ciclos de renovación.
- Europa: Europa representó entre el 35 % y el 40 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,4 % entre 2026 y 2034 , beneficiándose Alemania, el Reino Unido, Francia, Italia y España de las mejoras en los supermercados y de los requisitos de transición a nuevos refrigerantes.
- Asia Pacífico: La región de Asia Pacífico capturó una participación del 20-24% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,0-8,0% entre 2026 y 2034 , liderada por China, Japón, India, Corea del Sur y Australia, a medida que se consolidan el comercio minorista de alimentos organizado y la infraestructura de la cadena de frío.
- Segmento más importante: Los productos congelados representaron una cuota de mercado del 55-60% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 5,8-6,4% entre 2026 y 2034 , lo que refleja la demanda constante de vitrinas congeladas en los formatos modernos de supermercados.
- Segmento de alto crecimiento: Las vitrinas refrigeradas enchufables representaron una cuota de mercado del 34-39% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 6,5-7,2% entre 2026 y 2034 , gracias a la instalación flexible y la conveniencia en el comercio minorista.
- Empresas clave analizadas en detalle: Carrier Corporation, AHT Cooling Systems GmbH, Metalfrio Solutions SA, Dover Corporation, Lennox International Inc., Frigoglass SAIC, Hoshizaki Corporation, Epta SpA, Hussmann Corporation, Illinois Tool Works Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de vitrinas refrigeradas está evolucionando desde la refrigeración mecánica convencional hacia vitrinas optimizadas energéticamente que utilizan refrigerantes naturales, componentes controlados electrónicamente, aislamiento mejorado, iluminación LED y monitorización conectada. Las tendencias de producción se centran en plataformas modulares que se pueden adaptar para almacenar tanto productos refrigerados como congelados. Los fabricantes también están integrando el diseño de las vitrinas con sus capacidades de refrigeración, especialmente en los casos en que la exposición frontal abierta, las puertas transparentes y la visibilidad de los productos a la venta son factores importantes en las decisiones de compra de los minoristas.
El crecimiento futuro estará cada vez más condicionado por nuevos modelos de venta minorista de comestibles, tiendas de conveniencia, cadenas de restaurantes y farmacias. La presión ambiental sobre el uso de HFC con alto potencial de calentamiento global (PCG) está impulsando a los productores a desarrollar productos basados en dióxido de carbono y refrigerantes naturales, así como a considerar los costos de consumo energético durante la vida útil del producto en lugar del precio de compra.
Alcance del informe de mercado de vitrinas refrigeradas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 13.710 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 23.170 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,00% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de vitrinas refrigeradas
La demanda de vitrinas refrigeradas está estrechamente ligada al espacio disponible en los puntos de venta de alimentos, la penetración de los alimentos envasados, el consumo de alimentos congelados y la sustitución de equipos ineficientes. Por consiguiente, el crecimiento del mercado de vitrinas refrigeradas depende de que los minoristas busquen una mayor visibilidad de sus productos sin comprometer la estabilidad de la temperatura. La cadena de valor abarca compresores, intercambiadores de calor, controladores, aislamiento, sistemas de acristalamiento, iluminación, refrigerantes, fabricación de vitrinas, integración de sistemas, instalación y servicio posventa.
Las condiciones de suministro se ven influenciadas por el costo del acero, el cobre, el aluminio, el vidrio, la electrónica y los componentes de los sistemas de refrigeración. Cada vez más, los fabricantes optan por localizar sus actividades de producción para minimizar el riesgo logístico y acelerar el proceso de instalación. Si bien los diseños plug-and-play facilitan la instalación en pequeños comercios, los sistemas centralizados siguen siendo necesarios para los grandes supermercados que requieren un sistema de refrigeración centralizado.
El análisis del mercado de vitrinas refrigeradas indica que la competencia se basa cada vez más en el rendimiento energético, la compatibilidad con refrigerantes naturales, la configuración de la vitrina, la capacidad de servicio y la personalización. Carrier Corporation y Hussmann Corporation ofrecen una buena gama de productos de refrigeración comercial, mientras que Dover Corporation integra la tecnología de refrigeración de Hillphoenix con sus productos para expositores. epta spa se centra en la integración con el sector minorista, mientras que AHT Cooling Systems GmbH destaca en sistemas de refrigeración enchufables.
El posicionamiento estratégico se ve afectado por adquisiciones, optimización de la producción e inversiones en nuevas tecnologías. Metalfrio Solutions SA y Frigoglass SAIC poseen valiosas capacidades en la producción de vitrinas para bebidas y alimentos, mientras que Hoshizaki Corporation ha ampliado su catálogo de vitrinas. Lennox International Inc. e Illinois Tool Works Inc., junto con otras empresas especializadas, ofrecen equipos de refrigeración y tecnología para el sector de la alimentación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
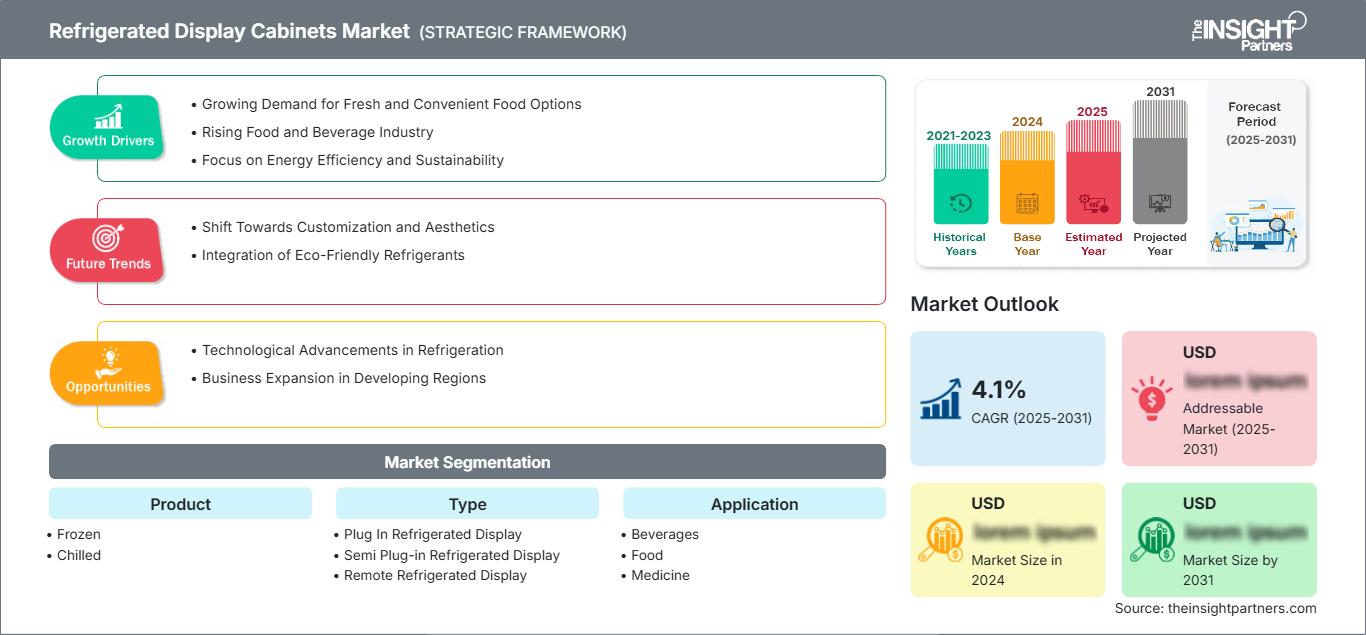
Mercado de vitrinas refrigeradas: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de vitrinas refrigeradas
América del Norte representó entre el 29 % y el 33 % de la cuota de mercado de vitrinas refrigeradas en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,1 % hasta 2034. Estados Unidos lidera la demanda regional debido a su extensa red de supermercados y tiendas de conveniencia, la mayor necesidad de reemplazo y la inversión en vitrinas refrigeradas. La contribución de Canadá se manifiesta en sus modernos supermercados e instalaciones de cadena de frío, mientras que la de México se debe a la creciente demanda del comercio minorista organizado.
Actualmente, los minoristas evalúan los gabinetes según su costo total de propiedad, consumo de energía, facilidad de mantenimiento y visibilidad del producto. Se están considerando refrigerantes naturales, motores con conmutación electrónica, iluminación LED, mejores sistemas de puertas y monitoreo remoto. Los fabricantes regionales también están desarrollando configuraciones listas para usar, adaptadas a pequeñas tiendas y comercios de alimentos especializados.
Mercado de vitrinas refrigeradas en EE. UU.
En 2025, Estados Unidos representó entre el 84 % y el 88 % de la demanda del mercado norteamericano de vitrinas refrigeradas, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 6,0 % hasta 2034. Este tamaño refleja la sólida infraestructura de supermercados, tiendas de conveniencia, clubes mayoristas, servicios de alimentación y tiendas especializadas. Carrier Corporation, Dover Corporation, Hussmann Corporation, Hoshizaki Corporation e Illinois Tool Works Inc. cuentan con experiencia en el sector de la refrigeración y los equipos para la industria alimentaria.
Las aplicaciones abarcan cada vez más alimentos congelados, bebidas, alimentos preparados, productos frescos y productos farmacéuticos. Los minoristas están modernizando sus vitrinas antiguas con equipos eficientes; las tiendas nuevas utilizan cada vez más diseños modulares y sistemas autónomos. Los problemas relacionados con el cambio de refrigerantes y el control de costos asociados a los servicios públicos justifican el uso de compresores eficientes, unidades aisladas, ventiladores de accionamiento electrónico y puertas de alta calidad.
Mercado europeo de vitrinas refrigeradas
Europa representó entre el 35 % y el 40 % del mercado en 2025 y se prevé que crezca a una tasa compuesta anual del 5,7 % al 6,4 % hasta 2034, lo que la convierte en el principal mercado regional en las tendencias del mercado de vitrinas refrigeradas . Alemania es un importante centro de demanda, seguida del Reino Unido, Francia, Italia y España. La normativa europea sobre refrigerantes y la modernización de los supermercados son factores estructurales clave que influyen en la inversión en reemplazos.
El Reino Unido y Alemania siguen siendo importantes porque las redes de supermercados consolidadas requieren una renovación continua de los equipos. Alemania se beneficia de una fuerte penetración de supermercados y de sus capacidades de ingeniería, mientras que el Reino Unido tiene importantes necesidades de refrigeración para tiendas de conveniencia y supermercados. Francia, Italia y España contribuyen a través de la renovación de supermercados, el desarrollo del sector de la restauración y la demanda minorista relacionada con el turismo. Epta SpA, Carrier Corporation, AHT Cooling Systems GmbH y otros proveedores europeos dan soporte a los ecosistemas regionales de producción e instalación.
Mercado de vitrinas refrigeradas en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 20 % y el 24 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7 % al 8 % hasta 2034 , lo que la convierte en la principal región de mayor crecimiento. China lidera la demanda regional, seguida de Japón, Corea del Sur, India y Australia. La expansión del comercio minorista organizado y la inversión en la cadena de frío impulsan el despliegue de equipos.
China se beneficia de la expansión de su moderna infraestructura de supermercados y servicios de alimentación, mientras que Japón y Corea del Sur priorizan las alternativas energéticamente eficientes. India está desarrollando una red de distribución organizada y una sólida capacidad de cadena de frío, y Australia mantiene la demanda gracias a sus supermercados y tiendas de conveniencia ya establecidos. La política industrial, la urbanización, los requisitos de seguridad alimentaria y el creciente consumo de alimentos congelados generan una amplia base de instalaciones.
Mercado de vitrinas refrigeradas para Oriente Medio y África
La demanda en Oriente Medio y África se ve impulsada por el desarrollo de supermercados, la inversión en el sector hotelero, la dependencia de las importaciones de alimentos y la expansión de la logística de productos con temperatura controlada. Arabia Saudita y los Emiratos Árabes Unidos representan mercados líderes, mientras que Sudáfrica constituye una importante base en el sur de África. Se estima que el crecimiento regional alcanzará una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,7 % hasta 2034 , gracias a la inversión en infraestructura minorista.
Las altas temperaturas ambientales aumentan las necesidades de refrigeración, lo que favorece un mejor aislamiento, compresores eficientes y una gestión fiable de la temperatura. Arabia Saudita se beneficia de proyectos de infraestructura minorista y alimentaria, mientras que los Emiratos Árabes Unidos combinan la demanda de hostelería y productos de alimentación de alta gama. Sudáfrica apoya la actividad de sustitución de supermercados, y el resto de Oriente Medio y África ofrece oportunidades a largo plazo a medida que mejora la penetración del comercio minorista moderno y la infraestructura de la cadena de frío.
Análisis de segmentación
Producto
El segmento de productos se diferencia entre vitrinas para congelados y refrigeradas , y las decisiones de compra están influenciadas por los rangos de temperatura requeridos, la categoría de la mercancía, el consumo de energía, la configuración de la tienda y los requisitos de puertas o vitrinas abiertas. Se estima que este segmento crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,3 % durante el período 2026-2034 . Las aplicaciones para congelados mantienen una fuerte demanda estructural, ya que la estabilidad de la temperatura es esencial para la conservación a largo plazo de los productos.
- Congelados: Las vitrinas de congelados siguen siendo fundamentales para los supermercados, las tiendas de conveniencia y los establecimientos de restauración, ya que las comidas congeladas, la carne, el marisco, los helados y los alimentos envasados requieren una conservación constante a baja temperatura y una comercialización muy visible.
- Refrigerados: Los gabinetes refrigerados sirven para productos lácteos, alimentos frescos, bebidas, comidas preparadas y productos de charcutería. La demanda está determinada por la corta vida útil de los productos, la reposición frecuente, los requisitos de visibilidad y el control preciso de la temperatura.
Tipo
El segmento de tipos incluye vitrinas refrigeradas enchufables , vitrinas refrigeradas semienchufables y vitrinas refrigeradas remotas . Se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,5 % durante el período 2026-2034 . La selección depende del tamaño de la tienda, la flexibilidad de instalación, las consideraciones de disipación de calor, la arquitectura energética, las prácticas de mantenimiento y los requisitos de refrigeración centralizada.
- Vitrinas refrigeradas enchufables: Las unidades enchufables integran componentes de refrigeración en vitrinas individuales, lo que permite una instalación rápida, un posicionamiento flexible y una implementación sencilla en tiendas de conveniencia, comercios especializados y establecimientos de servicios de alimentación.
- Vitrinas refrigeradas semi-enchufables: Los sistemas semi-enchufables combinan la flexibilidad a nivel de vitrina con una mayor integración de la refrigeración, lo que los hace útiles cuando los minoristas buscan una instalación modular al tiempo que gestionan la disipación del calor y la eficiencia operativa.
- Vitrinas refrigeradas remotas: Los sistemas remotos conectan las vitrinas a los equipos de refrigeración centralizados y siguen siendo estratégicamente importantes en los supermercados más grandes, donde el control coordinado de la temperatura, la gestión de la energía, el acceso para el mantenimiento y la integración del sistema son prioridades.
Solicitud
El segmento de aplicaciones abarca bebidas, alimentos, medicamentos y otros productos , y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,1 % al 6,8 % durante el período 2026-2034 . El mercado de vitrinas refrigeradas se está ampliando a medida que los minoristas combinan las necesidades de comercialización, conservación, gestión energética y acceso a los productos en formatos de tienda cada vez más estandarizados.
- Bebidas: La comercialización de bebidas depende en gran medida de puertas transparentes, alta visibilidad del producto, acceso rápido y temperaturas estables, especialmente en tiendas de conveniencia, gasolineras, supermercados, restaurantes y canales de bebidas de marca.
- Alimentación: Las aplicaciones alimentarias representan la base instalada principal, que abarca categorías de productos frescos, refrigerados, congelados, preparados, lácteos, carne, mariscos, panadería y envasados, que requieren configuraciones diferenciadas de temperatura y comercialización.
- Medicina: Las aplicaciones médicas priorizan la estabilidad de la temperatura, la monitorización, el control de acceso y un funcionamiento fiable. Farmacias, hospitales, clínicas y establecimientos sanitarios utilizan sistemas de refrigeración especializados donde la integridad del producto y el cumplimiento de las normativas son fundamentales.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Bebidas |
Alto |
Comercialización de bebidas |
Maduro |
|
Alimento |
Alto |
Alimentos congelados |
Maduro |
|
Medicamento |
Medio |
Refrigeración farmacéutica |
Escalada |
|
Otros |
Bajo |
Comercio minorista especializado |
Emergente |
Factores que impulsan el crecimiento del mercado de vitrinas refrigeradas y análisis de su impacto
Requisitos de eficiencia energética y transición de refrigerantes
El coste de la energía utilizada para el funcionamiento de los equipos es uno de los costes operativos más elevados en el sector de la alimentación, por lo que la eficiencia de las vitrinas refrigeradas se ha convertido en un factor crucial en la adquisición de equipos. Debido a las normativas que prohíben el uso de refrigerantes con alto potencial de calentamiento global, los fabricantes han comenzado a diseñar vitrinas con otros tipos de refrigerantes, como hidrocarburos y dióxido de carbono. Esto afecta no solo a los compresores, sino que también exige que otros componentes de la vitrina, como el aislamiento, los motores de los ventiladores, los sistemas de control, la iluminación, los intercambiadores de calor y las puertas, funcionen de forma integrada. En la compra de equipos, los minoristas ahora evalúan los equipos en función del coste del ciclo de vida y no solo del coste de adquisición. Esto favorecerá a los proveedores que puedan cuantificar el ahorro energético, apoyar la transición a refrigerantes alternativos y proporcionar infraestructura de servicio.
Expansión de los formatos de venta minorista de alimentos organizados y de conveniencia.
La expansión de las formas organizadas de venta minorista de comestibles, tiendas de conveniencia, servicios de alimentación y tiendas especializadas requiere una mayor cantidad de aplicaciones de comercialización refrigerada. Los nuevos establecimientos comerciales exigirán equipos capaces de manejar diversas combinaciones de productos, que se puedan instalar rápidamente y que ofrezcan diseños de planta flexibles. Los gabinetes enchufables funcionan particularmente bien en tiendas de conveniencia, donde los gabinetes individuales enchufables se pueden implementar de diversas maneras según las necesidades de bebidas, refrigerios, alimentos congelados o productos de compra impulsiva, sin necesidad de un equipo de refrigeración centralizado significativo. Las operaciones de supermercados tenderán a requerir una mayor variedad de equipos refrigerados, congelados, remotos y semienchufables. Esta diversidad de aplicaciones hace que sea deseable para los fabricantes de equipos contar con amplias líneas de productos en lugar de depender de un solo diseño de gabinete.
Inversión en la cadena de frío y requisitos más estrictos de calidad alimentaria.
Con el aumento de la inversión en infraestructura de cadena de frío, crece la necesidad de equipos de control de temperatura fiables en el sector minorista. El problema del desperdicio de alimentos, las normativas de seguridad alimentaria, las necesidades de la industria farmacéutica y la exigencia de los consumidores por la frescura de los productos hacen más evidentes las implicaciones comerciales de los problemas de control de temperatura. Sensores, alarmas, controles electrónicos e incluso tecnología de monitorización remota más avanzados se están incorporando al diseño de los armarios refrigerados. Estas características ayudarán a los minoristas a detectar temperaturas inusuales, necesidades de mantenimiento o cambios en el rendimiento de sus equipos de refrigeración antes de que se produzcan pérdidas. La importancia comercial de todo esto se hace especialmente patente para los minoristas con muchas tiendas que cuentan con una gran cantidad de refrigeradores instalados.
Tendencias futuras del mercado de vitrinas refrigeradas
Armarios conectados y gestión predictiva de la refrigeración
Los refrigeradores conectados evolucionarán, pasando del simple seguimiento de la temperatura a la gestión predictiva de su funcionamiento. Los sensores podrán monitorizar la temperatura, el comportamiento de los compresores, el funcionamiento de las puertas, el consumo energético y las averías, permitiendo así a los operadores detectar cualquier anomalía en el funcionamiento de sus refrigeradores antes de que afecte a los productos que contienen. La conexión con el software de gestión de la tienda permitirá a los sistemas generar alertas para el mantenimiento y comparar su rendimiento. En última instancia, los algoritmos de aprendizaje automático podrán detectar la diferencia entre los cambios estacionales normales y los problemas reales del equipo. Por lo tanto, los proveedores incorporarán la conectividad en los diseños estándar de los refrigeradores en lugar de considerarla un accesorio.
Arquitecturas modulares con refrigeración natural
Se prevé que los fabricantes de gabinetes aumenten el uso de arquitecturas modulares diseñadas para refrigerantes de bajo impacto y procedimientos de servicio simplificados. La modularización puede reducir la cantidad de componentes únicos necesarios en las distintas familias de productos, lo que favorece la eficiencia de la fabricación y la racionalización de las piezas de repuesto. Es probable que los refrigerantes naturales, como el R290 y el CO₂, sigan siendo importantes donde las normativas, las condiciones de funcionamiento y la configuración del equipo lo permitan. El reto de ingeniería consistirá en equilibrar la carga de refrigerante, la seguridad, el rendimiento térmico, las dimensiones del gabinete y los requisitos de instalación. Los módulos estandarizados permiten a los fabricantes adaptar los gabinetes a diferentes formatos de tienda sin necesidad de rediseñar sistemas completos. Este enfoque también debería facilitar las actualizaciones de los equipos a medida que evolucionen los controles, los sensores, la iluminación y los componentes de refrigeración.
Oportunidades de mercado para vitrinas refrigeradas
Producción localizada para mercados minoristas emergentes.
Los fabricantes pueden optar por la producción y el ensamblaje local en mercados de alto crecimiento donde los equipos de refrigeración importados enfrentan costos de transporte, largos plazos de entrega, exposición cambiaria y limitaciones de servicio. India, el sudeste asiático, China, América Latina y algunos mercados de Oriente Medio ofrecen oportunidades para establecer redes regionales de fabricación o suministro alineadas con los formatos de tiendas locales. La localización también puede facilitar la adaptación a las temperaturas ambiente, los estándares eléctricos, las preferencias de refrigerantes y los requisitos de comercialización específicos de cada minorista. Las alianzas estratégicas con contratistas de refrigeración y distribuidores de equipos para minoristas podrían acelerar la capacidad de instalación sin que los fabricantes tengan que duplicar todas las funciones de servicio. Las previsiones del mercado de vitrinas refrigeradas indican que los proveedores capaces de combinar la ingeniería global estandarizada con productos configurados localmente pueden mejorar la competitividad, reducir el riesgo de entrega y responder con mayor rapidez a la expansión de supermercados, tiendas de conveniencia, servicios de alimentación y tiendas especializadas.
Plataformas de servicio y modernización del ciclo de vida
Existe una importante oportunidad en brindar servicio a la base instalada en lugar de centrarse exclusivamente en la venta de gabinetes nuevos. Los minoristas que operan miles de unidades requieren reemplazo de vidrio, puertas, iluminación, controles, motores, sensores, componentes electrónicos y conjuntos de refrigeración a lo largo del ciclo de vida de los equipos. Los proveedores pueden crear programas de modernización que mejoran el rendimiento energético sin necesidad de reemplazar completamente los gabinetes, especialmente cuando las estructuras de los gabinetes aún son funcionales. El diagnóstico digital puede identificar activos ineficientes y priorizar la renovación según el costo operativo y el riesgo de fallas. Dichos programas también generan ingresos recurrentes a través de contratos de mantenimiento, reemplazo de componentes, monitoreo y optimización energética. Las empresas con redes de servicio técnico establecidas pueden usar los datos de la base instalada para identificar oportunidades de actualización y brindar soporte a los clientes a través de programas de modernización por fases, lo que ayuda a los minoristas a distribuir la inversión de capital y, al mismo tiempo, mejorar el rendimiento de la refrigeración.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -