
Marché des vitrines réfrigérées : taille et croissance 2034
Taille et prévisions du marché des vitrines réfrigérées (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : par type de produit, structure, solutions, secteurs d’activité et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPTE100000298
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 16, 2026


Taille du marché en 2025
13,71 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
23,17 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,00 %
taux de croissance
Marché adressable
167 milliards de dollars américains
(2026-2034)
Le marché des vitrines réfrigérées est en pleine expansion, porté par les investissements des commerces alimentaires, des supérettes, des professionnels de la restauration et des pharmacies dans le maintien de la température. Ce marché, évalué à 13,71 milliards de dollars américains en 2025 , devrait atteindre 23,17 milliards de dollars américains d'ici 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 6 % sur la période 2026-2034 . L'innovation produit associe de plus en plus efficacité énergétique, visibilité des produits, fluides frigorigènes naturels et surveillance numérique, tout en garantissant une régulation fiable de la température.
La demande nord-américaine est soutenue par la modernisation des supermarchés, l'expansion des commerces de proximité, le remplacement des équipements frigorifiques vieillissants et des exigences accrues en matière d'efficacité énergétique . Le marché régional devrait croître à un TCAC de 5,4 % à 6,1 % entre 2026 et 2034, une croissance renforcée par les investissements dans la réfrigération à faible PRG, les vitrines autonomes, les systèmes à portes vitrées et les infrastructures intégrées pour la vente au détail de produits alimentaires.
Analyse et perspectives du marché des vitrines réfrigérées
- Amérique du Nord : L'Amérique du Nord représentait une part de 29 à 33 % en 2025 et devrait croître à un TCAC de 5,4 à 6,1 % entre 2026 et 2034 , soutenue par la rénovation des supermarchés, l'expansion du commerce de détail de proximité, les remplacements écoénergétiques et la demande de systèmes à réfrigérant naturel.
- États-Unis : Les États-Unis représentaient 84 à 88 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 5,3 à 6,0 % entre 2026 et 2034 , tirée par la modernisation et le renouvellement du commerce de détail alimentaire.
- Europe : L'Europe détenait une part de marché de 35 à 40 % en 2025 et devrait connaître une croissance annuelle composée de 5,7 à 6,4 % entre 2026 et 2034 , l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne bénéficiant de la modernisation des supermarchés et des exigences de transition en matière de réfrigérants.
- Asie-Pacifique : La région Asie-Pacifique a capté une part de marché de 20 à 24 % en 2025 et devrait connaître une croissance annuelle composée de 7,0 à 8,0 % entre 2026 et 2034 , tirée par la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie, à mesure que la distribution alimentaire organisée et les infrastructures de la chaîne du froid se développent.
- Segment le plus important : Les produits surgelés représentaient une part de marché de 55 à 60 % en 2025 , avec un TCAC de 5,8 à 6,4 % de 2026 à 2034 , reflétant des besoins soutenus en congélateurs dans les formats d’épicerie modernes.
- Segment à forte croissance : Les présentoirs réfrigérés à brancher représentaient une part de marché de 34 à 39 % en 2025 , avec un TCAC de 6,5 à 7,2 % de 2026 à 2034 , soutenu par une installation flexible et une vente au détail pratique.
- Principales entreprises analysées en détail : Carrier Corporation, AHT Cooling Systems GmbH, Metalfrio Solutions SA, Dover Corporation, Lennox International Inc., Frigoglass SAIC, Hoshizaki Corporation, Epta SpA, Hussmann Corporation, Illinois Tool Works Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des vitrines réfrigérées évolue, passant de la réfrigération mécanique classique à des vitrines à consommation énergétique optimisée utilisant des fluides frigorigènes naturels, des composants à commande électronique, une isolation renforcée, un éclairage LED et une surveillance connectée. Les tendances de production privilégient les plateformes modulaires adaptables au stockage de produits frais et congelés. Les fabricants intègrent également l'esthétique des vitrines à leurs performances de refroidissement, notamment lorsque la présentation ouverte, les portes transparentes et la visibilité des produits exposés sont des critères d'achat importants pour les détaillants.
La croissance future sera de plus en plus dictée par les nouveaux modèles de distribution alimentaire, les commerces de proximité, les chaînes de restaurants et les pharmacies. La pression environnementale sur l'utilisation des HFC à fort potentiel de réchauffement global incite les producteurs à développer des produits à base de dioxyde de carbone et de fluides frigorigènes naturels, et à prendre en compte le coût énergétique global sur l'ensemble du cycle de vie plutôt que le prix d'achat.
Portée du rapport sur le marché des vitrines réfrigérées
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 13,71 milliards de dollars américains |
| Taille du marché d'ici 2034 | 23,17 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,00% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des vitrines réfrigérées
La demande en vitrines réfrigérées est étroitement liée à la surface de vente des produits alimentaires, à la part des aliments emballés, à la consommation de produits surgelés et au remplacement des équipements inefficaces. Par conséquent, la croissance du marché des vitrines réfrigérées dépend de la volonté des détaillants d'améliorer la visibilité des produits sans compromettre la stabilité de la température. La chaîne de valeur comprend les compresseurs, les échangeurs de chaleur, les régulateurs, l'isolation, les systèmes de vitrage, l'éclairage, les fluides frigorigènes, la fabrication des vitrines, l'intégration des systèmes, l'installation et le service après-vente.
Les conditions d'approvisionnement sont influencées par le coût de l'acier, du cuivre, de l'aluminium, du verre, des composants électroniques et des systèmes de réfrigération. De plus en plus, les fabricants privilégient la localisation de leur production afin de minimiser les risques logistiques et d'accélérer l'installation. Si les systèmes prêts à l'emploi facilitent l'installation dans les petits commerces, les systèmes centralisés restent indispensables aux grandes surfaces qui nécessitent une conception centralisée de leur système de réfrigération.
L'analyse du marché des vitrines réfrigérées révèle que la concurrence repose de plus en plus sur la performance énergétique, la compatibilité avec les fluides frigorigènes naturels, la configuration des vitrines, la capacité de service et la personnalisation. Carrier Corporation et Hussmann Corporation proposent des gammes performantes de solutions de réfrigération commerciale, tandis que Dover Corporation intègre la technologie frigorifique Hillphoenix à ses produits de présentation. epta spa privilégie l'intégration en point de vente, tandis qu'AHT Cooling Systems GmbH excelle dans le domaine des systèmes de réfrigération autonomes.
Le positionnement stratégique est influencé par les acquisitions, l'optimisation de la production et les investissements dans les nouvelles technologies. Metalfrio Solutions SA et Frigoglass SAIC possèdent un savoir-faire précieux dans la production de présentoirs pour boissons et aliments, tandis que Hoshizaki Corporation a élargi sa gamme de vitrines réfrigérées. Lennox International Inc. et Illinois Tool Works Inc., ainsi que d'autres entreprises spécialisées, proposent des équipements frigorifiques et des technologies pour la restauration.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des vitrines réfrigérées : Perspectives stratégiques
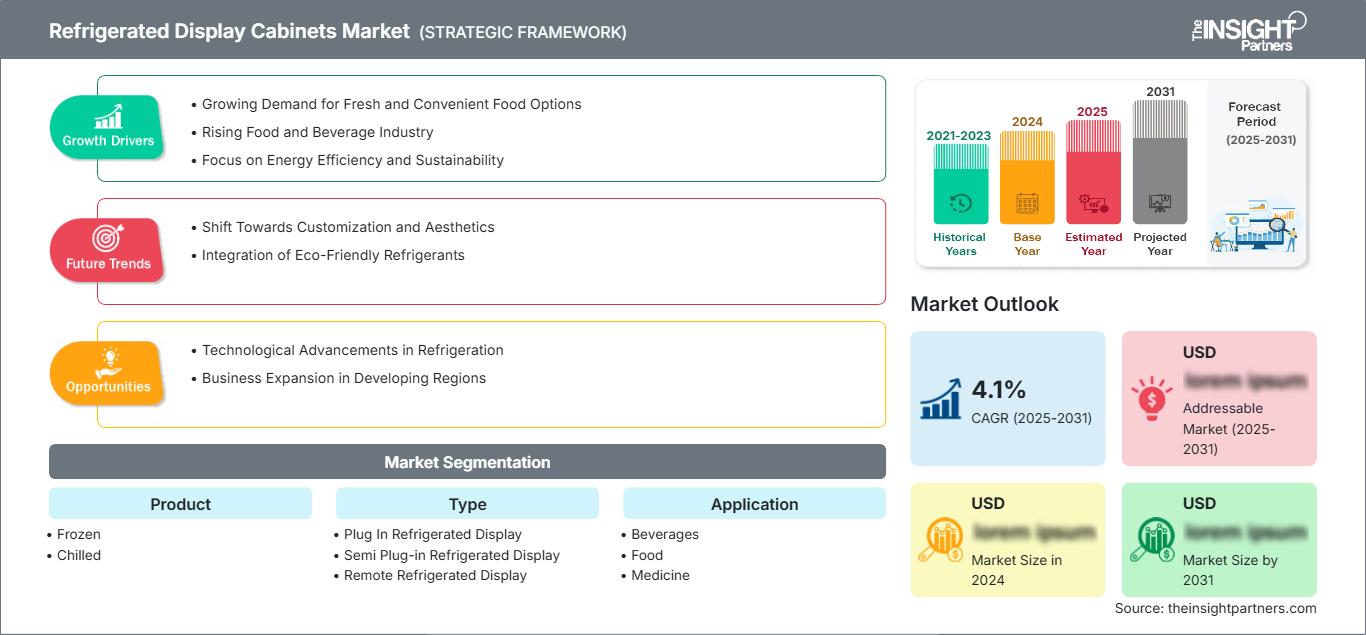
Perspectives régionales
Marché des vitrines réfrigérées en Amérique du Nord
L'Amérique du Nord représentait entre 29 et 33 % du marché des vitrines réfrigérées en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 5,4 à 6,1 % jusqu'en 2034. Les États-Unis dominent la demande régionale grâce à leurs vastes réseaux de supermarchés et de magasins de proximité, à leurs besoins de remplacement importants et à leurs investissements dans les vitrines réfrigérées. Le Canada contribue à ce marché par le biais de ses supermarchés modernes et de ses installations de chaîne du froid, tandis que le Mexique tire sa croissance de la demande du commerce de détail organisé.
Aujourd'hui, les détaillants évaluent les vitrines réfrigérées en fonction de leur coût total de possession, de leur consommation d'énergie, de leur facilité d'entretien et de la visibilité des produits. Les fluides frigorigènes naturels, les moteurs à commutation électronique, l'éclairage LED, les systèmes de portes améliorés et la surveillance à distance sont désormais pris en compte. Les fabricants régionaux proposent également des solutions prêtes à l'emploi pour répondre aux besoins des petits commerces et des magasins d'alimentation spécialisés.
Marché américain des vitrines réfrigérées
Les États-Unis représentaient 84 à 88 % de la demande du marché nord-américain des vitrines réfrigérées en 2025 et devraient connaître une croissance annuelle composée de 5,3 à 6 % jusqu'en 2034. Cette importance témoigne de l'existence d'infrastructures bien développées, notamment des supermarchés, des commerces de proximité, des entrepôts-magasins, des services de restauration et des commerces spécialisés. Les entreprises Carrier Corporation, Dover Corporation, Hussmann Corporation, Hoshizaki Corporation et Illinois Tool Works Inc. possèdent des compétences reconnues dans les secteurs de la réfrigération et des équipements alimentaires.
Les applications concernent de plus en plus les produits surgelés, les boissons, les plats préparés, les fruits et légumes frais et les produits pharmaceutiques. Les détaillants modernisent leurs anciennes armoires réfrigérées avec des équipements performants ; les nouveaux magasins privilégient de plus en plus les conceptions modulaires et les systèmes autonomes. Les problématiques liées au changement de fluides frigorigènes et à la maîtrise des coûts énergétiques justifient pleinement l’utilisation de compresseurs efficaces, d’unités isolées, de ventilateurs à commande électronique et de portes de haute qualité.
Marché européen des vitrines réfrigérées
L'Europe détenait une part de marché de 35 à 40 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,7 à 6,4 % jusqu'en 2034, ce qui en fait le principal marché régional des vitrines réfrigérées . L'Allemagne est un important centre de demande, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. La réglementation européenne sur les fluides frigorigènes et la modernisation des supermarchés constituent des facteurs structurels majeurs influençant les investissements de remplacement.
Le Royaume-Uni et l'Allemagne demeurent des marchés importants car les réseaux de distribution alimentaire établis nécessitent un renouvellement constant des équipements. L'Allemagne bénéficie d'une forte présence de supermarchés et de solides compétences en ingénierie, tandis que le Royaume-Uni présente d'importants besoins en matière de réfrigération pour les commerces de proximité et l'alimentation. La France, l'Italie et l'Espagne contribuent à ce marché par la rénovation des supermarchés, le développement de la restauration et la demande liée au tourisme. Epta SpA, Carrier Corporation, AHT Cooling Systems GmbH et d'autres fournisseurs européens soutiennent les écosystèmes régionaux de production et d'installation.
Marché des vitrines réfrigérées en Asie-Pacifique
La région Asie-Pacifique représentait 20 à 24 % du marché en 2025 et devrait connaître une croissance annuelle composée de 7 à 8 % jusqu'en 2034 , ce qui en fait la région majeure affichant la croissance la plus rapide. La Chine est le principal moteur de la demande régionale, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Le développement de la grande distribution et les investissements dans la chaîne du froid favorisent le déploiement des équipements.
La Chine bénéficie du développement d'infrastructures modernes pour la grande distribution et la restauration, tandis que le Japon et la Corée du Sud privilégient les solutions écoénergétiques. L'Inde développe la distribution organisée et la chaîne du froid, et l'Australie maintient la demande grâce à ses supermarchés et commerces de proximité bien établis. La politique industrielle, l'urbanisation, les exigences en matière de sécurité alimentaire et la part croissante des produits surgelés créent une large base d'installations.
Marché des vitrines réfrigérées au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique est soutenue par le développement des supermarchés, les investissements dans l'hôtellerie-restauration, la dépendance aux importations alimentaires et l'expansion de la logistique à température contrôlée. L'Arabie saoudite et les Émirats arabes unis constituent les principaux marchés, tandis que l'Afrique du Sud représente une base importante en Afrique australe. La croissance régionale est estimée à un TCAC de 5,8 % à 6,7 % jusqu'en 2034 , soutenue par les investissements dans les infrastructures de distribution.
Les températures ambiantes élevées augmentent les besoins en réfrigération, ce qui favorise une meilleure isolation, des compresseurs plus performants et une gestion fiable de la température. L'Arabie saoudite bénéficie de projets d'infrastructures dans les secteurs de la distribution et de l'agroalimentaire, tandis que les Émirats arabes unis combinent l'hôtellerie et la demande en produits alimentaires haut de gamme. L'Afrique du Sud soutient le remplacement des supermarchés traditionnels, et le reste de la région Moyen-Orient et Afrique offre des perspectives à plus long terme grâce à l'amélioration de la pénétration du commerce de détail moderne et des infrastructures de la chaîne du froid.
Analyse de segmentation
Produit
Le segment des produits se distingue entre les armoires réfrigérées et les armoires surgelées . Les décisions d'achat sont influencées par les plages de température requises, la catégorie de marchandises, la consommation d'énergie, la configuration du magasin et le type d'ouverture (porte ou vitrine ouverte). Ce segment devrait connaître une croissance annuelle composée (TCAC) de 5,7 % à 6,3 % entre 2026 et 2034. Les applications surgelées conservent une forte demande structurelle, la stabilité de la température étant essentielle à la conservation des produits sur le long terme.
- Surgelés : Les vitrines réfrigérées restent essentielles pour les supermarchés, les dépanneurs et les établissements de restauration, car les plats cuisinés surgelés, la viande, les fruits de mer, les crèmes glacées et les aliments emballés nécessitent une conservation constante à basse température et une présentation très visible.
- Vitrines réfrigérées : Les vitrines réfrigérées servent à conserver les produits laitiers, les aliments frais, les boissons, les plats préparés et les produits de charcuterie. La demande est dictée par des durées de conservation plus courtes, un réapprovisionnement fréquent, des exigences de visibilité et une gestion précise de la température.
Taper
Le segment « Type » comprend les vitrines réfrigérées enfichables , semi-enfichables et déportables . Il devrait enregistrer un TCAC de 5,9 % à 6,5 % entre 2026 et 2034. Le choix dépend de la taille du magasin, de la flexibilité d’installation, des exigences en matière d’évacuation de la chaleur, de l’architecture énergétique, des pratiques de maintenance et des besoins en réfrigération centralisée.
- Vitrine réfrigérée enfichable : les unités enfichables intègrent des composants de réfrigération dans des armoires individuelles, permettant une installation rapide, un positionnement flexible et un déploiement simple dans les dépanneurs, les détaillants spécialisés et les établissements de restauration.
- Vitrine réfrigérée semi-enfichable : Les systèmes semi-enfichables allient la flexibilité au niveau de l’armoire à une intégration frigorifique plus large, ce qui les rend utiles lorsque les détaillants recherchent une installation modulaire tout en gérant le rejet de chaleur et l’efficacité opérationnelle.
- Vitrines réfrigérées à distance : Les systèmes à distance relient les vitrines à un équipement de réfrigération centralisé et restent stratégiquement importants dans les grands supermarchés où le contrôle coordonné de la température, la gestion de l’énergie, l’accès pour la maintenance et l’intégration du système sont des priorités.
Application
Le segment des applications, qui couvre les boissons, l'alimentation, les médicaments et autres produits , devrait connaître une croissance annuelle composée de 6,1 % à 6,8 % entre 2026 et 2034. Le marché des vitrines réfrigérées s'étend à mesure que les détaillants intègrent les exigences en matière de marchandisage, de conservation, de gestion de l'énergie et d'accessibilité des produits dans des formats de magasins de plus en plus standardisés.
- Boissons : La commercialisation des boissons repose en grande partie sur des portes transparentes, une visibilité élevée des produits, un accès rapide et des températures stables, notamment dans les dépanneurs, les stations-service, les supermarchés, les restaurants et les circuits de distribution de boissons de marque.
- Alimentation : Les applications alimentaires représentent le cœur de la base installée, couvrant les catégories de produits frais, réfrigérés, surgelés, préparés, laitiers, viandes, fruits de mer, produits de boulangerie et produits emballés nécessitant des configurations de température et de commercialisation différenciées.
- Médicaments : Les applications médicales privilégient la stabilité de la température, la surveillance, le contrôle d’accès et un fonctionnement fiable. Les pharmacies, les hôpitaux, les cliniques et les points de vente de produits de santé utilisent des systèmes de réfrigération spécialisés lorsque l’intégrité et la conformité des produits sont essentielles.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Boissons |
Haut |
Commercialisation des boissons |
Mature |
|
Nourriture |
Haut |
Aliments surgelés |
Mature |
|
Médecine |
Moyen |
Refroidissement pharmaceutique |
Mise à l'échelle |
|
Autres |
Faible |
Commerce de détail spécialisé |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des vitrines réfrigérées
Exigences en matière d'efficacité énergétique et transition des fluides frigorigènes
Le coût de l'énergie nécessaire à la mise en marche des vitrines réfrigérées représente l'un des postes de dépenses les plus importants dans le secteur de la distribution alimentaire. C'est pourquoi l'efficacité énergétique de ces vitrines est devenue un critère essentiel lors de l'achat d'équipements. Face à la réglementation interdisant l'utilisation de fluides frigorigènes à fort potentiel de réchauffement climatique, les fabricants conçoivent désormais des vitrines utilisant d'autres types de fluides, comme les hydrocarbures et le dioxyde de carbone. Cela a une incidence non seulement sur les compresseurs, mais aussi sur d'autres éléments de la vitrine, tels que l'isolation, les moteurs des ventilateurs, les systèmes de contrôle, l'éclairage, les échangeurs de chaleur et les portes, qui doivent fonctionner comme un système intégré. Lors de l'achat d'équipements, les distributeurs évaluent désormais les équipements en fonction de leur coût global de possession et non plus seulement de leur coût d'acquisition. Cette approche privilégiera les fournisseurs capables de quantifier les économies d'énergie, d'accompagner la transition vers des fluides frigorigènes alternatifs et de fournir une infrastructure de service après-vente.
Expansion des formats de vente au détail de produits alimentaires organisés et des commerces de proximité
L'expansion des formes organisées de la grande distribution, du commerce de proximité, de la restauration et du commerce spécialisé exige un plus grand nombre d'applications de réfrigération. Les nouveaux points de vente nécessiteront des équipements capables de gérer une grande variété de produits, mais faciles à installer et offrant une grande flexibilité d'agencement. Les armoires modulables sont particulièrement adaptées aux commerces de proximité, où elles peuvent être déployées de différentes manières selon les besoins en boissons, snacks, surgelés ou achats impulsifs, sans nécessiter d'importants équipements frigorifiques centraux. Les supermarchés auront tendance à exiger une plus grande variété d'équipements réfrigérés, congelés, déportés et semi-modulables. Cette diversité d'applications incite les fabricants d'équipements à proposer des gammes de produits étendues plutôt que de se limiter à un seul modèle d'armoire.
Investissements dans la chaîne du froid et exigences plus strictes en matière de qualité des aliments
Avec l'augmentation des investissements dans les infrastructures de la chaîne du froid, le besoin en équipements de contrôle de température fiables se fait de plus en plus sentir dans le secteur de la vente au détail. Le gaspillage alimentaire, les réglementations en matière de sécurité alimentaire, les exigences de l'industrie pharmaceutique et la demande des consommateurs pour des produits frais rendent les enjeux commerciaux liés au contrôle de la température plus évidents. Des capteurs, alarmes, commandes électroniques et même technologies de surveillance à distance plus performants sont désormais intégrés à la conception des armoires réfrigérées. Ces fonctionnalités permettront aux détaillants de détecter toute anomalie de température, tout besoin de maintenance ou toute variation de performance de leurs équipements frigorifiques avant que des pertes ne soient subies. L'importance de ces enjeux commerciaux est particulièrement manifeste pour les détaillants disposant de nombreux points de vente avec un parc important de réfrigérateurs.
Tendances futures du marché des vitrines réfrigérées
Armoires connectées et gestion prédictive de la réfrigération
Les réfrigérateurs connectés évolueront, passant d'un simple suivi de la température à une gestion prédictive de leur fonctionnement. Les capteurs pourront surveiller les températures, le comportement des compresseurs, l'ouverture des portes, la consommation d'énergie et les pannes, permettant ainsi aux opérateurs de détecter toute anomalie de fonctionnement avant qu'un problème n'affecte les produits. La connexion à un logiciel de gestion de magasin permettra aux systèmes de générer des alertes de maintenance et d'évaluer les performances. À terme, des algorithmes d'apprentissage automatique pourront distinguer les variations saisonnières normales des véritables dysfonctionnements. Par conséquent, les fournisseurs intégreront la connectivité dès la conception des armoires, au lieu de la considérer comme un accessoire.
Architectures modulaires à réfrigérant naturel
Les fabricants d'armoires frigorifiques devraient privilégier les architectures modulaires conçues autour de fluides frigorigènes à faible impact environnemental et de procédures de maintenance simplifiées. La modularisation permet de réduire le nombre de composants spécifiques à chaque gamme de produits, optimisant ainsi la production et rationalisant le stock de pièces détachées. Les fluides frigorigènes naturels tels que le R290 et le CO₂ resteront probablement importants là où les exigences réglementaires, les conditions d'exploitation et la configuration des équipements le permettent. Le défi technique consistera à trouver un équilibre entre la charge de fluide frigorigène, la sécurité, les performances thermiques, les dimensions de l'armoire et les exigences d'installation. Les modules standardisés permettent aux fabricants d'adapter les armoires à différents formats de magasins sans avoir à repenser l'ensemble des systèmes. Cette approche devrait également faciliter les mises à niveau des équipements à mesure que les commandes, les capteurs, l'éclairage et les composants frigorifiques évoluent.
Opportunités du marché des vitrines réfrigérées
Production localisée pour les marchés de détail émergents
Les fabricants peuvent privilégier la production et l'assemblage locaux sur les marchés à forte croissance où les équipements frigorifiques importés sont confrontés à des coûts de transport élevés, des délais de livraison importants, une forte volatilité des devises et des contraintes de service. L'Inde, l'Asie du Sud-Est, la Chine, l'Amérique latine et certains marchés du Moyen-Orient offrent des opportunités pour établir des réseaux régionaux de production ou de fournisseurs adaptés aux formats de magasins locaux. La localisation facilite également l'adaptation aux températures ambiantes, aux normes électriques, aux fluides frigorigènes et aux exigences de merchandising spécifiques aux détaillants. Des partenariats stratégiques avec des installateurs frigorifiques et des distributeurs d'équipements pour la vente au détail pourraient accélérer la capacité d'installation sans obliger les fabricants à dupliquer toutes les fonctions de service. Les prévisions du marché des vitrines réfrigérées indiquent que les fournisseurs capables d'associer une ingénierie mondiale standardisée à des produits configurés localement peuvent améliorer leur compétitivité tout en réduisant les risques liés à la livraison et en répondant plus rapidement à l'expansion des supermarchés, des commerces de proximité, de la restauration et du commerce spécialisé.
plateformes de service de cycle de vie et de modernisation
Il existe une opportunité importante à saisir en matière de maintenance du parc installé, plutôt que de se concentrer exclusivement sur la vente de nouvelles armoires frigorifiques. Les détaillants exploitant des milliers de points de vente ont besoin de remplacer régulièrement les vitres, les portes, l'éclairage, les commandes, les moteurs, les capteurs, les composants électroniques et les groupes frigorifiques tout au long du cycle de vie de leurs équipements. Les fournisseurs peuvent concevoir des programmes de rénovation qui améliorent la performance énergétique sans nécessiter le remplacement complet des armoires, notamment lorsque leur structure reste fonctionnelle. Le diagnostic numérique permet d'identifier les équipements inefficaces et de prioriser les remises à neuf en fonction des coûts d'exploitation et des risques de panne. Ces programmes génèrent également des revenus récurrents grâce aux contrats de maintenance, au remplacement des composants, à la surveillance et à l'optimisation énergétique. Les entreprises disposant de réseaux de service après-vente établis peuvent exploiter les données du parc installé pour identifier les opportunités de mise à niveau et accompagner leurs clients dans le cadre de programmes de modernisation progressive, aidant ainsi les détaillants à étaler leurs dépenses d'investissement tout en améliorant la performance des systèmes de réfrigération.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -