
Mercato del vitrinas refrigeradas: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei banchi frigoriferi per esposizione (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia di prodotto, struttura, soluzioni, settori verticali e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPTE100000298
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 16, 2026


Dimensioni del mercato nel 2025
13,71 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
23,17 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,00 %
Tasso di crescita
Mercato di riferimento
167,00 miliardi di dollari USA
(2026-2034)
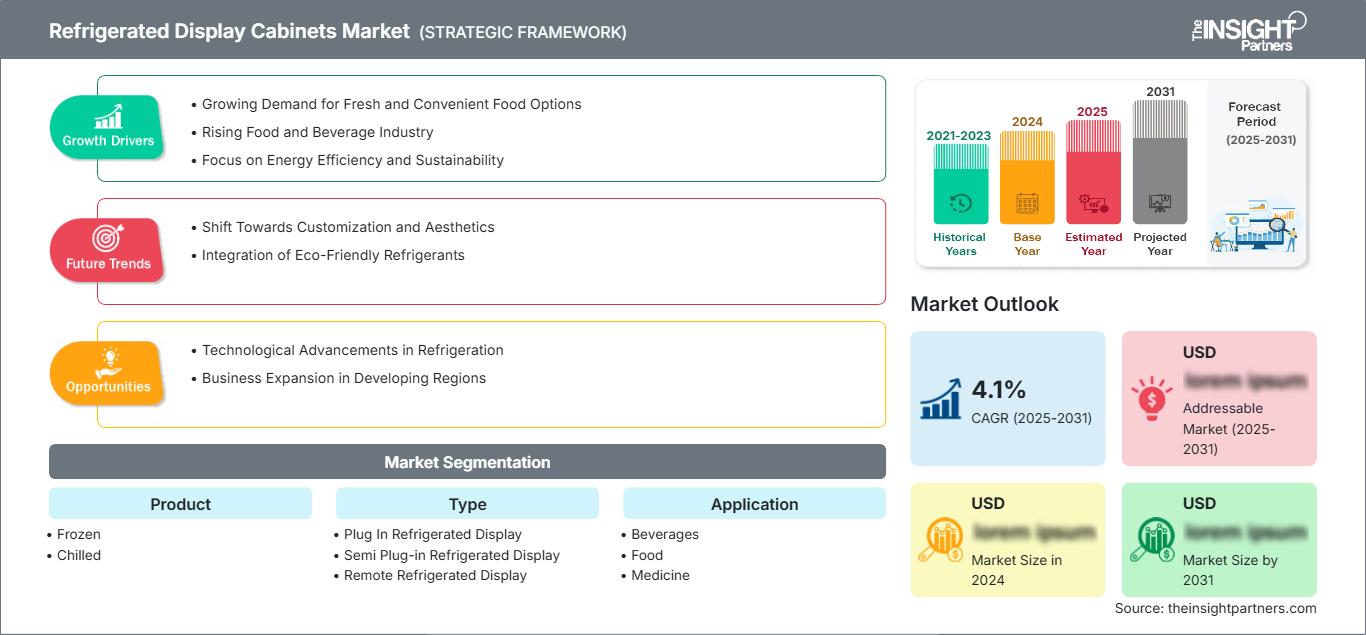
Il mercato delle vetrine refrigerate è in espansione grazie agli investimenti in soluzioni di merchandising a temperatura controllata da parte di rivenditori di prodotti alimentari, minimarket, operatori del settore della ristorazione e farmacie. Il mercato, valutato a 13,71 miliardi di dollari nel 2025 , dovrebbe raggiungere i 23,17 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 6,00% nel periodo 2026-2034 . L'innovazione di prodotto combina sempre più efficienza energetica, visibilità dei prodotti, refrigeranti naturali e monitoraggio digitale con l'esigenza di un controllo affidabile della temperatura.
La domanda nordamericana è sostenuta dalla modernizzazione dei supermercati, dall'espansione dei minimarket, dalla sostituzione degli impianti di refrigerazione obsoleti e da requisiti più stringenti in materia di efficienza energetica, come evidenziato dalle dimensioni del mercato dei banchi frigoriferi espositivi . Si stima che il mercato regionale crescerà a un tasso annuo composto (CAGR) del 5,4-6,1% nel periodo 2026-2034, grazie agli investimenti in sistemi di refrigerazione a basso GWP, banchi frigoriferi autonomi, sistemi con porte in vetro e infrastrutture integrate per la vendita al dettaglio di prodotti alimentari.
Analisi e approfondimenti sul mercato delle vetrine refrigerate
- Nord America: Il Nord America rappresentava una quota del 29-33% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,4-6,1% tra il 2026 e il 2034 , grazie alla ristrutturazione dei supermercati, all'espansione dei negozi di prossimità, alla sostituzione degli impianti con soluzioni a basso consumo energetico e alla domanda di sistemi di refrigerazione naturale.
- USA: Nel 2025 gli Stati Uniti rappresentavano l'84-88% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,3-6,0% tra il 2026 e il 2034 , trainati dalla modernizzazione e dai cicli di sostituzione delle attività di vendita al dettaglio di prodotti alimentari.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato del 35-40% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,7-6,4% tra il 2026 e il 2034 , con Germania, Regno Unito, Francia, Italia e Spagna che beneficeranno degli ammodernamenti dei supermercati e dei requisiti di transizione per i refrigeranti.
- Asia-Pacifico: la regione Asia-Pacifico ha conquistato una quota di mercato del 20-24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-8,0% tra il 2026 e il 2034 , trainata da Cina, Giappone, India, Corea del Sud e Australia, grazie al consolidamento della distribuzione alimentare organizzata e delle infrastrutture della catena del freddo.
- Segmento più ampio: i prodotti surgelati rappresentavano una quota di mercato del 55-60% nel 2025 , con un CAGR del 5,8-6,4% dal 2026 al 2034 , a testimonianza della costante domanda di prodotti surgelati nei moderni formati di supermercati.
- Segmento ad alta crescita: i display refrigerati plug-in rappresentavano una quota di mercato del 34-39% nel 2025 , con un CAGR del 6,5-7,2% dal 2026 al 2034 , supportato da installazioni flessibili e dalla vendita al dettaglio di prossimità.
- Aziende chiave analizzate nel dettaglio: Carrier Corporation, AHT Cooling Systems GmbH, Metalfrio Solutions SA, Dover Corporation, Lennox International Inc., Frigoglass SAIC, Hoshizaki Corporation, Epta SpA, Hussmann Corporation, Illinois Tool Works Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato delle vetrine refrigerate si sta evolvendo dalla refrigerazione meccanica convenzionale verso vetrine ottimizzate dal punto di vista energetico che utilizzano refrigeranti naturali, componenti a controllo elettronico, isolamento migliorato, illuminazione a LED e monitoraggio connesso. Le tendenze produttive si concentrano su piattaforme modulari che possono essere modificate per contenere sia merci refrigerate che congelate. I produttori stanno inoltre integrando l'aspetto delle vetrine con le loro capacità di raffreddamento, soprattutto nei casi in cui l'esposizione frontale aperta, le porte trasparenti e la visibilità dei prodotti in vendita rivestono un ruolo importante nelle decisioni di acquisto dei rivenditori.
La crescita futura sarà sempre più determinata da nuovi modelli di vendita al dettaglio di generi alimentari, minimarket, catene di ristoranti e farmacie. La pressione ambientale sull'uso di HFC con elevato GWP sta spingendo i produttori a sviluppare prodotti basati su anidride carbonica e refrigeranti naturali, nonché a considerare i costi del consumo energetico durante l'intero ciclo di vita del prodotto anziché il prezzo di acquisto.
Ambito del rapporto di mercato sui banchi frigoriferi per esposizione
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 13,71 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 23,17 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,00% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle vetrine refrigerate
La domanda di vetrine refrigerate è strettamente legata alla superficie di vendita al dettaglio di prodotti alimentari, alla diffusione degli alimenti confezionati, al consumo di alimenti surgelati e alla sostituzione di attrezzature inefficienti. Di conseguenza, la crescita del mercato delle vetrine refrigerate dipende dalla ricerca da parte dei rivenditori di una maggiore visibilità dei prodotti senza compromettere la stabilità della temperatura. La catena del valore comprende compressori, scambiatori di calore, sistemi di controllo, isolamento, sistemi di vetratura, illuminazione, refrigeranti, produzione di vetrine, integrazione di sistemi, installazione e assistenza post-vendita.
Le condizioni di approvvigionamento sono influenzate dal costo di acciaio, rame, alluminio, vetro, componenti elettronici e altri materiali utilizzati nei sistemi di refrigerazione. Sempre più spesso, i produttori scelgono di localizzare le attività produttive al fine di minimizzare i rischi logistici e accelerare il processo di installazione. Mentre le soluzioni "plug-and-play" facilitano l'installazione nei piccoli negozi, i sistemi centralizzati rimangono necessari per i grandi supermercati che richiedono un sistema di refrigerazione centralizzato.
L'analisi di mercato dei banchi frigoriferi indica che la concorrenza si basa sempre più su prestazioni energetiche, compatibilità con i refrigeranti naturali, configurazione del banco, capacità di assistenza e personalizzazione. Carrier Corporation e Hussmann Corporation offrono un buon portafoglio di soluzioni per la refrigerazione commerciale, mentre Dover Corporation integra la tecnologia di refrigerazione Hillphoenix con i suoi prodotti per la vendita al dettaglio. epta spa punta sull'integrazione con il settore retail, mentre AHT cooling systems gmbh eccelle nella refrigerazione plug-in.
Il posizionamento strategico è influenzato da acquisizioni, ottimizzazione della produzione e investimenti in nuove tecnologie. Metalfrio Solutions SA e Frigoglass SAIC possiedono competenze preziose nella produzione di vetrine per bevande e alimenti, mentre Hoshizaki Corporation ha ampliato il proprio portafoglio di vetrine refrigerate. Lennox International Inc. e Illinois Tool Works Inc., insieme ad altre aziende specializzate, offrono apparecchiature di refrigerazione e tecnologie per la ristorazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle vetrine refrigerate: approfondimenti strategici
Approfondimenti regionali
mercato nordamericano delle vetrine refrigerate
Nel 2025, il Nord America rappresentava una quota di mercato compresa tra il 29% e il 33% per i banchi frigoriferi e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,4-6,1% fino al 2034. Gli Stati Uniti sono leader nella domanda regionale grazie alle loro ampie reti di supermercati e minimarket, alle maggiori esigenze di sostituzione e agli investimenti in banchi frigoriferi. Il contributo del Canada è dato dai moderni supermercati e dalle strutture per la catena del freddo, mentre quello del Messico è rappresentato dalla crescente domanda proveniente dalla grande distribuzione organizzata.
Oggi, i rivenditori valutano i banchi frigo in base al costo totale di proprietà, al consumo energetico, alla facilità di manutenzione e alla visibilità dei prodotti. Refrigeranti naturali, motori a commutazione elettronica, illuminazione a LED, sistemi di porte più efficienti e monitoraggio remoto sono ora presi in considerazione. I produttori regionali stanno inoltre proponendo configurazioni "plug-and-play" per soddisfare le esigenze di piccoli negozi e negozi di alimentari specializzati.
Mercato dei banchi frigoriferi statunitensi
Nel 2025, gli Stati Uniti rappresentavano l'84-88% della domanda del mercato nordamericano di vetrine refrigerate e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,3-6,0% fino al 2034. Queste dimensioni sono indicative di infrastrutture ben sviluppate di supermercati, minimarket, ipermercati, servizi di ristorazione e rivenditori specializzati. Carrier Corporation, Dover Corporation, Hussmann Corporation, Hoshizaki Corporation e Illinois Tool Works Inc. possiedono competenze relative agli ecosistemi di attrezzature per la refrigerazione e l'industria alimentare.
Le applicazioni riguardano sempre più alimenti surgelati, bevande, cibi pronti, prodotti freschi e farmaci. I rivenditori stanno modernizzando i vecchi banchi frigo con attrezzature efficienti; i nuovi punti vendita utilizzano sempre più spesso design modulari e sistemi autonomi. Le problematiche legate al cambio dei refrigeranti e al controllo dei costi energetici giustificano l'utilizzo di compressori efficienti, unità isolate, ventilatori a comando elettronico e porte di alta qualità.
Mercato europeo dei banchi frigoriferi
Nel 2025 l'Europa deteneva una quota di mercato del 35-40% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,7-6,4% fino al 2034, affermandosi come il principale mercato regionale nel settore dei banchi frigoriferi per l'esposizione . La Germania rappresenta un importante centro di domanda, seguita da Regno Unito, Francia, Italia e Spagna. La regolamentazione europea in materia di refrigeranti e la modernizzazione dei supermercati sono fattori strutturali di primaria importanza che influenzano gli investimenti nella sostituzione di questi apparecchi.
Il Regno Unito e la Germania rimangono mercati importanti perché le consolidate reti di supermercati richiedono un continuo rinnovamento delle attrezzature. La Germania beneficia di una forte penetrazione nel mercato dei supermercati e di solide competenze ingegneristiche, mentre il Regno Unito ha notevoli esigenze in termini di refrigerazione per negozi di alimentari e minimarket. Francia, Italia e Spagna contribuiscono attraverso la ristrutturazione dei supermercati, lo sviluppo del settore della ristorazione e la domanda di vendita al dettaglio legata al turismo. Epta SpA, Carrier Corporation, AHT Cooling Systems GmbH e altri fornitori europei supportano gli ecosistemi regionali di produzione e installazione.
Mercato dei banchi frigoriferi per esposizione nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava una quota del 20-24% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7-8% fino al 2034 , diventando così la regione principale a più rapida crescita. La Cina è leader nella domanda regionale, seguita da Giappone, Corea del Sud, India e Australia. L'espansione della grande distribuzione organizzata e gli investimenti nella catena del freddo supportano la diffusione delle attrezzature.
La Cina beneficia dell'espansione delle moderne infrastrutture per la vendita al dettaglio di generi alimentari e la ristorazione, mentre Giappone e Corea del Sud puntano su soluzioni a basso consumo energetico. L'India sta sviluppando la capacità di vendita al dettaglio organizzata e la catena del freddo, e l'Australia mantiene la domanda grazie a supermercati e negozi di prossimità già consolidati. Le politiche industriali, l'urbanizzazione, i requisiti di sicurezza alimentare e la crescente diffusione dei surgelati creano un'ampia base di installazione.
Mercato dei banchi frigoriferi per Medio Oriente e Africa
La domanda in Medio Oriente e Africa è sostenuta dallo sviluppo dei supermercati, dagli investimenti nel settore alberghiero, dalla dipendenza dalle importazioni alimentari e dall'espansione della logistica a temperatura controllata. Arabia Saudita ed Emirati Arabi Uniti rappresentano i mercati principali, mentre il Sudafrica costituisce un'importante base per l'Africa meridionale. Si stima che la crescita regionale si attesti tra il 5,8% e il 6,7% di CAGR fino al 2034 , supportata dagli investimenti nelle infrastrutture per la vendita al dettaglio.
Le alte temperature ambientali aumentano i carichi di refrigerazione, incentivando un migliore isolamento, compressori più efficienti e una gestione affidabile della temperatura. L'Arabia Saudita beneficia di progetti infrastrutturali nel settore della vendita al dettaglio e dell'alimentazione, mentre gli Emirati Arabi Uniti combinano la domanda del settore alberghiero con quella di prodotti alimentari di alta gamma. Il Sudafrica supporta le attività di sostituzione dei supermercati, mentre il resto del Medio Oriente e dell'Africa offre opportunità a lungo termine grazie al miglioramento della diffusione della vendita al dettaglio moderna e delle infrastrutture della catena del freddo.
Analisi di segmentazione
Prodotto
Il segmento di prodotto si distingue tra banchi refrigerati e banchi per surgelati , con decisioni di acquisto influenzate dagli intervalli di temperatura richiesti, dalla categoria merceologica, dal consumo energetico, dalla configurazione del punto vendita e dai requisiti relativi alla presenza o meno di una porta. Si stima che il segmento crescerà a un tasso annuo composto (CAGR) del 5,7-6,3% nel periodo 2026-2034 . Le applicazioni per surgelati mantengono una forte domanda strutturale poiché la stabilità della temperatura è essenziale per la conservazione a lungo termine dei prodotti.
- Prodotti surgelati: i banchi frigo rimangono fondamentali per supermercati, minimarket e punti di ristorazione, poiché i pasti surgelati, la carne, il pesce, il gelato e gli alimenti confezionati richiedono una conservazione costante a basse temperature e un'esposizione ben visibile.
- Refrigerati: Gli armadi refrigerati servono latticini, alimenti freschi, bevande, piatti pronti e prodotti di gastronomia. La domanda è determinata da tempi di conservazione più brevi, frequenti rifornimenti, requisiti di visibilità e gestione precisa della temperatura.
Tipo
Il segmento Tipo comprende vetrine refrigerate plug-in , vetrine refrigerate semi-plug-in e vetrine refrigerate remote . Si prevede che registrerà un CAGR (tasso di crescita annuale composto) del 5,9-6,5% nel periodo 2026-2034 . La scelta dipende dalle dimensioni del negozio, dalla flessibilità di installazione, dalle considerazioni sulla dissipazione del calore, dall'architettura energetica, dalle pratiche di manutenzione e dai requisiti di refrigerazione centralizzata.
- Vetrine refrigerate plug-in: le unità plug-in integrano i componenti di refrigerazione nei singoli armadi, consentendo un'installazione rapida, un posizionamento flessibile e una facile implementazione in minimarket, negozi specializzati e punti di ristorazione.
- Vetrine refrigerate semi-plug-in: i sistemi semi-plug-in bilanciano la flessibilità a livello di singolo apparecchio con una più ampia integrazione della refrigerazione, risultando utili laddove i rivenditori cercano un'installazione modulare, gestendo al contempo la dissipazione del calore e l'efficienza operativa.
- Vetrine refrigerate remote: i sistemi remoti collegano i banchi frigoriferi alle apparecchiature di refrigerazione centralizzate e rivestono un'importanza strategica nei supermercati di grandi dimensioni, dove il controllo coordinato della temperatura, la gestione energetica, l'accesso per la manutenzione e l'integrazione del sistema sono prioritari.
Applicazione
Il segmento Applicazioni comprende Bevande, Alimenti, Medicinali e Altri e si prevede che crescerà a un CAGR del 6,1-6,8% nel periodo 2026-2034 . Il mercato delle vetrine refrigerate si sta ampliando poiché i rivenditori combinano esigenze di merchandising, conservazione, gestione energetica e accesso ai prodotti all'interno di formati di negozio sempre più standardizzati.
- Bevande: Il merchandising delle bevande si basa in larga misura su porte trasparenti, elevata visibilità del prodotto, accesso rapido e temperature stabili, in particolare nei minimarket, nelle stazioni di servizio, nei supermercati, nei ristoranti e nei canali di vendita di bevande di marca.
- Alimentari: Le applicazioni alimentari rappresentano la base installata principale e comprendono prodotti freschi, refrigerati, surgelati, preparati, latticini, carne, pesce, prodotti da forno e confezionati, che richiedono configurazioni di temperatura e di esposizione differenziate.
- Medicina: Le applicazioni in ambito medico privilegiano la stabilità della temperatura, il monitoraggio, il controllo degli accessi e l'affidabilità operativa. Farmacie, ospedali, cliniche e rivenditori di prodotti sanitari utilizzano sistemi di refrigerazione specializzati laddove l'integrità e la conformità dei prodotti sono fondamentali.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Bevande |
Alto |
Merchandising di bevande |
Maturo |
|
Cibo |
Alto |
Alimenti surgelati |
Maturo |
|
Medicinale |
Mezzo |
Raffreddamento farmaceutico |
Scalatura |
|
Altri |
Basso |
Vendita al dettaglio specializzata |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato delle vetrine refrigerate.
Requisiti di efficienza energetica e transizione dei refrigeranti
Il costo dell'energia utilizzata per alimentare i banchi frigo è uno dei costi operativi più elevati nel settore della vendita al dettaglio di prodotti alimentari, motivo per cui l'efficienza energetica dei banchi frigo è diventata un fattore cruciale nella scelta delle attrezzature. Con le normative che vietano l'uso di refrigeranti ad alto potenziale di riscaldamento globale, i produttori hanno iniziato a progettare banchi frigo utilizzando altri tipi di refrigeranti, come idrocarburi e anidride carbonica. Ciò non riguarda solo i compressori, ma richiede anche che altri componenti del banco frigo, come l'isolamento, i motori delle ventole, i sistemi di controllo, l'illuminazione, gli scambiatori di calore e le porte funzionino come un sistema integrato. Nell'acquisto di attrezzature, i rivenditori ora valutano le apparecchiature in base al costo del ciclo di vita e non solo al costo di acquisto. Questo favorirà i fornitori in grado di quantificare il risparmio energetico, supportare la conversione a refrigeranti alternativi e fornire un'infrastruttura di assistenza.
Espansione dei formati di vendita al dettaglio di prodotti alimentari organizzati e dei negozi di prossimità.
L'espansione delle forme organizzate di vendita al dettaglio di generi alimentari, prodotti di prima necessità, prodotti per la ristorazione e articoli specializzati richiede un numero maggiore di applicazioni per la vendita refrigerata. I nuovi punti vendita richiederanno attrezzature in grado di gestire diverse tipologie di prodotti, ma che siano anche facili da installare e offrano una configurazione flessibile degli spazi. Gli armadi a innesto sono particolarmente adatti per i negozi di alimentari, dove i singoli armadi possono essere utilizzati in vari modi a seconda delle esigenze di bevande, snack, surgelati o prodotti d'impulso, senza la necessità di un impianto di refrigerazione centralizzato di grandi dimensioni. I supermercati, invece, richiederanno una maggiore varietà di attrezzature refrigerate, surgelate, remote e semi-a innesto. Questa diversità di applicazioni rende auspicabile per i produttori di attrezzature disporre di un'ampia gamma di prodotti, piuttosto che affidarsi a un unico modello di armadio.
Investimenti nella catena del freddo e requisiti più rigorosi in materia di qualità alimentare.
Con l'aumento degli investimenti nelle infrastrutture della catena del freddo, cresce anche la necessità di apparecchiature di controllo della temperatura affidabili a livello di vendita al dettaglio. Il problema dello spreco alimentare, le normative sulla sicurezza alimentare, le esigenze dell'industria farmaceutica e le richieste dei consumatori di prodotti freschi rendono sempre più evidenti le implicazioni commerciali delle problematiche relative al controllo della temperatura. Sensori, allarmi, controlli elettronici e persino tecnologie di monitoraggio remoto sempre più avanzati stanno diventando parte integrante della progettazione degli armadi frigoriferi. Queste caratteristiche aiuteranno i rivenditori a rilevare eventuali temperature anomale, necessità di manutenzione o variazioni nelle prestazioni delle loro apparecchiature di refrigerazione prima che si verifichino perdite. L'importanza commerciale di tutto ciò diventa particolarmente evidente per i rivenditori, molti dei quali dispongono di un'ampia base installata di frigoriferi.
Mercato delle vetrine refrigerate: tendenze future
Armadi frigoriferi interconnessi e gestione predittiva della refrigerazione
I frigoriferi connessi si evolveranno dal semplice monitoraggio della temperatura alla gestione predittiva del loro funzionamento. I sensori saranno in grado di monitorare le temperature, il comportamento dei compressori, il funzionamento delle porte, il consumo energetico e i guasti, consentendo così agli operatori di rilevare eventuali anomalie nel funzionamento dei loro banchi frigo prima che un problema comprometta i prodotti al loro interno. L'integrazione con il software di gestione del punto vendita permetterà ai sistemi di generare avvisi per la manutenzione e di confrontare le prestazioni. In definitiva, gli algoritmi di apprendimento automatico saranno in grado di distinguere tra le normali variazioni stagionali e i problemi effettivi delle apparecchiature. Pertanto, i fornitori integreranno la connettività nella progettazione standard dei banchi frigo, anziché considerarla un accessorio.
Architetture modulari a refrigerazione naturale
Si prevede che i produttori di armadi frigoriferi aumenteranno l'utilizzo di architetture modulari progettate per refrigeranti a basso impatto ambientale e procedure di manutenzione semplificate. La modularizzazione può ridurre il numero di componenti unici necessari per le diverse famiglie di prodotti, favorendo l'efficienza produttiva e la razionalizzazione dei pezzi di ricambio. I refrigeranti naturali come R290 e CO₂ probabilmente rimarranno importanti laddove i requisiti normativi, le condizioni operative e la configurazione delle apparecchiature ne supportino l'adozione. La sfida ingegneristica consisterà nel bilanciare la carica di refrigerante, la sicurezza, le prestazioni termiche, le dimensioni degli armadi frigoriferi e i requisiti di installazione. I moduli standardizzati possono consentire ai produttori di adattare gli armadi frigoriferi a diversi formati di negozio senza dover riprogettare interi sistemi. Questo approccio dovrebbe anche semplificare gli aggiornamenti delle apparecchiature man mano che i sistemi di controllo, i sensori, l'illuminazione e i componenti di refrigerazione si evolvono.
Opportunità di mercato per le vetrine refrigerate
Produzione localizzata per i mercati al dettaglio emergenti
I produttori possono perseguire la produzione e l'assemblaggio localizzati nei mercati in forte crescita, dove le apparecchiature di refrigerazione importate presentano costi di trasporto, lunghi tempi di consegna, rischi valutari e limitazioni nell'assistenza. India, Sud-est asiatico, Cina, America Latina e alcuni mercati del Medio Oriente offrono opportunità per stabilire reti regionali di produzione o fornitura in linea con i formati dei negozi locali. La localizzazione può anche favorire l'adattamento alle temperature ambiente, agli standard elettrici, alle preferenze in materia di refrigeranti e ai requisiti di merchandising specifici dei rivenditori. Partnership strategiche con installatori di impianti di refrigerazione e distributori di apparecchiature per la vendita al dettaglio potrebbero accelerare la capacità di installazione senza obbligare i produttori a duplicare ogni funzione di assistenza. Le previsioni per il mercato dei banchi frigo indicano che i fornitori in grado di combinare l'ingegneria globale standardizzata con prodotti configurati localmente possono migliorare la competitività, riducendo al contempo il rischio di consegna e rispondendo più rapidamente all'espansione di supermercati, minimarket, servizi di ristorazione e negozi specializzati.
Piattaforme per la manutenzione e l'ammodernamento del ciclo di vita.
Esiste un'importante opportunità nell'offrire assistenza agli impianti già installati, piuttosto che concentrarsi esclusivamente sulla vendita di nuovi frigoriferi. I rivenditori che gestiscono migliaia di unità necessitano di sostituire vetri, porte, illuminazione, comandi, motori, sensori, componenti elettronici e gruppi frigoriferi durante tutto il ciclo di vita delle apparecchiature. I fornitori possono creare programmi di ammodernamento che migliorano le prestazioni energetiche senza richiedere la sostituzione completa dei frigoriferi, soprattutto laddove le strutture siano ancora utilizzabili. La diagnostica digitale può identificare le apparecchiature inefficienti e dare priorità agli interventi di ammodernamento in base ai costi operativi e al rischio di guasto. Tali programmi generano anche entrate ricorrenti attraverso contratti di manutenzione, sostituzione di componenti, monitoraggio e ottimizzazione energetica. Le aziende con reti di assistenza sul campo consolidate possono utilizzare i dati relativi agli impianti installati per identificare opportunità di aggiornamento e supportare i clienti attraverso programmi di modernizzazione graduale, aiutando i rivenditori a distribuire le spese in conto capitale e al contempo a migliorare le prestazioni dei sistemi di refrigerazione.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -