
Markt für verstärkte thermoplastische Rohre: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für verstärkte thermoplastische Rohre (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Innenschichtmaterial (Polyamid, Polyethylen (PE), Sonstige); Art des Verstärkungsmaterials (Aramid, Stahl, Sonstige); Anwendung (Öl und Gas, Bewässerung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00021342
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 01, 2026


Marktgröße 2025
7,82 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
12,98 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,80 %
Wachstumsrate
Adressierbarer Markt
94,29 Mrd. US-Dollar
(2026–2034)
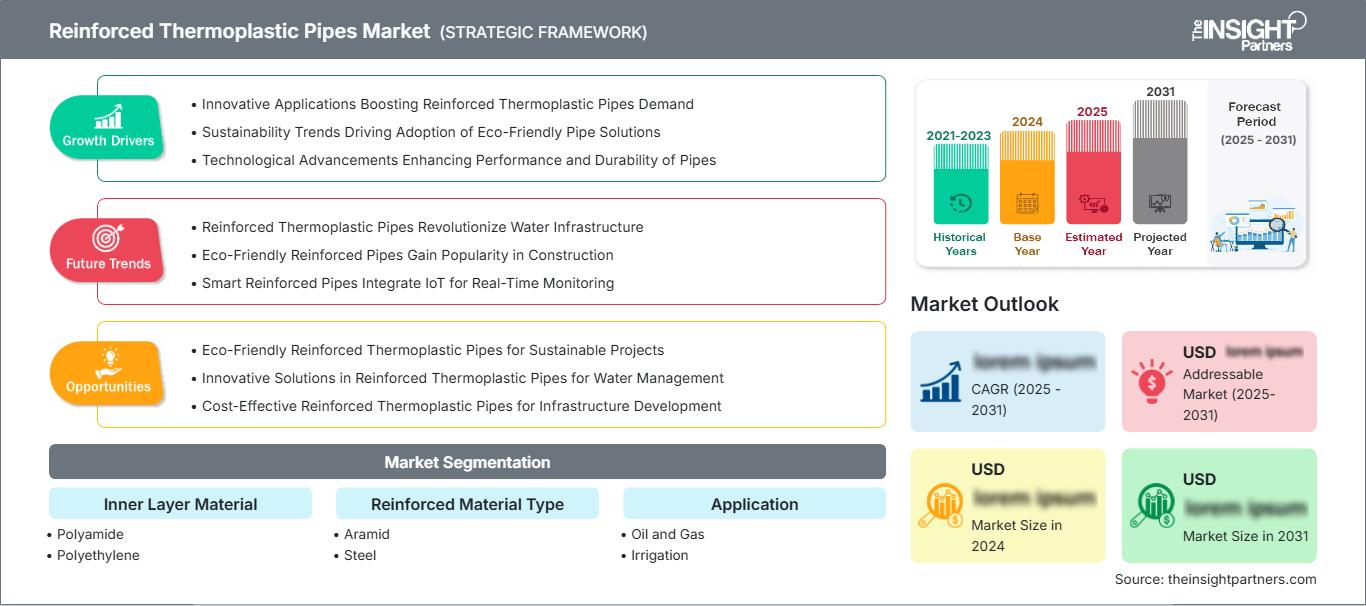
Der Markt für verstärkte thermoplastische Rohre wurde 2025 auf 7,82 Milliarden US-Dollar geschätzt und soll bis 2034 auf 12,98 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,80 % im Zeitraum 2026–2034 entspricht. Der Markt spiegelt den zunehmenden Einsatz von leichten, korrosionsbeständigen Rohrsystemen in der Energie- und Wasserwirtschaft wider. Die Materialentwicklung verbessert dabei die Druckbeständigkeit, die Installationsflexibilität und die Wirtschaftlichkeit über den gesamten Lebenszyklus für anspruchsvolle Infrastrukturen.
Die nordamerikanische Nachfrage wird durch den Austausch von Pipelines, Offshore-Aktivitäten und industrielle Investitionen gestützt, wodurch sich die durchschnittliche jährliche Wachstumsrate (CAGR) der Region bis 2034 voraussichtlich auf 5,5–6,0 % beläuft. Die Marktgröße für verstärkte thermoplastische Rohre wird auch durch die zunehmende Verbreitung nichtmetallischer Systeme beeinflusst, bei denen Korrosionsschutz, kürzere Installationszeiten und ein geringerer Wartungsaufwand die Wirtschaftlichkeit von Projekten verbessern.
Marktanalyse und Einblicke zu verstärkten thermoplastischen Rohren
- Nordamerika: Der Anteil der Region wird für 2025 auf 30–34 % geschätzt und soll laut Modellrechnungen zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,0 % wachsen, unterstützt durch die Modernisierung von Pipelines, Offshore-Projekte und den Transport industrieller Flüssigkeiten.
- USA: Die USA werden im Jahr 2025 voraussichtlich einen Anteil von 60–65 % an Nordamerika ausmachen und werden zwischen 2026 und 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 5,6–6,1 % wachsen, da die Betreiber flexiblen, korrosionsbeständigen Systemen Priorität einräumen.
- Europa: Europa wird im Jahr 2025 einen Anteil von 25–29 % halten und soll zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 4,9–5,4 % aufweisen. Angeführt wird diese Entwicklung von Großbritannien, Deutschland, Norwegen, Frankreich, Italien und Spanien, wobei Offshore-Engineering den Einsatz fortschrittlicher Rohrleitungen unterstützt.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt 2025 bei 27–31 % und wird laut Modellrechnungen zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,6 % steigen. Führend ist China, Indien, Japan, Südkorea und Australien durch Investitionen in die Energie- und Wasserinfrastruktur.
- Größtes Segment: Öl und Gas hält im Modell 2025 einen Marktanteil von 58–62 %, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,1 % zwischen 2026 und 2034, was den starken Bedarf an Offshore- und Pipeline-Lösungen widerspiegelt.
- Wachstumsstarkes Segment: Die Bewässerung wird im Jahr 2025 voraussichtlich einen Marktanteil von 20–24 % erreichen und dürfte zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,2–6,6 % aufweisen, da die Investitionen in die Wassereffizienz zunehmen.
- Die wichtigsten Unternehmen wurden detailliert analysiert: Wienerberger AG, Bekaert, TechnipFMC plc, Amiantit Group, Cosmoplast Industrial Company LLC, Magma Global Limited, PES.TEC GmbH, Wellstream Flexibles, Aerosun Corporation und Strohm BV.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für verstärkte thermoplastische Rohre hat sich von herkömmlichen Polymer-Druckrohren hin zu komplexen Mehrschichtsystemen entwickelt, die thermoplastische Auskleidungen mit Faser- oder Metallverstärkung kombinieren. Die Kombination aus automatisiertem Wickelprozess, effizienteren Polymermaterialien und verbesserter Verbindungstechnik ermöglicht höhere Druckkapazitäten bei gleichzeitiger Beibehaltung der Flexibilität. Wirtschaftliche Vorteile in der Fertigung sind Standardisierung, Gewichtsreduzierung und Installationen vor Ort, die weniger Ausrüstung erfordern als starre Metallrohre.
Zukünftige Forschung sollte sich auf Offshore-Energie, Wasserversorgung und korrosions- sowie druckbeständige Rohrleitungssysteme konzentrieren. Verbundwerkstofffertigung, digitale Zertifizierung und standardisierte Verbindungstechnologien können die Akzeptanz bei Projektträgern und Ingenieurbüros erhöhen. Leckageminimierung, Anlagenintegrität, Emissionsreduzierung und Lebenszykluskosten können Faktoren der behördlichen Aufsicht sein.
Marktbericht über verstärkte thermoplastische Rohre – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 7,82 Milliarden US-Dollar |
| Marktgröße bis 2034 | 12,98 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,80 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für verstärkte thermoplastische Rohre
Die Nachfrage wird durch das Wachstum des Marktes für verstärkte thermoplastische Rohre in den Bereichen Öl und Gas, Bewässerung und Infrastrukturprojekte bestimmt, wo Korrosion, Installationszeit und Gewicht die Gesamtprojektkosten beeinflussen. Die Wertschöpfungskette umfasst Polymer- und Faserlieferanten, Rohrhersteller, Spezialisten für Verbindungselemente, Ingenieurbüros, Vertriebskanäle und Endverbraucher. Polyamid- und Polyethylen-Auskleidungen dienen als Schutzschichten des Systems, während Aramid- und Stahlfasern die Rohrstruktur bestimmen. Die Lieferkette basiert auf der Verfügbarkeit qualifizierter Polymere, Verstärkungsfasern, Wickelmaschinen und Prüfeinrichtungen. Integrierte Engineering-Kompetenzen ermöglichen es den Herstellern, die Dicke und Struktur der Verstärkungsschichten und Verbindungen je nach den spezifischen Anwendungsbedingungen hinsichtlich Druck und Temperatur präzise anzupassen. Daher ist die Nachfrageprognose eng mit dem Projektgenehmigungsprozess verknüpft.
Der Wettbewerb setzt sich aus verschiedenen Rohrleitungs- und Infrastrukturunternehmen sowie spezialisierten Verbundwerkstoffherstellern zusammen. TechnipFMC plc bietet flexible Rohrleitungstechnik für Tiefseeanwendungen, während Magma Global Limited sich auf die Hochleistungskonstruktion thermoplastischer Verbundwerkstoffe konzentriert. Strohm BV ist auf thermoplastische Verbundrohre spezialisiert, PES.TEC GmbH bietet verstärkte und polymerbasierte Drucklösungen an. Bekaert ist in der Herstellung von Verstärkungsmaterialien tätig; Wienerberger AG und die Amiantit-Gruppe bieten ein breiteres Leistungsspektrum im Bereich Rohrleitungen und Infrastruktur.
Die Positionierung verlagert sich zunehmend von Materialsubstitution hin zur Anwendungsqualifizierung, wiederholbarer Fertigung und reduzierten Installationskosten. Cosmoplast Industrial Company LLC konzentriert sich auf regionale Rohrleitungsanforderungen, Aerosun Corporation bietet Fertigungskapazitäten für Verbundrohre an, und Wellstream Flexibles ist auf flexible Unterwasseranwendungen spezialisiert. Strategische Investitionen umfassen Fertigungsautomatisierung, Qualifizierungstests, Verbindungsprüfung und digitales Engineering. Unternehmen, die Material- und Projektkompetenzen kombinieren können, sind besser aufgestellt, um lange Qualifizierungszeiten und komplexe technische Ausschreibungsverfahren zu bewältigen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für verstärkte thermoplastische Rohre: Strategische Einblicke
Regionale Einblicke
Markt für verstärkte thermoplastische Rohre in Nordamerika
Nordamerika wird im Jahr 2025 voraussichtlich 30–34 % des weltweiten Umsatzes im Markt für verstärkte thermoplastische Rohre generieren und bis 2034 ein durchschnittliches jährliches Wachstum von 5,5–6,0 % verzeichnen. Die USA sind nach wie vor der wichtigste Nachfragestandort, begünstigt durch die Öl- und Gasinfrastruktur, die Offshore-Exploration, -Verarbeitung und die Sanierung bestehender Metallpipelines. Kanada trägt seinen Teil dazu bei, indem es Energietransportdienstleistungen und Infrastruktur für abgelegene Gebiete bereitstellt, wo eine Leichtbauweise die Logistik optimieren kann.
Die Wirtschaftlichkeit des Projekts wird von dem System profitieren, das korrosionsbeständig ist und zudem nur geringen Wartungsaufwand vor Ort erfordert. Flexible Verbundwerkstoffe gewinnen zunehmend an Bedeutung, da Betreiber diese Produkte für Sammelleitungen, Förderleitungen, Wasserinjektionen und viele weitere Anwendungen in Betracht ziehen, bei denen Stahl im Hinblick auf Beschichtung und Wartung relativ teuer ist. Der regionale Marktanteil für verstärkte thermoplastische Rohre dürfte sich daher weiterhin auf technisch anspruchsvolle Anwendungen konzentrieren.
US-Markt für verstärkte thermoplastische Rohre
Die USA werden laut Prognosen im Jahr 2025 60–65 % des Umsatzes des nordamerikanischen Marktes für verstärkte thermoplastische Rohre ausmachen und bis 2034 um 5,6–6,1 % wachsen. Die Nachfrage konzentriert sich auf die Bereiche Öl und Gas, industrielles Wasser, chemische Verarbeitung und den Ersatz von Infrastruktur. Spezielle Lieferanten und Ingenieurbüros stehen für den Qualifizierungsprozess zur Verfügung.
Der Anwendungsschwerpunkt verlagert sich zunehmend auf leichtere Rohrsysteme für schwieriges Gelände, Offshore-Verbindungen und Installationsprozesse, bei denen Korrosionsrisiken hohe Kosten verursachen. Unternehmen wie TechnipFMC plc, Magma Global Limited, Wellstream Flexibles u. a. nutzen diese Technologie, während regionale Firmen versuchen, sich durch technisches Know-how und Flexibilität einen Wettbewerbsvorteil zu verschaffen.
Markt für verstärkte thermoplastische Rohre in Europa
Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 25–29 % am Markt für verstärkte thermoplastische Rohre erreichen und bis 2034 ein durchschnittliches jährliches Wachstum von 4,9–5,4 % verzeichnen. Großbritannien und Norwegen spielen dabei eine führende Rolle im Bereich Offshore-Anwendungen. Deutschland, Frankreich, Italien und Spanien stellen Anforderungen in den Bereichen Industrie, Wasserwirtschaft, Bauwesen und Energiewirtschaft. Die technischen Normen und Nachhaltigkeitsprinzipien in dieser Region fördern den Einsatz korrosionsbeständiger Werkstoffe, obwohl Qualifizierungsverfahren den Beschaffungsprozess verlängern können.
Großbritannien ist im Hinblick auf Projekte in der Nordsee relevant, da flexible Verbundsysteme die Installation von Unterwasserstrukturen vereinfachen. Deutschland stellt industrielle Kapazitäten sowie Ingenieurskompetenz und Materialkenntnisse bereit. Frankreich, Italien und Spanien bringen ihren Bedarf durch industrielle Kapazitäten, Wasserressourcen, Energieerzeugung und Spezialkonstruktionen ein.
Markt für verstärkte thermoplastische Rohre im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum wird ein Marktanteil von 27–31 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,1–6,6 % bis 2034 prognostiziert. China dominiert den regionalen Markt, gefolgt von Indien, Japan, Südkorea und Australien. Industrielle Entwicklung, Offshore-Ressourcen, Wasserinfrastrukturen und Bewässerungsanlagen bieten vielfältige Anwendungsmöglichkeiten für verstärkte Lösungen.
China vereint industrielles Ausmaß mit großem Infrastrukturbedarf, während Indien seine Wasser- und Industriekapazitäten ausbauen will. Japan und Südkorea konzentrieren sich auf die Zuverlässigkeit der technischen Anlagen, und Australien bietet vielversprechende Perspektiven in den Bereichen Bergbau, Wasser und Energie. Die politische Priorität der Infrastrukturresilienz und Ressourceneffizienz fördert die Umsetzung verstärkter Lösungen.
Markt für verstärkte thermoplastische Rohre im Nahen Osten und Afrika
Die Nachfrage nach verstärkten thermoplastischen Rohren im Nahen Osten und in Afrika wird bis 2034 voraussichtlich um 5,2–5,7 % jährlich steigen. Saudi-Arabien ist dabei der führende Markt, die Vereinigten Arabischen Emirate und Südafrika spielen ebenfalls eine bedeutende Rolle. Energieprojekte, Wasserknappheit, Meerwasserentsalzung, Bewässerung und industrielle Infrastruktur erfordern korrosionsbeständige Rohrleitungen, die auch unter anspruchsvollen Betriebsbedingungen zuverlässig funktionieren.
Saudi-Arabien und die VAE verfügen über eine solide Projektpipeline im Bereich Energie- und Wasserinfrastruktur, während Südafrika Bergbau und kommunale Anwendungen hinzufügt. Im übrigen Nahen Osten und Afrika (MEA) bleibt die Nutzung projektspezifisch, wobei Finanzierung, lokale Wertschöpfung, Logistik und technischer Support die Anwendung beeinflussen. Leichtbau-Rohrsysteme können dort von Vorteil sein, wo der Zugang für die Installation eingeschränkt ist oder Korrosion den Wartungsaufwand erhöht.
Segmentierungsanalyse
Innenschichtmaterial
Das Segment der Innenschichtmaterialien wird für den Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–5,7 % prognostiziert. Die Materialauswahl richtet sich nach chemischer Beständigkeit, Druck, Temperatur, Permeationsbeständigkeit und Verbindungsverhalten. Polyamid eignet sich für anspruchsvolle Anwendungen mit Kohlenwasserstoffen, während Polyethylen ein breiteres Spektrum kostensensibler Anwendungen und etablierter Installationspraktiken abdeckt. Dieses Segment bestimmt maßgeblich das Verhalten der Rohrleitung im Kontakt mit Fluiden und beeinflusst die Qualifizierungsanforderungen.
- Polyamid: Polyamid eignet sich für Anwendungen, die eine hohe chemische Beständigkeit und Dimensionsstabilität erfordern. Sein strategischer Wert steigt dort, wo Druck, Temperatur und Kohlenwasserstoffkontakt Leistungsanforderungen stellen, die über die Möglichkeiten von herkömmlichem Polyethylen hinausgehen.
- Polyethylen: Polyethylen profitiert von etablierten Verarbeitungsmethoden, bekannten Schweißverfahren, chemischer Beständigkeit und breiter Verfügbarkeit. Es bleibt wichtig für Wasser-, Bewässerungs- und ausgewählte Energieanwendungen, die eine wirtschaftliche Installation erfordern.
Art des verstärkten Materials
Das Segment der verstärkten Werkstoffe wird für den Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,1 % prognostiziert. Die Verstärkung bestimmt Druckbelastbarkeit, axiale Festigkeit, Ermüdungsverhalten und Flexibilität. Aramid ermöglicht leichte und leistungsstarke Konstruktionen, während Stahl weiterhin relevant ist, wo etablierte mechanische Festigkeitsanforderungen, Qualifizierungsverfahren und Kostenstrukturen eine metallische Verstärkung begünstigen. Der Markt für verstärkte thermoplastische Rohre ist daher stark von der Wahl der Verstärkung abhängig.
- Aramid: Aramid ermöglicht hohe Festigkeit bei geringem Gewicht und starker Flexibilität. Seine strategische Bedeutung nimmt bei Offshore- und schwer zugänglichen Projekten zu, da die Reduzierung von Handhabungslasten die Installationseffizienz verbessern kann.
- Stahl: Stahlbewehrung bleibt relevant, wo hohe mechanische Festigkeit, etablierte Qualifizierungsverfahren und bewährte Ingenieurpraktiken die Beschaffungsentscheidungen bestimmen. Sie eignet sich besonders für anspruchsvolle Druckanwendungen, die ein nachweisliches Tragverhalten erfordern.
Kapazität
Das Kapazitätssegment wird für den Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,5 % prognostiziert. Die Kapazitätsauswahl richtet sich nach Durchflussanforderungen, Druckbedingungen, Projektgeometrie und Wirtschaftlichkeit der Endnutzung. Kleinere Konfigurationen eignen sich für spezielle Transferaufgaben, während größere Systeme für industrielle Anwendungen und Energieprojekte mit hohem Volumen eingesetzt werden.
- Unter 1 GPM: Systeme mit geringer Kapazität erfüllen spezielle Anforderungen an die Flüssigkeitsförderung, bei denen kompakte Abmessungen, Flexibilität und präzise Durchflussregelung wichtiger sind als die Förderung großer Volumina.
- 1 - 3 GPM: Dieser Bereich eignet sich für mittlere Durchflussanforderungen und unterstützt kompakte industrielle Anwendungen, Wasser- und Prozessanwendungen, bei denen Installationsflexibilität und Materialbeständigkeit die Spezifikation beeinflussen.
- 3 - 6 GPM: Mittlere Kapazität unterstützt ein breiteres Spektrum an industriellen und Infrastrukturaufgaben und bringt Durchflussanforderungen mit handhabbaren Rohrdimensionen, Verstärkungsbedarf und Wirtschaftlichkeit der Installation in Einklang.
- Über 6 GPM: Systeme mit höherer Kapazität sind strategisch relevant für anspruchsvolle Anwendungen im Bereich des Flüssigkeitstransports, bei denen die strukturelle Leistungsfähigkeit, das Druckmanagement und die zuverlässige Förderung über lange Strecken Einfluss auf die Projektplanung haben.
Anwendung
Für das Anwendungssegment wird von 2026 bis 2034 ein jährliches Wachstum von 5,6–6,0 % prognostiziert. Öl und Gas bleiben die Hauptnachfragebasis, während die Bewässerung ein wichtiges Wachstumsfeld darstellt. Industrie- und Wasserprojekte erweitern den adressierbaren Markt, da die Betreiber Korrosionsbeständigkeit und Wirtschaftlichkeit der Installation prüfen.
- Öl und Gas: Öl und Gas bleiben der Hauptanwendungsbereich, da Offshore-Pipelines, Steigleitungen, Sammelsysteme und Injektionssysteme von Flexibilität, Korrosionsbeständigkeit und reduzierter Installationskomplexität profitieren können.
- Bewässerung: Der Bewässerungsbedarf wird durch Wassereffizienzprogramme und die Modernisierung der Infrastruktur gedeckt. Flexible, leichte Systeme vereinfachen die Installation in landwirtschaftlichen Gebieten und verringern die Korrosionsgefahr unter schwierigen Boden- und Wasserbedingungen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Öl und Gas |
Hoch |
Offshore-Pipelines |
Reifen |
|
Bewässerung |
Medium |
Wassereffizienz |
Skalierung |
Markt für verstärkte thermoplastische Rohre: Wachstumstreiber und Wirkungsanalyse
Korrosionsvermeidung in anspruchsvollen Fluidumgebungen
Korrosionsschutz beeinflusst unmittelbar die Verfügbarkeit von Rohrleitungen, die Inspektionshäufigkeit und den Wartungsaufwand, insbesondere in Offshore-, salzhaltigen, chemisch aggressiven und wasserintensiven Umgebungen. Verstärkte thermoplastische Systeme trennen die transportierten Flüssigkeiten durch speziell entwickelte Barriereschichten von der strukturellen Verstärkung und reduzieren so die Exposition gegenüber Korrosionsmechanismen, die bei metallischen Rohren auftreten. Der Nutzen ist besonders groß, wenn Beschichtungsdegradation, kathodischer Korrosionsschutz oder der Zugang zu Ersatzteilen die Betriebskomplexität erheblich erhöhen. Für Projektentwickler wird der wirtschaftliche Vorteil anhand der gesamten Installations- und Lebenszykluskosten und nicht allein des Materialpreises bewertet. Dies motiviert Lieferanten, validierte Druckfestigkeit, Dauerfestigkeit, chemische Beständigkeit und Verbindungsintegrität nachzuweisen. Da Anlagenbetreiber Zuverlässigkeit und planbare Wartung zunehmend priorisieren, gewinnen nichtmetallische Lösungen in Anwendungsbereichen, die bisher von Stahl dominiert wurden, an Bedeutung.
Geringeres Installationsgewicht und verbesserte Projektlogistik
Gewichtsreduzierungen können die Projektabwicklung an abgelegenen, Offshore- und beengten Standorten erheblich verbessern, da leichtere Rohre weniger Hebekapazität, Transportaufwand und Infrastruktur erfordern. Verstärkte thermoplastische Rohre lassen sich in langen Längen oder flexiblen Ausführungen herstellen, wodurch sich die Anzahl der Verbindungen vor Ort und die damit verbundenen Installationsarbeiten potenziell reduzieren. Die resultierenden Einsparungen sind jedoch nicht einheitlich, da sie von Durchmesser, Druckklasse, Geländebeschaffenheit, Wassertiefe und Installationsmethode abhängen. Dennoch bewerten Ingenieurbüros Rohrleitungssysteme zunehmend anhand kompletter Installationsszenarien anstatt anhand der Einzelkomponentenpreise. Lieferanten, die qualifizierte Schlauchhaspeln, Verbinder, Handhabungsverfahren und Installationsplanung bereitstellen, können einen höheren Projektwert erzielen. Dieser Faktor ist auch für Anwendungen mit kurzen Bauzeiten und dem Bedarf an schneller Bereitstellung von Vorteil.
Ausbau der nichtmetallischen Infrastruktur für Wasser und Bewässerung
Wasserknappheit, steigende Anforderungen an die landwirtschaftliche Produktivität und die Erneuerung der Infrastruktur führen zu einem wachsenden Bedarf an langlebigen Systemen für den Flüssigkeitstransport. Bewässerungsnetze sind Korrosion, Sedimentablagerungen, schwierigem Gelände und wiederholter Wartung ausgesetzt, weshalb die Materialauswahl für einen unterbrechungsfreien Betrieb entscheidend ist. Verstärkte thermoplastische Rohre bieten Flexibilität, chemische Beständigkeit und ein relativ geringes Gewicht, wodurch sie sich für ausgewählte Bewässerungs- und Wassertransportprojekte eignen. Die Marktwirkung ist dort am größten, wo Installationskosten und Zugänglichkeit einen wesentlichen Anteil der Gesamtprojektkosten ausmachen. Öffentliche Infrastrukturprogramme, die Modernisierung der Landwirtschaft und private Investitionen in die Wasserwirtschaft können daher eine breitere Nachfragebasis jenseits von Kohlenwasserstoffen schaffen. Anbieter mit etablierten Verbindungsmethoden, lokalen Servicenetzen und kompatiblen Formstücken können die Akzeptanz fördern, indem sie die technische Unsicherheit für Bauunternehmen und Anlagenbetreiber reduzieren.
Markt für verstärkte thermoplastische Rohre: Zukunftstrends
Digitale Qualifizierung und leistungsbasierte Rohrleitungsplanung
Die Marktentwicklung für verstärkte thermoplastische Rohre dürfte sich in Richtung digitaler Qualifizierung, integrierter Simulation und leistungsbasierter Konstruktion bewegen. Hersteller werden zunehmend Finite-Elemente-Analysen, Ermüdungsanalysen, Materialcharakterisierungen und Felddaten einbeziehen können, um vor der physischen Qualifizierung optimale Verstärkungskonfigurationen zu entwickeln. Durch den Einsatz digitaler Entwicklungsmethoden werden die Entwicklungszyklen kundenspezifischer Rohrsysteme verkürzt, wodurch der Vergleich von Szenarien hinsichtlich Druck, Temperatur, Ermüdung und Installation auf Basis einheitlicher Datensätze ermöglicht wird. Langfristig können digitale Zwillinge und sensorgestützte Zustandsüberwachung die Zustandsbewertung ausgewählter, hochwertiger Anlagen ermöglichen. Dies führt zu einer Abkehr von Standardprodukten hin zu definierten Leistungsbereichen.
Hochleistungsfähigere Polymer- und Hybridverstärkungsarchitekturen
Zukünftige Materialentwicklungen konzentrieren sich auf höhere Temperaturen für Polymere, verbesserte Barrieren, Hybridverstärkungen und flexible Fertigungsmethoden. Polyamide und Polyethylen werden weiterhin für unterschiedliche Leistungs- und Kostenanforderungen eingesetzt, während moderne Verbundwerkstoffe den Anwendungsbereich für anspruchsvollere Energieanwendungen erweitern können. Hybridverstärkungen kombinieren die hohe Festigkeit von Metallen mit dem geringeren Gewicht von Fasern, wobei die Qualifizierung dieser Verbundwerkstoffe jedoch eine Herausforderung darstellt. Es ist auch möglich, dass Hersteller die Materialstärke und Wickelmuster so gestalten, dass der Materialverbrauch reduziert wird, ohne die Dauerfestigkeit zu beeinträchtigen. Dieses Material kann für Offshore-Pipelines, Wasserinjektionen, industrielle Flüssigkeitsförderung und Bewässerung eingesetzt werden.
Marktchancen für verstärkte thermoplastische Rohre
Lokale Fertigung für neue Energie- und Wasserprojekte
Lokale Fertigung bietet eine Investitionsmöglichkeit, insbesondere dort, wo Transportkosten, lokale Inhaltsbestimmungen und Implementierungszeiten den Einsatz importierter Rohrsysteme einschränken. Lokale Fertigung kann die Implementierungszeit verkürzen und gleichzeitig die Flexibilität bieten, Verstärkungsmaterialien, Auskleidungsmaterialien, Verbindungstechniken und Installationsdienstleistungen an die lokalen Gegebenheiten anzupassen. Besonders vielversprechend sind der Nahe Osten, der asiatisch-pazifische Raum und Teile Afrikas, wo der Bau von Energie-, Bewässerungs- und Industrieanlagen eine kontinuierliche Nachfrage generiert. Investoren sollten die Nähe zu Herstellern von Polymeren und Verstärkungsmaterialien, Qualifizierungslaboren, qualifizierten Fachkräften und großen Ingenieurbüros berücksichtigen.
Ingenieurtechnisch entwickelte Lösungen für schwer zugängliche Anwendungen
Prognosen für den Markt für verstärkte thermoplastische Rohre deuten auf Potenzial für ingenieurtechnisch fundierte Lösungen in Projekten hin, bei denen die Zugänglichkeit der Installation, Korrosion oder das Gewicht die Wirtschaftlichkeit maßgeblich beeinflussen. Ein Anbieter kann sich einen Wettbewerbsvorteil verschaffen, indem er ein Komplettpaket anbietet, das die Rohrkonstruktion, die Verbindungen, Installationswerkzeuge, die Bauleitung, Prüfungen und Lifecycle-Services umfasst. Diese Strategie eignet sich besonders für Offshore- und Unterwasseranwendungen, Industrie- und Bergbauprojekte sowie die Wasserversorgung, wo die Rohrauswahl untrennbar mit der Installationsmethodik verbunden ist. Unternehmen, die in Qualifizierungsdatenbanken und Anwendungsentwicklung investieren, können die Entscheidungsfindung ihrer Kunden beschleunigen und den Nutzen für deren Projekte nachweisen. Der Aufbau strategischer Allianzen mit EPC-Unternehmen, Betreibern und Infrastrukturentwicklern kann dazu beitragen, Spezifikationen bereits vor Beginn des Beschaffungsprozesses zu beeinflussen.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -