
Marché des tuyaux thermoplastiques renforcés : taille et croissance 2034
Taille et prévisions du marché des tuyaux thermoplastiques renforcés (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par matériau de la couche interne (polyamide, polyéthylène (PE), autres) ; type de matériau de renforcement (aramide, acier, autres) ; application (pétrole et gaz, irrigation, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00021342
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 01, 2026


Taille du marché en 2025
7,82 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
12,98 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,80 %
taux de croissance
Marché adressable
94,29 milliards de dollars américains
(2026-2034)
Le marché des tuyaux thermoplastiques renforcés était évalué à 7,82 milliards de dollars américains en 2025 et devrait atteindre 12,98 milliards de dollars américains d'ici 2034, progressant à un TCAC de 5,80 % entre 2026 et 2034. Ce marché reflète l'utilisation croissante de systèmes de tuyauterie légers et résistants à la corrosion dans les applications énergétiques et hydrauliques, l'ingénierie des matériaux améliorant les performances de pression, la flexibilité d'installation et la rentabilité du cycle de vie des infrastructures exigeantes.
La demande nord-américaine est soutenue par le remplacement des pipelines, l'activité offshore et les investissements industriels, ce qui place le TCAC régional dans une fourchette modélisée de 5,5 à 6,0 % jusqu'en 2034. La taille du marché des tuyaux thermoplastiques renforcés est également influencée par une adoption plus large des systèmes non métalliques, où l'atténuation de la corrosion, la réduction du temps d'installation et les exigences de maintenance moindres ont un impact sur la rentabilité des projets.
Analyse et perspectives du marché des tuyaux thermoplastiques renforcés
- Amérique du Nord : La région devrait représenter une part de 30 à 34 % en 2025 et sa croissance annuelle composée devrait atteindre 5,5 à 6 % entre 2026 et 2034, grâce à la modernisation des pipelines, aux projets en mer et au transport des fluides industriels.
- États-Unis : Les États-Unis représentent une part modélisée de 60 à 65 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 5,6 à 6,1 % entre 2026 et 2034, les opérateurs privilégiant les systèmes flexibles et résistants à la corrosion.
- Europe : L'Europe détient une part de 25 à 29 % en 2025 et devrait connaître un TCAC de 4,9 à 5,4 % entre 2026 et 2034, sous l'impulsion du Royaume-Uni, de l'Allemagne, de la Norvège, de la France, de l'Italie et de l'Espagne, l'ingénierie offshore soutenant le déploiement avancé des pipelines.
- Asie-Pacifique : L’Asie-Pacifique représente une part de 27 à 31 % en 2025 et devrait connaître un TCAC de 6,1 à 6,6 % entre 2026 et 2034, grâce notamment aux investissements dans les infrastructures énergétiques et hydrauliques de la Chine, de l’Inde, du Japon, de la Corée du Sud et de l’Australie.
- Le segment le plus important : le pétrole et le gaz détiennent une part de marché modélisée de 58 à 62 % en 2025, avec un TCAC de 5,7 à 6,1 % entre 2026 et 2034, reflétant de fortes exigences en matière d'exploitation en mer et de pipelines.
- Segment à forte croissance : L'irrigation représente une part de marché modélisée de 20 à 24 % en 2025 et devrait afficher un TCAC de 6,2 à 6,6 % entre 2026 et 2034 à mesure que les investissements dans l'efficacité de l'eau se développent.
- Principales entreprises analysées en détail : Wienerberger AG, Bekaert, TechnipFMC plc, Amiantit Group, Cosmoplast Industrial Company LLC, Magma Global Limited, PES.TEC GmbH, Wellstream Flexibles, Aerosun Corporation et Strohm BV
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des tuyaux thermoplastiques renforcés a évolué, passant des canalisations polymères classiques sous pression à des systèmes multicouches techniques combinant des revêtements thermoplastiques à des renforts en fibres ou métalliques. L'automatisation du processus d'enroulement, l'utilisation de matériaux polymères plus performants et l'amélioration des technologies de raccordement permettent d'accroître la capacité de pression tout en préservant la flexibilité. Les impératifs économiques de fabrication favoriseront la standardisation, la réduction du poids et des installations sur site nécessitant moins d'équipement que les tuyaux métalliques rigides.
Les recherches futures devraient se concentrer sur l'énergie offshore, la distribution d'eau et les applications de systèmes de canalisations résistants à la corrosion et à la pression. La fabrication de matériaux composites, la certification numérique et les technologies d'assemblage normalisées peuvent faciliter l'acceptation par les maîtres d'ouvrage et les bureaux d'études. La prévention des fuites, l'intégrité des infrastructures, la réduction des émissions et les coûts du cycle de vie pourraient être des facteurs déterminants dans le cadre du contrôle réglementaire.
Portée du rapport sur le marché des tuyaux thermoplastiques renforcés
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 7,82 milliards de dollars américains |
| Taille du marché d'ici 2034 | 12,98 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,80% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des tuyaux thermoplastiques renforcés
La demande est stimulée par la croissance du marché des tubes thermoplastiques renforcés dans les secteurs du pétrole et du gaz, de l'irrigation et des infrastructures, où la corrosion, le temps d'installation et le poids influent sur le coût total des projets. La chaîne de valeur comprend les fournisseurs de polymères, les fournisseurs de fibres, les fabricants de tubes, les spécialistes des connecteurs, les bureaux d'études, les distributeurs et les consommateurs. Les polyamides et le polyéthylène constituent les couches protectrices du système, tandis que les fibres d'aramide et d'acier définissent la structure des tubes. L'approvisionnement repose sur la disponibilité de polymères qualifiés, de fibres de renforcement, de machines d'enroulement et d'installations d'essais. Les capacités d'ingénierie intégrées permettent aux fabricants d'optimiser l'épaisseur et la structure des couches de renforcement et des connexions en fonction des conditions d'application spécifiques, notamment en termes de pression et de température. Ainsi, la visibilité de la demande est étroitement liée au processus d'approbation des projets.
La concurrence regroupe divers groupes spécialisés dans les canalisations et les infrastructures, ainsi que des entreprises spécialisées dans la fabrication de composites. TechnipFMC plc propose des technologies d'ingénierie de canalisations flexibles pour les applications en eaux profondes, tandis que Magma Global Limited se concentre sur la construction haute performance de composites thermoplastiques. Strohm BV est spécialisée dans les canalisations en composites thermoplastiques, tandis que PES.TEC GmbH propose des solutions de pression renforcées et polymères. Bekaert intervient dans la fabrication de renforts ; Wienerberger AG et Amiantit Group offrent des services plus complets dans le domaine des canalisations et des infrastructures.
Le positionnement évolue de plus en plus, passant de la simple substitution de matériaux à la qualification des applications, à la fabrication reproductible et à la réduction des coûts d'installation. Cosmoplast Industrial Company LLC cible les besoins régionaux en tuyauterie, Aerosun Corporation propose des capacités de fabrication de tuyaux composites et Wellstream Flexibles se spécialise dans les applications sous-marines flexibles. Les investissements stratégiques comprennent l'automatisation de la production, les tests de qualification, l'intégrité des joints et l'ingénierie numérique. Les entreprises capables de combiner leurs compétences en matière de matériaux et de projets sont mieux placées pour gérer les longs délais de qualification et les processus d'appel d'offres techniques complexes.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des tuyaux thermoplastiques renforcés : Perspectives stratégiques
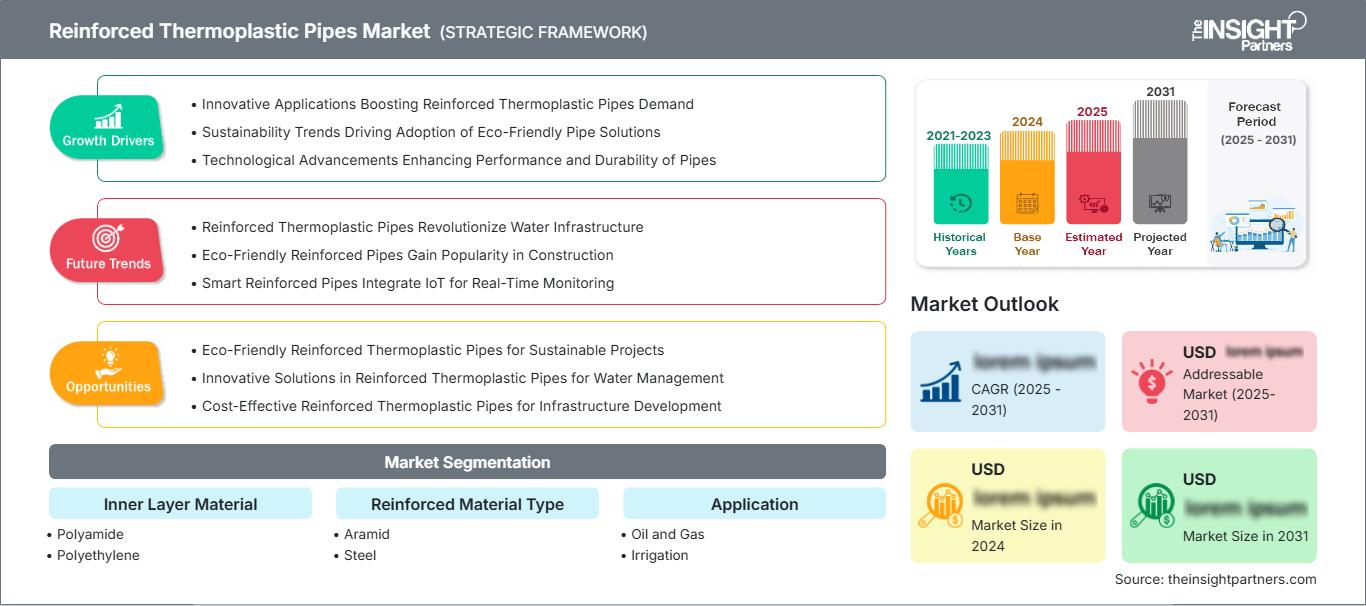
Perspectives régionales
marché des tuyaux thermoplastiques renforcés en Amérique du Nord
L'Amérique du Nord devrait représenter entre 30 et 34 % du chiffre d'affaires du marché mondial des tuyaux thermoplastiques renforcés en 2025, avec un taux de croissance annuel composé (TCAC) de 5,5 à 6 % jusqu'en 2034. Les États-Unis demeurent le principal pôle de demande, grâce aux infrastructures pétrolières et gazières, à l'exploration en mer, au traitement et à la rénovation des pipelines métalliques existants. Le Canada contribue à ce marché en fournissant des services de transport d'énergie et des infrastructures pour les régions éloignées, où l'utilisation de tuyaux légers pourrait optimiser la logistique.
La rentabilité du projet sera optimisée grâce à un système insensible à toute forme de corrosion et nécessitant peu d'interventions sur le terrain. Les matériaux flexibles et composites gagnent du terrain, les opérateurs les envisageant pour la collecte, les conduites d'écoulement, l'injection d'eau et de nombreuses autres applications où l'acier est relativement onéreux en termes de revêtement et de maintenance. Le marché régional des tuyaux thermoplastiques renforcés devrait donc rester concentré sur les applications techniquement qualifiées.
Marché américain des tuyaux thermoplastiques renforcés
Les États-Unis devraient représenter 60 à 65 % des revenus du marché nord-américain des tuyaux thermoplastiques renforcés en 2025 et connaître une croissance de 5,6 à 6,1 % jusqu'en 2034. La demande se concentre sur le pétrole et le gaz, l'eau industrielle, le traitement chimique et le remplacement des infrastructures, avec des fournisseurs et des entrepreneurs en ingénierie spécifiques présents pour le processus de qualification.
De plus en plus, les applications privilégient les systèmes de tuyauterie plus légers pour les terrains difficiles, les raccordements en mer et les installations où la gestion des risques de corrosion est onéreuse. Des entreprises comme TechnipFMC plc, Magma Global Limited et Wellstream Flexibles, entre autres, s'intéressent à cette technologie, tandis que les entreprises régionales cherchent à se démarquer grâce à leur expertise technique et leur flexibilité.
Marché européen des tuyaux thermoplastiques renforcés
L'Europe devrait représenter 25 à 29 % du marché des tubes thermoplastiques renforcés en 2025 et enregistrer un TCAC de 4,9 à 5,4 % jusqu'en 2034, le Royaume-Uni et la Norvège étant des acteurs majeurs dans les applications offshore. L'Allemagne, la France, l'Italie et l'Espagne imposent des exigences liées aux secteurs de l'industrie, de l'eau, de la construction et de l'énergie. Les normes techniques et les principes de développement durable en vigueur dans cette région favorisent l'adoption de matériaux résistants à la corrosion, même si les procédures de qualification peuvent rallonger le processus d'achat.
Le Royaume-Uni est un acteur important pour les projets en mer du Nord, où les systèmes flexibles et composites simplifieront l'installation des structures sous-marines. L'Allemagne apporte ses capacités industrielles, son expertise en ingénierie et sa connaissance des matériaux. La France, l'Italie et l'Espagne précisent leurs besoins en termes de capacités industrielles, de ressources en eau, de production d'énergie et de constructions spéciales.
Marché des tuyaux thermoplastiques renforcés de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 27 et 31 % du marché en 2025 et afficher un taux de croissance annuel composé (TCAC) de 6,1 à 6,6 % jusqu'en 2034. La Chine domine ce marché régional, suivie de l'Inde, du Japon, de la Corée du Sud et de l'Australie. Le développement industriel, les ressources offshore, les infrastructures hydrauliques et les installations d'irrigation offrent de nombreuses applications pour les solutions renforcées.
La Chine allie puissance industrielle et importants besoins en infrastructures, tandis que l'Inde cherche à développer ses capacités hydrauliques et industrielles. Le Japon et la Corée du Sud privilégient la fiabilité des infrastructures, et l'Australie offre des perspectives intéressantes dans les secteurs minier, hydraulique et énergétique. La priorité accordée à la résilience des infrastructures et à l'efficacité des ressources encourage la mise en œuvre de solutions renforcées.
Marché des tuyaux thermoplastiques renforcés au Moyen-Orient et en Afrique
Le marché des tuyaux thermoplastiques renforcés au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée (TCAC) de 5,2 % à 5,7 % jusqu'en 2034, principalement tirée par l'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud jouant également un rôle important. Les projets énergétiques, la rareté de l'eau, le dessalement, l'irrigation et les infrastructures industrielles engendrent des exigences en matière de tuyauterie résistante à la corrosion, même dans des conditions d'exploitation difficiles.
L’Arabie saoudite et les Émirats arabes unis présentent d’importants portefeuilles de projets liés aux infrastructures énergétiques et hydrauliques, tandis que l’Afrique du Sud y ajoute des applications minières et municipales. Dans le reste du Moyen-Orient et de l’Afrique, l’adoption de ces systèmes reste spécifique à chaque projet et est influencée par le financement, le contenu local, la logistique et le soutien technique. Les systèmes de canalisations légères peuvent s’avérer précieux lorsque l’accès à l’installation est limité ou que l’exposition à la corrosion accroît les besoins de maintenance.
Analyse de segmentation
Matériau de la couche interne
Le segment des matériaux de la couche interne devrait connaître une croissance annuelle composée (TCAC) de 5,3 % à 5,7 % entre 2026 et 2034. Le choix des matériaux est déterminé par leur compatibilité chimique, la pression, la température, la résistance à la perméation et le comportement au niveau des joints. Le polyamide est destiné aux applications exigeantes impliquant des hydrocarbures, tandis que le polyéthylène convient à un plus large éventail d'applications sensibles aux coûts et aux pratiques d'installation établies. Ce segment définit en grande partie les performances de la canalisation en contact avec le fluide et influence les exigences de qualification.
- Polyamide : Le polyamide convient aux applications exigeant une forte résistance chimique et une grande stabilité dimensionnelle. Son intérêt stratégique s’accroît lorsque la pression, la température et l’exposition aux hydrocarbures imposent des exigences de performance supérieures à celles du polyéthylène conventionnel.
- Polyéthylène : Le polyéthylène bénéficie de procédés de transformation éprouvés, d’une bonne maîtrise du soudage, d’une résistance chimique et d’une large disponibilité. Il demeure un matériau important pour l’eau, l’irrigation et certaines applications énergétiques exigeant une installation économique.
Type de matériau renforcé
Le segment des matériaux renforcés devrait connaître une croissance annuelle composée (TCAC) de 5,7 % à 6,1 % entre 2026 et 2034. Le renforcement détermine la capacité de pression, la résistance axiale, la tenue à la fatigue et la flexibilité. L'aramide est privilégié pour les conceptions légères et performantes, tandis que l'acier reste pertinent lorsque la résistance mécanique, les procédures de qualification et les coûts établis favorisent le renforcement métallique. Le marché des tubes thermoplastiques renforcés est donc étroitement lié au choix du renforcement.
- Aramide : L’aramide offre une résistance élevée pour un poids réduit et une grande flexibilité. Son importance stratégique s’accroît dans les projets offshore et d’accès difficile, où la réduction des efforts de manutention permet d’améliorer l’efficacité de l’installation.
- Acier : Les armatures en acier restent pertinentes lorsque la résistance mécanique élevée, les procédures de qualification établies et les pratiques d’ingénierie éprouvées prédominent dans les décisions d’approvisionnement. Elles sont particulièrement adaptées aux applications exigeantes nécessitant un comportement structurel fiable.
Capacité
Le segment « Capacité » devrait connaître une croissance annuelle composée (TCAC) de 5,1 % à 5,5 % entre 2026 et 2034. Le choix de la capacité dépend des débits requis, des conditions de pression, de la géométrie du projet et des impératifs économiques liés à l’utilisation finale. Les configurations plus petites sont destinées à des applications de transfert spécifiques, tandis que les systèmes plus importants sont utilisés dans les secteurs industriels et énergétiques à fort volume.
- En dessous de 1 GPM : les systèmes de petite capacité répondent à des exigences spécifiques de manutention des fluides où les dimensions compactes, la flexibilité et le contrôle précis du débit sont plus importants que le transport de grands volumes.
- 1 - 3 GPM : Cette gamme répond aux exigences de débit modéré et peut prendre en charge les applications industrielles, d'eau et de traitement compactes où la flexibilité d'installation et la durabilité des matériaux influencent les spécifications.
- 3 - 6 GPM : La capacité moyenne permet de répondre à des besoins industriels et d'infrastructure plus larges, en équilibrant les exigences de débit avec des dimensions de tuyauterie gérables, des besoins de renforcement et des coûts d'installation.
- Au-delà de 6 GPM : Les systèmes à plus grande capacité sont stratégiquement pertinents pour les applications exigeantes de transfert de fluides où les performances structurelles, la gestion de la pression et le transport fiable sur de longues distances influencent la conception du projet.
Application
Le segment des applications devrait connaître une croissance annuelle composée (TCAC) de 5,6 % à 6,0 % entre 2026 et 2034. Le secteur pétrolier et gazier demeure le principal moteur de la demande, tandis que l'irrigation représente un important potentiel de croissance. Les projets industriels et hydrauliques élargissent le marché potentiel, les maîtres d'ouvrage évaluant la résistance à la corrosion et la rentabilité de l'installation.
- Pétrole et gaz : Le secteur pétrolier et gazier demeure la principale application car les conduites offshore, les colonnes montantes, les systèmes de collecte et les services d’injection peuvent bénéficier de la flexibilité, de la résistance à la corrosion et d’une complexité d’installation réduite.
- Irrigation : La demande en irrigation est soutenue par des programmes d’efficacité hydrique et la modernisation des infrastructures. Des systèmes flexibles et légers peuvent simplifier leur installation dans les zones agricoles et réduire l’exposition à la corrosion dans des conditions de sol et d’eau difficiles.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Pétrole et gaz |
Haut |
Conduites d'écoulement offshore |
Mature |
|
Irrigation |
Moyen |
efficacité de l'eau |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des tuyaux thermoplastiques renforcés
Prévention de la corrosion dans les environnements de service de fluides exigeants
La prévention de la corrosion influe directement sur la disponibilité des pipelines, la fréquence des inspections et les coûts de maintenance, notamment en mer, en milieu salin, chimiquement agressif et à forte consommation d'eau. Les systèmes thermoplastiques renforcés permettent de séparer les fluides transportés des armatures structurelles grâce à des couches barrières techniques, réduisant ainsi l'exposition aux mécanismes de corrosion associés aux canalisations métalliques. Cet impact est maximal lorsque la dégradation du revêtement, la protection cathodique ou l'accès pour le remplacement engendrent une complexité d'exploitation importante. Pour les promoteurs de projets, le bénéfice économique s'évalue par le coût total d'installation et le coût du cycle de vie, et non par le seul prix des matériaux. Ceci incite les fournisseurs à démontrer la performance sous pression, la résistance à la fatigue, la compatibilité chimique et l'intégrité des connexions. Face à la priorité croissante accordée par les propriétaires d'actifs à la fiabilité et à la prévisibilité de la maintenance, les solutions non métalliques gagnent en importance dans des applications auparavant dominées par l'acier.
Poids d'installation réduit et logistique de projet améliorée
La réduction du poids peut transformer radicalement l'exécution des projets dans les zones reculées, en mer et dans les espaces restreints, car des canalisations plus légères nécessitent moins de capacité de levage, d'efforts de transport et d'infrastructures de manutention. Les canalisations en thermoplastique renforcé peuvent être fabriquées en grandes longueurs ou en configurations flexibles, ce qui permet de réduire le nombre de joints sur site et les activités d'installation associées. L'impact qui en résulte n'est pas uniforme, car les économies réalisées dépendent du diamètre, de la classe de pression, du terrain, de la profondeur d'eau et de la méthode d'installation. Néanmoins, les entreprises d'ingénierie évaluent de plus en plus les systèmes de canalisations en fonction de scénarios d'installation complets plutôt que du prix des composants. Les fournisseurs qui proposent des tourets, des connecteurs, des procédures de manutention et une ingénierie d'installation adaptés peuvent optimiser la valeur ajoutée des projets. Ce facteur est également déterminant pour les applications où les délais de construction sont courts et où un déploiement rapide est essentiel.
Développement des infrastructures non métalliques pour l'eau et l'irrigation
La rareté de l'eau, les exigences de productivité agricole et la rénovation des infrastructures accroissent le besoin de systèmes de transport de fluides durables. Les réseaux d'irrigation peuvent être confrontés à la corrosion, aux sédiments, aux terrains difficiles et à une maintenance fréquente, ce qui rend le choix des matériaux crucial pour la continuité de leur exploitation. Les tuyaux en thermoplastique renforcé offrent flexibilité, résistance chimique et un poids relativement faible, des atouts adaptés à certains projets d'irrigation et de transfert d'eau. L'impact sur le marché est maximal lorsque la main-d'œuvre et l'accès au site représentent une part significative du coût total du projet. Les programmes d'infrastructures publiques, la modernisation agricole et les investissements privés dans le secteur de l'eau peuvent ainsi créer une demande plus large, au-delà des hydrocarbures. Les fournisseurs disposant de méthodes d'assemblage éprouvées, de réseaux de service locaux et de raccords compatibles peuvent favoriser l'adoption de ces solutions en réduisant l'incertitude technique pour les entrepreneurs et les propriétaires d'infrastructures.
Tendances futures du marché des tuyaux thermoplastiques renforcés
Qualification numérique et conception de tuyauterie basée sur la performance
Les tendances du marché des tuyaux thermoplastiques renforcés devraient s'orienter vers la qualification numérique, la simulation intégrée et une conception axée sur la performance. Les fabricants pourront de plus en plus intégrer l'analyse par éléments finis, l'analyse de la fatigue, la caractérisation des matériaux et les données de terrain afin de concevoir les configurations de renforcement optimales avant même la qualification physique. Grâce à l'ingénierie numérique, les cycles de développement des systèmes de tuyauterie personnalisés seront raccourcis, permettant ainsi la comparaison de scénarios liés à la pression, la température, la fatigue et l'installation à partir de données uniformes. À terme, les jumeaux numériques et la surveillance de l'état par capteurs permettront d'évaluer l'état de certaines installations critiques. Cette évolution favorise l'abandon des produits standard au profit de performances définies.
Architectures de renforcement polymères et hybrides hautes performances
Les progrès futurs en matière de matériaux se concentreront sur l'augmentation des températures de résistance des polymères, l'amélioration des barrières, le renforcement hybride et la flexibilité de fabrication. Les polyamides et les polyéthylènes continueront d'être utilisés pour répondre à différents besoins en termes de performance et de coût, tandis que les composites avancés permettront d'étendre la plage de fonctionnement pour les applications énergétiques les plus exigeantes. Le renforcement hybride combine la haute résistance des métaux à la légèreté des fibres, malgré la difficulté de qualifier ce composite. Il est également possible que les fabricants optimisent l'épaisseur des matériaux et les schémas d'enroulement afin de réduire la quantité de matériau utilisée sans compromettre la résistance à la fatigue. Ce matériau peut être utilisé pour les conduites offshore, l'injection d'eau, la manutention des fluides industriels et l'irrigation.
Opportunités du marché des tuyaux thermoplastiques renforcés
Production locale pour les projets émergents dans les secteurs de l'énergie et de l'eau
La production locale offre une opportunité d'investissement intéressante lorsque les coûts de transport, les réglementations relatives au contenu local et les délais de mise en œuvre limitent l'utilisation de systèmes de canalisations importés. La production locale permet de réduire les délais de mise en œuvre tout en offrant la flexibilité nécessaire pour adapter les matériaux de renforcement, de revêtement, les techniques de raccordement et les services d'installation à l'environnement local. Les zones les plus prometteuses sont probablement le Moyen-Orient, l'Asie-Pacifique et certaines régions d'Afrique où la construction de projets d'infrastructures énergétiques, d'irrigation et industrielles génère une demande soutenue. Il est important pour l'investisseur d'évaluer sa proximité avec les fabricants de polymères et de renforts, les laboratoires de qualification, la main-d'œuvre qualifiée et les grands bureaux d'études.
Solutions d'ingénierie pour les applications difficiles d'accès
Les prévisions du marché des tubes thermoplastiques renforcés indiquent des opportunités pour les solutions d'ingénierie dans les projets où l'accessibilité, la corrosion ou le poids ont un impact significatif sur la rentabilité. Un fournisseur peut se démarquer en proposant une offre complète incluant la conception du tube, ses raccords, les outils d'installation, la supervision sur site, les essais et les services tout au long du cycle de vie. Cette stratégie est particulièrement pertinente pour les applications offshore et sous-marines, industrielles et minières, ainsi que pour le transfert d'eau, où le choix des tubes est indissociable de la méthode d'installation. Les entreprises qui investissent dans des bases de données de qualification et l'ingénierie d'application peuvent contribuer à réduire le délai de décision du client et démontrer les avantages pour ses projets. Nouer des alliances stratégiques avec les entreprises d'ingénierie, d'approvisionnement et de construction (EPC), les opérateurs et les développeurs d'infrastructures peut permettre d'influencer les spécifications avant même le début du processus d'approvisionnement.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -