
強化熱可塑性管市場:動向・需要・予測 2034
強化熱可塑性パイプ市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:内層材料別(ポリアミド、ポリエチレン(PE)、その他)、強化材料タイプ別(アラミド、鋼、その他)、用途別(石油・ガス、灌漑、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00021342
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 01, 2026


2025年の市場規模
78億2000 万米ドル
基準年値
2034年の予測
129億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.80 %
成長率
対象市場
942億9000 万米ドル
(2026年~2034年)
強化熱可塑性パイプ市場は、2025年には78億2,000万米ドルと評価され、2034年には129億8,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.80%で成長すると見込まれています。この市場は、エネルギーおよび水関連用途における軽量で耐腐食性に優れた配管システムの利用拡大を反映しており、材料工学の進歩により、圧力性能、設置の柔軟性、そして要求の厳しいインフラにおけるライフサイクル経済性が向上しています。
北米の需要は、パイプラインの交換、オフショア活動、および産業投資によって支えられており、地域全体の年平均成長率(CAGR)は2034年まで5.5~6.0%の範囲になると予測されています。強化熱可塑性パイプの市場規模は、腐食抑制、設置時間の短縮、およびメンテナンス要件の低減がプロジェクトの経済性に影響を与える非金属システムの採用拡大によっても形成されています。
強化熱可塑性パイプ市場の評価と洞察
- 北米:この地域は2025年には30~34%のシェアを占めると推定されており、パイプラインの近代化、オフショアプロジェクト、産業用流体輸送に支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.0%で成長すると予測されている。
- 米国:米国は2025年には北米市場全体の60~65%を占めると予測されており、事業者が柔軟性と耐腐食性に優れたシステムを優先する傾向にあることから、2026年から2034年にかけて年平均成長率(CAGR)5.6~6.1%で拡大すると見込まれている。
- ヨーロッパ:ヨーロッパは2025年には25~29%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)4.9~5.4%で成長すると予測されており、英国、ドイツ、ノルウェー、フランス、イタリア、スペインが市場を牽引し、オフショアエンジニアリングが先進的なパイプ敷設を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年には27~31%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)6.1~6.6%で成長すると予測されており、中国、インド、日本、韓国、オーストラリアがエネルギーおよび水インフラへの投資を通じてこの成長を牽引すると見込まれている。
- 最大のセグメント:石油・ガスは、2025年には市場シェアの58~62%を占めると予測されており、2026年から2034年にかけては年平均成長率(CAGR)が5.7~6.1%となる見込みで、これはオフショアおよびフローラインにおける強い需要を反映している。
- 高成長分野:灌漑は、2025年には市場シェアの20~24%を占めると予測されており、水効率化への投資拡大に伴い、2026年から2034年の間に年平均成長率(CAGR)6.2~6.6%を記録すると予想されています。
- 詳細に分析された主要企業: Wienerberger AG、Bekaert、TechnipFMC plc、Amiantit Group、Cosmoplast Industrial Company LLC、Magma Global Limited、PES.TEC GmbH、Wellstream Flexibles、Aerosun Corporation、およびStrohm BV
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
強化熱可塑性パイプ市場は、従来のポリマー製圧力配管から、熱可塑性ライナーと繊維または金属補強材を組み合わせた多層構造システムへと進化を遂げています。巻取り工程の自動化、より効率的なポリマー材料、そして高度な接続技術の組み合わせにより、柔軟性を維持しながら耐圧性能が向上しています。製造コストの面では、標準化、軽量化、そして剛性金属パイプに比べて必要な設備が少ない現場設置が有利となるでしょう。
今後の研究は、洋上エネルギー、水道事業、耐腐食性・耐圧性配管システムの用途に焦点を当てるべきである。複合材料製造、デジタル認証、標準化された接合技術は、プロジェクトオーナーやエンジニアリング会社からの受け入れを促進するのに役立つだろう。漏洩対策、資産保全、排出量削減、ライフサイクルコストは、規制監督における考慮事項となる可能性がある。
強化熱可塑性パイプ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 78億2000万米ドル |
| 2034年までの市場規模 | 129億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.80% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
強化熱可塑性パイプ市場分析
需要は、石油・ガス、灌漑、インフラプロジェクトにおける強化熱可塑性パイプ市場の成長によって形成されており、腐食、設置時間、重量がプロジェクトの総コストに影響します。バリューチェーンには、ポリマー供給業者、繊維供給業者、パイプメーカー、コネクタ専門業者、エンジニアリング会社、流通チャネル、消費者が含まれます。ポリアミドとポリエチレンライニングはシステムの保護層として機能し、アラミドと鋼繊維がパイプの構造を決定します。サプライチェーンは、認定されたポリマー、強化繊維、巻線機、試験設備の入手可能性に基づいています。統合されたエンジニアリング機能により、メーカーは圧力と温度の観点から特定のアプリケーション条件に応じて、強化層と接続部の厚さと構造を微調整できます。したがって、需要の可視性はプロジェクト承認プロセスと密接に関連しています。
このコンペには、多様なパイプおよびインフラ関連企業グループに加え、複合材料製造に特化した企業が参加しています。TechnipFMC plcは深海用途向けのフレキシブルパイプエンジニアリング技術を提供しており、Magma Global Limitedは高性能熱可塑性複合材料の製造に注力しています。Strohm BVは熱可塑性複合パイプを専門としており、PES.TEC GmbHは強化ポリマー製の圧力ソリューションを提供しています。Bekaertは強化材の製造に携わっており、Wienerberger AGとAmiantit Groupはより幅広いパイプおよびインフラ関連事業を展開しています。
ポジショニングは、材料代替から用途適合性、再現性のある製造、設置コスト削減へとますますシフトしている。Cosmoplast Industrial Company LLCは地域ごとのパイプ需要に対応し、Aerosun Corporationは複合パイプ製造能力を提供し、Wellstream Flexiblesは柔軟な海底用途に特化している。戦略的投資には、製造自動化、適合性試験、接合部の健全性、デジタルエンジニアリングが含まれる。材料とプロジェクトの能力を組み合わせられる企業は、長い適合性評価期間や複雑な技術入札プロセスに対応できる有利な立場にある。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
強化熱可塑性パイプ市場:戦略的洞察
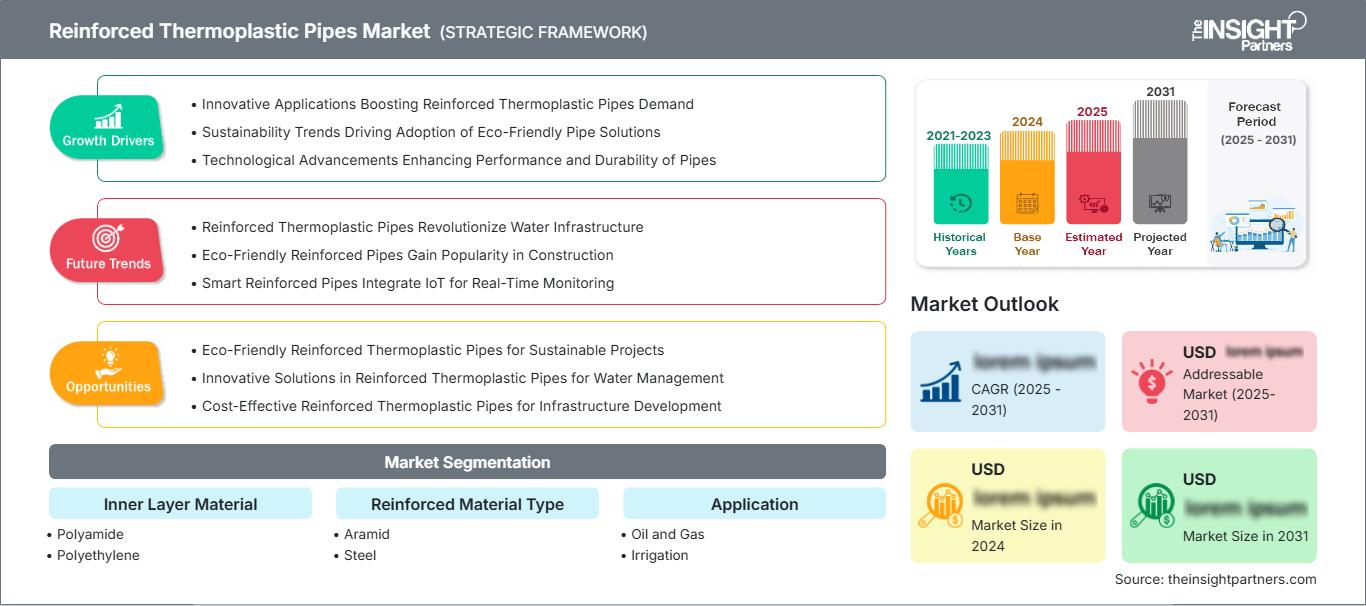
地域別分析
北米の強化熱可塑性パイプ市場
北米は、2025年には世界の強化熱可塑性パイプ市場の収益の30~34%を占め、2034年まで年平均成長率(CAGR)5.5~6.0%で成長すると予測されている。米国は依然として主要な需要拠点であり、石油・ガスインフラ、海洋探査、加工、既存の金属パイプラインの改修などがその要因となっている。カナダは、エネルギー送電サービスや遠隔地のインフラを提供することで、軽量化による物流プロセスの効率化に貢献している。
このプロジェクトの経済性は、あらゆる形態の腐食の影響を受けず、現場での取り扱いもほとんど必要としないシステムによって恩恵を受けるでしょう。柔軟性のある複合材料は、集水、フローライン、水圧入、その他多くの用途において、鋼材のコーティングやメンテナンス費用が比較的高額になる場合、事業者がこれらの製品を検討していることから、普及が進んでいます。したがって、地域における強化熱可塑性パイプの市場シェアは、技術的に適格な用途に集中し続けるでしょう。
米国における強化熱可塑性パイプ市場
米国は、2025年には北米の強化熱可塑性パイプ市場の収益の60~65%を占め、2034年まで5.6~6.1%の成長率で拡大すると予測されている。需要は石油・ガス、工業用水、化学処理、インフラの更新に集中しており、特定のサプライヤーやエンジニアリング請負業者が資格認定プロセスに関与している。
ますます多くの用途において、軽量パイプシステムが、困難な地形、海上接続、腐食リスクへの対処が高額になる設置プロセスなどにおいて、より広く利用されるようになっている。TechnipFMC plc、Magma Global Limited、Wellstream Flexiblesなどの企業はこの技術に精通しており、地域企業はエンジニアリングの知識と柔軟性を駆使して優位に立とうとしている。
欧州における強化熱可塑性パイプ市場
欧州は、2025年までに強化熱可塑性パイプ市場の25~29%のシェアを占め、2034年までの年平均成長率(CAGR)は4.9~5.4%と予測されており、特に英国とノルウェーは海洋用途で大きな存在感を示しています。ドイツ、フランス、イタリア、スペインは、産業、水、建設、エネルギー分野における需要を喚起しています。この地域の技術基準と持続可能性の原則は、耐腐食性材料の採用を後押ししていますが、認証手続きによって購入プロセスが長期化する可能性があります。
英国は北海における事例において重要な役割を担っており、柔軟性のある複合システムを用いることで海底構造物の設置が容易になる。ドイツは、工業生産能力に加え、工学的な専門知識と材料に関する知識を提供する。フランス、イタリア、スペインは、工業生産能力、水源、発電能力、特殊構造物といった面で自国の要求事項を明確に示している。
アジア太平洋地域における強化熱可塑性パイプ市場
アジア太平洋地域は、2025年には市場シェア27~31%、2034年までの年平均成長率(CAGR)は6.1~6.6%と予測されています。この地域市場は中国が圧倒的なシェアを占め、次いでインド、日本、韓国、オーストラリアが続きます。産業開発、海洋資源、水インフラ、灌漑施設など、強化ソリューションの応用分野は多岐にわたります。
中国は産業規模と大規模なインフラニーズを両立させており、インドは水資源と産業能力の開発を目指している。日本と韓国はエンジニアリングの信頼性を重視し、オーストラリアは鉱業、水資源、エネルギープロジェクトにおいて将来性を示している。インフラの強靭性と資源効率性を政策の優先事項とすることで、強化されたソリューションの導入が促進される。
中東・アフリカにおける強化熱可塑性パイプ市場
中東およびアフリカにおける強化熱可塑性パイプ市場の需要は、サウジアラビアを筆頭に、2034年まで年平均成長率(CAGR)5.2~5.7%で推移すると予測されており、アラブ首長国連邦と南アフリカも重要な市場となっている。エネルギープロジェクト、水不足、海水淡水化、灌漑、産業インフラなどの分野では、厳しい運転条件下でも耐腐食性に優れた配管が求められている。
サウジアラビアとアラブ首長国連邦は、エネルギーおよび水インフラに関連する強力なプロジェクトパイプラインを有しており、南アフリカは鉱業および自治体向けアプリケーションを追加している。中東・アフリカのその他の地域では、プロジェクトごとに導入状況が異なり、資金調達、現地調達率、物流、技術サポートなどが導入の決め手となる。軽量パイプシステムは、設置場所へのアクセスが制限されている場合や、腐食によってメンテナンス要件が増加する場合に有効である。
セグメンテーション分析
内層素材
内層材料セグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.3~5.7%で成長すると予測されています。材料選定は、化学的適合性、圧力、温度、透過抵抗、接合特性によって左右されます。ポリアミドは、要求の厳しい炭化水素用途向けに位置づけられており、一方、ポリエチレンは、より幅広いコスト重視の用途や、確立された設置方法に対応しています。このセグメントは、パイプの流体接触性能の大部分を決定づけ、認証要件に影響を与えます。
- ポリアミド:ポリアミドは、高い耐薬品性と寸法安定性が求められる用途に適しています。圧力、温度、炭化水素への曝露といった過酷な条件下では、従来のポリエチレンの性能を超える要求が求められるため、ポリアミドの戦略的価値は高まります。
- ポリエチレン:ポリエチレンは、確立された加工技術、溶接技術、耐薬品性、そして幅広い供給源といった利点を有しています。実用的な設置経済性が求められる水、灌漑、および一部のエネルギー用途において、依然として重要な材料です。
強化材タイプ
強化材タイプのセグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.7~6.1%で成長すると予測されています。強化材は、耐圧性、軸方向強度、疲労挙動、および柔軟性を決定づけます。アラミドは軽量高性能設計を支える一方、鋼は、確立された機械的強度、認証取得経路、およびコスト構造が金属強化材に有利な場合に依然として有効です。したがって、強化熱可塑性パイプ市場の範囲は、強化材の選択に大きく左右されます。
- アラミド繊維:アラミド繊維は、軽量でありながら高い強度と優れた柔軟性を実現します。取り扱い負荷の軽減により設置効率が向上するため、海洋プロジェクトやアクセス困難なプロジェクトにおいて、その戦略的重要性は高まっています。
- 鋼材:高い機械的強度、確立された認証手順、そして馴染みのある工学的手法が調達決定の重要な要素となる場合、鋼材補強は依然として有効です。特に、実証済みの構造挙動が求められる、高い圧力がかかる用途に適しています。
容量
容量セグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.1~5.5%で成長すると予測されています。容量の選定は、流量要件、圧力条件、プロジェクトの形状、および最終用途の経済性に基づいて行われます。小型構成は特殊な移送業務に対応し、大型システムは大量輸送を伴う産業用途やエネルギー用途に適しています。
- 1GPM未満:小容量システムは、大容量の搬送よりも、コンパクトな寸法、柔軟性、および精密な流量制御が重要な、特殊な流体処理要件に対応します。
- 1~3 GPM:この範囲は中程度の流量要件に対応し、設置の柔軟性と材料の耐久性が仕様に影響を与える、コンパクトな産業用、水処理用、およびプロセス用途をサポートします。
- 3~6GPM:中程度の容量は、より広範な産業およびインフラ用途をサポートし、流量要件と管理可能なパイプ寸法、補強の必要性、および設置の経済性のバランスを取ります。
- 6 GPM以上:より大容量のシステムは、構造性能、圧力管理、信頼性の高い長距離輸送がプロジェクト設計に影響を与えるような、要求の厳しい流体移送用途において戦略的に重要です。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)5.6~6.0%で成長すると予測されています。石油・ガス分野が依然として最大の需要基盤であり、灌漑分野は重要な成長経路となっています。産業および水関連プロジェクトでは、所有者が耐腐食性や設置費用対効果を評価するため、対象市場が拡大しています。
- 石油・ガス:石油・ガス分野は依然として主要な用途であり、オフショアのフローライン、ライザー、集積システム、注入サービスなどは、柔軟性、耐腐食性、設置の複雑さの軽減といった利点を享受できる。
- 灌漑:灌漑需要は、節水プログラムとインフラの近代化によって支えられています。柔軟で軽量なシステムは、農業地域全体での設置を簡素化し、厳しい土壌や水質条件下での腐食リスクを軽減します。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
石油・ガス |
高い |
オフショアフローライン |
成熟した |
|
灌漑 |
中くらい |
節水効率 |
スケーリング |
強化熱可塑性パイプ市場の成長要因と影響分析
過酷な流体サービス環境における腐食防止
腐食防止は、特にオフショア、塩分濃度の高い環境、化学的に腐食性の高い環境、および水使用量の多い環境において、パイプラインの稼働率、検査頻度、およびメンテナンス費用に直接影響します。強化熱可塑性樹脂システムは、設計されたバリア層によって搬送流体を構造補強材から分離し、金属パイプに関連する腐食メカニズムへの曝露を低減します。その効果は、コーティングの劣化、陰極防食、または交換アクセスによって運用上の複雑さが大幅に増す場合に最も顕著になります。プロジェクト開発者にとって、経済的メリットは材料価格だけではなく、総設置コストとライフサイクルコストによって評価されます。これにより、サプライヤーは検証済みの圧力性能、疲労耐性、化学的適合性、および接続部の完全性を実証するよう促されます。資産所有者が信頼性と予測可能なメンテナンスをますます重視するようになるにつれて、これまで鋼が主流であった用途において、非金属ソリューションが検討されるようになります。
設置重量の軽減とプロジェクト物流の改善
軽量化は、遠隔地、海上、および制約のある場所でのプロジェクト遂行に大きな影響を与える可能性があります。軽量化されたパイプは、吊り上げ能力、輸送労力、および取り扱いインフラの必要量を削減できるためです。強化熱可塑性樹脂製のパイプは、長尺または柔軟な形状で製造できるため、現場での接合部や関連する設置作業を削減できる可能性があります。プロジェクトのコスト削減効果は、直径、圧力クラス、地形、水深、および設置方法によって異なるため、一律ではありません。しかしながら、エンジニアリング請負業者は、部品価格ではなく、設置シナリオ全体に基づいてパイプシステムを評価する傾向が強まっています。認定されたリール、コネクタ、取り扱い手順、および設置エンジニアリングを提供するサプライヤーは、より多くのプロジェクト価値を獲得できます。この傾向は、建設期間が短く、迅速な展開が重要な用途にも役立ちます。
水と灌漑のための非金属インフラの拡張
水不足、農業生産性向上への要求、インフラ更新により、耐久性のある流体輸送システムの必要性が高まっています。灌漑ネットワークは、腐食、堆積物、困難な地形、繰り返しのメンテナンスといった問題に直面する可能性があり、運用継続性を確保するためには材料の選択が重要となります。強化熱可塑性パイプは、柔軟性、耐薬品性、比較的軽量な取り扱いが可能で、特定の灌漑および水移送プロジェクトに適しています。市場への影響は、設置作業とアクセスがプロジェクト総支出のかなりの部分を占める場合に最も大きくなります。したがって、公共インフラプログラム、農業の近代化、民間の水投資は、炭化水素以外のより幅広い需要基盤を生み出す可能性があります。確立された接合方法、地域サービスネットワーク、互換性のある継手を備えたサプライヤーは、請負業者や資産所有者の技術的な不確実性を低減することで、導入を促進することができます。
強化熱可塑性パイプ市場の将来動向
デジタル認証と性能ベースの配管設計
強化熱可塑性パイプ市場のトレンドは、デジタル認証、統合シミュレーション、および性能ベース設計へと移行していくと予想されます。多くの場合、メーカーは有限要素解析、疲労解析、材料特性評価、および現場データを活用して、物理的な認証を行う前に最適な強化構成を設計できるようになります。デジタルエンジニアリングの活用により、用途に応じたカスタマイズされたパイプシステムの開発サイクルが短縮され、圧力、温度、疲労、および設置に関するシナリオを統一されたデータセットに基づいて比較することが可能になります。長期的には、デジタルツインとセンサーベースの状態監視により、特定の高価値設備の状態評価が可能になります。これは、標準製品から定義された性能範囲への移行を示唆しています。
より高性能なポリマーおよびハイブリッド強化構造
将来の材料技術の進歩は、ポリマーの耐熱温度の向上、バリア性の向上、ハイブリッド強化、および柔軟な製造に重点が置かれるでしょう。ポリアミドとポリエチレンは、性能とコストの異なるニーズに応じて引き続き利用されますが、先進複合材料は、より要求の厳しいエネルギー用途において動作範囲を拡大することができます。ハイブリッド強化は、金属の高い強度と繊維の軽量性を組み合わせることができますが、この複合材料の認証が難しいという課題があります。また、メーカーは、疲労性能を低下させることなく材料の使用量を減らすために、材料の厚さや巻き方を設計する可能性もあります。この材料は、オフショアフローライン、水注入、工業用流体処理、および灌漑に使用できます。
強化熱可塑性パイプの市場機会
新興エネルギー・水プロジェクト向け現地生産
現地生産は、輸送コスト、現地調達規制、および導入期間によって輸入パイプシステムの利用が制限される状況において、投資の有効な手段となります。現地生産は、導入期間を短縮できるだけでなく、補強材、ライニング材、接続技術、および設置サービスを現地の環境に合わせて柔軟に調整できる可能性を秘めています。最適なターゲット地域は、中東、アジア太平洋地域、およびエネルギー、灌漑、産業施設の建設プロジェクトによって継続的な需要が生み出されるアフリカの一部地域でしょう。投資家にとって重要なのは、ポリマーおよび補強材メーカー、認定試験所、熟練した人材、および大手エンジニアリング会社との距離を考慮することです。
アクセスが困難な用途向けのエンジニアリング主導型ソリューション
強化熱可塑性パイプ市場の予測によると、設置アクセス、腐食、重量が経済性に大きく影響するプロジェクトでは、エンジニアリング主導のソリューションにチャンスがあります。サプライヤーは、パイプの設計、接続、設置ツール、現場監督、テスト、ライフサイクルサービスを含む完全なパッケージを提供することで優位に立つことができます。このような戦略は、パイプの選択が設置方法と切り離せないオフショアおよび海底アプリケーション、産業および鉱業アプリケーション、水輸送に特に適しています。資格データベースとアプリケーションエンジニアリングに投資する企業は、顧客の意思決定サイクルを短縮し、プロジェクトにメリットがあることを示す証拠を提供できます。EPC、オペレーター、インフラ開発者との戦略的提携を構築することで、調達プロセスが始まる前から仕様に影響を与えることができます。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -