
Markt für Netzhaut-Bildgebungsgeräte: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Netzhautbildgebungsgeräte (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: Nach Gerätetyp (Fluoreszenzangiographie, Funduskamera und optische Kohärenztomographie), Endnutzer (Krankenhäuser und Kliniken, ambulante Operationszentren, spezialisierte Augenkliniken und sonstige Endnutzer) und Region (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008683
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 23, 2026


Marktgröße 2025
4,29 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
8,81 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,33 %
Wachstumsrate
Adressierbarer Markt
58,84 Mrd. US-Dollar
(2026–2034)
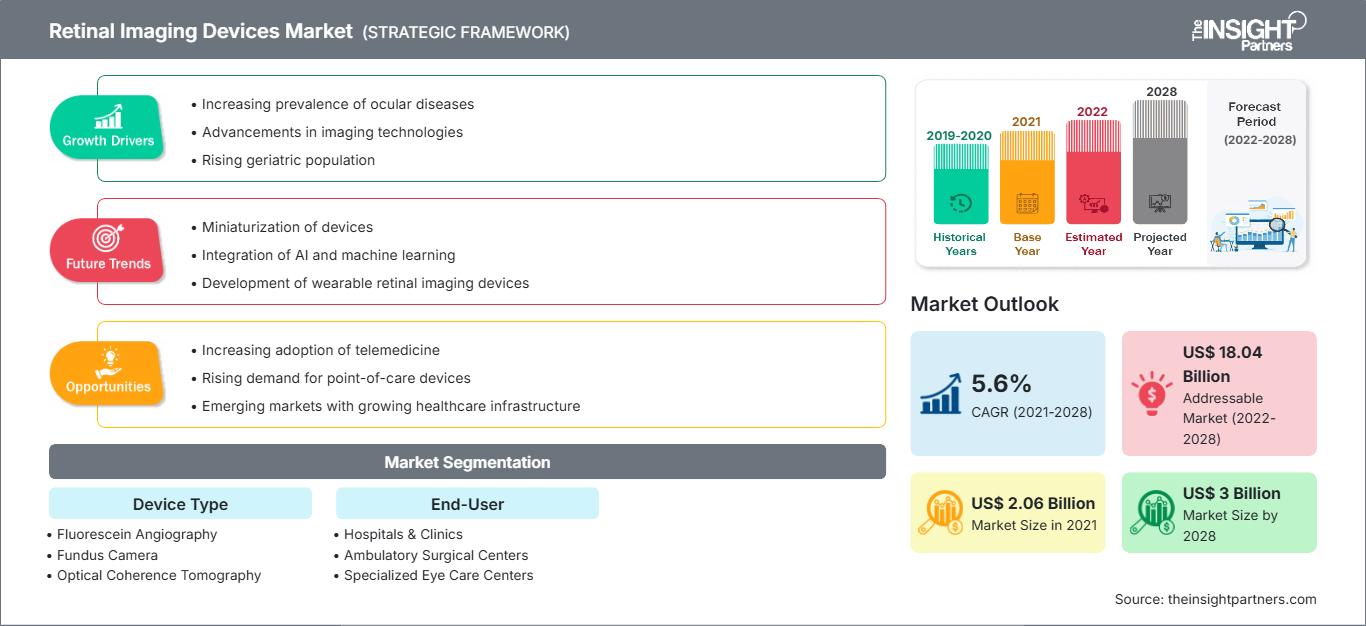
Der Markt für Netzhautbildgebungsgeräte (RID) hatte 2025 ein Volumen von 4,29 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 8,81 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,3 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst diagnostische Technologien zur Visualisierung von Netzhautstrukturen, Gefäßmerkmalen und krankheitsbedingten Veränderungen. Die Nachfrage wird durch den zunehmenden Einsatz multimodaler Bildgebung in der Augenheilkunde, der Netzhautbehandlung, dem Screening und der Langzeitbeobachtung von Erkrankungen bestimmt.
Nordamerika bleibt ein wichtiger Umsatzmarkt, gestützt durch eine etablierte ophthalmologische Infrastruktur, die hohe Auslastung moderner Diagnosegeräte und die Integration von Bildgebung in digitale klinische Arbeitsabläufe. Prognosen zufolge wird die Region bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 7 % wachsen. Der Ersatzbedarf und die zunehmende Nutzung automatisierter Bildanalyse unterstützen die Geräteauslastung in Krankenhäusern, Kliniken und spezialisierten Augenkliniken.
Marktanalyse und Einblicke für Netzhautbildgebungsgeräte
Regionaler Ausblick
- Nordamerika: ~39 % Marktanteil am globalen Markt für Netzhautbildgebungsgeräte (RID) im Jahr 2025 | ~7 % jährliches Wachstum bis 2034. Marktposition: Die Region verfügt über die größte regionale Umsatzbasis, unterstützt durch eine fortschrittliche ophthalmologische Infrastruktur, etablierte Erstattungswege, eine hohe Dichte an Spezialisten, installierte Bildgebungsgeräte und die kontinuierliche Einführung vernetzter Diagnose-Workflows.
- USA: ~88 % des nordamerikanischen Marktumsatzes im Jahr 2025 | ~7 % CAGR bis 2034. Marktposition: Die USA machen den größten Teil des nordamerikanischen Umsatzes aus, was die umfassende Infrastruktur für die Netzhautversorgung, die hohe Nutzung von Diagnoseverfahren, die spezialisierten Praxen, die klinische Forschungstätigkeit und die Nachfrage nach OCT, Fundusbildgebung und multimodalen Diagnoseplattformen widerspiegelt.
- Europa: ~28 % des Weltmarktes im Jahr 2025 | ~7 % jährliches Wachstum bis 2034. Marktposition: Europa stellt einen ausgereiften Bildgebungsmarkt dar, wobei Deutschland das führende Land in Europa ist. Die etablierte Nachfrage wird auch durch Großbritannien, Frankreich, Italien und Spanien in Krankenhäusern und spezialisierten Augenkliniken unterstützt.
- Asien-Pazifik: ~24 % des Weltmarktes im Jahr 2025 | ~10 % jährliches Wachstum bis 2034. Marktposition: Asien-Pazifik ist die am schnellsten wachsende Region, unterstützt durch die zunehmende ophthalmologische Kapazität, die alternde Bevölkerung, das Screening auf Netzhauterkrankungen im Zusammenhang mit Diabetes, die lokale Fertigung und die zunehmende Nutzung fortschrittlicher Bildgebungsverfahren in China, Japan, Südkorea, Indien und Australien.
Segmentausblick
- Optische Kohärenztomographie: Marktanteil ~58 % im Jahr 2025 | Jährliche Wachstumsrate ~8 % bis 2034. Marktposition: OCT ist führend, da es eine Querschnittsvisualisierung der Netzhaut ermöglicht und die Diagnose und Überwachung von Erkrankungen der Makula, der Gefäße und des Sehnervs unterstützt. Dadurch ist es ein zentraler Bestandteil der routinemäßigen Arbeitsabläufe von Spezialisten und der longitudinalen Krankheitsbeurteilung.
- Spezialisierte Augenzentren: ~22 % Marktanteil im Jahr 2025 | ~9 % durchschnittliches jährliches Wachstum bis 2034. Marktposition: Spezialisierte Augenzentren stellen das wachstumsstärkste Hauptsegment dar, da auf die Netzhaut spezialisierte Praxen ihre multimodalen Bildgebungskapazitäten ausbauen, den diagnostischen Durchsatz verbessern und zunehmend Bildgebungssysteme mit der Behandlungsplanung und den longitudinalen Patientendaten verknüpfen.
Wettbewerbsfähige Berichterstattung
Carl Zeiss Meditec AG, Topcon Corporation, NIDEK Co., Ltd., Nikon Corporation, Optos, Heidelberg Engineering GmbH, Canon Medical Systems Corporation, Kowa Company, Ltd., Huvitz Co., Ltd., Optopol Technology Sp. z o.o., Optomed Plc
Methodik
The Insight Partners wendet die folgenden Schritte an: Datenerhebung und Sekundärforschung, Primärforschung, Datenanalyse sowie Datentriangulation und abschließende Überprüfung, um Markteinschätzungen und Erkenntnisse zu validieren.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Entwicklung der Netzhautbildgebung im Markt für Netzhautbildgebungsgeräte (RID) hat sich von eigenständigen, auf Fotografie basierenden Systemen hin zu multimodalen Systemen mit struktureller Bildgebung, Visualisierung der Durchblutung, Bildfusion und automatisierter Bildaufnahme gewandelt. Die optische Kohärenztomographie (OCT) ist in den Arbeitsabläufen der routinemäßigen Netzhautversorgung immer häufiger anzutreffen, während Funduskameras durch ein größeres Sichtfeld, die Möglichkeit der Mydriasis-freien Anwendung und die Softwareintegration über die traditionelle Fotografie des hinteren Augenpols hinausgehen. Die optische Leistungsfähigkeit rückt daher für die Hersteller in den Hintergrund, während Arbeitsgeschwindigkeit, Reproduzierbarkeit, Interoperabilität und die Integration mehrerer Bildgebungsmodi in einen Untersuchungsprozess an Bedeutung gewinnen.
Zukünftig wird ein Wachstum des Marktes für Netzhautbildgebungsgeräte (RID) in den sich entwickelnden asiatischen Märkten sowie in spezialisierten ambulanten Einrichtungen erwartet, da die ophthalmologischen Kapazitäten ausgebaut werden. Das Marktwachstum wird kleinere Bildgebungssysteme, tragbare Fundusbildgebung, KI-gestützte Befundung und Bildübertragung über die Cloud umfassen. Die regulatorischen Rahmenbedingungen für KI-gestützte Medizinprodukte schaffen ebenfalls ein wachsendes Umfeld für softwaregestützte Netzhautbildanalysen, während Gesundheitseinrichtungen nach Bildgebungstechnologien suchen, die sich in PACS- und elektronische Patientenaktensysteme integrieren lassen.
Marktbericht über Geräte zur Netzhautbildgebung – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 4,29 Milliarden US-Dollar |
| Marktgröße bis 2034 | 8,81 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,33 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Netzhautbildgebungsgeräte
Die Nachfrage korreliert mit dem steigenden Bedarf an objektiver Netzhautdiagnostik bei chronischen Augenerkrankungen und Routineuntersuchungen. Die Branche umfasst Anbieter optischer und bildgebender Komponenten, Gerätehersteller, Softwareanbieter, Distributoren, Krankenhäuser, Fachkliniken und Diagnosenetzwerke. Der Ersatzbedarf ist aufgrund der regelmäßigen Systemmodernisierung sowie der Verbesserung von Auflösung, Bildaufnahmegeschwindigkeit, Automatisierung und Konnektivität erheblich. Die Lieferkette bevorzugt integrierte Hardware-Software-Systeme.
Die Wettbewerbsdifferenzierung verlagert sich von Geräten für den Einzelgebrauch hin zu multimodalen Plattformen. Unternehmen wie Carl Zeiss Meditec AG, Topcon Corporation und NIDEK Co., Ltd. verfügen unter anderem über ein breites Produktsortiment für die ophthalmologische Bildgebung, während Nikon Corporation by Optos Ultraweitwinkel-Bildgebung anbietet. Heidelberg Engineering konzentriert sich auf multimodale Bildgebung und Bilddatenlösungen. Canon Medical Systems Corporation, Kowa Company, Ltd., Huvitz Co., Ltd., Optopol Technology Sp. z o.o. und Optomed Plc konkurrieren durch verschiedene Kombinationen von OCT-Technologie, Fundusbildgebung, Portabilität, Automatisierung oder Screening-orientierten Produkten. Der Investitionsschwerpunkt liegt nun auf Bildgebungssoftware, KI-basierter Analyse, Portabilität und Interoperabilität.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Netzhautbildgebungsgeräte: Strategische Einblicke
Regionale Einblicke
Markt für Netzhautbildgebungsgeräte (RID) in Nordamerika
Nordamerika trug 2025 rund 39 % zum weltweiten Umsatz bei und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 7 % wachsen. Die Region profitiert von der bestehenden ophthalmologischen Infrastruktur, der Präsenz von Facharztgruppen, der hohen Nutzungsrate bildgebender Verfahren und dem großen Bestand an bereits installierten Geräten. Die USA bilden das Nachfragezentrum, während Kanada über die ophthalmologischen Abteilungen von Krankenhäusern und Facharztpraxen zur Geräteversorgung beiträgt.
Die regionalen Möglichkeiten verlagern sich zunehmend von der bloßen Geräteersetzung hin zu anspruchsvolleren Lösungen wie automatisierter Datenerfassung und Bildverwaltung, Ferninterpretation und multimodalen Plattformen, die den Untersuchungsprozess vereinfachen. Das laufende Screening diabetischer Netzhauterkrankungen und das Management chronischer Erkrankungen tragen zur kontinuierlichen Nutzung bei, während Facharztpraxen weiterhin hochauflösende OCT- und Fundusbildgebungssysteme benötigen. Der Wettbewerb zwischen den Anbietern basiert daher auf Bildqualität, Arbeitsabläufen und Integrationsmöglichkeiten.
US-Markt für Netzhautbildgebungsgeräte (RID)
Die USA repräsentierten 2025 rund 88 % des nordamerikanischen Marktumsatzes und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 7 % wachsen. Dies ist auf die Verfügbarkeit eines breiten Spektrums an augenärztlichen Leistungserbringern, Netzhautspezialisten, leistungsstarken Kliniken und den konsequenten Einsatz von OCT und Fundusfotografie für Diagnose und Verlaufskontrolle zurückzuführen. Bildgebende Verfahren werden zunehmend in den Diagnoseprozess integriert, anstatt nur als eigenständige Methode eingesetzt zu werden.
Es gibt weitere Anwendungsgebiete dieser Technologie, insbesondere Screening und dezentrale Versorgungsansätze. Die nicht-mydriatische Fundusfotografie kann auch außerhalb der Netzhautklinik eingesetzt werden, während die optische Kohärenztomografie (OCT) weiterhin für die strukturelle Beurteilung wichtig ist. Beispiele für Unternehmen, die die unterschiedlichen Anforderungen von Spezialisten, Krankenhäusern, Allgemeinmedizinern und Anbietern mobiler Bildgebung erfüllen, sind Carl Zeiss Meditec AG, Topcon Corporation, Heidelberg Engineering GmbH und Optomed Plc.
Markt für Netzhautbildgebungsgeräte (RID) in Europa
Europa repräsentierte 2025 rund 28 % des weltweiten Umsatzes und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 7 % wachsen. Deutschland ist das führende Land in Europa, gestützt durch ein hochentwickeltes Ökosystem in der Augenheilkunde, spezialisierte Zentren, etablierte Produktionskapazitäten für Medizinprodukte und die Nachfrage nach fortschrittlicher Bildgebung. Großbritannien verfügt über eine starke Screening-Infrastruktur und formale Zulassungsverfahren für Kameras, während Frankreich und Italien über umfangreiche Netzwerke von Krankenhäusern und spezialisierten Augenkliniken verfügen.
Die Technologieentwicklung wird auch durch Unternehmen wie die Carl Zeiss Meditec AG und die Heidelberg Engineering GmbH in Deutschland unterstützt. Der Markt in Großbritannien konzentriert sich auf die Anwendung von Netzhaut-Screening- und Diagnoseverfahren, wodurch der Bedarf an zugelassenen Fundus-Bildgebungssystemen entsteht. In Frankreich und Italien liegt der Fokus weiterhin auf der spezialisierten Bildgebung in Krankenhäusern und ambulanten Augenkliniken. Spanien trägt durch Augenärzte im privaten und öffentlichen Sektor zum Wachstum der regionalen Märkte bei und legt dabei einen stärkeren Fokus auf vernetzte Diagnose- und Bildgebungslösungen.
Markt für Netzhautbildgebungsgeräte (RID) im asiatisch-pazifischen Raum
Die Marktprognose für Netzhautbildgebungsgeräte (RID) zeigt, dass der asiatisch-pazifische Raum (APAC) im Jahr 2025 rund 24 % des weltweiten Umsatzes ausmachen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 10 % wachsen wird. Damit ist er die am schnellsten wachsende Region. China ist aufgrund eines großen Patientenpools, einer wachsenden ophthalmologischen Infrastruktur, lokaler Gerätefertigung und der zunehmenden Nutzung moderner Diagnosegeräte das dominierende Land im asiatisch-pazifischen Raum. Die Technologieplattform Japans ergänzt die Präsenz Südkoreas im Bereich der ophthalmologischen Geräteherstellung.
Indien und Australien bringen jeweils eigene Wachstumstreiber in den Markt ein. In Indien besteht erhebliches Expansionspotenzial im Bereich Screening und Diagnostik, da die Expertisebasis stetig wächst. Australien hingegen verfügt über eine ausgereifte klinische Plattform und die geografischen Gegebenheiten ermöglichen den Einsatz mobiler Bildgebung. Der Übergang von der traditionellen Fundusfotografie hin zu OCT, OCTA und multimodaler Bildgebung eröffnet multinationalen Konzernen und regionalen Anbietern im asiatisch-pazifischen Raum neue Perspektiven.
Markt für Netzhautbildgebungsgeräte (RID) im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von ca. 8 % prognostiziert. Saudi-Arabien ist das führende Land in dieser Region. Die verfügbaren Marktdaten belegen eine konzentrierte Investitionsbasis, insbesondere in den Bereichen Modernisierung des Gesundheitswesens, Entwicklung spezialisierter Krankenhäuser und Ausbau fortschrittlicher Diagnostik. Auch die VAE verfügen über eine erstklassige ophthalmologische Infrastruktur mit spezialisierten Krankenhäusern und privaten Gesundheitsdienstleistern.
Südafrika bleibt ein wichtiges Zentrum für Diagnostik in Afrika, während der Markt im übrigen Nahen Osten und Afrika durch Unterschiede im Zugang zur Gesundheitsversorgung, der Verfügbarkeit von Spezialisten, den Beschaffungskapazitäten und der Infrastruktur geprägt ist. Energiesicherheit, digitale Vernetzung und Servicenetze für Geräte beeinflussen neben der klinischen Nachfrage die Akzeptanz. Mobile und automatisierte Bildgebungssysteme können Workflow-Einschränkungen bei begrenzten Spezialistenressourcen beheben, während zentrale Krankenhäuser und private Fachzentren die geeignetsten Umgebungen für hochentwickelte multimodale Systeme bieten.
Segmentierungsanalyse
Gerätetyp
Es wird erwartet, dass der Gerätetyp im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 8 % wachsen wird. Die Nachfrage konzentriert sich zunehmend auf Systeme, die reproduzierbare, hochauflösende Bilder erzeugen und gleichzeitig die Komplexität der Datenerfassung minimieren. Multimodale Plattformen können die Geräteauslastung durch die Kombination mehrerer Diagnosefunktionen verbessern, während die Softwareintegration den Bildvergleich und die Langzeitüberwachung unterstützt. Beschaffungsentscheidungen berücksichtigen daher zunehmend den gesamten diagnostischen Workflow, einschließlich Datenerfassung, -analyse, -speicherung und klinischer Auswertung.
- Fluoreszenzangiographie: Die Fluoreszenzangiographie ist weiterhin wichtig für die Beurteilung von retinalen Gefäßleckagen, Perfusionsstörungen und ausgewählten komplexen Netzhauterkrankungen. Ihre strategische Rolle wird zunehmend durch nicht-invasive Gefäßbildgebung ergänzt, sie bleibt aber weiterhin hilfreich bei Fällen, die eine dynamische Gefäßbeurteilung und fachärztliche Interpretation erfordern.
- Funduskamera: Funduskameras sind nach wie vor unverzichtbar für die fotografische Dokumentation und das Screening, insbesondere wenn eine schnelle, nicht-mydriatische Bildgebung erforderlich ist. Systeme mit größerem Sichtfeld, tragbare Geräte, automatisierte Bildaufnahme und KI-gestützte Arbeitsabläufe erweitern ihre Bedeutung in spezialisierten und nicht-spezialisierten Versorgungseinrichtungen.
- Optische Kohärenztomographie (OCT): Die OCT ist ein zentrales und hochwertiges Bildgebungsverfahren, da sie detaillierte Querschnittsdarstellungen ermöglicht und wiederholte Untersuchungen unterstützt. Die Integration mit OCT-Angiographie, Fundusfotografie, automatisierter Segmentierung und künstlicher Intelligenz erweitert ihre diagnostischen und workflowoptimierten Anwendungsmöglichkeiten.
Endbenutzer
Für Endnutzer wird im Zeitraum 2026–2034 ein jährliches Wachstum von ca. 9 % prognostiziert. Die Nachfrage variiert je nach Patientenaufkommen, Verfügbarkeit von Spezialisten, Beschaffungsbudgets und Komplexität der behandelten Netzhauterkrankungen. Spezialisierte Anbieter suchen zunehmend nach integrierten Systemen, die eine schnelle Datenerfassung und den Vergleich von Langzeitdaten ermöglichen, während in breiteren klinischen Umgebungen einfachere Bedienung, kompakte Bauweise und Interoperabilität mit bestehender digitaler Infrastruktur bevorzugt werden.
- Krankenhäuser und Kliniken: Krankenhäuser und Facharztzentren benötigen Netzhautbildgebung für die Augenheilkunde, die Notfallversorgung, das Management chronischer Erkrankungen und die Weiterleitung von Patienten. Bei der Beschaffung wird häufig Wert auf eine breite Abdeckung verschiedener Modalitäten, Interoperabilität, Serviceunterstützung und die Integration in bestehende Bildgebungs- und elektronische Patientenakteninfrastrukturen gelegt.
- Ambulante Operationszentren: Ambulante Operationszentren nutzen die Netzhautbildgebung zur Unterstützung der präoperativen Beurteilung, der postoperativen Überwachung und ausgewählter diagnostischer Arbeitsabläufe. Kompakte Systeme mit schneller Bildaufnahme sind besonders attraktiv, wenn Platz, Personal und Terminplanung einen höheren Stellenwert für die betriebliche Effizienz erfordern.
- Spezialisierte Augenzentren: Spezialisierte Augenzentren stellen hohe Anforderungen an hochauflösende OCT, Fundusfotografie, Angiografie und multimodale Diagnostik. Diese Einrichtungen bieten zudem optimale Bedingungen für fortgeschrittene Analysen, Bildvergleiche, spezialisierte Befundinterpretation und technologische Weiterentwicklungen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Krankenhäuser und Kliniken |
Hoch |
Multimodale Diagnostik |
Reifen |
|
Ambulante Operationszentren |
Medium |
Workflow-Bildgebung |
Skalierung |
|
Spezialisierte Augenzentren |
Hoch |
Spezialisierung der Netzhaut |
Skalierung |
|
Andere Endnutzer |
Niedrig |
Verteiltes Screening |
Aufkommen |
Markt für Netzhautbildgebungsgeräte: Wachstumstreiber und Wirkungsanalyse
Ausweitung der Überwachung chronischer Netzhauterkrankungen
Der steigende Bedarf an wiederholten Netzhautuntersuchungen führt zu einer häufigeren Nutzung von Bildgebungssystemen, anstatt den Gerätebedarf auf die Erstdiagnose zu beschränken. Erkrankungen, die eine Langzeitbeobachtung erfordern, bedingen wiederkehrende strukturelle und fotografische Vergleiche, insbesondere wenn Behandlungsentscheidungen von messbaren Veränderungen der Netzhautmorphologie abhängen. Dies spricht für OCT- und multimodale Plattformen, die über die Zeit konsistente Bilder liefern. Für Hersteller geht der kommerzielle Nutzen über die reine Hardware-Platzierung hinaus, da installierte Systeme die Nachfrage nach Software-Updates, Workflow-Modulen, Serviceverträgen und Ersatzgeräten generieren können. Auch Anbieter profitieren vom Mehrwert, wenn eine einzige Plattform mehrere Netzhautanwendungen unterstützt. Folglich stärkt die chronische Überwachung die Wirtschaftlichkeit von leistungsfähigeren Bildgebungssystemen und regt Anbieter dazu an, ältere Geräte zu ersetzen, sobald neuere Plattformen die Aufnahmegeschwindigkeit, Wiederholbarkeit oder Analysefähigkeit verbessern.
Automatisierung und Interoperabilität in ophthalmologischen Arbeitsabläufen
Die Automatisierung verändert die Wirtschaftlichkeit der Netzhautbildgebung, indem sie die Abhängigkeit von hochspezialisierten Arbeitstechniken verringert und die Konsistenz der Untersuchungen verbessert. Automatische Ausrichtung, automatisierter Fokus, Blickverfolgung, standardisierte Aufnahmeprotokolle und integrierte Befundung können die Bedienervariabilität reduzieren und gleichzeitig einen höheren Patientendurchsatz ermöglichen. Interoperabilität schafft zusätzlichen Mehrwert, da Bilder zwischen Aufnahmegeräten, PACS-Systemen, elektronischen Patientenakten und Ferninterpretationsdiensten ausgetauscht werden können. Dies erweitert den Anwendungsbereich von spezialisierten Netzhautzentren hin zu fachübergreifenden Kliniken und dezentralen Screening-Programmen. Hersteller, die Bildgebungshardware mit Workflow-Software kombinieren, können somit Beschaffungskriterien jenseits der optischen Spezifikationen erfüllen. Die daraus resultierende Marktentwicklung ist ein Wandel hin zu integrierten Plattformen, bei denen Aufnahme, Bildmanagement, Analyse und klinische Befundung als ein einziger Workflow und nicht als separate Technologiekäufe betrachtet werden.
Verbesserung des Zugangs zu Netzhautuntersuchungen
Die Ausweitung von Screening-Programmen schafft Nachfrage nach Bildgebungssystemen, die auch außerhalb hochspezialisierter ophthalmologischer Einrichtungen eingesetzt werden können. Diabetesmanagement, alternde Bevölkerungen und der eingeschränkte Zugang zu Netzhautspezialisten erhöhen den Wert der nicht-mydriatischen und portablen Fundusbildgebung. Handgeräte können in der Primärversorgung, in ambulanten Einrichtungen, Notaufnahmen und mobilen Screening-Programmen eingesetzt werden, während die Cloud-Anbindung die Fernbefundung der Bilder ermöglicht. Dieses Modell kann die Nutzung steigern, ohne dass jeder Standort eine eigene spezialisierte Diagnostikabteilung benötigt. Für Hersteller liegt die Chance darin, Produkte zu entwickeln, die Bildqualität, Portabilität, Automatisierung, Cybersicherheit und Benutzerfreundlichkeit optimal vereinen. Der Markteffekt ist eine breitere Geräteverfügbarkeit, wobei sich die zukünftige Nachfrage teilweise von großen Spezialkliniken hin zu dezentralen Erfassungsstellen mit zentraler Befundung verlagern wird.
Markt für Netzhautbildgebungsgeräte: Zukunftstrends
Multimodale Bildgebung wird stärker integriert werden.
Die Markttrends für Netzhautbildgebungsgeräte (RID) deuten darauf hin, dass zukünftige Netzhautbildgebungsplattformen OCT, Fundusfotografie, Angiografie, Autofluoreszenz und weitere komplementäre Modalitäten in zunehmend integrierten Arbeitsabläufen vereinen werden. Der kommerzielle Vorteil liegt darin, wiederholte Patientenpositionierungen zu reduzieren, die Bildregistrierung zu vereinfachen und Klinikern verschiedene Perspektiven aus einer einzigen Untersuchung zu bieten. Die vollautomatische Datenerfassung kann den Schulungsaufwand weiter senken und die Konsistenz zwischen den Anwendern verbessern. Integrierte Plattformen könnten zudem an Wert gewinnen, da Bildanalysesoftware standardisierte, qualitativ hochwertige Datensätze benötigt. Anstatt sich ausschließlich durch inkrementelle Verbesserungen einzelner Sensoren zu differenzieren, werden sich Anbieter voraussichtlich durch koordinierte Bildgebung, Workflow-Orchestrierung, Datenmanagement und Analysefunktionen auszeichnen. Dieser Trend könnte die Beschaffungsmuster verändern, indem er Anbieter dazu anregt, den gesamten diagnostischen Prozess und die Anzahl der von einer Plattform unterstützten klinischen Funktionen zu bewerten.
KI-gestützte Dolmetschdienste werden sich zunehmend in routinemäßige Arbeitsabläufe integrieren.
Künstliche Intelligenz (KI) wird mit zunehmendem Bildvolumen und steigender diagnostischer Komplexität voraussichtlich immer stärker in Netzhautbildgebungssysteme integriert werden. Anstatt die klinische Befundung zu ersetzen, liegt die Hauptchance darin, Bilder zu priorisieren, potenziell pathologische Befunde zu identifizieren, Strukturmerkmale zu quantifizieren und Längsschnittvergleiche zu unterstützen. Die Netzhautbildgebung erzeugt strukturierte visuelle Informationen, die sich für algorithmische Analysen eignen und somit Möglichkeiten für automatisierte Qualitätskontrollen und Entscheidungshilfen eröffnen. Zukünftige Systeme könnten daher die Bildaufnahmeführung mit der KI-gestützten Auswertung in derselben Benutzeroberfläche kombinieren. Zulassungsverfahren, Validierung in verschiedenen Patientengruppen, Cybersicherheit und Nachvollziehbarkeit bleiben wichtige Aspekte für die Kommerzialisierung. Anbieter, die zuverlässige Workflow-Vorteile nachweisen und gleichzeitig die ärztliche Aufsicht gewährleisten können, sind möglicherweise besser positioniert, um KI in die routinemäßige Bildgebung zu integrieren.
Marktchancen für Netzhautbildgebungsgeräte
Mobile Bildgebung für dezentrales Screening
Die mobile Netzhautbildgebung eröffnet die Möglichkeit, die Diagnostik über herkömmliche Augenkliniken hinaus zu erweitern. Handliche und kompakte Systeme ohne Mydriatikum eignen sich für die Primärversorgung, Vorsorgeuntersuchungen, Notaufnahmen, ländliche Programme und mobile Kliniken, wo fest installierte High-End-Geräte unpraktisch sind. Das größte kommerzielle Potenzial ergibt sich durch die Kombination von Hardware mit einfachen Erfassungsabläufen, sicherer Konnektivität und Ferninterpretation. Hersteller können zudem Vertriebspartnerschaften mit Screening-Organisationen, Primärversorgungsnetzwerken und Gesundheitssystemen eingehen, die Patienten identifizieren möchten, die eine Überweisung an einen Spezialisten benötigen. Bei der Produktentwicklung sollten Akkubetrieb, schnelle Bildaufnahme, Bedienerführung, Cybersicherheit und die Integration in die Patientenakte Priorität haben. Mit dem Ausbau dezentraler Versorgungsmodelle kann die mobile Bildgebung die bestehenden Systeme in spezialisierten Zentren ergänzen, anstatt sie zu ersetzen.
Vernetzte Ökosysteme für Bildgebungs- und Diagnosesoftware
Vernetzte Bildgebungsplattformen bieten die Möglichkeit, durch Datenmanagement, Analysen, Workflow-Anwendungen und Fernwartungsdienste einen nachhaltigen Mehrwert für installierte Geräte zu generieren. Anbieter müssen zunehmend Bilder im Zeitverlauf vergleichen, Studien standortübergreifend übertragen und wachsende diagnostische Datensätze verwalten. Anbieter können darauf mit Cloud-basierten Repositories, strukturierten Berichten, KI-gestützten Analysen, Geräteflottenmanagement und Interoperabilitätstools reagieren. Diese Chance ist besonders relevant für ophthalmologische Gruppen mit mehreren Standorten und Krankenhausnetzwerke, wo standardisierte Bildgebungsprotokolle die standortübergreifende Konsistenz verbessern können. Strategische Investitionen können sich daher über die optische Hardware hinaus auf Softwarearchitektur, Cybersicherheit, Daten-Governance und die Integration klinischer Workflows erstrecken. Unternehmen mit etablierten Kundenstämmen können die Vernetzung nutzen, um Kundenbeziehungen zu vertiefen und gleichzeitig Upgrades und zusätzliche Anwendungen zu unterstützen.
Aktuelle Entwicklungen
- September 2026: Die Carl Zeiss Meditec AG kündigte das ZEISS ALTA DUO 300 an, ein vollautomatisches multimodales System, das OCT und Fundusfotografie in einem einzigen Gerät vereint. Die Plattform umfasst zudem OCT-Angiografie-Funktionen und ist darauf ausgelegt, den Zugang zur multimodalen Netzhautdiagnostik in Augenarztpraxen mit unterschiedlichen klinischen und arbeitsablaufspezifischen Anforderungen zu erweitern.
- August 2026: Heidelberg Engineering GmbH gab die Markteinführung einer neuen SPECTRALIS-Softwareversion mit CE- und FDA-Zulassung bekannt. Das Update umfasst die 250-kHz-OCT-Angiographie-Datenerfassung, ein verbessertes Eye-Tracking und zusätzliche multimodale Bildgebungsfunktionen. Damit wird die Bedeutung von Softwareverbesserungen für höhere Aufnahmegeschwindigkeit, bessere Bildqualität und flexiblere diagnostische Arbeitsabläufe unterstrichen.
- Juni 2026: Optos gab bekannt, dass die weltweite installierte Basis 30.000 Geräte erreicht hat. Dieser Meilenstein spiegelt den kontinuierlichen Einsatz der Ultraweitwinkel-Netzhautbildgebungstechnologie in der Augenheilkunde wider und unterstreicht die wachsende installierte Basis, die Arbeitsabläufe in den Bereichen Netzhautbildgebung, Screening und Krankheitsmanagement unterstützt.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -