
Marktanteil, Wachstum und Nachfrage von Rotationsrotavatoren bis 2034
Marktgröße und Prognosen für Rotavatoren (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: Nach Messertyp (L-Typ, C-Typ); Traktortyp (unter 40 PS, 40–60 PS, über 60 PS) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00015353
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 18, 2026


Marktgröße 2025
2,74 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
3,52 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
2,80 %
Wachstumsrate
Adressierbarer Markt
28,38 Mrd. US-Dollar
(2026–2034)
Der Markt für Rotationsfräsen wird im Jahr 2025 auf 2,74 Milliarden US-Dollar geschätzt . und soll bis 2034 auf 3,52 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,80 % im Zeitraum 2026–2034 entspricht . Die Nachfrage ist auf die maschinelle Saatbettbereitung, die Einarbeitung von Ernterückständen, die Bodenzerkleinerung und die Steigerung der Arbeitsproduktivität zurückzuführen. Kaufentscheidungen berücksichtigen zunehmend die Kompatibilität mit Traktoren, die Arbeitsbreite, die Fräsenkonfiguration, die Langlebigkeit, die Kraftstoffeffizienz und die Eignung für unterschiedliche Bodenverhältnisse.
Für Nordamerika wird zwischen 2026 und 2034 ein jährliches Wachstum von 2,2–2,8 % erwartet . Dies wird durch den Austausch veralteter Bodenbearbeitungsgeräte und die Nachfrage nach höherer Feldproduktivität begünstigt. Betriebszusammenlegungen, Lohnunternehmereinsätze und die zunehmende Verbreitung von Traktoren mit mittlerer und hoher Leistung schaffen eine stabile Basis für die Modernisierung von Anbaugeräten. Die Marktgröße für Rotationsfräsen wird zudem durch den Mechanisierungsgrad und die Verfügbarkeit von Finanzierungsmöglichkeiten für Landmaschinen beeinflusst.
Marktanalyse und Einblicke für Rotavatoren
- Nordamerika: Nordamerika wird im Jahr 2025 voraussichtlich einen Anteil von 19–23 % halten. halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,2–2,8 % wachsen . Unterstützt wird dies durch die mechanisierte Feldvorbereitung, den Ersatzbedarf und die von Auftragnehmern gesteuerte Nutzung von Geräten.
- USA: Schätzungen zufolge werden die USA im Jahr 2025 82–86 % der nordamerikanischen Nachfrage ausmachen. ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,3–2,9 % wachsen , was auf große landwirtschaftliche Betriebe und den Ersatz von Landmaschinen zurückzuführen ist.
- Europa: Schätzungen zufolge wird Europa im Jahr 2025 einen Anteil von 18–22 % ausmachen. ausmachen wird und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 2,3–2,9 % wachsen wird . Deutschland, Frankreich, Italien, Spanien und Großbritannien werden dabei von der Mechanisierung der Landwirtschaft und der Modernisierung der Ausrüstung unterstützt.
- Asien-Pazifik: Es wird geschätzt, dass der Anteil des asiatisch-pazifischen Raums im Jahr 2025 46–50 % betragen wird. liegen wird und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,8 % wachsen wird . Angeführt wird diese Entwicklung von Indien, China, Japan, Südkorea und Australien.
- Größtes Segment: Es wird geschätzt, dass L-förmige Rotorblätter im Jahr 2025 einen Marktanteil von 56–60 % erreichen werden. halten werden und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 2,9–3,5 % wachsen werden , was durch vielseitige Anwendungen in der Bodenbearbeitung unterstützt wird.
- Wachstumsstarkes Segment: Traktoren mit 40–60 PS werden voraussichtlich im Jahr 2025 einen Marktanteil von 44–48 % erreichen. halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0 bis 3,6 % wachsen , was die breite Kompatibilität mit Anbaugeräten widerspiegelt.
- Detaillierte Analyse der wichtigsten Unternehmen: AGCO Corporation, Fieldking, SHRACHI Group, Deere & Company, Great Plains Manufacturing, Inc., Kubota Corporation, KUHN NORTH AMERICA, INC., Mahindra & Mahindra Limited, Maschio Gaspardo SpA und Wecan Global Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Das Technologieprofil verschiebt sich von der einfachen Bodenbearbeitung mit Rotationsfräsen hin zu Geräten, die für spezifische Traktorleistungen, Bodenbeschaffenheit, Ernterestmengen und Arbeitstiefen optimiert sind. Hersteller differenzieren sich zunehmend durch Fräsmessergeometrie, Rotordesign, Getriebekonfigurationen, Tiefensteuerung, verstärkte Rahmen und verstellbare Arbeitsbreiten. Der Markt für Rotationsfräsen wird daher anwendungsspezifischer, mit Geräten, die so konstruiert sind, dass sie Bodenzerkleinerung, Zugkraftbedarf, Kraftstoffverbrauch und Flächenleistung optimal aufeinander abstimmen.
Die zukünftige Nachfrage dürfte im asiatisch-pazifischen Raum weiterhin am stärksten sein, während Ersatzbeschaffungen und Produktivitätssteigerungen die entwickelten Märkte stützen. Programme zur Mechanisierung der Landwirtschaft, die Finanzierung des ländlichen Raums, die Zusammenlegung von landwirtschaftlichen Betrieben und die Verfügbarkeit von Arbeitskräften werden die Kaufentscheidungen beeinflussen. Es wird erwartet, dass die Ausrüster zudem verstärkt auf langlebige Komponenten und einfachere Wartung setzen werden, da Landwirte längere Betriebszyklen anstreben. Die Einführung der Präzisionslandwirtschaft dürfte die Kompatibilität zwischen Anbaugeräten, Traktoren und digitalen Betriebsführungssystemen weiter verbessern.
Umfang des Marktberichts zu Rotavatoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,74 Milliarden US-Dollar |
| Marktgröße bis 2034 | 3,52 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 2,80 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Rotavatoren-Marktanalyse
Die Nachfrage nach mechanisierter Bodenbearbeitung ist weiterhin eng mit der Notwendigkeit verbunden, die Feldvorbereitung innerhalb kurzer Pflanzzeiträume abzuschließen. Das Wachstum des Rotavator-Marktes wird durch die Einarbeitung von Ernterückständen, die Saatbettbereitung, das Aufbrechen von Erdklumpen und die Bodenmischung in kommerziellen und kleinbäuerlichen Anbausystemen begünstigt. Zum Marktumfeld gehören Gerätehersteller, Traktorenhersteller, Händler, Komponentenlieferanten, Lohnunternehmer, Finanzinstitute, Vermietungsunternehmen und Landwirte. Die Nachfrage nach Geräten hängt daher sowohl von der Verfügbarkeit von Traktoren als auch von der Wirtschaftlichkeit der Betriebe ab.
Zu den Faktoren, die das Angebot beeinflussen, zählen Stahlkosten, Getriebe, Schaufeln, Lager, Zapfwellen, Hydrauliksysteme, Fertigungskapazitäten und Händlernetze. Standardisierte Modelle ermöglichen die Massenproduktion, größere Produkte müssen jedoch anwendungsspezifischer gefertigt werden. In preissensiblen Volkswirtschaften ist die lokale Fertigung von entscheidender Bedeutung, da die Transportkosten die Rentabilität der Maschinen erheblich beeinträchtigen können. Maschinenhersteller, die eine breite Kompatibilität mit Traktoren und Ersatzteilen gewährleisten, fördern die Markteinführung, indem sie das Risiko verringern.
Die Wettbewerber sind diversifizierte Hersteller von Landmaschinen und Anbaugeräten. Unternehmen wie AGCO Corporation und Deere & Company produzieren Bodenbearbeitungsgeräte sowie eine breite Palette an Traktoren und Präzisionslandwirtschaftsprodukten. Kubota Corporation ist für seine kompakten und mittelgroßen Landmaschinen bekannt. In Indien nimmt Mahindra & Mahindra Limited eine vorteilhafte Marktposition im Bereich Traktoren und Anbaugeräte ein, während Maschio Gaspardo SpA und KUHN NORTH AMERICA, INC. spezialisierte Bodenbearbeitungsgeräte für verschiedene landwirtschaftliche Anforderungen anbieten.
Die Investitionsprioritäten konzentrieren sich zunehmend auf robuste Konstruktionen, höhere Flächenleistung und Kompatibilität mit Traktoren verschiedener Leistungsklassen. Fieldking und die SHRACHI Group konkurrieren durch Spezialisierung und regionale Marktpräsenz im Agrarsektor, während Great Plains Manufacturing, Inc. und Wecan Global Co., Ltd. zusätzliche Produkt- und Fertigungskapazitäten beisteuern. Der Marktbericht für Rotavatoren hebt hervor, dass die strategische Positionierung zunehmend auf Händlernetz, Kundendienst, Ersatzteilen, kundenspezifischen Anpassungen und der Fähigkeit basiert, Anbaugeräte an die sich wandelnde Traktorleistung und die Betriebsmodelle in der Landwirtschaft anzupassen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Rotavatoren-Markt: Strategische Einblicke
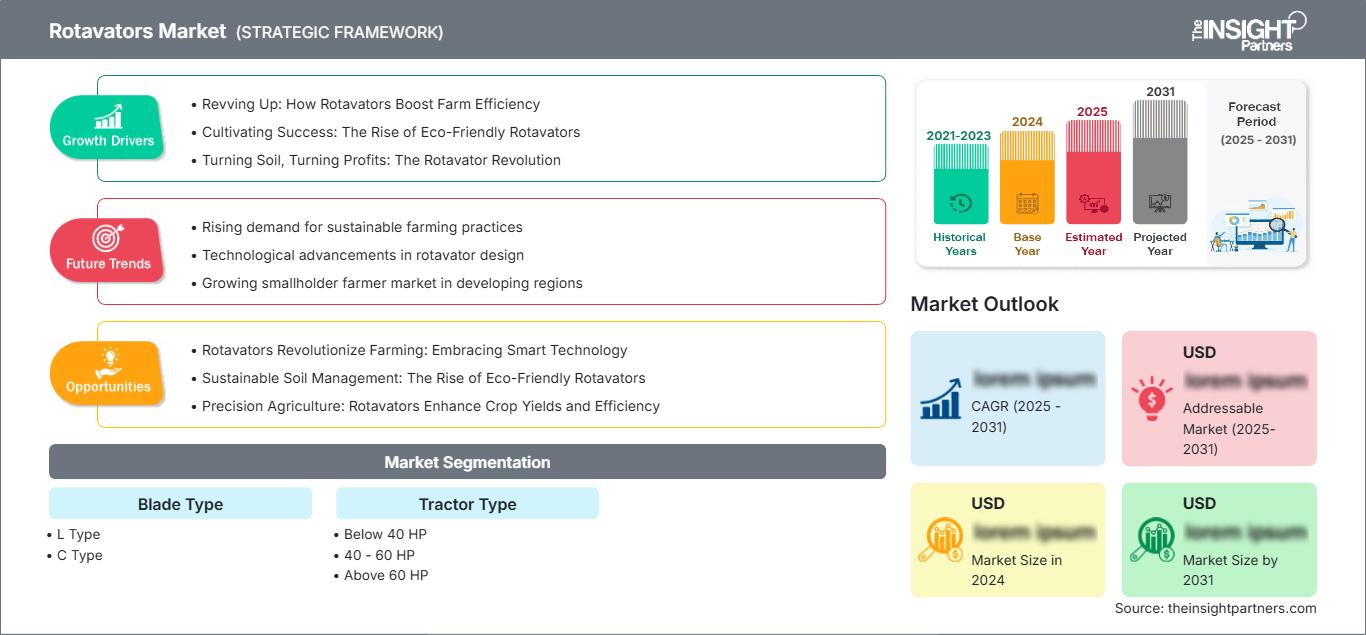
Regionale Einblicke
Markt für Rotavatoren in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 19–23 % am Rotavator-Markt halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,2–2,8 % wachsen . Die USA bleiben der wichtigste Markt, während Kanada und Mexiko im Bereich der kommerziellen Landwirtschaft, des Anbaus von Sonderkulturen und der Geräteerneuerung eine wichtige Rolle spielen. Große landwirtschaftliche Betriebe und Lohnunternehmer schätzen Maschinen, die eine konstante Arbeitstiefe und hohe Feldleistung gewährleisten und gleichzeitig Leerlaufzeiten während der begrenzten Pflanzzeit vermeiden.
Die Region verfügt über einen ausgereiften Traktorenbestand und ein gut ausgebautes Versorgungsnetz für Landmaschinen, wodurch Ersatz und Modernisierung zu den wichtigsten Nachfragetreibern zählen. Leistungsstarke Traktoren ermöglichen den Einsatz breiter und schwerer Anbaugeräte, während kleinere Betriebe weiterhin vielseitige Maschinen suchen. Deere & Company, AGCO Corporation, Great Plains Manufacturing, Inc. und KUHN NORTH AMERICA, INC. konkurrieren in verwandten Segmenten der Bodenbearbeitung. Die Nachfrage dürfte stabil bleiben.
US-Rotavatorenmarkt
Die USA decken 2025 etwa 82–86 % der Nachfrage nach Rotavatoren in Nordamerika ab und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,3–2,9 % wachsen . Zu den wichtigsten Abnehmern zählen landwirtschaftliche Betriebe, Erzeuger von Sonderkulturen und Lohnunternehmer. Kaufentscheidungen hängen von der bewirtschafteten Fläche, den Bodenverhältnissen, der Traktorleistung und den Austauschzyklen ab. Leistungsstarke Geräte sind besonders wichtig für Betriebe, die weniger Fahrten auf dem Feld benötigen.
Unternehmen wie Deere & Company, AGCO Corporation, Great Plains Manufacturing, Inc. und KUHN NORTH AMERICA, INC. stellen eine breite Palette an Landmaschinen her. Moderne Geräte zeichnen sich durch variable Arbeitstiefe, robuste Schneidmesser, leistungsstarke Getriebe und Schnellwechsler aus. Große Betriebe können breite Geräte einsetzen, da die größere Flächenleistung die Arbeitszeit verkürzt, während kleinere Landwirte sich flexiblere Geräte leisten können.
Europäischer Markt für Rotationsfräsen
Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 18–22 % am Rotavator-Markt ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,3–2,9 % wachsen . Deutschland bleibt aufgrund seines komplexen Landmaschinensystems und des hohen Mechanisierungsgrades ein wichtiger Markt. Die Nachfrage in Frankreich basiert auf dem großflächigen Anbau von Ackerfrüchten. Italien und Spanien decken den Bedarf an Maschinen für den Anbau von Spezialkulturen, den Gartenbau und die gemischte Landwirtschaft. Großbritannien deckt die Nachfrage im Bereich der kommerziellen Landwirtschaft und der Lohnlandwirtschaft ab.
Die Nachfrage in Europa hängt zunehmend von Bodenmanagement, Geräteeffizienz und Kostenkontrolle ab. Landwirte bewerten Bodenbearbeitungsgeräte hinsichtlich Arbeitstiefe, Bodenbearbeitung, Ernterückstandsmanagement und bodenschonenden Verfahren. Maschio Gaspardo SpA, KUHN NORTH AMERICA, INC., AGCO Corporation und Deere & Company sind Akteure auf dem europäischen Landmaschinenmarkt. Die Produktentwicklung konzentriert sich immer stärker auf Geräte, die sich an unterschiedliche Feldbedingungen anpassen lassen.
APAC-Rotavatoren-Markt
Es wird geschätzt, dass der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 46–50 % ausmachen wird und zwischen 2026 und 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,8 % wachsen wird. . Indien ist der führende regionale Markt, gefolgt von China, Japan, Südkorea und Australien. Die zunehmende Mechanisierung, der Mangel an landwirtschaftlichen Arbeitskräften, die verstärkte Nutzung von Traktoren und die staatlich geförderte Modernisierung der Landwirtschaft stützen die Nachfrage nach Landmaschinen. Indien ist von besonderer Bedeutung, da traktorkompatible Rotationsfräsen dort weit verbreitet zur Saatbettbereitung und zum Einarbeiten von Ernterückständen eingesetzt werden.
Lokale Produktions- und Händlernetze bleiben wichtig, da sich landwirtschaftliche Betriebe hinsichtlich Größe und Kaufkraft erheblich unterscheiden. Mahindra & Mahindra Limited, Fieldking, die SHRACHI Group, die Kubota Corporation und Deere & Company bedienen unterschiedliche Segmente des regionalen Landmaschinenmarktes. Die Nachfrage dürfte sich auf Anbaugeräte konzentrieren, die mit gängigen Traktoren der Mittelklasse kompatibel sind, während größere landwirtschaftliche Betriebe und Lohnunternehmer zunehmend leistungsstärkere Modelle benötigen.
Markt für Rotavatoren im Nahen Osten und Afrika
Der Markt für Bodenfräsen im Nahen Osten und in Afrika wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,5–3,1 % wachsen . Saudi-Arabien und die Vereinigten Arabischen Emirate profitieren von der Modernisierung ihrer Landwirtschaft und Investitionen in kontrollierte bzw. kommerzielle Landwirtschaft, während Südafrika über eine vergleichsweise gut entwickelte mechanisierte Landwirtschaft verfügt. Die Nachfrage im übrigen Nahen Osten und Afrika ist weiterhin fragmentiert und stark von landwirtschaftlichen Investitionen, Finanzierungsmöglichkeiten, Händlernetz und den jeweiligen Feldbedingungen abhängig.
Südafrika ist der führende Markt in der Region, gestützt durch eine etablierte Infrastruktur für Landwirtschaft und Landmaschinen. Wasserknappheit kann die Bodenbewirtschaftung beeinflussen, während Infrastrukturentwicklung und Initiativen zur Ernährungssicherung die Mechanisierung fördern. Anbieter mit robusten Geräten, einfacher Wartung und regionalem Service sind dort besser positioniert, wo die Betriebsbedingungen anspruchsvoll sind und Ersatzteile längere Beschaffungszyklen erfordern können.
Segmentierungsanalyse
Klingentyp
Die Wahl des Messertyps beeinflusst das Schneiden des Bodens, das Mischen von Ernterückständen, die Zerkleinerung, den Zugkraftbedarf und die Arbeitsleistung unter verschiedenen Feuchtigkeits- und Bodenbedingungen. Für dieses Segment wird zwischen 2026 und 2034 ein jährliches Wachstum von 2,8–3,4 % prognostiziert . L-förmige Messer finden weiterhin breite Anwendung, während C-förmige Messer dort relevant bleiben, wo bestimmte Eigenschaften hinsichtlich Bodendurchdringung und Ernterückstandsmanagement von Vorteil sind.
- L-Typ: L-förmige Schilde sind eine weit verbreitete Konfiguration für die allgemeine Bodenbearbeitung, die Saatbettbereitung und die Einarbeitung von Ernterückständen. Ihre Vielseitigkeit ermöglicht den Einsatz bei unterschiedlichsten Kulturen, Bodenverhältnissen, Traktorenkategorien und regionalen Anbausystemen.
- C-Typ: Messer des Typs C eignen sich für Anwendungen, die besondere Anforderungen an das Schneiden und Mischen des Bodens stellen. Ihr Einsatz ist weiterhin strategisch relevant, wenn Landwirte Wert auf eine optimale Feldbearbeitung, die Handhabung von Ernterückständen und die Leistung unter definierten Bodenbedingungen legen.
Traktortyp
Der Traktortyp bestimmt die Arbeitsbreite, Arbeitstiefe, Rotorkapazität, Feldproduktivität und Kompatibilität mit der verfügbaren Zapfwellenleistung. Für dieses Segment wird zwischen 2026 und 2034 ein jährliches Wachstum von 2,9–3,5 % erwartet . Traktoren der Mittelklasse stellen dabei ein wichtiges Gleichgewicht zwischen Erschwinglichkeit, Wendigkeit und Anbaugerätekapazität für verschiedene landwirtschaftliche Betriebe dar.
- Unter 40 PS: Traktoren mit weniger als 40 PS eignen sich für kleinere Betriebe, Gartenbau, Sonderkulturen und kleinteilige Anbauflächen. Geeignete Anbaugeräte zeichnen sich durch geringes Gewicht, Wendigkeit, moderate Arbeitsbreite und überschaubare Zapfwellenanforderungen für kostenbewusste Landwirte aus.
- 40–60 PS: Traktoren mit 40–60 PS bieten eine breite Einsatzplattform für gängige Rotationsfräsen. Diese Kategorie bietet ein ausgewogenes Verhältnis zwischen Anbauleistung und Wirtschaftlichkeit und eignet sich für kleine landwirtschaftliche Betriebe, Lohnunternehmer und diversifizierte Agrarunternehmen.
- Über 60 PS: Traktoren mit über 60 PS ermöglichen den Einsatz schwererer und breiterer Anbaugeräte für landwirtschaftliche Betriebe und Lohnunternehmer. Die höhere Zapfwellenleistung unterstützt intensive Bodenbearbeitung, größere Flächenleistung und den Einsatz unter anspruchsvollen Boden- oder Ernterückstandsbedingungen.
Momentaufnahme der Chancen
|
Traktortyp |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Unter 40 PS |
Medium |
Kompakte Bodenbearbeitung |
Reifen |
|
40 - 60 PS |
Hoch |
Mittlere Leistung |
Skalierung |
|
Über 60 PS |
Medium |
Intensive Bodenbearbeitung |
Skalierung |
Marktwachstumstreiber und Wirkungsanalyse für Rotavatoren
Zunehmende Mechanisierung der Landwirtschaft und Arbeitskräftemangel
Die Verfügbarkeit von Arbeitskräften ist ein struktureller Faktor, der die Einführung von Landmaschinen beeinflusst, insbesondere in Situationen, in denen die Pflanzzeiträume und der Zeitaufwand für die Bodenbearbeitung immer kürzer werden. Rotationsfräsen ermöglichen es Landwirten, mehrere Bodenbearbeitungsschritte in weniger Arbeitsgängen durchzuführen und so die Arbeit in kürzerer Zeit zu erledigen. Die Wirtschaftlichkeit ist besonders in Gebieten mit Arbeitsmigration, steigenden Löhnen oder großen Betrieben gegeben. Die Ergebnisse werden gleichmäßiger, da Arbeitstiefe und Rotordrehzahl im Vergleich zur manuellen Bodenbearbeitung besser kontrolliert werden können. Hersteller dieser Maschinen können diese Entwicklung nutzen, indem sie Maschinen entwickeln, die auf die jeweilige Traktorenflotte und Betriebsgröße abgestimmt sind, anstatt sich auf ein einziges Modell zu beschränken. Finanzierungsmöglichkeiten über Händler, Mietgeräte und Lohnunternehmer senken die Einstiegskosten für Kleinbauern.
Erweiterung der Flotten mittelstarker Sattelzugmaschinen
Eine steigende Anzahl mittelstarker Traktoren erweitert automatisch den Kundenkreis, dem passende Bodenbearbeitungsgeräte angeboten werden können. Traktoren mit 40–60 PS sind vielseitig einsetzbar und verfügen über ausreichend Zapfwellenleistung für den Betrieb gängiger Bodenfräsen. Dadurch eignen sie sich für landwirtschaftliche Betriebe und Lohnunternehmer, die Maschinen für verschiedene Kulturen benötigen. Die Bedeutung dieses Themas geht über den reinen Absatz hinaus, da Landwirte nach dem Traktorkauf häufig weitere Maschinen anschaffen. Dies ermöglicht es, Produkte in einem bestimmten Arbeitsbreitenbereich passend zu einer Traktorenleistung anzubieten. Hersteller können ihren Absatz zudem durch Finanzierungs- und Wartungsleistungen sowie standardisierte Ersatzteile steigern.
Wachsender Bedarf an schnellerer Saatbettbereitung
Begrenzte Pflanzfenster erhöhen die wirtschaftliche Bedeutung der Feldkapazität, da eine verspätete Vorbereitung zu Verzögerungen bei der Aussaat und späteren Pflanzenbearbeitungsprozessen führen kann. Rotationsfräsen werden als Komplettlösung für die Bodenbearbeitung eingesetzt, die Klumpen aufbricht, Erntereste einarbeitet und das Saatbett vorbereitet. Daher eignen sie sich besonders für Standorte, an denen eine schnelle Bodenbearbeitung erforderlich ist. Die Auswirkungen hängen von den angebauten Kulturen, der Bodenfeuchtigkeit und dem Management der Erntereste ab, doch die Produktivität ist bei der Geräteauswahl wichtiger geworden als die Kosten. Für Landwirte und Lohnunternehmer lohnt sich der Einsatz von Geräten mit höherer Kapazität, wenn eine größere Arbeitsbreite oder eine optimierte Rotorkonstruktion die Anzahl der erforderlichen Überfahrten reduziert. Gerätehersteller begegnen diesem Problem mit der Entwicklung robuster Rahmen, verbesserter Rotorkonstruktionen, Mehrganggetrieben und einer optimierten Tiefenführung.
Markt für Rotavatoren – Zukunftstrends
Stärkere Integration der Bedienelemente von Anbaugeräten und Traktor
Die Marktentwicklung bei Bodenfräsen geht voraussichtlich in Richtung einer engeren Integration von Anbaugeräten und Traktorsteuerungssystemen. Elektronische Traktorarchitekturen können zunehmend Informationen über Zapfwellenbetrieb, Motorlast, Geschwindigkeit, Kraftstoffverbrauch und Anbaugeräteeinstellungen liefern und so eine gleichmäßigere Bodenbearbeitung ermöglichen. Zukünftige Systeme könnten automatische Tiefeneinstellung und lastabhängige Betriebsstrategien nutzen, um die gewünschten Bodenbedingungen zu erhalten und gleichzeitig die Traktorbelastung zu reduzieren. Hersteller können zudem digitale Schnittstellen entwickeln, die die Einrichtung vereinfachen und Betriebsparameter für verschiedene Felder aufzeichnen. Eine solche Integration könnte die Abhängigkeit des Bedieners von manuellen Einstellungen verringern und die Wiederholgenauigkeit über mehrere Parzellen hinweg verbessern. Dieser Trend ist besonders relevant für landwirtschaftliche Betriebe und Lohnunternehmer, die mehrere Traktor-Anbaugeräte-Kombinationen einsetzen. Standardisierte Kommunikationsprotokolle und eine leichter zugängliche Sensortechnologie sollten intelligente Anwendungsfunktionen schrittweise auch für Premiummaschinen verfügbar machen.
Bodenbearbeitungskonfigurationen mit geringer Störung und Rückständen
Zukünftige Entwicklungen im Bereich der Landmaschinen werden sich voraussichtlich auf die Bodenbearbeitung konzentrieren, die eine gute Saatbettqualität mit guter Ernterückstandserhaltung und weniger unnötiger Bodenbearbeitung kombiniert. Landwirte stehen heute vor der Herausforderung, Erosion, Feuchtigkeitsspeicherung, Bodenstruktur und Ernterückstände zu bewältigen und gleichzeitig ausreichend Boden für die Aussaat zu gewährleisten. Um diesen Anforderungen gerecht zu werden, können Rotationsfräsen durch die Möglichkeit der Anpassung von Arbeitstiefe, Fräsmesserform, Rotordrehzahl und flacheren Arbeitsgängen optimiert werden. Gerätehersteller könnten Anbaugeräte anbieten, die sich durch austauschbare Komponenten oder Einstellmöglichkeiten von der konventionellen Bodenbearbeitung auf das Ernterückstandsmanagement umschalten lassen. Es besteht die Möglichkeit, Geräte zu entwickeln, die für verschiedene Bodenbearbeitungsverfahren eingesetzt werden können, ohne dass für jedes Verfahren separate Geräte benötigt werden. Die Auswirkungen auf den Markt werden in einer stärkeren Differenzierung der Geräte bestehen, die sich eher an den Ergebnissen als an der Arbeitsbreite und der Traktorleistung orientiert.
Marktchancen für Rotavatoren
Expansion durch kundenspezifische Anmietung und Gerätevermietung
Die Marktprognosen für Rotationsfräsen deuten auf Expansionsmöglichkeiten für Hersteller und Händler durch Lohnvermietungszentren, Mietnetzwerke und auf Auftragnehmer basierende Zugangsmodelle hin. Diese Vertriebskanäle können den Kapitalbedarf kleiner und zersplitterter Betriebe senken und gleichzeitig die Auslastung der Gerätebesitzer erhöhen. Dieses Modell ist besonders relevant in Indien und anderen Agrarländern, wo Landwirte zwar Traktoren besitzen, aber Spezialgeräte nur in bestimmten Anbauperioden einsetzen. Anbieter können diese Entwicklung unterstützen, indem sie Maschinen für den intensiven Saisoneinsatz, vereinfachte Wartung, schnellen Messerwechsel und leicht verfügbare Ersatzteile entwickeln. Auch Mietunternehmen profitieren von der Standardisierung der Geräte, da gängige Modelle die Wartung und das Flottenmanagement vereinfachen. Hersteller, die Partnerschaften mit ländlichen Finanzierern, Händlern, Genossenschaften und landwirtschaftlichen Dienstleistern eingehen, können den Zugang verbessern, ohne sich ausschließlich auf den Einzelgerätekauf zu konzentrieren.
Lokale Fertigung für aufstrebende Agrarmärkte
Neue Agrarmärkte bieten Chancen für die lokale Produktion von Anbaugeräten, die auf regionale Traktorenflotten, Anbaukulturen, Bodenverhältnisse und Kaufkraft zugeschnitten sind. Lokale Fertigung kann Transportkosten senken, Lieferzeiten verkürzen und die Ersatzteilversorgung vereinfachen, während regionale Entwicklung spezifische Anbaugerätestandards und Zapfwellenanforderungen berücksichtigen kann. Indien ist hier besonders relevant, da eine große Anzahl installierter Traktoren die Nachfrage nach kompatiblen Anbaugeräten für Betriebe unterschiedlicher Größe stützt. Ähnliche Strategien lassen sich in Südostasien, Afrika und Lateinamerika durch Vertriebspartnerschaften und lokale Montage umsetzen. Lieferanten sollten beim Eintritt in preissensible Märkte langlebige Materialien, einfache Wartungsverfahren und flexible Arbeitsbreiten priorisieren. Der Aufbau regionaler Komponentennetzwerke kann zudem die Abhängigkeit von der Lieferkette verringern und eine schnellere Anpassung an Änderungen der Stahlkosten, Traktorspezifikationen und Kundenanforderungen ermöglichen.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -