
Marché des rotavators : taille, part de marché et prévisions 2034
Taille et prévisions du marché des rotoculteurs (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type de lame (type L, type C) ; type de tracteur (moins de 40 ch, 40-60 ch, plus de 60 ch) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00015353
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 18, 2026


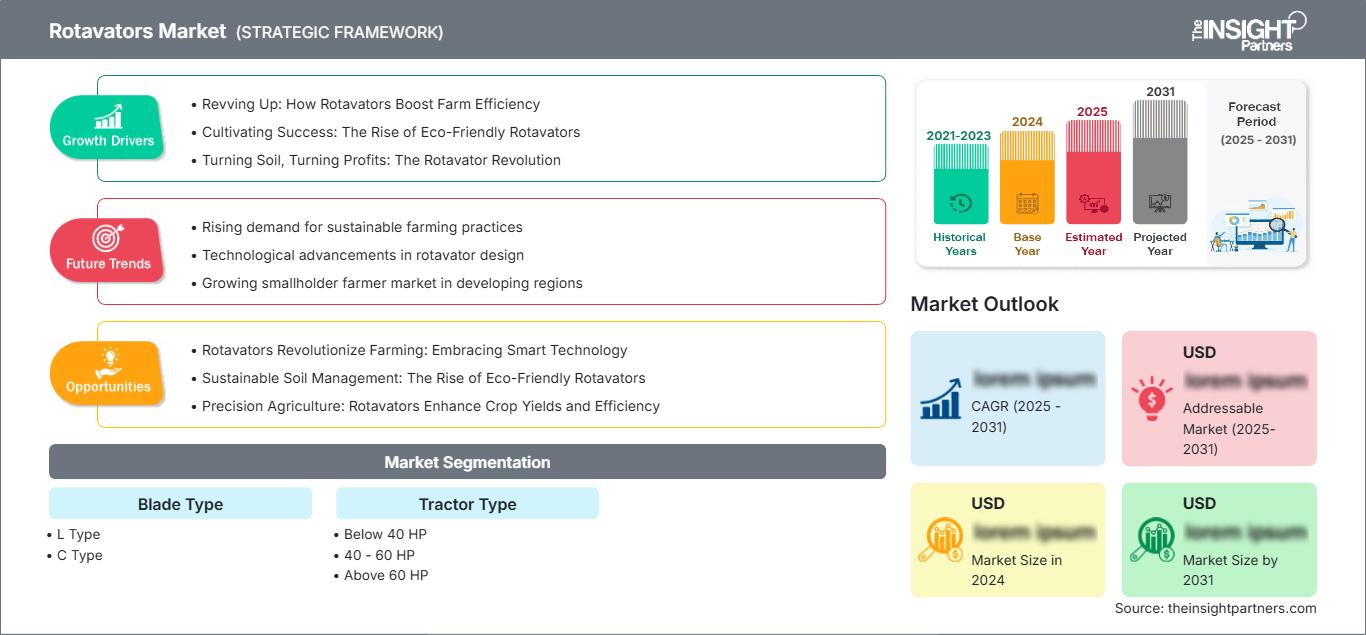
Taille du marché en 2025
2,74 $ US milliards
valeur de l'année de base
Prévisions pour 2034
3,52 $ US milliards
Prévisions pour 2034
TCAC 2026-2034
2,80 %
taux de croissance
Marché adressable
28,38 $ US milliards
(2026-2034)
Le marché des motoculteurs est évalué à 2,74 milliards de dollars américains en 2025 et devrait atteindre 3,52 milliards de dollars américains d'ici 2034 , enregistrant un TCAC de 2,80 % sur la période 2026-2034. . La demande est liée à la préparation mécanisée des lits de semences, à l'incorporation des résidus, au broyage du sol et à l'amélioration de la productivité du travail. Les décisions d'achat tiennent de plus en plus compte de la compatibilité avec les tracteurs, de la largeur de travail, de la configuration des lames, de la durabilité, du rendement énergétique et de l'adéquation aux différentes conditions de sol.
L’Amérique du Nord devrait connaître une croissance annuelle composée de 2,2 % à 2,8 % entre 2026 et 2034. , soutenue par le remplacement des outils de travail du sol vieillissants et la demande croissante de productivité agricole. Le regroupement des exploitations, le développement des activités des entrepreneurs agricoles et l'adoption croissante de tracteurs de moyenne et forte puissance assurent une base stable d'équipements installés, propice à la modernisation des outils. La taille du marché des rotoculteurs est également influencée par l'intensité de la mécanisation et l'accès au financement pour l'équipement agricole.
Analyse et perspectives du marché des rotoculteurs
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de marché de 19 à 23 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 2,2 à 2,8 % entre 2026 et 2034. , grâce à la préparation mécanisée des champs, à la demande de remplacement et à l'utilisation d'équipements par les entrepreneurs.
- États-Unis : On estime que les États-Unis représenteront 82 à 86 % de la demande nord-américaine en 2025 , avec un taux de croissance annuel composé (TCAC) de 2,3 à 2,9 % entre 2026 et 2034. , soutenu par les grandes exploitations agricoles et le renouvellement du matériel.
- Europe : On estime que l'Europe représentera une part de 18 à 22 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 2,3 à 2,9 % entre 2026 et 2034. , l'Allemagne, la France, l'Italie, l'Espagne et le Royaume-Uni étant soutenus par la mécanisation de l'agriculture et la modernisation des équipements.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de 46 à 50 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 3,2 à 3,8 % entre 2026 et 2034. , sous l'impulsion de l'Inde, de la Chine, du Japon, de la Corée du Sud et de l'Australie.
- Segment le plus important : les lames de type L devraient détenir une part de marché de 56 à 60 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 2,9 à 3,5 % entre 2026 et 2034. , grâce à leurs applications polyvalentes de préparation des sols.
- Segment à forte croissance : les tracteurs de 40 à 60 CV devraient détenir une part de marché de 44 à 48 % en 2025 , avec un TCAC de 3,0 à 3,6 % entre 2026 et 2034. , reflétant une large compatibilité avec les outils.
- Principales entreprises analysées en détail : AGCO Corporation, Fieldking, SHRACHI Group, Deere & Company, Great Plains Manufacturing, Inc., Kubota Corporation, KUHN NORTH AMERICA, INC., Mahindra & Mahindra Limited, Maschio Gaspardo SpA et Wecan Global Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le profil technologique évolue : on passe d’une simple préparation du sol par fraisage rotatif à des outils optimisés pour la puissance du tracteur, la texture du sol, la quantité de résidus et la profondeur de travail. Les fabricants se différencient de plus en plus par la géométrie des lames, la conception du rotor, la configuration de la boîte de vitesses, le contrôle de la profondeur, le renforcement du châssis et la largeur de travail réglable. Le marché des fraises rotatives se spécialise ainsi davantage dans des applications spécifiques, avec des équipements conçus pour optimiser le broyage du sol, la traction, la consommation de carburant et la capacité de travail au champ.
La demande future devrait rester la plus forte dans la région Asie-Pacifique, tandis que le renouvellement du matériel et l'amélioration de la productivité soutiendront les marchés développés. Les programmes de mécanisation agricole, le financement rural, le regroupement des exploitations et la disponibilité de la main-d'œuvre influenceront les décisions d'achat. Les fournisseurs de matériel devraient également privilégier les composants durables et la facilité d'entretien, les agriculteurs recherchant des cycles d'utilisation plus longs. L'adoption de l'agriculture de précision pourrait favoriser la compatibilité entre les outils, les tracteurs et les systèmes numériques de gestion agricole.
Rapport sur le marché des rotoculteurs : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,74 milliards de dollars américains |
| Taille du marché d'ici 2034 | 3,52 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 2,80% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des rotoculteurs
La demande en matériel de travail du sol mécanisé reste étroitement liée à la nécessité de préparer les champs dans des délais très courts avant les semis. La croissance du marché des rotoculteurs est soutenue par l'incorporation des résidus de récolte, la préparation du lit de semences, le brisage des mottes et le mélange du sol, tant dans les exploitations commerciales que chez les petits exploitants. Cet écosystème comprend les fabricants d'outils agricoles, les constructeurs de tracteurs, les concessionnaires, les fournisseurs de composants, les entrepreneurs agricoles, les organismes de financement, les loueurs de matériel et les agriculteurs. La demande en équipements dépend donc à la fois de la disponibilité des tracteurs et de la rentabilité des exploitations.
L'offre est influencée par plusieurs facteurs, notamment le coût de l'acier, des boîtes de vitesses, des lames, des roulements, des prises de force, des systèmes hydrauliques, les capacités de production et les réseaux de concessionnaires. Les modèles standardisés permettent une production en série, mais les produits de plus grande taille doivent être adaptés à des applications spécifiques. Dans les économies sensibles aux prix, l'importance de la production locale est cruciale, car les coûts de transport peuvent impacter fortement la rentabilité des équipements. Les fabricants capables d'assurer une large compatibilité avec les tracteurs et les pièces détachées faciliteront l'adoption de leurs produits en réduisant les risques.
Les concurrents sont des fabricants diversifiés de matériel agricole. Des entreprises comme AGCO Corporation et Deere & Company produisent du matériel de travail du sol ainsi qu'une large gamme de tracteurs et de produits d'agriculture de précision. Kubota Corporation est réputée pour ses machines agricoles compactes et de moyenne gamme. En Inde, Mahindra & Mahindra Limited occupe une position dominante sur le marché des tracteurs et des outils agricoles, tandis que Maschio Gaspardo SpA et KUHN NORTH AMERICA, INC. proposent du matériel de travail du sol spécialisé pour répondre aux différents besoins agricoles.
Les investissements se concentrent de plus en plus sur la robustesse des conceptions, l'augmentation des capacités de travail et la compatibilité avec les tracteurs de différentes puissances. Fieldking et SHRACHI Group misent sur la spécialisation et une forte présence régionale sur le marché agricole, tandis que Great Plains Manufacturing, Inc. et Wecan Global Co., Ltd. contribuent en augmentant leur production et leurs capacités de fabrication. Le rapport sur le marché des rotoculteurs souligne que le positionnement stratégique repose de plus en plus sur le réseau de concessionnaires, le service après-vente, les pièces de rechange, la personnalisation et la capacité d'adapter les outils à l'évolution de la puissance des tracteurs et des modèles d'exploitation agricole.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des rotoculteurs : Perspectives stratégiques
Perspectives régionales
marché des rotoculteurs en Amérique du Nord
On estime que l'Amérique du Nord détiendra entre 19 et 23 % des parts de marché des rotoculteurs en 2025 et devrait connaître une croissance annuelle composée de 2,2 à 2,8 % entre 2026 et 2034. Les États-Unis demeurent le marché principal, tandis que le Canada et le Mexique contribuent à l'agriculture commerciale, aux cultures spécialisées et au renouvellement du matériel. Les grandes exploitations et les entrepreneurs apprécient les machines capables d'assurer un contrôle constant de la profondeur de travail et une efficacité élevée au champ, tout en évitant les temps morts pendant les périodes de semis.
La région dispose d'un parc de tracteurs bien établi et d'un réseau de fournisseurs d'équipements performant, ce qui fait du remplacement et de la modernisation des principaux moteurs de la demande. Les tracteurs de forte puissance permettent l'utilisation d'outils larges et lourds, tandis que les petites exploitations privilégient encore des machines polyvalentes. Deere & Company, AGCO Corporation, Great Plains Manufacturing, Inc. et KUHN NORTH AMERICA, INC. se font concurrence sur les segments connexes du travail du sol. La demande devrait rester stable.
Marché américain des rotoculteurs
Les États-Unis représentaient environ 82 à 86 % de la demande du marché nord-américain des rotoculteurs en 2025 et devraient connaître une croissance annuelle composée de 2,3 à 2,9 % entre 2026 et 2034. Les exploitations agricoles commerciales, les producteurs de cultures spécialisées et les entrepreneurs agricoles sont des utilisateurs importants, et leurs décisions d'achat dépendent de la superficie cultivée, des caractéristiques du sol, de la puissance des tracteurs et de la fréquence de remplacement. Les rotoculteurs à grande capacité sont essentiels pour les exploitations souhaitant réduire le nombre de déplacements dans les champs.
Des entreprises comme Deere & Company, AGCO Corporation, Great Plains Manufacturing, Inc. et KUHN NORTH AMERICA, INC. fabriquent une gamme d'outils agricoles. Les outils modernes privilégient la profondeur de coupe variable, des lames de coupe robustes, des boîtes de vitesses résistantes et des attaches rapides. Les grandes exploitations peuvent utiliser des outils de grande largeur car une capacité de travail accrue réduit le temps d'opération, tandis que les petits agriculteurs peuvent se permettre des outils plus polyvalents.
Marché européen des rotoculteurs
On estime que l'Europe représentera entre 18 et 22 % du marché des rotoculteurs en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 2,3 à 2,9 % entre 2026 et 2034. L'Allemagne demeure un marché majeur grâce à son système complexe de machines agricoles et à son haut degré de mécanisation. La demande française repose sur la culture intensive de grandes cultures. L'Italie et l'Espagne répondent aux besoins en machines pour les cultures spécialisées, l'horticulture et l'agriculture mixte. Le Royaume-Uni répond à la demande liée à l'agriculture commerciale et aux travaux agricoles à façon.
En Europe, la demande est de plus en plus tributaire de la gestion des sols, de l'efficacité du matériel et de la maîtrise des coûts. Les agriculteurs évaluent les équipements de travail du sol en fonction de leur profondeur de travail, du travail du sol qu'ils occasionnent, de la gestion des résidus et des pratiques de conservation. Maschio Gaspardo SpA, KUHN NORTH AMERICA, INC., AGCO Corporation et Deere & Company sont des acteurs majeurs du marché européen des équipements agricoles. Le développement de produits s'oriente de plus en plus vers des outils adaptables aux différentes conditions de terrain.
Marché des rotoculteurs de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 46 et 50 % du marché en 2025 et afficher une croissance annuelle composée (TCAC) de 3,2 à 3,8 % entre 2026 et 2034. L'Inde est le principal marché régional, suivie de la Chine, du Japon, de la Corée du Sud et de l'Australie. La mécanisation croissante, la pénurie de main-d'œuvre agricole, l'adoption des tracteurs et la modernisation agricole soutenue par les pouvoirs publics stimulent la demande en équipements. L'Inde revêt une importance particulière car les rotoculteurs compatibles avec les tracteurs y sont largement utilisés pour la préparation des lits de semence et l'incorporation des résidus de culture.
Les réseaux locaux de production et de distribution restent essentiels, car la taille et le pouvoir d'achat des exploitations agricoles varient considérablement. Mahindra & Mahindra Limited, Fieldking, SHRACHI Group, Kubota Corporation et Deere & Company desservent différents segments de l'écosystème régional des équipements agricoles. La demande devrait privilégier les outils compatibles avec les tracteurs de moyenne puissance couramment utilisés, tandis que les grandes exploitations commerciales et les entrepreneurs exigent de plus en plus des modèles de plus grande capacité.
Marché des rotoculteurs au Moyen-Orient et en Afrique
La demande de motoculteurs au Moyen-Orient et en Afrique devrait croître à un TCAC de 2,5 % à 3,1 % entre 2026 et 2034. L’Arabie saoudite et les Émirats arabes unis bénéficient de la modernisation agricole et des investissements dans l’agriculture contrôlée ou commerciale, tandis que l’Afrique du Sud dispose d’une base agricole mécanisée relativement développée. La demande dans le reste de la région MENA demeure fragmentée et dépend fortement des investissements agricoles, du financement, du réseau de concessionnaires et des conditions des parcelles.
L'Afrique du Sud est le principal marché de la région, grâce à une agriculture commerciale bien établie et à des infrastructures de machinisme agricole performantes. Les contraintes hydriques peuvent influencer les pratiques de gestion des sols, tandis que le développement des infrastructures et les initiatives de sécurité alimentaire favorisent la mécanisation. Les fournisseurs disposant d'équipements robustes, d'une maintenance simple et d'un service après-vente régional sont mieux positionnés lorsque les conditions d'exploitation sont exigeantes et que les pièces de rechange peuvent nécessiter des délais d'approvisionnement plus longs.
Analyse de segmentation
Type de lame
Le choix du type de lame influe sur la coupe du sol, le mélange des résidus, la pulvérisation, la force de traction requise et les performances d'exploitation selon les conditions d'humidité et de sol. Ce segment devrait connaître une croissance annuelle composée de 2,8 % à 3,4 % entre 2026 et 2034. Les lames de type L conservent une large gamme d'applications, tandis que les lames de type C restent pertinentes lorsque des caractéristiques spécifiques de pénétration du sol et de gestion des résidus sont recherchées.
- Type L : Les lames de type L constituent une configuration largement utilisée pour la préparation générale du sol, la formation du lit de semences et l’incorporation des résidus. Leur polyvalence favorise leur adoption pour diverses cultures, conditions de sol, catégories de tracteurs et systèmes agricoles régionaux.
- Lames de type C : Les lames de type C sont adaptées aux applications exigeant des caractéristiques spécifiques de coupe et de mélange du sol. Leur utilisation reste stratégiquement pertinente lorsque les agriculteurs privilégient la finition des champs, la gestion des résidus et la performance dans des conditions de sol définies.
Type de tracteur
Le type de tracteur détermine la largeur de l'outil, la profondeur de travail, la capacité du rotor, la productivité du champ et la compatibilité avec la puissance de prise de force disponible. Ce segment devrait connaître une croissance annuelle composée de 2,9 % à 3,5 % entre 2026 et 2034 , les tracteurs de milieu de gamme offrant un compromis idéal entre prix, maniabilité et capacité de travail pour diverses exploitations agricoles.
- Moins de 40 ch : Les tracteurs de moins de 40 ch conviennent aux petites exploitations, à l’horticulture, aux cultures spécialisées et aux parcelles morcelées. Les outils compatibles privilégient la légèreté, la maniabilité, une largeur de travail modérée et des besoins en prise de force adaptés aux budgets serrés.
- 40 à 60 CV : Les tracteurs de 40 à 60 CV offrent une large gamme de possibilités d’utilisation pour les rotoculteurs de tailles courantes. Cette catégorie allie performance et coût d’acquisition, répondant ainsi aux besoins des petites exploitations agricoles commerciales, des entrepreneurs et des exploitations agricoles diversifiées.
- Plus de 60 ch : Les tracteurs de plus de 60 ch permettent l’utilisation d’outils plus lourds et plus larges pour les exploitations agricoles et les entrepreneurs. La puissance de prise de force plus élevée disponible favorise un travail du sol intensif, une plus grande capacité de travail et le travail dans des conditions de sol ou de résidus difficiles.
Aperçu des opportunités
|
Type de tracteur |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Moins de 40 CV |
Moyen |
Travail compact du sol |
Mature |
|
40 à 60 CV |
Haut |
Puissance moyenne |
Mise à l'échelle |
|
Au-delà de 60 CV |
Moyen |
labour lourd |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des rotoculteurs
Mécanisation agricole croissante et contraintes de main-d'œuvre
La disponibilité de la main-d'œuvre est un facteur structurel qui influence l'adoption de machines agricoles, notamment lorsque les périodes de semis et le temps nécessaire à la préparation des sols se réduisent. Les fraises rotatives permettent à l'agriculteur d'effectuer plusieurs opérations de préparation du sol en moins de passages, ce qui lui permet de terminer son travail dans un délai limité. Leur rentabilité est particulièrement marquée dans les régions connaissant des migrations de main-d'œuvre, une hausse des salaires ou pour les grandes exploitations. La régularité du travail est améliorée grâce à un meilleur contrôle de la profondeur de travail et de la vitesse de rotation par rapport au travail manuel. Les fabricants de ces machines peuvent tirer parti de cette situation en développant des machines adaptées à la taille des parcs de tracteurs et des exploitations locales, et non pas un seul modèle. Le financement par le biais de concessionnaires, de la location et de la location à façon réduira les coûts d'accès à ces machines pour les petits agriculteurs.
Expansion des flottes de tracteurs de moyenne puissance
L'augmentation du nombre de tracteurs de moyenne puissance élargit automatiquement la clientèle potentielle à qui l'on peut fournir des outils de travail du sol adaptés à chaque tracteur. Les tracteurs de 40 à 60 ch sont capables d'effectuer diverses tâches et disposent d'une puissance de prise de force suffisante pour actionner des fraises rotatives classiques. Ils conviennent donc aux exploitations agricoles et aux entrepreneurs agricoles qui ont besoin de machines pour différentes cultures. L'enjeu dépasse le simple cadre des ventes, car les agriculteurs sont susceptibles d'acquérir d'autres machines après l'achat d'un tracteur. Cela permet de proposer des produits avec des largeurs de travail spécifiques, liées à une puissance de tracteur donnée. De plus, les fabricants peuvent accroître leurs ventes en proposant des services de financement et de maintenance, ainsi que des pièces détachées standardisées.
Besoin croissant d'une préparation plus rapide des lits de semence
Les périodes de semis limitées renforcent l'importance économique de la capacité au champ, car une préparation tardive peut entraîner des retards dans les semis et les opérations culturales ultérieures. Les fraises rotatives permettent de réaliser en un seul passage le brisage des mottes, l'incorporation des résidus et la préparation du lit de semences ; elles sont donc particulièrement adaptées aux endroits où une préparation rapide des sols est nécessaire. Leur efficacité dépend des cultures pratiquées, de l'humidité du sol et de la gestion des résidus, mais la productivité prime désormais sur le coût dans le choix du matériel. L'utilisation d'un matériel de plus grande capacité se justifie pour les agriculteurs et les entrepreneurs, car une largeur de travail plus importante ou une conception de rotor optimisée permettent de réduire le nombre de passages. Les fabricants de matériel s'attaquent à ce problème en concevant des châssis robustes, des rotors plus performants, des boîtes de vitesses à plusieurs rapports et un meilleur contrôle de la profondeur.
Tendances futures du marché des rotoculteurs
Intégration accrue des commandes des outils et des tracteurs
Les tendances du marché des rotoculteurs devraient évoluer vers une intégration plus poussée entre les outils et les systèmes de commande des tracteurs. Les architectures électroniques des tracteurs pourront fournir de plus en plus d'informations sur le fonctionnement de la prise de force, la charge du moteur, le régime, la consommation de carburant et les réglages de l'outil, offrant ainsi des possibilités d'amélioration de la régularité du travail du sol. Les systèmes futurs pourraient utiliser le réglage automatique de la profondeur et des stratégies de fonctionnement adaptatives à la charge afin de maintenir les conditions de sol optimales tout en réduisant la surcharge du tracteur. Les fabricants peuvent également développer des interfaces numériques simplifiant la configuration et enregistrant les paramètres de fonctionnement pour différentes parcelles. Une telle intégration pourrait réduire la dépendance de l'opérateur aux réglages manuels et améliorer la reproductibilité sur plusieurs parcelles. Cette tendance est particulièrement pertinente pour les exploitations agricoles commerciales et les entrepreneurs gérant plusieurs combinaisons tracteur-outil. La standardisation des protocoles de communication et l'accessibilité accrue des capteurs devraient progressivement rendre les fonctions d'implémentation intelligentes accessibles à un public plus large que celui des machines haut de gamme.
Configurations de travail du sol à faible perturbation et respectueuses des résidus
Les développements futurs en matière d'équipement agricole porteront probablement sur la préparation des sols, alliant une bonne qualité de lit de semence à une bonne rétention des résidus et à une réduction des manipulations inutiles du sol. Les agriculteurs d'aujourd'hui doivent gérer l'érosion, la conservation de l'humidité, la structure du sol et les résidus de récolte, tout en disposant d'un sol suffisamment fertile pour les semis. Pour répondre à ces besoins, la conception des fraises rotatives peut être améliorée grâce à des réglages de profondeur de travail, de formes de lames spécifiques, de vitesses de rotation et de configurations de passage moins profondes. Les fabricants d'équipement agricole pourraient proposer des outils permettant de passer d'une préparation conventionnelle du sol à la gestion des résidus grâce à des composants interchangeables ou des réglages spécifiques. Il est envisageable de disposer d'équipements polyvalents, utilisables pour différentes pratiques de préparation du sol, sans nécessiter d'équipement distinct pour chaque pratique. L'impact sur le marché se traduira par une différenciation accrue des équipements basée sur les résultats plutôt que sur la largeur de travail ou la puissance du tracteur.
Opportunités du marché des rotoculteurs
Expansion grâce à la location de matériel sur mesure et à la location d'équipement
Les prévisions du marché des rotoculteurs indiquent des opportunités de croissance pour les fabricants et les concessionnaires, notamment grâce aux centres de location, aux réseaux de location et aux modèles d'accès basés sur les entrepreneurs. Ces canaux permettent de réduire les investissements initiaux nécessaires aux petites exploitations et aux exploitations morcelées, tout en augmentant le taux d'utilisation des machines par les propriétaires. Ce modèle est particulièrement pertinent en Inde et dans d'autres économies agricoles où les agriculteurs possèdent des tracteurs mais n'utilisent des outils spécialisés que pendant certaines périodes de culture. Les fournisseurs peuvent soutenir cette opportunité en concevant des machines adaptées à une utilisation saisonnière intensive, à la maintenance simplifiée, au remplacement rapide des lames et à la disponibilité des pièces détachées. Les loueurs bénéficient également de la standardisation des équipements, car les modèles communs simplifient l'entretien et la gestion du parc. Les fabricants qui nouent des partenariats avec des organismes de financement rural, des concessionnaires, des coopératives et des prestataires de services agricoles peuvent améliorer l'accès aux machines sans dépendre exclusivement de l'achat individuel de matériel.
Production locale pour les marchés agricoles émergents
Les marchés agricoles émergents offrent des opportunités de production locale d'outils adaptés aux parcs de tracteurs, aux cultures, aux types de sols et au pouvoir d'achat régionaux. La fabrication locale permet de réduire les coûts de transport, les délais de livraison et de simplifier l'accès aux pièces de rechange, tandis que l'ingénierie régionale peut répondre aux normes d'attelage et aux exigences de prise de force spécifiques. L'Inde est particulièrement pertinente car son important parc de tracteurs soutient la demande d'outils compatibles pour des exploitations de toutes tailles. Des stratégies similaires peuvent être appliquées en Asie du Sud-Est, en Afrique et en Amérique latine grâce à des partenariats avec des distributeurs et à un assemblage local. Les fournisseurs doivent privilégier les matériaux durables, des procédures d'entretien simples et des largeurs de travail flexibles lorsqu'ils pénètrent des marchés sensibles aux prix. La mise en place de réseaux régionaux de composants peut également réduire la vulnérabilité de la chaîne d'approvisionnement et permettre une adaptation plus rapide aux fluctuations du coût de l'acier, aux spécifications des tracteurs et aux exigences des clients.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -