
Mercato dei rotocultivadori: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle fresatrici (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di lama (tipo L, tipo C); tipo di trattore (inferiore a 40 CV, da 40 a 60 CV, superiore a 60 CV) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00015353
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 18, 2026


Dimensioni del mercato nel 2025
2,74 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
3,52 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
2,80 %
Tasso di crescita
Mercato di riferimento
28,38 miliardi di dollari USA
(2026-2034)
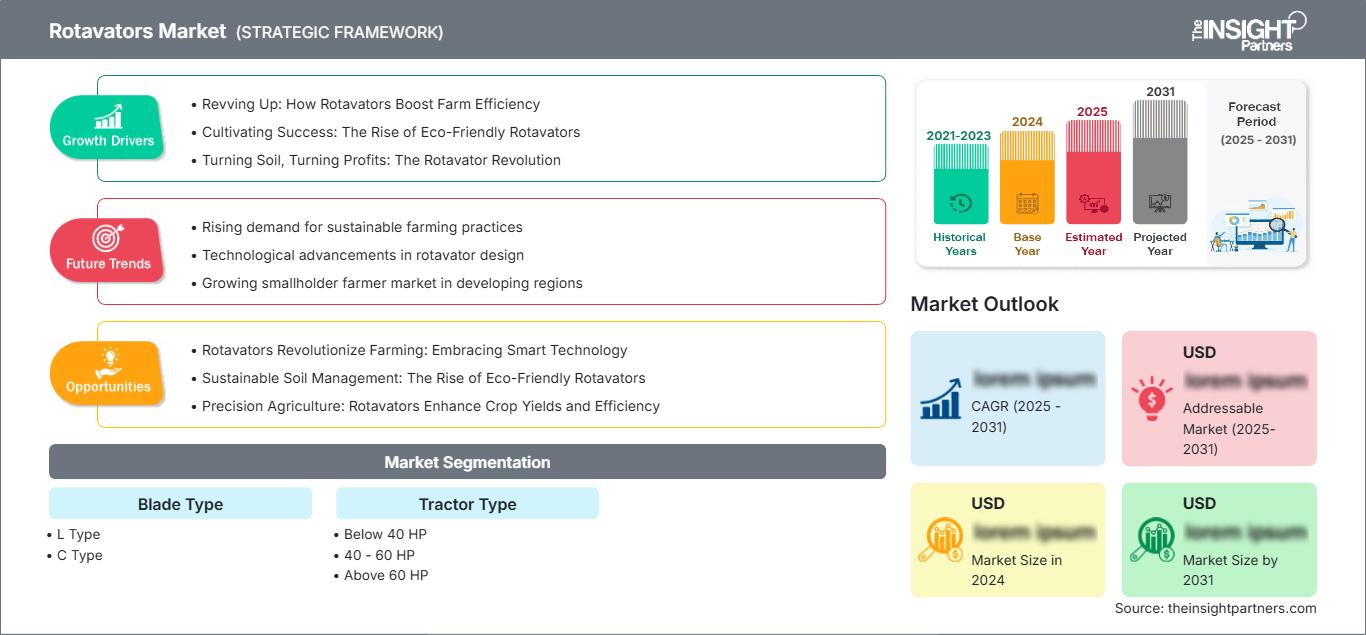
Il mercato delle fresatrici rotative ha un valore di 2,74 miliardi di dollari nel 2025 e si prevede che raggiungerà i 3,52 miliardi di dollari entro il 2034 , registrando un tasso di crescita annuo composto (CAGR) del 2,80% nel periodo 2026-2034 . La domanda è legata alla preparazione meccanizzata del letto di semina, all'incorporazione dei residui colturali, alla polverizzazione del terreno e alla produttività del lavoro. Le decisioni di acquisto tengono sempre più conto della compatibilità con il trattore, della larghezza di lavoro, della configurazione delle lame, della durata, dell'efficienza del carburante e dell'idoneità a diverse condizioni del suolo.
Si prevede che il mercato nordamericano crescerà a un tasso annuo composto (CAGR) del 2,2-2,8% tra il 2026 e il 2034 , grazie alla sostituzione delle attrezzature per la lavorazione del terreno obsolete e alla crescente domanda di maggiore produttività dei campi. Il consolidamento delle aziende agricole, l'attività dei contoterzisti e la crescente adozione di trattori di media e alta potenza forniscono una solida base di attrezzature installate per l'ammodernamento degli impianti. Le dimensioni del mercato delle fresatrici sono influenzate anche dall'intensità della meccanizzazione e dalla disponibilità di finanziamenti per le attrezzature agricole.
Analisi e approfondimenti sul mercato delle fresatrici rotative
- Nord America: si stima che il Nord America deterrà una quota di mercato compresa tra il 19% e il 23% nel 2025 , con una crescita annua composta (CAGR) del 2,2-2,8% tra il 2026 e il 2034 , grazie alla preparazione meccanizzata dei terreni, alla domanda di sostituzione e all'utilizzo di attrezzature da parte di appaltatori.
- USA: Si stima che gli Stati Uniti rappresenteranno l'82-86% della domanda nordamericana nel 2025 , con un'espansione a un tasso annuo composto (CAGR) del 2,3-2,9% tra il 2026 e il 2034 , sostenuta dalle grandi aziende agricole e dalla sostituzione delle attrezzature.
- Europa: si stima che l'Europa rappresenterà una quota del 18-22% nel 2025 , espandendosi a un tasso di crescita annuo composto (CAGR) del 2,3-2,9% tra il 2026 e il 2034 , con Germania, Francia, Italia, Spagna e Regno Unito trainati dall'agricoltura meccanizzata e dalla modernizzazione delle attrezzature.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 46-50% nel 2025 , con una crescita annua composta (CAGR) del 3,2-3,8% tra il 2026 e il 2034 , trainata da India, Cina, Giappone, Corea del Sud e Australia.
- Segmento più ampio: si stima che le lame di tipo L deterranno una quota di mercato del 56-60% nel 2025 , espandendosi a un CAGR del 2,9-3,5% tra il 2026 e il 2034 , grazie alle versatili applicazioni di preparazione del terreno.
- Segmento ad alta crescita: si stima che i trattori da 40-60 CV deterranno una quota di mercato del 44-48% nel 2025 , con una crescita annua composta (CAGR) del 3,0-3,6% tra il 2026 e il 2034 , a testimonianza dell'ampia compatibilità con le attrezzature.
- Aziende chiave analizzate nel dettaglio: AGCO Corporation, Fieldking, SHRACHI Group, Deere & Company, Great Plains Manufacturing, Inc., Kubota Corporation, KUHN NORTH AMERICA, INC., Mahindra & Mahindra Limited, Maschio Gaspardo SpA e Wecan Global Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il profilo tecnologico si sta evolvendo dalle semplici fresatrici rotative per la preparazione del terreno verso attrezzature ottimizzate per specifiche esigenze di potenza del trattore, tessitura del suolo, quantità di residui colturali e profondità di lavoro. I produttori differenziano sempre più i loro prodotti attraverso la geometria delle lame, il design del rotore, le configurazioni del riduttore, il controllo della profondità, i telai rinforzati e le larghezze di lavoro regolabili. Il mercato delle fresatrici rotative sta quindi diventando più specifico per determinate applicazioni, con attrezzature progettate per bilanciare la polverizzazione del terreno, i requisiti di trazione, il consumo di carburante e la capacità di lavoro sul campo.
La domanda futura dovrebbe rimanere più forte nella regione Asia-Pacifico, mentre la sostituzione delle attrezzature e gli aggiornamenti di produttività sosterranno i mercati sviluppati. I programmi di meccanizzazione agricola, il finanziamento rurale, il consolidamento delle aziende agricole e la disponibilità di manodopera influenzeranno le decisioni di acquisto. Si prevede inoltre che i fornitori di attrezzature punteranno su componenti durevoli e una manutenzione più semplice, poiché gli agricoltori cercano cicli operativi più lunghi. L'adozione dell'agricoltura di precisione potrebbe ulteriormente favorire la compatibilità tra attrezzi, trattori e sistemi digitali di gestione aziendale agricola.
Ambito del rapporto sul mercato dei rotavator
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,74 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 3,52 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 2,80% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle fresatrici rotative
La domanda di lavorazione meccanizzata del terreno rimane strettamente legata alla necessità di completare la preparazione del campo entro brevi finestre temporali per la semina. La crescita del mercato delle fresatrici è sostenuta dall'incorporazione dei residui colturali, dalla preparazione del letto di semina, dalla rottura delle zolle e dalla miscelazione del terreno, sia nelle aziende agricole commerciali che in quelle di piccole dimensioni. L'ecosistema comprende produttori di attrezzature, produttori di trattori, rivenditori, fornitori di componenti, contoterzisti agricoli, istituti finanziari, società di noleggio e agricoltori. La domanda di attrezzature, pertanto, dipende sia dalla disponibilità di trattori che dalla situazione economica delle aziende agricole.
I fattori che influenzano l'offerta includono i costi dell'acciaio, dei riduttori, delle lame, dei cuscinetti, dei sistemi di presa di forza, dei sistemi idraulici, delle capacità produttive e delle reti di concessionari. I modelli standardizzati consentono la produzione di massa, ma i prodotti di dimensioni maggiori devono essere più specifici per l'applicazione. L'importanza della produzione locale non può essere trascurata nelle economie sensibili ai prezzi, poiché il costo del trasporto può incidere notevolmente sulla redditività delle attrezzature. I produttori di attrezzature in grado di garantire un'ampia compatibilità con trattori e pezzi di ricambio faciliteranno l'adozione riducendo il fattore di rischio.
I concorrenti sono produttori diversificati di macchine e attrezzature agricole. Aziende come AGCO Corporation e Deere & Company producono attrezzature per la lavorazione del terreno, oltre a una vasta gamma di trattori e prodotti per l'agricoltura di precisione. Kubota Corporation è nota per i suoi macchinari agricoli compatti e di fascia media. Per quanto riguarda l'India, Mahindra & Mahindra Limited occupa una posizione di mercato vantaggiosa per quanto riguarda trattori e attrezzature, mentre Maschio Gaspardo SpA e KUHN NORTH AMERICA, INC. offrono attrezzature specializzate per la lavorazione del terreno, adatte a diverse esigenze agricole.
Le priorità di investimento si concentrano sempre più su design durevoli, maggiore capacità di lavoro sul campo e compatibilità con trattori di diverse classi di potenza. Fieldking e SHRACHI Group competono attraverso la specializzazione e la presenza capillare nei mercati agricoli regionali, mentre Great Plains Manufacturing, Inc. e Wecan Global Co., Ltd. contribuiscono con ulteriori prodotti e capacità produttive. Il rapporto sul mercato delle rotavator evidenzia che il posizionamento strategico si basa sempre più sulla rete di concessionari, sull'assistenza, sui pezzi di ricambio, sulla personalizzazione e sulla capacità di adattare le attrezzature all'evoluzione della potenza dei trattori e dei modelli operativi delle aziende agricole.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle fresatrici rotative: approfondimenti strategici
Approfondimenti regionali
Mercato delle fresatrici in Nord America
Si stima che il Nord America deterrà una quota di mercato dei rotavator compresa tra il 19% e il 23% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,2-2,8% tra il 2026 e il 2034. Gli Stati Uniti continuano a essere il mercato chiave, mentre Canada e Messico contribuiscono all'agricoltura commerciale, alle colture specializzate e alla sostituzione delle attrezzature. Le grandi aziende agricole e i contoterzisti apprezzano i macchinari in grado di garantire un controllo costante della profondità di lavorazione e un'elevata efficienza sul campo, evitando tempi di inattività durante le finestre temporali limitate per la semina.
La zona è dotata di un parco trattori consolidato e di una rete di fornitura di attrezzature, il che rende la sostituzione e l'aggiornamento uno dei principali fattori trainanti della domanda. I trattori ad alta potenza consentono l'utilizzo di attrezzi larghi e pesanti, mentre le piccole aziende agricole continuano a ricercare macchine versatili. Deere & Company, AGCO Corporation, Great Plains Manufacturing, Inc. e KUHN NORTH AMERICA, INC. competono nei segmenti correlati della lavorazione del terreno. È probabile che la domanda rimanga stabile.
Mercato statunitense delle fresatrici rotative
Nel 2025, gli Stati Uniti rappresentavano circa l'82-86% della domanda di fresatrici rotative in Nord America e si prevede una crescita annua composta (CAGR) del 2,3-2,9% tra il 2026 e il 2034. Le aziende agricole commerciali, i coltivatori di colture specializzate e i contoterzisti agricoli sono tra i principali utilizzatori di queste macchine, e le decisioni di acquisto dipendono dalla superficie coltivata, dalle condizioni del suolo, dalla potenza dei trattori e dalla frequenza di sostituzione. Per le aziende agricole che desiderano ridurre il numero di spostamenti in campo, è fondamentale disporre di macchine con elevata capacità di carico.
Aziende come Deere & Company, AGCO Corporation, Great Plains Manufacturing, Inc. e KUHN NORTH AMERICA, INC. producono una vasta gamma di attrezzi agricoli. Gli attrezzi moderni si distinguono per la profondità di lavoro variabile, le lame di taglio robuste, i riduttori resistenti e gli attacchi rapidi. Le grandi aziende agricole possono utilizzare attrezzi di grandi dimensioni perché l'aumento della superficie lavorabile riduce i tempi di lavorazione, mentre i piccoli agricoltori possono permettersi attrezzi più versatili.
Mercato europeo delle fresatrici
Si stima che l'Europa rappresenterà una quota del mercato delle fresatrici rotative compresa tra il 18% e il 22% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,3-2,9% tra il 2026 e il 2034. La Germania continua a essere un mercato importante grazie al suo complesso sistema di macchinari agricoli e all'elevato grado di meccanizzazione. La domanda proveniente dalla Francia si basa sulla coltivazione estensiva di colture arabili. Italia e Spagna sono mercati che soddisfano le esigenze di macchinari per la coltivazione di colture specializzate, l'orticoltura e l'agricoltura mista. Il Regno Unito rappresenta la domanda per l'agricoltura commerciale e la contoterzismo.
In Europa, la domanda è sempre più dipendente dalla gestione del suolo, dall'efficienza delle attrezzature e dalla gestione dei costi. Gli agricoltori valutano le attrezzature per la lavorazione del terreno in base alla profondità di lavoro, al disturbo del suolo, alla gestione dei residui e alle pratiche di conservazione. Maschio Gaspardo SpA, KUHN NORTH AMERICA, INC., AGCO Corporation e Deere & Company sono attori importanti nel mercato delle attrezzature agricole in tutta la regione. Lo sviluppo dei prodotti si sta orientando sempre più verso attrezzature in grado di adattarsi alle diverse condizioni del campo.
Mercato delle fresatrici nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà una quota del 46-50% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,2-3,8% tra il 2026 e il 2034. L'India è il principale mercato regionale, seguita da Cina, Giappone, Corea del Sud e Australia. La crescente meccanizzazione, la carenza di manodopera agricola, l'adozione dei trattori e la modernizzazione agricola supportata dal governo stanno sostenendo la domanda di attrezzature. L'India è particolarmente importante perché le fresatrici compatibili con i trattori sono ampiamente utilizzate per la preparazione del letto di semina e l'incorporazione dei residui colturali.
Le reti locali di produzione e distribuzione rimangono importanti perché le aziende agricole variano considerevolmente per dimensioni e potere d'acquisto. Mahindra & Mahindra Limited, Fieldking, SHRACHI Group, Kubota Corporation e Deere & Company servono segmenti diversi dell'ecosistema regionale delle attrezzature agricole. La domanda tenderà probabilmente a privilegiare le attrezzature compatibili con i trattori di fascia media più comuni, mentre le aziende agricole commerciali più grandi e i contoterzisti richiederanno sempre più modelli di maggiore capacità.
Mercato delle fresatrici in Medio Oriente e Africa
Si prevede che la domanda di rotavator nel mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 2,5-3,1% tra il 2026 e il 2034. Arabia Saudita ed Emirati Arabi Uniti beneficiano della modernizzazione agricola e degli investimenti nell'agricoltura controllata o commerciale, mentre il Sudafrica vanta una base di agricoltura meccanizzata relativamente sviluppata. La domanda nel resto del Medio Oriente e dell'Africa rimane frammentata e dipende fortemente dagli investimenti agricoli, dai finanziamenti, dalla rete di concessionari e dalle condizioni dei campi.
Il Sudafrica è il mercato leader nella regione, supportato da un'agricoltura commerciale consolidata e da infrastrutture per i macchinari. La scarsità d'acqua può influenzare le pratiche di gestione del suolo, mentre lo sviluppo delle infrastrutture e le iniziative per la sicurezza alimentare favoriscono la meccanizzazione. I fornitori con attrezzature robuste, manutenzione semplice e capacità di assistenza a livello regionale sono in una posizione migliore laddove le condizioni operative sono impegnative e i pezzi di ricambio possono richiedere cicli di approvvigionamento più lunghi.
Analisi di segmentazione
Tipo di lama
La scelta del tipo di lama influisce sul taglio del terreno, sulla miscelazione dei residui, sulla polverizzazione, sul fabbisogno di trazione e sulle prestazioni operative in diverse condizioni di umidità e del terreno. Si prevede che il segmento crescerà a un CAGR del 2,8-3,4% tra il 2026 e il 2034. Le lame di tipo L mantengono un'ampia base di applicazioni, mentre le lame di tipo C rimangono rilevanti laddove sono preferite specifiche caratteristiche di penetrazione del terreno e di gestione dei residui.
- Tipo L: Le lame di tipo L offrono una configurazione ampiamente utilizzata per la preparazione generale del terreno, la formazione del letto di semina e l'incorporazione dei residui colturali. La loro versatilità ne consente l'adozione in diverse colture, condizioni del suolo, categorie di trattori e sistemi agricoli regionali.
- Tipo C: Le lame di tipo C sono adatte ad applicazioni che richiedono particolari caratteristiche di taglio e miscelazione del terreno. Il loro utilizzo rimane strategicamente rilevante laddove gli agricoltori danno priorità alla finitura del campo, alla gestione dei residui e alle prestazioni in condizioni del terreno definite.
Tipo di trattore
Il tipo di trattore determina la larghezza dell'attrezzo, la profondità di lavoro, la capacità del rotore, la produttività del campo e la compatibilità con la potenza della presa di forza disponibile. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 2,9-3,5% tra il 2026 e il 2034 , con i trattori di fascia media che rappresentano un importante equilibrio tra convenienza, manovrabilità e capacità dell'attrezzo per diverse tipologie di aziende agricole.
- Sotto i 40 CV: I trattori con potenza inferiore a 40 CV sono adatti ad aziende agricole di piccole dimensioni, orticoltura, colture specializzate e appezzamenti frammentati. Gli attrezzi compatibili privilegiano peso ridotto, manovrabilità, larghezze di lavoro moderate e requisiti di presa di forza gestibili per gli operatori attenti ai costi.
- 40 - 60 CV: I trattori da 40 a 60 CV offrono un'ampia piattaforma operativa per le fresatrici di dimensioni più comuni. Questa categoria bilancia la capacità di lavoro degli attrezzi e la convenienza economica d'acquisto, supportando le piccole aziende agricole commerciali, i contoterzisti e le attività agricole diversificate.
- Oltre 60 CV: I trattori con potenza superiore a 60 CV consentono l'utilizzo di attrezzi più pesanti e più larghi, ideali per aziende agricole commerciali e contoterzisti. La maggiore potenza disponibile alla presa di forza supporta lavorazioni intensive, una maggiore capacità di lavoro sul campo e l'impiego in condizioni del terreno o di residui colturali difficili.
Panoramica dell'opportunità
|
Tipo di trattore |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Sotto i 40 CV |
Mezzo |
Lavorazione compatta del terreno |
Maturo |
|
40 - 60 CV |
Alto |
Potenza di fascia media |
Scalatura |
|
Oltre 60 CV |
Mezzo |
Lavorazione pesante del terreno |
Scalatura |
Fattori di crescita del mercato delle fresatrici rotative e analisi del loro impatto
Aumento della meccanizzazione agricola e vincoli di manodopera
La disponibilità di manodopera è un fattore strutturale che incide sull'adozione di macchinari agricoli, soprattutto in situazioni in cui le finestre di semina e il tempo necessario per la preparazione del terreno si stanno riducendo. Le fresatrici rotative consentono all'agricoltore di svolgere diverse operazioni di preparazione del terreno in un minor numero di passaggi, aiutandolo così a completare il lavoro in tempi limitati. La redditività commerciale diventa evidente nelle aree caratterizzate da migrazione della manodopera, aumento dei salari o presenza di grandi aziende agricole. La uniformità è migliorata grazie a un maggiore controllo della profondità di lavoro e della velocità di rotazione rispetto alla preparazione manuale del terreno. I produttori di questi macchinari possono sfruttare questa situazione sviluppando macchine adatte alle dimensioni del parco trattori e delle aziende agricole locali, e non limitandosi a un solo modello. Il finanziamento tramite concessionari, noleggio e leasing ridurrà i costi di ingresso per i piccoli agricoltori.
Espansione delle flotte di trattori di media potenza
Un aumento del numero di trattori di media potenza amplia automaticamente la gamma di clienti a cui è possibile fornire attrezzature per la lavorazione del terreno compatibili con il trattore in questione. I trattori con potenza compresa tra 40 e 60 CV sono in grado di svolgere diverse lavorazioni e, allo stesso tempo, dispongono di una potenza alla presa di forza sufficiente per azionare le tipiche fresatrici rotative. Ciò li rende adatti ad aziende agricole e contoterzisti che necessitano di macchinari per diverse tipologie di colture. L'importanza di questo aspetto va oltre le semplici vendite, poiché è probabile che gli agricoltori acquistino ulteriori macchinari dopo l'acquisto del trattore. Questo permette di commercializzare prodotti con una determinata gamma di larghezze di lavoro, correlate a un singolo livello di potenza del trattore. Inoltre, i produttori possono incrementare le vendite offrendo servizi di finanziamento e manutenzione, insieme a ricambi standardizzati.
Crescente necessità di una preparazione più rapida del letto di semina.
Le finestre di semina limitate aumentano l'importanza economica della capacità di lavoro in campo, poiché una preparazione tardiva può causare ritardi nella semina e nelle successive fasi di lavorazione del terreno. Le fresatrici rotative rappresentano una soluzione completa per la rottura delle zolle, l'incorporazione dei residui colturali e la preparazione del letto di semina; sono quindi adatte a luoghi in cui è necessaria una rapida preparazione del terreno. Gli effetti dipendono dalle colture, dall'umidità del suolo e dalla gestione dei residui, ma l'aspetto della produttività è diventato più importante del costo nella scelta delle attrezzature. Per agricoltori e contoterzisti, attrezzature con maggiore capacità di lavoro risultano più vantaggiose quando una maggiore larghezza di lavoro o un design del rotore più efficiente riducono il numero di passaggi necessari. I produttori di attrezzature stanno affrontando questo problema progettando telai robusti, rotori più performanti, riduttori a più velocità e un controllo della profondità di lavoro migliorato.
Tendenze future del mercato delle fresatrici rotative
Maggiore integrazione dei comandi degli attrezzi e del trattore
Si prevede che il mercato delle fresatrici rotative si orienterà verso una maggiore integrazione tra gli attrezzi e i sistemi di controllo del trattore. Le architetture elettroniche dei trattori saranno in grado di fornire sempre più informazioni sul funzionamento della presa di forza, sul carico del motore, sulla velocità, sul consumo di carburante e sulle impostazioni degli attrezzi, creando opportunità per prestazioni di lavorazione del terreno più costanti. I sistemi futuri potrebbero utilizzare la regolazione automatica della profondità di lavorazione e strategie operative adattive al carico per mantenere le condizioni del terreno desiderate, riducendo al contempo il carico eccessivo sul trattore. I produttori potranno inoltre sviluppare interfacce digitali che semplifichino la configurazione e la registrazione dei parametri operativi per diversi campi. Tale integrazione potrebbe ridurre la dipendenza dell'operatore dalle regolazioni manuali e migliorare la ripetibilità su più appezzamenti. Questa tendenza è particolarmente rilevante per le aziende agricole commerciali e i contoterzisti che gestiscono diverse combinazioni trattore-attrezzo. Protocolli di comunicazione standardizzati e una tecnologia dei sensori più accessibile dovrebbero gradualmente rendere disponibili funzioni di implementazione intelligenti anche al di fuori dei macchinari di fascia alta.
Configurazioni di lavorazione del terreno a basso impatto e rispettose dei residui colturali
Lo sviluppo futuro delle attrezzature probabilmente si concentrerà sulla preparazione del terreno, combinando una buona qualità del letto di semina con un'efficace ritenzione dei residui colturali e una minore manipolazione non necessaria del suolo. Gli agricoltori di oggi devono affrontare i problemi dell'erosione, della conservazione dell'umidità, della struttura del suolo e dei residui colturali, pur avendo a disposizione una quantità di terreno sufficiente per la semina. In risposta a tali esigenze, la progettazione delle fresatrici rotative può essere migliorata consentendo la regolazione della profondità di lavoro, di particolari forme delle lame, della velocità di rotazione del rotore e di configurazioni di passaggio meno profonde. I produttori di attrezzature potrebbero fornire macchine in grado di passare dalla preparazione convenzionale del terreno alla gestione dei residui colturali tramite componenti intercambiabili o impostazioni di regolazione. Potrebbe esserci la possibilità di disporre di attrezzature utilizzabili per diverse pratiche di preparazione del terreno, senza la necessità di attrezzature separate per ciascuna pratica. L'impatto sul mercato consisterà in una maggiore differenziazione delle attrezzature basata sui risultati piuttosto che sulla larghezza di lavoro e sulla potenza del trattore.
Opportunità di mercato per le fresatrici rotative
Espansione tramite noleggio su misura e noleggio attrezzature
Le previsioni di mercato per le fresatrici indicano opportunità per produttori e rivenditori di espandersi attraverso centri di noleggio personalizzati, reti di noleggio e modelli di accesso basati su appaltatori. Questi canali possono ridurre i requisiti di capitale iniziale per le piccole aziende agricole frammentate, aumentando al contempo i tassi di utilizzo per i proprietari delle macchine. Il modello è particolarmente rilevante in India e in altre economie agricole dove gli agricoltori possono possedere trattori ma utilizzare attrezzature specializzate solo durante specifici periodi di coltivazione. I fornitori possono supportare questa opportunità progettando macchine per un utilizzo stagionale intensivo, una manutenzione semplificata, una rapida sostituzione delle lame e la facile reperibilità dei pezzi di ricambio. Anche gli operatori di noleggio beneficiano della standardizzazione delle attrezzature, poiché i modelli comuni semplificano l'assistenza e la gestione della flotta. I produttori che instaurano partnership con istituti finanziari rurali, concessionari, cooperative e fornitori di servizi agricoli possono migliorare l'accesso senza dipendere esclusivamente dall'acquisto di singole attrezzature.
Produzione localizzata per i mercati agricoli emergenti
I mercati agricoli emergenti offrono opportunità per la produzione localizzata di attrezzature su misura per le flotte di trattori regionali, le colture, le condizioni del suolo e il potere d'acquisto. La produzione locale può ridurre i costi di trasporto, abbreviare i tempi di consegna e semplificare l'accesso ai pezzi di ricambio, mentre l'ingegneria regionale può adattarsi agli standard specifici di aggancio e ai requisiti della presa di forza. L'India è particolarmente rilevante perché un'ampia base di trattori installati supporta la domanda di attrezzature compatibili in aziende agricole di diverse dimensioni. Strategie simili possono essere applicate nel Sud-est asiatico, in Africa e in America Latina attraverso partnership con i distributori e l'assemblaggio localizzato. I fornitori dovrebbero dare priorità a materiali durevoli, procedure di manutenzione semplici e larghezze di lavoro flessibili quando entrano in mercati sensibili al prezzo. La creazione di reti regionali di componenti può anche ridurre l'esposizione della catena di approvvigionamento e consentire un adattamento più rapido alle variazioni dei costi dell'acciaio, delle specifiche dei trattori e delle esigenze dei clienti.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -