
Nachfrage, Marktanteil und Wachstum des Satellitentelefonmarktes bis 2034
Marktgröße und Prognosen für Satellitentelefone (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (geosynchrone Satellitentelefone, Satellitentelefone in niedriger Erdumlaufbahn); Anwendung (Luft- und Raumfahrt, Verteidigung, Schifffahrt, Fischerei, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00010565
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 18, 2026


Marktgröße 2025
988,74 Mio. US$
Basisjahrwert
Prognose für 2034
1.326,23 Mio. US$
Prognose bis 2034
CAGR 2026-2034
3,32 %
Wachstumsrate
Adressierbarer Markt
10.514,53 Mio. US$
(2026–2034)
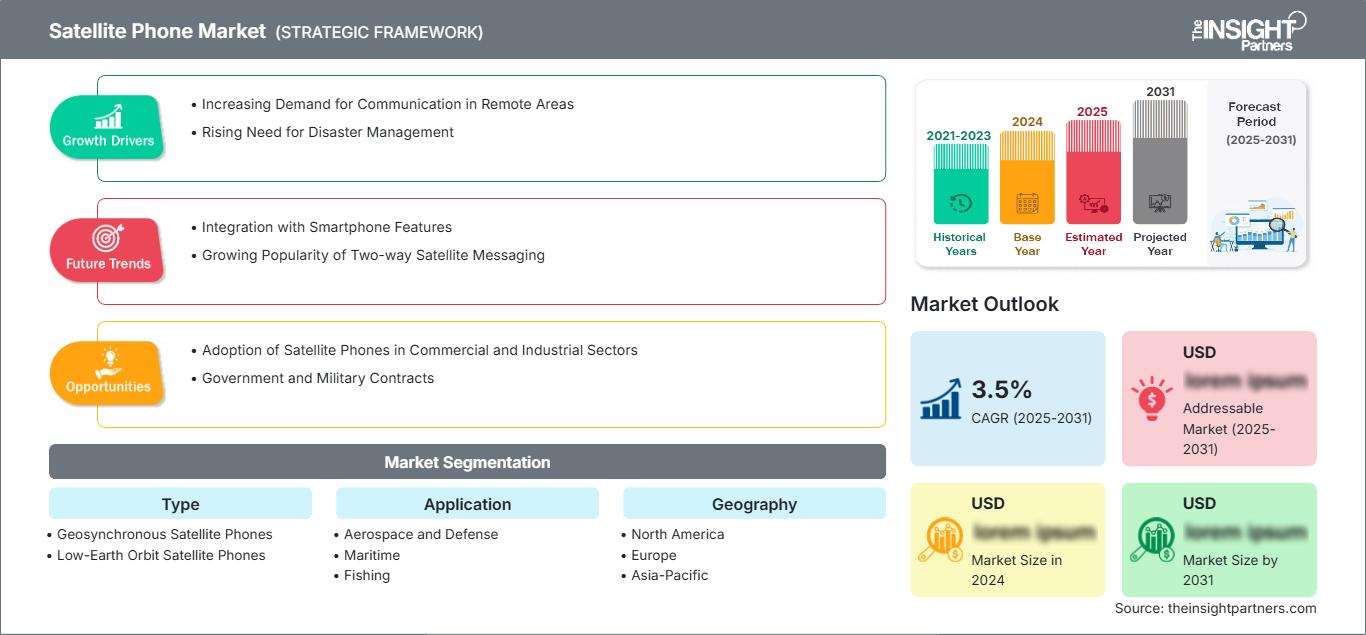
Der Markt für Satellitentelefone wurde 2025 auf 988,74 Millionen US-Dollar geschätzt und soll bis 2034 auf 1326,23 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,32 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Mobiltelefontechnologien, die über geostationäre und erdnahe Satellitenarchitekturen funktionieren und Anwendungen bedienen, bei denen terrestrische Kommunikationsverbindungen nicht verfügbar, unzuverlässig oder betrieblich unzureichend sind.
Nordamerika bleibt ein strukturell bedeutendes Nachfragezentrum, gestützt durch staatliche Kommunikation, Katastrophenschutz, industrielle Aktivitäten in abgelegenen Gebieten, Outdoor-Freizeit und Schifffahrt. Der Markt für Satellitentelefone in der Region wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,0 % wachsen. Die Nachfrage nach Ersatzgeräten und eine robuste Kommunikationsinfrastruktur fördern die nachhaltige Verbreitung der Geräte.
Marktanalyse und Einblicke zum Satellitentelefonmarkt
- Nordamerika: Nordamerika wird im Jahr 2025 voraussichtlich einen Marktanteil von 34–38 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,0 % wachsen, unterstützt durch die Anforderungen in den Bereichen Verteidigung, Notfallkommunikation, Fernsteuerung und Konnektivität im Freien.
- USA: Die USA repräsentieren im Jahr 2025 etwa 78–82 % des nordamerikanischen Umsatzes, mit einer modellierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,1 % bis 2034, wobei der Bedarf an Regierungs-, Verteidigungs- und Fernkommunikationslösungen an erster Stelle steht.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 22–26 % geschätzt und soll mit einer durchschnittlichen jährlichen Wachstumsrate von 3,0–3,5 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Norwegen unterstützen dabei maritime, Notfall- und industrielle Anwendungen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf schätzungsweise 20–24 % geschätzt und soll laut Prognosen mit einer durchschnittlichen jährlichen Wachstumsrate von 4,0–4,6 % wachsen, wobei China, Japan, Indien, Südkorea und Australien die Hauptrolle spielen.
- Größtes Segment: Der Luft- und Raumfahrt- sowie Verteidigungssektor wird voraussichtlich im Jahr 2025 einen Marktanteil von 38–42 % ausmachen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % bis 2034, da sichere Fernkommunikation weiterhin von strategischer Bedeutung ist.
- Wachstumsstarkes Segment: Der maritime Sektor wird im Jahr 2025 voraussichtlich einen Anteil von 25–29 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,6 % wachsen, unterstützt durch Sicherheits- und Betriebskommunikation.
- Detaillierte Analyse der wichtigsten Unternehmen: Beam Communications Pty. Ltd., Bharat Sanchar Nigam Limited, Garmin Ltd., Globalstar, Inmarsat, Iridium Communications Inc., KSC, KVH Industries, Inc., Thuraya Telecommunications Company und TS2 Space Sp. z oo
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Satellitentelefone hat sich von reinen Sprachgeräten zu multifunktionalen Kommunikationsplattformen entwickelt, die Messaging, Standortverfolgung, Notruffunktionen und immer kompaktere Hardware integrieren. LEO-Architekturen haben die Möglichkeiten für Verbindungen mit geringerer Latenz verbessert, während etablierte Satellitennetze weiterhin Regierungsbehörden, Schifffahrt, Luftfahrt und industrielle Nutzer in abgelegenen Gebieten bedienen. Gerätehersteller differenzieren sich zunehmend durch Akkueffizienz, Robustheit, Netzabdeckung, Interoperabilität und Servicepakete anstatt allein durch die Funktionalität der Mobiltelefone.
Im Prognosezeitraum wird mit einer Ausweitung der Beschaffung auf neue Industriezweige und Anwendungsbereiche gerechnet, die eine zuverlässige Kommunikation erfordern. Regulatorische Anforderungen für die Sicherheit auf See, die Kommunikation von Behörden und die Katastrophenvorsorge können Austauschzyklen unterstützen, während niedrigere Gerätekosten und flexible Abonnements die Verfügbarkeit verbessern können. Investitionen in Satellitenkonstellationen, Bodeninfrastruktur und Direktverbindungen zu Endgeräten dürften das Wettbewerbsumfeld ebenfalls beeinflussen, obwohl herkömmliche Satellitentelefone weiterhin spezialisierte Kommunikationsnischen besetzen werden.
Berichtsumfang zum Markt für Satellitentelefone
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 988,74 Millionen US-Dollar |
| Marktgröße bis 2034 | 1.326,23 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,32 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Satellitentelefone
Die Nachfrage konzentriert sich dort, wo die terrestrische Mobilfunkinfrastruktur keine zuverlässige Abdeckung gewährleisten kann. Organisationen der Luft- und Raumfahrt sowie der Verteidigungsindustrie legen Wert auf sichere Sprach- und Datenkommunikation, während Schifffahrtsunternehmen bei Offshore-Einsätzen auf zuverlässige Verbindungen angewiesen sind. Fischereiflotten, Expeditionsteams, Rettungsdienste, Bergbauunternehmen und Infrastrukturdienstleister in abgelegenen Gebieten stellen weitere potenzielle Kundengruppen dar. Das Wachstum des Satellitentelefonmarktes hängt daher weniger von der breiten Marktdurchdringung ab, sondern vielmehr von geschäftskritischen Anwendungsfällen, in denen Kommunikationsausfälle erhebliche operative Konsequenzen nach sich ziehen.
Das Ökosystem umfasst Satellitenbetreiber, Mobiltelefonhersteller, Serviceprovider, Distributoren, Regierungsbehörden und Unternehmenskunden. Iridium Communications Inc. gab für Ende 2025 rund 2,537 Millionen abrechnungsfähige Abonnenten an und nannte Fernkommunikation, Notfallmaßnahmen, regulatorische Vorgaben und die Verbesserung mobiler Satellitendienste als wichtige Branchentreiber. Die Angebotsdynamik spiegelt zunehmend die Integration von Satellitennetzen und terrestrischer Konnektivität wider, wobei die LEO-Infrastruktur Möglichkeiten für reaktionsschnellere Kommunikations- und Geräteökosysteme schafft.
Der Wettbewerb wird durch Netzabdeckung, Frequenzzugang, Serviceverfügbarkeit, Geräterobustheit, Preisgestaltung und Kanalreichweite bestimmt. Iridium Communications Inc. behauptet eine starke Position im Bereich unternehmenskritischer Kommunikation, während Globalstar seine Infrastruktur und seine Ausrichtung auf Regierungsbehörden ausbaut. Globalstar prognostiziert für 2025 einen Umsatz von 273,0 Millionen US-Dollar, ein Plus von 9 % gegenüber dem Vorjahr, und investiert weiterhin in Satellitenkonstellationen der nächsten Generation und Bodeninfrastruktur. Garmin Ltd. erweitert die Satellitenkonnektivität auf angrenzende persönliche Endgeräte und vergrößert so die Überschneidung zwischen traditionellen Satellitentelefonen und multifunktionalen Kommunikationsgeräten.
Die strategische Positionierung verlagert sich daher hin zu umfassenderen Kommunikationsökosystemen anstatt zu eigenständigen Mobiltelefonen. Garmins Integration von Satellitenkonnektivität in Smartwatches und Kompaktkommunikationsgeräte verdeutlicht diesen Wandel, während Globalstars Infrastrukturausbau die Bedeutung der Netzwerkgröße unterstreicht. Der Bericht zum Markt für Satellitentelefone hebt hervor, dass Betreiber und Hersteller, die zuverlässige Netzabdeckung, vereinfachte Abonnementmodelle, robuste Hardware und Notfallfunktionen kombinieren, besser positioniert sind, um die Nachfrage nach Ersatzgeräten und angrenzenden Anwendungen zu bedienen, ohne ausschließlich auf herkömmliche Satellitentelefonie angewiesen zu sein.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Satellitentelefonmarkt: Strategische Einblicke
Regionale Einblicke
Markt für Satellitentelefone in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 34–38 % am Satellitentelefonmarkt ausmachen und bis 2034 voraussichtlich ein jährliches Wachstum von 3,5–4,0 % verzeichnen. Die USA dominieren die regionale Nachfrage, da Regierungsbehörden, Verteidigungsorganisationen, Rettungsdienste, Outdoor-Nutzer und Betreiber abgelegener Industrieanlagen Kommunikationslösungen benötigen, die über die Abdeckung terrestrischer Netze hinausgehen. Die Beschaffung wird zudem durch die geografische Ausdehnung Alaskas, Nordkanadas, Offshore-Aktivitäten und Infrastrukturprojekte in entlegenen Gebieten begünstigt.
Kanada trägt durch Bergbau, Forstwirtschaft, Schifffahrt, Katastrophenschutz und die Versorgung nördlicher Gemeinden mit lückenhafter terrestrischer Mobilfunkabdeckung zum Markt bei. Der US-Markt profitiert von etablierten Vertriebskanälen und umfangreichen staatlichen Beschaffungen, während Mexiko durch Energie, Logistik, Schifffahrt und industrielle Anwendungen in abgelegenen Gebieten seinen Beitrag leistet. Die Produktnachfrage geht zunehmend in Richtung kompakter Endgeräte mit Zwei-Wege-Kommunikation, Ortungs- und SOS-Funktionen. Der regionale Markt dürfte daher weiterhin geräteintensiv bleiben und neben herkömmlichen Mobiltelefonen schrittweise multifunktionale Satellitenkommunikationsgeräte integrieren.
US-Markt für Satellitentelefone
Die USA repräsentieren im Jahr 2025 etwa 78–82 % des nordamerikanischen Marktumsatzes und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,1 % wachsen. Anwendungen im Verteidigungs- und Regierungsbereich bilden eine stabile Grundlage, da sichere und ausfallsichere Kommunikation dort unerlässlich bleibt, wo terrestrische Infrastruktur nicht verfügbar oder beeinträchtigt ist. Die kommerzielle Nachfrage erstreckt sich auf die Bereiche Schifffahrt, Energie, Katastrophenschutz, Bauwesen, Logistik und Outdoor-Freizeit. Die Prognose für den Satellitentelefonmarkt deutet auf ein anhaltendes Wachstum hin, da Unternehmen zuverlässige Konnektivität, Katastrophenvorsorge, Unterstützung von Fernoperationen und Kommunikationsausfallsicherheit in kritischen und infrastrukturell beeinträchtigten Umgebungen priorisieren.
Garmin Ltd., Globalstar, Iridium Communications Inc. und andere Anbieter von Satellitenkommunikationssystemen haben landesweit kommerzielle und institutionelle Vertriebskanäle aufgebaut. Die Nachfrage verlagert sich hin zu integrierten Geräten, die neben Sprachfunktionen auch Text-, Standort- und SOS-Funktionen bieten. Staatliche Vorgaben für ausfallsichere Kommunikationssysteme und Investitionen des Privatsektors in die Fernsteuerung von Infrastrukturen dürften die Nachfrage nach Ersatzgeräten ankurbeln, während die Akzeptanz bei den Verbrauchern aufgrund der weit verbreiteten Mobilfunk- und Breitbandversorgung in den meisten besiedelten Gebieten weiterhin selektiv ist.
Europäischer Markt für Satellitentelefone
Europa wird Schätzungen zufolge im Jahr 2025 einen Anteil von 22–26 % am Satellitentelefonmarkt ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,5 % wachsen. Die Nachfrage in der Region wird durch maritime Sicherheit, Offshore-Energie, Notfallkommunikation, Verteidigung und Reisen in abgelegene Gebiete getrieben. Nordeuropäische Länder haben einen besonders hohen Bedarf im maritimen Bereich, während die westeuropäischen Märkte die Beschaffung durch Unternehmen und Behörden unterstützen. Die Trends im Satellitentelefonmarkt deuten auf einen zunehmenden Fokus auf integrierte Satellitenkonnektivität, Notfallreaktionsfähigkeiten, robuste Kommunikationsinfrastruktur und Lösungen mit erweiterter Abdeckung für kommerzielle, staatliche und maritime Nutzer hin.
Das Vereinigte Königreich verzeichnet weiterhin Nachfrage in den Bereichen Schifffahrt, Verteidigung, Katastrophenschutz und Offshore-Energie. Deutschland verfügt über eine bedeutende Industrie- und Logistikbasis, wobei Satellitenkommunikation spezialisierte Fernoperationen und ausfallsichere Kommunikationsanforderungen unterstützt. Frankreich profitiert von den Bedürfnissen der Luft- und Raumfahrt, der Verteidigung, der Schifffahrt und von Auslandseinsätzen. Italien und Spanien tragen durch Schifffahrt, Fischerei, Tourismus, Rettungsdienste und Offshore-Aktivitäten zur Nachfrage bei. In der gesamten Region sichern die Einhaltung von Vorschriften und Sicherheitsbestimmungen die anhaltende Nachfrage, wobei maritime Anwendungen einen wichtigen, wiederkehrenden Anwendungsfall darstellen.
APAC-Satellitentelefonmarkt
Der asiatisch-pazifische Raum wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 20–24 % erreichen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,6 % wachsen. China, Japan, Südkorea, Indien und Australien stellen wichtige Nachfragezentren dar. Australien hat einen besonders hohen Bedarf in den Bereichen Bergbau, Katastrophenschutz, Landwirtschaft, Schifffahrt und Reisen in abgelegene Gebiete, während Japan und Südkorea weiterhin bedeutende maritime und industrielle Anwendungen aufweisen.
Indiens abgelegene Lage und die wachsende industrielle Infrastruktur schaffen Chancen, wobei regulatorische Vorgaben den Einsatz einschränken. China vereint maritime, industrielle und staatliche Anforderungen, während Japan und Südkorea von hochentwickelten Schifffahrts- und Technologieökosystemen profitieren. Das führende Wachstumspotenzial im asiatisch-pazifischen Raum spiegelt den zunehmenden Bedarf an Fernsteuerung, Katastrophenvorsorge und industrieller Vernetzung wider, wobei der Ausbau des LEO-Netzwerks potenziell die Anwendungsbereiche erweitert.
Satellitentelefonmarkt im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird bis 2034 ein durchschnittliches jährliches Wachstum von 3,0–3,6 % erwartet. Saudi-Arabien und die Vereinigten Arabischen Emirate treiben die Nachfrage in den Bereichen Energie, Infrastruktur, Verteidigung, Logistik und Betrieb abgelegener Standorte an, während Südafrika den Bergbau, die Katastrophenhilfe und die industrielle Kommunikation unterstützt. Die Nachfrage im Rest der Region konzentriert sich auf abgelegene Gebiete mit eingeschränkter Mobilfunkabdeckung.
Die Energieexploration und der Infrastrukturausbau schaffen einen wiederkehrenden Bedarf an ausfallsicherer Kommunikation in abgelegenen Gebieten. Die maritime Aktivität im Roten Meer, im Arabischen Golf und in den afrikanischen Küstenregionen bietet einen weiteren Anwendungsfall. Da die regulatorischen Rahmenbedingungen zwischen den Ländern stark variieren, sind Vertriebspartnerschaften und die Einhaltung lokaler Vorschriften von großer Bedeutung. Die Marktchancen in der Region sind daher eher spezialisiert als massenmarktorientiert, wobei Anwendungen in den Bereichen Regierung, Energie, Bergbau, Schifffahrt und Katastrophenschutz die stärkste kommerzielle Grundlage bilden.
Segmentierungsanalyse
Typ
Das Segment der Satellitentypen unterscheidet Geräte anhand ihrer Satellitenorbitarchitektur und der daraus resultierenden Abdeckungseigenschaften. Es wird erwartet, dass dieses Segment im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–3,9 % wachsen wird. Die Nachfrage spiegelt zunehmend Anforderungen an Abdeckung, Latenz, Zuverlässigkeit, Gerätegröße und Netzwerkverfügbarkeit wider und nicht mehr allein die Orbitklassifizierung. LEO-Systeme gewinnen an strategischer Bedeutung, während geostationäre Systeme in etablierten Satellitenkommunikationsnetzen weiterhin eine wichtige Rolle spielen.
- Geosynchrone Satellitentelefone: Diese Geräte dienen etablierten Satellitenkommunikationsanwendungen, die eine breite geografische Abdeckung und zuverlässige Sprachverbindungen erfordern. Sie sind weiterhin strategisch relevant für Regierungsbehörden, die Schifffahrt und abgelegene kommerzielle Nutzer mit bestehenden Netzwerkverbindungen.
- Satellitentelefone in niedriger Erdumlaufbahn (LEO): LEO-Geräte profitieren von kürzeren Signalwegen und zunehmenden Investitionen in Satellitenkonstellationen. Ihre strategische Bedeutung wächst, da Nutzer geringere Latenzzeiten, kompakte Hardware und die Integration in umfassendere Satellitenkommunikations-Ökosysteme wünschen.
Anwendung
Die Anwendung stellt die wichtigste Nachfragestruktur dar, da Kaufentscheidungen maßgeblich von operationellen Risiken und Kommunikationsanforderungen beeinflusst werden. Für dieses Segment wird bis 2034 ein durchschnittliches jährliches Wachstum von 3,7–4,2 % prognostiziert. Luft- und Raumfahrt sowie Verteidigung bleiben die größten Anwendungsbereiche, während Schifffahrt und Fischerei eine wiederkehrende Spezialnachfrage generieren. Der Markt für Satellitentelefone umfasst zunehmend auch Notfallkommunikation und die Sicherstellung der operativen Kontinuität aus der Ferne.
- Luft- und Raumfahrt sowie Verteidigung: Missionskritische Kommunikation, sicherer Betrieb, Fernbereitstellung und Kontinuitätsanforderungen sichern die Beschaffung hochwertiger Ausrüstung. Käufer legen Wert auf Netzwerkverfügbarkeit, Sicherheit, Robustheit und Kompatibilität mit bestehenden staatlichen Kommunikationssystemen.
- Schifffahrt: Schiffssicherheit, Offshore-Operationen, Flottenkoordination und Notfallkommunikation sind die Grundlage für die Einführung. Regulatorische Anforderungen und Kommunikationsredundanz machen Satellitenverbindungen besonders wichtig, wenn Schiffe außerhalb der terrestrischen Funkabdeckung operieren.
- Fischerei: Kommerzielle Fischereiflotten nutzen Satellitenkommunikation für Sicherheit, Koordination, Wetterinformationen und die Verbindung zum Festland. Die Nachfrage ist am größten dort, wo Schiffe über längere Zeiträume weit vor der Küste operieren.
- Weitere Anwendungsbereiche: Katastrophenschutz, Expeditionsreisen, Bergbau, Energie, Bauwesen und Infrastruktur in abgelegenen Gebieten sorgen für vielfältige Anforderungen. Diese Nutzer legen in der Regel Wert auf Portabilität, Akkulaufzeit, Ortungsmöglichkeiten und einfache Notfallkommunikation.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend Tag |
Adoptionsphase |
|
Luft- und Raumfahrt sowie Verteidigung |
Hoch |
Sichere Kommunikation |
Reifen |
|
Maritime |
Hoch |
Flottensicherheit |
Skalierung |
|
Angeln |
Medium |
Offshore-Sicherheit |
Skalierung |
|
Andere |
Niedrig |
Fernantwort |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Satellitentelefonmarktes
Anforderungen an die Kommunikation in entfernten und missionskritischen Gebieten
Fernoperationen werden weiterhin ein wichtiger Nachfragefaktor sein, da Satellitentelefone die Kommunikation an Orten ermöglichen, an denen kein Mobilfunknetz verfügbar ist oder dieses unzuverlässig bzw. für den operativen Einsatz ungeeignet ist. Verteidigungsoperationen, Schiffe auf See, Bergbaubetriebe, Rettungsdienste, Expeditionen und Infrastrukturprojekte in abgelegenen Gebieten haben nicht immer die Möglichkeit, das terrestrische Netz zu nutzen. Daher wird die Beschaffungsstrategie für diese Kunden von der Kommunikationsverfügbarkeit und nicht von den üblichen Kommunikationsbedürfnissen der Verbraucher bestimmt. Die Folgen sind besonders gravierend für diejenigen Kunden, die Gefahr laufen, ihre Operationen bei einem Kommunikationsausfall nicht durchführen zu können. Daher konzentriert sich die Bewertung der Ausrüstung auf deren Zuverlässigkeit, Reichweite, Stromverbrauch, Langlebigkeit und Notfallfunktionen.
Kommunikationsresilienz von Regierung und Verteidigung
Die Nachfrage von Regierungen und Verteidigungsbehörden ist relativ stabil, da Satellitenkommunikation auch in schwierigen oder abgelegenen Gebieten Konnektivität ermöglicht. Laut Iridium Communication Inc. benötigen US-amerikanische Regierungsbehörden unter anderem globale Abdeckung, Mobilität, Sicherheit, Sprach- und bidirektionale Datenübertragung sowie Typ-I-Verschlüsselung. Das Mobiltelefon 9575A von Iridium erfüllt diese Anforderungen. Diese Anforderungen setzen hohe Standards im kommerziellen Markt hinsichtlich Sicherheit, Netzwerkstabilität und Langlebigkeit. Im Rahmen von Beschaffungsprogrammen können zudem planbare Austauschzyklen und spezielle Produktanforderungen entstehen.
Ausbau der Satellitenverbindungsinfrastruktur
Investitionen in Satellitenkonstellationen und -infrastruktur haben die technologische Basis für Satellitenkommunikationsanbieter erweitert. Globalstar plant für 2025 den Ausbau der Bodeninfrastruktur sowie die Entwicklung von Satellitenkonstellationen. Dadurch schafft der Anbieter mehr Kapazität für satellitengestützte Konnektivitätslösungen. Eine verbesserte Infrastruktur trägt zu höherer Ausfallsicherheit, größerer Netzwerkkapazität und breiterer geografischer Abdeckung bei und ermöglicht Anbietern die Einführung neuer Geräte- und Servicekonfigurationen. Aufgrund der langen Nutzungszyklen von Satellitentelefonen im Vergleich zu herkömmlichen Konsumprodukten wird sich die Marktwirkung zunächst langsam einstellen. Dennoch können eine bessere Wirtschaftlichkeit und Abdeckung die Einführung neuer Anwendungsfälle fördern, den Einsatz kleinerer Geräte erleichtern und die Hürden für Unternehmen senken, die Satellitenkommunikation bisher als zu speziell oder zu teuer betrachtet haben.
Zukunftstrends auf dem Satellitentelefonmarkt
Konvergenz von Satellitentelefonen und Multifunktionskommunikationsgeräten
Der Markt für Satellitentelefone entwickelt sich hin zu multifunktionalen Kommunikationsgeräten, die Sprach-, Nachrichten-, Standort- und SOS-Funktionen sowie immer umfangreichere Multimedia-Funktionen vereinen. Garmins inReach Mini 3 Plus, das 2025 auf den Markt kommen soll, verdeutlicht diesen Wandel: Es bietet Sprachnachrichten, Textnachrichten, Foto-Sharing und eine interaktive SOS-Funktion in einem kompakten Satellitenkommunikator. Diese Konvergenz könnte die Unterschiede zwischen herkömmlichen Satellitentelefonen und persönlichen Satellitenkommunikatoren allmählich verringern. Käufer werden voraussichtlich Geräte bevorzugen, die mehrere Kommunikationsfunktionen ohne separate Geräte bieten. Hersteller werden daher zunehmend über Software, Benutzeroberflächen, Abonnement-Ökosysteme, Batteriemanagement, Notrufdienste und die Integration mit Smartphones und Wearables konkurrieren, anstatt sich allein auf die Satelliten-Sprachfunktion zu konzentrieren.
Integration der LEO-Konnektivität in breitere mobile Ökosysteme
Die Architektur von LEO-Satelliten beeinflusst die Strategie der Satellitenkonnektivität weiterhin maßgeblich durch geringe Latenzzeiten, verbesserte Netzwerkkapazitäten und Kompatibilität mit bodengestützter Telekommunikation. Die Investitionen von Globalstar in die Netzwerkinfrastruktur sowie der Einsatz von LEO-Satelliten sowohl kommerziell als auch durch Regierungen zeigen, dass die Branche auf die Schaffung umfassenderer Kommunikationsumgebungen hinarbeitet. Dies könnte letztendlich zu hybriden Kommunikationsökosystemen führen, in denen satellitenbasierte und zellulare Konnektivität parallel funktionieren, anstatt völlig unabhängig voneinander. Die wichtigsten Auswirkungen dieses Trends für Hersteller von Satellitentelefonen sind Interoperabilität, kleine Antennen, softwaredefinierte Funktionen und Multimode-Tarife.
Marktchancen für Satellitentelefone
Regierungs- und Verteidigungsersatzprogramme
Die Erneuerung von Ausrüstung für Regierung und Militär bietet Unternehmen, die hochsichere, zuverlässige und interoperable Produkte anbieten können, ein großes Geschäftspotenzial. Beschaffungsbehörden benötigen heutzutage Kommunikationsausrüstung, die auch bei Ausfall terrestrischer Netze aus verschiedenen Gründen funktioniert. Anbieter können diese Chance nutzen, indem sie robuste Mobiltelefone, sichere Kommunikationslösungen, Lebenszyklusmanagement, Netzwerkmanagement und spezielle Serviceverträge anbieten. Dieses Geschäftsfeld umfasst nicht nur den Verkauf der Geräte selbst, sondern auch Schulungen, Supportleistungen, Ersatzakkus, Zubehör, Software-Updates und Konnektivität. Auch Unternehmen, die bereits im Bereich der Regierungsausrüstung tätig sind, können diese Chance nutzen, um Kunden zu binden und ihre Aufträge auszubauen. Die Zusammenarbeit mit Anbietern von Satellitenkommunikation, Systemintegratoren und Rüstungsunternehmen kann helfen, Hürden bei Qualifizierung, Zertifizierung und regionalen Vorschriften zu überwinden.
Maritime Sicherheit und industrielle Fernvernetzung
Ein drittes Potenzial liegt im maritimen und abgelegenen Industriesektor, da dieser Bereich trotz fehlender terrestrischer Netze eine kontinuierliche Kommunikation erfordert. Schiffe, Offshore-Energieunternehmen, Bergbauunternehmen, Rettungsteams und Betreiber abgelegener Infrastrukturen könnten von kleinen Geräten mit integrierten Sprach-, Nachrichten-, Ortungs- und Notfallfunktionen profitieren. Anbieter können dieses Potenzial nutzen, indem sie Flottenpakete, Managed Connectivity Services, robuste Geräte und die Integration in Sicherheitssysteme anbieten. Die maritime Gesetzgebung könnte die Nachfrage ankurbeln, wenn die Nutzung von Satellitengeräten für die Sicherheitskommunikation genehmigt wird. In Indien beispielsweise erlauben die bestehenden maritimen Richtlinien die Verwendung zugelassener Iridium GMDSS-Terminals für bestimmte Not- und Sicherheitskommunikation, nicht aber anderer Satellitentelefone.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -