
Mercado de teléfonos satelitales: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de teléfonos satelitales y pronósticos (2021–2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (teléfonos satelitales geosíncronos, teléfonos satelitales de órbita terrestre baja); aplicación (aeroespacial y defensa, marítimo, pesca, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00010565
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 18, 2026


Tamaño del mercado en 2025
988,74 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
US$ 1.326,23 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,32 %
Índice de crecimiento
Mercado potencial
10.514,53 millones de dólares estadounidenses
(2026-2034)
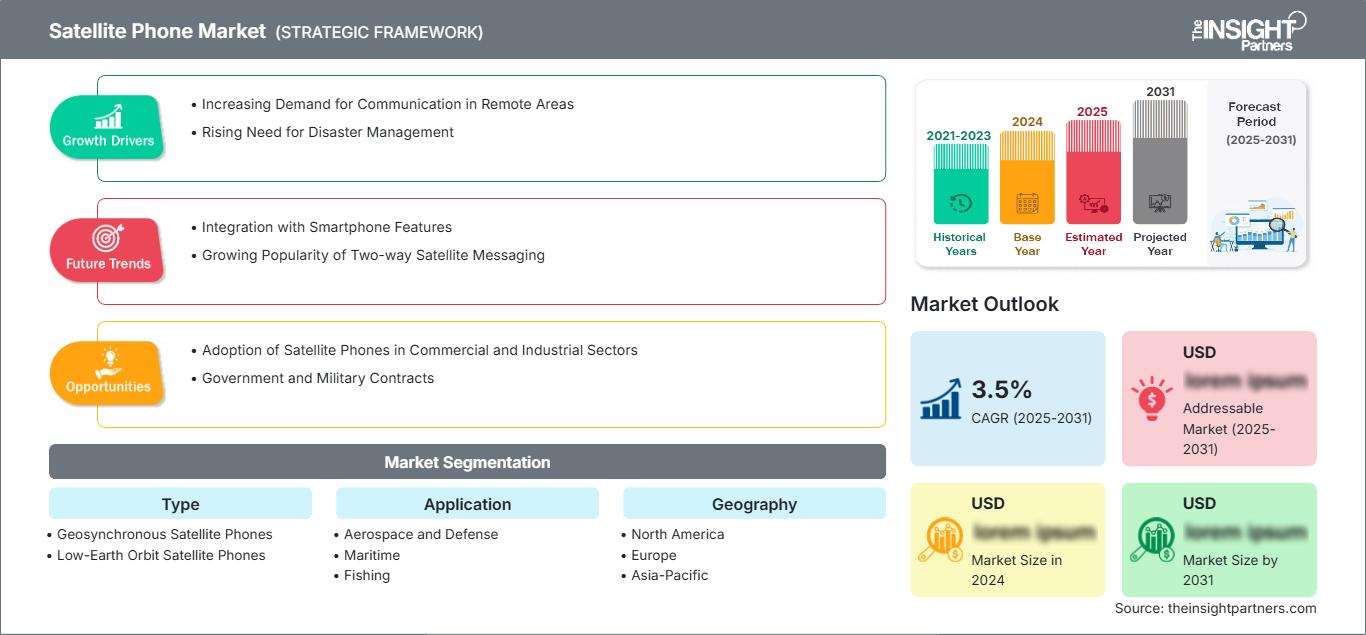
El mercado de teléfonos satelitales estaba valorado en 988,74 millones de dólares estadounidenses en 2025 y se prevé que alcance los 1326,23 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 3,32 % durante el período 2026-2034. Este mercado abarca tecnologías de terminales que operan a través de arquitecturas de satélites geoestacionarios y de órbita terrestre baja, y que dan servicio a aplicaciones donde las comunicaciones terrestres no están disponibles, no son fiables o resultan insuficientes desde el punto de vista operativo.
América del Norte sigue siendo un centro de demanda estructuralmente importante, impulsado por las comunicaciones gubernamentales, la respuesta a emergencias, la actividad industrial en zonas remotas, las actividades recreativas al aire libre y las operaciones marítimas. Se prevé que el mercado de telefonía satelital en la región crezca a una tasa de crecimiento anual compuesta (TCAC) estimada del 3,5 % al 4,0 % entre 2026 y 2034, gracias a la demanda de reemplazo y a una infraestructura de comunicaciones resiliente que favorecen la adopción sostenida de equipos.
Análisis y perspectivas del mercado de telefonía satelital
- América del Norte: Se estima que América del Norte tendrá una participación del 34-38% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,5-4,0% entre 2026 y 2034, impulsada por los requisitos de defensa, comunicaciones de emergencia, operaciones remotas y conectividad en exteriores.
- EE. UU.: Estados Unidos representa aproximadamente entre el 78 % y el 82 % de los ingresos de Norteamérica en 2025, con una tasa de crecimiento anual compuesta (CAGR) estimada de entre el 3,6 % y el 4,1 % hasta 2034, impulsada por las necesidades gubernamentales, de defensa y de comunicaciones remotas.
- Europa: Se estima que Europa tendrá una cuota de mercado del 22-26% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,0-3,5%, con Alemania, el Reino Unido, Francia, Italia y Noruega dando soporte a las aplicaciones marítimas, de emergencia e industriales.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 20 % y el 24 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,0 % al 4,6 %, liderada por China, Japón, India, Corea del Sur y Australia.
- El segmento más grande, el aeroespacial y de defensa, se estima que representará una cuota de mercado del 38-42% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 3,8-4,3% hasta 2034, ya que las comunicaciones remotas seguras siguen siendo estratégicamente importantes.
- Segmento de alto crecimiento: Se estima que el sector marítimo tendrá una cuota de mercado del 25-29% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,0-4,6%, impulsado por la seguridad y las comunicaciones operativas.
- Empresas clave analizadas en detalle: Beam Communications Pty. Ltd., Bharat Sanchar Nigam Limited, Garmin Ltd., Globalstar, Inmarsat, Iridium Communications Inc., KSC, KVH Industries, Inc., Thuraya Telecommunications Company y TS2 Space Sp.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de la telefonía satelital ha evolucionado desde equipos especializados solo para voz hacia plataformas de comunicación multifuncionales que integran mensajería, localización, señalización de emergencia y hardware cada vez más compacto. Las arquitecturas LEO han reforzado la propuesta de conectividad de baja latencia, mientras que las redes satelitales establecidas continúan prestando servicio a usuarios gubernamentales, marítimos, aeronáuticos e industriales remotos. Los fabricantes de dispositivos se diferencian cada vez más por la eficiencia de la batería, la robustez, la cobertura de red, la interoperabilidad y los paquetes de servicios, en lugar de centrarse únicamente en la funcionalidad del terminal.
Durante el período previsto, se espera que las adquisiciones se extiendan a nuevas regiones industriales y aplicaciones que requieren resiliencia en las comunicaciones. Los requisitos normativos para la seguridad marítima, las comunicaciones gubernamentales y la preparación para emergencias pueden respaldar los ciclos de reemplazo, mientras que la reducción de los costos de los dispositivos y la flexibilidad de las suscripciones pueden mejorar la accesibilidad. La inversión en constelaciones de satélites, infraestructura terrestre y capacidades de comunicación directa con los dispositivos también debería influir en el entorno competitivo, si bien los teléfonos satelitales convencionales seguirán ocupando nichos de comunicaciones especializados.
Alcance del informe de mercado de telefonía satelital
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 988,74 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.326,23 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,32% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de teléfonos satelitales
La demanda se concentra en zonas donde la infraestructura celular terrestre no ofrece cobertura fiable. Las organizaciones aeroespaciales y de defensa priorizan las comunicaciones seguras de voz y datos, mientras que los operadores marítimos requieren conectividad fiable durante las operaciones en alta mar. Las flotas pesqueras, los equipos de expedición, los organismos de emergencia, las operaciones mineras y los contratistas de infraestructura remota representan una demanda adicional. Por lo tanto, la trayectoria de crecimiento del mercado de la telefonía satelital depende menos de la penetración masiva en el mercado y más de los casos de uso críticos donde un fallo en la comunicación conlleva importantes consecuencias operativas.
El ecosistema incluye operadores de satélites, fabricantes de terminales, proveedores de servicios, distribuidores, agencias gubernamentales y usuarios empresariales. Iridium Communications Inc. reportó aproximadamente 2,537 millones de suscriptores facturables a finales de 2025 e identificó las comunicaciones remotas, la respuesta a emergencias, las normativas vigentes y la mejora de los servicios móviles por satélite como factores clave para el sector. La dinámica de la oferta refleja cada vez más la integración entre las redes satelitales y la conectividad terrestre, y la infraestructura LEO crea oportunidades para ecosistemas de dispositivos y comunicaciones más ágiles.
La competencia está determinada por la cobertura de red, el acceso al espectro, la disponibilidad del servicio, la durabilidad de los terminales, los precios y el alcance de los canales. Iridium Communications Inc. mantiene una sólida posición en comunicaciones de misión crítica, mientras que Globalstar está expandiendo su infraestructura y su posicionamiento orientado al gobierno. Globalstar reportó ingresos de US$273 millones en 2025, un 9% más que el año anterior, y continúa invirtiendo en la constelación de próxima generación y la infraestructura terrestre. Garmin Ltd. está extendiendo la conectividad satelital a dispositivos personales adyacentes, aumentando la superposición competitiva entre los teléfonos satelitales tradicionales y los comunicadores multifuncionales.
En consecuencia, el posicionamiento estratégico se está orientando hacia ecosistemas de comunicación más amplios, en lugar de centrarse únicamente en teléfonos móviles independientes. La integración de la conectividad satelital en relojes y comunicadores compactos por parte de Garmin ilustra esta transición, mientras que la expansión de la infraestructura de Globalstar demuestra la importancia de la escala de la red. El informe sobre el mercado de teléfonos satelitales destaca que los operadores y fabricantes que combinan una cobertura confiable, modelos de suscripción simplificados, hardware robusto y capacidades de respuesta ante emergencias están mejor posicionados para captar la demanda de reemplazo y aplicaciones adyacentes sin depender exclusivamente de los servicios de voz satelital convencionales.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de telefonía satelital: Perspectivas estratégicas
Perspectivas regionales
Mercado de telefonía satelital de Norteamérica
Se estima que Norteamérica representará entre el 34 % y el 38 % de la cuota de mercado de telefonía satelital en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 4,0 % hasta 2034. Estados Unidos domina la demanda regional debido a que las agencias gubernamentales, las organizaciones de defensa, los servicios de emergencia, los usuarios en exteriores y los operadores industriales remotos requieren comunicaciones más allá de la cobertura de la red terrestre. La adquisición también se ve favorecida por la extensión geográfica de Alaska, el norte de Canadá, las operaciones en alta mar y los proyectos de infraestructura remota.
Canadá contribuye a través de la minería, la silvicultura, la actividad marítima, la respuesta a emergencias y las comunidades del norte, donde la cobertura terrestre sigue siendo irregular. El mercado estadounidense se beneficia de canales de distribución consolidados y una amplia contratación pública, mientras que México contribuye a través de la energía, la logística, el sector marítimo y las aplicaciones industriales en zonas remotas. La demanda de productos favorece cada vez más los terminales compactos, la mensajería bidireccional, el seguimiento y las funciones de SOS. Por lo tanto, se prevé que el mercado regional siga dependiendo en gran medida de los equipos, incorporando gradualmente comunicadores satelitales multifuncionales junto con los teléfonos convencionales.
Mercado de telefonía satelital de EE. UU.
Estados Unidos representa aproximadamente entre el 78 % y el 82 % de los ingresos del mercado norteamericano en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,6 % al 4,1 % entre 2026 y 2034. Las aplicaciones de defensa y gubernamentales proporcionan una base sólida, ya que las comunicaciones seguras y resilientes siguen siendo necesarias en lugares donde la infraestructura terrestre no está disponible o se encuentra comprometida. La demanda comercial abarca los sectores marítimo, energético, de respuesta a emergencias, construcción, logística y recreación al aire libre. El pronóstico del mercado de telefonía satelital indica un crecimiento continuo, ya que las organizaciones priorizan la conectividad confiable, la preparación ante desastres, el soporte para operaciones remotas y la resiliencia de las comunicaciones en entornos críticos y con infraestructura limitada.
Garmin Ltd., Globalstar, Iridium Communications Inc. y otros proveedores de comunicaciones por satélite han establecido canales comerciales e institucionales en todo el país. La demanda se está orientando hacia dispositivos integrados que ofrecen funciones de texto, ubicación y SOS, además de voz. Los requisitos gubernamentales para comunicaciones resilientes y la inversión del sector privado en operaciones remotas deberían impulsar la demanda de reemplazo, mientras que la adopción por parte de los consumidores sigue siendo más selectiva, ya que las alternativas de telefonía celular y banda ancha cubren la mayoría de las zonas pobladas.
Mercado europeo de telefonía satelital
Se estima que Europa representará entre el 22 % y el 26 % del mercado de telefonía satelital en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,0 % al 3,5 % hasta 2034. La demanda de la región se ve impulsada por la seguridad marítima, la energía marina, las comunicaciones de emergencia, la defensa y los viajes a zonas remotas. Los países del norte de Europa mantienen requisitos marítimos particularmente exigentes, mientras que los mercados de Europa occidental apoyan las adquisiciones empresariales y gubernamentales. Las tendencias del mercado de telefonía satelital indican un creciente énfasis en la conectividad satelital integrada, las capacidades de respuesta ante emergencias, la infraestructura de comunicaciones resiliente y las soluciones de cobertura ampliada para usuarios comerciales, gubernamentales y marítimos.
El Reino Unido mantiene una demanda constante en los sectores marítimo, de defensa, de respuesta a emergencias y de energía marina. Alemania aporta una sólida base industrial y logística, con comunicaciones por satélite que respaldan operaciones remotas especializadas y requisitos de comunicaciones resilientes. Francia se beneficia de las necesidades aeroespaciales, de defensa, marítimas y operativas en el extranjero. Italia y España contribuyen a través del transporte marítimo, la pesca, el turismo, los servicios de emergencia y la actividad en alta mar. En toda la región, el cumplimiento normativo y los requisitos de seguridad respaldan la demanda continua, siendo las aplicaciones marítimas un caso de uso recurrente importante.
Mercado de telefonía satelital en Asia-Pacífico
Se estima que la región de Asia-Pacífico representará entre el 20 % y el 24 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,6 % hasta 2034. China, Japón, Corea del Sur, India y Australia constituyen importantes centros de demanda. Australia presenta necesidades particularmente elevadas en los sectores de minería, respuesta a emergencias, agricultura, actividad marítima y viajes a zonas remotas, mientras que Japón y Corea del Sur mantienen importantes aplicaciones marítimas e industriales.
La geografía remota de la India y su creciente infraestructura industrial generan oportunidades, si bien los controles regulatorios influyen en su implementación. China combina necesidades marítimas, industriales y gubernamentales, mientras que Japón y Corea del Sur se benefician de sofisticados ecosistemas de transporte marítimo y tecnología. El gran potencial de crecimiento de la región Asia-Pacífico refleja la creciente demanda de operaciones remotas, preparación ante desastres y conectividad industrial, y la expansión de la red LEO podría ampliar las aplicaciones disponibles.
Mercado de telefonía satelital de Oriente Medio y África
Se prevé que la región de Oriente Medio y África registre una tasa de crecimiento anual compuesta (TCAC) del 3,0 % al 3,6 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos generan demanda a través de los sectores de energía, infraestructura, defensa, logística y operaciones en sitios remotos, mientras que Sudáfrica apoya la minería, la respuesta a emergencias y las comunicaciones industriales. La demanda del resto de la región se concentra en entornos remotos con cobertura celular limitada.
La exploración energética y el desarrollo de infraestructuras generan necesidades recurrentes de comunicaciones resilientes en zonas aisladas. La actividad marítima en el Mar Rojo, el Golfo Pérsico y las zonas costeras africanas añade otro caso de uso. Las normativas varían considerablemente entre países, lo que hace que las alianzas de distribución y la capacidad de cumplimiento local sean fundamentales. Por lo tanto, la oportunidad en la región es más especializada que la del mercado masivo, y las aplicaciones gubernamentales, energéticas, mineras, marítimas y de emergencia constituyen la base comercial más sólida.
Análisis de segmentación
Tipo
El segmento de tipos diferencia los dispositivos según la arquitectura de la órbita del satélite y las características de cobertura resultantes. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,4 % al 3,9 % durante el período 2026-2034. La demanda refleja cada vez más los requisitos de cobertura, latencia, fiabilidad, tamaño del terminal y disponibilidad de la red, en lugar de basarse únicamente en la clasificación orbital. Los sistemas LEO están adquiriendo mayor relevancia estratégica, mientras que los sistemas geoestacionarios siguen siendo importantes en las redes de comunicación por satélite ya establecidas.
- Teléfonos satelitales geoestacionarios: Estos dispositivos se utilizan en aplicaciones de comunicación satelital ya establecidas que requieren una amplia cobertura geográfica y conectividad de voz confiable. Siguen siendo estratégicamente relevantes para usuarios gubernamentales, marítimos y comerciales remotos con redes establecidas.
- Teléfonos satelitales en órbita terrestre baja: Los dispositivos LEO se benefician de rutas de señal más cortas y de una creciente inversión en constelaciones. Su importancia estratégica va en aumento, ya que los usuarios buscan menor latencia, hardware compacto e integración con ecosistemas de comunicación satelital más amplios.
Solicitud
La aplicación representa la principal estructura de demanda, ya que las decisiones de compra están fuertemente influenciadas por el riesgo operativo y los requisitos de comunicación. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,2 % hasta 2034. Los sectores aeroespacial y de defensa siguen siendo las principales aplicaciones, mientras que el marítimo y el pesquero generan una demanda especializada recurrente. El mercado de la telefonía satelital abarca cada vez más las comunicaciones de emergencia y la continuidad operativa remota.
- Aeroespacial y Defensa: Las comunicaciones de misión crítica, las operaciones seguras, los despliegues remotos y los requisitos de continuidad sustentan las adquisiciones de alto valor. Los compradores priorizan la disponibilidad de la red, la seguridad, la robustez y la compatibilidad con los sistemas de comunicación gubernamentales más amplios.
- Sector marítimo: La seguridad de los buques, las operaciones en alta mar, la coordinación de la flota y las comunicaciones de emergencia son factores clave para su adopción. Los requisitos normativos y la redundancia en las comunicaciones hacen que la conectividad satelital sea especialmente importante cuando los buques operan fuera de la cobertura terrestre.
- Pesca: Las flotas pesqueras comerciales utilizan comunicaciones por satélite para la seguridad, la coordinación, la información meteorológica y la conexión con tierra. La demanda es mayor donde los buques operan en alta mar durante períodos prolongados.
- Otros sectores: La respuesta a emergencias, los viajes de expedición, la minería, la energía, la construcción y la infraestructura remota generan una demanda diversificada. Estos usuarios suelen priorizar la portabilidad, la duración de la batería, el seguimiento y las capacidades básicas de comunicación en caso de emergencia.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Día de las tendencias |
Etapa de adopción |
|
Aeroespacial y Defensa |
Alto |
Comunicaciones seguras |
Maduro |
|
Marítimo |
Alto |
Seguridad de la flota |
Escalada |
|
Pesca |
Medio |
Seguridad en alta mar |
Escalada |
|
Otros |
Bajo |
Respuesta remota |
Emergente |
Factores que impulsan el crecimiento del mercado de teléfonos satelitales y análisis de su impacto.
Requisitos de comunicaciones remotas y de misión crítica
Las operaciones remotas seguirán siendo un factor clave para impulsar la demanda, ya que los teléfonos satelitales permiten la comunicación en lugares sin cobertura celular o con una red poco fiable o inadecuada para uso operativo. Las operaciones de defensa, los buques en alta mar, las operaciones mineras, los servicios de rescate, los exploradores y los proyectos de construcción de infraestructura en zonas remotas no siempre tienen la opción de utilizar la red terrestre. Por lo tanto, la estrategia de adquisición para estos clientes se basa en la disponibilidad de comunicación, en lugar de en las necesidades de comunicación estándar del consumidor. La consecuencia es especialmente grave para aquellos clientes que corren el riesgo de no poder llevar a cabo sus operaciones cuando falla la comunicación. Esto hace que la evaluación de los equipos se centre en su fiabilidad, cobertura, consumo de energía, durabilidad y funcionalidad de emergencia.
Resiliencia en las comunicaciones gubernamentales y de defensa
La demanda de gobiernos y agencias de defensa se mantiene relativamente estable gracias a la capacidad de la comunicación satelital para ofrecer conectividad en zonas remotas o de difícil acceso. Según Iridium Communication Inc., los clientes gubernamentales en Estados Unidos requieren cobertura global, movilidad, seguridad, voz y transmisión bidireccional de datos, además de cifrado de tipo I, entre otros factores, lo cual se facilita con su teléfono móvil 9575A. Estas exigencias establecen altos estándares en el mercado comercial en términos de seguridad, estabilidad de red y durabilidad. Los programas de adquisición también pueden generar ciclos de reemplazo predecibles y necesidades específicas de productos.
Expansión de la infraestructura de conectividad satelital
Las inversiones en constelaciones e infraestructura satelital han ampliado la base tecnológica que pueden aprovechar los proveedores de comunicaciones por satélite. Las actividades de Globalstar para 2025 incluyeron un aumento en la infraestructura terrestre, así como el desarrollo de constelaciones. Esto implicó la creación de mayor capacidad para soluciones de conectividad satelital por parte del proveedor. El aumento de la infraestructura puede contribuir a mejorar la resiliencia, la capacidad de la red y la presencia geográfica, además de permitir la introducción de nuevas configuraciones de dispositivos y servicios por parte de los proveedores. El impacto en el mercado será gradual debido a los largos ciclos de reemplazo de los teléfonos satelitales en comparación con los productos de consumo convencionales. Sin embargo, una mejor relación costo-beneficio y una mayor cobertura podrían fomentar la adopción de nuevos casos de uso, facilitar el uso de dispositivos pequeños y reducir las barreras para las organizaciones que consideran la comunicación satelital demasiado especializada o costosa.
Tendencias futuras del mercado de teléfonos satelitales
Convergencia de teléfonos satelitales y comunicadores multifuncionales
El mercado de la telefonía satelital se está orientando hacia dispositivos de comunicación multifuncionales que combinan voz, mensajería, localización, SOS y capacidades multimedia cada vez más avanzadas. El lanzamiento del inReach Mini 3 Plus por parte de Garmin en 2025 ilustra esta transición al incorporar mensajes de voz, texto, intercambio de fotos y la función SOS interactiva a un comunicador satelital compacto. Esta convergencia podría reducir gradualmente la distinción entre los teléfonos satelitales convencionales y los comunicadores satelitales personales. Es probable que los compradores prefieran dispositivos que ofrezcan múltiples funciones de comunicación sin necesidad de equipos adicionales. Por lo tanto, los fabricantes competirán cada vez más en software, interfaces de usuario, ecosistemas de suscripción, gestión de la batería, servicios de emergencia e integración con teléfonos inteligentes y dispositivos portátiles, en lugar de centrarse únicamente en la capacidad de voz satelital.
Integración de la conectividad LEO en ecosistemas móviles más amplios
La arquitectura de los satélites LEO sigue impactando la estrategia de conectividad satelital al proporcionar baja latencia, mayor capacidad de red y compatibilidad con las telecomunicaciones terrestres. La inversión de Globalstar en infraestructura de red, junto con la implementación de satélites LEO tanto a nivel comercial como gubernamental, indica cómo la industria se dirige hacia la creación de entornos de comunicación más amplios. Esto podría conducir a ecosistemas de comunicación híbridos donde la conectividad satelital funcione junto con la conectividad celular, en lugar de operar de forma completamente independiente. La principal implicación de esta tendencia para los fabricantes de teléfonos satelitales incluye la interoperabilidad, antenas pequeñas, funciones definidas por software y planes de servicio multimodo.
Oportunidades de mercado para teléfonos satelitales
Programas de reemplazo del gobierno y la defensa
La sustitución de equipos gubernamentales y militares representa una excelente oportunidad de negocio para las empresas que ofrecen productos de alta seguridad, fiables e interoperables. En la actualidad, las agencias de contratación requieren equipos de comunicaciones que funcionen incluso ante fallos en las redes terrestres por diversas razones. Un proveedor puede aprovechar esta oportunidad ofreciendo teléfonos móviles reforzados, comunicaciones seguras, gestión del ciclo de vida, gestión de redes y acuerdos de servicio especiales. Esta oportunidad de negocio abarca no solo la venta de equipos, sino también la capacitación, el soporte técnico, el suministro de baterías de repuesto, accesorios, actualizaciones de software y conectividad. Las empresas que ya operan en el sector de equipos gubernamentales también pueden aprovechar esta oportunidad para fidelizar clientes e impulsar sus contratos. La colaboración con proveedores de comunicaciones por satélite, integradores de sistemas y contratistas de defensa puede ayudar a superar las barreras de cualificación, certificación y regulación regional.
Seguridad marítima y conectividad industrial remota
Una tercera oportunidad reside en los segmentos marítimo e industrial remoto, ya que este segmento requiere capacidades de comunicación continuas a pesar de estar fuera del alcance de las redes terrestres. Buques, empresas de energía offshore, mineras, equipos de emergencia y proveedores de infraestructura remota pueden beneficiarse de pequeños dispositivos con funciones integradas de voz, mensajería, seguimiento y emergencia. Los proveedores pueden aprovechar esta oportunidad ofreciendo paquetes para flotas, servicios de conectividad gestionada, equipos robustos e integración con sistemas de seguridad. La normativa marítima podría contribuir a generar una demanda recurrente si se aprueba el uso de equipos satelitales para comunicaciones de seguridad. Por ejemplo, en India, la normativa marítima vigente permite el uso de terminales Iridium GMDSS homologadas para ciertas comunicaciones de emergencia y seguridad, pero no otros teléfonos satelitales.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -