
Mercato dei telefoni satellitari: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei telefoni satellitari (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (telefoni satellitari geostazionari, telefoni satellitari in orbita terrestre bassa); per applicazione (aerospaziale e difesa, marittima, pesca, altre); e per area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00010565
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 18, 2026


Dimensioni del mercato nel 2025
988,74 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
1.326,23 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,32 %
Tasso di crescita
Mercato di riferimento
10.514,53 milioni di dollari USA
(2026-2034)
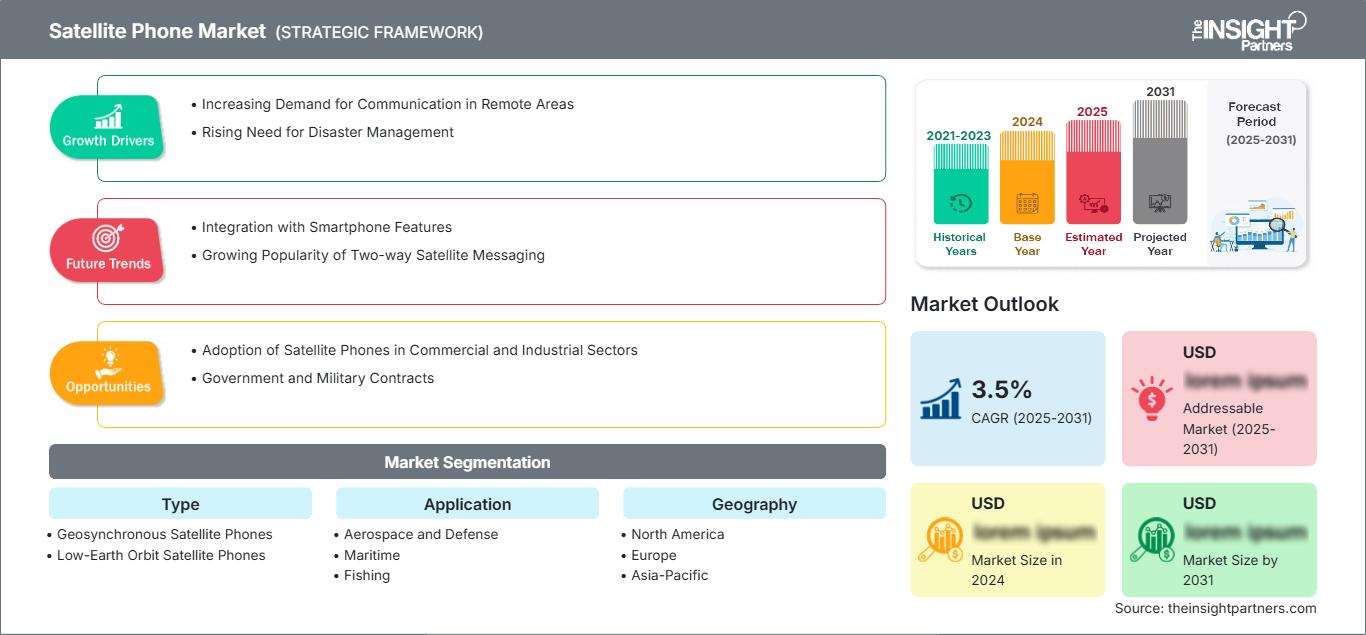
Il mercato dei telefoni satellitari ha un valore di 988,74 milioni di dollari nel 2025 e si prevede che raggiungerà i 1.326,23 milioni di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 3,32% nel periodo 2026-2034. Il mercato comprende tecnologie per dispositivi mobili che operano tramite architetture satellitari geostazionarie e in orbita terrestre bassa, destinate ad applicazioni in cui le comunicazioni terrestri non sono disponibili, affidabili o operativamente insufficienti.
Il Nord America rimane un centro di domanda strutturalmente importante, sostenuto dalle comunicazioni governative, dalla gestione delle emergenze, dalle attività industriali in aree remote, dalle attività ricreative all'aperto e dalle operazioni marittime. Si prevede che il mercato dei telefoni satellitari nella regione crescerà a un tasso annuo composto (CAGR) stimato tra il 3,5% e il 4,0% tra il 2026 e il 2034, grazie alla domanda di sostituzione e alla resilienza delle infrastrutture di comunicazione, che favoriranno un'adozione costante delle apparecchiature.
Analisi e approfondimenti sul mercato dei telefoni satellitari
- Nord America: si stima che il Nord America deterrà una quota di mercato del 34-38% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,5-4,0% tra il 2026 e il 2034, grazie ai settori della difesa, delle comunicazioni di emergenza, delle operazioni in aree remote e della connettività per esterni.
- USA: Gli Stati Uniti rappresentano circa il 78-82% del fatturato nordamericano nel 2025, con un tasso di crescita annuo composto (CAGR) previsto del 3,6-4,1% fino al 2034, trainato dai settori governativo, della difesa e delle comunicazioni remote.
- Europa: si stima che l'Europa deterrà una quota di mercato del 22-26% nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) del 3,0-3,5%, con Germania, Regno Unito, Francia, Italia e Norvegia a supporto delle applicazioni marittime, di emergenza e industriali.
- Asia-Pacifico: Si stima che la regione Asia-Pacifico rappresenterà una quota del 20-24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,6%, trainata da Cina, Giappone, India, Corea del Sud e Australia.
- Il segmento più ampio, quello aerospaziale e della difesa, dovrebbe rappresentare una quota di mercato del 38-42% nel 2025, con un tasso di crescita annuo composto (CAGR) del 3,8-4,3% fino al 2034, poiché le comunicazioni remote sicure rimangono strategicamente importanti.
- Segmento ad alta crescita: si stima che il settore marittimo raggiungerà una quota di mercato del 25-29% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,6%, supportato dalla sicurezza e dalle comunicazioni operative.
- Aziende chiave analizzate nel dettaglio: Beam Communications Pty. Ltd., Bharat Sanchar Nigam Limited, Garmin Ltd., Globalstar, Inmarsat, Iridium Communications Inc., KSC, KVH Industries, Inc., Thuraya Telecommunications Company e TS2 Space Sp. z oo
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato della telefonia satellitare si è evoluto da apparecchiature specializzate esclusivamente per la voce a piattaforme di comunicazione multifunzionali che integrano messaggistica, localizzazione, segnalazione di emergenza e hardware sempre più compatto. Le architetture LEO (Low Earth Orbit) hanno rafforzato la proposta di connettività a bassa latenza, mentre le reti satellitari consolidate continuano a servire utenti governativi, marittimi, aeronautici e industriali remoti. I produttori di dispositivi si differenziano sempre più per efficienza della batteria, robustezza, copertura di rete, interoperabilità e pacchetti di servizi, piuttosto che per la sola funzionalità del telefono.
Nel periodo di previsione, si prevede che gli acquisti si estenderanno a nuove aree geografiche industriali emergenti e ad applicazioni che richiedono resilienza nelle comunicazioni. I requisiti normativi in materia di sicurezza marittima, comunicazioni governative e preparazione alle emergenze possono favorire i cicli di sostituzione, mentre la riduzione dei costi dei dispositivi e la flessibilità degli abbonamenti possono migliorarne l'accessibilità. Anche gli investimenti in costellazioni satellitari, infrastrutture terrestri e funzionalità di comunicazione diretta con i dispositivi dovrebbero influenzare il contesto competitivo, sebbene i telefoni satellitari convenzionali continueranno a occupare nicchie specializzate nel settore delle comunicazioni.
Ambito del rapporto sul mercato dei telefoni satellitari
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 988,74 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 1.326,23 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,32% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei telefoni satellitari
La domanda si concentra nelle aree in cui l'infrastruttura cellulare terrestre non è in grado di fornire una copertura affidabile. Le organizzazioni del settore aerospaziale e della difesa danno priorità alle comunicazioni voce e dati sicure, mentre gli operatori marittimi necessitano di una connettività affidabile durante le operazioni in mare aperto. Flotte pescherecce, squadre di spedizione, agenzie di emergenza, attività minerarie e appaltatori di infrastrutture remote rappresentano ulteriori potenziali fonti di domanda. La traiettoria di crescita del mercato dei telefoni satellitari dipende quindi meno dalla penetrazione di massa tra i consumatori e più dai casi d'uso critici in cui un guasto alle comunicazioni comporta conseguenze operative sostanziali.
L'ecosistema comprende operatori satellitari, produttori di telefoni cellulari, fornitori di servizi, distributori, agenzie governative e utenti aziendali. Iridium Communications Inc. ha dichiarato di avere circa 2,537 milioni di abbonati paganti alla fine del 2025 e ha identificato le comunicazioni a distanza, la gestione delle emergenze, gli obblighi normativi e il miglioramento dei servizi satellitari mobili come importanti fattori trainanti del settore. Le dinamiche dell'offerta riflettono sempre più l'integrazione tra reti satellitari e connettività terrestre, con le infrastrutture LEO che creano opportunità per ecosistemi di comunicazione e dispositivi più reattivi.
La concorrenza è determinata dalla copertura di rete, dall'accesso allo spettro, dalla disponibilità dei servizi, dalla durata dei dispositivi, dai prezzi e dalla portata dei canali. Iridium Communications Inc. mantiene una solida posizione nelle comunicazioni mission-critical, mentre Globalstar sta espandendo la propria infrastruttura e il posizionamento orientato al settore governativo. Globalstar ha registrato un fatturato di 273 milioni di dollari nel 2025, in crescita del 9% rispetto all'anno precedente, continuando al contempo a investire nella costellazione di nuova generazione e nelle infrastrutture di terra. Garmin Ltd. sta estendendo la connettività satellitare ai dispositivi personali adiacenti, aumentando la sovrapposizione competitiva tra i telefoni satellitari tradizionali e i comunicatori multifunzionali.
Di conseguenza, il posizionamento strategico si sta spostando verso ecosistemi di comunicazione più ampi piuttosto che verso dispositivi mobili autonomi. L'integrazione della connettività satellitare negli orologi e nei comunicatori compatti di Garmin illustra questa transizione, mentre l'espansione dell'infrastruttura di Globalstar dimostra l'importanza della scalabilità della rete. Il rapporto sul mercato dei telefoni satellitari evidenzia che gli operatori e i produttori che combinano copertura affidabile, modelli di abbonamento semplificati, hardware robusto e capacità di risposta alle emergenze sono in una posizione migliore per intercettare la domanda di sostituzione e le applicazioni correlate senza dipendere esclusivamente dai servizi di telefonia satellitare convenzionali.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei telefoni satellitari: spunti strategici
Approfondimenti regionali
mercato dei telefoni satellitari in Nord America
Si stima che il Nord America rappresenterà il 34-38% della quota di mercato dei telefoni satellitari nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,5-4,0% fino al 2034. Gli Stati Uniti dominano la domanda regionale perché le agenzie governative, le organizzazioni di difesa, i servizi di emergenza, gli utenti all'aperto e gli operatori industriali remoti necessitano di comunicazioni che vadano oltre la copertura della rete terrestre. Gli acquisti sono inoltre favoriti dalla portata geografica dell'Alaska, del Canada settentrionale, delle operazioni offshore e dei progetti infrastrutturali in aree remote.
Il Canada contribuisce attraverso le attività minerarie, forestali, marittime, di risposta alle emergenze e le comunità settentrionali, dove la copertura terrestre rimane disomogenea. Il mercato statunitense beneficia di canali di distribuzione consolidati e di un'ampia rete di appalti pubblici, mentre il Messico contribuisce attraverso i settori dell'energia, della logistica, marittimo e delle applicazioni industriali in aree remote. La domanda di prodotti privilegia sempre più terminali compatti, messaggistica bidirezionale, tracciamento e funzionalità SOS. Si prevede pertanto che il mercato regionale rimarrà fortemente orientato alle apparecchiature, integrando gradualmente i comunicatori satellitari multifunzionali accanto ai telefoni cellulari convenzionali.
Mercato dei telefoni satellitari statunitensi
Nel 2025, gli Stati Uniti rappresentavano circa il 78-82% del fatturato del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,6-4,1% nel periodo 2026-2034. Le applicazioni per la difesa e le amministrazioni pubbliche offrono una solida base, poiché comunicazioni sicure e resilienti rimangono necessarie laddove le infrastrutture terrestri non sono disponibili o sono compromesse. La domanda commerciale si estende ai settori marittimo, energetico, della gestione delle emergenze, dell'edilizia, della logistica e delle attività ricreative all'aperto. Le previsioni per il mercato dei telefoni satellitari indicano una crescita continua, in quanto le organizzazioni danno priorità alla connettività affidabile, alla preparazione alle emergenze, al supporto delle operazioni remote e alla resilienza delle comunicazioni in ambienti critici e con infrastrutture limitate.
Garmin Ltd., Globalstar, Iridium Communications Inc. e altri fornitori di comunicazioni satellitari hanno consolidato canali commerciali e istituzionali in tutto il paese. La domanda si sta spostando verso dispositivi integrati che offrono funzioni di messaggistica, localizzazione e SOS, oltre alla voce. I requisiti governativi per comunicazioni resilienti e gli investimenti del settore privato nelle operazioni in aree remote dovrebbero sostenere la domanda di sostituzione, mentre l'adozione da parte dei consumatori rimane più selettiva poiché le alternative cellulari e a banda larga coprono la maggior parte delle aree popolate.
Mercato europeo dei telefoni satellitari
Si stima che l'Europa rappresenterà il 22-26% del mercato dei telefoni satellitari nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,0-3,5% fino al 2034. La domanda nella regione è sostenuta dalla sicurezza marittima, dall'energia offshore, dalle comunicazioni di emergenza, dalla difesa e dai viaggi in aree remote. I paesi del Nord Europa mantengono esigenze marittime particolarmente elevate, mentre i mercati dell'Europa occidentale sono trainati dagli acquisti di imprese e enti governativi. Le tendenze del mercato dei telefoni satellitari indicano una crescente enfasi sulla connettività satellitare integrata, sulle capacità di risposta alle emergenze, sulle infrastrutture di comunicazione resilienti e sulle soluzioni di copertura estesa per utenti commerciali, governativi e marittimi.
Il Regno Unito mantiene una forte domanda nei settori marittimo, della difesa, della gestione delle emergenze e dell'energia offshore. La Germania offre una solida base industriale e logistica, con comunicazioni satellitari a supporto di operazioni remote specializzate e requisiti di comunicazione resilienti. La Francia beneficia delle esigenze dei settori aerospaziale, della difesa, marittimo e delle operazioni all'estero. Italia e Spagna contribuiscono attraverso la navigazione, la pesca, il turismo, i servizi di emergenza e le attività offshore. In tutta la regione, la conformità normativa e i requisiti di sicurezza sostengono una domanda continua, con le applicazioni marittime che rappresentano un importante caso d'uso ricorrente.
Mercato dei telefoni satellitari nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 20-24% del mercato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,6% fino al 2034. Cina, Giappone, Corea del Sud, India e Australia rappresentano importanti centri di domanda. L'Australia presenta esigenze particolarmente elevate nei settori minerario, della gestione delle emergenze, dell'agricoltura, delle attività marittime e dei viaggi in zone remote, mentre Giappone e Corea del Sud mantengono significative applicazioni nei settori marittimo e industriale.
La geografia remota dell'India e la sua infrastruttura industriale in espansione creano opportunità, sebbene i controlli normativi influenzino la diffusione. La Cina combina esigenze marittime, industriali e governative, mentre Giappone e Corea del Sud beneficiano di ecosistemi marittimi e tecnologici sofisticati. Il principale potenziale di crescita della regione APAC riflette l'espansione delle operazioni in aree remote, la preparazione alle emergenze e le esigenze di connettività industriale, con l'espansione della rete LEO che potrebbe ampliare le applicazioni raggiungibili.
Mercato dei telefoni satellitari in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa registrerà un tasso di crescita annuo composto (CAGR) del 3,0-3,6% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti forniscono la domanda attraverso i settori dell'energia, delle infrastrutture, della difesa, della logistica e delle operazioni in siti remoti, mentre il Sudafrica supporta i settori minerario, della gestione delle emergenze e delle comunicazioni industriali. La domanda nel resto della regione è concentrata in aree remote dove la copertura cellulare è limitata.
L'esplorazione energetica e lo sviluppo delle infrastrutture creano esigenze ricorrenti di comunicazioni resilienti in aree isolate. Le attività marittime nel Mar Rosso, nel Golfo Persico e nelle zone costiere africane rappresentano un ulteriore caso d'uso. Le normative variano significativamente da paese a paese, rendendo importanti le partnership di distribuzione e le capacità di conformità a livello locale. Le opportunità nella regione sono quindi più specializzate rispetto al mercato di massa, con i settori governativo, energetico, minerario, marittimo e delle emergenze che costituiscono la base commerciale più solida.
Analisi di segmentazione
Tipo
Il segmento di tipologia differenzia i dispositivi in base all'architettura orbitale del satellite e alle conseguenti caratteristiche di copertura. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 3,4-3,9% nel periodo 2026-2034. La domanda riflette sempre più i requisiti di copertura, latenza, affidabilità, dimensioni del dispositivo e disponibilità della rete, piuttosto che la sola classificazione orbitale. I sistemi LEO stanno acquisendo sempre maggiore importanza strategica, mentre i sistemi geostazionari rimangono rilevanti nelle reti di comunicazione satellitare consolidate.
- Telefoni satellitari geostazionari: questi dispositivi sono utilizzati in consolidate applicazioni di comunicazione satellitare che richiedono un'ampia copertura geografica e una connettività vocale affidabile. Rimangono strategicamente rilevanti per enti governativi, operatori marittimi e utenti commerciali remoti con relazioni di rete consolidate.
- Telefoni satellitari in orbita terrestre bassa (LEO): i dispositivi LEO beneficiano di percorsi del segnale più brevi e di investimenti crescenti nelle costellazioni satellitari. La loro importanza strategica è in aumento, poiché gli utenti ricercano latenza ridotta, hardware compatto e integrazione con ecosistemi di comunicazione satellitare più ampi.
Applicazione
L'applicazione rappresenta la principale struttura della domanda, poiché le decisioni di acquisto sono fortemente influenzate dal rischio operativo e dai requisiti di comunicazione. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 3,7-4,2% fino al 2034. I settori aerospaziale e della difesa rimangono i principali ambiti di applicazione, mentre i settori marittimo e della pesca forniscono una domanda specializzata ricorrente. Il mercato della telefonia satellitare comprende sempre più le comunicazioni di emergenza e la continuità operativa in aree remote.
- Settore aerospaziale e della difesa: le comunicazioni critiche, le operazioni sicure, le implementazioni in aree remote e i requisiti di continuità operativa sono alla base degli appalti di alto valore. Gli acquirenti danno priorità alla disponibilità della rete, alla sicurezza, alla robustezza e alla compatibilità con i sistemi di comunicazione governativi più ampi.
- Settore marittimo: la sicurezza delle navi, le operazioni offshore, il coordinamento della flotta e le comunicazioni di emergenza sono alla base dell'adozione di questa tecnologia. I requisiti normativi e la ridondanza delle comunicazioni rendono la connettività satellitare particolarmente importante quando le navi operano al di fuori della copertura terrestre.
- Pesca: le flotte pescherecce commerciali utilizzano le comunicazioni satellitari per la sicurezza, il coordinamento, le informazioni meteorologiche e la connettività con la terraferma. La domanda è maggiore nelle aree in cui le imbarcazioni operano al largo per periodi prolungati.
- Altri settori: interventi di emergenza, spedizioni, attività minerarie, energetiche, edili e infrastrutture remote presentano una domanda diversificata. Questi utenti generalmente privilegiano la portabilità, la durata della batteria, il tracciamento e semplici funzionalità di comunicazione di emergenza.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Aerospazio e Difesa |
Alto |
Comunicazioni sicure |
Maturo |
|
Marittimo |
Alto |
Sicurezza della flotta |
Scalatura |
|
Pesca |
Mezzo |
Sicurezza offshore |
Scalatura |
|
Altri |
Basso |
Risposta a distanza |
Emergenti |
Fattori di crescita del mercato dei telefoni satellitari e analisi del loro impatto
Requisiti di comunicazione remota e di importanza critica
Le operazioni in aree remote continueranno a rappresentare un fattore chiave di domanda, poiché i telefoni satellitari consentono la comunicazione in luoghi privi di rete cellulare, oppure dove la rete è inaffidabile o inadeguata all'uso operativo. Operazioni di difesa, navi in mare, attività minerarie, servizi di soccorso, esploratori e progetti di costruzione di infrastrutture in aree remote non sempre hanno la possibilità di utilizzare la rete terrestre. Pertanto, la strategia di approvvigionamento per tali clienti è guidata dalla disponibilità di comunicazioni, piuttosto che dalle normali esigenze di comunicazione dei consumatori. La conseguenza è particolarmente evidente per quei clienti che rischiano di non poter svolgere le proprie operazioni in caso di interruzione delle comunicazioni. Ciò fa sì che la valutazione delle apparecchiature si concentri su affidabilità, copertura, consumo energetico, durata e funzionalità di emergenza.
Resilienza delle comunicazioni governative e di difesa
La domanda da parte di governi e agenzie di difesa si mantiene relativamente stabile grazie alla capacità delle comunicazioni satellitari di offrire connettività in aree remote o difficilmente accessibili. Secondo Iridium Communication Inc., negli Stati Uniti i clienti governativi richiedono, tra gli altri fattori, copertura globale, mobilità, sicurezza, trasmissione bidirezionale di voce e dati, oltre alla crittografia di tipo I, funzionalità garantita dal telefono cellulare 9575A. Queste esigenze impongono standard elevati al mercato commerciale in termini di sicurezza, stabilità della rete e durata. I programmi di approvvigionamento possono inoltre prevedere cicli di sostituzione prevedibili e far fronte a specifiche esigenze di prodotto.
Espansione dell'infrastruttura di connettività satellitare
Gli investimenti nelle costellazioni satellitari e nelle infrastrutture hanno ampliato la base tecnologica a disposizione dei fornitori di comunicazioni satellitari. Le attività di Globalstar per il 2025 prevedevano un incremento delle infrastrutture di terra e dello sviluppo della costellazione. Ciò ha comportato la creazione di una maggiore capacità per le soluzioni di connettività satellitare offerte dal fornitore. L'ampliamento delle infrastrutture può contribuire a migliorare la resilienza, la capacità di rete, la presenza geografica e consentire l'introduzione di nuove configurazioni di dispositivi e servizi da parte dei fornitori. L'impatto sul mercato sarà lento a causa dei lunghi cicli di sostituzione dei telefoni satellitari rispetto ai prodotti di consumo tradizionali. Tuttavia, una migliore economicità e copertura potrebbero promuovere l'adozione di nuovi casi d'uso, facilitare l'utilizzo di dispositivi di piccole dimensioni e ridurre le barriere per le organizzazioni che considerano le comunicazioni satellitari una nicchia o un settore troppo costoso.
Tendenze future del mercato dei telefoni satellitari
Convergenza tra telefoni satellitari e comunicatori multifunzionali
Il mercato dei telefoni satellitari si sta orientando verso dispositivi di comunicazione multifunzionali che combinano voce, messaggistica, localizzazione, SOS e funzionalità multimediali sempre più avanzate. L'introduzione da parte di Garmin del modello inReach Mini 3 Plus nel 2025 illustra questa transizione, integrando messaggi vocali, SMS, condivisione di foto e funzionalità SOS interattive in un comunicatore satellitare compatto. Questa convergenza potrebbe gradualmente ridurre la distinzione tra telefoni satellitari convenzionali e comunicatori satellitari personali. Gli acquirenti tenderanno a preferire dispositivi che offrono molteplici funzioni di comunicazione senza richiedere apparecchiature separate. I produttori, pertanto, si contenderanno sempre più il mercato in base a software, interfacce utente, ecosistemi in abbonamento, gestione della batteria, servizi di emergenza e integrazione con smartphone e dispositivi indossabili, piuttosto che sulla sola capacità di comunicazione vocale via satellite.
Integrazione della connettività LEO in ecosistemi mobili più ampi
L'architettura dei satelliti LEO continua a influenzare la strategia di connettività satellitare, offrendo basse latenze, maggiori capacità di rete e compatibilità con le telecomunicazioni terrestri. L'investimento di Globalstar nell'infrastruttura di rete, insieme all'implementazione di satelliti LEO sia a livello commerciale che governativo, indica come il settore si stia orientando verso la creazione di ambienti di comunicazione più estesi. Ciò potrebbe portare, in futuro, a ecosistemi di comunicazione ibridi in cui la connettività satellitare opera in sinergia con la connettività cellulare, anziché in modo completamente indipendente. Le principali implicazioni di questa tendenza per i produttori di telefoni satellitari includono l'interoperabilità, le antenne di piccole dimensioni, le funzioni definite via software e i piani tariffari multimodali.
Opportunità di mercato per i telefoni satellitari
Programmi di sostituzione governativi e della difesa
La sostituzione di apparecchiature governative e militari rappresenta un'ottima opportunità di business per le aziende in grado di fornire prodotti sicuri, affidabili e interoperabili. Nel mondo odierno, gli enti appaltanti necessitano di apparecchiature di comunicazione che funzionino anche in caso di guasto delle reti terrestri per svariati motivi. Un fornitore può sfruttare questa opportunità offrendo telefoni cellulari rinforzati, comunicazioni sicure, gestione del ciclo di vita, gestione della rete e contratti di servizio speciali. Questa opportunità di business non si limita alla vendita delle apparecchiature, ma include anche la fornitura di formazione, servizi di supporto, batterie di ricambio, accessori, aggiornamenti software e connettività. Anche le aziende già operanti nel settore delle apparecchiature governative possono sfruttare questa opportunità per fidelizzare i clienti e incrementare i propri contratti. La collaborazione con fornitori di comunicazioni satellitari, integratori di sistemi e appaltatori della difesa può contribuire a superare gli ostacoli relativi a qualificazione, certificazione e normative regionali.
Sicurezza marittima e connettività industriale remota
Una terza opportunità risiede nei settori marittimo e industriale remoto, poiché questo segmento richiede capacità di comunicazione continue nonostante si trovi al di fuori della portata delle reti terrestri. Navi, compagnie energetiche offshore, società minerarie, squadre di emergenza e fornitori di infrastrutture remote potrebbero tutti trarre vantaggio da piccoli dispositivi dotati di funzionalità integrate di voce, messaggistica, tracciamento e gestione delle emergenze. I fornitori possono cogliere questa opportunità offrendo pacchetti per flotte, servizi di connettività gestiti, apparecchiature robuste e integrazione con i sistemi di sicurezza. La regolamentazione marittima potrebbe contribuire a creare una domanda ricorrente se venisse approvata l'utilizzo di apparecchiature satellitari per le comunicazioni di sicurezza. Ad esempio, in India, le attuali linee guida marittime consentono l'uso di terminali Iridium GMDSS approvati per determinate comunicazioni di soccorso e sicurezza, ma non di altri telefoni satellitari.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -