
Markt für SCADA Öl und Gas: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für SCADA-Systeme in der Öl- und Gasindustrie (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: nach Komponente (Lösung, Dienstleistungen); Datenstrom (Upstream, Downstream, Midstream) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00009076
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 21, 2026


Marktgröße 2025
4,27 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
6,91 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,49 %
Wachstumsrate
Adressierbarer Markt
50,68 Mrd. US-Dollar
(2026–2034)
Der SCADA-Markt für Öl und Gas wird Prognosen zufolge von 4,27 Milliarden US-Dollar im Jahr 2025 auf 6,91 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,49 % im Zeitraum 2026–2034 entspricht. Die Akzeptanz schreitet voran, da Betreiber Echtzeit-Transparenz, Fernsteuerung, vorausschauende Wartung und ein sichereres Anlagenmanagement in den Bereichen Upstream-Felder, Midstream-Pipelines, Terminals, Raffinerien und Gasverarbeitungsanlagen priorisieren.
Nordamerika bleibt ein zentraler Nachfragemarkt, da die Modernisierung von Pipelines, die Disziplinierung der Schiefergasförderung, die LNG-Infrastruktur und die durch Cybersicherheit bedingten Automatisierungsmodernisierungen die Wachstumsaussichten des SCADA-Marktes für die Öl- und Gasindustrie stützen. Für die Region wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 5,1–5,6 % erwartet, unterstützt durch zentrale Kontrollräume, die Modernisierung von Remote Terminal Units (RTUs) und den verstärkten Einsatz cloudbasierter Überwachungssysteme.
SCADA-Marktanalyse und Einblicke für die Öl- und Gasindustrie
- Nordamerika hatte 2025 einen Anteil von 38–40 % und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,6 % wachsen. Treiber dieser Entwicklung sind Programme zur Sicherstellung der Pipeline-Integrität, die LNG-Exportkapazität, die Automatisierung von Schiefergasfeldern und Investitionen in die OT-Cybersicherheit.
- Die USA stellten im Jahr 2025 einen Marktanteil von 78–82 % in Nordamerika dar und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,5 % wachsen, unterstützt durch die Einführung digitaler Ölfeldtechnologien und eine etablierte Anbieterpräsenz.
- Europa hielt im Jahr 2025 einen Marktanteil von 21–24 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,1 % wachsen, angeführt von Norwegen, Großbritannien, Deutschland, Frankreich und Italien, da die Betreiber ihre Offshore-, Raffinerie- und Gasinfrastruktur modernisieren.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 24–27 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,7 % wachsen. China, Indien, Japan, Südkorea und Australien investieren in die Automatisierung von Raffinerien und die Überwachung von Pipelines.
- Größtes Segment: Das Segment „Lösungen“ hielt 2025 einen Marktanteil von 67–70 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,7 % wachsen, was die anhaltende Nachfrage nach Softwareplattformen, RTUs, PLCs, Telemetrie- und Visualisierungssystemen widerspiegelt.
- Wachstumsstarkes Segment: Der Dienstleistungssektor hatte 2025 einen Marktanteil von 30–33 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,8 % wachsen, da die Betreiber Integration, Cybersicherheitsbewertung, Wartung und Unterstützung bei der Cloud-Migration auslagern.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Ltd., Emerson Electric Co., General Electric Company, Honeywell International Inc., Mitsubishi Electric Corporation, PSI Software AG, Rockwell Automation, Inc., Schneider Electric SE, Siemens AG und Yokogawa Electric Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die technologische Migration hat in der Industrie den Wandel von autarken Steuerungssystemen hin zu vernetzten Steuerungsumgebungen vorangetrieben. Betreiber modernisieren nun veraltete Mensch-Maschine-Schnittstellen, serielle Kommunikationsverbindungen und anlagenbasierte proprietäre Architekturen hin zu interoperablen Systemen, die mit Feldsensoren, industriellen Netzwerken, Datenbanken und Analyse-Engines integriert sind. Dies sind einige der offensichtlichsten Anwendungsbereiche der technologischen Migration, beispielsweise die Pipelineüberwachung, der Betrieb von Offshore-Anlagen, die Raffinerieplanung und die Steuerung von Kompressorstationen, wo Ausfallzeiten und Sicherheitsaspekte die Gewinnmargen beeinträchtigen.
Die zukünftige Technologiemigration wird aufgrund der Anforderungen neuer Marktteilnehmer, LNG-Exporteure und Raffinerien, die sichere Fernsteuerung benötigen, weiter zunehmen. Das im SCADA-Marktbericht für die Öl- und Gasindustrie hervorgehobene Wachstumsprofil profitiert zudem von der Modernisierung bestehender Anlagen, Edge Computing und Managed Services, die es Unternehmen ermöglichen, ihre Ausfallsicherheit zu erhöhen, ohne alle Altsysteme gleichzeitig ersetzen zu müssen.
SCADA-Marktbericht für Öl und Gas – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 4,27 Milliarden US-Dollar |
| Marktgröße bis 2034 | 6,91 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,49 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
SCADA-Marktanalyse für Öl und Gas
Die Nachfrage basiert auf dem Bedarf an Überwachung geografisch verteilter Energieressourcen mit zuverlässiger Datenqualität. Upstream-Unternehmen setzen SCADA-Technologie ein, um Bohrlochkopfdruck, Fördermengen, künstliche Förderleistung und Sicherheitsabschaltungen zu überprüfen. Midstream-Unternehmen nutzen SCADA für Kompressorstationen, Messtechnik, Leckageerkennung und Pipeline-Management. Downstream-Unternehmen benötigen SCADA-Überwachungsdaten für Tanklager, Versorgungsanlagen, Prozessanlagen und die Raffinerielogistik.
Die Wertschöpfungskette umfasst Feldgeräte, RTUs, SPSen, Kommunikationsinfrastruktur, Steuerungssoftware, Datenhistorien, Cybersicherheitslösungen und Lifecycle-Services. Im SCADA-Markt für die Öl- und Gasindustrie verlagert sich der Wettbewerbsvorteil hin zu sicherer Konnektivität, Analysefunktionen und Interoperabilität mit bestehenden DCS-Systemen. Kunden bevorzugen Lösungen mit schnellen Reaktionszeiten, zuverlässiger Wartungsplanung und kontinuierlichem Betrieb.
Die Wettbewerbspositionierung wird durch die Tiefe der Automatisierungstechnik und die Glaubwürdigkeit im jeweiligen Fachgebiet geprägt. ABB Ltd., Siemens AG, Schneider Electric SE, Emerson Electric Co., Honeywell International Inc. und Yokogawa Electric Corporation legen Wert auf integrierte Steuerungstechnik, Prozesssicherheit und industrielle Softwarelösungen. Rockwell Automation, Inc., General Electric Company, Mitsubishi Electric Corporation und PSI Software AG stärken ihre Position durch Expertise in SPS-Steuerungen, Energiemanagement, Pipeline- und netznaher Steuerung.
Investitionstrends zeigen einen deutlichen Trend hin zu Cybersicherheits-integrierten SCADA-Systemen, Cloud-Visualisierung, Edge-Analytics und Kompatibilität mit digitalen Zwillingen. Die Marktanalyse belegt, dass Betreiber nicht nur Steuerungsfunktionen erwerben, sondern auch skalierbare Architekturen suchen, die Upstream-, Midstream- und Downstream-Daten vereinheitlichen und gleichzeitig Compliance, Auditierbarkeit und eine schnellere Reaktion auf Sicherheitsvorfälle gewährleisten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
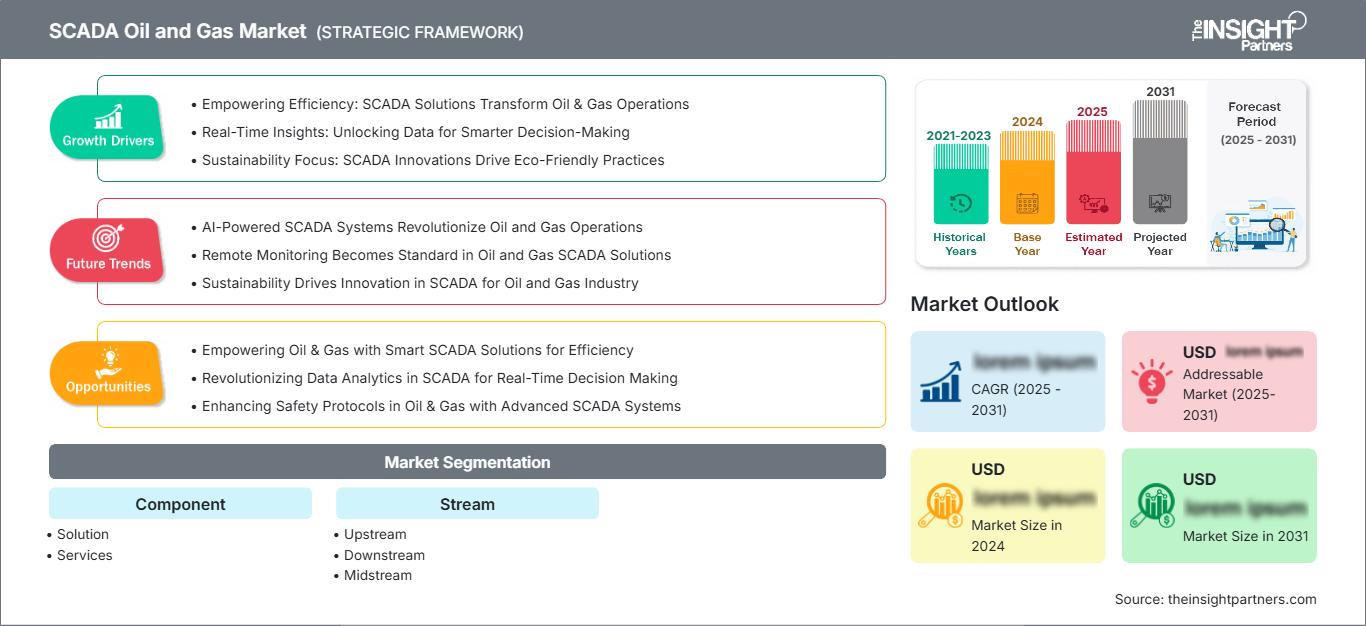
SCADA-Markt für Öl und Gas: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer SCADA-Öl- und Gasmarkt
Nordamerika hielt 2025 einen Marktanteil von 38–40 % im Bereich SCADA-Systeme für die Öl- und Gasindustrie. Grundlage hierfür waren umfangreiche Pipeline-Netze, Schiefergasvorkommen, LNG-Terminals und die Automatisierung von Raffinerien. Betreiber in den USA und Kanada investieren weiterhin in Fernüberwachung, Leckageerkennung, Kompressorstationssteuerung und cybersichere Kommunikation, um die Zuverlässigkeit ihrer weitverzweigten Anlagen zu verbessern.
Für die Region wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 5,1–5,6 % erwartet. Dieses Wachstum ist eng mit der Modernisierung der bestehenden SCADA-Infrastruktur, der Konsolidierung von Leitwarten und der verstärkten Integration von Felddaten in die Instandhaltungssysteme des Unternehmens verbunden. Prioritäten im Bereich der Pipeline-Sicherheit und Programme zur Betriebssicherheit sollten die notwendigen Austausch- und Modernisierungszyklen gewährleisten.
US-amerikanischer SCADA-Öl- und Gasmarkt
Die USA repräsentierten 2025 einen Marktanteil von 78–82 % in Nordamerika und waren damit der größte Ländermarkt in der Region. Die starke Verbreitung ist auf die Schiefergasförderung, den Betrieb von Midstream-Pipelines, LNG-Exportterminals, die Komplexität von Raffinerien und den weitverbreiteten Einsatz von Automatisierungsanbietern in den Öl- und Gasförderclustern zurückzuführen.
Der US-Markt wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,5 % wachsen. Betreiber investieren in cloudbasierte Dashboards, Cybersicherheitskontrollen, Edge-Gateways und verbesserte Telemetrie, um die Reaktion auf Sicherheitsvorfälle zu optimieren. Die Präsenz von Anbietern wie Emerson Electric Co., Honeywell International Inc., Rockwell Automation, Inc. und General Electric Company unterstützt die Implementierung.
Europäischer SCADA-Öl- und Gasmarkt
Europa wird 2025 einen Marktanteil von 21–24 % halten, angeführt von Norwegen, Großbritannien, Deutschland, Frankreich und Italien. Offshore-Anlagenmanagement, die Zuverlässigkeit von Gastransporten, die Optimierung von Raffinerien und die Planung der Energiesicherheit treiben die Einführung voran. Ausgereifte Vorschriften zu Sicherheit, Emissionen und dem Schutz kritischer Infrastrukturen fördern Investitionen in sichere Datenerfassung und standardisierte Steuerungssysteme.
Für die Region wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,6–5,1 % erwartet. Norwegen und Großbritannien bleiben wichtige Standorte für die Offshore-Überwachung, während Deutschland, Frankreich, Italien und Spanien durch die Modernisierung von Raffinerien, Terminals und Gasnetzen ihren Beitrag leisten. Cyberresistente Architekturen und Lebenszyklus-Serviceverträge gewinnen zunehmend an Bedeutung bei der Auftragsvergabe.
APAC SCADA-Öl- und Gasmarkt
Der asiatisch-pazifische Raum (APAC) hatte 2025 einen Marktanteil von 24–27 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,7 % wachsen. China ist in der Region führend durch seine Pipeline-, Raffinerie- und petrochemischen Kapazitäten, während Indien die Nachfrage durch den Ausbau des Gasnetzes, die Modernisierung von Raffinerien und die digitale öffentliche Infrastruktur zur Unterstützung der Energieüberwachung beschleunigt.
Japan, Südkorea und Australien steigern die Nachfrage durch LNG, Offshore-Gas, Raffinerien und sicherheitsorientierte Automatisierung. Die regionalen Aussichten werden durch Programme für intelligente Fertigung, den Ausbau der industriellen Kommunikation und die Modernisierung von Lager- und Terminalanlagen gestützt. Das beschleunigte Wachstum ist sowohl auf neue Kapazitätserweiterungen als auch auf die Ablösung fragmentierter, veralteter Steuerungssysteme zurückzuführen.
SCADA-Öl- und Gasmarkt im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,0 % wachsen, wobei Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika die wichtigsten Wachstumstreiber sind. Nationale Ölkonzerne setzen SCADA-Systeme ein, um die Automatisierung im Feld, den Pipeline-Durchsatz, die Verfügbarkeit von Raffinerien und die zentrale Überwachung großer Produktionsnetzwerke zu verbessern.
Saudi-Arabien ist aufgrund seiner umfangreichen vorgelagerten Produktion, des Ausbaus der Gasinfrastruktur und integrierter nachgelagerter Investitionen führend. Die VAE folgen mit Investitionen in LNG, Speicherung und Raffineriemodernisierung, während Südafrika durch Terminal- und Treibstofflogistiksysteme seinen Beitrag leistet. Regionale Investitionen zielen auf robuste Hardware, Cybersicherheit und Fernsteuerungsarchitekturen für anspruchsvolle Betriebsumgebungen ab.
Segmentierungsanalyse
Komponente
Die Komponente ist in Lösungen und Dienstleistungen unterteilt. Für das Hauptsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,4–6,0 % erwartet, da Betreiber Steuerungssoftware, Feldgeräte, Integration und Lifecycle-Support kombinieren. Dieser SCADA-Markt im Öl- und Gassektor spiegelt den Wandel von der Anlagenüberwachung hin zu unternehmensweiter operativer Transparenz wider.
- Der Lösungsbereich bleibt das größte Teilsegment, da die Betreiber Überwachungssoftware, RTUs, PLCs, Telemetrie, HMI-Systeme, Historian-Systeme und Alarmmanagement-Tools benötigen, um die Echtzeitkontrolle über komplexe Upstream-, Midstream- und Downstream-Anlagen aufrechtzuerhalten.
- Dienstleistungen sind von strategischer Bedeutung, da Unternehmen Systemintegration, Cybersicherheitshärtung, Cloud-Migration, Wartung, Bedienerschulungen und Lebenszyklus-Upgrades benötigen, um die Zuverlässigkeit zu verbessern, ohne den kontinuierlichen Öl- und Gasbetrieb zu unterbrechen.
Strom
Der Bereich Stream ist in Upstream, Downstream und Midstream unterteilt. Für das Hauptsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,2–5,8 % erwartet, da Überwachungssysteme für die Steuerung von Produktionsstätten, Pipelines, Terminals, Raffinerien und Verarbeitungsanlagen im Rahmen zunehmend digitaler Betriebsmodelle unerlässlich werden.
- Der Upstream-Bereich spielt die größte operative Rolle, da SCADA die Bohrlochüberwachung, die Produktionsoptimierung, die Steuerung künstlicher Förderanlagen, die ferngesteuerte Sicherheitsabschaltung und die Felddatenerfassung in verteilten Onshore- und Offshore-Produktionsumgebungen unterstützt.
- Die Nachfrage im nachgelagerten Bereich wird durch die Modernisierung der Raffinerien, die Transparenz der Tanklager, die Koordination der Prozessanlagen, die Überwachung der Versorgungseinrichtungen und die Integration von Überwachungsdaten in Planungs-, Terminierungs- und Wartungssysteme gestärkt.
- Der Midstream-Bereich bleibt von entscheidender Bedeutung für die Überwachung des Pipelinedrucks, die Steuerung von Kompressorstationen, die Messung, die Leckageerkennung, die Terminalautomatisierung und die sichere Kommunikation über große Entfernungen in den Transportnetzen für Öl, Gas und raffinierte Produkte.
Momentaufnahme der Chancen
|
Strom |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Upstream |
Hoch |
Digitale Brunnen |
Reifen |
|
Flussabwärts |
Medium |
Sichtbarkeit der Raffinerie |
Skalierung |
|
Mittelstrom |
Hoch |
Pipelineintegrität |
Reifen |
Wachstumstreiber und Wirkungsanalyse des SCADA-Marktes für Öl und Gas
Fernüberwachung von Anlagen in verteilten Infrastrukturen
Die Fernüberwachung von Anlagen ist einer der Hauptwachstumstreiber, da die Öl- und Gasförderanlagen von Bohrlöchern über Sammelleitungen, Kompressoren, Pipelines und Terminals bis hin zu Raffinerien reichen. SCADA reduziert den Bedarf an manuellen Überprüfungen, da es dem Bediener die notwendigen Informationen zu Druck, Temperatur, Durchflussrate und Anlagenstatus liefert. Dies ermöglicht schnellere und einfachere Notfallmaßnahmen. In etablierten Märkten ist der Wachstumstreiber mit der vorhandenen Infrastruktur und der hohen Arbeitsproduktivität verbunden, in Schwellenländern hingegen mit dem Bau neuer Pipelines und Anlagen.
Cybersicherheit und Modernisierung der Betriebstechnologie
Die zunehmende Bedrohung durch Cyberangriffe treibt die Modernisierung der SCADA-Technologie in kritischen Energieinfrastrukturen voran. Ältere SCADA-Systeme waren hauptsächlich für Insellösungen konzipiert, während moderne Systeme sichere Verbindungen zwischen Feldgeräten, Leitstellen, Cloud-Computing und Unternehmensanwendungen benötigen. Unternehmen implementieren Netzwerksegmentierung, verschlüsselte Kommunikation, Benutzeridentitätsmanagement, Anomalieerkennung und sichere Fernzugriffe. Dies führt zu steigenden Investitionen in Lösungen und Dienstleistungen, da Cybersicherheit kontinuierliche Bewertungen, Architekturanpassungen und Aktualisierungen erfordert. Anbieter mit integrierten OT-Sicherheitslösungen sind aufgrund ihrer Ausfallsicherheit ohne Betriebsunterbrechungen im Vorteil.
Digitale Ölfeld- und vorausschauende Wartungsprogramme
Digitale Ölfeldlösungen haben dazu geführt, dass SCADA zunehmend nicht nur als Überwachungssystem, sondern auch als Entscheidungshilfe eingesetzt wird. Dies wird durch die Verknüpfung der im Feld erfassten Daten mit historischen Datenbanken, Analyselösungen, Instandhaltungsmanagement-Tools und digitalen Zwillingen erreicht, um Geräteanomalien zu erkennen, bevor es zu einem Ausfall kommt. Vorausschauende Instandhaltung ist in Offshore-Anlagen, abgelegenen Bohrlöchern, Kompressorstationen und Raffinerieanlagen von großer Bedeutung, da ungeplante Stillstandszeiten erhebliche Kosten verursachen.
SCADA-Markt für Öl und Gas: Zukunftstrends
Edge-Analytics für schnellere Entscheidungen auf Feldebene
Die Trends im SCADA-Markt für Öl und Gas zeigen einen zunehmenden Einsatz von Edge-Analytics zur Verarbeitung kritischer Betriebsdaten in unmittelbarer Nähe von Bohrungen, Pipelines und Prozessanlagen. Dies reduziert Latenzzeiten und ermöglicht schnellere Reaktionen bei Druckabweichungen, Anlagenvibrationen, Pumpenausfällen oder Leckageindikatoren. Edge-fähige SCADA-Architekturen sind besonders nützlich auf Offshore-Anlagen und in abgelegenen Pipelinekorridoren, wo die Konnektivität eingeschränkt sein kann. Es wird erwartet, dass Anbieter Gateways, Controller und RTUs mit mehr Diagnosefunktionen ausstatten, sodass Betreiber Alarme filtern, Ereignisse priorisieren und die Anlagenverfügbarkeit verbessern können.
Cloudbasierte Konsolidierung von Kontrollräumen
Cloudbasierte Visualisierung wird die Anlagensteuerung in zentralisierten und hybriden Leitwarten grundlegend verändern. Kritische Steuerungsfunktionen werden zwar weiterhin sicher innerhalb der OT-Umgebung abgewickelt, Cloud-Dashboards ermöglichen jedoch eine bessere Transparenz, optimierte Wartungskoordination und präzisere Leistungsvergleiche. Diese Entwicklung unterstützt Betreiber mit mehreren Standorten, die standardisierte Betriebsberichte für Upstream-, Midstream- und Downstream-Anlagen benötigen. Darüber hinaus eröffnet sie neue Möglichkeiten für Managed Services, Cybersicherheitsüberwachung und Remote-Engineering. Die Sicherheit der Architektur, des Datenmanagements und die klare Trennung von Transparenz und Steuerung sind entscheidend für die Akzeptanz.
SCADA-Marktchancen in der Öl- und Gasindustrie
Brownfield-Modernisierung ohne vollständigen Systemaustausch
Die Prognosen für den SCADA-Markt in der Öl- und Gasindustrie deuten auf ein großes Potenzial in der Brownfield-Modernisierung hin, da viele Betreiber ihre gesamten Steuerungssysteme nicht während der laufenden Produktion austauschen können. Anbieter können diese Nachfrage bedienen, indem sie modulare Migrationspfade, Cybersicherheits-Overlays, Protokollkonverter, Historian-Upgrades und moderne HMI-Ebenen bereitstellen. Dieser Ansatz ermöglicht es Betreibern, die Lebensdauer ihrer Anlagen zu verlängern, die Transparenz zu verbessern und Cyberrisiken ohne umfangreiche Stillstände zu reduzieren. Das größte Potenzial besteht in ausgereiften Ölfeldern, älteren Pipelines und Raffinerien, wo Legacy-Plattformen zwar noch zentrale Steuerungsfunktionen erfüllen, aber keine modernen Datenintegrations- und Sicherheitsfunktionen bieten.
Integrierte Emissions-, Sicherheits- und Leckageüberwachung
Die Verbindung zwischen SCADA-Systemen und Emissionsüberwachung, Sicherheitskonformität und Leckageerkennung wird immer enger. Es besteht die Chance auf integrierte Lösungen, die Prozessdaten, Gasdetektoren, Rohrleitungsdruckanalyse, Fackelüberwachung und Berichtsautomatisierung einbeziehen. Dies ist insbesondere dann sinnvoll, wenn Aufsichtsbehörden und Investoren von ihren Partnern eine verbesserte Transparenz der Umweltdaten fordern. Anbieter, die die Validierung von Datenerfassung, Alarmpriorisierung und Berichtsworkflows gewährleisten, unterstützen Betreiber bei der Risikominderung und bereiten sie optimal auf Audits vor. Zudem eröffnen sich dadurch zusätzliche Umsatzpotenziale im Servicebereich.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -