
Marché des systèmes SCADA pour le pétrole et le gaz : taille, part de marché et prévisions 2034
Rapport d'analyse du marché SCADA pour le secteur pétrolier et gazier : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par composant (solution, services) ; flux (amont, aval, intermédiaire) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00009076
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 21, 2026


Taille du marché en 2025
4,27 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
6,91 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,49 %
taux de croissance
Marché adressable
50,68 milliards de dollars américains
(2026-2034)
Le marché des systèmes SCADA pour le secteur pétrolier et gazier devrait passer de 4,27 milliards de dollars US en 2025 à 6,91 milliards de dollars US d'ici 2034, enregistrant un TCAC de 5,49 % entre 2026 et 2034. L'adoption de ces systèmes progresse à mesure que les opérateurs privilégient la visibilité en temps réel, le contrôle à distance, la maintenance prédictive et une gestion plus sûre des actifs dans les champs en amont, les pipelines intermédiaires, les terminaux, les raffineries et les installations de traitement du gaz.
L'Amérique du Nord demeure un pôle de demande majeur, la modernisation des pipelines, la maîtrise de la production de schiste bitumineux, les infrastructures de GNL et les mises à niveau de l'automatisation axées sur la cybersécurité soutenant les perspectives de croissance du marché des systèmes SCADA pour le secteur pétrolier et gazier. La région devrait connaître une croissance annuelle composée (TCAC) de 5,1 % à 5,6 % entre 2026 et 2034, grâce à la centralisation des salles de contrôle, la modernisation des unités terminales distantes et l'utilisation accrue des systèmes de supervision basés sur le cloud.
Évaluation et perspectives du marché SCADA pour le pétrole et le gaz
- L'Amérique du Nord représentait une part de 38 à 40 % en 2025 et devrait croître à un TCAC de 5,1 à 5,6 % de 2026 à 2034, grâce aux programmes d'intégrité des pipelines, à la capacité d'exportation de GNL, à l'automatisation des champs de schiste et aux investissements en cybersécurité OT.
- Les États-Unis représentaient 78 à 82 % de la part de l'Amérique du Nord en 2025 et devraient croître à un TCAC de 5,0 à 5,5 % jusqu'en 2034, grâce à l'adoption des technologies numériques dans les champs pétroliers et à la présence de fournisseurs établis.
- L'Europe détenait une part de marché de 21 à 24 % en 2025 et devrait connaître une croissance annuelle composée de 4,6 à 5,1 %, tirée par la Norvège, le Royaume-Uni, l'Allemagne, la France et l'Italie, à mesure que les opérateurs modernisent leurs infrastructures offshore, de raffinage et gazières.
- La région Asie-Pacifique a capté une part de marché de 24 à 27 % en 2025 et devrait croître à un TCAC de 6,0 à 6,7 %, la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie investissant dans l'automatisation des raffineries et la surveillance des pipelines.
- Segment le plus important : Les solutions détenaient 67 à 70 % de parts de marché en 2025 et devraient croître à un TCAC de 5,2 à 5,7 %, reflétant une demande soutenue pour les plateformes logicielles, les RTU, les PLC, la télémétrie et les systèmes de visualisation.
- Segment à forte croissance : Les services détenaient une part de marché de 30 à 33 % en 2025 et devraient croître à un TCAC de 6,1 à 6,8 %, les opérateurs externalisant l'intégration, l'évaluation de la cybersécurité, la maintenance et le support à la migration vers le cloud.
- Principales entreprises analysées en détail : ABB Ltd., Emerson Electric Co., General Electric Company, Honeywell International Inc., Mitsubishi Electric Corporation, PSI Software AG, Rockwell Automation, Inc., Schneider Electric SE, Siemens AG et Yokogawa Electric Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La migration technologique a entraîné la transition du secteur industriel des systèmes de contrôle autonomes vers des environnements de contrôle connectés. Les opérateurs modernisent désormais les interfaces homme-machine, les liaisons de communication série et les architectures propriétaires existantes au profit de systèmes interopérables et intégrés aux capteurs de terrain, aux réseaux industriels, aux bases de données historiques et aux moteurs d'analyse. La migration technologique s'opère notamment dans les domaines suivants : surveillance des pipelines, exploitation des installations offshore, planification des raffineries et contrôle des stations de compression, où les temps d'arrêt et les questions de sécurité ont un impact direct sur les marges.
La migration technologique future continuera de s'accélérer en raison des exigences des nouveaux entrants dans le secteur, des exportateurs de GNL et des raffineries, qui ont besoin d'opérations à distance sécurisées. Le profil de croissance mis en évidence dans le rapport sur le marché SCADA du pétrole et du gaz bénéficie également de la modernisation des installations existantes, du edge computing et des services gérés, qui permettent aux entreprises d'améliorer leur résilience sans remplacer l'ensemble de leurs équipements existants d'un seul coup.
Portée du rapport sur le marché SCADA pétrolier et gazier
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 4,27 milliards de dollars américains |
| Taille du marché d'ici 2034 | 6,91 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,49% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché SCADA pour le pétrole et le gaz
La demande repose sur la nécessité de superviser les ressources énergétiques dispersées géographiquement, avec des données fiables. Les entreprises d'exploration-production utilisent la technologie SCADA pour contrôler la pression en tête de puits, les débits, les performances de la production artificielle et les arrêts de sécurité. Les entreprises de transport et de stockage utilisent la technologie SCADA pour les stations de compression, le comptage, la détection des fuites et la gestion des flux dans les pipelines. Les entreprises de raffinage et de distribution ont besoin de données de supervision SCADA pour leurs parcs de stockage, leurs utilités, leurs unités de traitement et leur logistique de raffinage.
La chaîne de valeur comprend les appareils de terrain, les RTU, les automates programmables, l'infrastructure de communication, les logiciels de contrôle, les systèmes d'historisation, les solutions de cybersécurité et les services de cycle de vie. Sur le marché SCADA du secteur pétrolier et gazier, l'avantage concurrentiel se déplace vers une connectivité sécurisée, des capacités d'analyse et l'interopérabilité avec les systèmes DCS existants. Les clients privilégient les solutions offrant une grande réactivité, une planification de la maintenance fiable et un fonctionnement continu.
Le positionnement concurrentiel est déterminé par la profondeur de l'automatisation et la crédibilité du domaine. ABB Ltd., Siemens AG, Schneider Electric SE, Emerson Electric Co., Honeywell International Inc. et Yokogawa Electric Corporation mettent l'accent sur les solutions de contrôle intégré, la sécurité des procédés et les logiciels industriels. Rockwell Automation, Inc., General Electric Company, Mitsubishi Electric Corporation et PSI Software AG renforcent la position concurrentielle grâce à leur expertise en matière d'automates programmables, de gestion de l'énergie, de pipelines et de contrôle des réseaux électriques.
Les tendances d'investissement révèlent une nette orientation vers les systèmes SCADA intégrant la cybersécurité, la visualisation dans le cloud, l'analyse en périphérie et la compatibilité avec les jumeaux numériques. L'analyse de marché indique que les opérateurs ne se contentent pas d'acquérir des fonctionnalités de contrôle ; ils recherchent également des architectures évolutives capables d'unifier les données en amont, intermédiaires et en aval, tout en garantissant la conformité, l'auditabilité et une réponse plus rapide aux incidents.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
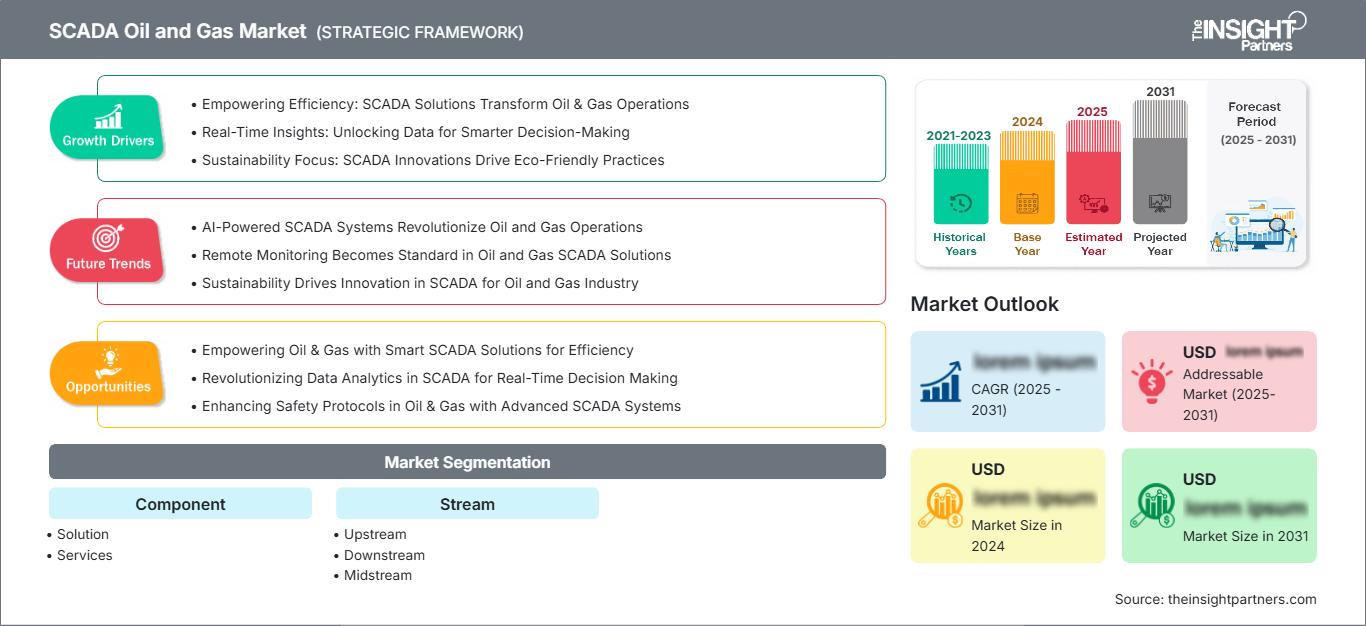
Marché SCADA Pétrole et Gaz : Perspectives stratégiques
Perspectives régionales
Marché pétrolier et gazier SCADA d'Amérique du Nord
L’Amérique du Nord représentait 38 à 40 % du marché des systèmes SCADA pour le secteur pétrolier et gazier en 2025, grâce à ses vastes réseaux de pipelines, ses bassins de schiste, ses terminaux GNL et l’automatisation de ses raffineries. Aux États-Unis et au Canada, les opérateurs continuent d’investir dans la surveillance à distance, la détection des fuites, le contrôle des stations de compression et les communications cybersécurisées afin d’améliorer la fiabilité de leurs installations dispersées.
La région devrait connaître une croissance annuelle composée de 5,1 % à 5,6 % entre 2026 et 2034. Cette croissance est liée à la modernisation des infrastructures SCADA existantes, à la consolidation des salles de contrôle et à une meilleure intégration des données de terrain aux systèmes de maintenance de l'entreprise. Les priorités en matière de sécurité des pipelines et les programmes de sécurité des technologies opérationnelles doivent garantir des cycles de remplacement et de mise à niveau réguliers.
Marché américain du pétrole et du gaz SCADA
En 2025, les États-Unis représentaient 78 à 82 % du marché nord-américain, ce qui en faisait le premier marché national de la région. Cette forte adoption est liée à la production de schiste bitumineux, aux opérations de transport et de stockage par pipeline, aux terminaux d'exportation de GNL, à la complexité des raffineries et au déploiement généralisé des solutions d'automatisation proposées par les fournisseurs dans les zones d'exploitation pétrolière et gazière.
Le marché américain devrait croître à un TCAC de 5,0 à 5,5 % entre 2026 et 2034. Les opérateurs investissent dans des tableaux de bord accessibles via le cloud, des contrôles de cybersécurité, des passerelles de périphérie et une télémétrie améliorée afin d'optimiser la réponse aux incidents. La présence de fournisseurs tels qu'Emerson Electric Co., Honeywell International Inc., Rockwell Automation, Inc. et General Electric Company facilite la mise en œuvre de ces solutions.
Marché européen SCADA du pétrole et du gaz
L'Europe détenait une part de marché de 21 à 24 % en 2025, principalement grâce à la Norvège, au Royaume-Uni, à l'Allemagne, à la France et à l'Italie. La gestion des actifs offshore, la fiabilité du transport de gaz, l'optimisation des raffineries et la planification de la sécurité énergétique sont les principaux moteurs de cette adoption. Des réglementations bien établies en matière de sécurité, d'émissions et de protection des infrastructures critiques encouragent les investissements dans l'acquisition sécurisée de données et les systèmes de contrôle normalisés.
La région devrait connaître une croissance annuelle composée de 4,6 % à 5,1 % entre 2026 et 2034. La Norvège et le Royaume-Uni demeurent des acteurs clés de la surveillance en mer, tandis que l'Allemagne, la France, l'Italie et l'Espagne y contribuent par la modernisation des raffineries, des terminaux et des réseaux gaziers. L'architecture cyber-résiliente et les contrats de services tout au long du cycle de vie deviennent des critères d'approvisionnement prioritaires.
Marché pétrolier et gazier SCADA de la région Asie-Pacifique
La région Asie-Pacifique représentait une part de 24 à 27 % en 2025 et devrait croître à un TCAC de 6,0 à 6,7 % jusqu'en 2034. La Chine domine le marché régional grâce à ses capacités en matière de pipelines, de raffinage et de pétrochimie, tandis que l'Inde stimule la demande grâce à l'expansion de son réseau gazier, la modernisation de ses raffineries et une infrastructure publique numérique de surveillance de l'énergie.
Le Japon, la Corée du Sud et l'Australie stimulent la demande grâce au GNL, au gaz offshore, au raffinage et à l'automatisation axée sur la sécurité. Les perspectives régionales sont soutenues par les programmes de fabrication intelligente, la modernisation des communications industrielles et des installations de stockage et des terminaux. Cette croissance plus rapide s'explique à la fois par l'ajout de nouvelles capacités et le remplacement des anciens systèmes de contrôle fragmentés.
Marché pétrolier et gazier SCADA du Moyen-Orient et de l'Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC de 5,4 % à 6,0 % entre 2026 et 2034, l'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud étant les principaux moteurs de cette croissance. Les compagnies pétrolières nationales utilisent les systèmes SCADA pour améliorer l'automatisation des opérations sur le terrain, le débit des pipelines, la disponibilité des raffineries et la surveillance centralisée des vastes réseaux de production.
L'Arabie saoudite est le pays leader grâce à son important parc de production en amont, au développement de ses infrastructures gazières et à ses investissements intégrés dans l'aval. Les Émirats arabes unis suivent avec le GNL, le stockage et la modernisation des raffineries, tandis que l'Afrique du Sud contribue par ses systèmes de terminaux et de logistique des carburants. Les dépenses régionales privilégient les équipements renforcés, la cybersécurité et les architectures de contrôle à distance pour les environnements d'exploitation difficiles.
Analyse de segmentation
Composant
Le marché des composants se divise en solutions et services. Le segment principal devrait connaître une croissance annuelle composée (TCAC) de 5,4 % à 6,0 % entre 2026 et 2034, les opérateurs combinant logiciels de contrôle, dispositifs de terrain, intégration et support tout au long du cycle de vie. Cette évolution du marché SCADA pour le secteur pétrolier et gazier témoigne d'une transition d'une surveillance au niveau des actifs vers une visibilité opérationnelle à l'échelle de l'entreprise.
- Le segment des solutions reste le plus important car les opérateurs ont besoin de logiciels de supervision, d'unités terminales distantes (RTU), d'automates programmables (PLC), de systèmes de télémétrie, d'interfaces homme-machine (IHM), d'historisation et d'outils de gestion des alarmes pour maintenir un contrôle en temps réel sur des actifs complexes en amont, en aval et au milieu du réseau.
- Les services sont d'une importance stratégique car les entreprises ont besoin d'intégration de systèmes, de renforcement de la cybersécurité, de migration vers le cloud, de maintenance, de formation des opérateurs et de mises à niveau du cycle de vie pour améliorer la fiabilité sans perturber la continuité des opérations pétrolières et gazières.
Flux
Le secteur des hydrocarbures est segmenté en amont, aval et intermédiaire. Le segment principal devrait connaître une croissance annuelle composée de 5,2 % à 5,8 % entre 2026 et 2034, les systèmes de supervision devenant essentiels au contrôle des sites de production, des pipelines, des terminaux, des raffineries et des installations de traitement dans le cadre de modèles opérationnels de plus en plus numériques.
- Le secteur en amont joue le rôle opérationnel le plus important car le système SCADA prend en charge la surveillance des puits, l'optimisation de la production, le contrôle du pompage artificiel, les arrêts de sécurité à distance et l'acquisition de données de terrain dans des environnements de production terrestres et maritimes dispersés.
- La demande en aval est renforcée par la modernisation des raffineries, la visibilité des parcs de stockage, la coordination des unités de traitement, la surveillance des services publics et l'intégration des données de supervision aux systèmes de planification, d'ordonnancement et de maintenance.
- Le secteur intermédiaire demeure essentiel pour la surveillance de la pression des pipelines, le contrôle des stations de compression, le comptage, la détection des fuites, l'automatisation des terminaux et la communication sécurisée sur les réseaux de transport longue distance de pétrole, de gaz et de produits raffinés.
Aperçu des opportunités
|
Flux |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
En amont |
Haut |
Puits numériques |
Mature |
|
En aval |
Moyen |
Visibilité de la raffinerie |
Mise à l'échelle |
|
En milieu de chaîne |
Haut |
Intégrité des pipelines |
Mature |
Analyse des facteurs de croissance et de l'impact du marché SCADA pour le secteur pétrolier et gazier
Surveillance à distance des actifs dans une infrastructure dispersée
La surveillance à distance des installations est un facteur de croissance majeur, car les infrastructures de production pétrolière et gazière englobent des puits, des pipelines de collecte, des compresseurs, des pipelines, des terminaux et même des raffineries. Les systèmes SCADA réduisent le besoin de contrôles manuels en fournissant à l'opérateur les informations nécessaires concernant la pression, les températures et les débits, ainsi que l'état des équipements. Les interventions d'urgence sont ainsi plus rapides et plus simples. Sur les marchés matures, ce facteur est lié aux infrastructures existantes et à la productivité du travail. Sur les marchés émergents, il est lié à la construction de nouveaux pipelines et installations.
Modernisation de la cybersécurité et des technologies opérationnelles
L'exposition accrue aux cybermenaces accélère la modernisation des technologies SCADA dans les infrastructures énergétiques critiques. Les anciennes technologies SCADA étaient principalement conçues pour des systèmes autonomes, tandis que les systèmes actuels nécessitent des connexions sécurisées entre les équipements de terrain, les centres de contrôle, le cloud computing et les applications d'entreprise. Les entreprises mettent en œuvre la segmentation du réseau, le chiffrement des communications, la gestion des identités des utilisateurs, la détection des anomalies et la sécurité des accès distants. Ce facteur entraînera une augmentation des investissements dans les solutions et les services, car la cybersécurité exige une évaluation continue, une conception architecturale et des mises à jour régulières. Les fournisseurs proposant des solutions de sécurité OT unifiées se démarquent par leur résilience, garantissant ainsi la continuité des opérations.
Programmes de maintenance numérique et prédictive des champs pétrolifères
Les solutions numériques pour les champs pétroliers ont engendré une tendance croissante à utiliser les systèmes SCADA non seulement comme système de surveillance, mais aussi comme outil d'aide à la décision. Ceci est rendu possible grâce à la liaison des données collectées sur le terrain avec des bases de données historiques, des solutions analytiques, des outils de gestion de la maintenance et des jumeaux numériques, afin de détecter toute anomalie d'équipement avant qu'une panne ne survienne. La maintenance prédictive est cruciale pour les installations offshore, les puits isolés, les stations de compression et les raffineries, car les arrêts imprévus engendrent des coûts considérables.
Tendances futures du marché pétrolier et gazier SCADA
Analyses de pointe pour des décisions plus rapides sur le terrain
Les tendances du marché SCADA pour le secteur pétrolier et gazier montrent une utilisation croissante de l'analyse en périphérie pour traiter les données opérationnelles critiques au plus près des puits, des pipelines et des unités de traitement. Ceci réduit la latence et permet des réponses plus rapides en cas d'écarts de pression, de vibrations d'équipement, de pannes de pompes ou d'indicateurs de fuite. L'architecture SCADA en périphérie est particulièrement utile sur les sites offshore et les corridors de pipelines isolés où la connectivité peut être limitée. Les fournisseurs devraient intégrer davantage d'intelligence de diagnostic dans les passerelles, les contrôleurs et les RTU, permettant ainsi aux opérateurs de filtrer les alarmes, de hiérarchiser les événements et d'améliorer la disponibilité des équipements.
Consolidation de la salle de contrôle via le cloud
La visualisation dans le cloud va transformer la manière dont les opérateurs pilotent leurs actifs dans les salles de contrôle centralisées et hybrides. Si les fonctions de contrôle critiques continueront d'être gérées en toute sécurité au sein de l'environnement OT, les tableaux de bord cloud offriront une meilleure visibilité, une coordination optimisée de la maintenance et un étalonnage des performances. Cette évolution facilitera la tâche des opérateurs multisites souhaitant un reporting standardisé de leurs opérations en amont, en aval et dans les zones intermédiaires. De plus, elle ouvre la voie aux services managés, à la surveillance de la cybersécurité et à l'ingénierie à distance. La sécurité de l'architecture, la gestion des données et la distinction claire entre visibilité et contrôle seront essentielles à son adoption.
Opportunités du marché pétrolier et gazier SCADA
Modernisation d'un site industriel désaffecté sans remplacement complet du système
Les prévisions du marché SCADA pour le secteur pétrolier et gazier indiquent une forte opportunité de modernisation des installations existantes, car de nombreux opérateurs ne peuvent pas remplacer l'intégralité de leurs systèmes de contrôle en pleine production. Les fournisseurs peuvent répondre à cette demande en proposant des solutions de migration modulaires, des solutions de cybersécurité complémentaires, des convertisseurs de protocoles, des mises à niveau des systèmes d'historisation et des interfaces homme-machine (IHM) modernes. Cette approche permet aux opérateurs de prolonger la durée de vie des actifs, d'améliorer la visibilité et de réduire les cyber-risques sans interruption majeure de production. Cette opportunité est particulièrement intéressante dans les champs pétroliers matures, les pipelines anciens et les raffineries où les plateformes existantes assurent encore les fonctions de contrôle essentielles, mais ne disposent pas des fonctionnalités modernes d'intégration des données et de sécurité.
Surveillance intégrée des émissions, de la sécurité et des fuites
Le lien entre les installations SCADA et la surveillance des émissions, la conformité aux normes de sécurité et la détection des fuites se renforce. Des solutions intégrées, regroupant données de procédés, détecteurs de gaz, analyse de la pression des pipelines, surveillance des torchères et automatisation des rapports, sont désormais envisageables. Ces solutions prennent tout leur sens lorsque les organismes de réglementation et les investisseurs exigent une meilleure visibilité environnementale de leurs partenaires. Les fournisseurs qui valident la collecte des données, la priorisation des alarmes et les flux de travail de génération de rapports aident les opérateurs à atténuer les risques et à se préparer aux audits. De plus, elles offrent des opportunités de revenus supplémentaires liés aux services.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -