
Mercato della SCADA per petrolio e gas: dimensioni, quota e previsioni 2034
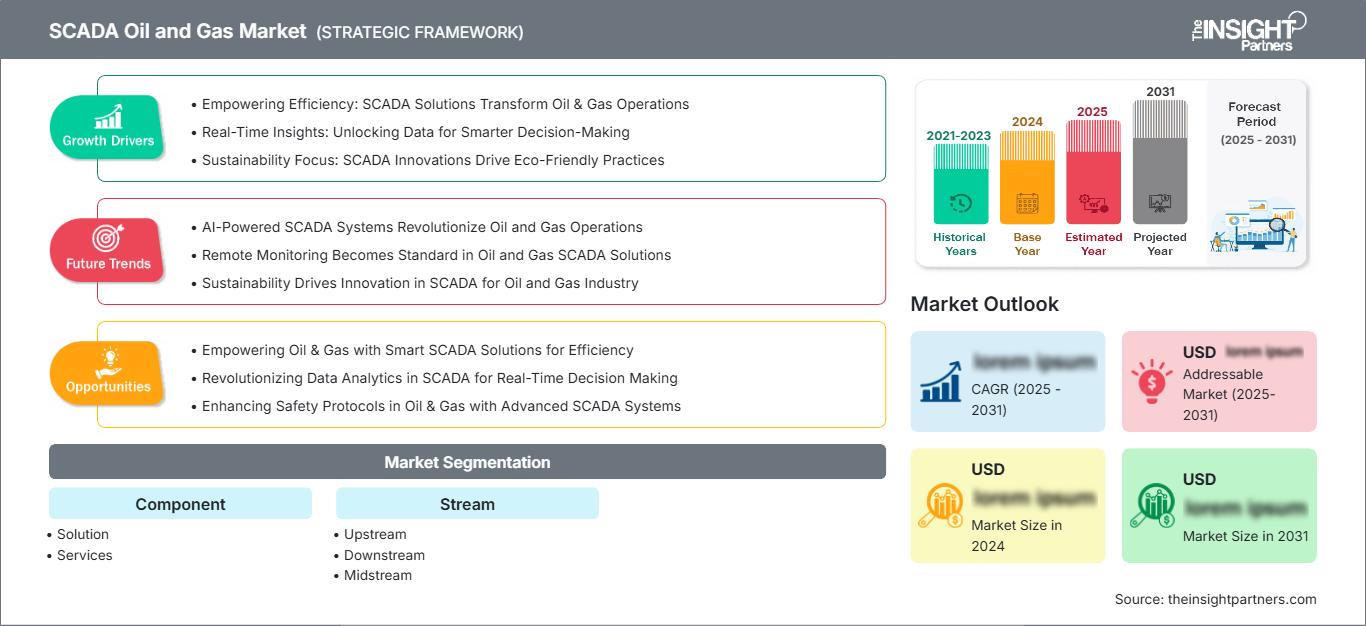
Dimensioni e previsioni del mercato SCADA per il settore petrolifero e del gas (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (soluzioni, servizi); flusso (upstream, downstream, midstream) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009076
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 21, 2026


Dimensioni del mercato nel 2025
4,27 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
6,91 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,49 %
Tasso di crescita
Mercato di riferimento
50,68 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato SCADA del settore petrolifero e del gas crescerà da 4,27 miliardi di dollari nel 2025 a 6,91 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 5,49% nel periodo 2026-2034. L'adozione di questi sistemi sta aumentando poiché gli operatori danno priorità alla visibilità in tempo reale, al controllo remoto, alla manutenzione predittiva e a una gestione più sicura degli asset nei giacimenti a monte, nelle condotte a valle, nei terminali, nelle raffinerie e negli impianti di trattamento del gas.
Il Nord America rimane un centro di domanda fondamentale, poiché la modernizzazione degli oleodotti, la disciplina nella produzione di shale gas, le infrastrutture per il GNL e gli aggiornamenti di automazione basati sulla sicurezza informatica sostengono le prospettive di crescita del mercato SCADA nel settore petrolifero e del gas. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 5,1-5,6% nel periodo 2026-2034, grazie alle sale di controllo centralizzate, agli aggiornamenti delle unità terminali remote e al maggiore utilizzo di sistemi di supervisione basati sul cloud.
Analisi e approfondimenti sul mercato SCADA per il settore petrolifero e del gas.
- Nel 2025 il Nord America rappresentava una quota di mercato del 38-40% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,1-5,6% dal 2026 al 2034, grazie ai programmi di integrità degli oleodotti, alla capacità di esportazione di GNL, all'automazione dei giacimenti di shale gas e agli investimenti in sicurezza informatica dei sistemi OT (Operational Technology).
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% della quota di mercato nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,0-5,5% fino al 2034, grazie all'adozione di tecnologie digitali nei giacimenti petroliferi e alla presenza di fornitori consolidati.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 21% e il 24% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,6-5,1%, trainata da Norvegia, Regno Unito, Germania, Francia e Italia, grazie alla modernizzazione delle infrastrutture offshore, di raffinazione e del gas da parte degli operatori.
- La regione Asia-Pacifico ha conquistato una quota di mercato del 24-27% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,0-6,7%, con Cina, India, Giappone, Corea del Sud e Australia che investiranno nell'automazione delle raffinerie e nel monitoraggio degli oleodotti.
- Il segmento più ampio, quello delle soluzioni, deteneva una quota di mercato del 67-70% nel 2025 e si prevede che crescerà a un CAGR del 5,2-5,7%, a testimonianza della domanda costante di piattaforme software, RTU, PLC, sistemi di telemetria e di visualizzazione.
- Segmento ad alta crescita: i servizi detenevano una quota di mercato del 30-33% nel 2025 e si prevede che cresceranno a un CAGR del 6,1-6,8%, poiché gli operatori esternalizzano l'integrazione, la valutazione della sicurezza informatica, la manutenzione e il supporto alla migrazione al cloud.
- Aziende chiave analizzate nel dettaglio: ABB Ltd., Emerson Electric Co., General Electric Company, Honeywell International Inc., Mitsubishi Electric Corporation, PSI Software AG, Rockwell Automation, Inc., Schneider Electric SE, Siemens AG e Yokogawa Electric Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La migrazione tecnologica ha portato il settore a passare da sistemi di controllo autonomi ad ambienti di controllo interconnessi. Gli operatori stanno ora aggiornando le interfacce uomo-macchina obsolete, i collegamenti di comunicazione seriale e le architetture proprietarie degli impianti, convertendoli in sistemi interoperabili e integrati con sensori di campo, reti industriali, database storici e motori di analisi. Questi sono alcuni degli ambiti più evidenti in cui si sta verificando questa migrazione tecnologica: ad esempio, la sorveglianza delle condotte, le operazioni degli impianti offshore, la pianificazione delle raffinerie e il controllo delle stazioni di compressione, dove i tempi di inattività e la sicurezza hanno un impatto sui margini di profitto.
La migrazione tecnologica futura continuerà ad aumentare a causa delle esigenze dei nuovi operatori del settore, degli esportatori di GNL e delle raffinerie, che necessitano di operazioni remote sicure. Il profilo di crescita evidenziato nel rapporto SCADA Oil and Gas Market beneficia anche della modernizzazione dei sistemi esistenti, dell'edge computing e dei servizi gestiti, che consentono alle aziende di migliorare la resilienza senza dover sostituire contemporaneamente tutte le risorse obsolete.
Ambito del rapporto sul mercato SCADA per il settore petrolifero e del gas
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 4,27 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 6,91 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,49% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato petrolifero e del gas tramite SCADA
La domanda si basa sull'esigenza di supervisionare le risorse energetiche distribuite geograficamente, con dati affidabili e di qualità. Le aziende a monte (upstream) utilizzano la tecnologia SCADA per controllare la pressione alla testa del pozzo, le portate, le prestazioni del sollevamento artificiale e gli arresti di sicurezza. Le aziende del settore midstream (midstream) utilizzano SCADA per le stazioni di compressione, la misurazione, il rilevamento delle perdite e la gestione del flusso nelle condotte. Le aziende a valle (downstream) necessitano di dati di supervisione SCADA per i depositi di serbatoi, le utenze, le unità di processo e la logistica di raffinazione.
La catena del valore comprende dispositivi di campo, RTU, PLC, infrastrutture di comunicazione, software di controllo, sistemi di archiviazione dati, soluzioni di sicurezza informatica e servizi per l'intero ciclo di vita. Nel mercato SCADA del settore petrolifero e del gas, il vantaggio competitivo si sta spostando verso la connettività sicura, le capacità analitiche e l'interoperabilità con i sistemi DCS esistenti. I clienti prediligono soluzioni con tempi di risposta rapidi, pianificazione affidabile della manutenzione e funzionamento continuo.
Il posizionamento competitivo è determinato dalla profondità dell'automazione e dalla credibilità nel settore. ABB Ltd., Siemens AG, Schneider Electric SE, Emerson Electric Co., Honeywell International Inc. e Yokogawa Electric Corporation puntano su capacità di controllo integrato, sicurezza di processo e software industriale. Rockwell Automation, Inc., General Electric Company, Mitsubishi Electric Corporation e PSI Software AG rafforzano il panorama grazie alla loro esperienza in PLC, gestione energetica, oleodotti e controllo in prossimità della rete elettrica.
Le tendenze degli investimenti mostrano un chiaro spostamento verso SCADA integrato con la sicurezza informatica, la visualizzazione cloud, l'analisi edge e la compatibilità con i digital twin. L'analisi di mercato indica che gli operatori non si limitano ad acquistare funzionalità di controllo, ma cercano anche architetture scalabili in grado di unificare i dati a monte, a metà e a valle, supportando al contempo la conformità, la tracciabilità e una risposta più rapida agli incidenti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato SCADA per il settore petrolifero e del gas: approfondimenti strategici
Approfondimenti regionali
Mercato petrolifero e del gas SCADA del Nord America
Nel 2025, il Nord America deteneva una quota di mercato SCADA per il settore petrolifero e del gas pari al 38-40%, grazie a un'estesa rete di gasdotti, bacini di scisto, terminali GNL e all'automazione delle raffinerie. Gli operatori negli Stati Uniti e in Canada continuano a investire nel monitoraggio remoto, nel rilevamento delle perdite, nel controllo delle stazioni di compressione e nelle comunicazioni sicure dal punto di vista informatico per migliorare l'affidabilità degli impianti distribuiti.
Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 5,1-5,6% nel periodo 2026-2034. Tale crescita è legata alla modernizzazione delle infrastrutture SCADA obsolete, al consolidamento delle sale di controllo e alla maggiore integrazione dei dati di campo con i sistemi di manutenzione aziendali. Le priorità in materia di sicurezza degli oleodotti e i programmi di sicurezza delle tecnologie operative dovrebbero sostenere i cicli di sostituzione e aggiornamento.
Mercato petrolifero e del gas SCADA statunitense
Nel 2025, gli Stati Uniti rappresentavano il 78-82% della quota di mercato nordamericana, risultando il paese con il maggior potenziale di adozione nella regione. La forte diffusione di queste tecnologie è legata alla produzione di shale gas, alle operazioni di trasporto tramite gasdotti, ai terminali di esportazione di GNL, alla complessità delle raffinerie e all'ampia diffusione di fornitori di automazione nei principali distretti operativi del settore petrolifero e del gas.
Si prevede che il mercato statunitense crescerà a un tasso annuo composto (CAGR) del 5,0-5,5% dal 2026 al 2034. Gli operatori stanno investendo in dashboard accessibili tramite cloud, controlli di sicurezza informatica, gateway edge e telemetria avanzata per migliorare la risposta agli incidenti. La presenza di fornitori come Emerson Electric Co., Honeywell International Inc., Rockwell Automation, Inc. e General Electric Company supporta la capacità di implementazione.
Mercato europeo SCADA del petrolio e del gas
Nel 2025, l'Europa deteneva una quota di mercato compresa tra il 21% e il 24%, guidata da Norvegia, Regno Unito, Germania, Francia e Italia. La gestione degli asset offshore, l'affidabilità del trasporto del gas, l'ottimizzazione delle raffinerie e la pianificazione della sicurezza energetica sono i principali fattori trainanti dell'adozione di queste tecnologie. Normative consolidate in materia di sicurezza, emissioni e protezione delle infrastrutture critiche incoraggiano gli investimenti in sistemi di acquisizione dati sicuri e sistemi di controllo standardizzati.
Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 4,6-5,1% nel periodo 2026-2034. Norvegia e Regno Unito rimangono importanti per il monitoraggio offshore, mentre Germania, Francia, Italia e Spagna contribuiscono attraverso la modernizzazione di raffinerie, terminali e reti del gas. L'architettura resiliente dal punto di vista informatico e i contratti di servizio per l'intero ciclo di vita stanno diventando criteri di appalto prioritari.
Mercato SCADA del petrolio e del gas nella regione APAC
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava una quota di mercato compresa tra il 24% e il 27%, con una crescita prevista a un tasso annuo composto (CAGR) del 6,0-6,7% fino al 2034. La Cina è leader a livello regionale grazie alla sua rete di gasdotti, alla capacità di raffinazione e agli impianti petrolchimici, mentre l'India stimola la domanda attraverso l'espansione della rete del gas, l'ammodernamento delle raffinerie e lo sviluppo di infrastrutture pubbliche digitali a supporto del monitoraggio energetico.
Giappone, Corea del Sud e Australia incrementano la domanda grazie al GNL, al gas offshore, alla raffinazione e all'automazione orientata alla sicurezza. Le prospettive regionali sono supportate da programmi di produzione intelligente, aggiornamenti delle comunicazioni industriali e modernizzazione degli impianti di stoccaggio e dei terminali. La crescita più rapida riflette sia l'aggiunta di nuove capacità produttive sia la sostituzione di sistemi di controllo obsoleti e frammentati.
Mercato del petrolio e del gas SCADA del Medio Oriente e dell'Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 5,4-6,0% nel periodo 2026-2034, con Arabia Saudita, Emirati Arabi Uniti e Sudafrica come principali contributori. Le compagnie petrolifere nazionali stanno utilizzando i sistemi SCADA per migliorare l'automazione dei giacimenti, la produttività degli oleodotti, i tempi di attività delle raffinerie e il monitoraggio centralizzato su ampie reti di produzione.
L'Arabia Saudita è il paese leader grazie alla sua presenza capillare nel settore upstream, all'espansione delle infrastrutture del gas e agli investimenti integrati nel settore downstream. Seguono gli Emirati Arabi Uniti con il GNL, lo stoccaggio e la modernizzazione delle raffinerie, mentre il Sudafrica contribuisce con i sistemi di terminali e logistica del carburante. La spesa regionale privilegia hardware robusto, sicurezza informatica e architetture di controllo remoto per ambienti operativi difficili.
Analisi di segmentazione
Componente
Il segmento dei componenti è suddiviso in Soluzioni e Servizi. Si prevede che il segmento principale crescerà a un CAGR del 5,4-6,0% nel periodo 2026-2034, grazie alla combinazione tra software di controllo, dispositivi di campo, integrazione e supporto del ciclo di vita da parte degli operatori. Questo ambito di mercato SCADA per il settore petrolifero e del gas riflette un passaggio dal monitoraggio a livello di singolo asset alla visibilità operativa a livello aziendale.
- Il segmento delle soluzioni rimane il più ampio, poiché gli operatori necessitano di software di supervisione, RTU, PLC, telemetria, sistemi HMI, sistemi di archiviazione dati e strumenti di gestione degli allarmi per mantenere il controllo in tempo reale su asset complessi a monte, a metà e a valle della filiera.
- I servizi rivestono un'importanza strategica poiché le aziende necessitano di integrazione di sistemi, rafforzamento della sicurezza informatica, migrazione al cloud, manutenzione, formazione degli operatori e aggiornamenti del ciclo di vita per migliorare l'affidabilità senza interrompere le operazioni continue di estrazione di petrolio e gas.
Flusso
Il settore del trasporto e stoccaggio del petrolio e del gas (Stream) è segmentato in Upstream, Downstream e Midstream. Si prevede che il segmento principale crescerà a un CAGR del 5,2-5,8% nel periodo 2026-2034, in quanto i sistemi di supervisione diventeranno essenziali per il controllo di siti di produzione, oleodotti, terminali, raffinerie e impianti di lavorazione in un contesto di modelli operativi sempre più digitali.
- Il settore upstream riveste un ruolo operativo di primaria importanza, poiché il sistema SCADA supporta il monitoraggio dei pozzi, l'ottimizzazione della produzione, il controllo del sollevamento artificiale, gli arresti di sicurezza a distanza e l'acquisizione dei dati di campo in ambienti di produzione dispersi, sia onshore che offshore.
- La domanda a valle viene rafforzata dalla modernizzazione delle raffinerie, dalla visibilità dei depositi di serbatoi, dal coordinamento delle unità di processo, dal monitoraggio delle utenze e dall'integrazione dei dati di supervisione con i sistemi di pianificazione, programmazione e manutenzione.
- Il settore del trasporto e della distribuzione rimane fondamentale per il monitoraggio della pressione delle condotte, il controllo delle stazioni di compressione, la misurazione, il rilevamento delle perdite, l'automazione dei terminali e la comunicazione sicura attraverso le reti di trasporto a lunga distanza di petrolio, gas e prodotti raffinati.
Panoramica dell'opportunità
|
Flusso |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
A monte |
Alto |
Pozzi digitali |
Maturo |
|
A valle |
Mezzo |
Visibilità della raffineria |
Scalatura |
|
Midstream |
Alto |
Integrità della condotta |
Maturo |
Fattori di crescita e analisi dell'impatto dei sistemi SCADA nel settore petrolifero e del gas.
Monitoraggio remoto delle risorse su infrastrutture distribuite
Il monitoraggio remoto degli asset è uno dei principali fattori di crescita, dato che gli impianti di produzione di petrolio e gas spaziano dai pozzi alle condotte di raccolta, dai compressori alle condotte, dai terminali alle raffinerie. Il sistema SCADA riduce la necessità di controlli manuali, fornendo all'operatore le informazioni necessarie relative a pressione, temperatura e portata, nonché allo stato delle apparecchiature. Ciò rende gli interventi di emergenza più rapidi e semplici. Nei mercati maturi, il fattore trainante è legato alle infrastrutture obsolete e alla produttività del lavoro. Nei mercati emergenti, invece, è la costruzione di nuove condotte e impianti.
Sicurezza informatica e modernizzazione delle tecnologie operative
La crescente esposizione alle minacce informatiche sta spingendo all'aggiornamento della tecnologia SCADA nelle infrastrutture energetiche critiche. Le vecchie tecnologie SCADA erano state concepite principalmente per sistemi autonomi, mentre i sistemi attuali necessitano di connessioni sicure tra apparecchiature sul campo, centri di controllo, cloud computing e applicazioni aziendali. Le aziende stanno implementando segmentazione di rete, comunicazione crittografata, gestione delle identità degli utenti, rilevamento delle anomalie e sicurezza dell'accesso remoto. Questo fattore guiderà un aumento degli investimenti sia in soluzioni che in servizi, poiché la sicurezza informatica richiede valutazioni, architetture e aggiornamenti continui. I fornitori con soluzioni di sicurezza OT unificate si distinguono per la loro resilienza e la capacità di non interrompere le operazioni.
Programmi digitali per i giacimenti petroliferi e la manutenzione predittiva
Le soluzioni digitali per i giacimenti petroliferi hanno portato a una crescente tendenza all'utilizzo dei sistemi SCADA non solo come strumenti di monitoraggio, ma anche come strumenti decisionali. Ciò si ottiene collegando i dati raccolti sul campo con sistemi di archiviazione storica, soluzioni analitiche, strumenti di gestione della manutenzione e gemelli digitali, al fine di rilevare eventuali anomalie delle apparecchiature prima che si verifichi un guasto. La manutenzione predittiva è fondamentale negli impianti offshore, nei pozzi remoti, nelle stazioni di compressione e negli impianti di raffinazione, poiché i fermi macchina imprevisti comportano costi significativi.
Tendenze future del mercato SCADA per il settore petrolifero e del gas
Analisi edge per decisioni più rapide sul campo
Le tendenze del mercato SCADA per il settore petrolifero e del gas mostrano un utilizzo crescente dell'analisi edge per elaborare dati operativi critici più vicino a pozzi, oleodotti e unità di processo. Ciò riduce la latenza e consente risposte più rapide in caso di variazioni di pressione, vibrazioni delle apparecchiature, guasti alle pompe o indicatori di perdite. L'architettura SCADA basata sull'edge computing è particolarmente utile nei siti offshore e nei corridoi di oleodotti remoti dove la connettività può essere limitata. Si prevede che i fornitori integreranno maggiori funzionalità diagnostiche in gateway, controller e RTU, consentendo agli operatori di filtrare gli allarmi, dare priorità agli eventi e migliorare i tempi di attività degli asset.
Consolidamento della sala di controllo basato sul cloud
La visualizzazione basata sul cloud trasformerà il modo in cui gli operatori controllano le proprie risorse nelle sale di controllo centralizzate e ibride. Sebbene le funzioni di controllo critiche continueranno a essere gestite in modo sicuro all'interno dell'ambiente OT, le dashboard cloud consentiranno una migliore visibilità, un maggiore coordinamento della manutenzione e un benchmarking delle prestazioni. Questo sviluppo aiuterà gli operatori multisito che desiderano disporre di report standardizzati sulle operazioni negli impianti a monte, a valle e di estrazione. Inoltre, la nuova tecnologia apre le porte a servizi gestiti, monitoraggio della sicurezza informatica e ingegneria remota. La sicurezza dell'architettura, la gestione dei dati e la distinzione tra visibilità e controllo saranno fondamentali per l'adozione.
Opportunità di mercato per i sistemi SCADA nel settore petrolifero e del gas
Ammodernamento di aree dismesse senza sostituzione completa del sistema.
Le previsioni di mercato SCADA per il settore petrolifero e del gas indicano una forte opportunità nella modernizzazione degli impianti esistenti (brownfield), poiché molti operatori non possono sostituire interi ambienti di controllo durante la fase di produzione attiva. I fornitori possono intercettare la domanda offrendo percorsi di migrazione modulari, overlay di sicurezza informatica, convertitori di protocollo, aggiornamenti degli archivi dati e moderni livelli HMI. Questo approccio consente agli operatori di prolungare la vita utile degli asset, migliorare la visibilità e ridurre il rischio informatico senza dover effettuare fermi impianto su larga scala. L'opportunità è più concreta nei giacimenti petroliferi maturi, nelle condotte più datate e nelle raffinerie, dove le piattaforme legacy svolgono ancora le funzioni di controllo principali, ma sono prive di moderne funzionalità di integrazione dati e sicurezza.
Monitoraggio integrato delle emissioni, della sicurezza e delle perdite
Il collegamento tra gli impianti SCADA e il monitoraggio delle emissioni, la conformità alle norme di sicurezza e il rilevamento delle perdite si sta facendo sempre più stretto. Si aprono nuove opportunità per soluzioni integrate che incorporino dati di processo, rilevatori di gas, analisi della pressione delle condotte, monitoraggio delle torce di combustione e automazione dei report. Ciò risulta particolarmente utile nei casi in cui enti regolatori e investitori richiedano una maggiore visibilità ambientale ai propri partner. I fornitori che offrono servizi di validazione dell'acquisizione dei dati, prioritizzazione degli allarmi e flussi di lavoro per la generazione dei report possono aiutare gli operatori a mitigare i rischi e a prepararsi per gli audit, aprendo al contempo nuove possibilità di guadagno.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -