
Mercado de SCADA para petróleo y gas: tamaño, cuota de mercado y previsiones 2034
Tamaño y pronósticos del mercado SCADA de petróleo y gas (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por componente (solución, servicios); flujo (exploración y producción, refinación y comercialización, transporte y distribución) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00009076
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 21, 2026


Tamaño del mercado en 2025
4.270 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
6.910 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,49 %
Índice de crecimiento
Mercado potencial
50.680 millones de dólares estadounidenses
(2026-2034)
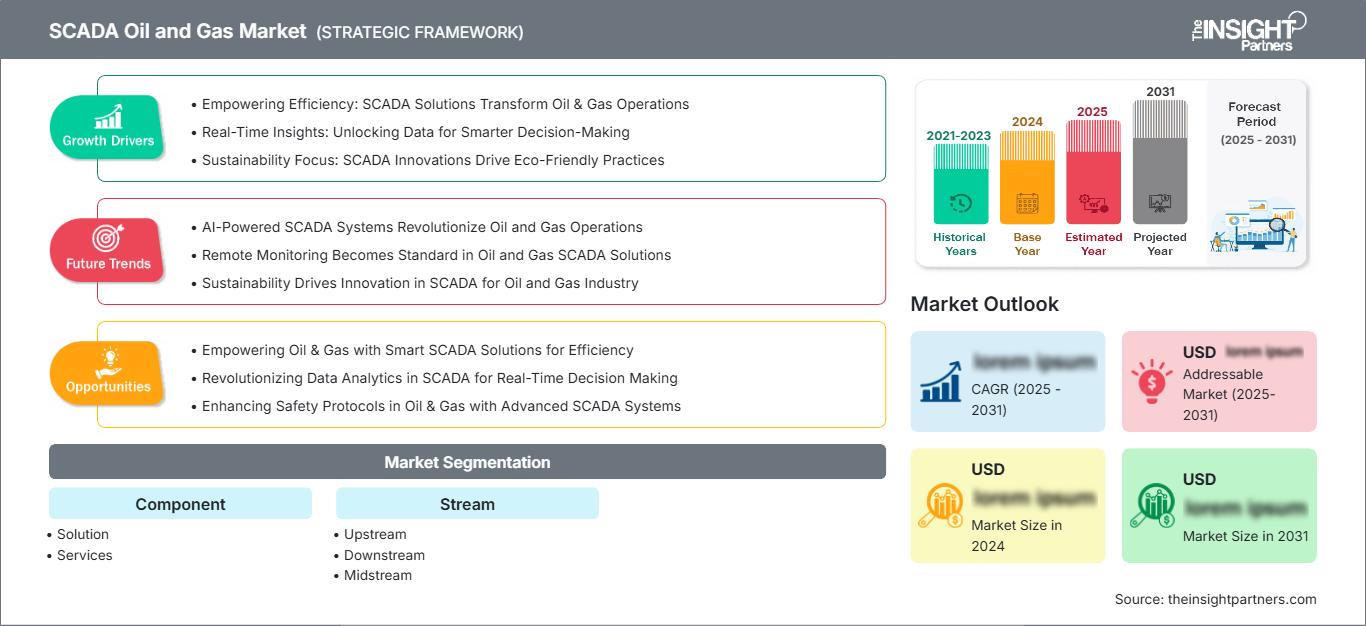
Se prevé que el mercado de sistemas SCADA para la industria del petróleo y el gas crezca de 4270 millones de dólares en 2025 a 6910 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 5,49 % durante el período 2026-2034. Su adopción avanza a medida que los operadores priorizan la visibilidad en tiempo real, el control remoto, el mantenimiento predictivo y una gestión de activos más segura en yacimientos de exploración y producción, oleoductos, terminales, refinerías e instalaciones de procesamiento de gas.
América del Norte sigue siendo un centro clave de demanda, ya que la modernización de oleoductos, la disciplina en la producción de esquisto, la infraestructura de GNL y las mejoras en la automatización impulsadas por la ciberseguridad sustentan las perspectivas del mercado de sistemas SCADA para petróleo y gas. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,6 % durante el período 2026-2034, gracias a las salas de control centralizadas, las mejoras en las unidades terminales remotas y el uso generalizado de sistemas de supervisión basados en la nube.
Análisis y perspectivas del mercado SCADA de petróleo y gas
- América del Norte representó entre el 38 % y el 40 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,1 % al 5,6 % entre 2026 y 2034, impulsada por los programas de integridad de oleoductos, la capacidad de exportación de GNL, la automatización de yacimientos de esquisto y las inversiones en ciberseguridad de tecnología operativa (OT).
- En 2025, Estados Unidos representó entre el 78 % y el 82 % de la cuota de mercado en Norteamérica, y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,5 % hasta 2034, gracias a la adopción de tecnologías digitales en los yacimientos petrolíferos y a la presencia de proveedores consolidados.
- Europa representó entre el 21 % y el 24 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,6 % al 5,1 %, liderada por Noruega, el Reino Unido, Alemania, Francia e Italia, a medida que los operadores modernizan la infraestructura de gas, refinación y plataformas marinas.
- La región de Asia-Pacífico acaparó entre el 24 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 6,7 %, con China, India, Japón, Corea del Sur y Australia invirtiendo en la automatización de refinerías y la monitorización de oleoductos.
- Segmento más grande: El segmento de soluciones representó entre el 67 % y el 70 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,2 % al 5,7 %, lo que refleja la demanda sostenida de plataformas de software, RTU, PLC, telemetría y sistemas de visualización.
- Segmento de alto crecimiento: Los servicios representaron entre el 30 % y el 33 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6,1 % al 6,8 %, a medida que los operadores externalizan la integración, la evaluación de la ciberseguridad, el mantenimiento y el soporte para la migración a la nube.
- Empresas clave analizadas en detalle: ABB Ltd., Emerson Electric Co., General Electric Company, Honeywell International Inc., Mitsubishi Electric Corporation, PSI Software AG, Rockwell Automation, Inc., Schneider Electric SE, Siemens AG y Yokogawa Electric Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La migración tecnológica ha propiciado la transición del sector, pasando de sistemas de control independientes a entornos de control conectados. Actualmente, los operadores están modernizando las interfaces hombre-máquina, los enlaces de comunicación serial y las arquitecturas propietarias de las plantas, transformándolos en sistemas interoperables e integrados con sensores de campo, redes industriales, bases de datos históricas y motores analíticos. Estas son algunas de las áreas más evidentes donde se está produciendo la migración tecnológica; por ejemplo, la supervisión de oleoductos, las operaciones en plataformas marinas, la planificación de refinerías y el control de estaciones compresoras, donde el tiempo de inactividad y la seguridad impactan en los márgenes.
La migración tecnológica futura seguirá en aumento debido a las necesidades de los nuevos participantes en la industria, los exportadores de GNL y las refinerías, que requieren operaciones remotas seguras. El perfil de crecimiento destacado en el informe del mercado SCADA de petróleo y gas también se beneficia de la modernización de instalaciones existentes, la computación perimetral y los servicios gestionados, que permiten a las empresas mejorar su resiliencia sin tener que reemplazar todos los activos heredados a la vez.
Alcance del informe de mercado de SCADA para petróleo y gas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 4.270 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 6.910 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,49% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sistemas SCADA para petróleo y gas
La demanda se basa en la necesidad de supervisar los recursos energéticos dispersos geográficamente, con datos fiables y de alta calidad. Las empresas de exploración y producción implementan tecnología SCADA para controlar la presión en la cabeza del pozo, los caudales, el rendimiento de la extracción artificial y las paradas de seguridad. Las organizaciones de transporte y distribución implementan SCADA en estaciones de compresión, medición, detección de fugas y gestión del flujo en oleoductos. Las organizaciones de refinación y distribución requieren datos de supervisión SCADA en parques de tanques, servicios auxiliares, unidades de proceso y logística de refinación.
La cadena de valor incluye dispositivos de campo, RTU, PLC, infraestructura de comunicación, software de control, sistemas de registro de datos, soluciones de ciberseguridad y servicios de ciclo de vida. En el mercado de sistemas SCADA para petróleo y gas, la ventaja competitiva se centra en la conectividad segura, las capacidades analíticas y la interoperabilidad con los sistemas DCS existentes. Los clientes prefieren soluciones con respuestas rápidas, programación de mantenimiento fiable y funcionamiento continuo.
El posicionamiento competitivo se define por la profundidad de la automatización y la credibilidad en el sector. ABB Ltd., Siemens AG, Schneider Electric SE, Emerson Electric Co., Honeywell International Inc. y Yokogawa Electric Corporation destacan por sus capacidades en control integrado, seguridad de procesos y software industrial. Rockwell Automation, Inc., General Electric Company, Mitsubishi Electric Corporation y PSI Software AG refuerzan su posición en el mercado gracias a su experiencia en PLC, gestión energética, oleoductos y sistemas de control conectados a la red eléctrica.
Las tendencias de inversión muestran un claro giro hacia los sistemas SCADA integrados con ciberseguridad, la visualización en la nube, el análisis en el borde y la compatibilidad con gemelos digitales. El análisis de mercado indica que los operadores no solo buscan funcionalidades de control, sino también arquitecturas escalables capaces de unificar los datos de las fases inicial, intermedia y final del proceso, al tiempo que garantizan el cumplimiento normativo, la auditabilidad y una respuesta más rápida ante incidentes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sistemas SCADA para petróleo y gas: Perspectivas estratégicas
Perspectivas regionales
Mercado de petróleo y gas SCADA de Norteamérica
En 2025, Norteamérica representó entre el 38 % y el 40 % de la cuota de mercado de sistemas SCADA para la industria del petróleo y el gas, gracias a sus extensas redes de oleoductos, cuencas de esquisto, terminales de GNL y la automatización de refinerías. Los operadores en Estados Unidos y Canadá siguen invirtiendo en monitorización remota, detección de fugas, control de estaciones compresoras y comunicaciones ciberseguras para mejorar la fiabilidad de sus activos distribuidos.
Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,6 % durante el período 2026-2034. Este crecimiento está vinculado a la modernización de la infraestructura SCADA existente, la consolidación de las salas de control y una mayor integración de los datos de campo con los sistemas de mantenimiento empresarial. Las prioridades en materia de seguridad de los oleoductos y los programas de seguridad de la tecnología operativa deberían sustentar los ciclos de reemplazo y actualización.
Mercado estadounidense de SCADA para petróleo y gas
En 2025, Estados Unidos representó entre el 78 % y el 82 % de la cuota de mercado de Norteamérica, convirtiéndose así en el mayor mercado de la región. La fuerte adopción de estas tecnologías está vinculada a la producción de gas de esquisto, las operaciones de oleoductos y gasoductos, las terminales de exportación de GNL, la complejidad de las refinerías y el despliegue generalizado de proveedores de automatización en los clústeres operativos de petróleo y gas.
Se prevé que el mercado estadounidense crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,5 % entre 2026 y 2034. Los operadores están invirtiendo en paneles de control accesibles desde la nube, controles de ciberseguridad, pasarelas perimetrales y telemetría mejorada para optimizar la respuesta ante incidentes. La presencia de proveedores como Emerson Electric Co., Honeywell International Inc., Rockwell Automation, Inc. y General Electric Company respalda la capacidad de implementación.
Mercado europeo de SCADA para petróleo y gas
Europa representó entre el 21 % y el 24 % de la cuota de mercado en 2025, liderada por Noruega, el Reino Unido, Alemania, Francia e Italia. La gestión de activos marinos, la fiabilidad del transporte de gas, la optimización de refinerías y la planificación de la seguridad energética impulsan su adopción. Las normativas consolidadas en materia de seguridad, emisiones y protección de infraestructuras críticas fomentan las inversiones en la adquisición segura de datos y en sistemas de control estandarizados.
Se prevé que la región experimente un crecimiento anual compuesto del 4,6 % al 5,1 % durante el periodo 2026-2034. Noruega y el Reino Unido siguen siendo importantes para la monitorización en alta mar, mientras que Alemania, Francia, Italia y España contribuyen mediante la modernización de refinerías, terminales y redes de gas. La arquitectura ciberresiliente y los contratos de servicios de ciclo de vida se están convirtiendo en criterios de contratación prioritarios.
Mercado de SCADA para petróleo y gas en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 6,7 % hasta 2034. China lidera la escala regional gracias a su capacidad de oleoductos, refinerías y plantas petroquímicas, mientras que India acelera la demanda mediante la expansión de la red de gas, la modernización de las refinerías y la infraestructura pública digital que respalda la monitorización de la energía.
Japón, Corea del Sur y Australia impulsan la demanda mediante el GNL, el gas marino, el refinado y la automatización orientada a la seguridad. Las perspectivas regionales se ven favorecidas por programas de fabricación inteligente, mejoras en las comunicaciones industriales y la modernización de las instalaciones de almacenamiento y terminales. El crecimiento acelerado refleja tanto la incorporación de nueva capacidad como la sustitución de sistemas de control heredados fragmentados.
Mercado de petróleo y gas SCADA de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,0 % durante el periodo 2026-2034, con Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica como principales contribuyentes. Las compañías petroleras nacionales están utilizando sistemas SCADA para mejorar la automatización de yacimientos, el rendimiento de los oleoductos, el tiempo de actividad de las refinerías y la monitorización centralizada en grandes redes de producción.
Arabia Saudita lidera el sector gracias a su escala en la fase de exploración y producción, la expansión de su infraestructura de gas y las inversiones integradas en la fase de refinación y distribución. Los Emiratos Árabes Unidos le siguen en la modernización de sus plantas de GNL, almacenamiento y refinerías, mientras que Sudáfrica contribuye mediante sistemas de terminales y logística de combustible. El gasto regional se centra en hardware robusto, ciberseguridad y arquitecturas de control remoto para entornos operativos exigentes.
Análisis de segmentación
Componente
El componente se divide en Soluciones y Servicios. Se prevé que el segmento principal crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,0 % durante el período 2026-2034, a medida que los operadores combinen software de control, dispositivos de campo, integración y soporte del ciclo de vida. Este alcance del mercado SCADA para petróleo y gas refleja un cambio desde la monitorización a nivel de activos hacia la visibilidad operativa a nivel empresarial.
- El segmento de soluciones sigue siendo el más grande, ya que los operadores necesitan software de supervisión, RTU, PLC, telemetría, sistemas HMI, sistemas de registro de datos históricos y herramientas de gestión de alarmas para mantener el control en tiempo real sobre activos complejos de las fases de producción, transporte y distribución.
- Los servicios son estratégicamente importantes, ya que las empresas requieren integración de sistemas, refuerzo de la ciberseguridad, migración a la nube, mantenimiento, capacitación de operadores y actualizaciones del ciclo de vida para mejorar la confiabilidad sin interrumpir las operaciones continuas de petróleo y gas.
Arroyo
El sector de hidrocarburos se divide en exploración y producción (Upstream), refinación y comercialización (Downstream) y transporte y procesamiento (Midstream). Se prevé que el segmento principal crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,2 % al 5,8 % durante el período 2026-2034, a medida que los sistemas de supervisión se vuelven esenciales para el control de las plantas de producción, los oleoductos, las terminales, las refinerías y los activos de procesamiento en el marco de modelos operativos cada vez más digitales.
- La fase de exploración y producción desempeña el papel operativo más importante, ya que el sistema SCADA permite la monitorización de pozos, la optimización de la producción, el control de la extracción artificial, las paradas de seguridad remotas y la adquisición de datos de campo en entornos de producción terrestres y marinos dispersos.
- La demanda en la fase posterior de la cadena de valor se ve reforzada por la modernización de las refinerías, la visibilidad de los parques de tanques, la coordinación de las unidades de proceso, la monitorización de los servicios públicos y la integración de los datos de supervisión con los sistemas de planificación, programación y mantenimiento.
- La fase intermedia sigue siendo fundamental para la monitorización de la presión en los oleoductos, el control de las estaciones de compresión, la medición, la detección de fugas, la automatización de las terminales y la comunicación segura a través de las redes de transporte de petróleo, gas y productos refinados a larga distancia.
Resumen de la oportunidad
|
Arroyo |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Río arriba |
Alto |
Pozos digitales |
Maduro |
|
Río abajo |
Medio |
Visibilidad de la refinería |
Escalada |
|
Centro de la corriente |
Alto |
Integridad de los oleoductos |
Maduro |
Factores de crecimiento y análisis del impacto del mercado SCADA en la industria del petróleo y el gas
Monitoreo remoto de activos en infraestructura dispersa
El monitoreo remoto de activos es uno de los principales impulsores del crecimiento, dado que las instalaciones de producción de petróleo y gas abarcan desde pozos hasta oleoductos, compresores, terminales e incluso refinerías. El sistema SCADA reduce la necesidad de revisiones manuales, ya que proporciona al operador la información necesaria sobre presión, temperatura y caudal, así como el estado de los equipos. Esto agiliza y simplifica las acciones de emergencia. En los mercados maduros, este impulsor está asociado con la infraestructura antigua y la productividad laboral. En los mercados emergentes, con la construcción de nuevos oleoductos e instalaciones.
Ciberseguridad y modernización de la tecnología operativa
La creciente exposición a las ciberamenazas impulsa la modernización de la tecnología SCADA en infraestructuras energéticas críticas. La tecnología SCADA antigua se diseñó principalmente para sistemas autónomos, mientras que los sistemas actuales requieren conexiones seguras entre equipos de campo, centros de control, computación en la nube y aplicaciones corporativas. Las empresas están implementando segmentación de red, comunicación cifrada, gestión de identidades de usuario, detección de anomalías y seguridad de acceso remoto. Este factor impulsará una mayor inversión tanto en soluciones como en servicios, ya que la ciberseguridad requiere evaluación continua, diseño de arquitectura y actualizaciones. Los proveedores con soluciones de seguridad OT unificadas se destacan por su resiliencia sin interrumpir las operaciones.
Programas digitales para yacimientos petrolíferos y de mantenimiento predictivo
Las soluciones digitales para yacimientos petrolíferos han impulsado una creciente tendencia a utilizar SCADA no solo como sistema de monitorización, sino también como herramienta para la toma de decisiones. Esto se logra mediante la vinculación de los datos recopilados en campo con sistemas de registro histórico, soluciones analíticas, herramientas de gestión de mantenimiento y gemelos digitales, con el fin de detectar anomalías en los equipos antes de que se produzca una avería. El mantenimiento predictivo es fundamental en instalaciones marinas, pozos remotos, estaciones de compresión y servicios auxiliares de refinerías, ya que las paradas inesperadas generan gastos significativos.
Tendencias futuras del mercado SCADA de petróleo y gas
Análisis de datos en el borde para decisiones más rápidas sobre el terreno.
Las tendencias del mercado SCADA para petróleo y gas muestran un uso creciente de análisis en el borde para procesar datos operativos críticos más cerca de pozos, oleoductos y unidades de proceso. Esto reduce la latencia y permite respuestas más rápidas ante desviaciones de presión, vibraciones de equipos, fallas en bombas o indicadores de fugas. La arquitectura SCADA con capacidad de análisis en el borde es especialmente útil en plataformas marinas y corredores de oleoductos remotos donde la conectividad puede ser limitada. Se espera que los proveedores integren más inteligencia de diagnóstico en pasarelas, controladores y RTU, lo que permitirá a los operadores filtrar alarmas, priorizar eventos y mejorar el tiempo de actividad de los activos.
Consolidación de salas de control habilitadas para la nube
La visualización en la nube transformará la forma en que los operadores controlan sus activos en salas de control centralizadas e híbridas. Si bien las funciones de control críticas seguirán gestionándose de forma segura dentro del entorno de tecnología operativa (OT), los paneles en la nube permitirán una mayor visibilidad, coordinación del mantenimiento y evaluación comparativa del rendimiento. Este avance beneficiará a los operadores con múltiples emplazamientos que deseen contar con informes estandarizados de las operaciones en las fases de exploración, transporte y refinación. Además, esta nueva tecnología abre las puertas a servicios gestionados, monitorización de la ciberseguridad e ingeniería remota. La seguridad de la arquitectura, la gestión de datos y la clara distinción entre visibilidad y control serán fundamentales para su adopción.
Oportunidades de mercado de SCADA para petróleo y gas
Modernización de terrenos contaminados sin reemplazo completo del sistema.
Las previsiones del mercado SCADA para el sector del petróleo y el gas indican una gran oportunidad en la modernización de instalaciones existentes, ya que muchos operadores no pueden reemplazar entornos de control completos durante la producción. Los proveedores pueden captar la demanda ofreciendo rutas de migración modulares, superposiciones de ciberseguridad, convertidores de protocolo, actualizaciones de historiadores y capas HMI modernas. Este enfoque permite a los operadores extender la vida útil de los activos, mejorar la visibilidad y reducir el riesgo cibernético sin grandes paradas de producción. La oportunidad es más fuerte en yacimientos petrolíferos maduros, oleoductos antiguos y refinerías, donde las plataformas heredadas aún realizan funciones de control esenciales, pero carecen de integración de datos y características de seguridad modernas.
Monitoreo integrado de emisiones, seguridad y fugas
La conexión entre las instalaciones SCADA y el monitoreo de emisiones, el cumplimiento de las normas de seguridad y la detección de fugas es cada vez más estrecha. Existe la posibilidad de implementar soluciones integradas que incorporen datos de procesos, detectores de gas, análisis de presión en tuberías, monitoreo de antorchas y automatización de informes. Esto resulta especialmente útil cuando las agencias reguladoras y los inversores exigen una mayor visibilidad ambiental a sus socios. Los proveedores que ofrecen validación de la captura de datos, priorización de alarmas y flujos de trabajo de informes pueden ayudar a los operadores a mitigar riesgos y prepararse para las auditorías. Además, esto genera oportunidades adicionales para la obtención de ingresos por servicios.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -