
Markt für Serverless Sicherheit: Größe & Prognose 2034
Marktgröße und Prognosen für Serverless Security (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Servicemodell (FaaS, BaaS), Sicherheitstyp (Datensicherheit, Netzwerksicherheit, Anwendungssicherheit, Sonstige), Bereitstellung (Cloud, On-Premise), Endnutzung (BFSI, Gesundheitswesen, Einzelhandel und E-Commerce, IT und Telekommunikation, Regierung und öffentlicher Sektor, Fertigung, Sonstige).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00039623
- Kategorie : Technologie, Medien und Telekommunikation
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 06, 2026


Marktgröße 2025
3,82 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
43,94 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
31,18 %
Wachstumsrate
Adressierbarer Markt
168,80 Mrd. US-Dollar
(2026–2034)
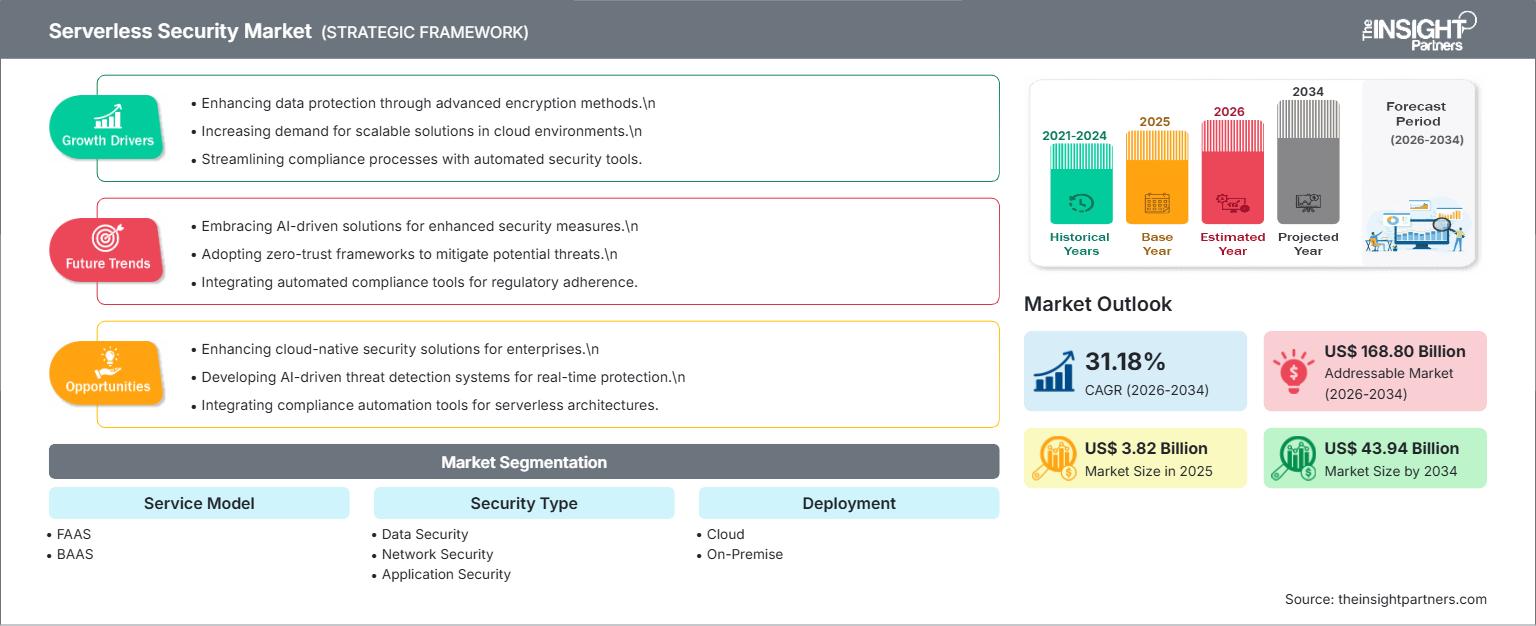
Der Markt für Serverless-Sicherheit wurde 2025 auf 3,82 Milliarden US-Dollar geschätzt und soll bis 2034 auf 43,94 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 31,18 % im Zeitraum 2026–2034 entspricht . Dieses Wachstum wird durch die beschleunigte Migration von Unternehmen hin zu Cloud-nativen Architekturen, die zunehmende Nutzung funktionsbasierter Rechenmodelle und die steigenden Sicherheitsanforderungen für verteilte Workloads begünstigt. Da Serverless-Umgebungen zu einem integralen Bestandteil von Strategien zur digitalen Transformation werden, priorisieren Unternehmen Laufzeitschutz, Identitätskontrolle und kontinuierliche Überwachung.
In Nordamerika profitiert der Markt für Serverless-Sicherheit von ausgereiften Cloud-Ökosystemen, der weitverbreiteten Nutzung von SaaS-Lösungen in Unternehmen und hohen Investitionen in Cybersicherheit. Es wird erwartet, dass der regionale Markt bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 29–32 % wachsen wird. Die zunehmende Implementierung von Zero-Trust-Frameworks, die verstärkte regulatorische Überwachung von Cloud-Umgebungen und die wachsende Verbreitung von Serverless-Anwendungen im Banken-, Finanzdienstleistungs- und Gesundheitswesen sorgen weiterhin für eine anhaltende Nachfrage nach spezialisierten Sicherheitslösungen.
Marktanalyse und Einblicke zum Thema Serverless-Sicherheit
- Nordamerika: Starke Investitionen in Cloud-Infrastruktur, hohe Ausgaben für Cybersicherheit und die weitverbreitete Nutzung cloudnativer Anwendungen in Unternehmen sichern der Region eine führende Position. Der Marktanteil wird für 2025 auf 37–41 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 29–32 % im Zeitraum 2026–2034.
- USA: Die hohe Konzentration von Hyperscale-Cloud-Anbietern, führenden Anbietern von Cybersicherheitslösungen und großflächigen Cloud-Implementierungen in Unternehmen stützt das Marktwachstum. Der Marktanteil Nordamerikas wird für 2025 auf 75–80 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 29–32 % im Zeitraum 2026–2034.
- Europa: Deutschland, Großbritannien und Frankreich sind führend bei der regionalen Einführung von Cloud-Lösungen. Strenge regulatorische Anforderungen, Initiativen für souveräne Cloud-Dienste und steigende Investitionen in Cloud-Sicherheit unterstützen diese Entwicklung. Der Marktanteil wird für 2025 auf 25–29 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 28–31 % wachsen .
- Asien-Pazifik: China, Japan, Indien und Südkorea verstärken ihre Investitionen in Cloud-native Anwendungssicherheit, digitale Transformation und Cybersicherheit für Unternehmen. Ihr Marktanteil wird 2025 auf 22–26 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 33–36 % im Zeitraum 2026–2034.
- Größtes Segment: Cloud-Bereitstellung bleibt das dominierende Segment mit einem Marktanteil von 68–72 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 31 und 34 % im Zeitraum 2026–2034, angetrieben durch die zunehmende Abhängigkeit von öffentlichen, privaten und hybriden Cloud-Plattformen.
- Wachstumsstarkes Segment: Anwendungssicherheit macht im Jahr 2025 etwa 30–34 % des Marktanteils aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 34 und 37 % wachsen , da Unternehmen den Laufzeitschutz, die API-Sicherheit und die Verteidigung cloudnativer Workloads verstärken.
- Detaillierte Analyse der wichtigsten Unternehmen: Aqua Security Software Ltd.; Check Point Software Technologies Ltd.; Datadog, Inc.; Imperva, Inc.; Palo Alto Networks, Inc.; Protego Labs Inc.; StackHawk, Inc.; Thundra, Inc.; Trend Micro Incorporated; Zscaler, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt hat sich von der Überwachung von Cloud-Workloads zu einer Reihe spezialisierter Plattformen entwickelt, die speziell auf die Anforderungen ereignisgesteuerter Architekturen, APIs und Cloud-Computing-Funktionen zugeschnitten sind. Die zunehmende Nutzung von FaaS (Function as a Service) hat den Bedarf an Laufzeittransparenz, Bedrohungserkennung, Identitätsmanagement und Richtlinienkonformität verstärkt. Unternehmen suchen heute nach einer Sicherheitslösung, die sowohl Entwicklungs- als auch Produktionsumgebungen gleichzeitig schützen kann.
Der Markt für Serverless-Sicherheit entwickelt sich rasant, da Unternehmen zunehmend Serverless-Computing-Architekturen einsetzen, um die Skalierbarkeit zu verbessern und Betriebskosten zu senken. Dieser Paradigmenwechsel bringt zwar Vorteile mit sich, stellt Unternehmen aber auch vor neue Sicherheitsherausforderungen, die spezialisierte Lösungen erfordern. Mit der Migration in Serverless-Umgebungen gewinnen Datenschutz, Identitätsmanagement und Compliance an Bedeutung. Der Markt verzeichnet eine stark steigende Nachfrage nach Tools und Services, die Echtzeitüberwachung, Bedrohungserkennung und automatisierte Reaktion auf Sicherheitsvorfälle speziell für Serverless-Anwendungen ermöglichen.
Berichtsumfang zum Markt für serverlose Sicherheit
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,82 Milliarden US-Dollar |
| Marktgröße bis 2034 | 43,94 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 31,18 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für serverlose Sicherheitslösungen
Das Wachstum des Marktes für Serverless-Sicherheit wird primär durch die zunehmende Nutzung von Microservices, Containern und ereignisgesteuerten Anwendungsarchitekturen in Unternehmen getrieben. Organisationen verteilen ihre Workloads vermehrt auf AWS Lambda, Azure Functions und Google Cloud Functions, wodurch ein Bedarf an spezialisierten Sicherheitskontrollen entsteht. Sicherheitsexperten konzentrieren sich daher auf die Transparenz von Workloads, den Schutz von APIs, die Erkennung von Schwachstellen und das Identitätsmanagement, um die Sicherheitsrisiken in verteilten Rechenumgebungen zu minimieren.
Das Marktökosystem umfasst Cloud-Plattform-Anbieter, Anwendungsentwickler, Anbieter von Sicherheitslösungen, Managed-Service-Provider und Compliance-Experten. Mit dem Aufkommen von Serverless Computing steigt der Bedarf an automatisierten Kontrollmechanismen zum Schutz dynamischer Workloads. Besonders hohe Nachfrage besteht im Banken-, Finanzdienstleistungs- und Versicherungswesen (BFSI), im Gesundheitswesen und im öffentlichen Sektor.
Aus Wettbewerbssicht zeigt die Marktanalyse für Serverless-Sicherheit eine zunehmende Konvergenz zwischen Cloud-nativen Anwendungsschutzplattformen und umfassenderen Cybersicherheits-Ökosystemen. Anbieter erweitern ihre Portfolios durch Produktintegration, Plattformverbesserungen und KI-gestützte Bedrohungserkennung. Marktteilnehmer konzentrieren sich auf Laufzeittransparenz, Workload-Telemetrie, Sicherheitsstatusmanagement und entwicklerorientierte Sicherheitstools.
Unternehmen wie Palo Alto Networks, Aqua Security, Trend Micro, Check Point Software Technologies und Zscaler stärken kontinuierlich ihre Cloud-nativen Sicherheitsfunktionen im Markt für Serverless-Sicherheit . Datadog, StackHawk, Protego, Thundra und Imperva konzentrieren sich derweil auf Observability, Anwendungsschutz und Entwicklerintegrationsstrategien. Investitionen fließen weiterhin vor allem in Automatisierung, Bedrohungsanalyse und richtlinienbasierte Governance-Modelle.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Serverless-Sicherheitsmarkt: Strategische Einblicke
Regionale Einblicke
Markt für serverlose Sicherheitslösungen in Nordamerika
Nordamerika machte 2025 37–41 % des globalen Marktes aus und bleibt der führende regionale Marktteilnehmer. Cloud-Migrationsprogramme für Unternehmen, die zunehmende Nutzung serverloser Anwendungsarchitekturen und steigende Ausgaben für Cybersicherheit stützen die starke Nachfrage. Für die Region wird ein jährliches Wachstum von 29–32 % im Zeitraum 2026–2034 prognostiziert. Finanzdienstleister, Gesundheitsdienstleister und Telekommunikationsunternehmen zählen aufgrund strenger Sicherheits- und Compliance-Anforderungen zu den wichtigsten Anwendern.
Die Region hält zudem den größten Marktanteil im Bereich Serverless-Sicherheit , was durch die Präsenz führender Cloud-Service-Anbieter und innovativer Cybersicherheitsunternehmen begünstigt wird. Die verstärkte Implementierung von Zero-Trust-Sicherheitsframeworks und KI-gestützten Überwachungsplattformen verbessert die Transparenz in Cloud-nativen Umgebungen. Unternehmen integrieren Sicherheit zunehmend direkt in ihre Entwicklungsprozesse, um Schwachstellen in Serverless-Workloads zu reduzieren.
US-Markt für serverlose Sicherheitslösungen
Die Vereinigten Staaten repräsentieren 75–80 % des nordamerikanischen Umsatzes und werden Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 29–32 % wachsen. Starke Investitionen in Cloud-Infrastruktur und die weitverbreitete Einführung moderner Anwendungsarchitekturen in Unternehmen unterstützen weiterhin den Einsatz fortschrittlicher Cloud-nativer Sicherheitstechnologien.
Führende Anbieter wie Palo Alto Networks, Datadog, Zscaler, Imperva und Check Point Software Technologies sind im Land stark vertreten. Die Nachfrage ist besonders hoch bei Finanzinstituten, Technologieanbietern und Organisationen im Gesundheitswesen, die automatisierte Bedrohungserkennung, Laufzeitüberwachung und Compliance-Management benötigen. Die zunehmende Verbreitung KI-gestützter Cloud-Umgebungen dürfte das nachhaltige Marktwachstum unterstützen.
Europäischer Markt für Serverless-Sicherheit
Europa erzielte 2025 einen Anteil von 25–29 % am weltweiten Umsatz und wird voraussichtlich bis 2034 ein durchschnittliches jährliches Wachstum von 28–31 % verzeichnen . Die Region profitiert von der zunehmenden Nutzung von Cloud-Lösungen, dem wachsenden Bewusstsein für Cybersicherheit und regulatorischen Anforderungen mit Schwerpunkt auf Datenschutz und digitaler Resilienz, was das Wachstum des Marktes für serverlose Sicherheitslösungen unterstützt .
Großbritannien bleibt dank seiner ausgereiften Finanzdienstleistungsinfrastruktur und erheblicher Investitionen in Cybersicherheit ein wichtiger Akteur. Deutschland ist führend bei der industriellen Einführung von Cloud-Lösungen durch Initiativen zur Transformation der Fertigungsindustrie und der Unternehmenssoftwarebranche. Frankreich, Italien und Spanien verzeichnen einen verstärkten Einsatz cloudnativer Anwendungen in öffentlichen und privaten Organisationen. Deutschland wird voraussichtlich aufgrund hoher Investitionen in Unternehmens-IT und steigender Anforderungen an die Cloud-Sicherheit weiterhin führend bleiben.
Markt für serverlose Sicherheitslösungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum trug 2025 22–26 % zum weltweiten Umsatz bei und wird voraussichtlich bis 2034 die schnellste regionale durchschnittliche jährliche Wachstumsrate (CAGR) von 33–36 % verzeichnen . Die rasche Einführung von Cloud-Lösungen, die Expansion des digitalen Bankwesens und groß angelegte Programme zur digitalen Transformation stützen die Nachfrage.
China bleibt der größte regionale Akteur, während Indien durch die beschleunigte Entwicklung cloudnativer Lösungen eine starke Dynamik aufweist. Japan, Südkorea und Australien investieren weiterhin in fortschrittliche Cybersicherheitsplattformen. Staatliche Digitalisierungsinitiativen und steigende Investitionen in die Cloud-Infrastruktur erhöhen das langfristige Wachstumspotenzial.
Markt für serverlose Sicherheitslösungen im Nahen Osten und Afrika
Der Nahe Osten und Afrika entwickeln sich dank Initiativen zur Modernisierung der Cloud-Infrastruktur und nationaler Cybersicherheitsprogramme zu einer vielversprechenden Wachstumsregion. Der Markt wird im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 27–30 % wachsen.
Saudi-Arabien und die Vereinigten Arabischen Emirate sind Vorreiter bei der Einführung von Cloud-Lösungen durch Smart-City-Projekte und Investitionen in die digitale Verwaltung. Südafrika leistet weiterhin einen wichtigen Beitrag innerhalb Afrikas. Der Ausbau der Cloud-Infrastruktur, die Digitalisierung des Energiesektors und steigende Anforderungen an die Cybersicherheit stützen die Nachfrage nach fortschrittlichem Schutz serverloser Workloads.
Segmentierungsanalyse
Servicemodell
Für das Service-Modell wird ein jährliches Wachstum von 30–33 % im Zeitraum 2026–2034 prognostiziert. Dieses Segment bildet die Grundlage des Marktes für serverlose Sicherheit , da Unternehmen zunehmend Workload-Schutzmechanismen einsetzen, die auf funktionsbasierte und Backend-Servicearchitekturen abgestimmt sind.
- FAAS : Weit verbreitet für ereignisgesteuerte Anwendungen, bei denen Transparenz, Laufzeitüberwachung und Richtliniendurchsetzung unerlässlich sind, um die Gefährdung bei verteilten Arbeitslasten zu minimieren.
- BAAS : Unterstützt die schnelle Anwendungsentwicklung durch verwaltete Backend-Dienste und erfordert gleichzeitig strenge Kontrollen in den Bereichen Identität, Zugriff und Datengovernance.
Sicherheitstyp
Es wird erwartet, dass der Sicherheitssektor bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 32–35 % wachsen wird . Unternehmen priorisieren integrierte Schutzframeworks, die in der Lage sind, Anwendungslogik, Netzwerkverkehr und sensible Informationen in Cloud-nativen Umgebungen zu sichern.
- Datensicherheit : Von entscheidender Bedeutung für den Schutz vertraulicher Informationen, Compliance-Workloads und regulierter Datensätze, die über serverlose Infrastrukturen verarbeitet werden.
- Netzwerksicherheit : Schwerpunkt sind die Überprüfung des Datenverkehrs, die Segmentierung und die Erkennung von Bedrohungen über miteinander verbundene Cloud-Dienste und APIs hinweg.
- Anwendungssicherheit : Immer wichtiger für Laufzeitschutz, Codeanalyse, Schwachstellenmanagement und API-Sicherheitsintegration.
Einsatz
Für den Prognosezeitraum wird ein jährliches Wachstum von 31–34 % erwartet . Unternehmen bewerten bei der Auswahl ihrer Einsatzumgebungen weiterhin operative Flexibilität, Compliance-Anforderungen und Skalierbarkeit.
- Cloud : Dominante Position, gestützt durch Skalierbarkeit, operative Effizienz und die starke Anwendung cloudnativer Entwicklungsmethoden.
- On-Premise : Bevorzugt bei Organisationen, die eine verbesserte Kontrolle, die Einhaltung gesetzlicher Vorschriften und eine maßgeschneiderte Sicherheitsgovernance benötigen.
Endverwendung
Für den Endverbrauch wird bis 2034 ein durchschnittliches jährliches Wachstum von 30–33 % prognostiziert. Die Nachfrage steigt, da branchenspezifische Organisationen serverlose Technologien in ihre Strategien zur digitalen Transformation und Modernisierung integrieren.
- BFSI : Starke Akzeptanz aufgrund von Betrugsprävention, Datenschutzanforderungen und Initiativen für sicheres digitales Banking.
- Gesundheitswesen : Die zunehmende Nutzung digitaler Gesundheitsplattformen steigert den Bedarf an Transparenz der Arbeitslast und an Compliance-orientierter Sicherheit.
- Einzelhandel und E-Commerce : Unterstützt sichere Online-Transaktionen, den Schutz von Kundendaten und skalierbare digitale Handelsabläufe.
- IT und Telekommunikation : Segment der frühen Anwender, die Cloud-native Infrastruktur und fortschrittliche Entwicklungsframeworks nutzen.
- Regierung und öffentlicher Sektor : Verstärkter Einsatz sicherer digitaler Dienste und bürgernaher Plattformen.
- Fertigung : Die zunehmende Nutzung vernetzter Systeme und industrieller Anwendungen unterstützt die Einführung cloudnativer Sicherheitstechnologien.
Momentaufnahme der Chancen
|
Endverwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
BFSI |
Hoch |
Digitales Banking |
Reifen |
|
Gesundheitspflege |
Medium |
Gesundheitsplattformen |
Skalierung |
|
Einzelhandel und E-Commerce |
Hoch |
Omnichannel-Einzelhandel |
Skalierung |
|
IT und Telekommunikation |
Hoch |
Cloud-nativ |
Reifen |
|
Regierung und öffentlicher Sektor |
Medium |
Digitale Dienste |
Skalierung |
|
Herstellung |
Medium |
Industrielle Cloud |
Aufkommen |
Marktwachstumstreiber und Wirkungsanalyse für serverlose Sicherheitslösungen
Erweiterung der Cloud-nativen Anwendungsentwicklung
Immer mehr Unternehmen setzen auf Microservices und ereignisgesteuerte Architekturen, da diese Vorteile hinsichtlich Skalierbarkeit und Entwicklungseffizienz bieten. Dies erfordert jedoch Sicherheitsmechanismen zum Schutz stark verteilter Umgebungen, die teilweise nur wenige Millisekunden laufen. Herkömmliche Cybersicherheitslösungen, die innerhalb des Netzwerkperimeters arbeiten, sind in der Regel nicht mit serverlosen Architekturen kompatibel, weshalb spezialisierte Sicherheitssysteme benötigt werden.
Die Entwicklung cloudnativer Anwendungen hat die Softwarewelt revolutioniert, da sie Unternehmen die effiziente Entwicklung, Bereitstellung und Skalierung von Anwendungen ermöglicht. Cloudnative Anwendungsentwicklung nutzt Microservices-Architektur, Containerisierung und Orchestrierungstechnologien und vereinfacht so die Aktualisierung und Verwaltung von Anwendungen. Mit der digitalen Transformation von Unternehmen wird der Bedarf an cloudnativer Software aufgrund der damit verbundenen Vorteile wie höherer Effizienz, kürzerer Markteinführungszeiten, besserer Ressourcennutzung und Skalierbarkeit immer deutlicher. Darüber hinaus wird die Entwicklung cloudnativer Anwendungen durch die zunehmende Verbreitung von DevOps-Ansätzen und CI/CD-Prozessen noch effizienter.
Zunehmender regulatorischer Fokus auf Cloud-Sicherheitsgovernance
Die globalen Regulierungsrahmen verlagern sich zunehmend in Richtung Datenschutz, Resilienz und Cyber-Risikomanagement. Unternehmen aus dem Finanzsektor, dem Gesundheitswesen und dem öffentlichen Sektor müssen die Transparenz und Compliance ihrer Cloud-Workloads kontinuierlich gewährleisten. Serverlose Sicherheitstechnologien ermöglichen es Unternehmen, diese Ziele durch automatische Protokollierung, Identitätsmanagement und Workload-Überwachung zu erreichen. Daher sind die regulatorischen Rahmenbedingungen zu einem wichtigen Treiber für Cloud-native Sicherheit geworden.
Da Aufsichtsbehörden der Cloud-Sicherheit zunehmend Aufmerksamkeit schenken, verändert sich die Art und Weise, wie Unternehmen Datenschutz und Compliance im neuen Zeitalter managen. Mit der steigenden Verbreitung von Cloud Computing wird es für Aufsichtsbehörden immer wichtiger, der Datensicherheit in Cloud-Speichern besondere Beachtung zu schenken, was zur Entwicklung strenger Richtlinien und Rahmenbedingungen führt. Um Vorschriften wie die DSGVO, HIPAA und andere einzuhalten, bleibt Unternehmen nichts anderes übrig, als effektive Governance-Modelle mit Risikomanagement und Maßnahmen zur Reaktion auf Sicherheitsvorfälle zu implementieren.
Zunehmende Komplexität cloudbasierter Cyberbedrohungen
Angreifer konzentrieren sich häufig auf APIs, Identitäten und anfällige Cloud-Konfigurationen. Serverlose Architekturen bergen aufgrund ihrer dynamischen und verteilten Natur besondere Risiken. Moderne Sicherheitstools können Angriffe erkennen, Verhaltensweisen analysieren und Probleme automatisch beheben, wodurch die Angriffsfläche minimiert wird. Das gestiegene Bewusstsein für diese Bedrohungen veranlasst Unternehmen, proaktive Ansätze und Plattformen zum Schutz ihrer Workloads zu erwägen.
Die zunehmende Komplexität von Cyberbedrohungen in der Cloud stellt Unternehmen, die Cloud Computing nutzen, vor zahlreiche Herausforderungen. Da sich die Methoden der Angreifer stetig weiterentwickeln (z. B. Multivektor-Angriffe, Ransomware, Insider-Bedrohungen), erweisen sich die aktuell verfügbaren Sicherheitsmaßnahmen als unzureichend, um diesen Risiken zu begegnen. Die Dynamik der Cloud-Umgebungen verschärft diese Herausforderungen zusätzlich und ermöglicht es Cyberkriminellen, sich Zugang zu Systemen und Daten zu verschaffen.
Markt für serverlose Sicherheit: Zukunftstrends
KI-gestützte Laufzeitschutzplattformen
Die Trends im Markt für serverlose Sicherheitslösungen deuten zunehmend auf KI-gestützte Plattformen hin, die das Arbeitslastverhalten kontinuierlich analysieren und Anomalien in Echtzeit erkennen können. Fortschrittliche Analysen unterstützen automatisierte Reaktionsmechanismen und reduzieren so den operativen Aufwand für Sicherheitsteams. Anbieter investieren in kontextbezogene Bedrohungspriorisierung und prädiktive Risikobewertung, um die Genauigkeit zu verbessern und gleichzeitig die Alarmmüdigkeit zu verringern. Diese Entwicklungen dürften die Akzeptanz in großen Unternehmen und regulierten Branchen erhöhen.
Konvergenz von Sicherheits- und Entwickler-Workflows
Sicherheitsfunktionen werden zunehmend direkt in Softwareentwicklungsprozesse integriert. Zukünftige Lösungen bieten durchgängige Transparenz von der Codeerstellung bis zur Produktionsbereitstellung. Automatisierte Scans, Richtliniendurchsetzung und Workflow-Integration sollen die Zusammenarbeit zwischen Entwicklern und Sicherheitsteams verbessern und gleichzeitig die Anwendungsbereitstellungszyklen beschleunigen. Diese Konvergenz dürfte ein prägendes Merkmal von Plattformen der nächsten Generation werden.
Marktchancen für serverlose Sicherheit
Expansion in regulierten Branchenumfeldern
Finanzinstitute, Gesundheitsdienstleister und Organisationen des öffentlichen Sektors migrieren weiterhin kritische Workloads in Cloud-native Umgebungen. Prognosen für den Markt für serverlose Sicherheitslösungen deuten auf erhebliche Investitionsmöglichkeiten für Anbieter hin, die Compliance-orientierte Überwachung, automatisiertes Reporting und Workload-Governance-Funktionen bereitstellen. Unternehmen benötigen zunehmend branchenspezifische Sicherheitskontrollen, die regulatorische Anforderungen erfüllen und gleichzeitig operative Flexibilität gewährleisten. Anbieter mit spezialisierten Lösungen können von langfristigen Verträgen und wiederkehrenden Einnahmen profitieren.
Sicherheitsplattformen für das Multi-Cloud-Management
Unternehmen nutzen zunehmend Cloud-Lösungen mehrerer Anbieter, wodurch der Bedarf an einheitlicher Transparenz und Governance steigt. Sicherheitsanbieter können davon profitieren, indem sie zentralisierte Richtlinienverwaltung, Bedrohungserkennung und Compliance-Überwachung anbieten, die in allen Umgebungen konsistent funktionieren. Organisationen, die ihre betriebliche Effizienz steigern möchten, werden voraussichtlich integrierte Plattformen priorisieren, die die Komplexität reduzieren und gleichzeitig wachsende Anwendungsportfolios und verteilte Infrastrukturen unterstützen.
Häufig gestellte Fragen

Ankita ist eine dynamische Marktforschungs- und Beratungsexpertin mit über 8 Jahren Erfahrung in den Bereichen Technologie, Medien, IKT sowie Elektronik und Halbleiter. Sie hat über 100 Beratungs- und Forschungsaufträge für globale Kunden wie Microsoft, Oracle, NEC Corporation, SAP, KPMG und Expeditors International erfolgreich geleitet und durchgeführt. Zu ihren Kernkompetenzen gehören Marktbewertung, Datenanalyse, Prognose, Strategieformulierung, Wettbewerbsbeobachtung und das Verfassen von Berichten. Ankita ist versiert in der Abwicklung kompletter Projektzyklen – von der Angebotserstellung vor dem Verkauf und Kundengesprächen bis hin zur Bereitstellung umsetzbarer Erkenntnisse nach dem Verkauf. Sie ist versiert in der Leitung funktionsübergreifender Teams, der Strukturierung komplexer Forschungsmodule und der Ausrichtung von Lösungen an kundenspezifischen Geschäftszielen. Ihre ausgezeichneten Kommunikationsfähigkeiten, Führungsqualitäten und Präsentationsfähigkeiten haben es ihr ermöglicht, in einem schnelllebigen und sich entwickelnden Marktumfeld stets wertorientierte Ergebnisse zu liefern.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -