
サーヴァーラスセキュリティ市場:需要・予測 2034
サーバーレスセキュリティ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:サービスモデル別(FAAS、BAAS)、セキュリティタイプ別(データセキュリティ、ネットワークセキュリティ、アプリケーションセキュリティ、その他)、展開形態別(クラウド、オンプレミス)、エンドユーザー別(BFSI、ヘルスケア、小売・Eコマース、IT・通信、政府・公共部門、製造業、その他)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00039623
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 06, 2026


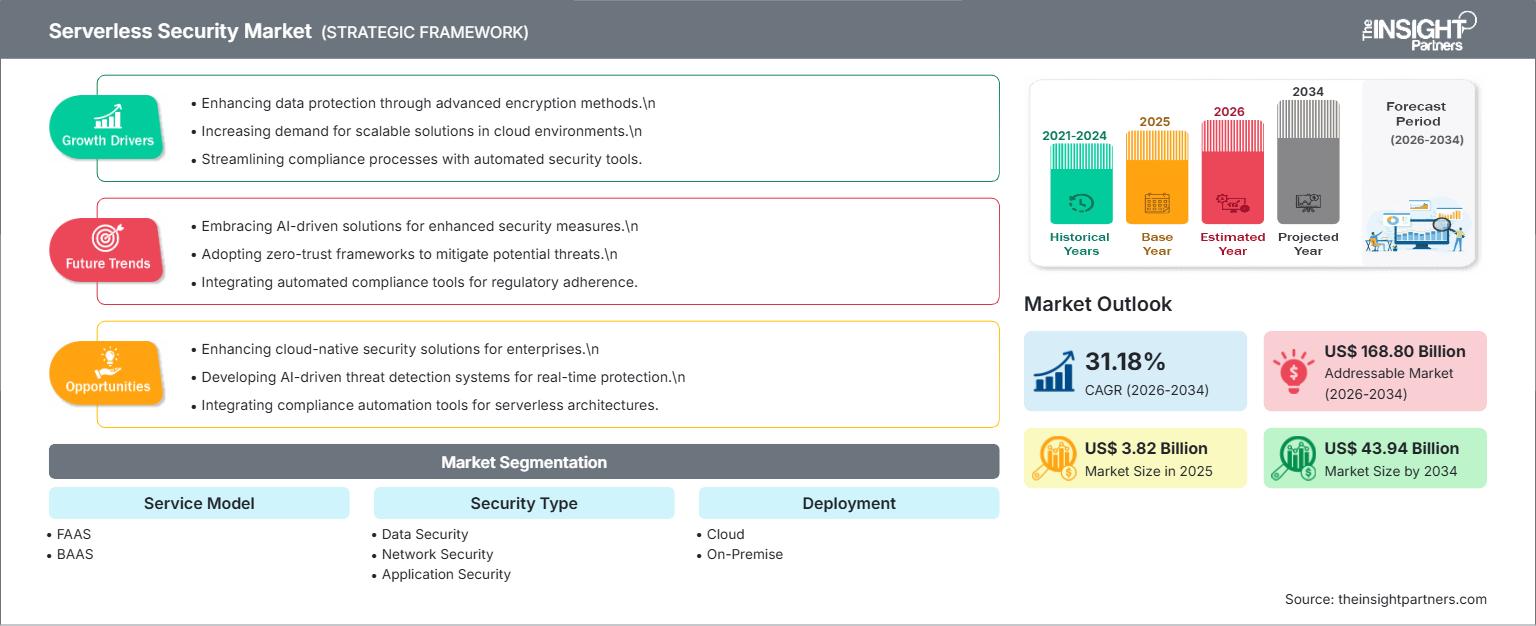
2025年の市場規模
3.82米ドル 万
基準年値
2034年の予測
43.94米ドル 億4000万
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
31.18 %
成長率
対象市場
168.80米ドル 億
(2026年~2034年)
サーバーレスセキュリティ市場は、2025年には38億2000万米ドルと評価され、 2034年には439億4000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)31.18%で拡大すると見込まれています。で拡大すると見込まれています。この成長は、クラウドネイティブアーキテクチャへの企業移行の加速、関数ベースコンピューティングモデルの採用拡大、分散ワークロードに対するセキュリティ要件の増加によって支えられています。サーバーレス環境がデジタルトランスフォーメーション戦略に不可欠な要素となるにつれ、組織はランタイム保護、ID管理、継続的な監視を優先的に行うようになっています。
北米全域において、サーバーレスセキュリティ市場は、成熟したクラウドエコシステム、企業におけるSaaSの普及、そしてサイバーセキュリティへの多額の投資によって成長している。この地域市場は、年平均成長率(CAGR) 29~32%で拡大すると予測されている。で拡大すると予測されています。ゼロトラストフレームワークの導入拡大、クラウド環境に対する規制当局の監視強化、そして金融サービスおよびヘルスケア分野におけるサーバーレスアプリケーションの普及拡大は、専門的なセキュリティソリューションに対する持続的な需要を生み出し続けています。
サーバーレスセキュリティ市場の評価と洞察
- 北米:クラウドインフラへの強力な投資、高度なサイバーセキュリティへの支出、クラウドネイティブアプリケーションの企業における広範な導入が、この地域のリーダーシップを支えています。2025年のシェアは37~41%と推定され、年平均成長率(CAGR)は29~32%です。と見込まれています。
- 米国:ハイパースケールクラウドプロバイダー、大手サイバーセキュリティベンダー、大規模なエンタープライズクラウド導入が市場の成長を支えている。2025年の北米のシェアは75~80%と推定され、年平均成長率(CAGR)は29~32%となる見込み。になると見込まれています。
- ヨーロッパ:ドイツ、英国、フランスが地域的な導入をリードしており、厳格な規制遵守要件、国家クラウドイニシアチブ、クラウドセキュリティへの投資拡大がこれを支えている。2025年のシェアは25~29%と推定され、年平均成長率(CAGR)は28~31%となる見込み。と見込まれる。
- アジア太平洋地域:中国、日本、インド、韓国は、クラウドネイティブアプリケーション保護、デジタルトランスフォーメーション、エンタープライズサイバーセキュリティへの投資を加速させている。2025年のシェアは22~26%と推定され、年平均成長率(CAGR)は33~36%となる見込み。となる見込みである。
- 最大のセグメント: クラウド導入は、 2025年時点で68~72%の市場シェアと31~34%のCAGRを維持し、依然として支配的なセグメントである。で、依然として支配的なセグメントであり続けると予測されています。
- 高成長分野: アプリケーションセキュリティは、2025年には市場シェアの約30~34%を占め、組織がランタイム保護、APIセキュリティ、クラウドネイティブワークロード防御を強化するにつれて、2026年から2034年にかけて年平均成長率(CAGR) 34~37%で拡大すると予想されています。
- 詳細に分析された主要企業: Aqua Security Software Ltd.、Check Point Software Technologies Ltd.、Datadog, Inc.、Imperva, Inc.、Palo Alto Networks, Inc.、Protego Labs Inc.、StackHawk, Inc.、Thundra, Inc.、Trend Micro Incorporated、Zscaler, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
クラウドワークロード監視市場は、イベント駆動型アーキテクチャ、API、クラウドコンピューティング機能の要件を満たすために構築された専用プラットフォーム群へと成熟しました。FaaSの普及拡大に伴い、ランタイムの可視化、脅威検出、ID管理、ポリシー準拠の必要性が高まっています。企業は現在、開発環境と本番環境の両方を同時に保護できるセキュリティソリューションを求めています。
サーバーレスセキュリティ市場は、組織が拡張性の向上と運用コストの削減のためにサーバーレスコンピューティングアーキテクチャを採用するケースが増えるにつれ、急速に進化しています。このパラダイムシフトは有益である一方で、特有のセキュリティ上の課題をもたらし、専門的なソリューションを必要としています。企業がサーバーレス環境へ移行するにつれ、データ保護、ID管理、コンプライアンスに関する懸念が最重要課題となります。市場では、サーバーレスアプリケーションに特化したリアルタイム監視、脅威検出、自動インシデント対応を提供するツールやサービスへの需要が急増しています。
サーバーレスセキュリティ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 38億2000万米ドル |
| 2034年までの市場規模 | 439億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 31.18% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
サーバーレスセキュリティ市場分析
サーバーレスセキュリティ市場の成長、主に企業におけるマイクロサービス、コンテナ、イベント駆動型アプリケーションアーキテクチャの採用によって牽引されています。組織はAWS Lambda、Azure Functions、Google Cloud Functions上でワークロードの分散を開始しており、そのため、特別なセキュリティ制御が必要となっています。セキュリティ専門家は、ワークロードの可視化、API保護、脆弱性検出、ID管理に注力し始めており、これらは分散コンピューティング環境におけるセキュリティリスクの軽減に役立ちます。
市場のエコシステムは、クラウドプラットフォームベンダー、アプリケーション開発者、セキュリティソリューションプロバイダー、マネージドサービスプロバイダー、コンプライアンス専門家で構成されています。サーバーレスコンピューティングの普及に伴い、動的なワークロードを保護するための自動化された制御に対するニーズが高まっています。金融サービス、ヘルスケア、政府機関からの需要は非常に高いです。
競争の観点から見ると、サーバーレスセキュリティ市場の分析では、クラウドネイティブアプリケーション保護プラットフォームとより広範なサイバーセキュリティエコシステムとの融合が進んでいることが示されています。ベンダーは、製品統合、プラットフォーム強化、AIを活用した脅威検出機能を通じてポートフォリオを拡大しています。市場参加者は、ランタイムの可視化、ワークロードのテレメトリ、ポスチャ管理、開発者中心のセキュリティツールに注力しています。
Palo Alto Networks、Aqua Security、Trend Micro、Check Point Software Technologies、Zscalerといった企業は、サーバーレスセキュリティ市場においてクラウドネイティブなセキュリティ機能の強化を続けています。一方、Datadog、StackHawk、Protego、Thundra、Impervaは、可観測性、アプリケーション保護、開発者統合戦略に重点を置いています。投資は引き続き、自動化、脅威インテリジェンス、ポリシー主導型ガバナンスモデルに集中しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
サーバーレスセキュリティ市場:戦略的洞察
地域別分析
北米サーバーレスセキュリティ市場
北米は2025年までに世界市場の37~41%を占め、引き続き地域別最大の貢献地域となる見込みです。企業のクラウド移行プログラム、サーバーレスアプリケーションアーキテクチャの利用拡大、サイバーセキュリティ支出の増加などが、強い需要を支えています。同地域は年平均成長率(CAGR) 29~32%で拡大すると予測されています。で拡大すると予測されています。金融サービス、ヘルスケア、通信業界は、厳格なセキュリティおよびコンプライアンス要件を満たすため、主要な導入企業となっています。
この地域は、主要なクラウドサービスプロバイダーやサイバーセキュリティの革新企業が集積していることを背景に、サーバーレスセキュリティ市場において最大のシェアを誇っています。ゼロトラストセキュリティフレームワークやAIを活用した監視プラットフォームの導入が進むにつれ、クラウドネイティブ環境全体の可視性が向上しています。企業は、サーバーレスワークロード全体の脆弱性を低減するため、セキュリティを開発パイプラインに直接統合する動きを強めています。
米国サーバーレスセキュリティ市場
米国は北米の収益の75~80%を占めており、2034年まで年平均成長率(CAGR)29~32%で成長すると予測されています。クラウドインフラへの積極的な投資と、企業における最新のアプリケーションアーキテクチャの普及は、高度なクラウドネイティブセキュリティ技術の導入を引き続き後押ししています。
パロアルトネットワークス、データドッグ、Zscaler、インペルバ、チェック・ポイント・ソフトウェア・テクノロジーズといった主要ベンダーは、国内に大規模な事業拠点を維持している。特に、自動脅威検出、ランタイム監視、コンプライアンス管理機能を求める金融機関、テクノロジープロバイダー、医療機関の間で需要が旺盛だ。AI対応クラウド環境の普及が進むことで、市場の持続的な拡大が期待される。
欧州サーバーレスセキュリティ市場
欧州は2025年には世界の収益の25~29%を占め、 2034年まで年平均成長率(CAGR)28~31%を記録すると予測されています。同地域は、クラウド導入の増加、サイバーセキュリティ意識の高まり、データ保護とデジタルレジリエンスに重点を置いた規制要件の恩恵を受けており、サーバーレスセキュリティ市場の成長を支えています。
英国は、成熟した金融サービスインフラと多額のサイバーセキュリティ投資により、依然として主要な貢献国であり続けている。ドイツは、製造業とエンタープライズソフトウェア分野にわたるクラウド変革イニシアチブを通じて、産業界におけるクラウド導入をリードしている。フランス、イタリア、スペインでは、公共機関と民間企業の両方でクラウドネイティブアプリケーションの導入が拡大している。ドイツは、企業向けテクノロジーへの多額の投資と拡大するクラウドセキュリティ要件により、引き続き主導的な地位を維持すると予想される。
アジア太平洋地域のサーバーレスセキュリティ市場
アジア太平洋地域は2025年には世界の収益の22~26%を占め、地域別年平均成長率(CAGR)は33~36%と最も速いと予測されている。を記録すると予想されている。クラウドの急速な普及、デジタルバンキングの拡大、大規模なデジタルトランスフォーメーションプログラムが需要を支えている。
中国は依然として地域最大の貢献国であり、インドはクラウドネイティブ開発の加速を通じて力強い勢いを見せている。日本、韓国、オーストラリアは引き続き高度なサイバーセキュリティプラットフォームへの投資を継続している。政府主導のデジタル化イニシアチブとクラウドインフラへの投資増加は、長期的な成長の可能性を高めている。
中東・アフリカのサーバーレスセキュリティ市場
中東・アフリカ地域は、クラウド近代化への取り組みや各国のサイバーセキュリティ対策プログラムに支えられ、有望な成長地域として台頭しています。同地域は予測期間中、年平均成長率(CAGR) 27~30%で拡大すると見込まれています。
サウジアラビアとアラブ首長国連邦は、スマートシティプロジェクトやデジタル政府への投資を通じて、導入をリードしている。南アフリカはアフリカにおいて依然として重要な貢献国である。クラウドインフラの拡大、エネルギー分野のデジタル化、そして高まるサイバーセキュリティ要件は、高度なサーバーレスワークロード保護への需要を支え続けている。
セグメンテーション分析
サービスモデル
サービスモデルは、2026年から2034年にかけて年平均成長率(CAGR)30~33%で成長すると予測されています。このセグメントは、組織が機能ベースおよびバックエンドサービスアーキテクチャに合わせたワークロード保護制御をますます導入するにつれて、サーバーレスセキュリティ市場の基盤を形成します。
- FAAS:イベント駆動型アプリケーションで広く採用されており、分散ワークロード全体にわたるリスクを軽減するために、可視性、ランタイム監視、ポリシー適用が不可欠です。
- BAAS:マネージドバックエンドサービスを通じて迅速なアプリケーション開発をサポートする一方で、強力なID、アクセス、およびデータガバナンス制御を必要とします。
セキュリティの種類
セキュリティの種類別市場は、2034年まで年平均成長率(CAGR) 32~35%で拡大すると予測されています。企業は、クラウドネイティブ環境全体でアプリケーションロジック、ネットワークトラフィック、機密情報を保護できる統合保護フレームワークを優先的に導入しています。
- データセキュリティ:サーバーレスインフラストラクチャを通じて処理される機密情報、コンプライアンス関連のワークロード、および規制対象データセットを保護するために不可欠です。
- ネットワークセキュリティ:相互接続されたクラウドサービスおよびAPI全体にわたるトラフィックの検査、セグメンテーション、および脅威検出に重点を置きます。
- アプリケーションセキュリティ:ランタイム保護、コード分析、脆弱性管理、APIセキュリティ統合において、ますます重要性を増している。
デプロイメント
評価期間中、導入件数は年平均成長率(CAGR) 31~34%で増加すると予測されています。企業は、導入環境を選択する際に、運用上の柔軟性、コンプライアンス要件、拡張性といった要素を引き続き評価しています。
- クラウド:拡張性、運用効率、そしてクラウドネイティブ開発手法の積極的な採用によって支えられた、圧倒的な地位。
- オンプレミス:高度な制御、規制遵守、およびカスタマイズされたセキュリティガバナンスを必要とする組織に推奨されます。
最終用途
エンドユース分野は、2034年まで年平均成長率(CAGR)30~33%を記録すると予測されています。業界特化型の組織がサーバーレス技術をデジタル変革および近代化戦略に統合するにつれて、需要は拡大しています。
- 金融サービス業界(BFSI):不正防止、データ保護要件、および安全なデジタルバンキングへの取り組みによって、導入が急速に進んでいる。
- 医療分野:デジタルヘルスプラットフォームの利用拡大に伴い、ワークロードの可視化とコンプライアンス重視のセキュリティに対する需要が高まっている。
- 小売業および電子商取引:安全なオンライン取引、顧客データの保護、拡張性の高いデジタル商取引業務をサポートします。
- ITおよび電気通信:クラウドネイティブなインフラストラクチャと高度な開発フレームワークを活用する早期導入層。
- 政府および公共部門:安全なデジタルサービスと市民向けプラットフォームの導入拡大。
- 製造業:コネクテッドシステムや産業用アプリケーションの利用拡大は、クラウドネイティブなセキュリティ技術の導入を後押ししている。
機会の概要
|
最終用途 |
収益貢献 |
トレンドタグ |
導入段階 |
|
金融サービス業界 |
高い |
デジタルバンキング |
成熟した |
|
健康管理 |
中くらい |
ヘルスプラットフォーム |
スケーリング |
|
小売業とEコマース |
高い |
オムニチャネル小売 |
スケーリング |
|
ITおよび電気通信 |
高い |
クラウドネイティブ |
成熟した |
|
政府および公共部門 |
中くらい |
デジタルサービス |
スケーリング |
|
製造業 |
中くらい |
インダストリアルクラウド |
新興 |
サーバーレスセキュリティ市場の成長要因と影響分析
クラウドネイティブアプリケーション開発の拡大
スケーラビリティと開発効率の面でメリットがあるため、マイクロサービスやイベント駆動型アーキテクチャを導入する組織が増加しています。しかし、これはわずか数ミリ秒しか実行されない可能性のある非常に分散した環境を保護するためのセキュリティメカニズムを必要とします。境界内で機能する従来のサイバーセキュリティソリューションは通常、サーバーレスアーキテクチャに対応しておらず、より専門的なセキュリティシステムが求められています。
クラウドネイティブアプリケーション開発は、企業がアプリケーションを効率的に開発、展開、拡張することを可能にするため、ソフトウェアの世界に革命をもたらしました。クラウドネイティブアプリケーション開発は、マイクロサービスアーキテクチャ、コンテナ化、オーケストレーション技術を活用することで、アプリケーションの更新と管理を容易にします。企業がデジタルトランスフォーメーションを採用するにつれ、効率性の向上、市場投入までの時間の短縮、リソース利用率の向上、スケーラビリティといったメリットから、クラウドネイティブソフトウェアの必要性はますます高まっています。さらに、DevOpsアプローチとCI/CDプロセスが普及するにつれ、クラウドネイティブアプリケーション開発の効率性はさらに向上しています。
クラウドセキュリティガバナンスに対する規制当局の注目度の高まり
世界的な規制体制は、データ保護、レジリエンス、サイバーリスク管理へとますますシフトしています。金融業界、医療、公共部門で事業を展開する企業は、クラウドワークロードに関する可視性とコンプライアンスを継続的に確保する必要があります。サーバーレスセキュリティ技術は、自動ログ記録、ID管理、ワークロード監視を通じて、企業がこれらの目標を達成することを可能にします。このように、規制はクラウドネイティブセキュリティ分野における重要な推進力となっています。
規制当局によるクラウドセキュリティガバナンスへの注目が高まるにつれ、クラウドセキュリティは企業がデータ保護とコンプライアンスを管理する方法を新たな時代へと変えつつあります。クラウドコンピューティングの普及が進むにつれ、規制当局がクラウドストレージにおけるデータの安全性の問題に注目する必要性が高まり、厳格な規制方針や枠組みが策定されるようになりました。GDPR、HIPAAなどの規制を遵守するためには、企業はリスク管理やインシデント対応策を含む効果的なガバナンスモデルを採用する以外に選択肢はありません。
クラウドベースのサイバー脅威の高度化
攻撃者は、API、ID、脆弱なクラウド構成を標的にする傾向があります。サーバーレス方式は、その本質的に動的かつ分散的な性質ゆえに、特有のリスクを抱えています。最新のセキュリティツールは、攻撃を検知し、挙動を分析し、問題を自動的に修復することで、攻撃の被害時間を最小限に抑えます。こうした脅威に対する認識の高まりを受け、企業はプロアクティブなアプローチやワークロード保護プラットフォームの導入を検討し始めています。
クラウドにおけるサイバー脅威の高度化は、クラウドコンピューティングを利用する組織にとって多くの課題をもたらしています。攻撃者の手法は時間とともに進化しており(マルチベクター攻撃、ランサムウェア、内部脅威など)、現状のセキュリティ対策ではこうしたリスクに対処するには不十分であることが明らかになっています。クラウド環境の動的な性質もこれらの課題を増大させ、サイバー犯罪者がシステムやデータにアクセスすることを可能にしています。
サーバーレスセキュリティ市場の将来動向
AIを活用したランタイム保護プラットフォーム
サーバーレスセキュリティ市場のトレンドは、ワークロードの挙動を継続的に分析し、リアルタイムで異常を特定できるAI対応プラットフォームへとますますシフトしています。高度な分析機能は自動応答メカニズムをサポートし、セキュリティチームの運用負担を軽減します。ベンダー各社は、アラート疲労を抑えつつ精度を向上させる、状況に応じた脅威の優先順位付けと予測リスク評価機能に投資しています。これらの進展により、大企業や規制対象業界における導入が促進されると予想されます。
セキュリティと開発者ワークフローの融合
セキュリティ機能は、ソフトウェア開発パイプラインに直接統合されるケースが増えています。将来のソリューションでは、コード作成から本番環境へのデプロイまで、継続的な可視性が提供されるでしょう。自動スキャン、ポリシー適用、ワークフロー統合により、開発者とセキュリティチーム間の連携が強化され、アプリケーションのデプロイサイクルが加速されることが期待されます。こうした融合は、次世代プラットフォームの決定的な特徴となる可能性が高いでしょう。
サーバーレスセキュリティ市場の機会
規制産業環境全体への事業拡大
金融機関、医療機関、公共機関は、重要なワークロードをクラウドネイティブ環境に移行し続けています。サーバーレスセキュリティ市場の予測では、コンプライアンス重視の監視、自動レポート、ワークロードガバナンス機能を提供するベンダーにとって、大きな投資機会があることが示されています。組織は、規制要件を満たしつつ運用上の柔軟性をサポートできる、業種別のセキュリティ制御をますます必要としています。専門的な製品を提供するベンダーは、長期契約や継続的な収益モデルから恩恵を受ける可能性があります。
マルチクラウド管理のためのセキュリティプラットフォーム
企業は複数のクラウドプロバイダーを横断して事業を展開するケースが増えており、統合された可視性とガバナンスソリューションへの需要が高まっています。セキュリティベンダーは、環境を問わず一貫して機能する集中型ポリシー管理、脅威検出、コンプライアンス監視機能を提供することで、この需要を活用できます。業務効率化を目指す組織は、複雑性を軽減しつつ、拡大するアプリケーションポートフォリオと分散インフラストラクチャをサポートできる統合プラットフォームを優先的に導入することが期待されます。
よくある質問

アンキタは、テクノロジー、メディア、ICT、エレクトロニクス・半導体の各分野で8年以上の経験を持つ、ダイナミックな市場調査およびコンサルティングのプロフェッショナルです。Microsoft、Oracle、NEC、SAP、KPMG、Expeditors Internationalといったグローバルクライアントに対し、100件以上のコンサルティングおよび調査案件を主導・遂行してきました。彼女のコアコンピテンシーは、市場評価、データ分析、予測、戦略策定、競合情報、レポート作成です。
アンキタは、販売前の提案書作成やクライアントとの協議から、販売後の実用的なインサイトの提供まで、プロジェクトサイクル全体を巧みに管理することに長けています。彼女は、部門横断的なチームの管理、複雑な調査モジュールの構築、そしてクライアント固有のビジネス目標に合わせたソリューションの調整に長けています。優れたコミュニケーション能力、リーダーシップ、そしてプレゼンテーション能力により、急速に変化する市場環境において、常に価値主導の成果を生み出しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -