
Mercado de seguridad serverless: tamaño, demanda y previsiones 2034
Tamaño del mercado de seguridad sin servidor y previsiones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por modelo de servicio (FAAS, BAAS), tipo de seguridad (seguridad de datos, seguridad de red, seguridad de aplicaciones, otros), implementación (nube, local), uso final (servicios financieros y seguros, atención médica, comercio minorista y electrónico, TI y telecomunicaciones, gobierno y sector público, manufactura, otros).
- Estado : Datos publicados
- Código de informe : TIPRE00039623
- Categoría : Tecnología, medios y telecomunicaciones
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 06, 2026


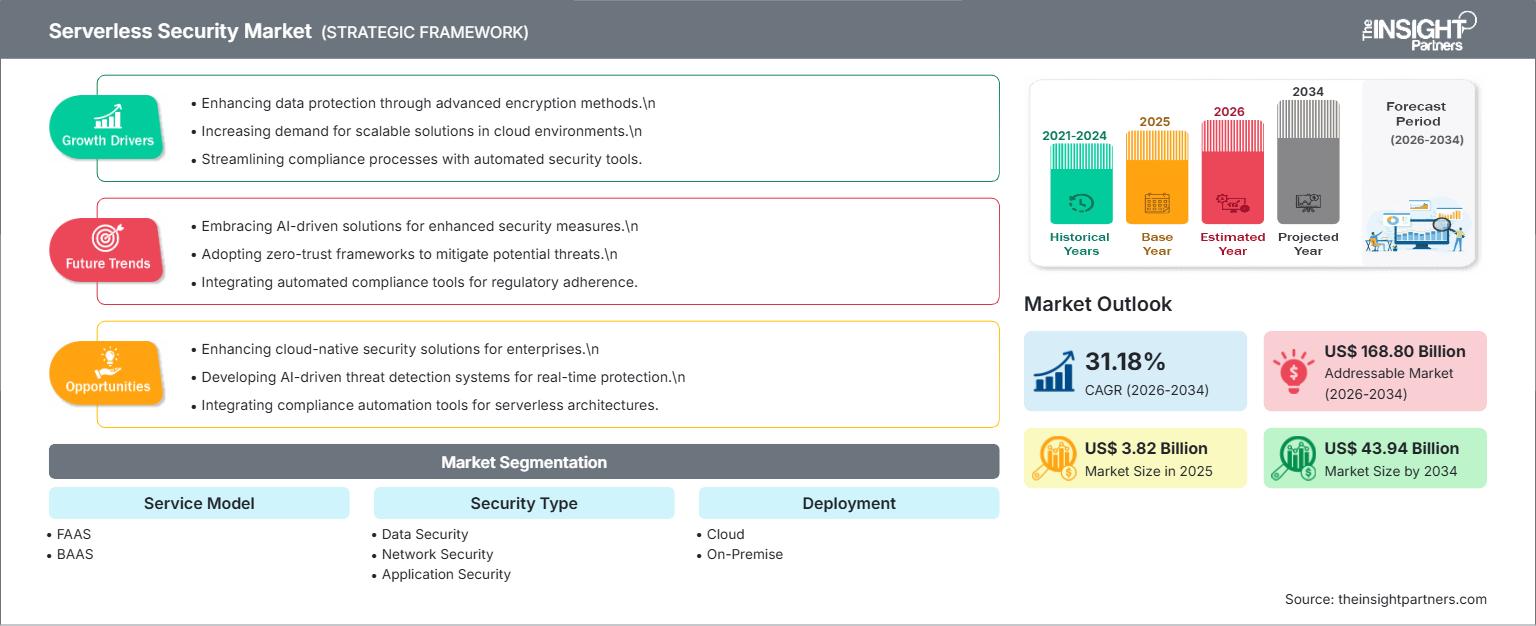
Tamaño del mercado en 2025
3.820 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
43.940 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
31,18 %
Índice de crecimiento
Mercado potencial
168.800 millones de dólares estadounidenses
(2026-2034)
El mercado de seguridad sin servidor alcanzó un valor de 3820 millones de dólares en 2025 y se prevé que llegue a los 43 940 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (TCAC) del 31,18 % entre 2026 y 2034. Este crecimiento se ve impulsado por la creciente migración empresarial hacia arquitecturas nativas de la nube, la mayor adopción de modelos de computación basados en funciones y las crecientes exigencias de seguridad para las cargas de trabajo distribuidas. Las organizaciones priorizan la protección en tiempo de ejecución, el control de identidades y la monitorización continua, dado que los entornos sin servidor se integran cada vez más en las estrategias de transformación digital.
En Norteamérica, el mercado de seguridad sin servidor se beneficia de ecosistemas en la nube maduros, la adopción generalizada de SaaS empresarial y una fuerte inversión en ciberseguridad. Se estima que el mercado regional crecerá a una tasa de crecimiento anual compuesta (CAGR) del 29-32% hasta 2034. La creciente implementación de marcos de confianza cero, el mayor escrutinio regulatorio sobre los entornos en la nube y la creciente adopción de aplicaciones sin servidor en los sectores de servicios financieros y sanitarios siguen generando una demanda sostenida de soluciones de seguridad especializadas.
Evaluación y perspectivas del mercado de seguridad sin servidor
- América del Norte: Las sólidas inversiones en infraestructura en la nube, el gasto en ciberseguridad avanzada y la adopción generalizada de aplicaciones nativas de la nube por parte de las empresas respaldan el liderazgo regional. Se estima que la cuota de mercado en 2025 será del 37-41% , con una tasa de crecimiento anual compuesta (TCAC) de entre el 29% y el 32% durante el período 2026-2034.
- EE. UU.: La alta concentración de proveedores de nube hiperescalable, los principales proveedores de ciberseguridad y las implementaciones de nube empresarial a gran escala impulsan el crecimiento del mercado. Se estima que la cuota de mercado de Norteamérica en 2025 será del 75-80% , con una tasa de crecimiento anual compuesta (CAGR) de entre el 29% y el 32% durante el período 2026-2034.
- Europa: Alemania, el Reino Unido y Francia lideran la adopción regional, respaldada por estrictos requisitos de cumplimiento normativo, iniciativas soberanas en la nube y crecientes inversiones en seguridad en la nube. Se estima que la cuota de mercado en 2025 será del 25-29% , con un crecimiento anual compuesto de entre el 28% y el 31% durante el periodo 2026-2034.
- Asia Pacífico: China, Japón, India y Corea del Sur están acelerando las inversiones en protección de aplicaciones nativas de la nube, transformación digital y ciberseguridad empresarial. Se estima que la cuota de mercado en 2025 será del 22-26% , con una tasa de crecimiento anual compuesta (CAGR) de entre el 33% y el 36% durante el periodo 2026-2034.
- Segmento más grande: El despliegue en la nube sigue siendo el segmento dominante con una cuota de mercado del 68-72% en 2025 y una tasa de crecimiento anual compuesta (CAGR) de entre el 31% y el 34% durante el período 2026-2034, impulsado por la creciente dependencia de las plataformas de nube pública, privada e híbrida.
- Segmento de alto crecimiento: La seguridad de las aplicaciones representa aproximadamente entre el 30 % y el 34 % de la cuota de mercado en 2025 y se espera que se expanda a una tasa de crecimiento anual compuesta (CAGR) de entre el 34 % y el 37 % durante el período 2026-2034, a medida que las organizaciones refuerzan la protección en tiempo de ejecución, la seguridad de las API y la defensa de las cargas de trabajo nativas de la nube.
- Empresas clave analizadas en detalle: Aqua Security Software Ltd.; Check Point Software Technologies Ltd.; Datadog, Inc.; Imperva, Inc.; Palo Alto Networks, Inc.; Protego Labs Inc.; StackHawk, Inc.; Thundra, Inc.; Trend Micro Incorporated; Zscaler, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado ha evolucionado desde la monitorización de cargas de trabajo en la nube hasta un conjunto de plataformas especializadas diseñadas para satisfacer los requisitos de arquitecturas basadas en eventos, API y funciones de computación en la nube. La expansión de la adopción de FaaS ha generado la necesidad de visibilidad en tiempo de ejecución, detección de amenazas, gestión de identidades y cumplimiento de políticas. Las empresas ahora buscan una solución de seguridad que pueda proteger simultáneamente tanto los entornos de desarrollo como los de producción.
El mercado de la seguridad sin servidor está evolucionando rápidamente a medida que las organizaciones adoptan cada vez más arquitecturas de computación sin servidor para mejorar la escalabilidad y reducir los costos operativos. Este cambio de paradigma, si bien es beneficioso, plantea desafíos de seguridad únicos que requieren soluciones especializadas. A medida que las empresas migran a entornos sin servidor, las preocupaciones en torno a la protección de datos, la gestión de identidades y el cumplimiento normativo se vuelven primordiales. El mercado está experimentando un aumento en la demanda de herramientas y servicios que puedan proporcionar monitoreo en tiempo real, detección de amenazas y respuesta automatizada a incidentes, adaptados a las aplicaciones sin servidor.
Alcance del informe de mercado de seguridad sin servidor
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.820 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 43.940 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 31,18% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de seguridad sin servidor
El crecimiento del mercado de seguridad sin servidor se debe principalmente a la adopción empresarial de microservicios, contenedores y arquitecturas de aplicaciones basadas en eventos. Las organizaciones han comenzado a distribuir cargas de trabajo en AWS Lambda, Azure Functions y Google Cloud Functions, lo que ha generado la necesidad de controles de seguridad especializados. Los profesionales de la seguridad se han centrado en la visibilidad de las cargas de trabajo, la protección de API, la detección de vulnerabilidades y la gestión de identidades, lo que ayuda a mitigar los riesgos de seguridad en entornos de computación distribuida.
El ecosistema del mercado comprende proveedores de plataformas en la nube, desarrolladores de aplicaciones, proveedores de soluciones de seguridad, proveedores de servicios gestionados y expertos en cumplimiento normativo. Con el auge de la computación sin servidor, existe una creciente necesidad de controles automatizados para proteger las cargas de trabajo dinámicas. La demanda es alta en los sectores de servicios financieros, salud y gobierno.
Desde una perspectiva competitiva, el análisis del mercado de seguridad sin servidor indica una creciente convergencia entre las plataformas de protección de aplicaciones nativas de la nube y los ecosistemas de ciberseguridad más amplios. Los proveedores están ampliando sus carteras mediante la integración de productos, la mejora de la plataforma y las capacidades de detección de amenazas basadas en IA. Los participantes del mercado se centran en la visibilidad en tiempo de ejecución, la telemetría de cargas de trabajo, la gestión de la postura y las herramientas de seguridad orientadas al desarrollador.
Empresas como Palo Alto Networks, Aqua Security, Trend Micro, Check Point Software Technologies y Zscaler siguen fortaleciendo sus capacidades de seguridad nativas de la nube en el mercado de seguridad sin servidor . Mientras tanto, Datadog, StackHawk, Protego, Thundra e Imperva hacen hincapié en la observabilidad, la protección de aplicaciones y las estrategias de integración para desarrolladores. Las inversiones siguen concentrándose en la automatización, la inteligencia sobre amenazas y los modelos de gobernanza basados en políticas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de seguridad sin servidor: Perspectivas estratégicas
Perspectivas regionales
Mercado de seguridad sin servidor en Norteamérica
América del Norte representó entre el 37 % y el 41 % del mercado global en 2025 y sigue siendo el principal contribuyente regional. Los programas de migración a la nube empresarial, el creciente uso de arquitecturas de aplicaciones sin servidor y el aumento del gasto en ciberseguridad impulsan una fuerte demanda. Se prevé que la región experimente un crecimiento anual compuesto (CAGR) del 29 % al 32 % durante el período 2026-2034. Las organizaciones de servicios financieros, atención médica y telecomunicaciones representan a los principales usuarios debido a sus estrictos requisitos de seguridad y cumplimiento normativo.
La región también ostenta la mayor cuota de mercado en seguridad sin servidor , gracias a la presencia de importantes proveedores de servicios en la nube e innovadores en ciberseguridad. La creciente implementación de marcos de seguridad de confianza cero y plataformas de monitorización con IA está mejorando la visibilidad en entornos nativos de la nube. Las empresas integran cada vez más la seguridad directamente en sus procesos de desarrollo para reducir las vulnerabilidades en las cargas de trabajo sin servidor.
Mercado de seguridad sin servidor de EE. UU.
Estados Unidos representa entre el 75 % y el 80 % de los ingresos de Norteamérica y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 29 % al 32 % hasta 2034. La fuerte inversión en infraestructura en la nube y la adopción generalizada por parte de las empresas de arquitecturas de aplicaciones modernas siguen impulsando el despliegue de tecnologías de seguridad avanzadas nativas de la nube.
Proveedores líderes como Palo Alto Networks, Datadog, Zscaler, Imperva y Check Point Software Technologies mantienen una presencia operativa significativa en el país. La demanda es particularmente alta entre instituciones financieras, proveedores de tecnología y organizaciones de atención médica que buscan detección automatizada de amenazas, monitoreo en tiempo real y capacidades de gestión de cumplimiento. Se espera que la continua adopción de entornos en la nube con IA impulse la expansión sostenida del mercado.
Mercado europeo de seguridad sin servidor
Europa representó entre el 25 % y el 29 % de los ingresos globales en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 28 % al 31 % hasta 2034. La región se beneficia de la creciente adopción de la nube, la mayor concienciación sobre la ciberseguridad y los requisitos normativos centrados en la protección de datos y la resiliencia digital, lo que impulsa el crecimiento del mercado de seguridad sin servidor .
El Reino Unido sigue siendo un importante contribuyente gracias a su sólida infraestructura de servicios financieros y a sus significativas inversiones en ciberseguridad. Alemania lidera la adopción industrial mediante iniciativas de transformación en la nube que abarcan los sectores de manufactura y software empresarial. Francia, Italia y España están experimentando un mayor despliegue de aplicaciones nativas de la nube en organizaciones públicas y privadas. Se prevé que Alemania siga siendo el país líder debido a su fuerte inversión en tecnología empresarial y a la creciente demanda de seguridad en la nube.
Mercado de seguridad sin servidor en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 22 % y el 26 % de los ingresos mundiales en 2025 y se prevé que registre la tasa de crecimiento anual compuesta (CAGR) regional más rápida, entre el 33 % y el 36 %, hasta 2034. La rápida adopción de la nube, la expansión de la banca digital y los programas de transformación digital a gran escala impulsan la demanda.
China sigue siendo el principal contribuyente regional, mientras que India demuestra un fuerte dinamismo al acelerar el desarrollo de soluciones nativas en la nube. Japón, Corea del Sur y Australia continúan invirtiendo en plataformas avanzadas de ciberseguridad. Las iniciativas gubernamentales de digitalización y el aumento de las inversiones en infraestructura en la nube potencian el potencial de crecimiento a largo plazo.
Mercado de seguridad sin servidor de Oriente Medio y África
Oriente Medio y África se perfilan como una región de crecimiento prometedora, impulsada por iniciativas de modernización en la nube y programas nacionales de ciberseguridad. Se prevé que el mercado crezca a una tasa de crecimiento anual compuesta (TCAC) del 27-30% durante el período de pronóstico.
Arabia Saudita y los Emiratos Árabes Unidos lideran la adopción de tecnologías digitales mediante proyectos de ciudades inteligentes e inversiones en gobierno digital. Sudáfrica sigue siendo un actor importante en África. La expansión de la infraestructura en la nube, la digitalización del sector energético y las crecientes exigencias de ciberseguridad continúan impulsando la demanda de protección avanzada para cargas de trabajo sin servidor.
Análisis de segmentación
Modelo de servicio
Se prevé que el modelo de servicio crezca a una tasa de crecimiento anual compuesta (CAGR) del 30-33% durante el período 2026-2034. Este segmento constituye la base del mercado de seguridad sin servidor , ya que las organizaciones implementan cada vez más controles de protección de cargas de trabajo alineados con arquitecturas de servicios de backend y basadas en funciones.
- FAAS : Ampliamente adoptado para aplicaciones basadas en eventos donde la visibilidad, la supervisión en tiempo de ejecución y la aplicación de políticas son esenciales para mitigar la exposición en cargas de trabajo distribuidas.
- BAAS : Permite el desarrollo rápido de aplicaciones mediante servicios backend gestionados, a la vez que exige sólidos controles de identidad, acceso y gobernanza de datos.
Tipo de seguridad
Se prevé que el segmento de tipos de seguridad crezca a una tasa de crecimiento anual compuesta (CAGR) del 32-35% hasta 2034. Las organizaciones están priorizando los marcos de protección integrados capaces de proteger la lógica de las aplicaciones, el tráfico de red y la información confidencial en entornos nativos de la nube.
- Seguridad de los datos : Fundamental para proteger la información confidencial, las cargas de trabajo de cumplimiento normativo y los conjuntos de datos regulados que se procesan a través de infraestructuras sin servidor.
- Seguridad de red : Se centra en la inspección del tráfico, la segmentación y la detección de amenazas en servicios en la nube y API interconectados.
- Seguridad de las aplicaciones : Cada vez más importante para la protección en tiempo de ejecución, el análisis de código, la gestión de vulnerabilidades y la integración de la seguridad de las API.
Despliegue
Se prevé que la implementación crezca a una tasa de crecimiento anual compuesta (TCAC) del 31-34% durante el período de evaluación. Las empresas siguen evaluando la flexibilidad operativa, los requisitos de cumplimiento y las consideraciones de escalabilidad al seleccionar entornos de implementación.
- Nube : Posición dominante respaldada por la escalabilidad, la eficiencia operativa y la fuerte adopción de prácticas de desarrollo nativas de la nube.
- En las instalaciones del cliente : Preferido entre las organizaciones que requieren un mayor control, cumplimiento normativo y una gobernanza de seguridad personalizada.
Uso final
Se prevé que el uso final registre una tasa de crecimiento anual compuesta (CAGR) del 30-33% hasta 2034. La demanda está aumentando a medida que las organizaciones de sectores específicos integran tecnologías sin servidor en sus estrategias de transformación y modernización digital.
- Sector BFSI : Fuerte adopción impulsada por la prevención del fraude, los requisitos de protección de datos y las iniciativas de banca digital segura.
- Sector sanitario : El creciente uso de plataformas de salud digitales aumenta la demanda de visibilidad de la carga de trabajo y de seguridad centrada en el cumplimiento normativo.
- Comercio minorista y electrónico : Permite transacciones en línea seguras, protección de datos del cliente y operaciones de comercio digital escalables.
- Tecnologías de la Información y las Telecomunicaciones : Segmento de usuarios pioneros que aprovechan la infraestructura nativa de la nube y los marcos de desarrollo avanzados.
- Gobierno y sector público : Mayor despliegue de servicios digitales seguros y plataformas orientadas al ciudadano.
- Fabricación : El creciente uso de sistemas conectados y aplicaciones industriales impulsa la adopción de tecnologías de seguridad nativas de la nube.
Resumen de la oportunidad
|
Uso final |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|
BFSI |
Alto |
Banca digital |
Maduro |
|
Cuidado de la salud |
Medio |
Plataformas de salud |
Escalada |
|
Comercio minorista y comercio electrónico |
Alto |
Comercio minorista omnicanal |
Escalada |
|
Tecnologías de la Información y las Telecomunicaciones |
Alto |
Nativo de la nube |
Maduro |
|
Gobierno y sector público |
Medio |
Servicios digitales |
Escalada |
|
Fabricación |
Medio |
Nube industrial |
Emergente |
Factores de crecimiento y análisis del impacto del mercado de seguridad sin servidor
Expansión del desarrollo de aplicaciones nativas de la nube
Cada vez son más las organizaciones que implementan microservicios y arquitecturas basadas en eventos debido a las ventajas que ofrecen en términos de escalabilidad y eficiencia en el desarrollo. Sin embargo, esto requiere mecanismos de seguridad que protejan entornos altamente distribuidos que pueden ejecutarse durante apenas unos milisegundos. Las soluciones de ciberseguridad tradicionales, que operan dentro del perímetro, suelen desconocer las arquitecturas sin servidor, por lo que se necesitan sistemas de seguridad más especializados.
El desarrollo de aplicaciones nativas en la nube ha revolucionado el mundo del software, ya que permite a las empresas desarrollar, implementar y escalar aplicaciones de manera eficiente. Este tipo de desarrollo utiliza arquitecturas de microservicios, contenedores y tecnologías de orquestación, lo que facilita la actualización y la gestión de las aplicaciones. A medida que las empresas adoptan la transformación digital, la necesidad de software nativo en la nube se vuelve más acuciante debido a sus beneficios, como una mayor eficiencia, un lanzamiento al mercado más rápido, una mejor utilización de los recursos y la escalabilidad. Además, con la creciente prevalencia de los enfoques DevOps y los procesos de CI/CD, el desarrollo de aplicaciones nativas en la nube se vuelve aún más eficiente.
Mayor atención regulatoria a la gobernanza de la seguridad en la nube.
Se ha observado un cambio creciente en los marcos regulatorios globales hacia la protección de datos, la resiliencia y la gestión del riesgo cibernético. Las empresas que operan en los sectores financiero, sanitario y público deben garantizar la visibilidad y el cumplimiento normativo de sus cargas de trabajo en la nube de forma continua. Las tecnologías de seguridad sin servidor permiten a las empresas alcanzar estos objetivos mediante el registro automático, la gestión de identidades y la monitorización de las cargas de trabajo. Por lo tanto, las regulaciones se han convertido en un factor clave en el ámbito de la seguridad nativa de la nube.
Con la creciente atención que los organismos reguladores prestan a la gobernanza de la seguridad en la nube, esta está transformando la manera en que las empresas gestionan la protección de datos y el cumplimiento normativo en la nueva era. Con la creciente adopción de la computación en la nube, resulta cada vez más necesario que las autoridades reguladoras presten atención a la seguridad de los datos almacenados en la nube, lo que conlleva el desarrollo de políticas y marcos regulatorios estrictos. Para cumplir con normativas como el RGPD, la HIPAA y otras, las empresas no tienen más remedio que adoptar modelos de gobernanza eficaces que incluyan la gestión de riesgos y medidas de respuesta ante incidentes.
Mayor sofisticación de las ciberamenazas basadas en la nube
Los ciberdelincuentes suelen centrarse en las API, las identidades y las configuraciones vulnerables en la nube. El enfoque sin servidor presenta un conjunto único de riesgos debido a la naturaleza inherentemente dinámica y distribuida de estas soluciones. Las herramientas de seguridad actuales pueden detectar ataques, analizar comportamientos y solucionar problemas automáticamente, minimizando así el tiempo de exposición a los mismos. La creciente concienciación sobre estas amenazas está llevando a las empresas a considerar la adopción de enfoques proactivos y plataformas de protección de cargas de trabajo.
La creciente sofisticación de las ciberamenazas en la nube plantea numerosos desafíos para las organizaciones que utilizan la computación en la nube. A medida que los métodos empleados por los ciberdelincuentes evolucionan (ataques multivectoriales, ransomware, amenazas internas), las medidas de seguridad disponibles actualmente resultan insuficientes para hacer frente a este tipo de riesgos. La naturaleza dinámica de los entornos en la nube agrava estos desafíos, permitiendo a los ciberdelincuentes acceder al sistema y a los datos.
Tendencias futuras del mercado de seguridad sin servidor
Plataformas de protección en tiempo de ejecución basadas en IA
Las tendencias del mercado de seguridad sin servidor apuntan cada vez más hacia plataformas con IA capaces de analizar continuamente el comportamiento de la carga de trabajo e identificar anomalías en tiempo real. El análisis avanzado respaldará los mecanismos de respuesta automatizados, reduciendo la carga operativa de los equipos de seguridad. Los proveedores están invirtiendo en la priorización contextual de amenazas y en capacidades de evaluación predictiva de riesgos que mejoran la precisión y limitan la saturación de alertas. Se espera que estos avances impulsen la adopción entre las grandes empresas y los sectores regulados.
Convergencia de los flujos de trabajo de seguridad y desarrollo
Las capacidades de seguridad se integran cada vez más directamente en los flujos de desarrollo de software. Las soluciones futuras proporcionarán visibilidad continua desde la creación del código hasta su implementación en producción. Se espera que el escaneo automatizado, la aplicación de políticas y la integración de flujos de trabajo mejoren la colaboración entre desarrolladores y equipos de seguridad, al tiempo que aceleran los ciclos de implementación de aplicaciones. Es probable que esta convergencia se convierta en una característica definitoria de las plataformas de próxima generación.
Oportunidades de mercado en seguridad sin servidor
Expansión en entornos industriales regulados
Las instituciones financieras, los proveedores de atención médica y las organizaciones del sector público continúan migrando cargas de trabajo críticas a entornos nativos de la nube. Las previsiones del mercado de seguridad sin servidor indican importantes oportunidades de inversión para los proveedores que ofrecen monitorización centrada en el cumplimiento normativo, informes automatizados y capacidades de gobernanza de cargas de trabajo. Las organizaciones requieren cada vez más controles de seguridad específicos para cada sector, capaces de satisfacer los requisitos normativos y, al mismo tiempo, brindar flexibilidad operativa. Los proveedores con ofertas especializadas pueden beneficiarse de contratos a largo plazo y modelos de ingresos recurrentes.
Plataformas de seguridad para la gestión multinube
Cada vez más empresas operan con múltiples proveedores de nube, lo que genera una demanda de soluciones unificadas de visibilidad y gobernanza. Los proveedores de seguridad pueden aprovechar esta situación ofreciendo gestión centralizada de políticas, detección de amenazas y capacidades de monitorización del cumplimiento que funcionen de forma consistente en todos los entornos. Se espera que las organizaciones que buscan eficiencia operativa prioricen las plataformas integradas capaces de reducir la complejidad, al tiempo que admiten carteras de aplicaciones en constante crecimiento e infraestructuras distribuidas.
Preguntas frecuentes

Ankita es una profesional dinámica en investigación de mercados y consultoría con más de 8 años de experiencia en los sectores de tecnología, medios de comunicación, TIC, electrónica y semiconductores. Ha liderado y ejecutado con éxito más de 100 proyectos de consultoría e investigación para clientes globales como Microsoft, Oracle, NEC Corporation, SAP, KPMG y Expeditors International. Sus principales competencias incluyen la evaluación de mercado, el análisis de datos, la previsión, la formulación de estrategias, la inteligencia competitiva y la redacción de informes.
Ankita es experta en la gestión de ciclos completos de proyecto, desde el diseño de propuestas de preventa y las conversaciones con los clientes hasta la entrega de información práctica posventa. Es experta en la gestión de equipos multifuncionales, la estructuración de módulos de investigación complejos y la alineación de soluciones con los objetivos de negocio específicos del cliente. Sus excelentes habilidades de comunicación, liderazgo y presentación le han permitido obtener constantemente resultados orientados al valor en entornos de mercado dinámicos y en constante evolución.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -