
Markt für Ventiltreiber: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Ventilantriebe (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Funktion (Magnetventil, Proportionalventil); Ventiltyp (konventionelles Regelventil, Expansionsventil); Endnutzer (Gewerbe und Wohnen, Industrie, Antriebstechnik) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00013550
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 10, 2026


Marktgröße 2025
4,65 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
9,26 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,94 %
Wachstumsrate
Adressierbarer Markt
62,52 Mrd. US-Dollar
(2026–2034)
Der Markt für Ventilantriebe wurde 2025 auf 4,65 Milliarden US-Dollar geschätzt und soll bis 2034 auf 9,26 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,94 % im Zeitraum 2026–2034 entspricht . Dieses Wachstum wird durch die steigende Nachfrage nach elektronisch gesteuerten Fluidsystemen, strengere Anforderungen an die Energieeffizienz und den zunehmenden Einsatz von Proportional- und Magnetventilantrieben in der Industrieautomation, der Kältetechnik, der Mobilität und der Anlagensteuerung begünstigt.
Nordamerika wird voraussichtlich ein technologisch fortschrittlicher regionaler Markt bleiben. Das Marktwachstum für Ventilantriebe wird durch Investitionen in die industrielle Automatisierung, die Modernisierung von HLK- und Kälteanlagen, den Ersatz veralteter elektromechanischer Steuerungen und die zunehmende Integration elektronisch gesteuerter Ventile in mobile und stationäre Anlagen gestützt. Die prognostizierte durchschnittliche jährliche Wachstumsrate (CAGR) von 7,0–8,0 % im Zeitraum 2026–2034 spiegelt die anhaltende Nachfrage nach präzisen Durchflussregelungstechnologien und intelligenten Industriesystemen wider.
Marktanalyse und Einblicke für Ventilantriebe
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Anteil von 31–35 % ausmachen wird , was auf Automatisierung und Modernisierung der Ausrüstung zurückzuführen ist. Der Markt wird zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,0 % wachsen .
- USA: Die USA werden im Jahr 2025 einen Marktanteil von etwa 22–25 % erreichen und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–8,1 % wachsen , unterstützt durch industrielle Steuerungssysteme und den Austausch von HLK-Anlagen.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 25–29 % geschätzt , angeführt von Deutschland, Frankreich, Italien und Großbritannien. Zwischen 2026 und 2034 wird mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,5 % gerechnet, da die Investitionen in Energieeffizienz und Automatisierung zunehmen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 28–32 % geschätzt , angeführt von China, Japan, Südkorea und Indien, und es wird ein durchschnittliches jährliches Wachstum von 8,5–9,5 % zwischen 2026 und 2034 prognostiziert .
- Größtes Segment: Die Magnetventilfunktion wird voraussichtlich im Jahr 2025 einen Marktanteil von 55–59 % haben , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,0 % im Zeitraum 2026–2034 , was die breiten Anforderungen der installierten Basis widerspiegelt.
- Segment mit hohem Wachstumspotenzial: Der Marktanteil der Proportionalregler wird im Jahr 2025 auf 41–45 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–9,5 % im Zeitraum 2026–2034 , angetrieben durch Präzisionssteuerung und Elektrifizierung.
- Detaillierte Analyse der wichtigsten Unternehmen: Axiomatic Technologies Corporation, CAREL Industries SpA, Eliwell Controls Srl, Emerson Electric Co., HydraForce, Kar-Tech, MKS Instruments, Parker-Hannifin Corporation, Schneider Electric SE und STMicroelectronics NV
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt hat sich von relativ einfachen Spulenansteuerungen hin zu elektronisch gesteuerten Architekturen entwickelt, die Stromregelung, Pulsweitenmodulation, Diagnose, Rückkopplungsintegration und die Kommunikation mit Maschinensteuerungen ermöglichen. Kompakte Elektronik wird zunehmend näher am Ventil platziert, wodurch der Verdrahtungsaufwand reduziert und das Ansprechverhalten verbessert wird. Entwickler von Industrie- und Mobilgeräten bewerten Ansteuerelemente daher zunehmend als Systemsteuerungskomponenten und nicht mehr als isolierte Schaltgeräte.
Die positive Entwicklung dürfte sich verstärken, da Hersteller geringeren Stromverbrauch, präzisere Druck- und Durchflussregelung sowie eine einfachere Maschineninbetriebnahme priorisieren. Der asiatisch-pazifische Raum bietet bedeutende, fertigungsgetriebene Chancen, während Nordamerika und Europa eine ersatzgetriebene Nachfrage generieren. Wie im Bericht zum Markt für Ventilantriebe hervorgehoben wird , dürfte der regulatorische Fokus auf Effizienz und Anlagensicherheit die elektronisch gesteuerte Betätigung weiter fördern, insbesondere dort, wo variable Betriebsbedingungen eine Regelung mit fester Ausgangsleistung weniger effizient machen.
Berichtsumfang zum Markt für Ventilantriebe
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 4,65 Milliarden US-Dollar |
| Marktgröße bis 2034 | 9,26 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,94 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Ventilantriebe
Die Nachfrage nach solchen Geräten wird durch Automatisierung, Kältetechnik, die Modernisierung von Heizungs-, Lüftungs- und Klimaanlagen, hydraulische Motorisierung und fortschrittliche Bewegungssteuerungssysteme beeinflusst. Ein Treiber wandelt elektronische Signale in Steuerventile um und verbindet Sensoren, Regler und Komponenten von Fluidtechniksystemen. Die Branche umfasst daher Halbleiterunternehmen, Elektronikhersteller, Ventilproduzenten, Systemintegratoren und Erstausrüster (OEMs). Die Angebotslage ist weiterhin von der Verfügbarkeit von Leistungshalbleitern, Mikrocontrollern, Magnetbauteilen und Gehäusen abhängig.
Die Marktaussichten für Ventilantriebe hängen auch mit dem Trend zur Umstellung von diskreter Steuerung auf programmierbare Architekturen zusammen. Unternehmen fordern reproduzierbare Stromprofile, schnelle Schaltvorgänge, Temperaturmanagementfunktionen, Fehlerdiagnose und Schnittstellen zu digitalen Steuerungsplattformen. Diese Faktoren erhöhen den Stückpreis der Komponenten und bieten gleichzeitig Chancen für Unternehmen, die ihre Expertise in den Bereichen Elektronik, Firmware, Sensoren und Ventilfertigung vereinen können. Der Austausch alter Steuerungen verstärkt die Nachfrage zusätzlich.
Der Wettbewerb differenziert sich eher durch die Anwendungstiefe als durch einzelne Produktspezifikationen. Emerson kombiniert Ventil- und Automatisierungslösungen, während die Parker-Hannifin Corporation den Schwerpunkt auf elektrohydraulische und proportionale Steuerung legt. STMicroelectronics konzentriert sich auf dedizierte Treiber-ICs, darunter stromgesteuerte Geräte für die Automobilindustrie, während HydraForce Elektronik in hydraulische Steuerungslösungen integriert. CAREL Industries SpA, Eliwell Controls Srl, Schneider Electric SE, MKS Instruments, Axiomatic Technologies Corporation und Kar-Tech bedienen spezielle Anforderungen in den Bereichen Automatisierung, Kältetechnik, Antriebstechnik und Anlagensteuerung. Der Marktanteil von Ventiltreibern wird weiterhin maßgeblich von der Fähigkeit der Anbieter beeinflusst, anwendungsspezifisches Know-how, Systemintegrationskompetenz und zuverlässige Leistung in unterschiedlichsten industriellen und mobilen Umgebungen zu gewährleisten.
Investitionen fließen zunehmend in integrierte Elektronik, Anwendungssoftware, On-Board-Diagnostik und modulare Architekturen. Zulieferer mit breiten Vertriebsnetzen können multinationale OEM-Programme unterstützen, während Spezialisten durch schnelle Anpassung und Anwendungsentwicklung konkurrieren können. Die strategische Positionierung zielt daher auf die vollständige Kontrolle von Ökosystemen ab. Die Analyse der Ventiltreiber zeigt, dass die Differenzierung zunehmend von Ansprechgenauigkeit, Energieverbrauch, Sicherheitsdiagnostik, Kommunikationsfähigkeit und Integrationsfreundlichkeit und weniger von der reinen Schaltfunktion abhängt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Ventilantriebe: Strategische Einblicke
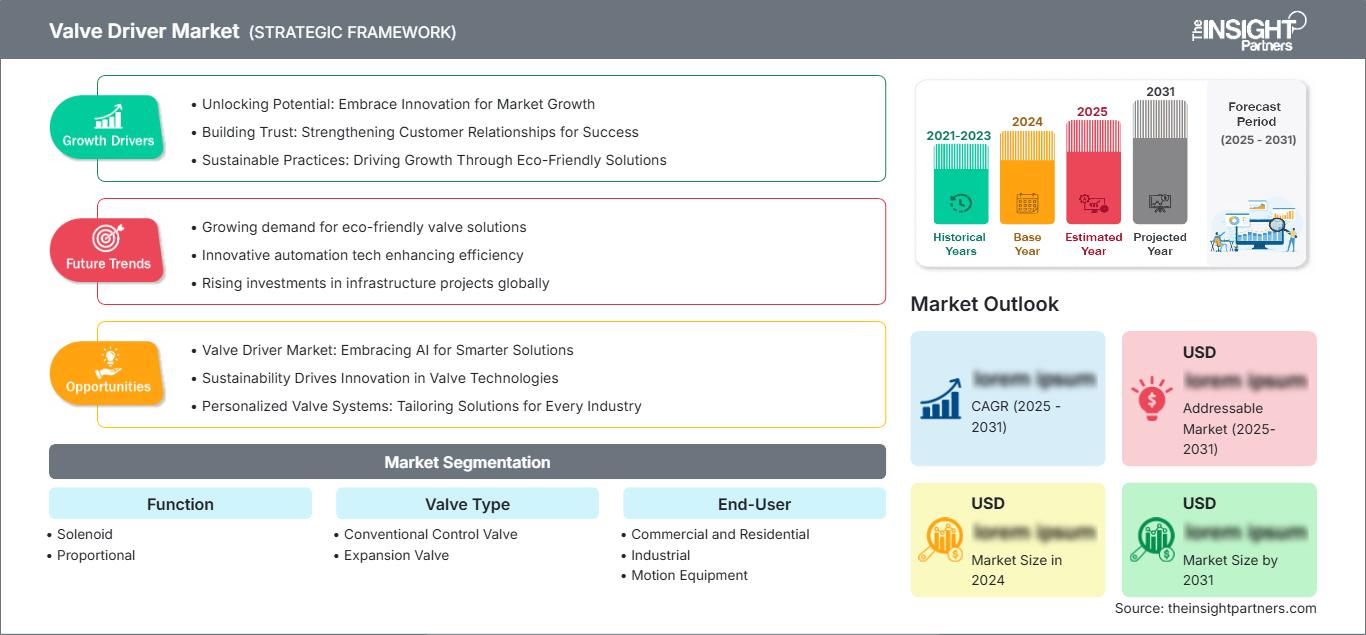
Regionale Einblicke
Markt für Ventilantriebe in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 31–35 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,0 % wachsen. Die USA stellen die größte regionale Nachfragebasis dar, die durch industrielle Automatisierung, den Austausch von gewerblichen HLK-Anlagen, die Modernisierung von Prozessanlagen und den Einsatz moderner mobiler Maschinen gestützt wird. Kanada trägt durch die Bereiche Energie, industrielle Verarbeitung, Gebäudetechnik und Anlagensteuerung zum Marktwachstum bei. Wie in der Marktprognose für Ventilantriebe dargelegt , dürften kontinuierliche Investitionen in Automatisierungstechnologien und elektronisch gesteuerte Fluidmanagementsysteme ein stetiges regionales Wachstum im Prognosezeitraum fördern.
Im regionalen Ökosystem liegt der Vorteil in der Verfügbarkeit von Anbietern für Automatisierungssysteme sowie einer installierten Basis, die nur geringfügige elektrische Komponenten benötigt. Die Nachfrage nach Technologien, die die Effizienz von Maschinen durch Stromregelung, Rückkopplung und Diagnose steigern, wächst stetig. Die Elektrifizierung mobiler Maschinen ermöglicht die Implementierung proportionaler Regelungen. Nordamerikanische Hersteller werden voraussichtlich kompakte und programmierbare Antriebe bevorzugen, die sich gut mit der Steuerung integrieren lassen.
US-Markt für Ventilantriebe
Es wird geschätzt, dass die USA im Jahr 2025 einen Anteil von 22–25 % am nordamerikanischen Markt ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–8,1 % wachsen werden. Die Nachfrage wird durch industrielle Automatisierung, den Austausch von HLK-Anlagen, Medizintechnik, Prozesssteuerung und elektronisch gesteuerte mobile Maschinen getrieben. Die Markttrends für Ventilantriebe deuten auf eine zunehmende Verbreitung intelligenter Steuerungssysteme, energieeffizienter Geräte und elektronisch betätigter Fluidmanagement-Technologien in industriellen und kommerziellen Anwendungen hin.
Die Unternehmenspräsenz umfasst diversifizierte Automatisierungsfirmen, Ventilhersteller, Halbleiterhersteller und Anbieter hydraulischer Steuerungen. Immer mehr Anwendungen setzen auf Proportionalregler, bei denen Druck, Temperatur, Durchflussrate oder Aktorposition auf Sensordaten reagieren müssen. Zudem werden die in Industrieanlagen verwendeten Relais zunehmend durch programmierbare elektronische Steuerungen ersetzt. Die Integration von Produktionseffizienz, Energiemanagement und Elektronik wird die Nachfrage bei Erstausrüstern und Nachrüstungen weiter ankurbeln, wobei Sicherheit und Diagnose zu immer wichtigeren Kaufkriterien werden.
Europäischer Markt für Ventilantriebe
Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 25–29 % am Ventilantriebsmarkt erreichen und bis 2034 ein jährliches Wachstum von 6,5–7,5 % verzeichnen. Deutschland ist weiterhin führend, bedingt durch seine Industrieautomation, den Werkzeugmaschinenbau, die Automobilindustrie und die Anlagenbautechnik. Weitere Länder mit zusätzlicher Nachfrage sind Großbritannien, Frankreich, Italien und Spanien, die in den Bereichen Gebäudetechnik, Industriemaschinen, Transport und Energie tätig sind.
In Deutschland existiert ein hochentwickelter Markt für industrielle Automatisierung, in dem elektronisch gesteuerte Hydraulik- und Pneumatiksysteme in Verbindung mit Software auf Maschinenebene eingesetzt werden. Der Bedarf an effizientem Betrieb, vorhersehbarer Maschinenleistung und Flexibilität treibt die Nachfrage weiterhin an. Integrierte Diagnosefunktionen und Kommunikationsmöglichkeiten werden aufgrund des geringeren Aufwands bei Inbetriebnahme und Wartung sehr geschätzt.
Der britische Markt profitiert von Gebäudeautomation, Prozessindustrie, Anlagen für die Lebensmittel- und Getränkeindustrie sowie von Industriemodernisierungen. Der französische Markt profitiert von der Luft- und Raumfahrt, der Energiewirtschaft, dem Maschinenbau und Automatisierungsprojekten, während der italienische Markt von der Nachfrage nach Maschinen und Verpackungsanlagen profitiert. Der spanische Markt profitiert von der Fertigungsindustrie, HLK-Systemen, der Lebensmittelverarbeitung und Infrastrukturmodernisierungen. In all diesen Märkten fördern Effizienzstandards und die Digitalisierung der Industrie die Einführung von Automatisierungstechnologien.
Markt für Ventilantriebe im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird im Jahr 2025 voraussichtlich einen Marktanteil von 28–32 % am Markt für Ventilantriebe ausmachen und ein jährliches Wachstum von 8,5–9,5 % verzeichnen . Damit ist er die am schnellsten wachsende große Region. China ist führend, gefolgt von Japan, Südkorea, Indien und Australien. Industrieautomation, Halbleiterfertigung, der Ausbau der HLK-Technik und die Lokalisierung von Anlagen stützen die Nachfrage.
China profitiert von hohen Produktionskapazitäten und Investitionen in die Automatisierung, während Japan und Südkorea auf Präzisionsausrüstung und fortschrittliche Elektronik setzen. Indien wird durch die Modernisierung der Industrie und den Ausbau der Anlagenfertigung gestärkt, und Australien trägt durch Bergbau und Prozessanwendungen dazu bei. Die politische Ausrichtung auf industrielle Effizienz, Elektrifizierung und heimische Produktion stärkt die regionalen Chancen. Zulieferer, die Produkte lokalisieren, Zertifizierungen durchführen und technische Unterstützung leisten können, dürften mit dem Ausbau der OEM-Produktion Vorteile erlangen.
Markt für Ventilantriebe im Nahen Osten und Afrika
Der Markt für Ventilantriebe im Nahen Osten und Afrika wird bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–7,0 % wachsen . Saudi-Arabien ist das führende Land, während die Vereinigten Arabischen Emirate und Südafrika wichtige Nachfragezentren darstellen. Elektronisch gesteuerte Ventile werden in Energieprojekten, der Wasserinfrastruktur, der industriellen Verarbeitung und im Gewerbebau eingesetzt.
Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in die Diversifizierung von Industrie und Infrastruktur und schaffen so Anwendungen für die automatisierte Fluidhandhabung und HLK-Steuerung. Südafrika trägt durch Bergbau, Wassermanagement, Fertigung und energiebezogene Systeme dazu bei. Im übrigen Nahen Osten und Afrika ist die Einführung dieser Technologien eher projektbezogen und abhängig von importierten Anlagen. Die Nachfrage dürfte jedoch steigen, da neue Anlagen moderne Steuerungsarchitekturen anstelle von ausschließlich konventionellen elektromechanischen Systemen nutzen.
Segmentierungsanalyse
Funktion
Die Funktionssegmentierung umfasst Magnet- und Proportionalantriebe. Magnetsysteme sind nach wie vor die am weitesten verbreitete Anwendung, da sie eine einfache Ein-/Aus-Betätigung in HLK-Anlagen, Kälteanlagen, Industriemaschinen und allgemeinen Fluidsteuerungssystemen ermöglichen. Für dieses Segment wird ein jährliches Wachstum von 7,0–8,0 % im Zeitraum 2026–2034 prognostiziert, gestützt durch die Nachfrage nach Ersatzteilen und den kontinuierlichen Geräteausbau. Der Markt für Ventilantriebe profitiert weiterhin von der zunehmenden Verbreitung elektronisch gesteuerter Betätigungssysteme, die die Betriebseffizienz, Präzision und Zuverlässigkeit in verschiedenen Endanwendungen verbessern.
- Magnetventile: Magnetventile sind weiterhin stark nachgefragt, wenn zuverlässige binäre Betätigung, kompakte Abmessungen, einfache Installation und etablierte Steuerungsmethoden Priorität haben. Ihre breite installierte Basis sichert die regelmäßige Nachfrage nach Ersatzteilen und Erstausrüstern (OEMs).
- Proportionalantriebe: Proportionalantriebe eignen sich für Anwendungen, die eine variable Durchfluss- oder Druckregelung erfordern. Ihre strategische Bedeutung nimmt zu, da Anlagenkonstrukteure Energieoptimierung, präzise Bewegungsabläufe, Elektrifizierung und softwaregesteuerte Maschinenfunktionen anstreben.
Ventiltyp
Die Ventilarten umfassen konventionelle Regelventile und Expansionsventile. Konventionelle Regelventile finden aufgrund ihrer vielfältigen Einsatzmöglichkeiten in industriellen und gewerblichen Systemen ein breiteres Anwendungsspektrum. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,5–8,5 % prognostiziert, unterstützt durch Automatisierungs- und Austauschmaßnahmen. Der Markt für Ventilantriebe profitiert weiterhin von der steigenden Nachfrage nach präziser Ventilbetätigung, verbesserter Prozesseffizienz und fortschrittlichen elektronischen Steuerungssystemen in industriellen, gewerblichen und HLK-Anwendungen.
- Konventionelles Regelventil: Diese Ventile decken ein breites Spektrum an industriellen, hydraulischen, pneumatischen und gebäudetechnischen Anforderungen ab. Ihre Vielseitigkeit ermöglicht die Entwicklung von Treibern, die für unterschiedliche Spannungs-, Strom-, Rückkopplungs-, Umgebungs- und Kommunikationsanforderungen optimiert sind.
- Expansionsventil: Expansionsventile finden vor allem in Kälte- und Wärmemanagementsystemen Anwendung. Die Nachfrage wird durch präzisere Temperaturregelung, Effizienzziele in der Klimatechnik, Betrieb mit variabler Last und die zunehmende elektronische Steuerung von Kühlkreisläufen bedingt.
Endbenutzer
Die Endkundensegmentierung umfasst die Bereiche Gewerbe und Wohnen, Industrie und Antriebstechnik. Industrieanwendungen bleiben strategisch wichtig, da komplexe Maschinen zunehmend kontrollierte Aktuatoren, Rückkopplung und Diagnose benötigen. Für dieses Segment wird ein jährliches Wachstum von 8,0–9,0 % im Zeitraum 2026–2034 prognostiziert. Der Markt für Ventilantriebe profitiert von der steigenden Nachfrage nach Automatisierung, Präzisionssteuerung und intelligenten Fluidmanagementsystemen in Industrieanlagen, gewerblichen Installationen und fortschrittlichen Antriebstechnikanwendungen.
- Gewerbe- und Wohngebäude: Heizungs-, Lüftungs- und Klimaanlagen, Kältetechnik, Gebäudetechnik und Komfortregelungssysteme erzeugen einen wiederkehrenden Bedarf. Elektronische Stellantriebe ermöglichen ein besseres Temperaturmanagement und eine optimierte Systemreaktion und unterstützen gleichzeitig zunehmend automatisierte Gebäudeumgebungen.
- Industrielle Anwender benötigen zuverlässige Aktuatoren für Prozessmaschinen, Fabrikautomation, Fluidhandhabung und Spezialausrüstung. Die Integration mit SPSen und digitalen Steuerungsplattformen stärkt die strategische Rolle fortschrittlicher Treiber.
- Antriebstechnik: Mobile und motorbetriebene Anwendungen erfordern kompakte Elektronik, schnelle Reaktionszeiten, Robustheit und proportionale Steuerung. Die Elektrifizierung und der zunehmende Automatisierungsgrad von Maschinen schaffen Bedarf an integrierter Ventilelektronik und programmierbarer Steuerung.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (maximal 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Gewerbe- und Wohnimmobilien |
Medium |
Intelligente Heizungs- und Klimatechnik |
Skalierung |
|
Industrie |
Hoch |
Prozessautomatisierung |
Reifen |
|
Bewegungsausrüstung |
Hoch |
Maschinenelektrifizierung |
Skalierung |
Markttreiber für Ventilantriebe: Wachstumstreiber und Wirkungsanalyse
Zunehmende industrielle Automatisierung und programmierbare Steuerung
Ventilantriebe, die auf Prozessbedingungen reagieren und nicht nur nach vorgegebenen elektrischen Befehlen arbeiten, werden aufgrund der industriellen Automatisierung immer wichtiger. Moderne Industriesysteme integrieren Ventile mit SPSen, Sensoren, Antrieben und Überwachungssystemen, wodurch der Bedarf an Stromregelung, Diagnosefunktionen und Wiederholgenauigkeit steigt. Dieser Trend erweitert den Anwendungsbereich für elektronische Treiber, da immer mehr Hersteller von Produktionsanlagen elektronische Geräte zur Steuerung von Ventilen gegenüber mechanischen bevorzugen. Besonders deutlich wird dies bei Prozessmaschinen, Verpackungsanlagen, Materialhandhabungsanlagen und Anlagen zur Fabrikautomation, wo die Reaktionskonstanz Produktivität und Produktqualität beeinflusst. Hersteller konfigurierbarer Treiber können den Aufwand für OEM-Ingenieure durch standardisierte Schnittstellen und Softwareparameter reduzieren.
Elektrifizierung von mobilen und hydraulischen Geräten
Die mobile Arbeitsmaschinenindustrie wandelt sich zunehmend hin zu elektronisch gesteuerten Hydrauliksystemen, um Kraftstoffverbrauch, Automatisierung, Bedienerunterstützung und die Eignung für elektrische Antriebstechnik zu verbessern. Die Proportionalventilsteuerung ist besonders relevant, da elektronische Anweisungen zur Steuerung von Hydraulikfluss und -druck umgesetzt werden können. Die Architektur ermöglicht vielfältige Anwendungen, darunter automatische Auslegerbewegung, Lasterkennung, Lenkunterstützung und Einsatzsteuerung. Die Auswirkungen auf den Markt beschränken sich nicht auf Ventilhersteller, da die Ansteuerelektronik auch Verkabelung, Diagnose, Steuerungsauswahl und Kalibrierung beeinflusst. Robuste Konstruktionen mit Feedback-Funktionen und kundenspezifischer Programmierung ermöglichen es Zulieferern, von hochwertigen Programmen zu profitieren, wenn OEMs von der traditionellen Hydrauliksteuerung auf elektronisch koordinierte Maschinen umsteigen.
Anforderungen an die Energieeffizienz in thermischen und fluidischen Systemen
Der Bedarf an energieeffizientem Betrieb veranlasst Anlagenhersteller, die dynamische Druck- und Durchflussregelung in Betracht zu ziehen. HLK-, Kälte-, Druckluft-, Prozess- und Hydrauliksysteme können aufgrund unzureichender Ventilbetätigung und mangelhafter Stromregelung der zugehörigen Hardware Energieverluste erleiden. Elektronische Antriebe ermöglichen eine dynamischere Ventilbetätigung und den Betrieb unter variabler Last. Dieser Effekt wird besonders bei Systemen sichtbar, die konstant laufen oder deren Last schwankt, da bereits kleine Verbesserungen in der Regelung die Betriebskosten langfristig senken. Gebäudemodernisierungen, der Austausch von Kälteanlagen und Programme zur Steigerung der industriellen Effizienz können zusätzliche Nachfragequellen darstellen. Anbieter, die energieeffiziente Elektronik mit präziser Regelung und thermischem Schutz integrieren, werden zukünftig erfolgreich sein.
Markt für Ventilantriebe: Zukunftstrends
Integrierte Sensorik und Edge-Diagnostik
Zukünftige Treiberarchitekturen werden voraussichtlich Aktuatorelektronik mit Sensorik, Diagnosefunktionen und lokaler Entscheidungsfindung kombinieren. Anstatt lediglich Strom für eine Spule zu erzeugen, können Geräte der nächsten Generation Temperatur, Versorgungsspannungen, Lastverhalten und Fehlerzustände überwachen und diese Informationen an übergeordnete Steuerungen übermitteln. Diese Architektur ermöglicht vorausschauende Wartung, indem sie anormale Strommuster, mechanischen Widerstand oder thermische Belastungen erkennt, bevor es zu einem Ausfall kommt. Die Entwicklung von Ventilantrieben geht daher hin zu mehr Intelligenz auf Komponentenebene, insbesondere in Industrie- und mobilen Anlagen. Die Integration sollte die Anzahl externer Komponenten reduzieren und die Verkabelung vereinfachen. Hersteller müssen jedoch Funktionalität, thermische Anforderungen, Cybersicherheitsanforderungen, Softwarevalidierung und Kosten gegeneinander abwägen. Standardisierte Kommunikationsschnittstellen gewinnen an Bedeutung, da OEMs austauschbare Steuermodule für verschiedene Geräteplattformen und regionale Produktvarianten benötigen.
Hocheffiziente proportionale und energiesparende Betätigung
Zukünftige Fortschritte in der Proportionaltechnik umfassen einen geringeren Stromverbrauch, erhöhte Stabilität bei niedrigen Durchflussraten, schnelle Reaktionszeiten und präzise Steuerung unabhängig von den Betriebsbedingungen. In den Treibern wird eine geschlossene Stromregelung in Verbindung mit hochpräziser Pulsweitenmodulation eingesetzt, um die Vorhersagbarkeit der Betätigung unabhängig von Temperatur- und Versorgungsspannungsschwankungen zu gewährleisten. Diese Eigenschaften könnten die Effizienz in Anwendungen wie Kältetechnik, Medizintechnik, Hydraulik und industrieller Automatisierung steigern. Dank weiterer Fortschritte in der Halbleitertechnologie wird die Technologie kompakter und stärker integriert. Durch softwarebasierte Kalibrierung können Hersteller die Leistung an verschiedene Ventile anpassen, ohne die Hardware neu entwickeln zu müssen. Dies führt zu einer weiteren Konvergenz der Entwicklung von Ventilen, Elektronik und Steuerungssoftware. Unternehmen, die dieselbe Treiberplattform für mehrere Maschinen nutzen, profitieren davon.
Marktchancen für Ventilantriebe
Lokalisierte Fertigung und Anwendungstechnik in Asien
Asien bietet Zulieferern die Möglichkeit, neben der wachsenden OEM-Produktion lokale Kompetenzen in den Bereichen Design, Test, Vertrieb und Anwendungstechnik aufzubauen. China, Indien, Japan und Südkorea vereinen eine bedeutende industrielle Fertigung mit einem steigenden Bedarf an elektronisch gesteuerten Geräten. Lokaler technischer Support kann Qualifizierungszyklen verkürzen und Zulieferern helfen, Spannungsbereiche, Kommunikationsschnittstellen, Umweltschutzmaßnahmen und Montageanordnungen der Treiber an regionale Maschinen anzupassen. Prognosen für Ventilantriebe deuten darauf hin, dass die größten Chancen dort entstehen, wo Investitionen in Automatisierung mit lokaler Geräteproduktion einhergehen, anstatt sich ausschließlich auf importierte Komplettsysteme zu verlassen. Partnerschaften mit Maschinenbauern, Hydraulikintegratoren, HLK-Herstellern und Elektronikdistributoren können den Marktzugang erweitern. Zulieferer, die wettbewerbsfähige Fertigungskosten mit zuverlässigem technischen Support kombinieren, sind besser positioniert, um wiederkehrende Aufträge auf Plattformebene zu gewinnen.
Nachrüstplattformen für ältere Industrieanlagen
Eine weitere Chance bieten Nachrüstsätze, die veraltete elektromechanische Steuerungshardware ersetzen, ohne dass ein kompletter Anlagenaustausch erforderlich ist. Viele installierte Systeme nutzen weiterhin einfache Schaltvorrichtungen, obwohl moderne Produktionsumgebungen zunehmend Überwachung, Modulation und Diagnose erfordern. Modulare Treiberprodukte können hier Abhilfe schaffen, indem sie vorhandene Ventile erhalten und gleichzeitig programmierbare Steuerung, Stromregelung und Kommunikationsfunktionen hinzufügen. Dieser Ansatz kann die Investitionskosten für Kunden senken und die Anlagenstillstandszeiten im Vergleich zu einem kompletten Systemaustausch verkürzen. Anbieter können sich durch anwendungsspezifische Kabelbäume, Konfigurationssoftware, Diagnose- und Inbetriebnahmeservices differenzieren. Die Nachfrage ist besonders in etablierten Industriemärkten relevant, in denen Maschinen eine lange Lebensdauer haben. Diese Chance bietet zudem wiederkehrende Einnahmen durch Ersatzteile, Firmware-Updates, Engineering-Dienstleistungen und standardisierte Steuerungsplattformen für verschiedene Anlagengenerationen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -