
Mercato dei controller di valvole: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei driver per valvole (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per funzione (elettrovalvola, proporzionale); tipo di valvola (valvola di controllo convenzionale, valvola di espansione); utente finale (commerciale e residenziale, industriale, apparecchiature di movimentazione) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00013550
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 10, 2026


Dimensioni del mercato nel 2025
4,65 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
9,26 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,94 %
Tasso di crescita
Mercato di riferimento
62,52 miliardi di dollari USA
(2026-2034)
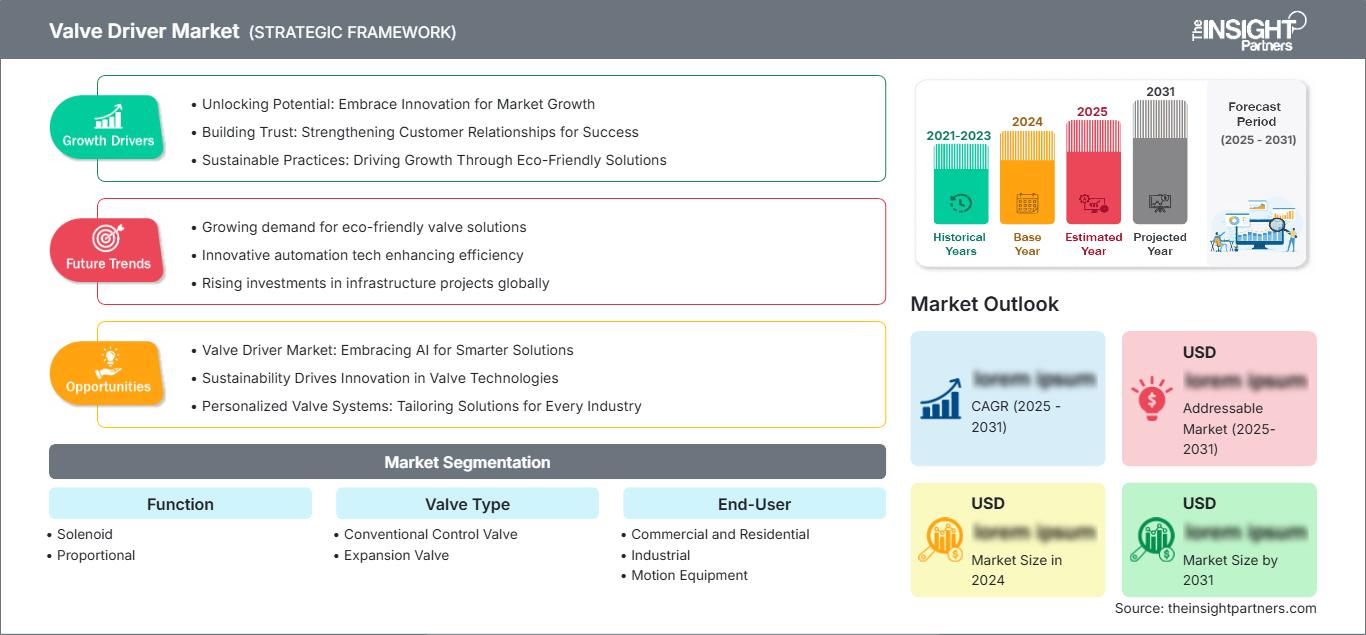
Il mercato dei driver per valvole ha un valore di 4,65 miliardi di dollari nel 2025 e si prevede che raggiungerà i 9,26 miliardi di dollari entro il 2034 , registrando un tasso di crescita annuo composto (CAGR) del 7,94% nel periodo 2026-2034 . L'espansione è supportata dalla crescente domanda di sistemi fluidici a controllo elettronico, da requisiti più stringenti in termini di efficienza energetica e da una maggiore diffusione di attuatori proporzionali e a solenoide in applicazioni di automazione industriale, refrigerazione, mobilità e controllo delle apparecchiature.
Si prevede che il Nord America rimarrà un mercato regionale tecnologicamente avanzato, con una crescita del mercato dei sistemi di azionamento delle valvole sostenuta dagli investimenti nell'automazione industriale, dalla modernizzazione dei sistemi HVAC e di refrigerazione, dalla sostituzione dei vecchi controlli elettromeccanici e dalla crescente integrazione di valvole a gestione elettronica in apparecchiature mobili e fisse. Un tasso di crescita annuo composto (CAGR) stimato tra il 7,0% e l'8,0% nel periodo 2026-2034 riflette la continua domanda di tecnologie di controllo del flusso precise e di sistemi industriali intelligenti.
Analisi e approfondimenti sul mercato dei sistemi di azionamento delle valvole.
- Nord America: si stima che la regione rappresenterà una quota di mercato del 31-35% nel 2025 , grazie all'automazione e alla modernizzazione delle apparecchiature, con una crescita del mercato a un tasso annuo composto (CAGR) del 7,0-8,0% tra il 2026 e il 2034 .
- USA: Gli Stati Uniti rappresentano una quota di mercato pari a circa il 22-25% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,1-8,1% tra il 2026 e il 2034 , grazie al supporto dei sistemi di controllo industriale e alla sostituzione degli impianti HVAC.
- Europa: si stima che l'Europa raggiungerà una quota del 25-29% nel 2025 , guidata da Germania, Francia, Italia e Regno Unito, con un tasso di crescita annuo composto (CAGR) del 6,5-7,5% tra il 2026 e il 2034 , grazie all'accelerazione degli investimenti in efficienza energetica e automazione.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota di mercato del 28-32% nel 2025 , trainata da Cina, Giappone, Corea del Sud e India, e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,5-9,5% tra il 2026 e il 2034 .
- Segmento più ampio: si stima che la funzione solenoide deterrà una quota di mercato del 55-59% nel 2025 , con un CAGR del 7,0-8,0% nel periodo 2026-2034 , a testimonianza delle ampie esigenze della base installata.
- Segmento ad alta crescita: si stima che la funzione proporzionale detenga una quota di mercato del 41-45% nel 2025 , con un CAGR dell'8,5-9,5% nel periodo 2026-2034 , trainato dal controllo di precisione e dall'elettrificazione.
- Aziende chiave analizzate nel dettaglio: Axiomatic Technologies Corporation, CAREL Industries SpA, Eliwell Controls Srl, Emerson Electric Co., HydraForce, Kar-Tech, MKS Instruments, Parker-Hannifin Corporation, Schneider Electric SE e STMicroelectronics NV
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato si è evoluto da sistemi di azionamento a bobina relativamente semplici ad architetture gestite elettronicamente in grado di regolare la corrente, modulare la larghezza di impulso, diagnosticare, integrare il feedback e comunicare con i controllori delle macchine. L'elettronica compatta è sempre più vicina alla valvola, riducendo il cablaggio e migliorando la risposta. Di conseguenza, i progettisti di apparecchiature industriali e mobili considerano i driver come componenti di controllo a livello di sistema piuttosto che come dispositivi di commutazione isolati.
Si prevede che la tendenza positiva si rafforzerà man mano che i produttori daranno priorità a un minore consumo energetico, a un controllo più preciso della pressione e del flusso e a una più semplice messa in servizio delle macchine. L'area Asia-Pacifico offre significative opportunità trainate dalla produzione, mentre il Nord America e l'Europa presentano una domanda orientata alla sostituzione. Come evidenziato nel rapporto sul mercato dei sistemi di azionamento delle valvole , l'enfasi normativa sull'efficienza e sulla sicurezza delle apparecchiature dovrebbe incentivare ulteriormente l'azionamento a controllo elettronico, in particolare laddove le condizioni operative variabili rendono meno efficiente il controllo a uscita fissa.
Ambito del rapporto di mercato sui driver per valvole
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 4,65 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 9,26 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,94% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sistemi di azionamento delle valvole
La domanda di tali dispositivi è influenzata dall'automazione, dalla refrigerazione, dall'ammodernamento degli impianti HVAC, dalla motorizzazione idraulica e dai sistemi avanzati di controllo del movimento. Un driver converte i segnali elettronici per controllare il funzionamento delle valvole, collegando sensori, controllori e componenti dei sistemi oleodinamici. Pertanto, il settore comprende aziende di semiconduttori, produttori di elettronica, produttori di valvole, società di integrazione di sistemi e OEM. La situazione dell'offerta dipende ancora dalla disponibilità di semiconduttori di potenza, microcontrollori, componenti magnetici e materiali per il packaging.
Le prospettive del mercato dei driver per valvole sono legate anche alla tendenza a passare dal controllo discreto all'architettura programmabile. Le aziende richiedono profili di corrente ripetibili, capacità di commutazione rapide, funzionalità di gestione della temperatura, diagnostica dei guasti e interfaccia con piattaforme di controllo digitali. Questi fattori fanno aumentare il prezzo unitario dei componenti, offrendo al contempo un'opportunità alle aziende in grado di combinare competenze in elettronica, firmware, sensori e produzione di valvole. La sostituzione dei vecchi sistemi di controllo aggiunge un ulteriore livello di domanda.
La concorrenza si differenzia per la profondità di applicazione piuttosto che per una singola specifica di prodotto. Emerson combina funzionalità per valvole e automazione, mentre Parker-Hannifin Corporation si concentra sul controllo elettroidraulico e proporzionale. STMicroelectronics si focalizza su circuiti integrati driver dedicati, inclusi dispositivi automotive a controllo di corrente, mentre HydraForce integra l'elettronica nelle soluzioni di controllo idraulico. CAREL Industries SpA, Eliwell Controls Srl, Schneider Electric SE, MKS Instruments, Axiomatic Technologies Corporation e Kar-Tech si rivolgono a esigenze specializzate di automazione, refrigerazione, movimentazione e controllo delle apparecchiature. La quota di mercato dei driver per valvole continua a essere influenzata dalla capacità dei fornitori di offrire competenze specifiche per le applicazioni, capacità di integrazione di sistema e prestazioni affidabili in diversi ambienti industriali e per apparecchiature mobili.
Gli investimenti sono sempre più orientati verso l'elettronica integrata, il software applicativo, la diagnostica di bordo e le architetture modulari. I fornitori con ampie reti di distribuzione possono supportare i programmi OEM multinazionali, mentre gli specialisti possono competere grazie alla rapida personalizzazione e all'ingegneria applicativa. Il posizionamento strategico si sta quindi spostando verso il controllo completo degli ecosistemi. L' analisi dei driver per valvole indica che la differenziazione dipenderà sempre più dalla precisione di risposta, dal consumo energetico, dalla diagnostica di sicurezza, dalle capacità di comunicazione e dalla facilità di integrazione, piuttosto che dalla sola funzionalità di commutazione di base.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sistemi di azionamento delle valvole: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei sistemi di azionamento delle valvole
Si stima che il Nord America rappresenterà una quota di mercato del 31-35% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-8,0% fino al 2034. Gli Stati Uniti forniscono la maggiore base di domanda regionale, supportata dall'automazione industriale, dalla sostituzione degli impianti HVAC commerciali, dalla modernizzazione delle apparecchiature di processo e dai macchinari mobili sofisticati. Il Canada contribuisce attraverso i settori dell'energia, dei processi industriali, dei sistemi per edifici e delle applicazioni di controllo delle apparecchiature. Come indicato nelle previsioni di mercato per i driver per valvole , si prevede che i continui investimenti nelle tecnologie di automazione e nei sistemi di gestione dei fluidi a controllo elettronico sosterranno una crescita regionale costante nel periodo di previsione.
Nell'ecosistema regionale, la presenza di fornitori di sistemi di automazione già consolidati, unitamente a una base installata che richiederà solo l'aggiunta di componenti elettrici incrementali, rappresenta un vantaggio. Cresce la domanda di tecnologie in ambiti in cui il controllo della corrente, il feedback e la diagnostica aumentano l'efficienza delle macchine. L'elettrificazione delle macchine mobili facilita l'implementazione di controlli proporzionali. Si prevede che i produttori nordamericani prediligeranno azionamenti compatti e programmabili, con una buona interfaccia con il controllore.
Mercato statunitense dei driver per valvole
Si stima che gli Stati Uniti rappresenteranno il 22-25% della quota nordamericana nel 2025 e si prevede una crescita a un CAGR del 7,1-8,1% fino al 2034. La domanda è sostenuta dall'automazione industriale, dalla sostituzione degli impianti HVAC, dalle apparecchiature mediche, dal controllo di processo e dai macchinari mobili a gestione elettronica. Le tendenze del mercato dei driver per valvole indicano una crescente adozione di sistemi di controllo intelligenti, apparecchiature a basso consumo energetico e tecnologie di gestione dei fluidi ad azionamento elettronico in applicazioni industriali e commerciali.
La presenza aziendale comprende diverse società di automazione, produttori di valvole, semiconduttori e fornitori di sistemi di controllo idraulico. Un numero crescente di applicazioni predilige l'uso di controlli proporzionali, laddove pressione, temperatura, portata o posizione dell'attuatore devono reagire al feedback dei sensori. Inoltre, si assiste alla sostituzione dei vecchi relè utilizzati negli impianti industriali con controlli elettronici programmabili. L'integrazione tra efficienza produttiva, gestione energetica ed elettronica manterrà alta la domanda nelle applicazioni OEM e di retrofit, con la sicurezza e la diagnostica che diventeranno criteri di acquisto sempre più importanti.
Mercato europeo dei sistemi di azionamento delle valvole
Si stima che l'Europa deterrà una quota del 25-29% del mercato dei sistemi di azionamento per valvole nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,5-7,5% fino al 2034. La Germania è ancora leader del settore grazie all'automazione industriale, alla produzione di macchine utensili, all'industria automobilistica e alle apparecchiature di processo. Altri paesi che contribuiscono alla domanda sono Regno Unito, Francia, Italia e Spagna, grazie ai loro sistemi edilizi, macchinari industriali, trasporti e applicazioni energetiche.
In Germania esiste un mercato dell'automazione industriale ben sviluppato, in cui i sistemi idraulici e pneumatici a comando elettronico vengono utilizzati insieme a software a livello di macchina. L'esigenza di un funzionamento efficiente, di prestazioni prevedibili delle macchine e di flessibilità continua ad alimentare la domanda. Le funzionalità integrate di diagnostica e comunicazione sono molto apprezzate in quanto riducono i tempi di messa in servizio e di manutenzione.
Il mercato britannico trae vantaggio dall'automazione degli edifici, dalle industrie di processo, dalle attrezzature per l'industria alimentare e delle bevande e dalle ristrutturazioni industriali. Il mercato francese beneficia dei settori aerospaziale, energetico, dei macchinari industriali e dei progetti di automazione, mentre il mercato italiano trae vantaggio dalla domanda di macchinari e attrezzature per l'imballaggio. Il mercato spagnolo trae vantaggio dalla produzione manifatturiera, dai sistemi HVAC, dall'industria alimentare e dalle ristrutturazioni infrastrutturali. In tutti questi mercati, gli standard di efficienza e la digitalizzazione del settore contribuiscono all'adozione della tecnologia di automazione.
Mercato dei driver per valvole nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) rappresenterà il 28-32% del mercato dei driver per valvole nel 2025 e si prevede che registrerà un CAGR (tasso di crescita annuale composto) dell'8,5-9,5% , risultando la regione principale a più rapida crescita. La Cina è il paese leader, seguita da Giappone, Corea del Sud, India e Australia. L'automazione industriale, la produzione di semiconduttori, l'espansione del settore HVAC e la localizzazione delle apparecchiature supportano la domanda.
La Cina beneficia di un'elevata capacità produttiva e di investimenti nell'automazione, mentre Giappone e Corea del Sud puntano su apparecchiature di precisione ed elettronica avanzata. L'India è sostenuta dalla modernizzazione industriale e dall'espansione della produzione di macchinari, mentre l'Australia contribuisce attraverso le applicazioni minerarie e di processo. L'enfasi politica sull'efficienza industriale, l'elettrificazione e la produzione nazionale rafforza le opportunità regionali. I fornitori in grado di localizzare prodotti, certificazioni e supporto ingegneristico dovrebbero ottenere vantaggi con l'espansione della produzione OEM.
Mercato dei driver per valvole in Medio Oriente e Africa
Si prevede che il mercato dei sistemi di azionamento per valvole in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 6,0-7,0% fino al 2034. L'Arabia Saudita è il paese leader, seguita da Emirati Arabi Uniti e Sudafrica, importanti centri di domanda. Progetti energetici, infrastrutture idriche, processi industriali e sviluppo di edifici commerciali supportano l'utilizzo di valvole a controllo elettronico.
L'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo nella diversificazione industriale e infrastrutturale, creando applicazioni per la gestione automatizzata dei fluidi e il controllo HVAC. Il Sudafrica contribuisce attraverso l'industria mineraria, la gestione delle risorse idriche, la produzione manifatturiera e i sistemi energetici. Nel resto del Medio Oriente e dell'Africa, l'adozione è maggiormente orientata ai singoli progetti e dipende da apparecchiature importate. Ciononostante, la domanda dovrebbe aumentare man mano che i nuovi impianti integreranno architetture di controllo moderne anziché affidarsi esclusivamente ai sistemi elettromeccanici convenzionali.
Analisi di segmentazione
Funzione
La segmentazione funzionale comprende i sistemi a solenoide e proporzionali. I sistemi a solenoide rimangono l'applicazione installata più diffusa perché forniscono un'azionamento on/off semplice in sistemi HVAC, di refrigerazione, macchinari industriali e sistemi generali di controllo dei fluidi. Si prevede che il segmento crescerà a un CAGR del 7,0-8,0% nel periodo 2026-2034, supportato dalla domanda di sostituzione e dalla continua installazione di apparecchiature. Il mercato dei driver per valvole continua a beneficiare della crescente adozione di sistemi di attuazione a controllo elettronico che migliorano l'efficienza operativa, la precisione e l'affidabilità in diverse applicazioni finali.
- Elettrovalvole: Gli azionamenti a elettrovalvola mantengono una forte domanda laddove l'azionamento binario affidabile, le dimensioni compatte, la semplicità di installazione e le consolidate pratiche di controllo sono prioritarie. La loro ampia base installata supporta la domanda ricorrente di sostituzione e di OEM.
- Proporzionali: Gli azionamenti proporzionali sono adatti ad applicazioni che richiedono il controllo di flusso o pressione variabili. La loro importanza strategica è in costante crescita, poiché i progettisti di apparecchiature puntano all'ottimizzazione energetica, al movimento preciso, all'elettrificazione e alle funzioni della macchina gestite tramite software.
Tipo di valvola
La tipologia di valvola comprende le valvole di controllo convenzionali e le valvole di espansione. Le valvole di controllo convenzionali rappresentano la base applicativa più ampia, in quanto servono diversi sistemi industriali e commerciali. Si prevede che il segmento crescerà a un CAGR del 7,5-8,5% nel periodo 2026-2034, supportato dall'automazione e dalle attività di sostituzione. Il mercato dei sistemi di azionamento delle valvole continua a beneficiare della crescente domanda di azionamento preciso delle valvole, di una maggiore efficienza dei processi e di sistemi di controllo elettronico avanzati in applicazioni industriali, commerciali e HVAC.
- Valvola di controllo convenzionale: queste valvole soddisfano un'ampia gamma di esigenze industriali, idrauliche, pneumatiche e di controllo degli edifici. La loro versatilità offre opportunità per driver ottimizzati per diverse esigenze di tensione, corrente, feedback, ambientali e di comunicazione.
- Valvola di espansione: Le applicazioni delle valvole di espansione si concentrano nei sistemi di refrigerazione e di gestione termica. La domanda è supportata da un controllo della temperatura più preciso, dagli obiettivi di efficienza degli impianti HVAC, dal funzionamento a carico variabile e dalla crescente gestione elettronica dei cicli di raffreddamento.
Utente finale
La segmentazione per utente finale comprende i settori commerciale e residenziale, industriale e delle apparecchiature di movimentazione. Le applicazioni industriali rimangono strategicamente importanti perché i macchinari complessi richiedono sempre più attuazione controllata, feedback e diagnostica. Si prevede che il segmento crescerà a un CAGR dell'8,0-9,0% nel periodo 2026-2034. Il mercato dei driver per valvole è sostenuto dalla crescente domanda di automazione, controllo di precisione e sistemi intelligenti di gestione dei fluidi in apparecchiature industriali, installazioni commerciali e applicazioni avanzate di controllo del movimento.
- Settore commerciale e residenziale: impianti di riscaldamento, ventilazione e condizionamento (HVAC), refrigerazione, servizi per edifici e apparecchiature per il controllo del comfort generano una domanda ricorrente. L'attuazione elettronica consente una migliore gestione della temperatura e una risposta più rapida del sistema, supportando al contempo ambienti edilizi sempre più automatizzati.
- Settore industriale: gli utenti industriali necessitano di attuatori affidabili per macchinari di processo, automazione di fabbrica, movimentazione fluidi e apparecchiature specializzate. L'integrazione con PLC e piattaforme di controllo digitale rafforza il ruolo strategico degli azionamenti avanzati.
- Apparecchiature per il controllo del movimento: le applicazioni mobili e di movimentazione richiedono elettronica compatta, tempi di risposta rapidi, robustezza e controllo proporzionale. L'elettrificazione e la crescente automazione dei macchinari creano una domanda di elettronica integrata per valvole e controllo programmabile.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Commerciale e residenziale |
Mezzo |
Sistema di climatizzazione intelligente |
Scalatura |
|
Industriale |
Alto |
Automazione dei processi |
Maturo |
|
Attrezzatura per il movimento |
Alto |
Elettrificazione delle macchine |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei sistemi di azionamento delle valvole
L'ascesa dell'automazione industriale e del controllo programmabile
L'automazione industriale porterà a una crescente richiesta di attuatori per valvole in grado di reagire alle condizioni di processo, e non solo di funzionare in base a comandi elettrici predeterminati. I moderni sistemi industriali integrano valvole con PLC, sensori, azionamenti e sistemi di monitoraggio, con conseguente aumento della necessità di regolazione della corrente, diagnostica e ripetibilità del funzionamento. Questa tendenza amplia il mercato di applicazione degli azionamenti elettronici, poiché sempre più produttori di apparecchiature di produzione preferiscono dispositivi elettronici per il controllo delle valvole rispetto a quelli meccanici. L'effetto è particolarmente evidente nelle macchine di processo, nel confezionamento, nella movimentazione dei materiali e nelle apparecchiature per l'automazione industriale, dove la coerenza della risposta influisce sulla produttività e sulla qualità dei prodotti. I produttori di azionamenti configurabili possono ridurre il carico di lavoro degli ingegneri OEM grazie a un'interfaccia e a parametri software standardizzati.
Elettrificazione di attrezzature mobili e idrauliche
Il settore delle macchine mobili si sta gradualmente orientando verso sistemi idraulici a controllo elettronico per migliorare l'efficienza dei consumi, l'automazione, il supporto all'operatore e l'idoneità alla tecnologia di azionamento elettrico. Il controllo proporzionale delle valvole è particolarmente rilevante, considerando che le istruzioni elettroniche possono essere trasformate per controllare il flusso e la pressione idraulica. L'architettura consente una vasta gamma di applicazioni, tra cui il movimento automatico del braccio, il rilevamento del carico, l'assistenza alla sterzata e il controllo dell'esecuzione. L'impatto sul mercato non si limita ai produttori di valvole, poiché l'elettronica di controllo influenza il cablaggio, la diagnostica, la selezione del controllo e la calibrazione. La robustezza del design, le capacità di feedback e la programmazione personalizzata consentiranno ai fornitori di beneficiare di programmi ad alto valore aggiunto, man mano che gli OEM passeranno dal controllo idraulico tradizionale alle macchine coordinate elettronicamente.
Requisiti di efficienza energetica nei sistemi termici e fluidodinamici
La necessità di un funzionamento efficiente dal punto di vista energetico sta spingendo i fornitori di apparecchiature a considerare la regolazione dinamica di pressione e portata. I sistemi HVAC, di refrigerazione, di aria compressa, di processo e idraulici possono subire perdite di energia a causa di un'azionamento inadeguato delle valvole e di un controllo di corrente insufficiente dei relativi componenti. Gli azionamenti elettronici consentiranno un funzionamento più dinamico delle valvole e un funzionamento a carico variabile. L'effetto sarà più evidente nel caso di sistemi che operano in modo costante o con carichi variabili, poiché anche piccoli miglioramenti nel controllo avranno un impatto sui costi operativi nel lungo periodo. La modernizzazione degli edifici, la sostituzione degli impianti di refrigerazione e un programma di efficienza industriale possono rappresentare ulteriori fonti di domanda. I fornitori che integreranno l'elettronica a basso consumo con funzionalità di controllo preciso e protezione termica saranno i più competitivi in futuro.
Tendenze future del mercato dei driver per valvole
Rilevamento integrato e diagnostica in loco
Le architetture future dei driver combineranno probabilmente l'elettronica di attuazione con il rilevamento, la diagnostica e il processo decisionale locale. Invece di limitarsi a generare corrente per una bobina, i dispositivi di nuova generazione saranno in grado di monitorare la temperatura, le condizioni di alimentazione, il comportamento del carico e gli stati di guasto, comunicando al contempo le informazioni ai controllori di supervisione. Questa architettura può supportare la manutenzione predittiva, identificando anomalie di corrente, resistenza meccanica o stress termico prima che si verifichi un guasto. Le tendenze dei driver per valvole si stanno quindi orientando verso una maggiore intelligenza a livello di componente, in particolare nelle apparecchiature industriali e mobili. L'integrazione dovrebbe ridurre il numero di componenti esterni e semplificare il cablaggio, sebbene i produttori dovranno trovare un equilibrio tra funzionalità, vincoli termici, requisiti di sicurezza informatica, validazione del software e costi. Le interfacce di comunicazione standardizzate diventeranno sempre più importanti, poiché gli OEM cercano moduli di controllo intercambiabili tra piattaforme di apparecchiature e varianti regionali di prodotto.
Attuazione proporzionale ad alta efficienza e a basso consumo energetico
I futuri progressi nelle tecnologie proporzionali includeranno un consumo energetico ridotto, una maggiore stabilità a basse portate, una risposta rapida e un controllo di precisione indipendentemente dalle condizioni operative. Nei driver, la regolazione della corrente ad anello chiuso, insieme alla modulazione di larghezza di impulso (PWM) di alto livello, verrà utilizzata per garantire la prevedibilità dell'azionamento indipendentemente dalle fluttuazioni di temperatura e tensione di alimentazione. Tali capacità potrebbero aumentare l'efficienza in applicazioni quali la tecnologia di refrigerazione, i dispositivi medicali, le macchine idrauliche e i processi di automazione industriale. Grazie agli ulteriori progressi nel campo dei semiconduttori, la tecnologia diventerà meno ingombrante e più integrata, mentre la calibrazione basata su software consentirà ai produttori di adattare le prestazioni alle diverse valvole senza riprogettare l'hardware. Ciò favorirà un'ulteriore convergenza nello sviluppo di valvole, elettronica e software di controllo. Le aziende che utilizzano la stessa piattaforma driver su diverse macchine ne trarranno vantaggio.
Opportunità di mercato per i driver delle valvole
Produzione localizzata e ingegneria applicativa in Asia
L'Asia offre ai fornitori l'opportunità di sviluppare capacità localizzate di progettazione, collaudo, distribuzione e ingegneria applicativa, parallelamente all'espansione della produzione OEM. Cina, India, Giappone e Corea del Sud combinano una solida produzione industriale con crescenti esigenze di apparecchiature a controllo elettronico. Il supporto tecnico locale può abbreviare i cicli di qualificazione e aiutare i fornitori ad adattare le gamme di tensione dei driver, le interfacce di comunicazione, la protezione ambientale e le configurazioni di montaggio ai macchinari regionali. Le previsioni indicano che le maggiori opportunità emergeranno laddove gli investimenti nell'automazione si intersecano con la produzione locale di apparecchiature, piuttosto che affidandosi esclusivamente a sistemi finiti importati. Le partnership con costruttori di macchine, integratori idraulici, produttori di HVAC e distributori di elettronica possono ampliare l'accesso al mercato. I fornitori che combinano un'economia di produzione competitiva con un supporto ingegneristico affidabile dovrebbero essere in una posizione migliore per aggiudicarsi commesse ricorrenti a livello di piattaforma.
Piattaforme di ammodernamento per apparecchiature industriali obsolete
Una seconda opportunità risiede nei kit di retrofit che sostituiscono l'hardware di controllo elettromeccanico obsoleto senza richiedere la sostituzione completa delle apparecchiature. Molti sistemi installati continuano a utilizzare schemi di commutazione di base, nonostante i moderni ambienti di produzione richiedano sempre più monitoraggio, modulazione e diagnostica. I prodotti di azionamento modulari possono fungere da ponte, preservando le valvole esistenti e aggiungendo funzionalità di controllo programmabile, regolazione della corrente e comunicazione. Questo approccio può ridurre le spese in conto capitale del cliente e abbreviare i tempi di fermo delle apparecchiature rispetto alla sostituzione completa del sistema. I fornitori possono differenziare le offerte di retrofit attraverso cablaggi specifici per l'applicazione, software di configurazione, diagnostica e servizi di messa in servizio. La domanda è particolarmente rilevante nei mercati industriali maturi, dove i macchinari hanno una lunga vita operativa. L'opportunità supporta anche i ricavi ricorrenti attraverso componenti di ricambio, aggiornamenti del firmware, servizi di ingegneria e piattaforme di controllo standardizzate per diverse generazioni di apparecchiature.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -