
Mercado de controladores de válvulas: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de controladores de válvulas (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por función (solenoide, proporcional); tipo de válvula (válvula de control convencional, válvula de expansión); usuario final (comercial y residencial, industrial, equipos de movimiento) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00013550
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 10, 2026


Tamaño del mercado en 2025
4.650 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
9.260 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,94 %
Índice de crecimiento
Mercado potencial
62.520 millones de dólares estadounidenses
(2026-2034)
El mercado de controladores de válvulas estaba valorado en 4650 millones de dólares estadounidenses en 2025 y se prevé que alcance los 9260 millones de dólares estadounidenses en 2034 , registrando una tasa de crecimiento anual compuesta (CAGR) del 7,94 % durante el período 2026-2034 . Esta expansión se ve impulsada por la creciente demanda de sistemas de fluidos controlados electrónicamente, los requisitos más estrictos de eficiencia energética y la mayor implementación de la actuación proporcional y por solenoide en aplicaciones de automatización industrial, refrigeración, movilidad y control de equipos.
Se prevé que Norteamérica siga siendo un mercado regional tecnológicamente avanzado, con un mercado de controladores de válvulas impulsado por la inversión en automatización industrial, la modernización de los sistemas de climatización y refrigeración, la sustitución de los controles electromecánicos tradicionales y la creciente integración de válvulas gestionadas electrónicamente en equipos móviles y fijos. Se estima una tasa de crecimiento anual compuesta (CAGR) del 7,0 % al 8,0 % durante el periodo 2026-2034, lo que refleja la continua demanda de tecnologías de control de flujo precisas y sistemas industriales inteligentes.
Análisis y perspectivas del mercado de controladores de válvulas
- América del Norte: Se estima que la región representará entre el 31 % y el 35 % de la cuota de mercado en 2025 , impulsada por la automatización y la modernización de los equipos, con un crecimiento anual compuesto del mercado del 7,0 % al 8,0 % entre 2026 y 2034 .
- EE. UU.: Estados Unidos representa aproximadamente entre el 22 % y el 25 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,1 % al 8,1 % entre 2026 y 2034 , impulsada por los controles industriales y la sustitución de sistemas de climatización.
- Europa: Se estima que Europa representará entre el 25 % y el 29 % del mercado en 2025 , liderada por Alemania, Francia, Italia y el Reino Unido, con una tasa de crecimiento anual compuesta (CAGR) del 6,5 % al 7,5 % entre 2026 y 2034, a medida que se aceleren las inversiones en eficiencia energética y automatización.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 28 % y el 32 % del mercado en 2025 , liderada por China, Japón, Corea del Sur e India, y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 8,5 % al 9,5 % entre 2026 y 2034 .
- Segmento más grande: Se estima que la función de solenoide tendrá una cuota de mercado del 55-59% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 7,0-8,0% durante el período 2026-2034 , lo que refleja los amplios requisitos de la base instalada.
- Segmento de alto crecimiento: Se estima que la función proporcional tendrá una cuota de mercado del 41-45% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 8,5-9,5% durante el período 2026-2034 , impulsada por el control de precisión y la electrificación.
- Empresas clave analizadas en detalle: Axiomatic Technologies Corporation, CAREL Industries SpA, Eliwell Controls Srl, Emerson Electric Co., HydraForce, Kar-Tech, MKS Instruments, Parker-Hannifin Corporation, Schneider Electric SE y STMicroelectronics NV
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado ha evolucionado desde sistemas de accionamiento por bobina relativamente sencillos hacia arquitecturas gestionadas electrónicamente, capaces de regular la corriente, modular por ancho de pulso, realizar diagnósticos, integrar la retroalimentación y comunicarse con los controladores de la máquina. La electrónica compacta se ubica cada vez más cerca de la válvula, lo que reduce el cableado y mejora la respuesta. En consecuencia, los diseñadores de equipos industriales y móviles están evaluando los controladores como componentes de control a nivel de sistema, en lugar de dispositivos de conmutación aislados.
Se prevé que el impulso alcista se fortalezca a medida que los fabricantes prioricen un menor consumo de energía, un control más preciso de la presión y el caudal, y una puesta en marcha más sencilla de las máquinas. La región Asia-Pacífico ofrece importantes oportunidades impulsadas por la fabricación, mientras que Norteamérica y Europa presentan una demanda impulsada por la reposición de equipos. Como se destaca en el informe del mercado de controladores de válvulas , el énfasis normativo en la eficiencia y la seguridad de los equipos debería fomentar aún más la actuación controlada electrónicamente, especialmente cuando las condiciones operativas variables hacen que el control de salida fija sea menos eficiente.
Alcance del informe de mercado de controladores de válvulas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 4.650 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 9.260 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,94% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de controladores de válvulas
La demanda de estos dispositivos se ve afectada por la automatización, la refrigeración, la modernización de los sistemas de climatización, la motorización hidráulica y los sistemas avanzados de control de movimiento. Un controlador convierte las señales electrónicas en señales de control para el funcionamiento de las válvulas, conectando sensores, controladores y componentes de los sistemas de potencia fluida. Por lo tanto, la industria incluye empresas de semiconductores, fabricantes de electrónica, productores de válvulas, empresas de integración de sistemas y fabricantes de equipos originales (OEM). La situación de la oferta aún depende de la disponibilidad de semiconductores de potencia, microcontroladores, componentes magnéticos y encapsulados.
Las perspectivas del mercado de controladores de válvulas también están relacionadas con la tendencia a pasar del control discreto a la arquitectura programable. Las empresas buscan perfiles de corriente repetibles, capacidad de conmutación rápida, funciones de gestión de temperatura, diagnóstico de fallos y compatibilidad con plataformas de control digital. Estos factores elevan el precio unitario de los componentes, a la vez que ofrecen una oportunidad para las empresas que puedan combinar su experiencia en electrónica, firmware, sensores y producción de válvulas. La sustitución de sistemas de control antiguos añade un nivel más de demanda.
La competencia se diferencia por la profundidad de la aplicación más que por una única especificación de producto. Emerson combina capacidades de válvulas y automatización, mientras que Parker-Hannifin Corporation se centra en el control electrohidráulico y proporcional. STMicroelectronics se enfoca en circuitos integrados de controlador dedicados, incluidos dispositivos automotrices controlados por corriente, mientras que HydraForce integra la electrónica en soluciones de control hidráulico. CAREL Industries SpA, Eliwell Controls Srl, Schneider Electric SE, MKS Instruments, Axiomatic Technologies Corporation y Kar-Tech abordan requisitos especializados de automatización, refrigeración, movimiento y control de equipos. La cuota de mercado de controladores de válvulas sigue estando influenciada por la capacidad de los proveedores para ofrecer experiencia específica en aplicaciones, capacidades de integración de sistemas y un rendimiento fiable en diversos entornos de equipos industriales y móviles.
La inversión se dirige cada vez más hacia la electrónica integrada, el software de aplicación, el diagnóstico a bordo y las arquitecturas modulares. Los proveedores con amplias redes de distribución pueden respaldar los programas de fabricantes de equipos originales (OEM) multinacionales, mientras que los especialistas pueden competir mediante la personalización rápida y la ingeniería de aplicaciones. Por lo tanto, el posicionamiento estratégico se orienta hacia el control total de los ecosistemas. El análisis de los controladores de válvulas indica que la diferenciación dependerá cada vez más de la precisión de respuesta, el consumo de energía, el diagnóstico de seguridad, la capacidad de comunicación y la facilidad de integración, en lugar de la mera funcionalidad básica de conmutación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de controladores de válvulas: Perspectivas estratégicas
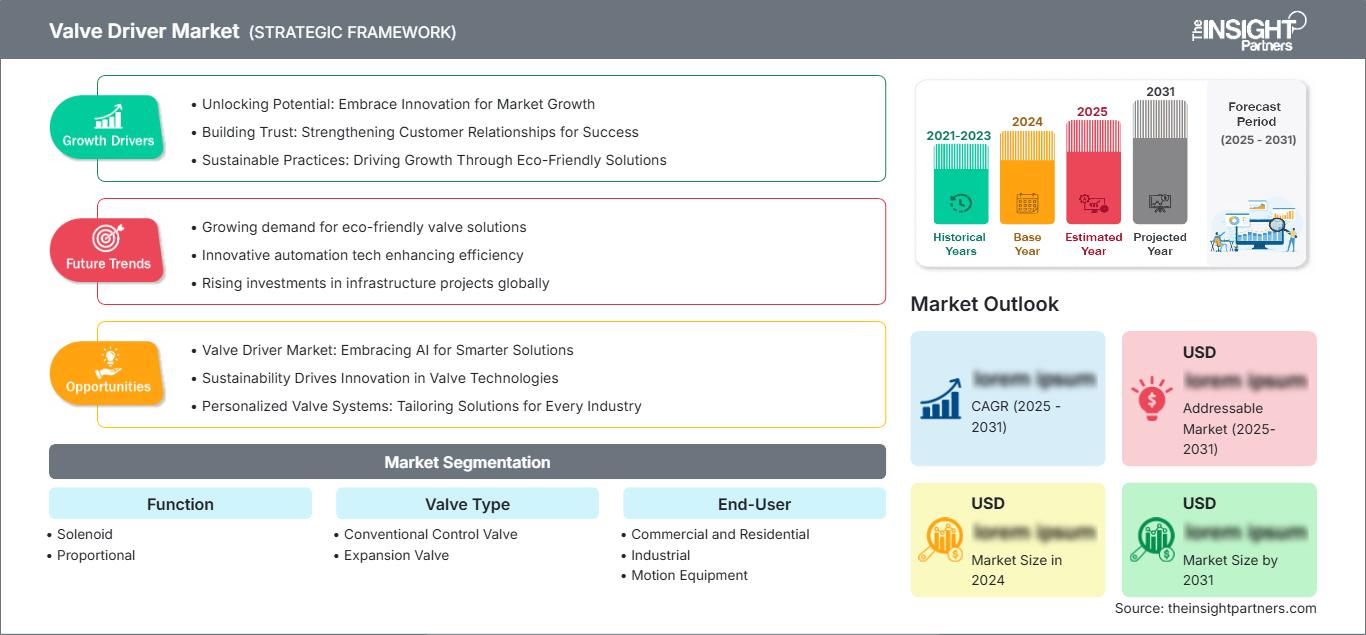
Perspectivas regionales
Mercado de controladores de válvulas en Norteamérica
Se estima que Norteamérica representará entre el 31 % y el 35 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,0 % al 8,0 % hasta 2034. Estados Unidos proporciona la mayor base de demanda regional, impulsada por la automatización industrial, la sustitución de sistemas de climatización comerciales, la modernización de equipos de proceso y la maquinaria móvil sofisticada. Canadá contribuye a través de los sectores de energía, procesamiento industrial, sistemas de construcción y aplicaciones de control de equipos. Tal como se describe en el pronóstico del mercado de controladores de válvulas , se espera que la inversión continua en tecnologías de automatización y sistemas de gestión de fluidos controlados electrónicamente impulse un crecimiento regional sostenido durante el período previsto.
En el ecosistema regional, contar con proveedores de sistemas de automatización ya establecidos, junto con una base instalada que solo requerirá componentes eléctricos adicionales, representa una ventaja. Existe una creciente demanda del uso de tecnología en situaciones donde el control de la corriente, la retroalimentación y el diagnóstico aumentan la eficiencia de las máquinas. La electrificación de la maquinaria móvil facilita la implementación de controles proporcionales. Se prevé que los productores norteamericanos prefieran variadores compactos y programables que se integren fácilmente con el controlador.
Mercado de controladores de válvulas de EE. UU.
Se estima que Estados Unidos representará entre el 22 % y el 25 % de la cuota de mercado norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,1 % al 8,1 % hasta 2034. La demanda se ve impulsada por la automatización industrial, la sustitución de sistemas de climatización (HVAC), los equipos médicos, el control de procesos y la maquinaria móvil gestionada electrónicamente. Las tendencias del mercado de controladores de válvulas indican una creciente adopción de sistemas de control inteligentes, equipos de alta eficiencia energética y tecnologías de gestión de fluidos accionadas electrónicamente en aplicaciones industriales y comerciales.
La presencia corporativa incluye empresas de automatización diversificadas, válvulas, semiconductores y proveedores de control hidráulico. Cada vez más aplicaciones prefieren el uso de controles proporcionales donde la presión, la temperatura, el caudal o la ubicación del actuador deben reaccionar a la retroalimentación de los sensores. Asimismo, se observa una sustitución de los antiguos relés utilizados en entornos industriales por controles electrónicos programables. La integración de la eficiencia de producción, la gestión energética y la electrónica impulsará la demanda en aplicaciones OEM y de modernización, donde la seguridad y el diagnóstico se convierten en criterios de compra cada vez más importantes.
Mercado europeo de controladores de válvulas
Se estima que Europa tendrá una cuota de mercado del 25-29% en el mercado de controladores de válvulas en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 6,5-7,5%. hasta 2034. Alemania sigue liderando el mercado gracias a su automatización industrial, la fabricación de máquinas herramienta, la industria automotriz y los equipos de procesamiento. Otros países que contribuyen a la demanda son el Reino Unido, Francia, Italia y España, debido a sus sistemas de construcción, maquinaria industrial, transporte y aplicaciones energéticas.
En Alemania, existe un mercado de automatización industrial muy desarrollado, donde se utilizan sistemas hidráulicos y neumáticos de control electrónico junto con software a nivel de máquina. La necesidad de operaciones eficientes, un rendimiento predecible de las máquinas y flexibilidad sigue impulsando la demanda. Las capacidades de diagnóstico y comunicación integradas son muy valoradas debido a la reducción del esfuerzo de puesta en marcha y mantenimiento.
El mercado británico se beneficia de la automatización de edificios, las industrias de procesos, los equipos para la industria alimentaria y de bebidas, y las reformas industriales. El mercado francés se beneficia de los proyectos aeroespaciales, energéticos, de maquinaria industrial y de automatización, mientras que el mercado italiano se beneficia de la demanda de maquinaria y equipos de envasado. El mercado español se beneficia de la fabricación, los sistemas de climatización, la industria alimentaria y las reformas de infraestructuras. En todos estos mercados, los estándares de eficiencia y la digitalización del sector facilitan la adopción de la tecnología de automatización.
Mercado de controladores de válvulas en APAC
Se estima que la región de Asia-Pacífico (APAC) representará entre el 28 % y el 32 % del mercado de controladores de válvulas en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 8,5 % al 9,5 % , lo que la convierte en la región principal de mayor crecimiento. China es el país líder, seguido de Japón, Corea del Sur, India y Australia. La automatización industrial, la fabricación de semiconductores, la expansión de los sistemas de climatización (HVAC) y la localización de equipos impulsan la demanda.
China se beneficia de su gran capacidad de fabricación e inversión en automatización, mientras que Japón y Corea del Sur priorizan los equipos de precisión y la electrónica avanzada. India se ve impulsada por la modernización industrial y la creciente fabricación de equipos, y Australia contribuye a través de la minería y las aplicaciones de procesos. El énfasis político en la eficiencia industrial, la electrificación y la fabricación nacional fortalece las oportunidades regionales. Los proveedores capaces de adaptar sus productos, certificaciones y brindar soporte de ingeniería a las necesidades locales obtendrán ventajas a medida que se expanda la producción de los fabricantes de equipos originales (OEM).
Mercado de controladores de válvulas de Oriente Medio y África
Se prevé que el mercado de controladores de válvulas de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,0-7,0%. hasta 2034. Arabia Saudita es el país líder, mientras que los Emiratos Árabes Unidos y Sudáfrica constituyen importantes centros de demanda. Los proyectos energéticos, la infraestructura hídrica, el procesamiento industrial y el desarrollo de edificios comerciales dan soporte a las válvulas controladas electrónicamente.
Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en la diversificación industrial y de infraestructura, creando aplicaciones para el manejo automatizado de fluidos y el control de sistemas HVAC. Sudáfrica contribuye a través de la minería, la gestión del agua, la manufactura y los sistemas relacionados con la energía. En el resto de Oriente Medio y África, la adopción está más orientada a proyectos y depende de equipos importados. No obstante, se espera que la demanda aumente a medida que las nuevas instalaciones incorporen arquitecturas de control modernas en lugar de depender exclusivamente de sistemas electromecánicos convencionales.
Análisis de segmentación
Función
La segmentación funcional comprende sistemas de solenoide y proporcionales. Los sistemas de solenoide siguen siendo los de mayor aplicación, ya que proporcionan una activación directa de encendido/apagado en sistemas de climatización, refrigeración, maquinaria industrial y sistemas generales de control de fluidos. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 8,0 % entre 2026 y 2034, impulsado por la demanda de reemplazo y el continuo despliegue de equipos. El mercado de controladores de válvulas sigue beneficiándose de la creciente adopción de sistemas de actuación controlados electrónicamente, que mejoran la eficiencia operativa, la precisión y la fiabilidad en diversas aplicaciones finales.
- Solenoide: Los controladores de solenoide mantienen una gran demanda en aplicaciones donde la actuación binaria fiable, las dimensiones compactas, la instalación sencilla y las prácticas de control establecidas son prioritarias. Su amplia base instalada respalda la demanda recurrente de reemplazo y de fabricantes de equipos originales (OEM).
- Proporcionales: Los variadores proporcionales se utilizan en aplicaciones que requieren control de flujo o presión variable. Su importancia estratégica aumenta a medida que los diseñadores de equipos buscan la optimización energética, el movimiento preciso, la electrificación y las funciones de las máquinas gestionadas por software.
Tipo de válvula
El mercado de válvulas comprende las válvulas de control convencionales y las válvulas de expansión. Las válvulas de control convencionales representan la base de aplicaciones más amplia, ya que se utilizan en diversos sistemas industriales y comerciales. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,5 % durante el período 2026-2034, impulsado por la automatización y la renovación de equipos. El mercado de actuadores de válvulas continúa beneficiándose de la creciente demanda de una actuación precisa de las válvulas, una mayor eficiencia de los procesos y sistemas de control electrónico avanzados en aplicaciones industriales, comerciales y de climatización (HVAC).
- Válvula de control convencional: Estas válvulas satisfacen una amplia gama de necesidades industriales, hidráulicas, neumáticas y de control de edificios. Su versatilidad ofrece la posibilidad de utilizar controladores optimizados para diferentes requisitos de voltaje, corriente, retroalimentación, medioambientales y de comunicación.
- Válvula de expansión: Las aplicaciones de las válvulas de expansión se concentran en los sistemas de refrigeración y gestión térmica. La demanda se ve impulsada por un control de temperatura más preciso, los objetivos de eficiencia de los sistemas HVAC, el funcionamiento con carga variable y la creciente gestión electrónica de los ciclos de refrigeración.
Usuario final
La segmentación por usuario final abarca los sectores comercial y residencial, industrial y de equipos de movimiento. Las aplicaciones industriales siguen siendo estratégicamente importantes, ya que la maquinaria compleja requiere cada vez más control de la actuación, la retroalimentación y el diagnóstico. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 9,0 % durante el periodo 2026-2034. El mercado de controladores de válvulas se ve impulsado por la creciente demanda de automatización, control de precisión y sistemas inteligentes de gestión de fluidos en equipos industriales, instalaciones comerciales y aplicaciones avanzadas de control de movimiento.
- Comercial y residencial: Los sistemas de climatización, refrigeración, instalaciones y control de confort generan una demanda constante. La activación electrónica permite una mejor gestión de la temperatura y una respuesta más rápida del sistema, al tiempo que facilita la automatización de los entornos de los edificios.
- Sector industrial: Los usuarios industriales requieren una actuación fiable en maquinaria de proceso, automatización de fábricas, manejo de fluidos y equipos especializados. La integración con PLC y plataformas de control digital refuerza el papel estratégico de los variadores avanzados.
- Equipos de control de movimiento: Las aplicaciones móviles y de control de movimiento priorizan la electrónica compacta, la respuesta rápida, la robustez y el control proporcional. La electrificación y la creciente automatización de la maquinaria generan demanda de electrónica de válvulas integrada y control programable.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Comercial y residencial |
Medio |
Climatizador inteligente |
Escalada |
|
Industrial |
Alto |
Automatización de procesos |
Maduro |
|
Equipos de movimiento |
Alto |
Electrificación de máquinas |
Escalada |
Factores de crecimiento del mercado de controladores de válvulas y análisis de su impacto
Aumento de la automatización industrial y el control programable.
La automatización industrial hará que la actuación de válvulas, capaz de reaccionar a las condiciones del proceso y no solo funcionar según comandos eléctricos predeterminados, sea cada vez más necesaria. Los sistemas industriales modernos integran válvulas con PLC, sensores, variadores y sistemas de monitorización, lo que incrementa la necesidad de regular la corriente, realizar diagnósticos y garantizar la repetibilidad del funcionamiento. Esta tendencia amplía el mercado de aplicación de los controladores electrónicos, ya que cada vez más fabricantes de equipos de producción prefieren los dispositivos electrónicos para el control de válvulas mecánicas. El efecto es especialmente notable en maquinaria de proceso, embalaje, manipulación de materiales y equipos de automatización industrial, donde la consistencia de la respuesta influye en la productividad y la calidad de los productos. Los fabricantes de controladores configurables pueden reducir el trabajo de los ingenieros OEM gracias a una interfaz y parámetros de software estandarizados.
Electrificación de equipos móviles e hidráulicos
La industria de equipos móviles está adoptando gradualmente sistemas hidráulicos controlados electrónicamente para mejorar el consumo de combustible, la automatización, la asistencia al operador y la compatibilidad con la tecnología de accionamiento eléctrico. El control proporcional de válvulas es especialmente relevante, ya que las instrucciones electrónicas pueden transformarse para controlar el caudal y la presión hidráulica. La arquitectura permite una amplia gama de aplicaciones, incluyendo el movimiento automático de la pluma, la detección de carga, la asistencia a la dirección y el control de la implementación. El impacto en el mercado no se limita a los fabricantes de válvulas, ya que la electrónica de control afecta al cableado, el diagnóstico, la selección de controles y la calibración. Un diseño robusto con capacidad de retroalimentación y programación personalizada permitirá a los proveedores beneficiarse de programas de alto valor a medida que los fabricantes de equipos originales (OEM) transitan del control hidráulico tradicional a máquinas coordinadas electrónicamente.
Requisitos de eficiencia energética en sistemas térmicos y de fluidos.
La necesidad de un funcionamiento energéticamente eficiente está impulsando a los proveedores de equipos a considerar la regulación dinámica de presión y caudal. Los sistemas de climatización, refrigeración, aire comprimido, procesos e hidráulicos pueden sufrir pérdidas de energía debido a una actuación inadecuada de las válvulas y un control deficiente de la corriente en los componentes asociados. Los accionamientos electrónicos permitirán un funcionamiento más dinámico de las válvulas y una operación con carga variable. El efecto será más visible en sistemas que operan de forma constante o con carga variable, ya que pequeñas mejoras en el control repercutirán en los costes operativos a largo plazo. La modernización de edificios, la sustitución de los sistemas de refrigeración y los programas de eficiencia industrial pueden generar demanda adicional. Los proveedores que integren electrónica de bajo consumo con un control preciso y capacidades de protección térmica serán los que triunfen en el futuro.
Tendencias futuras del mercado de controladores de válvulas
Detección integrada y diagnóstico en el borde
Es probable que las futuras arquitecturas de controladores combinen la electrónica de actuación con sensores, diagnósticos y toma de decisiones local. En lugar de simplemente generar corriente para una bobina, los dispositivos de próxima generación pueden monitorear la temperatura, las condiciones de suministro, el comportamiento de la carga y los estados de falla, a la vez que comunican información a los controladores de supervisión. Esta arquitectura puede respaldar el mantenimiento predictivo al identificar firmas de corriente anormales, resistencia mecánica o estrés térmico antes de que ocurra una falla. Por lo tanto, las tendencias en controladores de válvulas se orientan hacia una mayor inteligencia a nivel de componente, particularmente en equipos industriales y móviles. La integración debería reducir la cantidad de componentes externos y simplificar el cableado, aunque los fabricantes deberán equilibrar la funcionalidad con las limitaciones térmicas, los requisitos de ciberseguridad, la validación del software y el costo. Las interfaces de comunicación estandarizadas serán más importantes a medida que los fabricantes de equipos originales busquen módulos de control intercambiables entre plataformas de equipos y variantes de productos regionales.
Actuación proporcional de alta eficiencia y bajo consumo energético.
Los avances futuros en tecnologías proporcionales incluirán un menor consumo de energía, mayor estabilidad a bajos caudales, respuesta rápida y control preciso independientemente de las condiciones operativas. En los controladores, se utilizará la regulación de corriente en bucle cerrado junto con la modulación por ancho de pulso de alto nivel para garantizar la previsibilidad de la actuación independientemente de las fluctuaciones de temperatura y voltaje de alimentación. Estas capacidades podrían aumentar la eficiencia en aplicaciones como la tecnología de refrigeración, dispositivos médicos, máquinas hidráulicas y procesos de automatización industrial. Gracias a los avances en semiconductores, la tecnología será menos voluminosa y más integrada, mientras que, gracias a la calibración basada en software, los fabricantes podrán adaptar el rendimiento a diferentes válvulas sin rediseñar el hardware. Esto generará una mayor convergencia en el desarrollo de válvulas, electrónica y software de control. Las empresas que utilicen la misma plataforma de controlador en varias máquinas obtendrán ciertas ventajas.
Oportunidades de mercado para controladores de válvulas
Fabricación localizada e ingeniería de aplicaciones en Asia
Asia ofrece a los proveedores la oportunidad de establecer capacidades locales de diseño, pruebas, distribución e ingeniería de aplicaciones, además de expandir la producción OEM. China, India, Japón y Corea del Sur combinan una importante industria manufacturera con crecientes necesidades de equipos controlados electrónicamente. El soporte técnico local puede acortar los ciclos de cualificación y ayudar a los proveedores a adaptar los rangos de voltaje de los controladores, las interfaces de comunicación, la protección ambiental y las configuraciones de montaje a la maquinaria regional. Las previsiones para los controladores de válvulas indican que las mejores oportunidades surgirán donde la inversión en automatización se combine con la producción local de equipos, en lugar de depender exclusivamente de sistemas terminados importados. Las alianzas con fabricantes de maquinaria, integradores hidráulicos, fabricantes de HVAC y distribuidores de electrónica pueden ampliar el acceso al mercado. Los proveedores que combinen una economía de fabricación competitiva con un soporte de ingeniería fiable estarán mejor posicionados para obtener contratos recurrentes a nivel de plataforma.
Plataformas de modernización para equipos industriales heredados
Una segunda oportunidad reside en los kits de modernización que reemplazan el hardware de control electromecánico obsoleto sin necesidad de sustituir el equipo completo. Muchos sistemas instalados siguen utilizando configuraciones de conmutación básicas, a pesar de que los entornos de producción modernos requieren cada vez más monitorización, modulación y diagnóstico. Los controladores modulares pueden servir de puente al conservar las válvulas existentes y, al mismo tiempo, añadir control programable, regulación de corriente y capacidades de comunicación. Este enfoque puede reducir la inversión inicial del cliente y el tiempo de inactividad del equipo en comparación con la sustitución completa del sistema. Los proveedores pueden diferenciar sus ofertas de modernización mediante arneses de cableado específicos para cada aplicación, software de configuración, diagnóstico y servicios de puesta en marcha. La demanda es especialmente relevante en mercados industriales maduros donde la maquinaria tiene una larga vida útil. Esta oportunidad también genera ingresos recurrentes a través de componentes de repuesto, actualizaciones de firmware, servicios de ingeniería y plataformas de control estandarizadas para múltiples generaciones de equipos.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -