
Markt für Dampfrückgewinnungseinheiten: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Dampfrückgewinnungsanlagen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Anwendung (Verarbeitung, Lagerung, Transport); Endverbrauchsbranche (Rohöl, Flüssigerdgas (LNG), Chemie und Petrochemie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00015925
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
1,49 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
2,27 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,78 %
Wachstumsrate
Adressierbarer Markt
17,06 Mrd. US-Dollar
(2026–2034)
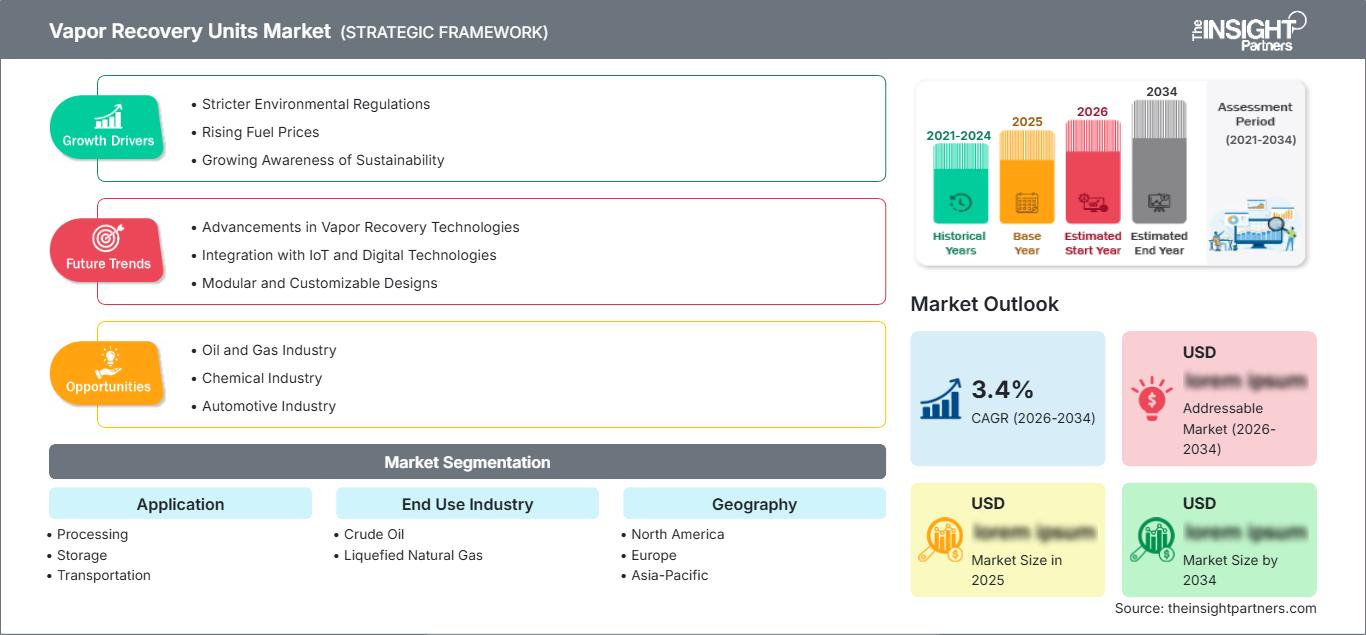
Der Markt für Dampfrückgewinnungsanlagen ist auf ein stetiges Wachstum ausgerichtet und wird von 1,49 Milliarden US-Dollar im Jahr 2025 auf 2,27 Milliarden US-Dollar im Jahr 2034 ansteigen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,78 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch strengere Emissionskontrollen, Prioritäten bei der Kohlenwasserstoffeinsparung und die Modernisierung der Verarbeitungs-, Lager- und Transportinfrastruktur entlang der gesamten Wertschöpfungskette der Öl- und Gasindustrie geprägt.
Nordamerika dürfte aufgrund seiner ausgereiften Erdölinfrastruktur, strenger Vorschriften zur Begrenzung flüchtiger organischer Verbindungen und des kontinuierlichen Einsatzes von Emissionsmanagementsystemen weiterhin ein wichtiger Umsatzträger bleiben. Die Marktgröße für Dampfrückgewinnungsanlagen wird durch die Nachfrage nach Ersatzprodukten, Modernisierungen bestehender Anlagen, Initiativen zum Methanmanagement und Investitionen in Produktionsanlagen gestützt, bei denen die Rückgewinnung von Kohlenwasserstoffen die Wirtschaftlichkeit des Betriebs verbessern kann.
Marktanalyse und Einblicke zu Dampfrückgewinnungsanlagen
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 38–42 % ausmachen wird und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,0 % wachsen wird, unterstützt durch eine etablierte Ölinfrastruktur und zunehmend integrierte Emissionsmanagementprogramme.
- USA: Es wird erwartet, dass die USA im Jahr 2025 84–88 % des nordamerikanischen Umsatzes ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–4,9 % wachsen werden, wobei vor allem Upstream- und Terminalanwendungen im Vordergrund stehen.
- Europa: Der Anteil Europas wird für 2025 auf 23–27 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,5 % bis 2034. Deutschland, Großbritannien, Frankreich, Italien und Spanien stützen die Nachfrage durch die Einhaltung von Umweltauflagen und die Modernisierung ihrer Raffinerien.
- Asien-Pazifik: Es wird geschätzt, dass der Anteil Asien-Pazifik im Jahr 2025 bei 20–24 % liegen und im Zeitraum 2026–2034 um 5,2–5,7 % wachsen wird, wobei China, Indien, Japan, Südkorea und Australien die infrastrukturgetriebene Einführung vorantreiben.
- Größtes Segment: Der Bereich Lagerung wird voraussichtlich im Jahr 2025 einen Marktanteil von 40–44 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,6 % wachsen, was auf die weitverbreitete Anwendung in Terminals und Tanks zurückzuführen ist.
- Wachstumsstarkes Segment: Der Anteil des Transportsektors wird im Jahr 2025 auf 26–30 % geschätzt und soll im Zeitraum 2026–2034 um 5,2–5,8 % wachsen, da die Emissionskontrollen für das Be- und Entladen sowie den Umschlag ausgeweitet werden.
- Detaillierte Analyse der wichtigsten Unternehmen: Aereon; BORSIG GmbH; Carbovac; Cool Sorption A/S; Flogistix, LP; Hy-Bon/EDI; John Zink Company, LLC; Symex GmbH & Co. KG; VOCZero Ltd.; Zeeco, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Dampfrückgewinnungsanlagen hat sich von Anlagen, die primär zur Einhaltung von Umweltauflagen installiert wurden, zu einer integrierten Lösung für das Kohlenwasserstoffmanagement entwickelt. Fortschritte bei Steuerungstechnik, Adsorptionstechnologie, Kondensationsfähigkeit, Instrumentierung und kompakten Skid-Systemen haben die Flexibilität im Betrieb erhöht. Hersteller konzentrieren sich heute stärker auf die Entwicklung von Systemen, die auf Dampfeigenschaften, Druckänderungen, Rückgewinnungszielen und Standortbedingungen basieren, anstatt standardisierte Systeme für alle Anwendungen einzusetzen.
Zukünftige Investitionen werden sich voraussichtlich auf die Modernisierung bestehender Anlagen, LNG-Anlagen, Exportterminals und umweltbelastende Lagerstätten konzentrieren. Die Regulierung von Methan- und VOC-Emissionen treibt die Investitionen zusätzlich an, ebenso wie die höheren Umweltstandards, die Entwicklungsländer bei der Erweiterung von Erdölanlagen anwenden.
Marktbericht über Dampfrückgewinnungsanlagen – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,49 Milliarden US-Dollar |
| Marktgröße bis 2034 | 2,27 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,78 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Dampfrückgewinnungsanlagen
Die Nachfrage ist eng mit dem Volumen der über Förderanlagen, Lagertanks, Terminals, Verladeeinrichtungen und Transportnetze umgeschlagenen Kohlenwasserstoffe verknüpft. Das Wachstum des Marktes für Dampfrückgewinnungsanlagen wird daher von der vorgelagerten Förderaktivität, der Raffinerieauslastung, dem Terminaldurchsatz und den Umweltauflagen beeinflusst. Anlagenlieferanten sind in den Bereichen Engineering, Kompression, Separation, Steuerung, Installation, Inbetriebnahme und Kundendienst tätig.
Das Ökosystem besteht aus Betreibern, EPC-Auftragnehmern, Geräteherstellern, Kompressorenlieferanten, Instrumentierungsunternehmen und Wartungsdienstleistern. Aktuelle Trends gehen hin zu modularen Lösungen, die Installations- und Umrüstungszeiten minimieren. Miet- und servicebasierte Ansätze gewinnen ebenfalls an Bedeutung, wenn Betreiber temporäre Kapazitäten benötigen oder Betriebskosten anstelle von Investitionskosten anstreben, insbesondere in Upstream-Anwendungen mit variablen Durchflussmengen.
Der Wettbewerb ist aufgrund erheblicher Unterschiede hinsichtlich der Projektanforderungen in Bezug auf Dampfzusammensetzung, Durchflussrate, Druck, angestrebten Rückgewinnungsgrad und Zuständigkeit weiterhin fragmentiert. Traditionelle Anbieter differenzieren sich durch ihre Ingenieurkompetenz, etablierte Standorte, Servicenetz und technische Vielfalt. Spezialisten heben die Kompaktheit ihrer Anlagen und anwendungsspezifische Designlösungen hervor. Flogistix, LP und Hy-Bon/EDI sind insbesondere für Anwendungen im Feld relevant. John Zink Company, LLC und Zeeco, Inc. decken den allgemeinen Bedarf an Dampfkontrolle ab. Wie der Marktbericht für Dampfrückgewinnungsanlagen zeigt , hängt die Wettbewerbsdifferenzierung zunehmend von der Systemeffizienz, der Einhaltung von Vorschriften, dem Lifecycle-Support und der Fähigkeit ab, die vielfältigen betrieblichen und regulatorischen Anforderungen der Endanwenderbranchen zu erfüllen.
Die Positionierung wird zunehmend von der Integration und nicht mehr nur von der reinen Ausrüstungslieferung abhängig. Die Unternehmen Aereon, BORSIG GmbH, Carbovac, Cool Sorption A/S, Symex GmbH & Co. KG und VOCZero Ltd. verfolgen jeweils unterschiedliche Ansätze in den Bereichen Rückgewinnung, Trennung, Adsorption und Emissionskontrolle. Dies bedeutet, dass sich die Investitionen hin zu Überwachungssystemen, Kompaktanlagen, Nachrüstsystemen und Technologien verlagern werden, die die Emissionsreduzierung mit der Wirtschaftlichkeit der Kohlenwasserstoffgewinnung verknüpfen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Dampfrückgewinnungsanlagen: Strategische Einblicke
Regionale Einblicke
Markt für Dampfrückgewinnungsanlagen in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 38–42 % am Markt für Dampfrückgewinnungsanlagen halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,0 % wachsen. Die Region verfügt über eine umfangreiche Infrastruktur für die Rohöl- und Erdgasförderung, darunter bestehende Tanklager, Raffinerien und Terminals. Die US-amerikanischen Umweltauflagen und Methanmanagementrichtlinien fördern die Dampfrückgewinnung, während kanadische Anlagen als Ersatz dienen.
Die Vereinigten Staaten sind aufgrund ihrer beträchtlichen Upstream-Ressourcen sowie ihrer Midstream- und Terminalinfrastruktur weiterhin ein wichtiger Akteur in der Region. Öl- und Gasunternehmen prüfen die Wiederaufbereitung von Anlagen unter Berücksichtigung von Compliance-Vorgaben und wirtschaftlichen Gesichtspunkten, wobei ein Anreiz besteht, wenn die geförderten Öl- und Gasmengen die Kosten decken. Mietgeräte, Fernüberwachung, Kompressoren und Skid-Systeme sind insbesondere in Schiefergasgebieten von großer Bedeutung.
US-Markt für Dampfrückgewinnungsanlagen
Die USA werden voraussichtlich im Jahr 2025 84–88 % des Umsatzes im nordamerikanischen Markt für Dampfrückgewinnungsanlagen ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–4,9 % wachsen. Es bieten sich zahlreiche Einsatzmöglichkeiten in Förderbecken, Raffinerien, Tankanlagen, Terminals und im LNG-Bereich. Neben der Effizienz der Rückgewinnung gewinnen Zuverlässigkeits- und Emissionsprüfungen der Anlagen zunehmend an Bedeutung.
Die Unternehmen sind in verschiedenen Geschäftsbereichen tätig, wobei Flogistix, LP, Hy-Bon/EDI, John Zink Company, LLC und Zeeco, Inc. in unterschiedlichen Bereichen operieren. Die Anwendungsanforderungen haben sich verändert und umfassen nun modulare, ferngesteuerte Diagnose- und Nachrüstsysteme, die mit bereits vorhandenen Kompressoren und Steuerungen kombiniert werden können.
Markt für Dampfrückgewinnungsanlagen in Europa
Europa wird voraussichtlich im Jahr 2025 23–27 % des weltweiten Umsatzes im Markt für Dampfrückgewinnungsanlagen ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,5 % wachsen. Deutschland ist dank seiner Infrastruktur in der Raffinerie- und Chemieindustrie führend, während Großbritannien, Frankreich, Italien und Spanien durch ihre Terminal- und Kraftstoffverteilungsinfrastruktur sowie die Modernisierung ihrer Industrie einen wichtigen Beitrag leisten. Die Nachfrage auf dem europäischen Markt wird maßgeblich von Umwelt- und Effizienzaspekten beeinflusst.
Die Nachfrage auf dem britischen Markt wird durch bestehende Treibstoffterminals, Infrastruktur, Raffinerien und Emissionsvorschriften gestützt. Der deutsche Markt profitiert von einer entwickelten Industriebasis und einem gut ausgebauten Ingenieur-Ökosystem, was den Bedarf an technisch integrierten Rückgewinnungslösungen erhöht. Frankreich, Italien und Spanien bieten Investitionsmöglichkeiten durch Raffinerie- und Lagerinfrastruktur, Häfen und Treibstoffverteilungsanlagen.
Markt für Dampfrückgewinnungsanlagen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 20–24 % am Markt für Dampfrückgewinnungsanlagen halten und bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,2–5,7 % verzeichnen. Damit zählt er zu den am schnellsten wachsenden Regionen. China wird voraussichtlich der regionale Marktführer in Bezug auf den Umsatz sein, gefolgt von Japan, Südkorea, Indien und Australien. Der Ausbau von Raffinerien, Terminals, LNG-Anlagen und die Modernisierung der Industrie treiben die Nachfrage nach den entsprechenden Anlagen an.
China hält an seinen großen Raffineriekapazitäten fest und investiert weiterhin in Umweltlösungen, Indien entwickelt seine Erdölindustrie und Logistik, Japan und Südkorea konzentrieren sich auf zuverlässige Industriesysteme, während Australien von LNG und Rohstofferschließungen profitiert. Industriepolitische Maßnahmen zur Emissionsreduzierung und Energieeffizienzsteigerung ermutigen Anlagenbetreiber zur Implementierung von Rückgewinnungssystemen.
Markt für Dampfrückgewinnungsanlagen im Nahen Osten und Afrika
Der Markt für Dampfrückgewinnungsanlagen im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,5 % wachsen. Unterstützt wird dieses Wachstum durch die Erdölverarbeitung, -lagerung und Exportinfrastruktur sowie die Diversifizierung der Industrie. Die führende regionale Nachfrage dürfte aus Saudi-Arabien kommen, weitere Wachstumschancen ergeben sich aus den Vereinigten Arabischen Emiraten und Südafrika. Das reichliche Vorkommen an Kohlenwasserstoffen ermöglicht eine erhebliche Rückgewinnungskapazität.
In Saudi-Arabien und den VAE wird die nachgelagerte Infrastruktur, Terminals und integrierte Energieinfrastruktur ausgebaut, was den Bedarf an Emissionskontrollsystemen erhöht. Südafrika bietet Potenzial in den Bereichen Treibstofflagerung und industrielle Infrastruktur, während andere Regionen des Nahen Ostens und Afrikas mit Energieinfrastrukturprojekten verbunden sind.
Segmentierungsanalyse
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,6–5,0 % erwartet. Die Lagerung bleibt der wichtigste Nachfragefaktor, da Tankatmung, Betriebsverluste und Verladevorgänge einen wiederkehrenden Bedarf an Dampfmanagement verursachen. Verarbeitungsanwendungen benötigen Systeme, die auf variable Zusammensetzungen und Prozessbedingungen ausgelegt sind, während Transportanwendungen zunehmend kompakte und anpassungsfähige Anlagen für Übergabepunkte erfordern. Wie in der Marktprognose für Dampfrückgewinnungsanlagen dargelegt , wird die Nachfrage weiterhin von regulatorischen Anforderungen, Emissionskontrollzielen und dem Bedarf an effizienter Kohlenwasserstoffrückgewinnung bei Lagerung, Verarbeitung und Transport beeinflusst.
- Verarbeitung: Die Verarbeitungsanwendungen befassen sich mit Dampfströmen, die bei der Kohlenwasserstoffbehandlung und -trennung entstehen. Gefragt sind Systeme, die mit wechselnden Drücken, Zusammensetzungen und Durchflussraten umgehen können und sich in bestehende Prozessleitsysteme integrieren lassen.
- Speicherung: Speicheranwendungen stellen den größten Bedarfssektor dar, da Tanks und Terminals kontinuierlich Dampfverluste verursachen. Betreiber legen Wert auf zuverlässige Erfassung, geringen Wartungsaufwand und die Integration in bestehende Tankmanagement- und Verladesysteme.
- Transportwesen: Anwendungen im Transportwesen umfassen die Dampferzeugung bei Be- und Entladevorgängen. Die Nachfrage ist zunehmend an die Modernisierung von Terminals, Emissionskontrollen und Ausrüstung gekoppelt, die Schnittstellen für Lkw, Schiene, Schiff und Pipeline ermöglicht.
Endverbrauchsbranche
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,6–5,0 % erwartet. Die Lagerung bleibt der wichtigste Nachfragefaktor, da Tankatmung, Betriebsverluste und Be- und Entladevorgänge wiederkehrende Anforderungen an das Dampfmanagement stellen. Verarbeitungsanwendungen benötigen Systeme, die auf variable Zusammensetzungen und Prozessbedingungen ausgelegt sind, während Transportanwendungen zunehmend kompakte und anpassungsfähige Anlagen für Übergabepunkte erfordern. Die Markttrends für Dampfrückgewinnungsanlagen deuten auf eine steigende Nachfrage nach effizienten Emissionskontrolltechnologien, modularen Systemdesigns und verbesserten Lösungen zur Kohlenwasserstoffrückgewinnung in den Bereichen Lagerung, Verarbeitung und Transport hin.
- Rohöl: Anwendungen im Bereich Rohöl dominieren die installierten Kapazitäten in Produktions-, Sammel-, Lager-, Verarbeitungs- und Exportanlagen. Betreiber bewerten Gewinnungssysteme zunehmend sowohl anhand der Emissionsleistung als auch des Wertes der gewonnenen Kohlenwasserstoffe.
- Flüssigerdgas: LNG-Anwendungen erfordern spezielle Verfahren zum Dampfmanagement in den Bereichen Verflüssigung, Lagerung, Transport und Empfangsinfrastruktur. Die Nachfrage wird durch den wachsenden LNG-Handel und den Bedarf an zuverlässiger Handhabung von Verdampfungsgasen und den damit verbundenen Dampfströmen aufrechterhalten.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Verarbeitung |
Medium |
Prozesserfassung |
Skalierung |
|
Lagerung |
Hoch |
Tankdampf |
Reifen |
|
Transport |
Medium |
Transfersteuerung |
Skalierung |
Markt für Dampfrückgewinnungsanlagen: Wachstumstreiber und Wirkungsanalyse
Strengere Anforderungen an die VOC- und Methankontrolle
Die Weiterentwicklung von Umweltauflagen stärkt die wirtschaftliche Bedeutung der Dampfrückgewinnung. Vorschriften zu VOCs, Methan, Tankemissionen und Abfackeln werden Betreiber dazu anregen, die einfache physikalische Dampfabscheidung aufzugeben und durch quantifizierbare Rückgewinnungssysteme zu ersetzen. Dieser Effekt wird sich besonders in Anlagen mit kontinuierlichem Dampfverlust oder hoher Lastwechselrate bemerkbar machen. Die Vorschriften werden auch die Art der Ausrüstung, der Instrumentierung, der Überwachung und der Wartung vorschreiben. Anbieter werden mit einer steigenden Nachfrage nach Systemen konfrontiert sein, die ihre Leistungsfähigkeit nachweisen können und nicht nur Dämpfe physikalisch abscheiden. Der Vergleich verschiedener Rückgewinnungstechnologien erfolgt anhand ihrer Fähigkeit, Emissionen, Ausfallzeiten und Wartungsaufwand zu reduzieren sowie den Wert der zurückgewonnenen Produkte zu steigern.
Ökonomischer Wert der gewonnenen Kohlenwasserstoffe
Der wirtschaftliche Wert der gewonnenen Kohlenwasserstoffe entwickelt sich neben der Einhaltung von Umweltauflagen zu einem weiteren Investitionsfaktor. Dampfsysteme enthalten neben Kohlenwasserstoffverbindungen auch Methan, das andernfalls freigesetzt, verbrannt oder durch Betriebsprozesse verloren ginge. Der Einsatz von Anlagen zur Rückgewinnung trägt dazu bei, Produktverluste zu reduzieren und die Emissionswerte zu verbessern. Optimale Wirtschaftlichkeit wird erreicht, wenn ausreichend Dampf im System vorhanden ist, stabile Betriebsbedingungen herrschen und eine geeignete Infrastruktur zur Aufnahme der gewonnenen Gase zur Verfügung steht. Projekte werden zunehmend anhand ihrer Lebenszykluskosten und nicht mehr nur anhand der Anschaffungskosten der Anlagen bewertet. Dies ist vorteilhaft für Anbieter, die hohe Rückgewinnungsraten, geringen Wartungsaufwand und eine einfache Komprimierung der Gase nachweisen können.
Modernisierung der Speicher- und Transferinfrastruktur
Ältere Lagertanks, Terminals, Verladeanlagen und Produktionsanlagen erfordern eine ständige Modernisierung. Dies liegt daran, dass viele Systeme vor der Berücksichtigung moderner Emissionsnormen bei Investitionsentscheidungen errichtet wurden. Daher müssen viele Betreiber ihr Dampfmanagementsystem verbessern, wenn Wartungsarbeiten oder Infrastrukturmodernisierungen anstehen. Moderne Dampfrückgewinnungsanlagen (VRUs) lassen sich in bestehende Tanks, Kompressoren, Steuerungssysteme und Verladeanlagen integrieren, wodurch der Austausch der gesamten Infrastruktur entfällt. Neben den Einnahmen aus dem Geräteverkauf bietet die Modernisierung auch zusätzliche Möglichkeiten in den Bereichen Engineering, Inbetriebnahme, Überwachung und Kundendienst.
Markt für Dampfrückgewinnungsanlagen: Zukunftstrends
Intelligente Überwachung und vorausschauende Wartung
Zukünftige Systeme werden voraussichtlich mehr Sensoren, Fernüberwachung, automatisierte Steuerungsfunktionen und Optionen für vorausschauende Wartung integrieren. Dank digitaler Systemarchitektur lassen sich Daten zu Drücken, Durchflüssen, Kompressoraktivität, Dampfkomponenten, Betriebsstunden und Alarmen nahezu in Echtzeit erfassen. Diese Daten können helfen, Ineffizienzen im Rückgewinnungsprozess frühzeitig zu erkennen, bevor es zu Ausfällen kommt, die Emissionen verursachen oder Produktionsstillstände zur Folge haben. Technologien für vorausschauende Wartung werden voraussichtlich das Ersatzteilmanagement und die Einsatzplanung von Technikern für geografisch verteilte Anlagen optimieren. Mit zunehmender Vernetzung werden Gerätehersteller möglicherweise stärker über Software und Dienstleistungen als rein über Hardware konkurrieren. Die Integration von Daten in die Steuerungssysteme der Anlagen dürfte das Betriebsbewusstsein verbessern. Die kommerziellen Möglichkeiten erweitern sich und umfassen leistungsbasierte Serviceverträge, Ferndiagnose und Flottenmanagement.
Modulare Wiederherstellungssysteme für verteilte Anlagen
Die Modularisierung gewinnt zunehmend an Bedeutung, wenn Betreiber Rückgewinnungsanlagen an kleineren Produktionsstandorten, Satellitenstandorten, Terminals und dezentralen Lagern einsetzen. Die Standardisierung von Skid-Einheiten spart Entwicklungszeit, vereinfacht den Transport und verkürzt die Installationszeit im Vergleich zu kundenspezifischen Anlagen. Das modulare System ermöglicht zudem die Integration von Kompressions-, Absorptions-, Kondensations-, Steuerungs- und Sicherheitskomponenten, abgestimmt auf die Dampfart und den Durchsatz. Dies ist besonders wichtig bei unkonventionellen Produktionsszenarien, in denen sich die Anlagenkonfigurationen häufig ändern. Anbieter, die Standardplattformen mit flexibler Konstruktion anbieten, können ein optimales Verhältnis zwischen Fertigungs- und Anwendungseffizienz erzielen.
Marktchancen für Dampfrückgewinnungsanlagen
Ausbau der LNG- und Exportterminalinfrastruktur
Die LNG-Infrastruktur bietet attraktive Chancen, da der Ausbau von Verflüssigungs-, Speicher-, Seetransport- und Empfangskapazitäten ausgefeilte Lösungen für das Dampfmanagement erfordert. Neue Anlagen können bereits in der Planungsphase Rückgewinnungsanlagen integrieren, sodass Anbieter die Systemarchitektur optimal an die standortspezifischen Dampfeigenschaften und Sicherheitsanforderungen anpassen können. Auch bestehende Terminals bieten Nachrüstungsmöglichkeiten, wenn der Durchsatz steigt oder die Umweltauflagen verschärft werden. Anbieter können ihre Marktposition stärken, indem sie die Dampfrückgewinnung mit Überwachung, Steuerung, Kompression und Serviceleistungen kombinieren. Diese Chance ist besonders relevant in Nordamerika, im asiatisch-pazifischen Raum und im Nahen Osten, wo Investitionen in die LNG-Infrastruktur weiterhin von strategischer Bedeutung sind. Unternehmen, die spezialisierte Lösungen für kryogene Anwendungen und Terminalanwendungen entwickeln, können potenziell über konventionelle Ölspeichermöglichkeiten hinauswachsen und sich an höherwertigen Infrastrukturprojekten beteiligen.
Servicebasierte Modelle für Anwendungen in abgelegenen Ölfeldern
Dezentrale Produktionsstandorte bieten Chancen für Vermietung, Überwachung, Wartung und leistungsbasierte Förderdienstleistungen. Kleinere Betreiber bevorzugen möglicherweise flexible Servicevereinbarungen, da die Produktionsmengen schwanken können und Investitionsbudgets eher auf Betriebskosten ausgerichtet sind. Anbieter können darauf mit standardisierten mobilen oder auf Kufen montierten Systemen reagieren, die durch Außendiensttechniker, Ferndiagnose und planmäßige Wartung unterstützt werden. Servicebasierte Modelle ermöglichen zudem eine optimierte Anlagennutzung über mehrere Standorte hinweg, anstatt Geräte dauerhaft an Standorten mit geringem Produktionsvolumen zu installieren. Dieses Modell kann sich insbesondere in Schiefergas- und anderen geografisch weit verteilten Produktionsregionen als effektiv erweisen, wo der Gerätebedarf mit den Bohr- und Fertigstellungsaktivitäten schwankt. Mit der Zeit können integrierte Vermietungs- und Serviceangebote zu einem wichtigen Wettbewerbsvorteil werden, insbesondere dort, wo Kunden Wert auf schnelle Einsatzbereitschaft und planbare Betriebskosten legen.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -