
Marché des unités de récupération des vapeurs : taille, part de marché et prévisions 2034
Taille et prévisions du marché des unités de récupération des vapeurs (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : Couverture du rapport : Par application (traitement, stockage, transport) ; industrie utilisatrice finale (pétrole brut, gaz naturel liquéfié (GNL), produits chimiques et pétrochimiques, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00015925
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
1,49 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,27 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,78 %
taux de croissance
Marché adressable
17,06 milliards de dollars US
(2026-2034)
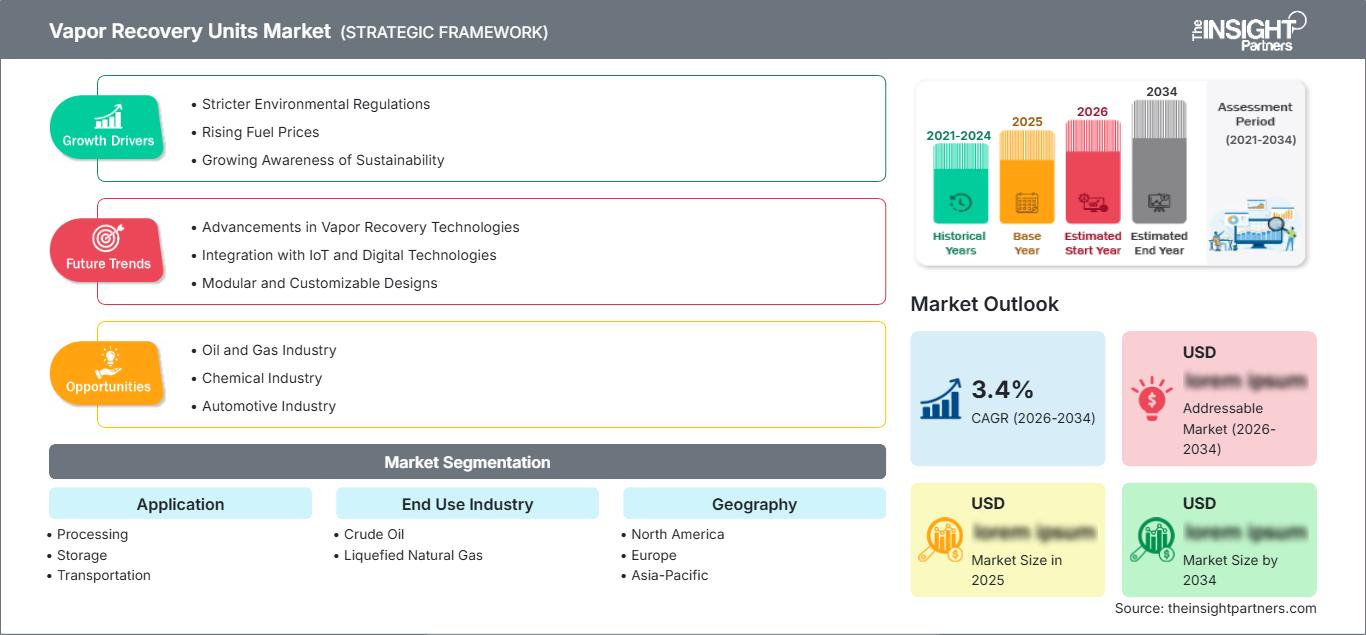
Le marché des unités de récupération des vapeurs est bien positionné pour une expansion constante, passant de 1,49 milliard de dollars US en 2025 à 2,27 milliards de dollars US d'ici 2034, avec un TCAC de 4,78 % entre 2026 et 2034. La demande est influencée par des contrôles plus stricts des émissions, les priorités en matière de conservation des hydrocarbures et la modernisation des infrastructures de traitement, de stockage et de transport tout au long des chaînes de valeur du pétrole et du gaz.
L’Amérique du Nord devrait demeurer un important centre de revenus, grâce à une infrastructure pétrolière mature, à des contrôles rigoureux des composés organiques volatils et au déploiement continu d’équipements de gestion des émissions. La taille du marché des unités de récupération des vapeurs est soutenue par la demande de remplacement, la modernisation des installations existantes, les initiatives de gestion du méthane et les investissements dans les actifs de production où les hydrocarbures récupérés peuvent améliorer la rentabilité.
Analyse et perspectives du marché des unités de récupération de vapeur
- Amérique du Nord : L’Amérique du Nord devrait représenter une part de 38 à 42 % en 2025, avec un TCAC de 4,6 à 5,0 % entre 2026 et 2034, grâce à une infrastructure pétrolière établie et à des programmes de gestion des émissions de plus en plus intégrés.
- États-Unis : Les États-Unis devraient représenter 84 à 88 % des revenus nord-américains en 2025 et connaître une croissance annuelle composée de 4,5 à 4,9 % entre 2026 et 2034, tirée par les applications en amont et terminales.
- Europe : La part de l'Europe est estimée entre 23 et 27 % en 2025 et son TCAC entre 4,1 et 4,5 % jusqu'en 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la demande grâce au respect des normes environnementales et à la modernisation des raffineries.
- Asie-Pacifique : La région Asie-Pacifique devrait détenir une part de marché de 20 à 24 % en 2025 et croître de 5,2 à 5,7 % entre 2026 et 2034, la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie étant les principaux moteurs de l'adoption de ces technologies grâce au développement des infrastructures.
- Segment le plus important : Le stockage devrait représenter une part de marché de 40 à 44 % en 2025 et croître à un TCAC de 5,2 à 5,6 % entre 2026 et 2034, reflétant les nombreuses applications dans les terminaux et les réservoirs.
- Segment à forte croissance : Le transport devrait représenter une part de 26 à 30 % en 2025 et devrait croître de 5,2 à 5,8 % entre 2026 et 2034 à mesure que les contrôles des émissions liés au chargement et au transfert se développent.
- Principales entreprises analysées en détail : Aereon ; BORSIG GmbH ; Carbovac ; Cool Sorption A/S ; Flogistix, LP ; Hy-Bon/EDI ; John Zink Company, LLC ; Symex GmbH & Co. KG ; VOCZero Ltd. ; Zeeco, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des unités de récupération des vapeurs a évolué, passant d'équipements principalement installés pour répondre aux exigences environnementales à une solution intégrée de gestion des hydrocarbures. Les progrès réalisés en matière de systèmes de contrôle, de technologies d'adsorption, de capacité de condensation, d'instrumentation et de systèmes préfabriqués ont accru la flexibilité d'exploitation. Les fabricants privilégient désormais la conception de systèmes adaptés aux caractéristiques des vapeurs, aux variations de pression, aux objectifs de récupération et aux contraintes du site, plutôt que l'application de systèmes standardisés à toutes les applications.
Les investissements futurs seront probablement axés sur la modernisation des sites existants, les installations de GNL, les terminaux d'exportation et les installations de stockage polluantes. La réglementation des émissions de méthane et de composés organiques volatils, conjuguée aux normes environnementales plus strictes appliquées par les pays en développement lors de l'expansion des installations pétrolières, contribue également à cette hausse des investissements.
Portée du rapport sur le marché des unités de récupération de vapeur
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,49 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,27 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,78% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des unités de récupération de vapeur
La demande est étroitement liée au volume d'hydrocarbures traités via les sites de production, les réservoirs de stockage, les terminaux, les installations de chargement et les réseaux de transport. La croissance du marché des unités de récupération des vapeurs est donc influencée par l'activité de production en amont, le taux d'utilisation des raffineries, le débit des terminaux et les exigences de conformité environnementale. Les fournisseurs d'équipements interviennent dans les domaines de l'ingénierie, de la compression, de la séparation, des systèmes de contrôle, de l'installation, de la mise en service et du service après-vente.
L'écosystème comprend les exploitants, les entreprises d'ingénierie, d'approvisionnement et de construction (EPC), les fabricants d'équipements, les fournisseurs de compresseurs, les sociétés d'instrumentation et les prestataires de services de maintenance. La tendance actuelle privilégie les solutions modulaires qui minimisent les délais d'installation et de modernisation. Les solutions de location et de services deviennent également pertinentes lorsque les exploitants ont besoin de capacités temporaires ou recherchent des dépenses d'exploitation plutôt que des dépenses d'investissement, notamment pour les applications en amont avec des débits variables.
La concurrence demeure fragmentée en raison d'importantes différences dans les exigences des projets, notamment en ce qui concerne la composition des vapeurs, le débit, la pression, le taux de récupération cible et la juridiction. Les fournisseurs traditionnels se distinguent par leurs compétences en ingénierie, leur implantation établie, leur réseau de service et leur expertise technique. Les spécialistes mettent en avant la compacité des équipements et les solutions de conception adaptées aux applications. Flogistix, LP et Hy-Bon/EDI offrent des solutions particulièrement pertinentes pour les applications sur le terrain. John Zink Company, LLC et Zeeco, Inc. couvrent les besoins généraux en matière de contrôle des vapeurs. Comme le souligne le rapport sur le marché des unités de récupération des vapeurs , la différenciation concurrentielle repose de plus en plus sur l'efficacité du système, la conformité réglementaire, le support tout au long du cycle de vie et la capacité à répondre aux diverses exigences opérationnelles et réglementaires des différents secteurs d'activité des utilisateurs finaux.
Le positionnement repose désormais davantage sur l'intégration que sur la simple fourniture d'équipements. Les entreprises Aereon, BORSIG GmbH, Carbovac, Cool Sorption A/S, Symex GmbH & Co. KG et VOCZero Ltd. adoptent chacune une approche différente en matière de récupération, de séparation, d'adsorption et de contrôle des émissions. De ce fait, les investissements se réorienteront vers les systèmes de surveillance, les équipements intégrés, les systèmes de modernisation et les technologies permettant de lier la réduction des émissions à la rentabilité de la récupération des hydrocarbures.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des unités de récupération des vapeurs : Perspectives stratégiques
Perspectives régionales
Marché des unités de récupération de vapeur en Amérique du Nord
L'Amérique du Nord devrait conserver une part de marché de 38 à 42 % sur le marché des unités de récupération des vapeurs en 2025 et connaître une croissance annuelle composée de 4,6 à 5,0 % jusqu'en 2034. La région dispose d'infrastructures importantes pour la production de pétrole brut et de gaz naturel, notamment des parcs de stockage, des raffineries et des terminaux. La réglementation environnementale et les politiques de gestion du méthane aux États-Unis encouragent la récupération des vapeurs, tandis que les installations canadiennes offrent des solutions de remplacement.
Les États-Unis demeurent un pilier de la région grâce à leurs importantes ressources en amont et à leurs infrastructures de transport et de traitement. Les compagnies pétrolières et gazières envisagent la mise en place de systèmes de récupération en fonction des impératifs de conformité et de rentabilité, et sont incitées à le faire lorsque la production de pétrole et de gaz récupérés compense les coûts. La location de matériel, la surveillance à distance, les compresseurs et les unités de traitement embarquées sont particulièrement importants dans les zones de production de schiste bitumineux.
Marché américain des unités de récupération de vapeur
Les États-Unis devraient représenter 84 à 88 % du chiffre d'affaires du marché nord-américain des unités de récupération des vapeurs en 2025 et connaître une croissance annuelle composée de 4,5 à 4,9 % jusqu'en 2034. De nombreuses opportunités existent pour les applications liées aux bassins de production, aux raffineries, aux parcs de stockage, aux terminaux et au GNL. La fiabilité et les tests d'émissions des équipements sont des critères de plus en plus importants, au même titre que l'efficacité de la récupération.
Ces sociétés opèrent dans différents segments du marché, Flogistix, LP, Hy-Bon/EDI, John Zink Company, LLC et Zeeco, Inc. étant chacune active dans un domaine distinct. Les besoins en applications ont évolué et incluent désormais des équipements modulaires, de diagnostic à distance et de modernisation, compatibles avec les compresseurs et systèmes de contrôle existants.
Marché européen des unités de récupération de vapeur
L'Europe devrait représenter 23 à 27 % du chiffre d'affaires mondial du marché des unités de récupération des vapeurs en 2025 et connaître une croissance annuelle composée de 4,1 à 4,5 % jusqu'en 2034. L'Allemagne est en tête grâce à ses infrastructures de raffinage et de chimie, tandis que le Royaume-Uni, la France, l'Italie et l'Espagne contribuent à cette croissance par leurs infrastructures de terminaux et de distribution de carburants, ainsi que par la modernisation de leur industrie. La demande sur le marché européen est fortement influencée par des considérations environnementales et d'efficacité.
La demande du marché britannique est soutenue par les terminaux pétroliers, les infrastructures, les raffineries et la réglementation en matière de gestion des émissions existants. Le marché allemand bénéficie d'une base industrielle développée et d'un écosystème d'ingénierie performant, ce qui engendre une forte demande pour des solutions de récupération techniquement intégrées. La France, l'Italie et l'Espagne offrent des opportunités d'investissement via les infrastructures de raffinage et de stockage, les ports et les installations de distribution de carburants.
Marché des unités de récupération de vapeur de la région Asie-Pacifique
La région Asie-Pacifique devrait détenir entre 20 et 24 % du marché des unités de récupération des vapeurs en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 5,2 à 5,7 % jusqu'en 2034, ce qui en fait l'une des régions à la croissance la plus rapide. La Chine devrait être le leader régional en termes de chiffre d'affaires, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Le développement des raffineries, des terminaux, des installations de GNL et la modernisation des infrastructures industrielles stimulent la demande en équipements.
La Chine maintient son importante capacité de raffinage et continue d'investir dans des solutions environnementales, l'Inde développe son industrie pétrolière et sa logistique, le Japon et la Corée du Sud privilégient des systèmes industriels fiables, tandis que l'Australie tire profit du développement du GNL et de ses ressources. Les mesures de politique industrielle visant à réduire les émissions et à améliorer l'efficacité énergétique incitent les exploitants d'installations à mettre en œuvre des systèmes de récupération.
Marché des unités de récupération de vapeur au Moyen-Orient et en Afrique
Le marché des unités de récupération des vapeurs au Moyen-Orient et en Afrique devrait croître à un TCAC de 5,0 à 5,5 % jusqu'en 2034, soutenu par le traitement, le stockage et les infrastructures d'exportation du pétrole, ainsi que par la diversification industrielle. L'Arabie saoudite devrait être le principal moteur de la demande régionale, tandis que les Émirats arabes unis et l'Afrique du Sud offrent d'autres opportunités. L'abondance des hydrocarbures permet un potentiel de récupération important.
Le développement des infrastructures aval, des terminaux et des infrastructures énergétiques intégrées en Arabie saoudite et aux Émirats arabes unis accroît le besoin de systèmes de contrôle des émissions. Le stockage de carburants et les infrastructures industrielles sont des domaines où l'Afrique du Sud offre des opportunités, tandis que d'autres régions du Moyen-Orient et d'Afrique sont associées à des projets d'infrastructures énergétiques.
Analyse de segmentation
Application
Le segment des applications devrait connaître une croissance annuelle composée (TCAC) de 4,6 % à 5,0 % entre 2026 et 2034. Le stockage demeure le principal moteur de la demande, car la ventilation des réservoirs, les pertes de charge et les opérations de chargement engendrent des besoins récurrents en matière de gestion des vapeurs. Les applications de traitement nécessitent des systèmes conçus pour s'adapter à des compositions et des conditions de traitement variables, tandis que les applications de transport requièrent de plus en plus d'équipements compacts et adaptables pour les points de transfert. Comme indiqué dans les prévisions du marché des unités de récupération des vapeurs , la demande continuera d'être influencée par les exigences réglementaires, les objectifs de contrôle des émissions et la nécessité d'une récupération efficace des hydrocarbures lors des opérations de stockage, de traitement et de transport.
- Traitement : Les applications de traitement concernent les flux de vapeur générés lors du traitement et de la séparation des hydrocarbures. La demande privilégie les systèmes capables de gérer les variations de pression, de composition et de débit tout en s’intégrant à l’architecture de contrôle de procédé existante.
- Stockage : Les applications de stockage représentent le principal segment de la demande, car les réservoirs et les terminaux génèrent en permanence des pertes de vapeur. Les opérateurs privilégient une récupération fiable, une maintenance réduite et l’intégration aux systèmes de gestion et de chargement des réservoirs existants.
- Transport : Les applications liées au transport concernent la génération de vapeurs lors des opérations de chargement et de transbordement. La demande est de plus en plus liée à la modernisation des terminaux, aux systèmes de contrôle des émissions et aux équipements compatibles avec les interfaces camion, rail, mer et pipeline.
Industrie utilisatrice finale
Le segment des applications devrait connaître une croissance annuelle composée (TCAC) de 4,6 % à 5,0 % entre 2026 et 2034. Le stockage demeure le principal moteur de la demande, car la ventilation des réservoirs, les pertes de charge et les opérations de chargement engendrent des besoins récurrents en matière de gestion des vapeurs. Les applications de traitement nécessitent des systèmes conçus pour s'adapter à des compositions et des conditions de traitement variables, tandis que les applications de transport requièrent de plus en plus d'équipements compacts et adaptables pour les points de transfert. Les tendances du marché des unités de récupération des vapeurs indiquent une demande croissante pour des technologies efficaces de contrôle des émissions, des conceptions de systèmes modulaires et des solutions améliorées de récupération des hydrocarbures dans les secteurs du stockage, du traitement et du transport.
- Pétrole brut : Les applications liées au pétrole brut représentent la part prépondérante des installations de production, de collecte, de stockage, de traitement et d’exportation. Les opérateurs évaluent de plus en plus les systèmes de récupération en fonction de leurs performances en matière d’émissions et de la valeur des hydrocarbures récupérés.
- Gaz naturel liquéfié (GNL) : les applications du GNL nécessitent des solutions spécialisées de gestion des vapeurs tout au long des étapes de liquéfaction, de stockage, de transport et de réception. La demande est soutenue par le développement du commerce du GNL et la nécessité d’une gestion fiable des vapeurs d’évaporation.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Traitement |
Moyen |
Capture de processus |
Mise à l'échelle |
|
Stockage |
Haut |
Réservoir Vapor |
Mature |
|
Transport |
Moyen |
Contrôle du transfert |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des unités de récupération des vapeurs
Exigences plus strictes en matière de contrôle des COV et du méthane
L'évolution des réglementations environnementales renforce la pertinence économique de la récupération des vapeurs. Les réglementations relatives aux COV, au méthane, aux émissions des réservoirs et au torchage inciteront les exploitants à abandonner la simple capture physique des vapeurs au profit de systèmes de récupération quantifiables. Cet impact sera particulièrement marqué dans les installations connaissant des pertes de vapeur continues ou un taux de charge élevé. La réglementation définira également le type d'équipements, d'instrumentation, de systèmes de surveillance et de maintenance. Les fournisseurs devront faire face à une demande croissante de systèmes capables de prouver leur performance, et non plus seulement de capturer physiquement les vapeurs. La comparaison des différentes technologies de récupération s'effectue sur la base de leur capacité à réduire les émissions, les temps d'arrêt, les efforts de maintenance et la valeur des produits récupérés.
Valeur économique des hydrocarbures récupérés
La valeur économique des hydrocarbures récupérés s'impose comme un facteur d'investissement supplémentaire, au-delà de la simple conformité environnementale. Les systèmes de traitement des vapeurs contiennent du méthane et d'autres composés hydrocarbonés qui, autrement, seraient rejetés, brûlés ou perdus lors des procédés d'exploitation. L'utilisation d'équipements de récupération contribue à réduire les pertes de produit et à améliorer les performances en matière d'émissions. La rentabilité optimale est obtenue lorsque le système contient une quantité suffisante de vapeurs, que les conditions d'exploitation sont stables et que l'infrastructure nécessaire à la réception des gaz récupérés est disponible. Les projets sont désormais évalués selon une approche de coût global du cycle de vie, et non plus uniquement en fonction du coût initial des équipements. Cette approche est avantageuse pour les fournisseurs capables de démontrer des taux de récupération élevés, des besoins de maintenance minimaux et une compression aisée des gaz.
Modernisation de l'infrastructure de stockage et de transfert
Les anciens réservoirs de stockage, terminaux, systèmes de chargement et installations de production nécessitent une modernisation constante. En effet, nombre de ces systèmes ont été construits avant que les normes d'émissions ne soient prises en compte dans les investissements. Par conséquent, de nombreux exploitants sont contraints d'améliorer leur système de gestion des vapeurs lors des opérations de maintenance ou de mise à niveau de leurs infrastructures. Les unités de récupération des vapeurs (URV) modernes peuvent être installées en complément des réservoirs, compresseurs, systèmes de contrôle et systèmes de chargement existants, évitant ainsi le remplacement de l'ensemble des infrastructures. De plus, la modernisation génère des revenus supplémentaires, au-delà des simples ventes d'équipements, et crée également des opportunités en matière d'ingénierie, de mise en service, de surveillance et de service après-vente.
Tendances futures du marché des unités de récupération de vapeur
Surveillance intelligente et maintenance prédictive
Les systèmes futurs devraient intégrer davantage de capteurs, la surveillance à distance, des fonctions de contrôle automatisées et des options de maintenance prédictive. Grâce à une architecture système numérique, les données relatives aux pressions, aux débits, à l'activité des compresseurs, aux composants de la vapeur, aux heures de fonctionnement et aux alarmes pourront être collectées quasiment en temps réel. Ces données permettraient d'identifier les baisses d'efficacité des opérations de récupération, évitant ainsi les pannes susceptibles de générer des émissions ou des arrêts de production. La technologie de maintenance prédictive devrait faciliter la gestion des pièces de rechange et la planification des interventions des techniciens sur des sites géographiquement dispersés. Avec la généralisation de la connectivité, les fournisseurs d'équipements pourraient privilégier la concurrence sur les logiciels et les services plutôt que sur le seul matériel. L'intégration des données aux systèmes de contrôle des installations devrait améliorer la connaissance des opérations. Les opportunités commerciales s'élargiront et couvriront les contrats de service basés sur la performance, le diagnostic à distance et la gestion de flottes.
Systèmes de récupération modulaires pour actifs distribués
Le recours à la modularisation se généralisera lorsque les opérateurs déploieront des unités de récupération sur des sites de production de plus petite taille, des sites satellites, des terminaux et des unités de stockage distribuées. La standardisation des modules permettra de gagner du temps d'ingénierie, de simplifier le transport et de réduire le temps d'installation, contrairement à l'utilisation d'équipements conçus sur mesure. Le système modulaire permettra également d'intégrer des composants de compression, d'absorption, de condensation, de contrôle et de sécurité en fonction du type de vapeur et du débit. Il sera d'autant plus important dans les scénarios de production non conventionnels, où la configuration des installations évoluera fréquemment. Les fournisseurs proposant des plateformes standardisées et une ingénierie flexible pourront trouver un équilibre entre efficacité de fabrication et efficacité d'application.
Opportunités du marché des unités de récupération de vapeurs
Expansion des infrastructures des terminaux de GNL et d'exportation
L'infrastructure GNL offre une opportunité attrayante car l'expansion des capacités de liquéfaction, de stockage, de transport maritime et de réception exige des solutions sophistiquées de gestion des vapeurs. Les nouvelles installations peuvent intégrer des équipements de récupération dès la conception initiale, permettant ainsi aux fournisseurs d'optimiser l'architecture du système en fonction des caractéristiques spécifiques des vapeurs et des exigences de sécurité du site. Les terminaux existants offrent également des possibilités de modernisation à mesure que le débit augmente ou que les exigences environnementales se durcissent. Les fournisseurs peuvent renforcer leur position en combinant la récupération des vapeurs avec des services de surveillance, de contrôle, de compression et de maintenance. Cette opportunité est particulièrement pertinente en Amérique du Nord, en Asie-Pacifique et au Moyen-Orient, où l'investissement dans l'infrastructure GNL demeure stratégique. Les entreprises qui développent des solutions spécialisées pour les applications cryogéniques et terminales peuvent potentiellement s'orienter vers des projets d'infrastructure à plus forte valeur ajoutée, au-delà du stockage conventionnel du pétrole.
Modèles basés sur les services pour les applications pétrolières à distance
Les sites de production isolés offrent des opportunités pour la location, la surveillance, la maintenance et les services de récupération axés sur la performance. Les petits exploitants peuvent privilégier des contrats de service flexibles, car les volumes de production sont susceptibles de fluctuer et leurs budgets d'investissement peuvent privilégier les dépenses d'exploitation. Les fournisseurs peuvent répondre à cette demande en proposant des systèmes mobiles ou sur châssis standardisés, assistés par des techniciens de terrain, des diagnostics à distance et une maintenance planifiée. Les modèles de services permettent également d'optimiser l'utilisation des équipements sur plusieurs sites, plutôt que de laisser des unités installées en permanence sur des sites à faible activité. Ce modèle peut s'avérer particulièrement efficace dans les gisements de schiste et autres régions de production géographiquement dispersées, où la demande en équipements varie en fonction des opérations de forage et de complétion. À terme, les offres intégrées de location et de services peuvent devenir un avantage concurrentiel majeur, notamment pour les clients qui privilégient un déploiement rapide et des coûts d'exploitation prévisibles.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -