
Mercato delle unità di recuperazione di vapori: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle unità di recupero vapori (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per applicazione (processo, stoccaggio, trasporto); settore di utilizzo finale (petrolio greggio, gas naturale liquefatto (GNL), prodotti chimici e petrolchimici, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00015925
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
1,49 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
2,27 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,78 %
Tasso di crescita
Mercato di riferimento
17,06 miliardi di dollari USA
(2026-2034)
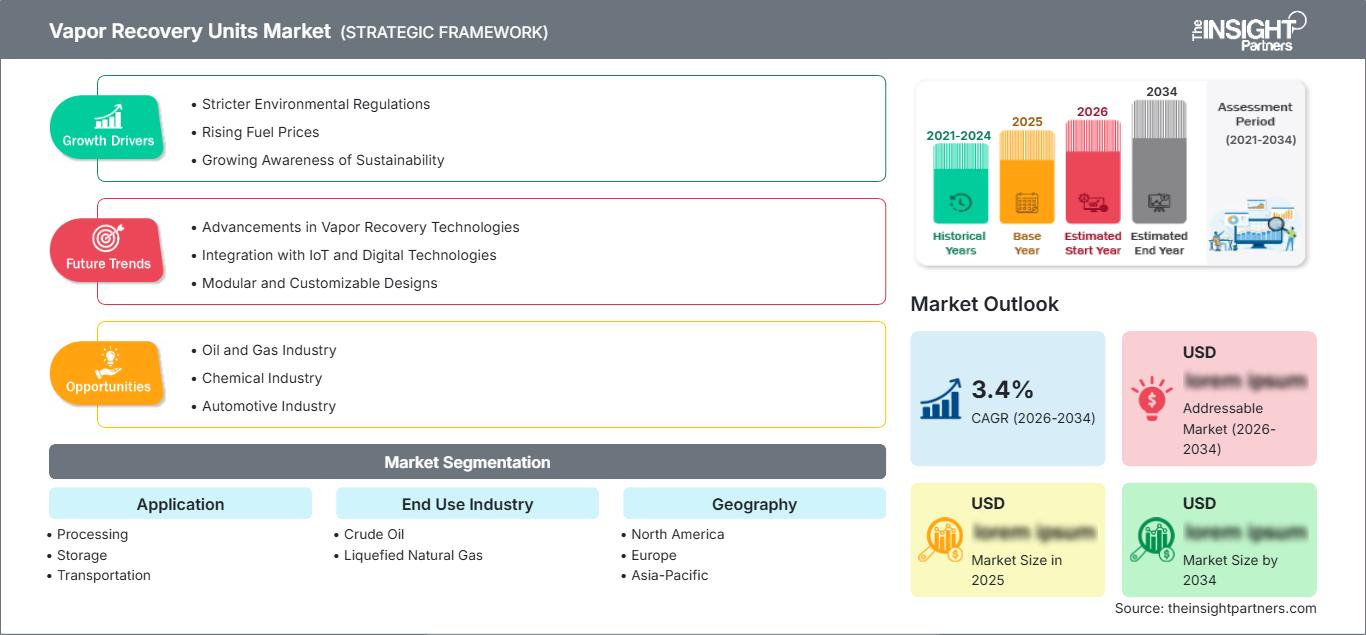
Il mercato delle unità di recupero dei vapori è destinato a una crescita costante, passando da 1,49 miliardi di dollari nel 2025 a 2,27 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 4,78% nel periodo 2026-2034. La domanda è influenzata da normative più severe in materia di emissioni, dalle priorità di conservazione degli idrocarburi e dalla modernizzazione delle infrastrutture di lavorazione, stoccaggio e trasporto lungo l'intera catena del valore del petrolio e del gas.
Si prevede che il Nord America rimarrà un importante centro di entrate, grazie a un'infrastruttura petrolifera matura, a rigorosi controlli sui composti organici volatili e alla continua implementazione di apparecchiature per la gestione delle emissioni. Le dimensioni del mercato delle unità di recupero dei vapori sono sostenute dalla domanda di sostituzione, dagli ammodernamenti di impianti esistenti, dalle iniziative di gestione del metano e dagli investimenti in impianti di produzione in cui gli idrocarburi recuperati possono migliorare la redditività operativa.
Analisi e approfondimenti sul mercato delle unità di recupero vapori
- Nord America: si prevede che il Nord America rappresenterà una quota del 38-42% nel 2025, con una crescita annua composta (CAGR) del 4,6-5,0% tra il 2026 e il 2034, grazie alle consolidate infrastrutture petrolifere e ai programmi di gestione delle emissioni sempre più integrati.
- USA: Si prevede che gli Stati Uniti rappresenteranno l'84-88% del fatturato nordamericano nel 2025 e che cresceranno a un tasso di crescita annuo composto (CAGR) del 4,5-4,9% nel periodo 2026-2034, trainati dalle applicazioni a monte e terminali.
- Europa: si stima che l'Europa deterrà una quota del 23-27% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 4,1-4,5% fino al 2034, con Germania, Regno Unito, Francia, Italia e Spagna a sostenere la domanda attraverso il rispetto delle normative ambientali e la modernizzazione delle raffinerie.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato del 20-24% nel 2025 e crescerà del 5,2-5,7% nel periodo 2026-2034, con Cina, India, Giappone, Corea del Sud e Australia a trainare l'adozione delle tecnologie basate sulle infrastrutture.
- Segmento più ampio: si prevede che lo stoccaggio deterrà una quota di mercato del 40-44% nel 2025 e crescerà a un CAGR del 5,2-5,6% nel periodo 2026-2034, a testimonianza della diffusione delle applicazioni nei terminali e nei serbatoi.
- Segmento ad alta crescita: si stima che il settore dei trasporti rappresenterà una quota del 26-30% nel 2025 e si prevede che crescerà del 5,2-5,8% nel periodo 2026-2034, grazie all'espansione dei sistemi di controllo delle emissioni durante le operazioni di carico e scarico.
- Aziende chiave analizzate nel dettaglio: Aereon; BORSIG GmbH; Carbovac; Cool Sorption A/S; Flogistix, LP; Hy-Bon/EDI; John Zink Company, LLC; Symex GmbH & Co. KG; VOCZero Ltd.; Zeeco, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato delle unità di recupero dei vapori si è evoluto da apparecchiature installate principalmente per la conformità ambientale a soluzioni integrate per la gestione degli idrocarburi. I progressi nei sistemi di controllo, nella tecnologia degli adsorbenti, nella capacità di condensazione, nella strumentazione e nei sistemi skid prefabbricati hanno aumentato la flessibilità operativa. I produttori si sono concentrati maggiormente sulla progettazione di sistemi basati sulle caratteristiche dei vapori, sulle variazioni di pressione, sugli obiettivi di recupero e sui limiti del sito, piuttosto che sull'applicazione di sistemi standardizzati per tutte le applicazioni.
Le future spese in conto capitale si concentreranno probabilmente sulla riqualificazione di siti industriali dismessi, impianti di GNL, terminali di esportazione e impianti di stoccaggio inquinanti. La regolamentazione delle emissioni di metano e composti organici volatili sta ulteriormente alimentando le spese in conto capitale, così come gli standard ambientali più rigorosi applicati dai paesi in via di sviluppo durante l'espansione degli impianti petroliferi.
Ambito del rapporto di mercato sulle unità di recupero del vapore
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,49 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 2,27 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,78% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle unità di recupero dei vapori
La domanda è strettamente legata al volume di idrocarburi movimentati attraverso siti di produzione, serbatoi di stoccaggio, terminali, impianti di carico e reti di trasporto. La crescita del mercato delle unità di recupero dei vapori è quindi influenzata dall'attività di produzione a monte, dall'utilizzo delle raffinerie, dalla capacità di movimentazione dei terminali e dai requisiti di conformità ambientale. I fornitori di apparecchiature operano in tutte le fasi del mercato: ingegneria, compressione, separazione, controllo, installazione, messa in servizio e assistenza post-vendita.
L'ecosistema è composto da operatori, appaltatori EPC, produttori di apparecchiature, fornitori di compressori, aziende di strumentazione e fornitori di servizi di manutenzione. Le tendenze attuali privilegiano pacchetti modulari che riducono al minimo i tempi di installazione e ammodernamento. Anche gli approcci basati sul noleggio e sui servizi diventano rilevanti quando gli operatori necessitano di capacità temporanee o cercano di contenere i costi operativi piuttosto che quelli di capitale, soprattutto nelle applicazioni a monte con flussi variabili.
La concorrenza rimane frammentata a causa delle sostanziali differenze nei requisiti di progetto in relazione alla composizione del vapore, alla portata, alla pressione, al livello di recupero target e alla giurisdizione. I fornitori tradizionali si distinguono per le loro competenze ingegneristiche, la solida base operativa, la rete di assistenza e la diversità tecnica. Gli specialisti evidenziano la compattezza delle apparecchiature e le soluzioni di progettazione specifiche per le applicazioni. Flogistix, LP e Hy-Bon/EDI offrono una rilevanza significativa per le applicazioni sul campo. John Zink Company, LLC e Zeeco, Inc. coprono le esigenze generali di controllo del vapore. Come evidenziato nel rapporto sul mercato delle unità di recupero del vapore , la differenziazione competitiva dipende sempre più dall'efficienza del sistema, dalle capacità di conformità, dal supporto per l'intero ciclo di vita e dalla capacità di soddisfare i diversi requisiti operativi e normativi nei vari settori degli utenti finali.
Il posizionamento sul mercato dipende sempre più dall'integrazione piuttosto che dalla semplice fornitura di apparecchiature. Le aziende Aereon, BORSIG GmbH, Carbovac, Cool Sorption A/S, Symex GmbH & Co. KG e VOCZero Ltd. adottano ciascuna approcci diversi in materia di recupero, separazione, adsorbimento e controllo delle emissioni. Ciò significa che gli investimenti si sposteranno verso sistemi di monitoraggio, apparecchiature prefabbricate, sistemi di retrofit e tecnologie che collegano la riduzione delle emissioni alla redditività del recupero degli idrocarburi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle unità di recupero del vapore: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle unità di recupero dei vapori
Si prevede che il Nord America manterrà una quota di mercato del 38-42% nel settore delle unità di recupero dei vapori nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,6-5,0% fino al 2034. L'area dispone di infrastrutture considerevoli per la produzione di petrolio greggio e gas naturale, depositi di stoccaggio esistenti, impianti di raffinazione e terminali. Le normative ambientali e le politiche di gestione del metano degli Stati Uniti incentivano il recupero dei vapori, mentre gli impianti canadesi forniscono soluzioni alternative.
Gli Stati Uniti rimangono un punto di riferimento nella regione grazie alle loro considerevoli risorse a monte e alle infrastrutture di trasporto e terminali. Le compagnie petrolifere e del gas valutano il recupero dei sistemi in base alla conformità normativa e alla convenienza economica, con un incentivo a farlo quando il petrolio e il gas recuperati compenserebbero i costi. Le attrezzature a noleggio, il monitoraggio remoto, i compressori e gli skid sono particolarmente importanti nelle aree di produzione di shale gas.
Mercato statunitense delle unità di recupero del vapore
Si prevede che gli Stati Uniti rappresenteranno l'84-88% del fatturato del mercato nordamericano delle unità di recupero dei vapori nel 2025, con una crescita annua composta (CAGR) del 4,5-4,9% fino al 2034. Sono disponibili numerose opportunità per applicazioni in bacini di produzione, raffinerie, batterie di serbatoi, terminali e impianti GNL. L'affidabilità e i test sulle emissioni delle apparecchiature stanno diventando sempre più importanti, insieme all'efficienza del recupero.
Le aziende operano in diversi segmenti del mercato, con Flogistix, LP, Hy-Bon/EDI, John Zink Company, LLC e Zeeco, Inc. che lavorano in aree separate. Le esigenze applicative si sono evolute e ora includono apparecchiature modulari, diagnostica remota e retrofit utilizzabili in combinazione con compressori e sistemi di controllo già esistenti.
Mercato europeo delle unità di recupero vapori
Si prevede che l'Europa rappresenterà il 23-27% del fatturato globale del mercato delle unità di recupero vapori nel 2025 e crescerà a un CAGR del 4,1-4,5% fino al 2034. La Germania è leader, grazie alle sue infrastrutture per la raffinazione e l'industria chimica, mentre Regno Unito, Francia, Italia e Spagna contribuiscono con le infrastrutture per terminali e distribuzione di carburante e con la modernizzazione dell'industria. La domanda del mercato europeo è fortemente influenzata da considerazioni ambientali ed di efficienza.
La domanda del mercato britannico è sostenuta da terminali di carburante, infrastrutture, raffinerie e normative sulla gestione delle emissioni già esistenti. Il mercato tedesco beneficia di una base industriale sviluppata e di un ecosistema ingegneristico, che genera una domanda di soluzioni di recupero tecnicamente integrate. Francia, Italia e Spagna offrono opportunità di investimento attraverso infrastrutture di raffinazione e stoccaggio, porti e impianti di distribuzione di carburante.
Mercato delle unità di recupero vapori nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota del 20-24% del mercato delle unità di recupero vapori nel 2025 e registrerà un CAGR (tasso di crescita annuale composto) del 5,2-5,7% fino al 2034, risultando una delle regioni a più rapida espansione. Si prevede che la Cina sarà il leader regionale in termini di fatturato, seguita da Giappone, Corea del Sud, India e Australia. Lo sviluppo di raffinerie, terminali, impianti GNL e l'ammodernamento del settore industriale stimolano la domanda di apparecchiature.
La Cina mantiene la sua elevata capacità di raffinazione e continua a investire in soluzioni ambientali, l'India sta sviluppando la sua industria petrolifera e la logistica, il Giappone e la Corea del Sud si concentrano su sistemi industriali affidabili, mentre l'Australia trae vantaggio dallo sviluppo del GNL e delle risorse. Le misure di politica industriale volte a ridurre le emissioni e a migliorare l'efficienza energetica incoraggiano i proprietari degli impianti ad implementare sistemi di recupero.
Mercato delle unità di recupero vapori in Medio Oriente e Africa
Si prevede che il mercato delle unità di recupero dei vapori in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 5,0-5,5% fino al 2034, sostenuto dalla lavorazione, dallo stoccaggio e dalle infrastrutture per l'esportazione del petrolio, nonché dalla diversificazione industriale. La domanda regionale più elevata proverrà probabilmente dall'Arabia Saudita, con ulteriori opportunità emergenti negli Emirati Arabi Uniti e in Sudafrica. L'abbondanza di idrocarburi si traduce in una significativa capacità di recupero.
Lo sviluppo di infrastrutture a valle, terminali e infrastrutture energetiche integrate da parte di Arabia Saudita ed Emirati Arabi Uniti aumenta la necessità di sistemi di controllo delle emissioni. Lo stoccaggio di carburante e le infrastrutture industriali sono i settori in cui il Sudafrica offre opportunità, mentre altre aree del Medio Oriente e dell'Africa sono coinvolte in progetti di infrastrutture energetiche.
Analisi di segmentazione
Applicazione
Si prevede che il segmento delle applicazioni si espanderà a un CAGR del 4,6-5,0% nel periodo 2026-2034. Lo stoccaggio rimane il principale centro di domanda, poiché la respirazione dei serbatoi, le perdite di esercizio e le operazioni di carico creano esigenze ricorrenti di gestione dei vapori. Le applicazioni di processo richiedono sistemi progettati per composizioni e condizioni di processo variabili, mentre le applicazioni di trasporto richiedono sempre più apparecchiature compatte e adattabili per i punti di trasferimento. Come indicato nelle previsioni di mercato sulle unità di recupero dei vapori , la domanda continuerà a essere influenzata dai requisiti di conformità normativa, dagli obiettivi di controllo delle emissioni e dalla necessità di un recupero efficiente degli idrocarburi nelle operazioni di stoccaggio, processo e trasporto.
- Processi: Le applicazioni di processo riguardano i flussi di vapore generati durante il trattamento e la separazione degli idrocarburi. La domanda privilegia sistemi in grado di gestire pressioni, composizioni e portate variabili, integrandosi al contempo con l'architettura di controllo di processo esistente.
- Stoccaggio: Le applicazioni di stoccaggio rappresentano il bacino di domanda più ampio, poiché serbatoi e terminali generano continuamente perdite di vapore. Gli operatori danno priorità a una cattura affidabile, a una bassa manutenzione e all'integrazione con i sistemi esistenti di gestione e carico dei serbatoi.
- Trasporti: Le applicazioni nel settore dei trasporti riguardano la generazione di vapore durante le attività di carico e trasferimento. La domanda è sempre più legata alla modernizzazione dei terminal, al controllo delle emissioni e alle apparecchiature in grado di supportare le interfacce tra camion, ferrovia, navi e oleodotti.
Settore di utilizzo finale
Si prevede che il segmento delle applicazioni si espanderà a un CAGR del 4,6-5,0% nel periodo 2026-2034. Lo stoccaggio rimane il principale centro di domanda, poiché la respirazione dei serbatoi, le perdite di esercizio e le operazioni di carico creano esigenze ricorrenti di gestione dei vapori. Le applicazioni di processo richiedono sistemi progettati in base a composizioni e condizioni di processo variabili, mentre le applicazioni di trasporto richiedono sempre più apparecchiature compatte e adattabili per i punti di trasferimento. Le tendenze del mercato delle unità di recupero dei vapori indicano una crescente domanda di tecnologie efficienti per il controllo delle emissioni, design di sistemi modulari e soluzioni avanzate per il recupero degli idrocarburi in applicazioni di stoccaggio, processo e trasporto.
- Petrolio greggio: le applicazioni del petrolio greggio dominano le opportunità di installazione in impianti di produzione, raccolta, stoccaggio, lavorazione ed esportazione. Gli operatori valutano sempre più i sistemi di recupero sia in base alle prestazioni in termini di emissioni sia in base al valore degli idrocarburi recuperati.
- Gas naturale liquefatto (GNL): le applicazioni del GNL richiedono approcci specializzati per la gestione dei vapori nelle fasi di liquefazione, stoccaggio, trasporto e ricezione. La domanda è sostenuta dall'espansione del commercio di GNL e dalla necessità di una gestione affidabile dei vapori evaporati e dei flussi di vapore associati.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Giornata di tendenza |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Elaborazione |
Mezzo |
Acquisizione del processo |
Scalatura |
|
Magazzinaggio |
Alto |
Serbatoio di vapore |
Maturo |
|
Trasporti |
Mezzo |
Controllo del trasferimento |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato delle unità di recupero vapori.
Requisiti più severi per il controllo dei VOC e del metano
L'evoluzione delle normative ambientali rafforza la convenienza economica del recupero dei vapori. Le normative sui COV, sul metano, sulle emissioni dai serbatoi e sul flaring incoraggeranno gli operatori ad abbandonare la semplice cattura fisica dei vapori e a sostituirla con sistemi di recupero quantificabili. L'effetto sarà particolarmente evidente negli impianti con perdite continue di vapori o con elevati cicli di carico. Le normative definiranno anche il tipo di apparecchiature, strumentazione, monitoraggio e manutenzione. I fornitori dovranno affrontare una crescente domanda di sistemi in grado di dimostrare le proprie prestazioni, non solo di catturare fisicamente i vapori. Il confronto tra le diverse tecnologie di recupero si basa sulla capacità di ridurre le emissioni, i tempi di inattività, gli sforzi di manutenzione e il valore dei prodotti recuperati.
Valore economico degli idrocarburi recuperati
Il valore economico degli idrocarburi recuperati si sta affermando come un ulteriore fattore di investimento, oltre al rispetto delle normative ambientali. Nei sistemi a vapore sono presenti metano insieme a composti idrocarburici, che altrimenti verrebbero rilasciati, bruciati o dispersi durante i processi operativi. L'utilizzo di apparecchiature per il recupero contribuisce a ridurre le perdite di prodotto e a migliorare le prestazioni in termini di emissioni. La redditività economica si ottiene quando nel sistema è presente una quantità sufficiente di vapori, le condizioni operative sono stabili e sono disponibili infrastrutture adeguate per ricevere i gas recuperati. I progetti vengono valutati in base all'economia del ciclo di vita, piuttosto che al solo costo iniziale delle apparecchiature. Questo è vantaggioso per i fornitori in grado di dimostrare elevati tassi di recupero, esigenze minime di manutenzione e facilità di compressione dei gas.
Ammodernamento delle infrastrutture di stoccaggio e trasferimento.
I serbatoi di stoccaggio, i terminali, i sistemi di carico e gli impianti di produzione obsoleti hanno generato una continua necessità di modernizzazione. Ciò è dovuto al fatto che molti sistemi sono stati costruiti prima che i moderni standard sulle emissioni venissero presi in considerazione nel processo di investimento. Di conseguenza, molti operatori sono tenuti a migliorare il proprio sistema di gestione dei vapori in occasione di interventi di manutenzione o ammodernamento delle infrastrutture. Le moderne unità VRU possono essere installate insieme a serbatoi, compressori, sistemi di controllo e sistemi di carico esistenti, eliminando così la necessità di sostituire l'intera infrastruttura. Inoltre, la modernizzazione non si limita al fatturato derivante dalla vendita delle apparecchiature, ma genera anche ulteriori opportunità di ingegneria, collaudo, monitoraggio e assistenza post-vendita.
Mercato delle unità di recupero vapori: tendenze future
Monitoraggio intelligente e manutenzione predittiva
Si prevede che i sistemi futuri integreranno un numero maggiore di sensori, monitoraggio remoto, funzionalità di controllo automatizzato e opzioni di manutenzione predittiva. Grazie all'architettura di sistema digitale, i dati relativi a pressioni, flussi, attività dei compressori, componenti del vapore, ore di funzionamento e allarmi possono essere raccolti quasi in tempo reale. Questi dati potrebbero contribuire a individuare tempestivamente i momenti in cui le operazioni di recupero diventano meno efficienti, evitando guasti che genererebbero emissioni o causerebbero arresti della produzione. La tecnologia di manutenzione predittiva dovrebbe agevolare la gestione dei pezzi di ricambio e la pianificazione degli interventi dei tecnici che operano in impianti geograficamente distanti. Con la crescente diffusione della connettività, i fornitori di apparecchiature potrebbero iniziare a competere maggiormente su software e servizi piuttosto che esclusivamente sull'hardware. L'integrazione dei dati con i sistemi di controllo degli impianti dovrebbe migliorare la consapevolezza operativa. Le opportunità commerciali si amplieranno, includendo contratti di servizio basati sulle prestazioni, diagnostica remota e gestione delle flotte.
Sistemi modulari di recupero per risorse distribuite
L'utilizzo della modularizzazione diventerà sempre più importante quando gli operatori impiegheranno unità di recupero in siti di produzione su scala ridotta, sedi satellite, terminali e unità di stoccaggio distribuite. La standardizzazione degli skid consentirà di risparmiare tempo di progettazione, facilitare il trasporto e ridurre i tempi di installazione, rispetto all'utilizzo di apparecchiature progettate su misura. Il sistema modulare permetterà inoltre di integrare componenti di compressione, assorbimento, condensazione, controllo e sicurezza in base al tipo di vapore e al volume di flusso. Sarà ancora più rilevante in scenari di produzione non convenzionali, dove le configurazioni degli impianti cambieranno frequentemente. I fornitori che offriranno piattaforme standard con una progettazione flessibile saranno in grado di trovare un equilibrio tra efficienza produttiva e applicativa.
Opportunità di mercato per le unità di recupero dei vapori
Espansione delle infrastrutture dei terminali GNL e di esportazione
Le infrastrutture per il GNL offrono un'opportunità interessante, poiché l'espansione della capacità di liquefazione, stoccaggio, trasporto marittimo e ricezione richiede soluzioni sofisticate per la gestione dei vapori. I nuovi impianti possono integrare le apparecchiature di recupero già nella fase di progettazione iniziale, consentendo ai fornitori di ottimizzare l'architettura del sistema in base alle caratteristiche specifiche dei vapori e ai requisiti di sicurezza del sito. Anche i terminali esistenti offrono opportunità di ammodernamento man mano che la capacità di trasporto aumenta o i requisiti ambientali diventano più stringenti. I fornitori possono rafforzare la propria posizione combinando il recupero dei vapori con funzionalità di monitoraggio, controllo, compressione e assistenza. L'opportunità è particolarmente rilevante in Nord America, Asia-Pacifico e Medio Oriente, dove gli investimenti nelle infrastrutture per il GNL rimangono strategicamente importanti. Le aziende che sviluppano soluzioni specializzate per applicazioni criogeniche e terminalistiche possono potenzialmente andare oltre le tradizionali opportunità di stoccaggio del petrolio e partecipare a progetti infrastrutturali di maggior valore.
Modelli basati sui servizi per applicazioni in giacimenti petroliferi remoti
I siti di produzione remoti offrono opportunità per servizi di noleggio, monitoraggio, manutenzione e recupero basati sulle prestazioni. Gli operatori più piccoli potrebbero preferire accordi di servizio flessibili, poiché i volumi di produzione possono fluttuare e i budget di investimento potrebbero privilegiare le spese operative. I fornitori possono rispondere con sistemi mobili o montati su skid standardizzati, supportati da tecnici sul campo, diagnostica remota e manutenzione programmata. I modelli basati sui servizi offrono anche l'opportunità di ottimizzare l'utilizzo delle apparecchiature su più siti, anziché lasciare le unità installate in modo permanente in siti a basso volume di produzione. Questo modello può essere particolarmente efficace nelle regioni di produzione di scisto e in altre aree geograficamente disperse, dove la domanda di apparecchiature varia in base alle attività di perforazione e completamento. Nel tempo, le offerte integrate di noleggio e assistenza potrebbero diventare un importante fattore di differenziazione competitiva, soprattutto laddove i clienti apprezzano la rapidità di implementazione e i costi operativi prevedibili.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -