
Mercado de unidades de recuperación de vapores: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de unidades de recuperación de vapores y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por aplicación (procesamiento, almacenamiento, transporte); industria de uso final (petróleo crudo, gas natural licuado (GNL), productos químicos y petroquímicos, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00015925
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
1.490 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
2.270 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,78 %
Índice de crecimiento
Mercado potencial
17.060 millones de dólares estadounidenses
(2026-2034)
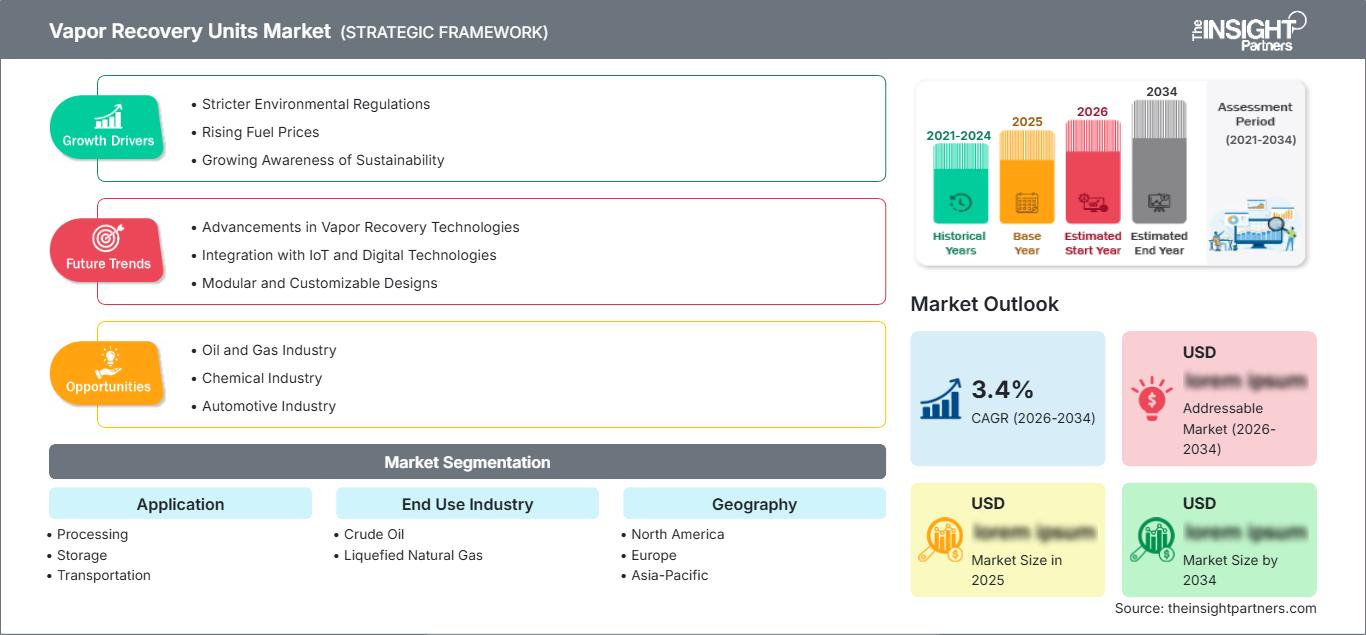
El mercado de unidades de recuperación de vapores está preparado para una expansión constante, pasando de 1490 millones de dólares en 2025 a 2270 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 4,78 % durante el período 2026-2034. La demanda está siendo impulsada por controles de emisiones más estrictos, prioridades de conservación de hidrocarburos y la modernización de la infraestructura de procesamiento, almacenamiento y transporte en todas las cadenas de valor del petróleo y el gas.
Se prevé que Norteamérica siga siendo un importante centro de ingresos, gracias a una infraestructura petrolera consolidada, estrictos controles de compuestos orgánicos volátiles y el despliegue continuo de equipos de gestión de emisiones. El tamaño del mercado de unidades de recuperación de vapores se ve impulsado por la demanda de reemplazo, la modernización de instalaciones existentes, las iniciativas de gestión del metano y las inversiones en activos de producción donde los hidrocarburos recuperados pueden mejorar la rentabilidad operativa.
Evaluación y perspectivas del mercado de unidades de recuperación de vapores
- América del Norte: Se prevé que América del Norte represente entre el 38 % y el 42 % del total en 2025, con un crecimiento anual compuesto del 4,6 % al 5,0 % entre 2026 y 2034, gracias a la infraestructura petrolera consolidada y a los programas de gestión de emisiones cada vez más integrados.
- EE. UU.: Se prevé que EE. UU. represente entre el 84 % y el 88 % de los ingresos de Norteamérica en 2025 y que experimente un crecimiento anual compuesto del 4,5 % al 4,9 % durante el período 2026-2034, impulsado por las aplicaciones en la fase inicial de la cadena de suministro y en las terminales.
- Europa: Se estima que Europa tendrá una participación del 23-27% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 4,1-4,5% hasta 2034, con Alemania, el Reino Unido, Francia, Italia y España apoyando la demanda a través del cumplimiento de las normativas medioambientales y la modernización de las refinerías.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 20-24% en 2025 y crecerá entre un 5,2% y un 5,7% durante el período 2026-2034, con China, India, Japón, Corea del Sur y Australia impulsando la adopción de tecnologías basadas en infraestructuras.
- Segmento más importante: Se prevé que el sector del almacenamiento mantenga una cuota de mercado del 40-44% en 2025 y que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 5,2-5,6% durante el período 2026-2034, lo que refleja la amplia aplicación en terminales y tanques.
- Segmento de alto crecimiento: Se estima que el sector del transporte representará entre el 26 % y el 30 % en 2025 y se prevé que crezca entre un 5,2 % y un 5,8 % durante el período 2026-2034 a medida que se amplíen los controles de emisiones de carga y transferencia.
- Empresas clave analizadas en detalle: Aereon; BORSIG GmbH; Carbovac; Cool Sorption A/S; Flogistix, LP; Hy-Bon/EDI; John Zink Company, LLC; Symex GmbH & Co. KG; VOCZero Ltd.; Zeeco, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de unidades de recuperación de vapores ha evolucionado desde equipos instalados principalmente para el cumplimiento de normativas ambientales hasta convertirse en una solución integral para la gestión de hidrocarburos. Los avances en controles, tecnología de adsorbentes, capacidad de condensación, instrumentación y sistemas modulares compactos han aumentado la flexibilidad operativa. Los fabricantes se centran ahora en diseñar sistemas basados en las características del vapor, las variaciones de presión, los objetivos de recuperación y las limitaciones de cada emplazamiento, en lugar de aplicar sistemas estandarizados para todas las aplicaciones.
Es probable que la inversión futura se centre en la modernización de instalaciones existentes, plantas de GNL, terminales de exportación e instalaciones de almacenamiento que generan contaminación ambiental. La regulación de las emisiones de metano y compuestos orgánicos volátiles está impulsando aún más la inversión, sumado a los estándares ambientales más estrictos que aplican los países en desarrollo durante la expansión de sus instalaciones petroleras.
Alcance del informe de mercado de unidades de recuperación de vapor
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.490 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.270 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,78% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de unidades de recuperación de vapor
La demanda está estrechamente ligada al volumen de hidrocarburos que se gestiona en las plantas de producción, los tanques de almacenamiento, las terminales, las instalaciones de carga y las redes de transporte. Por lo tanto, el crecimiento del mercado de unidades de recuperación de vapores se ve influenciado por la actividad de producción en la fase inicial, la utilización de las refinerías, el rendimiento de las terminales y los requisitos de cumplimiento ambiental. Los proveedores de equipos participan en las fases de ingeniería, compresión, separación, control, instalación, puesta en marcha y servicio posventa.
El ecosistema está compuesto por operadores, contratistas EPC, fabricantes de equipos, proveedores de compresores, empresas de instrumentación y proveedores de servicios de mantenimiento. Las tendencias actuales favorecen los paquetes modulares que minimizan el tiempo de instalación y modernización. Los enfoques de alquiler y basados en servicios también cobran relevancia cuando los operadores requieren capacidad temporal o buscan reducir los gastos operativos en lugar de realizar inversiones de capital, especialmente en aplicaciones de exploración y producción con flujos variables.
La competencia sigue fragmentada debido a las importantes diferencias en los requisitos de los proyectos en relación con la composición del vapor, el caudal, la presión, el nivel de recuperación objetivo y la jurisdicción. Los proveedores tradicionales se diferencian por sus competencias de ingeniería, su base operativa consolidada, su red de servicios y su diversidad técnica. Los especialistas destacan la compacidad de los equipos y las soluciones de diseño específicas para cada aplicación. Flogistix, LP y Hy-Bon/EDI ofrecen una relevancia significativa para las aplicaciones de campo. John Zink Company, LLC y Zeeco, Inc. cubren las necesidades generales de control de vapores. Como se destaca en el informe del mercado de unidades de recuperación de vapores , la diferenciación competitiva depende cada vez más de la eficiencia del sistema, las capacidades de cumplimiento, el soporte durante todo el ciclo de vida y la capacidad de abordar los diversos requisitos operativos y regulatorios en las distintas industrias de usuarios finales.
El posicionamiento depende cada vez más de la integración que del simple suministro de equipos. Las empresas Aereon, BORSIG GmbH, Carbovac, Cool Sorption A/S, Symex GmbH & Co. KG y VOCZero Ltd. adoptan diferentes enfoques en la recuperación, separación, adsorción y control de emisiones. Esto implica que la inversión se orientará hacia sistemas de monitorización, equipos compactos, sistemas de modernización y tecnologías que vinculan la reducción de emisiones con la rentabilidad de la recuperación de hidrocarburos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de unidades de recuperación de vapores: Perspectivas estratégicas
Perspectivas regionales
Mercado de unidades de recuperación de vapores en Norteamérica
Se prevé que Norteamérica mantenga una cuota de mercado del 38-42% en el sector de recuperación de vapores en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6-5,0% hasta 2034. La región cuenta con una infraestructura sustancial para la producción de petróleo crudo y gas natural, incluyendo parques de almacenamiento, refinerías y terminales. Las normativas medioambientales y las políticas de gestión del metano de Estados Unidos fomentan la recuperación de vapores, mientras que las instalaciones canadienses ofrecen soluciones alternativas.
Estados Unidos sigue siendo un pilar fundamental de la región gracias a sus importantes recursos de exploración y producción, así como a su infraestructura de transporte y distribución. Las compañías petroleras y gasíferas evalúan los sistemas de recuperación en función del cumplimiento normativo y la rentabilidad, con un incentivo para hacerlo cuando el petróleo y el gas recuperados compensen los costos. El alquiler de equipos, el monitoreo remoto, los compresores y las plataformas móviles son especialmente importantes en las zonas productoras de gas de esquisto.
Mercado de unidades de recuperación de vapor en EE. UU.
Se prevé que Estados Unidos represente entre el 84 % y el 88 % de los ingresos del mercado norteamericano de unidades de recuperación de vapores en 2025 y que experimente un crecimiento anual compuesto del 4,5 % al 4,9 % hasta 2034. Existen numerosas oportunidades para aplicaciones en cuencas de producción, refinerías, baterías de tanques, terminales y plantas de GNL. La fiabilidad y las pruebas de emisiones de los equipos se están convirtiendo en un factor cada vez más importante, junto con la eficiencia de la recuperación.
Las empresas operan en diversos segmentos del mercado, con Flogistix, LP, Hy-Bon/EDI, John Zink Company, LLC y Zeeco, Inc. operando en áreas distintas. Las exigencias de las aplicaciones han cambiado e incluyen equipos modulares, de diagnóstico remoto y de modernización que pueden utilizarse junto con compresores y controles ya instalados.
Mercado europeo de unidades de recuperación de vapores
Se prevé que Europa represente entre el 23 % y el 27 % de los ingresos del mercado mundial de unidades de recuperación de vapores en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,1 % al 4,5 % hasta 2034. Alemania lidera el mercado gracias a su infraestructura de refinación e industria química, mientras que el Reino Unido, Francia, Italia y España contribuyen con su infraestructura de terminales y distribución de combustible, así como con la modernización de su industria. La demanda del mercado europeo está fuertemente influenciada por consideraciones medioambientales y de eficiencia.
La demanda del mercado británico se sustenta en las terminales de combustible, la infraestructura, las refinerías y las normativas de gestión de emisiones ya existentes. El mercado alemán se beneficia de una base industrial desarrollada y un ecosistema de ingeniería, lo que genera demanda de soluciones de recuperación integradas técnicamente. Francia, Italia y España ofrecen oportunidades de inversión a través de infraestructuras de refinería y almacenamiento, puertos e instalaciones de distribución de combustible.
Mercado de unidades de recuperación de vapor en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) tendrá una cuota de mercado del 20-24% en el mercado de unidades de recuperación de vapores en 2025 y registrará una tasa de crecimiento anual compuesta (CAGR) del 5,2-5,7% hasta 2034, lo que la convierte en una de las regiones de mayor crecimiento. Se prevé que China sea el líder regional en términos de generación de ingresos, seguida de Japón, Corea del Sur, India y Australia. El desarrollo de refinerías, terminales, instalaciones de GNL y las mejoras en la industria impulsan la demanda de equipos.
China mantiene su gran capacidad de refinación y continúa invirtiendo en soluciones ambientales; India desarrolla su industria petrolera y logística; Japón y Corea del Sur se centran en sistemas industriales fiables; mientras que Australia se beneficia del desarrollo del GNL y otros recursos. Las políticas industriales destinadas a reducir las emisiones y mejorar la eficiencia energética incentivan a los propietarios de plantas a implementar sistemas de recuperación.
Mercado de unidades de recuperación de vapores en Oriente Medio y África
Se prevé que el mercado de unidades de recuperación de vapores en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,5 % hasta 2034, impulsado por el procesamiento, almacenamiento y la infraestructura de exportación de petróleo, así como por la diversificación industrial. Es probable que Arabia Saudita lidere la demanda regional, con otras oportunidades emergentes en los Emiratos Árabes Unidos y Sudáfrica. La abundancia de hidrocarburos se traduce en una importante capacidad de recuperación.
Arabia Saudita y los Emiratos Árabes Unidos están desarrollando infraestructuras de distribución, terminales e infraestructuras energéticas integradas, lo que incrementa la necesidad de sistemas de control de emisiones. Sudáfrica ofrece oportunidades en áreas como el almacenamiento de combustible y la infraestructura industrial, y otras regiones de Oriente Medio y África participan en proyectos de infraestructura energética.
Análisis de segmentación
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,0 % durante el período 2026-2034. El almacenamiento sigue siendo el principal foco de demanda, ya que la ventilación de los tanques, las pérdidas operativas y las operaciones de carga generan necesidades recurrentes de gestión de vapores. Las aplicaciones de procesamiento requieren sistemas diseñados en función de composiciones y condiciones de proceso variables, mientras que las aplicaciones de transporte requieren cada vez más equipos compactos y adaptables para los puntos de transferencia. Como se indica en el pronóstico del mercado de unidades de recuperación de vapores , la demanda seguirá estando influenciada por los requisitos de cumplimiento normativo, los objetivos de control de emisiones y la necesidad de una recuperación eficiente de hidrocarburos en las operaciones de almacenamiento, procesamiento y transporte.
- Procesamiento: Las aplicaciones de procesamiento abordan las corrientes de vapor generadas durante el tratamiento y la separación de hidrocarburos. La demanda favorece los sistemas capaces de manejar variaciones de presión, composición y caudal, integrándose a la vez con la arquitectura de control de procesos existente.
- Almacenamiento: Las aplicaciones de almacenamiento representan la mayor parte de la demanda, ya que los tanques y terminales generan pérdidas de vapor de forma continua. Los operadores priorizan la captura fiable, el bajo mantenimiento y la integración con los sistemas de gestión y carga de tanques existentes.
- Transporte: Las aplicaciones en el sector del transporte abarcan la generación de vapores durante las actividades de carga y transferencia. La demanda está cada vez más ligada a la modernización de terminales, los controles de emisiones y los equipos capaces de soportar las interfaces de camiones, ferrocarriles, transporte marítimo y oleoductos.
Industria de uso final
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,0 % durante el período 2026-2034. El almacenamiento sigue siendo el principal foco de demanda, ya que la ventilación de los tanques, las pérdidas operativas y las operaciones de carga generan necesidades recurrentes de gestión de vapores. Las aplicaciones de procesamiento requieren sistemas diseñados en función de composiciones y condiciones de proceso variables, mientras que las aplicaciones de transporte requieren cada vez más equipos compactos y adaptables para los puntos de transferencia. Las tendencias del mercado de unidades de recuperación de vapores indican una creciente demanda de tecnologías eficientes de control de emisiones, diseños de sistemas modulares y soluciones mejoradas de recuperación de hidrocarburos en aplicaciones de almacenamiento, procesamiento y transporte.
- Petróleo crudo: Las aplicaciones de petróleo crudo dominan las oportunidades de instalación en las plantas de producción, recolección, almacenamiento, procesamiento y exportación. Los operadores evalúan cada vez más los sistemas de recuperación tanto por su desempeño en materia de emisiones como por el valor de los hidrocarburos recuperados.
- Gas natural licuado: Las aplicaciones de GNL requieren enfoques especializados para la gestión de vapores en las infraestructuras de licuefacción, almacenamiento, transporte y recepción. La demanda se ve impulsada por el creciente comercio de GNL y la necesidad de un manejo confiable de los vapores de evaporación y los flujos asociados.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción (emergente/en expansión/madura) |
|
Tratamiento |
Medio |
Captura de procesos |
Escalada |
|
Almacenamiento |
Alto |
Vapor del tanque |
Maduro |
|
Transporte |
Medio |
Control de transferencia |
Escalada |
Factores que impulsan el crecimiento del mercado de unidades de recuperación de vapores y análisis de su impacto
Requisitos más estrictos para el control de COV y metano
La evolución de las normativas ambientales refuerza la justificación económica de la recuperación de vapores. Las regulaciones sobre COV, metano, emisiones de tanques y quema de gases incentivarán a los operadores a abandonar la simple captura física de vapores y sustituirla por sistemas de recuperación cuantificables. El efecto será especialmente notable en las instalaciones con pérdidas continuas de vapores o alta carga cíclica. Las regulaciones también determinarán el tipo de equipo, instrumentación, monitorización y mantenimiento. Los proveedores se enfrentarán a una creciente demanda de sistemas que puedan demostrar su rendimiento, no solo capturar vapores físicamente. La comparación de las distintas tecnologías de recuperación se basa en su capacidad para reducir las emisiones, el tiempo de inactividad, el esfuerzo de mantenimiento y el valor de los productos recuperados.
Valor económico de los hidrocarburos recuperados
El valor económico de los hidrocarburos recuperados se perfila como un factor de inversión clave, más allá del cumplimiento de la normativa ambiental. Los sistemas de vapor contienen metano y otros compuestos de hidrocarburos que, de otro modo, se liberarían, quemarían o perderían durante los procesos operativos. El uso de equipos para la recuperación contribuye a reducir las pérdidas de producto y a mejorar el rendimiento en materia de emisiones. La rentabilidad óptima se logra cuando existe una cantidad suficiente de vapores en el sistema, condiciones operativas estables y la infraestructura adecuada para recibir los gases recuperados. Los proyectos se evalúan considerando el ciclo de vida económico, en lugar de solo el costo inicial del equipo. Esto resulta ventajoso para los proveedores que demuestran buenas tasas de recuperación, un mantenimiento mínimo y una fácil compresión de los gases.
Modernización de la infraestructura de almacenamiento y transferencia
Los tanques de almacenamiento, terminales, sistemas de carga y plantas de producción obsoletos han generado una necesidad constante de modernización. Esto se debe a que muchos sistemas se construyeron antes de que se consideraran las expectativas modernas en materia de emisiones durante el proceso de inversión. En consecuencia, muchos operadores deben mejorar su sistema de gestión de vapores al realizar el mantenimiento o la actualización de su infraestructura. Las unidades de recuperación de vapores (VRU) modernas se pueden instalar junto con los tanques, compresores, sistemas de control y sistemas de carga existentes, eliminando así la necesidad de reemplazar toda la infraestructura. Además, la modernización no solo genera ingresos por la venta de equipos, sino que también crea oportunidades adicionales de ingeniería, puesta en marcha, monitoreo y servicio posventa.
Tendencias futuras del mercado de unidades de recuperación de vapor
Monitorización inteligente y mantenimiento predictivo
Se prevé que los sistemas futuros integren más sensores, monitorización remota, funciones de control automatizado y opciones de mantenimiento predictivo. Gracias a la arquitectura de sistemas digitales, se pueden recopilar datos sobre presiones, caudales, actividad del compresor, componentes de vapor, horas de funcionamiento y alarmas prácticamente en tiempo real. Estos datos podrían ayudar a detectar cuándo las operaciones de recuperación se vuelven menos eficientes sin provocar fallos que generen emisiones o paradas de producción. Se espera que la tecnología de mantenimiento predictivo facilite la gestión de repuestos y la programación de técnicos que prestan servicio en instalaciones geográficamente dispersas. Con la creciente conectividad, los proveedores de equipos podrían empezar a competir más en software y servicios que únicamente en hardware. La integración de datos con los sistemas de control en las instalaciones debería mejorar la visibilidad operativa. La oportunidad comercial se ampliará y abarcará contratos de servicio basados en el rendimiento, diagnósticos remotos y gestión de flotas.
Sistemas modulares de recuperación para activos distribuidos
El uso de la modularización cobrará mayor relevancia cuando los operadores implementen unidades de recuperación en plantas de producción a pequeña escala, ubicaciones satélite, terminales y unidades de almacenamiento distribuidas. La estandarización de los módulos ahorrará tiempo de ingeniería, facilitará el transporte y reducirá el tiempo de instalación, en comparación con el uso de equipos diseñados a medida. El sistema modular también permitirá la integración de componentes de compresión, absorción, condensación, control y seguridad, según el tipo de vapor y el volumen de procesamiento. Esto será aún más importante en escenarios de producción no convencionales, donde las configuraciones de los activos cambiarán con frecuencia. Los proveedores que ofrezcan plataformas estándar con ingeniería flexible podrán encontrar un equilibrio entre la eficiencia de fabricación y la de aplicación.
Oportunidades de mercado para unidades de recuperación de vapor
Expansión de la infraestructura de terminales de GNL y exportación
La infraestructura de GNL ofrece una oportunidad atractiva, ya que la expansión de la capacidad de licuefacción, almacenamiento, transporte marítimo y recepción requiere soluciones sofisticadas para la gestión de vapores. Las nuevas instalaciones pueden incorporar equipos de recuperación durante la ingeniería inicial, lo que permite a los proveedores optimizar la arquitectura del sistema en función de las características de los vapores y los requisitos de seguridad específicos de cada emplazamiento. Las terminales existentes también presentan oportunidades de modernización a medida que aumenta el volumen de procesamiento o se vuelven más exigentes los requisitos ambientales. Los proveedores pueden fortalecer su posición combinando la recuperación de vapores con capacidades de monitorización, control, compresión y servicio. Esta oportunidad es especialmente relevante en Norteamérica, Asia-Pacífico y Oriente Medio, donde la inversión en infraestructura de GNL sigue siendo estratégicamente importante. Las empresas que desarrollan soluciones especializadas para aplicaciones criogénicas y de terminales pueden ir más allá de las oportunidades convencionales de almacenamiento de petróleo y participar en proyectos de infraestructura de mayor valor.
Modelos basados en servicios para aplicaciones en yacimientos petrolíferos remotos
Los emplazamientos de producción remotos ofrecen oportunidades para el alquiler, la monitorización, el mantenimiento y los servicios de recuperación basados en el rendimiento. Los operadores más pequeños pueden preferir acuerdos de servicio flexibles, ya que los volúmenes de producción pueden fluctuar y los presupuestos de capital pueden priorizar los gastos operativos. Los proveedores pueden ofrecer sistemas móviles o montados sobre patines estandarizados, con el apoyo de técnicos de campo, diagnóstico remoto y mantenimiento programado. Los modelos basados en servicios también permiten optimizar la utilización de los equipos en múltiples activos, en lugar de dejar las unidades instaladas permanentemente en ubicaciones de bajo volumen. Este modelo puede ser especialmente eficaz en yacimientos de esquisto y otras regiones de producción geográficamente dispersas, donde la demanda de equipos varía según la actividad de perforación y terminación. Con el tiempo, las ofertas integradas de alquiler y servicio pueden convertirse en un importante factor diferenciador competitivo, especialmente cuando los clientes valoran la rápida implementación y los costes operativos predecibles.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -