
Markt für Fahrzeug Tracking Geräte: Größe & Prognose 2034
Marktgröße und Prognosen für Fahrzeugortungsgeräte (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Tracker-Typ (kabelgebunden, drahtlos); Fahrzeugtyp (Pkw, leichte Nutzfahrzeuge (LCV), schwere Nutzfahrzeuge (HCV)); Kommunikationstechnologie (Mobilfunk, GPS/Satellit, Dual-Mode); Anwendung (Transport und Logistik, Bauwesen, Öl und Gas, Bergbau, Rettungsdienste) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00015999
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 07, 2026


Marktgröße 2025
2,92 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
8,41 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
12,48 %
Wachstumsrate
Adressierbarer Markt
49,53 Mrd. US-Dollar
(2026–2034)
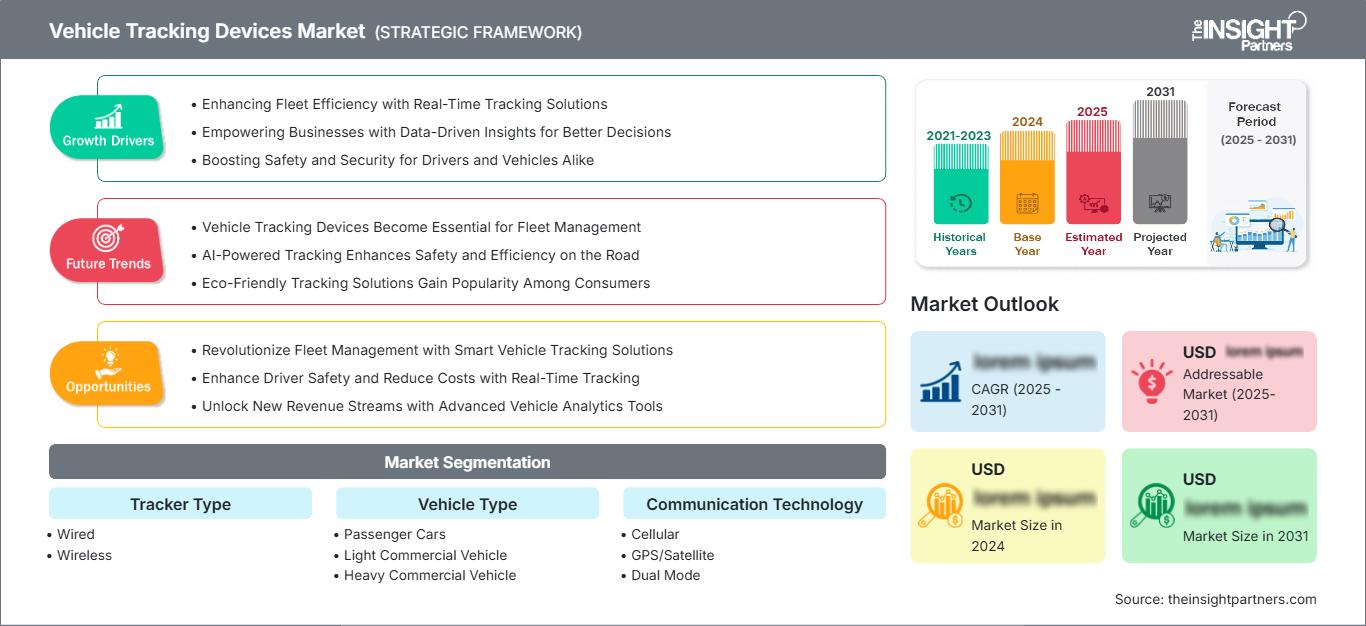
Der Markt für Fahrzeugortungsgeräte wird im Jahr 2025 auf 2,92 Milliarden US-Dollar geschätzt und soll bis 2034 auf 8,41 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 12,48 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Hardware- und Konnektivitätslösungen, die Fahrzeugstandort, Bewegungs-, Betriebs- und Diagnoseinformationen erfassen und so die Transparenz des Fuhrparks, die Anlagennutzung, das Sicherheitsmanagement und zunehmend datengetriebene Transportabläufe im gesamten Nutzfahrzeug- und Personenfahrzeugbereich ermöglichen.
Für Nordamerika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 10,5–12,5 % erwartet. Unterstützt wird dieses Wachstum durch die zunehmende Nutzung von Flottentelematik, regulatorische Anforderungen an die Transparenz im gewerblichen Transportwesen und die fortschreitende Verlagerung hin zu vernetztem Flottenmanagement. Das Marktwachstum für Fahrzeugortungsgeräte in der Region wird zudem durch die Nachfrage nach vorausschauender Wartung, Fahrersicherheitsanalysen, Kraftstoffoptimierung und der Integration von Ortungsdaten in Flottenmanagementsysteme von Unternehmen begünstigt.
Marktanalyse und Einblicke für Fahrzeugortungsgeräte
- Nordamerika: Nordamerika wird voraussichtlich 2025 einen Marktanteil von 34–38 % erreichen. Die Verbreitung wird durch eine ausgereifte Flottenmanagement-Infrastruktur, die Einhaltung gesetzlicher Vorschriften und vernetzte Nutzfahrzeuge begünstigt. Für die Region wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 10,5–12,5 % prognostiziert.
- USA: Schätzungen zufolge werden die USA im Jahr 2025 68–72 % des nordamerikanischen Marktanteils ausmachen. Die Nachfrage konzentriert sich dabei auf Logistik, Außendienstleistungen, Bauwesen und öffentliche Fahrzeugflotten. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 10,5–12,5 % prognostiziert.
- Europa: Schätzungen zufolge wird Europa im Jahr 2025 einen Marktanteil von 27–31 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–11,5 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien unterstützen die Einführung durch die Digitalisierung der Logistik, Anforderungen an die Flotteneffizienz und Initiativen für vernetzte Mobilität.
- Asien-Pazifik: Es wird geschätzt, dass der Anteil Asien-Pazifiks im Jahr 2025 bei 25–29 % liegen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,0–16,0 % wachsen wird. China, Japan, Südkorea, Indien und Australien sorgen durch den Ausbau der Logistik und die Vernetzung der Industrie für eine starke Nachfrage.
- Größtes Segment: Es wird geschätzt, dass Personenkraftwagen im Jahr 2025 einen Marktanteil von 42–46 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,0–13,0 % wachsen werden, was die breite Akzeptanz von Tracking-Systemen im Bereich der individuellen und geteilten Mobilität widerspiegelt.
- Wachstumsstarkes Segment: Es wird geschätzt, dass drahtlose Tracker im Jahr 2025 einen Marktanteil von 28–32 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,0–16,0 % wachsen werden, was durch die vereinfachte Installation und die flexible Einsatzmöglichkeit unterstützt wird.
- Detaillierte Analyse der wichtigsten Unternehmen: ATrack Technology Inc.; CalAmp Corporation; Cartrack (Pty) Ltd; Concox Information Technology Co. Ltd.; Geotab Inc.; Laipac Technology, Inc.; Laird PLC; Maestro Wireless Solutions Limited; Meitrack Group; ORBCOMM Inc.; Samsara Inc.; TomTom NV
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Fahrzeugortungsgeräte hat sich von einfachen Standortmeldungen hin zu vernetzten Systemen entwickelt, die GNSS-Positionierung, Mobilfunkkommunikation, On-Board-Diagnose, Sensoren und Cloud-Analysen kombinieren. Hardwarehersteller legen zunehmend Wert auf kompakte Bauweise, Multi-Netzwerk-Konnektivität, OTA-Firmware-Management, Manipulationserkennung und die Integration mit Kameras oder CAN-Daten. Eingebettete Telematik verändert ebenfalls die Wettbewerbsdynamik, da Nachrüstgeräte zunehmend Interoperabilität mit OEM-generierten Daten benötigen, anstatt als isolierte Ortungshardware zu funktionieren.
Laut dem Marktbericht für Fahrzeugortungsgeräte verlagern sich die Investitionen künftig hin zu KI-gestützten Analysen, Edge-Computing, hybrider Konnektivität und Lösungen, die für gemischte Fahrzeugflotten geeignet sind. Wachstumsmärkte im asiatisch-pazifischen Raum und ausgewählte Volkswirtschaften des Nahen Ostens rücken aufgrund des Ausbaus von Logistiknetzwerken, Bautätigkeiten und vernetzter Infrastruktur in den Fokus der Marktteilnehmer. Der regulatorische Fokus auf Verkehrssicherheit, Emissionen, elektronische Aufzeichnungen und operative Transparenz dürfte die Akzeptanz weiter steigern, während kostengünstigere drahtlose Architekturen den potenziellen Fahrzeugflottenkreis erweitern.
Marktbericht für Fahrzeugortungsgeräte – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,92 Milliarden US-Dollar |
| Marktgröße bis 2034 | 8,41 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 12,48 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Fahrzeugortungsgeräte
Die Nachfrage konzentriert sich zunehmend auf die messbare Leistung von Fahrzeugflotten, anstatt nur auf die Standorttransparenz. Vernetzte Geräte liefern einen Datenstrom zu Routen, Auslastung, Leerlaufzeiten, Wartungszustand, unbefugten Fahrten und Fahrerverhalten und ermöglichen so fundierte Entscheidungen im Flottenmanagement. Das Ökosystem umfasst Gerätehersteller, Mobilfunk- und Satellitenanbieter, Plattformanbieter, Systemintegratoren, Flottenbetreiber, Versicherer und OEMs. Hardwarehersteller konkurrieren daher hinsichtlich Gerätezuverlässigkeit, Konnektivität, Sensorkompatibilität, Cybersicherheit und Integrationsfähigkeit.
Die Lieferkette wird durch die Verfügbarkeit von Halbleitern, Kommunikationsmodulen, GNSS-Geräten, den Bedarf an Gehäusen und regionale Zertifizierungen beeinflusst. Die Produktpaletten von Mobilfunkgeräten werden aktualisiert, da die bisherigen Netze schrittweise abgeschaltet werden; Satellitenverbindungen sind weiterhin relevant für Bereiche wie Bergbau, Energiewirtschaft, abgelegene Baustellen und grenzüberschreitende Operationen. Gerätehersteller mit modularer Produktarchitektur können verschiedene Fahrzeugklassen abdecken, ohne mehrere Plattformen entwickeln zu müssen.
Der Wettbewerb auf dem Markt für Fahrzeugortungsgeräte wird zunehmend durch die Kombination von Hardware mit Software, Analysen und Ökosystempartnerschaften geprägt. Geotab Inc. hat seine Präsenz im Bereich vernetzter Fahrzeuge ausgebaut, während Samsara Inc. den Fokus auf integrierte Flottenverwaltung und Videofunktionen legt. ORBCOMM Inc. behauptet seine Stärke in der industriellen und Fernkonnektivität, und die Meitrack Group entwickelt weiterhin GPS-Tracking- und AIoT-Produkte. ATrack Technology Inc., Concox Information Technology Co. Ltd., CalAmp Corporation, Laipac Technology, Inc., Laird PLC, Maestro Wireless Solutions Limited, Cartrack (Pty) Ltd und TomTom NV tragen mit spezialisierter Hardware, Konnektivität oder Flottentechnologie zum Markt bei.
Die Marktprognose für Fahrzeugortungsgeräte zeigt, dass die strategische Positionierung zunehmend von Individualisierung, Vertriebskanalreichweite, Gerätelebenszyklusmanagement und Kompatibilität mit Drittanbieterplattformen abhängt. Investitionen fließen zudem in Bereiche wie KI-basierte Sicherheitsfunktionen, vorausschauende Wartung, Videotelematik und hybride Mobilfunk-Satelliten-Architekturen. Unternehmen, die offene APIs mit skalierbarer Hardware kombinieren, können Flotten jeder Größe bedienen – von kleinen bis hin zu großen multinationalen Logistikunternehmen. Dies ermöglicht eine Differenzierung, die über den reinen Stückpreis hinausgeht.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Fahrzeugortungsgeräte: Strategische Einblicke
Regionale Einblicke
Markt für Fahrzeugortungsgeräte in Nordamerika
Nordamerika wird im Jahr 2025 voraussichtlich einen Marktanteil von 34–38 % am Markt für Fahrzeugortungsgeräte halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–12,5 % wachsen. Die USA stellen aufgrund ihrer gut entwickelten Nutzfahrzeugflotten, Logistikketten, der Einhaltung gesetzlicher Vorschriften und digitaler Flottenmanagementtechnologien den größten regionalen Markt dar. Kanada spielt durch die Bereiche Transportwesen, Rohstoffgewinnung, Bauwesen und den öffentlichen Sektor eine wichtige Rolle.
Die installierte Basis in der Region wandelt sich von einfachen GPS-Ortungsfunktionen hin zu Diagnose-, Sicherheits- und Videoaufzeichnungsfunktionen sowie Wartungsoptimierung. Der Bedarf von Flottenmanagementunternehmen an Transparenz über Lkw, Anhänger und Ausrüstung zur Minimierung von Ausfallzeiten wächst. Telematikdaten entwickeln sich zu einer wichtigen Quelle für Transportroutenplanung und Versicherungsanalysen.
US-Markt für Fahrzeugortungsgeräte
Die USA repräsentieren 2025 einen Marktanteil von ca. 68–72 % am nordamerikanischen Markt für Fahrzeugortungsgeräte und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–12,5 % wachsen. Nutzfahrzeugflotten, die Zustellung auf der letzten Meile, das Baugewerbe, Versorgungsunternehmen, Rettungsdienste und Außendienstmitarbeiter bleiben wichtige Anwendungsbereiche. Die bestehende Compliance-Infrastruktur fördert weitere Investitionen in vernetzte Flottenlösungen.
Die Trends bei der Fahrzeugbereitstellung haben sich von der reinen Standortverfolgung hin zur kombinierten Verfolgung mit Wartung, Fahrersicherheit und Videoanalyse verlagert. Unternehmen wie Geotab Inc., CalAmp Corporation, Samsara Inc. u. a. bieten Lösungen für die Implementierung vernetzter Flottenmanagementsysteme an. Die gewonnenen Daten werden zur Risikobewertung und Optimierung der Fahrzeugnutzung sowie zur Planung der Elektrifizierung genutzt.
Markt für Fahrzeugortungsgeräte in Europa
Europa wird Schätzungen zufolge im Jahr 2025 27–31 % des weltweiten Umsatzes mit Fahrzeugortungsgeräten ausmachen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–11,5 % wachsen. Deutschland bleibt ein führender Markt, gestützt durch die Bereiche Industrielogistik und Nutzfahrzeuge, während in Großbritannien eine starke Nutzung im Flottenmanagement und im öffentlichen Nahverkehr zu verzeichnen ist. Frankreich, Italien und Spanien tragen durch Logistik, Bauwesen, Personenbeförderung und regionale Lieferdienste zum Markt bei.
Deutschland vereint eine starke Industriebasis mit hochentwickelten Güterverkehrsnetzen und schafft so Bedarf an Routentransparenz, optimierter Anlagenauslastung, Wartungsanalysen und regelkonformer Nachverfolgung. Großbritannien profitiert von etablierten Flottenmanagementpraktiken und der zunehmenden Integration von Telematik in Sicherheits- und Wartungsprozesse. Frankreich, Italien und Spanien bieten zusätzliche Chancen, da Logistikunternehmen ihre Fahrzeugflotten modernisieren und eine höhere operative Transparenz anstreben.
Markt für Fahrzeugortungsgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich 25–29 % des Marktanteils für Fahrzeugortungsgeräte ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,0–16,0 % wachsen. China ist führend bei der regionalen Implementierung, gefolgt von Japan, Südkorea, Indien und Australien. Der Ausbau von Logistiknetzwerken, die Digitalisierung von Nutzfahrzeugen, Smart-City-Programme und die industrielle Automatisierung schaffen günstige Voraussetzungen für vernetzte Ortungshardware.
China profitiert von groß angelegter Fertigungs- und Logistiktätigkeit, während Indien durch die Formalisierung seiner Fahrzeugflotten und den Ausbau des E-Commerce-Vertriebs erhebliches langfristiges Potenzial bietet. Japan und Südkorea setzen auf vernetzte Mobilität und fortschrittliche Automobiltechnologien. Australien weist Nachfrage aus den Bereichen Bergbau, Logistik, Bauwesen und Fernbetrieb auf, wo zuverlässige Ortung und flächendeckende Vernetzung von entscheidender Bedeutung sind.
Markt für Fahrzeugortungsgeräte im Nahen Osten und Afrika
Der Markt für Fahrzeugortungsgeräte im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–10,0 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate sind führend in der regionalen Einführung dieser Technologie, unterstützt durch die Modernisierung der Logistik, Investitionen in die Infrastruktur und die digitale Transformation. Südafrika bleibt ein wichtiger Markt für kommerzielle Flotten, Bergbau, Transport und sicherheitsrelevante Anwendungen.
Energieprojekte und Infrastrukturvorhaben erfordern robuste Ortungsgeräte zur Überwachung von Fahrzeugen an weitläufigen Standorten. Saudi-Arabiens Logistik- und Infrastrukturprogramme bieten hierfür erhebliche Einsatzmöglichkeiten, während Betreiber in den VAE Flotteneffizienz und intelligente Mobilität in den Vordergrund stellen. Südafrika und die übrigen Länder des Nahen Ostens und Afrikas (MEA) benötigen Lösungen, die Mobilfunkabdeckung mit Satellitenfunktionen in abgelegenen Einsatzgebieten kombinieren.
Segmentierungsanalyse
Tracker-Typ
Die Markttrends für Fahrzeugortungsgeräte zeigen eine Segmentierung der Tracker in kabelgebundene und drahtlose Geräte. Kabelgebundene Systeme bleiben wichtig, wenn eine kontinuierliche Stromversorgung des Fahrzeugs und eine tiefe Integration in die Fahrzeugelektronik erforderlich sind. Drahtlose Lösungen gewinnen hingegen an Marktanteilen, da sie die Installation vereinfachen, einen flexiblen Einsatz ermöglichen und sich für Anhänger, temporäre Flotten und gemischte Fahrzeuge eignen. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 12,5–14,5 % prognostiziert.
- Kabelgebundene Tracker sind weiterhin wichtig für Festinstallationen, die eine stabile Stromversorgung, Zündungsstatusanzeige, Diagnoseschnittstellen und kontinuierliche Überwachung erfordern. Sie eignen sich besonders für gewerbliche Fahrzeugflotten, wo die langfristige Installation und die tiefe Fahrzeugintegration eine professionelle Installation rechtfertigen.
- Drahtlos: Drahtlose Tracker eignen sich für flexible Einsätze, bei denen kurze Installationszeiten, Mobilität und minimale Fahrzeugmodifikationen Priorität haben. Die Nachfrage wird von Mietflotten, Anhängern, temporären Einsatzmitteln und Betreibern gedeckt, die eine skalierbare Lösung für verschiedene Fahrzeugflotten anstreben.
Fahrzeugtyp
Laut dem Marktbericht für Fahrzeugortungsgeräte umfasst der Fahrzeugtyp Pkw, leichte Nutzfahrzeuge und schwere Nutzfahrzeuge. Pkw bieten die größte potenzielle Zielgruppe, während Nutzfahrzeugflotten höherwertige Anwendungsfälle in den Bereichen Compliance, Auslastung, Wartung und Fahrersicherheit generieren. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 11,5–13,5 % prognostiziert.
- Pkw: Pkw erfüllen die Nachfrage nach vernetzter Mobilität, Diebstahlprävention, nutzungsbasierten Diensten, Flottenmanagement und Carsharing. Die Integration mit mobilen Anwendungen und Versicherungssystemen erweitert den Funktionsumfang installierter Ortungssysteme.
- Leichte Nutzfahrzeuge: Die Ortung leichter Nutzfahrzeuge wird zunehmend für Lieferplanung, Routenoptimierung, Außendienstmanagement und Auslastungsüberwachung benötigt. Das Wachstum der Logistik auf der letzten Meile macht die Transparenz über verteilte Lieferwagen und kleine Lkw strategisch wichtig.
- Schwere Nutzfahrzeuge: Schwere Nutzfahrzeuge benötigen eine zuverlässige Ortung, um Frachttransparenz, Einhaltung gesetzlicher Vorschriften, Kraftstoffmanagement, Wartung und Fahrersicherheit zu gewährleisten. Lange Fahrstrecken und hohe Fahrzeugwerte erhöhen den wirtschaftlichen Wert kontinuierlicher Standort- und Betriebsdaten.
Kommunikationstechnologie
Die Kommunikationstechnologie umfasst Mobilfunk, GPS/Satellit und Dual-Mode-Verbindungen. Mobilfunk bleibt aufgrund der Netzverfügbarkeit und Kosteneffizienz die wichtigste Kommunikationsgrundlage für die gängige Flottenverfolgung. Satellitenverbindungen ermöglichen Anwendungen in abgelegenen Gebieten, während Dual-Mode-Architekturen die Kontinuität in Gebieten mit eingeschränkter terrestrischer Abdeckung verbessern. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 13,5–15,5 % prognostiziert.
- Mobilfunk: Die Mobilfunkortung ermöglicht die häufige Standortübertragung und Cloud-Anbindung über bestehende Straßennetze hinweg. Die Multi-Netzwerk-SIM-Fähigkeit und neuere Mobilfunkstandards verbessern die Roaming-Flexibilität, die Servicekontinuität und die Skalierbarkeit des Einsatzes für Flottenbetreiber.
- GPS/Satellit: GPS/Satelliten-Lösungen unterstützen Einsätze in Gebieten mit unzuverlässiger terrestrischer Verbindung, insbesondere im Bergbau, in der Energiewirtschaft, in der maritimen Logistik und beim Aufbau abgelegener Infrastrukturen. Ihr strategischer Wert steigt, wenn Fahrzeuge in geografisch weitläufigen oder schlecht abgedeckten Gebieten operieren.
- Dual -Mode-Lösungen kombinieren terrestrische und Satellitenkommunikation, um die kontinuierliche Ortung auch dann zu gewährleisten, wenn Fahrzeuge die Mobilfunkabdeckung verlassen. Sie sind besonders relevant für wertvolle Güter, abgelegene Fahrzeugflotten und Einsätze, bei denen ein Verlust der Ortung erhebliche finanzielle oder sicherheitsrelevante Risiken birgt.
Anwendung
Die Anwendungsbereiche umfassen Transport und Logistik, Bauwesen, Öl und Gas, Bergbau sowie Rettungsdienste. Transport und Logistik bleiben der wichtigste Anwendungsbereich, da die Sendungsverfolgung Routenplanung, Auslastung, Liefertransparenz und Anlagenmanagement direkt unterstützt. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 12,0–14,0 % prognostiziert.
- Transport und Logistik: Logistikunternehmen nutzen Tracking, um Fahrzeuge zu koordinieren, Routen zu überwachen, die Transparenz von Lieferungen zu verbessern und die Ressourcenauslastung zu optimieren. Die zunehmende Komplexität von Sendungen verstärkt die Nachfrage nach Echtzeit-Standortdaten, die in Transportmanagementsysteme integriert sind.
- Bauwesen: Baumaschinenflotten profitieren von der Standortüberwachung, der Erkennung unbefugter Nutzung, der Wartungsplanung und der Nutzungsanalyse. Die Ortung ist besonders wertvoll, wenn Maschinen zwischen verschiedenen Projekten bewegt werden oder an geografisch verteilten Baustellen im Einsatz sind.
- Öl und Gas: Öl- und Gasunternehmen benötigen die vollständige Transparenz ihrer Fahrzeuge an abgelegenen Standorten, entlang von Servicerouten und in ihren Begleitflotten. Die Fahrzeugortung hilft, Feldbewegungen zu koordinieren, die Sicherheitsaufsicht zu verbessern und den Überblick über die Betriebsabläufe bei großen Entfernungen zu behalten.
- Bergbau: Anwendungen im Bergbau erfordern robuste Hardware, kontinuierliche Positionsbestimmung und zuverlässige Kommunikation an abgelegenen Standorten. Die Ortung unterstützt die Fahrzeugdisposition, die Geräteauslastung, die Sicherheitsüberwachung und die Wartungsplanung in großen Betriebsgebieten.
- Einsatzdienste: Einsatzfahrzeuge werden von den Einsatzkräften mithilfe von Ortungssystemen überwacht, die Einsatzkoordination verbessert und die Lageeinschätzung optimiert. Echtzeit-Standortinformationen ermöglichen eine schnellere Ressourcenzuweisung und eine effizientere Einsatzanalyse nach einem Einsatz bei Polizei, Feuerwehr, Rettungsdienst und anderen Rettungskräften.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Transport und Logistik |
Hoch |
Routensichtbarkeit |
Reifen |
|
Konstruktion |
Medium |
Geräteverfolgung |
Skalierung |
|
Öl und Gas |
Medium |
Fernmobilität |
Skalierung |
|
Bergbau |
Medium |
Sichtbarkeit der Website |
Skalierung |
|
Notfalldienste |
Niedrig |
Schnellversand |
Skalierung |
Markt für Fahrzeugortungsgeräte: Wachstumstreiber und Wirkungsanalyse
Erweiterung des vernetzten Flottenbetriebs
Immer mehr Fuhrparkmanager benötigen heutzutage einen permanenten Überblick über ihre Abläufe – von Fahrzeugen und Fahrern über Anhänger bis hin zu Ausrüstung. Dies führt zu einer stetig steigenden Nachfrage nach Ortungsgeräten, die in das Internet der Dinge integriert sind. Telematikdaten ermöglichen Routenoptimierung, Nutzungsanalyse, Wartungsmanagement und sicherheitsrelevante Maßnahmen – alles auf einer einheitlichen Informationsebene. Besonders deutlich wird dies in der Logistik, im Außendienst, im Baugewerbe und bei öffentlichen Fuhrparks, da diese Branchen über eine Vielzahl verteilter Anlagen verfügen, was die Koordination erschwert. Laut Geotab-Berichten werden im Jahr 2025 bereits 75 % aller weltweit im Jahr 2023 gekauften Pkw ab Werk mit Telematik ausgestattet sein (2022: 72 %).
Zunehmender Fokus auf Flottensicherheit und vorausschauende Wartung
Veränderte Sicherheits- und Wartungspraktiken haben die Nachfrage nach Geräten erhöht, die präzisere Betriebsdaten liefern. Fuhrparkbetreiber wünschen sich frühzeitige Warnungen vor gefährlichem Fahrverhalten, technischen Problemen, unnötigen Leerlaufzeiten und anderen Auffälligkeiten, um rechtzeitig vor Unfällen oder Pannen Korrekturmaßnahmen ergreifen zu können. Aus wirtschaftlicher Sicht ist dies von großer Bedeutung, da präventive Maßnahmen die Verfügbarkeit der Fahrzeuge verbessern und unnötige Kosten reduzieren. Laut einer von Geotab durchgeführten Transportstudie aus dem Jahr 2026 waren die risikoreichsten 10 % der Fahrer an jedem fünften Unfall innerhalb der untersuchten Gruppe beteiligt.
Migration hin zu Multi-Netzwerk- und intelligenter Konnektivität
Flottenaktivitäten nehmen jedoch in Regionen mit ungleicher Konnektivität zu. Obwohl die Mobilfunkortung auf den meisten Straßen gut funktioniert, können spezielle Flottenanwendungen wie der Einsatz in abgelegenen Gebieten, in der Öl- und Gasindustrie, im Bauwesen und im Infrastrukturbereich auf Verbindungsprobleme stoßen. Der Einsatz dualer Verbindungstechnologien, wie z. B. Mobilfunk- und Satellitenortung, beseitigt diese Probleme. Der Markteffekt ist jedoch noch weitreichender, da die reduzierte Komplexität der Konnektivität hybride Architekturen auch für andere Anlagentypen als abgelegene Flotten realistischer macht. Daher integrieren Gerätehersteller Multinetzwerkfähigkeit, effizienten Stromverbrauch und adaptive Kommunikationsarchitekturen.
Markt für Fahrzeugortungsgeräte: Zukunftstrends
KI-gestützte Edge-Intelligenz in Tracking-Hardware
Zukünftige Tracker werden voraussichtlich über mehr Rechenleistung direkt auf den Geräten verfügen, um die erfassten Daten zu verarbeiten, anstatt alle Rohdatenpunkte zur weiteren Analyse an zentrale Plattformen zu senden. Diese Edge-Computing-Leistung ermöglicht es, aggressives Fahren, Fahrzeuganomalien, Störungen, Vorfälle oder andere Auffälligkeiten zu erkennen, bevor die relevantesten Daten in die Cloud übertragen werden. Dieser Ansatz reduziert den Kommunikationsaufwand und verkürzt die Reaktionszeit bei zeitkritischen Ereignissen. Hersteller werden voraussichtlich Tracker mit GNSS-Funktionalität, Beschleunigungsmessern, Fahrzeugdiagnose, Bluetooth-Technologie, Kameras und KI-Chipsätzen auf derselben modularen Tracker-Plattform anbieten. Angesichts der steigenden Anforderungen an schnellere Entscheidungen im operativen Geschäft wird es nicht mehr nötig sein, zwischen Trackern und intelligenten Fahrzeuggateways zu unterscheiden.
Konvergenz von Ortung, Video und Fahrzeugintelligenz
Es wird erwartet, dass zukünftige Implementierungen neben Standortdaten auch Video-, Diagnose-, Fahrerleistungs-, Umgebungs- und Anlagendaten umfassen werden. Die Zusammenführung all dieser Informationen ermöglicht es, jeden einzelnen Vorfall anhand verschiedener Datenquellen anstatt nur geografischer Koordinaten zu analysieren. Videodaten können Kontext liefern, Diagnosedaten den technischen Zustand aufzeigen und Standortdaten Ort und Zeit des Geschehens. Generell können all diese Daten dazu beitragen, Sicherheitsmaßnahmen, Versicherungsverfahren, Wartungsprozesse und andere Aspekte des Betriebs zu verbessern. Darüber hinaus wird die Integration die Entwicklung ähnlicher Hardware- und Softwareplattformen für verschiedene Fahrzeugtypen erleichtern. Plattformanbieter werden, im Bestreben nach einem größeren Kundenstamm, der Hardware-Dateneingabefähigkeit mehr Aufmerksamkeit schenken.
Marktchancen für Fahrzeugortungsgeräte
Lösungen für die Fernkonnektivität von Flotten
Fernkonnektivität bietet vielversprechende Investitionsmöglichkeiten, da Flotten in den Bereichen Bergbau, Energie, Bauwesen, Landwirtschaft und Infrastruktur häufig außerhalb von Mobilfunknetzen operieren. Hybrid-Terminals, die zwischen Mobilfunk und Satellit wechseln können, beseitigen Funklöcher, ohne dass Nutzer zwei separate Ortungssysteme verwalten müssen. Die Unterscheidung kann sich durch Größe, reduzierten Stromverbrauch, flexible Preisgestaltung und intelligente Netzwerkumschaltoptionen ergeben. Die Zusammenarbeit von Terminalherstellern, Satelliten- und Mobilfunkbetreibern sowie Flottenmanagement-Plattformen könnte die Kommerzialisierung von Hybridkonnektivität beschleunigen. Der optimale Anwendungsfall liegt darin, kostspielige Folgen durch Geräteausfall, Diebstahl, Unfälle oder vollständige Ortungslücken zu vermeiden.
Integriertes Tracking für gemischte und elektrifizierte Fahrzeugflotten
Die Elektrifizierung von Fahrzeugen bietet die Möglichkeit, Lieferanten mithilfe von Standortinformationen sowie Batteriedaten, Ladevorgängen, Verbrauch und Nutzung zu überwachen. Betreiber gemischter Flotten sollten einen durchgängigen Überblick über Verbrennungsmotoren, Hybridantriebe und Elektrofahrzeuge erhalten und nicht auf isolierte Überwachungssysteme angewiesen sein. Lieferanten sollten standardisierte Geräte mit APIs entwickeln können, die die Datenerfassung von verschiedenen Fahrzeugarchitekturen ermöglichen und gleichzeitig die Datenkonsistenz gewährleisten. Dies eröffnet Leasingfirmen, Lieferdiensten, Versorgungsunternehmen und Kommunen, die eine schrittweise Elektrifizierung anstreben, neue Chancen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -