
Marché des dispositifs de suivi de véhicules : taille et prévisions 2034
Taille et prévisions du marché des dispositifs de suivi de véhicules (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : type de traceur (filaire, sans fil) ; type de véhicule (voitures particulières, véhicules utilitaires légers (VUL), véhicules utilitaires lourds (VUL)) ; technologie de communication (cellulaire, GPS/satellite, double mode) ; application (transport et logistique, construction, pétrole et gaz, mines, services d’urgence) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00015999
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
2,92 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
8,41 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
12,48 %
taux de croissance
Marché adressable
49,53 milliards de dollars américains
(2026-2034)
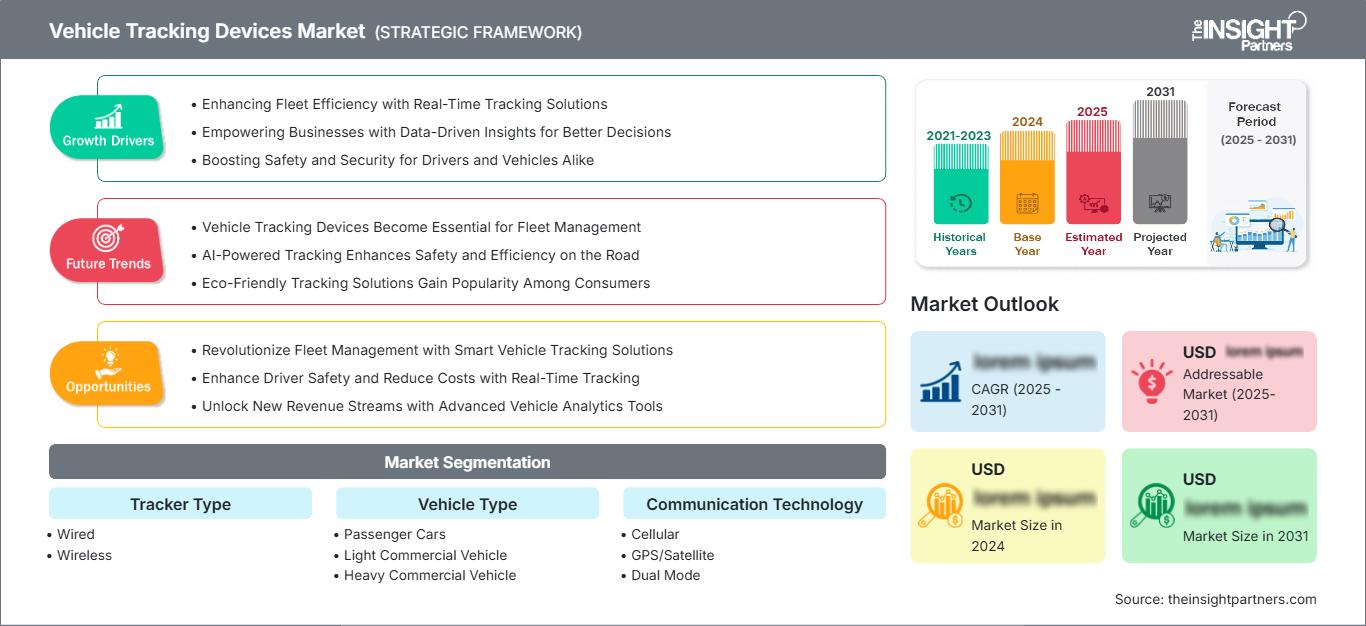
Le marché des dispositifs de suivi des véhicules était évalué à 2,92 milliards de dollars américains en 2025 et devrait atteindre 8,41 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 12,48 % entre 2026 et 2034. Ce marché englobe les solutions matérielles et de connectivité qui permettent de recueillir des informations sur la localisation, les mouvements, le fonctionnement et le diagnostic des véhicules, pour une meilleure visibilité des flottes, une utilisation optimale des actifs, une gestion de la sécurité accrue et des opérations de transport de plus en plus axées sur les données, au sein des écosystèmes de véhicules commerciaux et de tourisme.
L'Amérique du Nord devrait enregistrer un TCAC estimé entre 10,5 % et 12,5 % entre 2026 et 2034, grâce à l'adoption généralisée de la télématique embarquée pour les flottes, aux exigences réglementaires en matière de visibilité du transport commercial et à la migration continue vers la gestion connectée des flottes. La croissance du marché des dispositifs de suivi des véhicules dans la région est également soutenue par la demande en matière de maintenance prédictive, d'analyse de la sécurité des conducteurs, d'optimisation de la consommation de carburant et d'intégration des données de suivi aux plateformes de gestion de flottes d'entreprise.
Analyse et perspectives du marché des dispositifs de suivi des véhicules
- Amérique du Nord : L’Amérique du Nord devrait représenter entre 34 et 38 % du marché en 2025, grâce à une infrastructure de gestion de flottes mature, au respect des réglementations et aux véhicules commerciaux connectés. La région devrait connaître une croissance annuelle composée de 10,5 à 12,5 % entre 2026 et 2034.
- États-Unis : On estime que les États-Unis représenteront entre 68 et 72 % du marché nord-américain en 2025, la demande étant concentrée dans les secteurs de la logistique, des services sur le terrain, de la construction et des flottes publiques. La croissance devrait se situer entre 10,5 et 12,5 % par an entre 2026 et 2034.
- Europe : On estime que l'Europe détiendra une part de marché de 27 à 31 % en 2025 et connaîtra une croissance annuelle composée de 9,5 à 11,5 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutiennent l'adoption de ces technologies grâce à la numérisation de la logistique, aux exigences en matière d'efficacité des flottes et aux initiatives de mobilité connectée.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 25 à 29 % en 2025 et connaître une croissance annuelle composée de 14,0 à 16,0 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie alimentent une forte demande grâce à l'expansion de leurs infrastructures logistiques et à leur connectivité industrielle.
- Segment le plus important : les voitures particulières devraient détenir une part de marché de 42 à 46 % en 2025 et connaître une croissance annuelle composée de 11,0 à 13,0 % entre 2026 et 2034, reflétant une large adoption du suivi des déplacements personnels et partagés.
- Segment à forte croissance : Les traceurs sans fil devraient détenir une part de marché de 28 à 32 % en 2025 et connaître une croissance annuelle composée de 14,0 à 16,0 % entre 2026 et 2034, grâce à une installation simplifiée et un déploiement flexible.
- Principales entreprises analysées en détail : ATrack Technology Inc. ; CalAmp Corporation ; Cartrack (Pty) Ltd ; Concox Information Technology Co. Ltd. ; Geotab Inc. ; Laipac Technology, Inc. ; Laird PLC ; Maestro Wireless Solutions Limited ; Meitrack Group ; ORBCOMM Inc. ; Samsara Inc. ; TomTom NV
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des dispositifs de suivi de véhicules a évolué, passant du simple signalement de position à des systèmes connectés combinant positionnement GNSS, communications cellulaires, diagnostics embarqués, capteurs et analyse de données dans le cloud. Les fabricants de matériel privilégient de plus en plus la compacité, la connectivité multi-réseaux, la mise à jour du firmware à distance, la détection de sabotage et l'intégration avec des caméras ou des données CAN. La télématique embarquée modifie également la dynamique concurrentielle, car les dispositifs de seconde monte doivent désormais être interopérables avec les données fournies par les constructeurs automobiles, au lieu de fonctionner comme de simples dispositifs de suivi isolés.
D'après le rapport sur le marché des dispositifs de suivi des véhicules , les investissements futurs se concentrent sur l'analyse de données basée sur l'IA, le traitement en périphérie, la connectivité hybride et les solutions capables de gérer des flottes mixtes. Les marchés émergents d'Asie-Pacifique et certaines économies du Moyen-Orient suscitent un intérêt croissant en matière de déploiement, du fait de l'expansion des réseaux logistiques, des activités de construction et des infrastructures connectées. L'accent mis par la réglementation sur la sécurité routière, les émissions, les données électroniques et la transparence opérationnelle devrait favoriser l'adoption de ces solutions, tandis que les architectures sans fil à moindre coût élargissent le nombre de flottes concernées.
Portée du rapport sur le marché des dispositifs de suivi des véhicules
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,92 milliards de dollars américains |
| Taille du marché d'ici 2034 | 8,41 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 12,48% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des dispositifs de suivi des véhicules
La demande se concentre de plus en plus sur la performance mesurable des flottes, et non plus sur la simple visibilité de leur localisation. Les dispositifs connectés fournissent un flux continu de données sur les itinéraires, l'utilisation, le ralenti, l'état de maintenance, les déplacements non autorisés et le comportement des conducteurs, permettant ainsi une prise de décision éclairée pour la gestion des flottes. Cet écosystème regroupe les fabricants d'appareils, les fournisseurs de connectivité cellulaire et satellitaire, les fournisseurs de plateformes, les intégrateurs de systèmes, les gestionnaires de flottes, les assureurs et les équipementiers. Par conséquent, les fabricants de matériel se font concurrence sur la fiabilité de leurs appareils, leur connectivité, la compatibilité des capteurs, la cybersécurité et les capacités d'intégration.
La chaîne d'approvisionnement est influencée par la disponibilité des semi-conducteurs, des modules de communication, des dispositifs GNSS, les besoins en boîtiers et les certifications régionales. Les gammes de produits pour appareils cellulaires sont mises à jour au fur et à mesure du retrait des anciens réseaux ; la connectivité par satellite reste pertinente pour les secteurs minier, énergétique, les chantiers de construction isolés et les opérations transfrontalières. Les fabricants d'appareils dont l'architecture produit est modulaire peuvent couvrir plusieurs catégories de véhicules sans avoir à développer de multiples plateformes.
La concurrence sur le marché des dispositifs de suivi de véhicules est de plus en plus marquée par la capacité à combiner matériel, logiciel, analyse de données et partenariats écosystémiques. Geotab Inc. a étendu sa présence dans le domaine des véhicules connectés, tandis que Samsara Inc. privilégie la gestion intégrée des flottes et les fonctionnalités vidéo. ORBCOMM Inc. conserve sa position de leader dans la connectivité industrielle et à distance, et Meitrack Group poursuit le développement de produits de suivi GPS et d'IAoT. ATrack Technology Inc., Concox Information Technology Co. Ltd., CalAmp Corporation, Laipac Technology, Inc., Laird PLC, Maestro Wireless Solutions Limited, Cartrack (Pty) Ltd et TomTom NV apportent leurs expertises en matière de matériel, de connectivité ou de technologies de gestion de flottes.
Les prévisions du marché des dispositifs de suivi de véhicules indiquent que le positionnement stratégique repose de plus en plus sur la personnalisation, la couverture des canaux de distribution, la gestion du cycle de vie des dispositifs et la compatibilité avec les plateformes tierces. Des investissements sont également réalisés dans des domaines tels que les fonctionnalités de sécurité basées sur l'IA, la maintenance prédictive, la télématique vidéo et l'architecture hybride cellulaire-satellite. Les entreprises qui intègrent des API ouvertes à du matériel évolutif sont en mesure de répondre aux besoins des flottes de toutes tailles, des petites entreprises aux grandes opérations logistiques multinationales. Cela permet une différenciation qui va au-delà du simple prix unitaire.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des dispositifs de suivi des véhicules : Perspectives stratégiques
Perspectives régionales
Marché des dispositifs de suivi des véhicules en Amérique du Nord
L'Amérique du Nord devrait détenir entre 34 et 38 % du marché des dispositifs de suivi des véhicules en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 10,5 à 12,5 % jusqu'en 2034. Les États-Unis constituent le principal marché régional grâce à leurs importantes flottes de véhicules commerciaux, leurs chaînes logistiques performantes, leur conformité réglementaire et leurs technologies de gestion numérique des flottes. Le Canada contribue également à ce marché par le biais des secteurs des transports, des ressources naturelles, de la construction et du gouvernement.
Dans la région, le parc installé évolue : les fonctions de suivi GPS se transforment et s’étendent désormais aux diagnostics, à la sécurité, à l’enregistrement vidéo et à l’optimisation de la maintenance. Les sociétés de gestion de flottes recherchent de plus en plus de visibilité sur leurs camions, remorques et équipements afin de minimiser les temps d’arrêt. Les données télématiques deviennent une source essentielle pour l’optimisation des itinéraires et l’analyse des risques liés à l’assurance.
Marché américain des dispositifs de suivi des véhicules
Les États-Unis représentent environ 68 à 72 % du marché nord-américain des dispositifs de suivi des véhicules en 2025 et devraient connaître une croissance annuelle composée de 10,5 à 12,5 % entre 2026 et 2034. Le transport routier commercial, la livraison du dernier kilomètre, la construction, les services publics, les services d'urgence et les flottes de services sur le terrain demeurent des secteurs clés pour le déploiement de ces technologies. L'infrastructure de conformité existante favorise de nouveaux investissements dans les solutions de flottes connectées.
Les tendances en matière de déploiement ont évolué : du suivi de localisation indépendant au suivi intégré à la maintenance, à la sécurité des conducteurs et à l’analyse vidéo. Des entreprises comme Geotab Inc., CalAmp Corporation et Samsara Inc. proposent des solutions pour déployer des systèmes de gestion de flottes connectées. Les données ainsi recueillies permettent d’évaluer les risques et d’optimiser l’utilisation des véhicules, notamment dans le cadre de la planification de l’électrification.
Marché européen des dispositifs de suivi des véhicules
L'Europe devrait représenter entre 27 et 31 % du chiffre d'affaires mondial du marché des dispositifs de suivi des véhicules en 2025 et afficher une croissance annuelle composée (TCAC) de 9,5 à 11,5 %. L'Allemagne demeure un marché de premier plan, portée par la logistique industrielle et l'activité des véhicules commerciaux, tandis que le Royaume-Uni enregistre une forte adoption dans les services de gestion de flottes et les transports publics. La France, l'Italie et l'Espagne contribuent également à ce marché grâce à la logistique, la construction, la mobilité des passagers et les opérations de livraison régionales.
L'Allemagne, forte d'une base industrielle importante et de réseaux de transport de marchandises performants, a besoin de solutions de visibilité des itinéraires, d'optimisation de l'utilisation des actifs, d'analyse des données de maintenance et de suivi axé sur la conformité. Le Royaume-Uni bénéficie de pratiques de gestion de flotte éprouvées et d'une intégration croissante de la télématique aux processus de sécurité et de maintenance. La France, l'Italie et l'Espagne offrent des opportunités supplémentaires aux opérateurs logistiques qui modernisent leurs flottes de véhicules et recherchent une meilleure visibilité opérationnelle.
Marché des dispositifs de suivi des véhicules en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 25 et 29 % du marché des dispositifs de suivi de véhicules en 2025 et afficher une croissance annuelle composée (TCAC) de 14 à 16 %. La Chine est en tête du déploiement régional, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. L'expansion des réseaux logistiques, la numérisation des véhicules commerciaux, les programmes de villes intelligentes et l'automatisation industrielle créent un contexte favorable au développement des dispositifs de suivi connectés.
La Chine tire profit d'une activité manufacturière et logistique à grande échelle, tandis que l'Inde offre un potentiel important à long terme grâce à la formalisation des flottes et au développement de la distribution en ligne. Le Japon et la Corée du Sud privilégient la mobilité connectée et les technologies automobiles de pointe. L'Australie présente une demande émanant des secteurs minier, logistique, de la construction et des opérations en zones isolées, où la fiabilité du suivi et une connectivité étendue sont essentielles.
Marché des dispositifs de suivi des véhicules au Moyen-Orient et en Afrique
Le marché des dispositifs de suivi des véhicules au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 8,0 à 10,0 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis sont en tête de l'adoption régionale, grâce à la modernisation de la logistique, aux investissements dans les infrastructures et à la transformation numérique. L'Afrique du Sud demeure un marché important pour les flottes commerciales, l'exploitation minière, le transport et les applications liées à la sécurité.
Les opérations énergétiques et les projets d'infrastructures nécessitent des dispositifs de suivi robustes capables de surveiller les véhicules sur des sites dispersés. Les programmes logistiques et d'infrastructures de l'Arabie saoudite offrent d'importantes opportunités de déploiement, tandis que les opérateurs des Émirats arabes unis privilégient l'efficacité des flottes et la mobilité intelligente. L'Afrique du Sud et le reste du Moyen-Orient et de l'Afrique présentent une demande pour des solutions combinant couverture cellulaire et capacités satellitaires dans des environnements opérationnels isolés.
Analyse de segmentation
Type de traqueur
Les tendances du marché des dispositifs de suivi de véhicules indiquent que ce marché se divise en deux segments : les dispositifs filaires et les dispositifs sans fil. Les systèmes filaires restent essentiels lorsqu’une alimentation électrique continue du véhicule et une intégration poussée avec l’électronique embarquée sont nécessaires. Les solutions sans fil, quant à elles, gagnent des parts de marché grâce à leur installation simplifiée, leur déploiement flexible et leur adéquation aux remorques, aux flottes temporaires et aux parcs de véhicules mixtes. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 12,5 % à 14,5 % entre 2026 et 2034.
- Systèmes filaires : Les traceurs filaires restent essentiels pour les installations permanentes nécessitant une alimentation électrique stable, la surveillance de l’état du contact, des interfaces de diagnostic et une surveillance continue. Ils sont particulièrement adaptés aux flottes commerciales où l’installation à long terme et l’intégration poussée au véhicule justifient le recours à un installateur professionnel.
- Sans fil : Les traceurs sans fil permettent des déploiements flexibles où la rapidité d’installation, la portabilité et la modification minimale du véhicule sont essentielles. Cette demande est soutenue par les flottes de location, les entreprises de location de remorques, les exploitants de véhicules temporaires et les opérateurs qui recherchent un déploiement évolutif sur des parcs de véhicules diversifiés.
Type de véhicule
Selon l' étude de marché sur les dispositifs de suivi des véhicules , les types de véhicules comprennent les voitures particulières, les véhicules utilitaires légers et les poids lourds. Les voitures particulières représentent le marché potentiel le plus large, tandis que les flottes commerciales génèrent des cas d'utilisation à plus forte valeur ajoutée liés à la conformité, à l'utilisation, à la maintenance et à la sécurité des conducteurs. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 11,5 % à 13,5 % entre 2026 et 2034.
- Voitures particulières : Les véhicules particuliers répondent aux besoins en matière de mobilité connectée, de prévention du vol, de services à l’usage, de gestion de flottes familiales et de mobilité partagée. L’intégration avec les applications mobiles et les écosystèmes d’assurance accroît la valeur fonctionnelle des systèmes de suivi installés.
- Véhicules utilitaires légers : Le suivi des véhicules utilitaires légers est de plus en plus indispensable pour la planification des livraisons, l’optimisation des itinéraires, la gestion des interventions sur le terrain et le contrôle de leur utilisation. La croissance de la logistique du dernier kilomètre rend la visibilité sur l’ensemble des camionnettes et petits camions dispersés stratégiquement cruciale.
- Véhicules utilitaires lourds : Les véhicules utilitaires lourds nécessitent un suivi précis pour assurer la visibilité du fret, la conformité réglementaire, la gestion du carburant, la maintenance et la sécurité des conducteurs. Les longues distances parcourues et la valeur élevée des actifs augmentent l’intérêt économique des données de localisation et d’exploitation en continu.
Technologies de communication
Les technologies de communication comprennent les réseaux cellulaires, GPS/satellite et bimodes. Le réseau cellulaire demeure la principale base de communication pour le suivi des flottes de véhicules grâce à sa disponibilité et à son rapport coût-efficacité. La connectivité satellitaire est utilisée pour les applications en zones isolées, tandis que les architectures bimodes améliorent la continuité de service dans les zones à couverture terrestre limitée. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 13,5 % à 15,5 % entre 2026 et 2034.
- Réseau cellulaire : Le suivi cellulaire permet une transmission fréquente de la localisation et une connectivité au cloud sur les réseaux routiers existants. La compatibilité multi-réseaux et les normes cellulaires plus récentes améliorent la flexibilité de l’itinérance, la continuité du service et l’évolutivité du déploiement pour les gestionnaires de flottes.
- GPS/Satellite : Les solutions GPS/satellite facilitent les opérations dans les zones où la connectivité terrestre est aléatoire, notamment dans les secteurs minier, énergétique, logistique maritime et des infrastructures isolées. Leur intérêt stratégique s’accroît lorsque les véhicules opèrent sur des territoires géographiquement dispersés ou mal couverts.
- Mode double : Les solutions à mode double combinent communication terrestre et par satellite pour assurer la continuité du suivi lorsque les véhicules sortent de la couverture cellulaire. Elles sont particulièrement pertinentes pour les biens de grande valeur, les flottes isolées et les opérations où une perte de visibilité engendre des risques financiers ou de sécurité importants.
Application
Les applications couvrent les secteurs du transport et de la logistique, de la construction, du pétrole et du gaz, des mines et des services d'urgence. Le transport et la logistique demeurent le principal secteur d'application, car le suivi facilite directement l'optimisation des itinéraires, l'utilisation des ressources, la visibilité des livraisons et la gestion des actifs. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 12,0 % à 14,0 % entre 2026 et 2034.
- Transport et logistique : les opérateurs logistiques utilisent le suivi pour coordonner les véhicules, contrôler les itinéraires, améliorer la visibilité des livraisons et optimiser l’utilisation des ressources. La complexité croissante des expéditions renforce la demande de données de localisation en temps réel intégrées aux systèmes de gestion des transports.
- Construction : Les parcs d’engins de chantier bénéficient du suivi de la localisation des équipements, de la détection des utilisations non autorisées, de la planification de la maintenance et de l’analyse de leur utilisation. Le suivi s’avère particulièrement précieux lorsque les machines se déplacent entre différents chantiers ou interviennent sur des sites géographiquement dispersés.
- Pétrole et gaz : Les exploitants pétroliers et gaziers ont besoin d’une visibilité complète de leurs véhicules sur les installations isolées, les itinéraires de service et les flottes de soutien. Le suivi permet de coordonner les déplacements sur le terrain, de renforcer la surveillance de la sécurité et de maintenir une connaissance opérationnelle optimale, notamment sur les longues distances à parcourir.
- Exploitation minière : Les applications minières privilégient le matériel robuste, le positionnement continu et une communication fiable sur les sites distants. Le suivi facilite la répartition des véhicules, l’utilisation des équipements, la surveillance de la sécurité et la planification de la maintenance sur de vastes zones d’exploitation.
- Services d'urgence : Les flottes d'intervention utilisent le suivi GPS pour surveiller les véhicules, coordonner les interventions et améliorer la connaissance de la situation. Les informations de localisation en temps réel permettent une allocation plus rapide des ressources et une analyse opérationnelle post-intervention pour les services de police, de pompiers, d'ambulance et de secours.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Transport et logistique |
Haut |
Visibilité de la route |
Mature |
|
Construction |
Moyen |
Suivi des équipements |
Mise à l'échelle |
|
Pétrole et gaz |
Moyen |
Mobilité à distance |
Mise à l'échelle |
|
Exploitation minière |
Moyen |
Visibilité du site |
Mise à l'échelle |
|
Services d'urgence |
Faible |
Expédition rapide |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des dispositifs de suivi des véhicules
Expansion des opérations de flotte connectée
De plus en plus de gestionnaires de flottes ont besoin d'une visibilité constante sur leurs opérations, notamment sur leurs véhicules, conducteurs, remorques et équipements. Cette nécessité engendre une demande croissante de dispositifs de suivi intégrés à l'Internet des objets (IoT). Les données télématiques permettent d'optimiser les itinéraires, d'analyser l'utilisation des ressources, de gérer la maintenance et d'intervenir en matière de sécurité, le tout à partir d'une source d'information unique et centralisée. Les effets les plus significatifs se font sentir dans les secteurs de la logistique, des services sur le terrain, du BTP et des flottes publiques, car la dispersion importante de leurs actifs complexifie la coordination. Selon les rapports de Geotab de 2025, 75 % des voitures achetées dans le monde en 2023 étaient équipées de systèmes télématiques intégrés par le constructeur, contre 72 % en 2022.
Importance croissante accordée à la sécurité des flottes et à la maintenance prédictive
L'évolution des pratiques en matière de sécurité et de maintenance a entraîné une préférence accrue pour les équipements capables de fournir des données plus précises sur les opérations. Les gestionnaires de flottes recherchent des alertes précoces en cas de comportements dangereux, de problèmes mécaniques, de temps d'arrêt inutiles et de toute autre anomalie, afin de pouvoir prendre les mesures correctives nécessaires avant tout accident ou panne. D'un point de vue commercial, cet aspect est crucial, car les mesures préventives permettent d'améliorer la disponibilité des équipements et de réduire les coûts liés aux dépenses inutiles. Selon une étude sur les transports réalisée en 2026 par Geotab, les 10 % de conducteurs les plus à risque étaient impliqués dans un accident sur cinq parmi ceux recensés.
Migration vers une connectivité multi-réseaux et intelligente
Cependant, les activités de flottes se multiplient dans des régions où la connectivité est inégale. Si le suivi cellulaire fonctionne bien sur la plupart des routes, certaines applications spécifiques, comme l'exploitation minière en zones isolées, les secteurs pétrolier et gazier, la construction et les infrastructures, peuvent rencontrer des problèmes de connectivité. L'utilisation de technologies de double connectivité, telles que le suivi cellulaire et satellitaire, permet de pallier ces problèmes. Mais l'impact sur le marché est plus important encore, car la simplification de la connectivité rendra l'architecture hybride plus pertinente pour d'autres types d'actifs que les flottes isolées. C'est pourquoi les fabricants d'appareils intègrent des fonctionnalités multi-réseaux, une consommation d'énergie optimisée et une architecture de communication adaptative.
Tendances futures du marché des dispositifs de suivi des véhicules
Intelligence embarquée basée sur l'IA dans le matériel de suivi
Les futurs traceurs devraient intégrer une puissance de calcul embarquée plus importante pour traiter les données collectées, évitant ainsi l'envoi de toutes les données brutes vers des plateformes centrales pour analyse. Cette puissance de calcul en périphérie permettra de détecter les comportements agressifs au volant, les anomalies du véhicule, les interférences, les incidents et autres anomalies avant de transmettre les données les plus pertinentes vers le cloud. Cette approche réduira les coûts de communication et améliorera la réactivité face aux événements critiques. Les fabricants devraient également proposer des traceurs intégrant GNSS, accéléromètres, diagnostics du véhicule, Bluetooth, caméras et puces d'IA, le tout sur une même plateforme modulaire. Face à l'exigence croissante de décisions opérationnelles plus rapides, la distinction entre traceurs et passerelles intelligentes pour véhicules deviendra obsolète.
Convergence du suivi, de la vidéo et de l'intelligence embarquée
Il est prévu que les déploiements futurs intègrent non seulement la géolocalisation, mais aussi la vidéo, les diagnostics, les performances du conducteur, ainsi que les données environnementales et relatives aux équipements. La fusion de toutes ces informations permet d'étudier chaque incident en utilisant plusieurs sources de données, et non plus seulement les coordonnées géographiques. La vidéo peut servir de contexte, les diagnostics d'analyse de l'état mécanique et la géolocalisation de localisation, de lieu et d'heure. De manière générale, toutes ces données peuvent contribuer à améliorer les mesures de sécurité, les procédures d'assurance, les processus de maintenance et d'autres aspects opérationnels. Par ailleurs, cette intégration facilitera la création de plateformes matérielles et logicielles similaires pour différents types de véhicules. Les fournisseurs de plateformes, soucieux d'élargir leur clientèle, accorderont une attention accrue aux capacités de saisie de données matérielles.
Opportunités du marché des dispositifs de suivi des véhicules
Solutions de connectivité à distance pour flottes
La connectivité à distance offre un potentiel d'investissement prometteur, car les flottes des secteurs minier, énergétique, de la construction, agricole et des infrastructures opèrent souvent hors des zones de couverture cellulaire. Les terminaux hybrides, capables de basculer entre le réseau cellulaire et le réseau satellitaire, permettent de supprimer les zones blanches sans imposer aux utilisateurs la gestion de deux systèmes de suivi distincts. La différenciation pourrait reposer sur la taille, la réduction de la consommation d'énergie, une politique tarifaire flexible et des options intelligentes de commutation de réseau. La coopération entre les fournisseurs de terminaux, les opérateurs satellitaires, les opérateurs cellulaires et les plateformes de gestion de flottes pourrait accélérer la commercialisation de la connectivité hybride. Le cas d'utilisation idéal est celui où les conséquences financières sont importantes en cas de panne, de vol, d'accident ou de perte de visibilité d'un équipement.
Suivi intégré pour les flottes mixtes et électrifiées
L'électrification des véhicules offre la possibilité de superviser les fournisseurs grâce à l'analyse géolocalisée, combinée aux données relatives aux batteries, à la recharge, à la consommation et à l'utilisation. Un opérateur gérant une flotte mixte devrait bénéficier d'une visibilité cohérente sur les véhicules thermiques, hybrides et électriques, sans avoir recours à des systèmes de surveillance isolés. Les fournisseurs devraient être en mesure de concevoir des dispositifs standardisés, dotés d'API permettant la collecte de données issues de différentes architectures de véhicules, tout en garantissant la cohérence des informations. Une opportunité se dessine ainsi pour les sociétés de leasing, les services de livraison, les flottes de véhicules utilitaires et les collectivités locales engagées dans une transition vers une électrification progressive.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -