
Mercato dei dispositivi di tracciamento di veicoli: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei dispositivi di localizzazione veicolare (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di localizzatore (cablato, wireless); tipo di veicolo (autovetture, veicoli commerciali leggeri (LCV), veicoli commerciali pesanti (HCV)); tecnologia di comunicazione (cellulare, GPS/satellite, dual mode)); applicazione (trasporti e logistica, edilizia, petrolio e gas, miniere, servizi di emergenza) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00015999
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


Dimensioni del mercato nel 2025
2,92 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
8,41 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
12,48 %
Tasso di crescita
Mercato di riferimento
49,53 miliardi di dollari USA
(2026-2034)
Il mercato dei dispositivi di localizzazione veicolare ha un valore di 2,92 miliardi di dollari nel 2025 e si prevede che raggiungerà gli 8,41 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 12,48% nel periodo 2026-2034. Il mercato comprende soluzioni hardware e di connettività che acquisiscono informazioni su posizione, movimento, funzionamento e diagnostica dei veicoli per la visibilità della flotta, l'utilizzo delle risorse, la gestione della sicurezza e operazioni di trasporto sempre più basate sui dati, in tutti gli ecosistemi di veicoli commerciali e passeggeri.
Si prevede che il Nord America registrerà un tasso di crescita annuo composto (CAGR) stimato tra il 10,5% e il 12,5% nel periodo 2026-2034, grazie all'adozione consolidata della telematica per le flotte, ai requisiti normativi per la visibilità del trasporto commerciale e alla continua transizione verso la gestione connessa delle flotte. Le dimensioni del mercato dei dispositivi di localizzazione dei veicoli nella regione sono ulteriormente supportate dalla domanda di manutenzione predittiva, analisi della sicurezza del conducente, ottimizzazione del consumo di carburante e integrazione dei dati di localizzazione con le piattaforme aziendali per le flotte.
Analisi e approfondimenti sul mercato dei dispositivi di localizzazione veicolare
- Nord America: Si prevede che il Nord America rappresenterà una quota di mercato del 34-38% nel 2025, grazie all'adozione supportata da infrastrutture mature per la gestione delle flotte, dalla conformità normativa e dai veicoli commerciali connessi. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 10,5-12,5% nel periodo 2026-2034.
- USA: Si stima che gli Stati Uniti rappresenteranno il 68-72% della quota di mercato nordamericana nel 2025, con una domanda concentrata nei settori della logistica, dei servizi sul campo, delle costruzioni e delle flotte pubbliche. La crescita è prevista a un tasso annuo composto (CAGR) del 10,5-12,5% nel periodo 2026-2034.
- Europa: si stima che l'Europa deterrà una quota di mercato del 27-31% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 9,5-11,5% nel periodo 2026-2034. Germania, Regno Unito, Francia, Italia e Spagna supportano l'adozione di queste tecnologie attraverso la digitalizzazione della logistica, i requisiti di efficienza delle flotte e le iniziative per la mobilità connessa.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota di mercato del 25-29% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 14,0-16,0% nel periodo 2026-2034. Cina, Giappone, Corea del Sud, India e Australia sono i principali motori della domanda, grazie all'espansione della logistica e alla connettività industriale.
- Segmento più ampio: si stima che le autovetture deterranno una quota di mercato del 42-46% nel 2025 e cresceranno a un CAGR dell'11,0-13,0% nel periodo 2026-2034, riflettendo un'ampia adozione dei sistemi di trazione integrale nella mobilità personale e condivisa.
- Segmento ad alta crescita: si stima che i localizzatori wireless deterranno una quota di mercato del 28-32% nel 2025 e cresceranno a un CAGR del 14,0-16,0% nel periodo 2026-2034, grazie alla semplicità di installazione e alla flessibilità di implementazione.
- Aziende chiave analizzate nel dettaglio: ATrack Technology Inc.; CalAmp Corporation; Cartrack (Pty) Ltd; Concox Information Technology Co. Ltd.; Geotab Inc.; Laipac Technology, Inc.; Laird PLC; Maestro Wireless Solutions Limited; Meitrack Group; ORBCOMM Inc.; Samsara Inc.; TomTom NV
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei dispositivi di localizzazione per veicoli si è evoluto dalla semplice segnalazione della posizione verso sistemi connessi che combinano posizionamento GNSS, comunicazioni cellulari, diagnostica di bordo, sensori e analisi cloud. I produttori di hardware puntano sempre più su design compatti, connettività multi-rete, gestione del firmware OTA, rilevamento di manomissioni e integrazione con telecamere o dati CAN. Anche la telematica integrata sta cambiando le dinamiche competitive, poiché i dispositivi aftermarket necessitano sempre più di interoperabilità con i dati generati dagli OEM, anziché funzionare come hardware di localizzazione isolato.
Secondo il rapporto sul mercato dei dispositivi di localizzazione dei veicoli , in prospettiva gli investimenti si stanno spostando verso analisi basate sull'intelligenza artificiale, elaborazione edge, connettività ibrida e soluzioni in grado di operare su flotte miste. I mercati emergenti nell'area Asia-Pacifico e in alcune economie del Medio Oriente stanno attirando l'attenzione per quanto riguarda l'implementazione, grazie all'espansione delle reti logistiche, delle attività di costruzione e delle infrastrutture connesse. L'enfasi normativa sulla sicurezza stradale, sulle emissioni, sui registri elettronici e sulla trasparenza operativa dovrebbe favorire l'adozione, mentre le architetture wireless a basso costo ampliano il numero di flotte raggiungibili.
Ambito del rapporto sul mercato dei dispositivi di localizzazione dei veicoli
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,92 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 8,41 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 12,48% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei dispositivi di localizzazione dei veicoli
La domanda si concentra sempre più sulle prestazioni misurabili delle flotte, piuttosto che sulla semplice visibilità a livello di singola posizione. I dispositivi connessi forniscono un flusso di dati su percorsi, utilizzo, tempi di inattività, stato di manutenzione, movimenti non autorizzati e comportamento dei conducenti, consentendo così un processo decisionale strategico per la gestione delle flotte. L'ecosistema comprende produttori di dispositivi, fornitori di connettività cellulare e satellitare, fornitori di piattaforme, integratori di sistemi, gestori di flotte, compagnie assicurative e produttori di apparecchiature originali (OEM). Di conseguenza, i produttori di hardware competono in termini di affidabilità dei dispositivi, connettività, compatibilità dei sensori, sicurezza informatica e capacità di integrazione.
La catena di fornitura è influenzata dalla disponibilità di semiconduttori, moduli di comunicazione, dispositivi GNSS, dalla necessità di involucri e dalla certificazione regionale. Le gamme di prodotti per dispositivi cellulari vengono aggiornate man mano che le reti precedenti vengono dismesse; la connettività satellitare rimane rilevante in settori quali l'industria mineraria, l'energia, i cantieri remoti e le operazioni transfrontaliere. I produttori di dispositivi con un'architettura di prodotto modulare possono coprire diverse classi di veicoli senza dover sviluppare piattaforme multiple.
La concorrenza nel mercato dei dispositivi di localizzazione veicolare è sempre più definita dalla capacità di combinare hardware, software, analisi e partnership con l'ecosistema. Geotab Inc. ha ampliato la sua presenza nel settore dei veicoli connessi, mentre Samsara Inc. si concentra sulle operazioni integrate delle flotte e sulle funzionalità video. ORBCOMM Inc. mantiene la sua forza nella connettività industriale e remota, e Meitrack Group continua a sviluppare prodotti di localizzazione GPS e AIoT. ATrack Technology Inc., Concox Information Technology Co. Ltd., CalAmp Corporation, Laipac Technology, Inc., Laird PLC, Maestro Wireless Solutions Limited, Cartrack (Pty) Ltd e TomTom NV contribuiscono con competenze specializzate in hardware, connettività o tecnologie per le flotte.
Le previsioni di mercato per i dispositivi di localizzazione veicolare indicano che il posizionamento strategico dipende sempre più dalla personalizzazione, dalla copertura dei canali di distribuzione, dalla gestione del ciclo di vita dei dispositivi e dalla compatibilità con piattaforme di terze parti. Si stanno inoltre effettuando investimenti in aree quali funzionalità di sicurezza basate sull'intelligenza artificiale, manutenzione predittiva, telematica video e architettura ibrida cellula-satellite. Le aziende che integrano API aperte con hardware scalabile sono in grado di soddisfare le esigenze di flotte di tutte le dimensioni, dalle piccole alle grandi operazioni logistiche multinazionali. Ciò consente una differenziazione basata su fattori che vanno oltre il semplice prezzo unitario.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
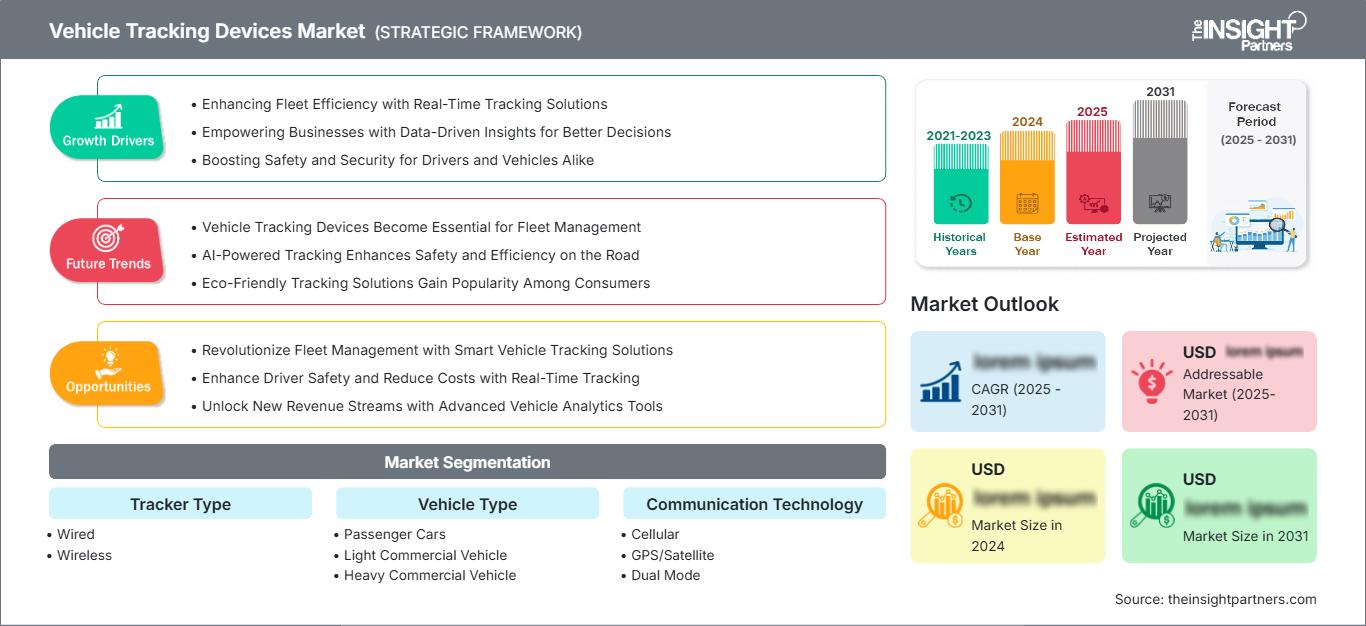
Mercato dei dispositivi di localizzazione veicolare: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei dispositivi di localizzazione dei veicoli
Si stima che il Nord America deterrà una quota del 34-38% del mercato dei dispositivi di localizzazione dei veicoli nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,5-12,5% fino al 2034. Gli Stati Uniti rappresentano il principale mercato regionale grazie alla presenza di flotte di veicoli commerciali consolidate, catene logistiche, conformità normativa e tecnologie digitali per la gestione delle flotte. Il Canada svolge un ruolo importante attraverso i settori dei trasporti, delle risorse naturali, delle costruzioni e della pubblica amministrazione.
Nella regione, le installazioni si stanno spostando dalle semplici funzioni di localizzazione GPS a sistemi che includono diagnostica, funzionalità di sicurezza, registrazione video e ottimizzazione della manutenzione. Cresce la richiesta, da parte delle aziende di gestione flotte, di visibilità su camion, rimorchi e attrezzature al fine di ridurre al minimo i tempi di inattività. Le informazioni telematiche stanno diventando una fonte importante per l'ottimizzazione dei percorsi di trasporto e per le analisi assicurative.
Mercato statunitense dei dispositivi di localizzazione dei veicoli
Gli Stati Uniti rappresentano circa il 68-72% della quota di mercato nordamericana dei dispositivi di localizzazione dei veicoli (VTL) nel 2025 e si prevede che cresceranno a un tasso di crescita annuo composto (CAGR) del 10,5-12,5% nel periodo 2026-2034. I settori chiave per le implementazioni sono il trasporto merci su strada, le consegne dell'ultimo miglio, l'edilizia, i servizi di pubblica utilità, i servizi di emergenza e l'assistenza sul campo. L'infrastruttura di conformità esistente favorisce ulteriori investimenti in soluzioni per flotte connesse.
Le tendenze di implementazione si sono evolute dal tracciamento indipendente della posizione al tracciamento integrato con la manutenzione, la sicurezza dei conducenti e l'analisi video. Aziende come Geotab Inc., CalAmp Corporation, Samsara Inc., ecc., forniscono soluzioni per l'implementazione di sistemi di gestione di flotte connesse. I dati interconnessi vengono utilizzati per valutare i rischi e ottimizzare l'utilizzo dei veicoli, nonché per la pianificazione dell'elettrificazione.
Mercato europeo dei dispositivi di localizzazione dei veicoli
Si stima che l'Europa rappresenterà il 27-31% del fatturato globale del mercato dei dispositivi di localizzazione per veicoli (Vehicle Tracking Devices, LVTD) nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) del 9,5-11,5%. La Germania rimane un mercato leader, sostenuta dalla logistica industriale e dalle attività legate ai veicoli commerciali, mentre il Regno Unito registra una forte adozione nei servizi di flotta e nel trasporto pubblico. Francia, Italia e Spagna contribuiscono attraverso la logistica, l'edilizia, la mobilità dei passeggeri e le operazioni di consegna regionali.
La Germania combina una solida base industriale con sofisticate reti di trasporto merci, creando una domanda di visibilità dei percorsi, utilizzo delle risorse, analisi della manutenzione e tracciamento orientato alla conformità. Il Regno Unito beneficia di consolidate pratiche di gestione delle flotte e di una crescente integrazione della telematica con i flussi di lavoro di sicurezza e manutenzione. Francia, Italia e Spagna offrono ulteriori opportunità, in quanto gli operatori logistici modernizzano le flotte di veicoli e ricercano una maggiore visibilità operativa.
Mercato dei dispositivi di localizzazione veicolare nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 25-29% della quota di mercato dei dispositivi di localizzazione veicolare nel 2025 e si prevede che crescerà a un CAGR del 14,0-16,0%. La Cina è leader nella diffusione regionale, seguita da Giappone, Corea del Sud, India e Australia. L'espansione delle reti logistiche, la digitalizzazione dei veicoli commerciali, i programmi per le città intelligenti e l'automazione industriale creano condizioni favorevoli per l'hardware di localizzazione connesso.
La Cina beneficia di attività manifatturiere e logistiche su larga scala, mentre l'India offre un significativo potenziale a lungo termine grazie alla formalizzazione delle flotte e all'espansione della distribuzione dell'e-commerce. Giappone e Corea del Sud puntano sulla mobilità connessa e sulle tecnologie automobilistiche avanzate. L'Australia presenta una domanda proveniente dai settori minerario, logistico, edile e dalle operazioni in aree remote, dove l'affidabilità del tracciamento e la connettività su vasta scala sono fondamentali.
Mercato dei dispositivi di localizzazione veicolare in Medio Oriente e Africa
Si prevede che il mercato dei dispositivi di localizzazione veicolare in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) dell'8,0-10,0% fino al 2034. Arabia Saudita ed Emirati Arabi Uniti sono leader nell'adozione regionale, grazie alla modernizzazione della logistica, agli investimenti infrastrutturali e alla trasformazione digitale. Il Sudafrica rimane un mercato importante per le flotte commerciali, il settore minerario, i trasporti e le applicazioni legate alla sicurezza.
Le attività nel settore energetico e i progetti infrastrutturali richiedono dispositivi di localizzazione robusti, in grado di monitorare i veicoli in località dislocate in diverse aree geografiche. I programmi logistici e infrastrutturali dell'Arabia Saudita offrono significative opportunità di implementazione, mentre gli operatori degli Emirati Arabi Uniti puntano sull'efficienza della flotta e sulla mobilità intelligente. Il Sudafrica e il resto del Medio Oriente e dell'Africa presentano una domanda di soluzioni che combinino la copertura cellulare con le funzionalità satellitari in ambienti operativi remoti.
Analisi di segmentazione
Tipo di tracker
Le tendenze del mercato dei dispositivi di localizzazione per veicoli indicano che la tipologia di localizzatore si suddivide in dispositivi cablati e wireless. I sistemi cablati rimangono importanti laddove è richiesta un'alimentazione continua del veicolo e una profonda integrazione con l'elettronica di bordo, mentre le soluzioni wireless stanno guadagnando quote di mercato grazie alla semplificazione dell'installazione, alla flessibilità di implementazione e alla loro idoneità per rimorchi, flotte temporanee e asset misti. Si prevede che il segmento crescerà a un CAGR del 12,5-14,5% nel periodo 2026-2034.
- Cablati: I localizzatori cablati rimangono importanti per le installazioni permanenti che richiedono alimentazione stabile, stato di accensione, interfacce diagnostiche e monitoraggio continuo. Sono particolarmente adatti alle flotte commerciali, dove l'installazione a lungo termine e la profonda integrazione con il veicolo giustificano l'intervento di un professionista.
- Wireless: I localizzatori wireless offrono soluzioni flessibili in cui tempi di installazione rapidi, portabilità e modifiche minime ai veicoli sono prioritari. La domanda è supportata da flotte a noleggio, rimorchi, beni temporanei e operatori che cercano implementazioni scalabili su diverse tipologie di veicoli.
Tipo di veicolo
Secondo il mercato dei dispositivi di localizzazione dei veicoli , le tipologie di veicoli includono autovetture, veicoli commerciali leggeri e veicoli commerciali pesanti. Le autovetture rappresentano la base di riferimento più ampia, mentre le flotte commerciali generano casi d'uso di maggior valore, relativi a conformità, utilizzo, manutenzione e sicurezza del conducente. Si prevede che il segmento crescerà a un CAGR dell'11,5-13,5% nel periodo 2026-2034.
- Autovetture: I veicoli passeggeri rispondono alle esigenze della mobilità connessa, della prevenzione dei furti, dei servizi basati sull'utilizzo, della gestione delle flotte familiari e della mobilità condivisa. L'integrazione con le applicazioni mobili e gli ecosistemi assicurativi amplia il valore funzionale dei sistemi di localizzazione installati.
- Veicoli commerciali leggeri: I veicoli commerciali leggeri richiedono sempre più spesso il tracciamento per la pianificazione delle consegne, l'ottimizzazione dei percorsi, la gestione dell'assistenza sul campo e il monitoraggio dell'utilizzo. La crescita della logistica dell'ultimo miglio rende la visibilità su furgoni e camion di piccole dimensioni distribuiti sul territorio strategicamente importante.
- Veicoli commerciali pesanti: i veicoli commerciali pesanti richiedono un tracciamento affidabile per garantire la visibilità del carico, la conformità alle normative, la gestione del carburante, la manutenzione e la sicurezza del conducente. Le lunghe distanze percorse e l'elevato valore dei beni aumentano il valore economico dei dati continui di localizzazione e operativi.
Tecnologia della comunicazione
La tecnologia di comunicazione comprende reti cellulari, GPS/satellitari e dual-mode. La rete cellulare rimane la principale infrastruttura di comunicazione per il monitoraggio delle flotte, grazie alla disponibilità della rete e all'efficienza in termini di costi. La connettività satellitare è utile per le applicazioni in aree remote, mentre le architetture dual-mode migliorano la continuità nelle zone con copertura terrestre limitata. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 13,5-15,5% nel periodo 2026-2034.
- Cellulare: il tracciamento cellulare supporta la trasmissione frequente della posizione e la connettività cloud su reti stradali consolidate. La compatibilità con SIM multi-rete e i nuovi standard cellulari migliorano la flessibilità del roaming, la continuità del servizio e la scalabilità dell'implementazione per gli operatori di flotte.
- GPS/Satellite: Le soluzioni GPS/Satellite supportano le operazioni in cui la connettività terrestre è inaffidabile, in particolare nei settori minerario, energetico, della logistica marittima e delle infrastrutture remote. Il loro valore strategico aumenta quando i veicoli operano in territori geograficamente dispersi o scarsamente coperti.
- Modalità doppia: le soluzioni a doppia modalità combinano la comunicazione terrestre e satellitare per mantenere la continuità del tracciamento quando i veicoli escono dalla copertura cellulare. Sono particolarmente indicate per beni di alto valore, flotte remote e operazioni in cui la perdita di visibilità comporta rischi finanziari o per la sicurezza significativi.
Applicazione
Il settore di applicazione comprende trasporti e logistica, edilizia, petrolio e gas, industria mineraria e servizi di emergenza. I trasporti e la logistica rimangono l'applicazione principale, poiché il tracciamento supporta direttamente la pianificazione dei percorsi, l'utilizzo delle risorse, la visibilità delle consegne e la gestione degli asset. Si prevede che il segmento crescerà a un CAGR del 12,0-14,0% nel periodo 2026-2034.
- Trasporti e logistica: gli operatori logistici utilizzano il tracciamento per coordinare i veicoli, monitorare i percorsi, migliorare la visibilità delle consegne e gestire l'utilizzo delle risorse. La crescente complessità delle spedizioni aumenta la domanda di dati di localizzazione in tempo reale integrati con i sistemi di gestione dei trasporti.
- Edilizia: Le flotte di macchinari edili traggono vantaggio dal monitoraggio della posizione delle attrezzature, dal rilevamento di usi non autorizzati, dalla pianificazione della manutenzione e dall'analisi dell'utilizzo. Il tracciamento diventa particolarmente utile quando i macchinari si spostano tra diversi progetti o operano in cantieri geograficamente distanti.
- Settore petrolifero e del gas: gli operatori del settore petrolifero e del gas necessitano di visibilità sui veicoli che si spostano tra impianti remoti, percorsi di servizio e flotte di supporto. Il tracciamento aiuta a coordinare gli spostamenti sul campo, a rafforzare la supervisione della sicurezza e a mantenere la consapevolezza operativa laddove le distanze da percorrere sono considerevoli.
- Settore minerario: Le applicazioni nel settore minerario richiedono hardware robusto, posizionamento continuo e comunicazioni affidabili in siti remoti. Il tracciamento supporta la gestione dei veicoli, l'utilizzo delle attrezzature, il monitoraggio della sicurezza e la pianificazione della manutenzione in vaste aree operative.
- Servizi di emergenza: le flotte di emergenza utilizzano il tracciamento per monitorare i veicoli di intervento, coordinare le operazioni e migliorare la consapevolezza della situazione. Le informazioni sulla posizione in tempo reale possono favorire una più rapida allocazione delle risorse e un'analisi operativa post-evento per le flotte di polizia, vigili del fuoco, ambulanze e soccorso.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Trasporti e logistica |
Alto |
Visibilità del percorso |
Maturo |
|
Costruzione |
Mezzo |
Tracciamento delle apparecchiature |
Scalatura |
|
Petrolio e gas |
Mezzo |
Mobilità remota |
Scalatura |
|
Attività mineraria |
Mezzo |
Visibilità del sito |
Scalatura |
|
Servizi di emergenza |
Basso |
Intervento rapido |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei dispositivi di localizzazione veicolare.
Espansione delle operazioni della flotta connessa
Sempre più gestori di flotte hanno bisogno di mantenere una visibilità costante sulle proprie operazioni attraverso veicoli, autisti, rimorchi e attrezzature, il che genera una domanda continua di dispositivi di localizzazione integrati nell'Internet delle Cose. Le informazioni telematiche possono essere utilizzate per l'ottimizzazione dei percorsi, l'analisi dell'utilizzo, la gestione della manutenzione e gli interventi in materia di sicurezza, il tutto da un unico livello di informazioni unificato. Gli effetti più evidenti si riscontrano nei settori della logistica, dei servizi sul campo, dell'edilizia e delle flotte pubbliche, poiché questi settori presentano un elevato numero di risorse dislocate, il che rende più difficile il coordinamento. Secondo i report di Geotab del 2025, il 75% di tutte le auto acquistate a livello globale nel 2023 era dotato di sistemi telematici integrati dal produttore, rispetto al 72% del 2022.
Crescente importanza attribuita alla sicurezza della flotta e alla manutenzione predittiva
I cambiamenti nelle pratiche di sicurezza e manutenzione hanno portato a una maggiore preferenza per attrezzature in grado di produrre dati più accurati sulle operazioni. I proprietari di flotte cercano di essere avvisati in anticipo di comportamenti pericolosi, problemi meccanici, tempi di inattività non necessari e qualsiasi altra anomalia, in modo da poter adottare misure correttive prima che si verifichino incidenti o guasti. Da un punto di vista commerciale, ciò è di grande importanza poiché le misure preventive si traducono in una maggiore disponibilità dei mezzi e in una riduzione dei costi per spese superflue. Secondo uno studio sui trasporti condotto da Geotab nel 2026, il 10% dei conducenti più a rischio è stato coinvolto in un incidente su cinque tra quelli analizzati nel campione.
Migrazione verso la connettività multi-rete e intelligente
Tuttavia, le attività delle flotte stanno diventando sempre più frequenti nelle regioni in cui la connettività non è uniforme. Sebbene il tracciamento cellulare funzioni bene sulla maggior parte delle strade, alcune applicazioni specifiche per flotte, come quelle per l'estrazione mineraria, il settore petrolifero e del gas, l'edilizia e le infrastrutture in aree remote, potrebbero riscontrare problemi di connettività. L'utilizzo di tecnologie di doppia connettività, come il tracciamento cellulare e satellitare, elimina tali problemi. Ma l'impatto sul mercato è ancora maggiore, poiché la riduzione della complessità della connettività renderà l'architettura ibrida più realistica per altre tipologie di risorse oltre alle flotte remote. Pertanto, i produttori di dispositivi stanno integrando la capacità multi-rete, un consumo energetico efficiente e un'architettura di comunicazione adattiva.
Mercato dei dispositivi di localizzazione veicolare: tendenze future
Intelligenza artificiale applicata ai dispositivi edge per il tracciamento dell'hardware.
Si prevede che i futuri sistemi di localizzazione avranno una maggiore potenza di calcolo a bordo per elaborare i dati raccolti, anziché inviare tutti i dati grezzi a piattaforme centralizzate per ulteriori analisi. La potenza di calcolo distribuita (edge computing) consentirà di rilevare una guida aggressiva, anomalie del veicolo, interferenze, incidenti o altre anomalie prima di trasmettere i dati più rilevanti al cloud. Questo approccio ridurrà i costi di comunicazione e aumenterà i tempi di reazione per gli eventi critici. Si prevede inoltre che i produttori offriranno localizzatori con funzionalità GNSS, accelerometri, diagnostica del veicolo, tecnologia Bluetooth, telecamere e chipset AI, il tutto integrato nella stessa piattaforma modulare. Con la crescente necessità di prendere decisioni più rapide per le operazioni, non sarà più necessario distinguere tra localizzatori e gateway intelligenti per veicoli.
Convergenza di tracciamento, video e intelligenza veicolare
Si prevede che le future implementazioni includeranno non solo la geolocalizzazione, ma anche dati video, diagnostici, sulle prestazioni del conducente, ambientali e relativi alle risorse. La fusione di tutte queste informazioni offre l'opportunità di studiare ogni singolo incidente utilizzando diversi input di dati, anziché limitarsi alle sole coordinate geografiche. I video possono fornire contesto, i dati diagnostici descrivere la situazione meccanica e la geolocalizzazione indicare luogo e momento dell'accaduto. In generale, tutti questi dati possono contribuire a migliorare le misure di sicurezza, le procedure assicurative, i processi di manutenzione e altri aspetti operativi. Inoltre, l'integrazione favorirà la creazione di piattaforme hardware e software simili per diverse tipologie di veicoli. I fornitori di piattaforme, desiderosi di ampliare la propria base clienti, presteranno maggiore attenzione alla capacità di acquisizione dati dell'hardware.
Opportunità di mercato per i dispositivi di localizzazione dei veicoli
Soluzioni di connettività remota per flotte aziendali
La connettività remota rappresenta un promettente spazio di investimento, dato che le flotte impiegate nei settori minerario, energetico, edile, agricolo e infrastrutturale spesso operano al di fuori delle zone di copertura cellulare. I terminali ibridi, in grado di commutare la propria rete da cellulare a satellitare e viceversa, possono eliminare le zone d'ombra senza costringere gli utenti a gestire due sistemi di localizzazione separati. La differenziazione potrebbe basarsi su dimensioni, consumo energetico ridotto, politiche tariffarie flessibili e opzioni di commutazione di rete intelligenti. La collaborazione tra fornitori di terminali, operatori satellitari, operatori di telefonia mobile e piattaforme di gestione delle flotte potrebbe accelerare la commercializzazione della connettività ibrida. Il caso d'uso ideale si presenta quando si verificano conseguenze costose a seguito di guasti, furti, incidenti o perdita di visibilità delle apparecchiature.
Tracciamento integrato per flotte miste ed elettrificate
L'elettrificazione dei veicoli offre l'opportunità di monitorare i fornitori utilizzando informazioni geolocalizzate, dati sulle batterie, attività di ricarica, consumi e utilizzo. Chi gestisce una flotta mista dovrebbe poter ottenere una visibilità completa sui motori a combustione, ibridi ed elettrici, evitando di utilizzare sistemi di monitoraggio isolati. I fornitori dovrebbero essere in grado di realizzare dispositivi standardizzati, dotati di API che consentano la raccolta di dati da diverse tipologie di architetture veicolari, garantendo al contempo la coerenza dei risultati. Si apre così un'opportunità per società di leasing, servizi di consegna, flotte aziendali e aziende municipalizzate impegnate in un processo di elettrificazione graduale.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -