
Markt für Spannung Regulators: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Spannungsregler (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Ferroresonanz, Stufenschalter); Phase (Einphasig, Dreiphasig); Endverwendung (Wohnbereich, Industrie, Gewerbe) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00014285
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
3,64 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
7,73 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,72 %
Wachstumsrate
Adressierbarer Markt
50,93 Mrd. US-Dollar
(2026–2034)
Der Markt für Spannungsregler wird im Jahr 2025 auf 3,64 Milliarden US-Dollar geschätzt und soll bis 2034 auf 7,73 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,72 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch den Bedarf an einer stabilen Stromversorgung, die Modernisierung der Verteilungsnetze und den verstärkten Einsatz elektronisch gesteuerter Geräte in Wohn-, Gewerbe- und Industriegebäuden gestützt.
Für Nordamerika wird bis 2034 ein durchschnittliches jährliches Wachstum von 8,4 % bis 9,2 % erwartet. Dies wird durch die Modernisierung veralteter Verteilungsanlagen und den steigenden Strombedarf von Rechenzentren, der Hightech-Fertigung und Elektrifizierungsprojekten begünstigt. Die Marktgröße für Spannungsregler wird zudem durch zunehmende Investitionen in Netzstabilität, dezentrale Energieerzeugung und Stromqualitätsmanagement in den USA und Kanada beeinflusst.
Marktanalyse und Einblicke zu Spannungsreglern
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von etwa 28 % bis 32 % ausmachen wird und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4 % bis 9,2 % wachsen wird. Die Modernisierung der Energieversorgung und die industrielle Elektrifizierung unterstützen eine anhaltende Nachfrage nach Spannungsregelungstechnik.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 58–61 % der nordamerikanischen Nachfrage ausmachen werden und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,6–9,4 % wachsen werden, unterstützt durch den Netzausbau und Investitionen in Rechenzentren.
- Europa: Es wird prognostiziert, dass Europa im Jahr 2025 einen Anteil von 23 % bis 27 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5 % bis 8,3 % wachsen wird, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien von der Digitalisierung der Stromnetze und der Integration erneuerbarer Energien profitieren.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 31–35 % geschätzt und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,1–10,0 % wachsen. Angeführt wird dieses Wachstum von China, Indien, Japan und Südkorea, die durch industrielle Expansion und Investitionen in Netzwerke angetrieben werden.
- Größtes Segment: Es wird erwartet, dass der Dreiphasenstrom im Jahr 2025 einen Marktanteil von 55 % bis 59 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8 % bis 9,5 % wachsen wird, was auf Anwendungen im Versorgungs- und Industriebereich zurückzuführen ist.
- Wachstumsstarkes Segment: Der Anteil des industriellen Endverbrauchs wird im Jahr 2025 auf 38–42 % geschätzt und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–10,1 % wachsen, angetrieben durch Automatisierungs- und Stromqualitätsanforderungen.
- Key companies analyzed in detail: ABB Ltd.; Belotti s.r.l.; Eaton Corporation plc; General Electric Company; Infineon Technologies AG; J. Schneider Elektrotechnik GmbH; Maschinenfabrik Reinhausen GmbH; Schweitzer Engineering Laboratories, Inc.; Siemens AG; Toshiba Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Spannungsstabilisatoren haben sich von einfachen elektromechanischen Konstruktionen zu elektronischen und digitalen Regelungssystemen weiterentwickelt. Die Ferroresonanztechnologie wird weiterhin dort eingesetzt, wo eine dauerhafte Spannungsstabilisierung erforderlich ist, und Stufenschalter werden in Situationen relevant, in denen eine flexible Spannungsregelung benötigt wird. Die Fertigungsprozesse werden modulare Bauweise, verbesserte Wärmeableitung, Fernüberwachung und die Integration von Schutzvorrichtungen umfassen.
Im Prognosezeitraum werden sich die Käufe auf Produkte konzentrieren, die variable Lasten und dezentrale Energieerzeugung bewältigen können. Entwicklungsländer erhalten Investitionen zur Verbesserung ihrer Verteilungsnetze, während in entwickelten Märkten Ersatz und Resilienz im Vordergrund stehen. Der regulatorische Druck hinsichtlich Stromversorgungssicherheit, Effizienz und Netzflexibilität wird die Akzeptanz dieser Technologien bei Spannungsschwankungen durch erneuerbare Energien und variable Stromlasten sicherstellen.
Umfang des Marktberichts zu Spannungsreglern
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,64 Milliarden US-Dollar |
| Marktgröße bis 2034 | 7,73 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,72 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Spannungsregler
Die Nachfrage nach Spannungsreglern wird durch alternde Infrastruktur, steigende industrielle Lasten und die zunehmende Empfindlichkeit elektronischer Bauteile gegenüber Spannungsschwankungen beeinflusst. Das Marktwachstum für Spannungsregler erstreckt sich daher auf die Bereiche Energieversorgung, Industrie, Handel und Wohnungsbau. Die Wertschöpfungskette dieses Marktes umfasst folgende Akteure: Hersteller elektrischer Geräte, Komponentenhersteller, Ingenieurbüros, Distributoren, Systemintegratoren, Energieversorger und Endverbraucher. Kaufentscheidungen basieren zunehmend nicht nur auf dem Preis, sondern auch auf der Zuverlässigkeit der Geräte.
Laut dem Marktbericht für Spannungsregler hängt die Angebotsdynamik von den Anwendungsbereichen dieser Geräte ab. So müssen beispielsweise Geräte für die Energieversorgung gute Isolationseigenschaften, eine robuste Bauweise und Kompatibilität mit bestehenden Verteilungsnetzen aufweisen. Industrieanlagen legen hingegen großen Wert auf geringe Größe, schnelle Reaktionszeiten, Diagnosefunktionen und einfache Wartung. Folglich steigen die Investitionen in die Entwicklung von Standardplattformen und anwendungsorientierten Konfigurationen.
Eine weitere Erkenntnis aus der Marktanalyse für Spannungsregler ist der zunehmende Wettbewerbsdruck zwischen Herstellern diversifizierter elektrischer Geräte und Spezialisten für Spannungsregelung. ABB Ltd, Eaton Corporation plc, Siemens AG, General Electric Company und Toshiba Corporation nutzen ihre bestehenden Beziehungen zu Energieversorgern und Industriekunden, während Maschinenfabrik Reinhausen GmbH und Schweitzer Engineering Laboratories, Inc. ihre Stärken im Bereich Spannungsregelung und -überwachung haben. Die Infineon Technologies AG bietet Leistungselektroniklösungen für digitale Regelsysteme an.
Für Unternehmen wird es immer wichtiger, sich durch Integration statt durch den Vertrieb von Einzelgeräten zu positionieren. Gerätehersteller integrieren Spannungsregler mittlerweile mit Überwachungs-, Schutz-, Kommunikations- und Wartungslösungen, um den Wert einer Systemlösung für ihre Kunden zu steigern. Zudem rückt die regionale Fertigung und Entwicklung in Regionen mit kürzeren Lieferzeiten für Energieversorger zunehmend in den Fokus. Eatons Plan, die Produktionskapazitäten in den USA bis 2025 auszubauen, verdeutlicht diesen Fokus auf die Lokalisierung der Geräteproduktion.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Spannungsregler: Strategische Einblicke
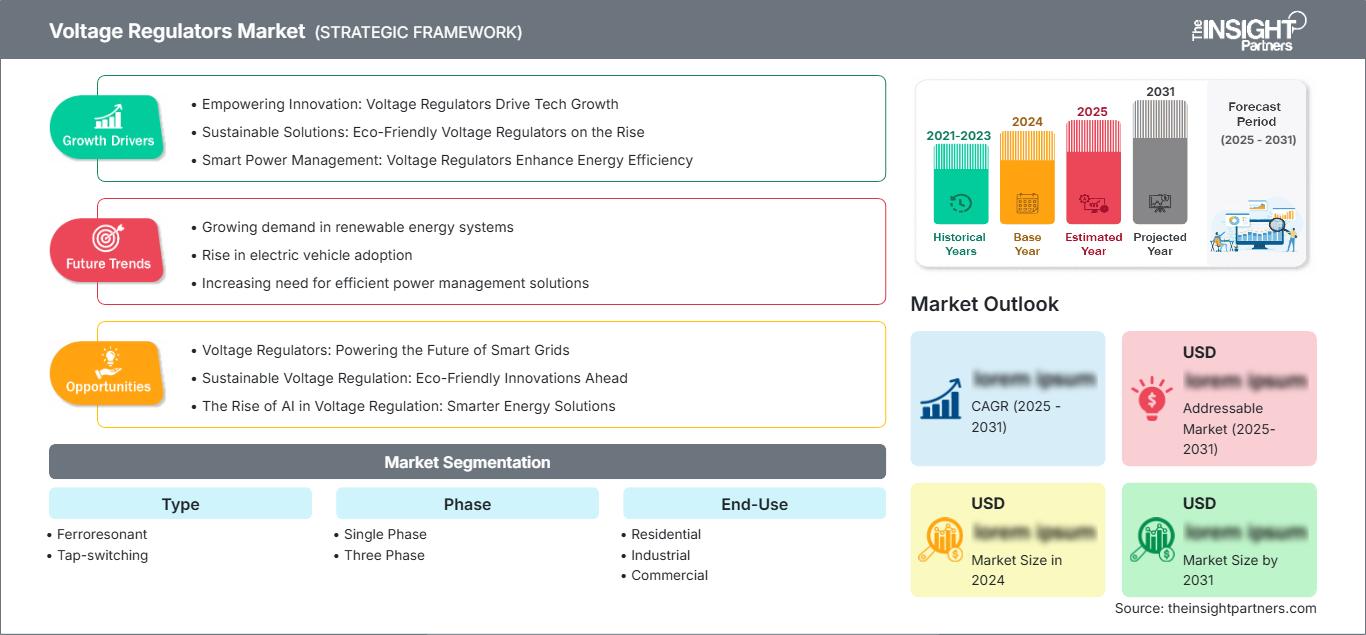
Regionale Einblicke
Markt für Spannungsregler in Nordamerika
Nordamerika wird Prognosen zufolge bis 2025 einen Marktanteil von 28–32 % am weltweiten Markt für Spannungsregler erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–9,2 % wachsen. Energieversorger modernisieren ihre veraltete Verteilungsinfrastruktur und berücksichtigen gleichzeitig dezentrale Energieerzeugung, Elektrifizierung und variable Lastprofile. In Nordamerika sind die USA das wichtigste Zentrum, angetrieben durch Investitionen in Übertragung und Verteilung sowie die steigenden Kapazitäten von Rechenzentren. Kanada trägt seinerseits durch die Modernisierung seiner Energieversorgungsanlagen, die Elektrifizierung von Bergwerken und den Ausbau erneuerbarer Energiequellen bei. Bei der Gerätebeschaffung werden zunehmend Betriebssicherheit, Ferndiagnosefunktionen und die Eignung moderner Schutzeinrichtungen berücksichtigt. Industrielle Anwender benötigen eine konstante Spannung für den Betrieb von automatisierten Maschinen, Motoren, Antrieben und Elektronik.
Die Zukunftsaussichten der Region werden durch Investitionen in die Infrastruktur sowie den zunehmenden Fokus auf Resilienz geprägt. An den Anschlusspunkten von Anlagen zur Erzeugung erneuerbarer Energien, Energiespeichern, Elektroautos und anderen Verbrauchern wird eine Spannungsregelung erforderlich sein. Energieversorger, die bereits Verbindungen zu anderen Energieversorgern unterhalten, profitieren von Austauschmöglichkeiten, während digitale Technologien in wettbewerbsorientierten Ausschreibungsverfahren einen Vorteil verschaffen können. Der Markt dürfte relativ hohe Wachstumsraten aufweisen, da Energieversorger in die Modernisierung ihrer Anlagen, in Überwachungssysteme und in die Automatisierung investieren.
US-Markt für Spannungsregler
Es wird geschätzt, dass die USA im Jahr 2025 58–61 % der nordamerikanischen Nachfrage nach Spannungsreglern ausmachen werden und im Zeitraum 2026–2034 ein jährliches Wachstum von 8,6–9,4 % verzeichnen werden. Die Modernisierung der Energieversorgungsnetze wird weiterhin ein wichtiger Wachstumstreiber sein, ebenso wie die Nachfrage aus Rechenzentren, der Halbleiterfertigung, Produktionsstätten und Elektrifizierungsprojekten. Relevante Anwendungen und Infrastrukturen werden von Eaton, ABB, Siemens, General Electric und Schweitzer Engineering Laboratories landesweit bereitgestellt.
Der steigende Bedarf an Regelgeräten, die variable Lasten bewältigen und Betriebsinformationen für Gewerbe- und Industriekunden bereitstellen können, wird immer deutlicher. Energieversorgungsunternehmen bevorzugen robuste Stufenschalter, während spezielle Anlagen eine Kombination aus Regel- und Netzqualitätsgeräten nutzen können. Der US-Marktanteil in Nordamerika ist aufgrund der größeren installierten Strommenge und der besseren Investitionsmöglichkeiten weiterhin hoch. Daher wird erwartet, dass der Markt für Spannungsregler von Ersatzbedarf und dem Ausbau der Infrastruktur profitiert. Die lokale Produktion von Spannungsreglern ist zudem entscheidend, um Projektverzögerungen zu vermeiden und die Beschaffungsfristen der Energieversorgungsunternehmen einzuhalten.
Europäischer Markt für Spannungsregler
Europa wird 2025 einen Marktanteil von 23–27 % am Markt für Spannungsregler halten und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,3 % wachsen. Deutschland ist hinsichtlich der Nachfrage auf Länderebene führend, gefolgt von Großbritannien, Frankreich, Italien und Spanien. Zu den wichtigsten Treibern der Region zählen die Modernisierung der Stromnetze, der Ausbau dezentraler erneuerbarer Energien, die industrielle Automatisierung und die Elektrifizierung. In Deutschland sind die hohe Anzahl an Industrien und die fortschrittliche elektrische Netzinfrastruktur die Hauptfaktoren, in Großbritannien die Netzflexibilität und -resilienz, während in Frankreich die Kernenergieerzeugung in Kombination mit erneuerbaren Energien vielfältige Regulierungsanforderungen mit sich bringt.
Deutschland ist aufgrund seiner industriellen Ausrichtung, seines Ökosystems für elektrische Ausrüstung und der Notwendigkeit, eine zuverlässige Stromqualität in der Industrie zu gewährleisten, der dominierende Markt. Der zunehmende Einfluss auf die Nachfrage resultiert aus Automatisierungs-, Prozess- und erneuerbaren Energietechnologien. Die Dekarbonisierungsbemühungen der europäischen Länder wirken sich auf den Markt für Spannungsregler aus, da die Netze variablere Stromquellen und bidirektionale Stromflüsse aufnehmen müssen.
Markt für Spannungsregler im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 einen Marktanteil von 31–35 % erreichen und voraussichtlich von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von 9,1–10,0 % verzeichnen. Zu den führenden Ländern der Region zählen China, Japan, Südkorea, Indien und Australien. Das Wachstum wird durch Industriewachstum, erneuerbare Energien, Urbanisierung und Infrastrukturausbau getrieben. Indien wird aufgrund verbesserter Stromverteilung und des steigenden industriellen Stromverbrauchs, der die Nachfrage nach einer stabilen Stromversorgung erhöht, eine wichtige Rolle spielen.
China profitiert von einer hohen Fertigungsindustrie und einem gut ausgebauten Stromnetz, Japan konzentriert sich auf Zuverlässigkeit und Anlagenerneuerung, während Südkorea von Elektronik und fortschrittlicher Fertigung angetrieben wird. Australien benötigt Lösungen für die Regulierung dezentraler Netze und die Integration erneuerbarer Energien. Politisch geförderte Investitionen in Elektrifizierung und Infrastruktur werden die Nachfrage in der Region hoch halten. Das größte Wachstum wird dort zu erwarten sein, wo Industriewachstum auf den Ausbau der Verteilungsnetze trifft. Daher ist der asiatisch-pazifische Raum (APAC) die bevorzugte Region für hohe Absatzmengen und lokale Fertigung.
Markt für Spannungsregler im Nahen Osten und Afrika
Für die MEA-Region wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,0 %–8,0 % prognostiziert. Saudi-Arabien dominiert die Region dank der Diversifizierung der Infrastrukturentwicklung und industrieller Projekte, gefolgt von den VAE und Südafrika. Infrastrukturausbau, Installationen erneuerbarer Energien, Gewerbebau und Industrieanlagen führen zu einem stetigen Bedarf an Spannungsregelung. Die regionalen Chancen sind zunehmend mit großen Infrastrukturprojekten und industriellem Wachstum verbunden.
Während die Modernisierung der Stromnetze in Saudi-Arabien und den VAE voranschreitet, besteht in Südafrika weiterhin Bedarf an Netzausbau und verbesserter Netzstabilität. Die Märkte der RoMEA-Region bieten aufgrund der zunehmenden Elektrifizierung und des Ausbaus der Netzinfrastruktur gezielte Chancen. Spannungsregler werden aufgrund ihrer Anwendbarkeit im Bereich der erneuerbaren Energien an Bedeutung gewinnen, da die Spannungsregelung aufgrund der schwankenden Stromerzeugung erforderlich sein wird.
Segmentierungsanalyse
Typ
Das Segment „Typ“ ist in Ferroresonanz- und Stufenschalter unterteilt. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 8,1 % bis 8,9 % erwartet. Ferroresonanzgeräte zeichnen sich weiterhin durch zuverlässige Stabilisierung aus, während Stufenschaltersysteme eine flexible Regelung in Versorgungs- und Industrienetzen ermöglichen. Die Auswahl hängt von den Lastcharakteristika, der Spannungsvariabilität, den Wartungsanforderungen und der Integration in die Schutz- und Überwachungsinfrastruktur ab.
- Ferroresonant: Ferroresonante Regler sind weiterhin relevant, wenn stabile Ausgangsspannung, elektrische Isolation und Toleranz gegenüber Eingangsspannungsschwankungen Priorität haben. Ihre robusten Betriebseigenschaften unterstützen spezielle Industrie- und Gewerbeinstallationen, die eine zuverlässige Spannungsaufbereitung erfordern.
- Stufenschaltung: Stufenschaltsysteme gleichen variable Netzbedingungen durch die kontrollierte Anpassung der Transformatorübersetzungen aus. Ihre Eignung für Energieversorger und Anwendungen mit hoher Last ermöglicht einen breiten Einsatz, wo die Spannungspegel kontinuierlich an wechselnde Lastbedingungen angepasst werden müssen.
Phase
Das Segment „Phasen“ umfasst Einphasen- und Dreiphasensysteme und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8 % bis 9,5 % wachsen. Dreiphasensysteme werden voraussichtlich weiterhin dominieren, da Energieversorger und Industrieanlagen eine ausgewogene Regelung bei höheren Lasten benötigen. Einphasensysteme behalten ihre Bedeutung in Wohngebäuden und kleineren Gewerbebetrieben, wo geringere Kapazität und einfachere Installation von Vorteil sind.
- Einphasig: Einphasige Geräte dienen der Stromversorgung von Wohnhäusern, kleineren Gewerbebetrieben und ausgewählten Verbrauchern. Die Nachfrage ergibt sich aus den Anforderungen an eine kompakte Installation, die lokale Spannungsstabilisierung und den Schutz empfindlicher Haushalts- und Geschäftselektronik.
- Dreiphasenregler: Dreiphasenregler eignen sich für Stromnetze mit höherer Kapazität und finden breite Anwendung in Industrieanlagen, Energieverteilungsnetzen, großen Gewerbegebäuden und Infrastrukturprojekten, bei denen eine symmetrische Spannungsregelung betrieblich wichtig ist.
Endverwendung
Das Segment Endnutzung umfasst Wohn-, Industrie- und Gewerbeimmobilien und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7 % bis 9,4 % wachsen. Industrieanwendungen stellen den größten Nachfragefaktor dar, da automatisierte Maschinen, Produktionslinien, Motoren und empfindliche Steuerungssysteme eine zuverlässige Stromversorgung benötigen. Die Nachfrage im Gewerbebereich wird von Büros und kritischen Infrastrukturen getragen, während die Nutzung im Wohnbereich weiterhin von der lokalen Stromqualität abhängt.
- Wohnbereich: Die Nutzung im Wohnbereich konzentriert sich auf Gebiete mit Spannungsschwankungen und unzuverlässiger Stromversorgung. Die Nachfrage wird durch Haushaltsgeräte, Unterhaltungselektronik, Notstromsysteme und die zunehmende Elektrifizierung von Haushalten gedeckt, wobei die Bezahlbarkeit der Geräte weiterhin ein wichtiges Kaufkriterium darstellt.
- Industrielle Anlagen: Bei industriellen Installationen stehen der kontinuierliche Betrieb und der Schutz hochwertiger Anlagen im Vordergrund. Die Spannungsregelung unterstützt die Produktionssicherheit, reduziert durch Spannungsschwankungen verursachte Störungen und ergänzt Automatisierung, motorbetriebene Systeme und digital gesteuerte Fertigungsanlagen.
- Gewerbliche Einrichtungen nutzen Regeltechnik für Beleuchtung, Heizung, Lüftung, Klimaanlage, Informationstechnologie, Aufzüge und andere elektrische Verbraucher. Die Nachfrage wird durch die zunehmende Nutzung digitaler Geräte und die Anforderungen an die unterbrechungsfreie Stromversorgung in Büros, Einzelhandelsgeschäften, Hotels und öffentlichen Gebäuden verstärkt.
Momentaufnahme der Chancen
|
Endverwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Wohnen |
Medium |
Heimelektronik |
Reifen |
|
Industrie |
Hoch |
Fabrikautomatisierung |
Skalierung |
|
Kommerziell |
Medium |
Digitale Gebäude |
Skalierung |
Markt für Spannungsregler: Wachstumstreiber und Wirkungsanalyse
Netzmodernisierung und Ersatz veralteter Verteilungsanlagen
Energieversorger in Industrie- und Entwicklungsländern modernisieren ihre alten Transformatoren, Leitungen, Steuerungseinrichtungen und Regelungssysteme, um die Versorgungssicherheit zu erhöhen. Bei alternden Verteilnetzen, die durch dezentrale Erzeugung steigenden oder rückwirkenden Lasten ausgesetzt sind, gewinnt die Spannungsregelung an Bedeutung. Der Austauschprozess kann daher einen Bedarf an Anlagen schaffen, die eine zuverlässige Regelung bieten und gleichzeitig mit dem bestehenden Verteilnetz kompatibel sind. Die Auswirkungen reichen über Neuinvestitionen hinaus, da Energieversorger im Zuge des Austauschs ihre Anforderungen an die Spannungsregelung üblicherweise mit verbesserten Überwachungs- und Schutzfunktionen verbinden. Anlagenanbieter, die geeignete Ersatzanlagen bereitstellen können, profitieren von der bestehenden installierten Basis und den vorhandenen Wartungsdiensten. Modernisierungsmaßnahmen können somit eine nachhaltige Nachfrage schaffen, die unabhängig vom Bauzyklus ist.
Ausbau der industriellen Elektrifizierung und energiesensitiven Automatisierung
Der aktuelle Trend in der Fertigung geht hin zu automatisierten Linien, drehzahlverstellbaren Antrieben, Robotersystemen, Prozesssteuerungen und der Vernetzung von Geräten. Diese Ressourcen benötigen eine stabile Spannungsversorgung, um die Produktionskontinuität zu gewährleisten und Betriebsunterbrechungen zu minimieren. Die Halbleiterindustrie, die Metallverarbeitung, die Chemie-, Lebensmittel- und Hightech-Fertigungsindustrie sind besonders auf stabile Stromversorgungen angewiesen. Mit zunehmender Automatisierung in Fertigungsunternehmen können die Kosten von Spannungsausfällen im Verhältnis zu den Kosten von Spannungsreglern steigen. Dies eröffnet die Möglichkeit, fortschrittlichere Lösungen mit Überwachungsfunktionen zu entwickeln. Daher führt das Investitionswachstum in der Fertigung selbst bei moderatem Anstieg des Stromverbrauchs zu einem Wachstum des Marktes für Spannungsregler.
Zunehmende Integration erneuerbarer Energien und variable elektrische Lasten
Die Erzeugung aus erneuerbaren Energien beeinflusst den Betrieb von Verteilnetzen durch die Einführung neuer, stark schwankender und geografisch verteilter Stromflüsse. Die Erzeugung aus Solar- und Windenergie kann Spannungsprofile beeinflussen, insbesondere wenn Erzeugungsanlagen und Verbraucher räumlich nahe beieinander liegen oder die Netzkapazität begrenzt ist. Elektroautos, Batterien, Wärmepumpen und Rechenzentren stellen neue Lastarten dar. Geräte zur Stromregelung ermöglichen es Verteilnetzbetreibern, die Spannungsprofile, die sich aus der Kombination dieser Energiequellen und Lasten ergeben, zu steuern. Die Auswirkungen sind am größten, wenn Verteilnetze dezentrale Energiequellen in ihre bestehenden Netze integrieren müssen, anstatt neue Netze zu errichten.
Markt für Spannungsregler – Zukunftstrends
Digital koordinierte Spannungsregelung
Die nächste Stufe der Spannungsregelung wird voraussichtlich eine stärkere Koordination zwischen Reglern, Sensoren, Schutzeinrichtungen und der Software der Energieversorger erfordern. Anstatt als isolierte mechanische Anlagen zu fungieren, können Regelgeräte zunehmend Teil einer vernetzten Verteilungsinfrastruktur werden. Digitale Steuerungen können Betriebsinformationen nutzen, um Einstellungen präziser anzupassen, während Ferndiagnosen Anomalien vor Geräteausfällen erkennen können. Dieser Trend dürfte sich auf Produktdesign, Beschaffungsspezifikationen und Servicemodelle auswirken. Energieversorger werden Geräte künftig verstärkt anhand der Datenverfügbarkeit und Interoperabilität sowie der elektrischen Leistung bewerten. Hersteller, die offene Kommunikationsfunktionen und skalierbare Überwachungsplattformen entwickeln, können Regelsysteme als Bestandteile umfassenderer Netzmanagementstrategien positionieren. Die Marktentwicklung für Spannungsregler dürfte daher einen schrittweisen Wandel von Einzelgeräten hin zu vernetzten Anlagen erfahren, die vorausschauende Wartung und einen reaktionsschnelleren Netzbetrieb ermöglichen.
Regelungslösungen für elektrische Lasten mit hoher Dichte
Die rasante Expansion von Rechenzentren, Halbleiterwerken, fortschrittlicher Fertigung und elektrifizierten Industrieprozessen führt zu konzentrierten elektrischen Lasten mit strengen Anforderungen an die Stromqualität. Zukünftige Regelungssysteme werden voraussichtlich auf diese Betriebsumgebungen zugeschnitten sein, wobei der Fokus verstärkt auf Ansprechverhalten, thermischer Leistung, Redundanz und der Integration mit Schutzeinrichtungen liegt. Die Entwicklung von Rechenzentren ist besonders relevant, da Betreiber eine robuste elektrische Infrastruktur und zunehmend höhere Leistungsdichten benötigen. Auch Industriekunden benötigen Systeme, die dynamische Lasten tolerieren, ohne die Produktion zu beeinträchtigen. Dieser Trend sollte Anbieter dazu anregen, anwendungsspezifische Architekturen zu entwickeln, anstatt sich ausschließlich auf Standardprodukte zu verlassen. Er eröffnet zudem Chancen für Engineering-Partnerschaften zwischen Elektrofachbetrieben, Energieversorgern, Systemintegratoren und Anlagenentwicklern. Im Prognosezeitraum dürften hohe Lastdichten daher sowohl die technischen Spezifikationen als auch die Markteinführungsstrategien der gesamten Branche beeinflussen.
Marktchancen für Spannungsregler
Lokalisierte Fertigung und auf Versorgungsunternehmen ausgerichtete Lieferpartnerschaften
Hersteller können durch den Aufbau regionaler Produktions-, Service- und Engineeringkapazitäten in der Nähe wichtiger Energieversorgungsmärkte einen Mehrwert generieren. Lokale Fertigung verkürzt Lieferzeiten, vereinfacht Austauschprojekte und verbessert die Anpassungsfähigkeit an länderspezifische Elektrotechnikstandards. Strategische Partnerschaften mit Energieversorgern und Engineering-Unternehmen ermöglichen zudem einen früheren Zugang zu Infrastrukturplanungs- und Austauschprogrammen. Dieser Ansatz ist besonders relevant in Nordamerika, Indien, Südostasien und dem Nahen Osten, wo Infrastrukturinvestitionen zahlreiche Projektpipelines schaffen. Unternehmen können ihre Marktposition stärken, indem sie die Lieferung von Ausrüstung mit Inbetriebnahme, Wartung, Überwachung und Lifecycle-Services kombinieren. Das Potenzial geht daher über den reinen Absatz hinaus. Der Aufbau regionaler Ökosysteme reduziert den Aufwand im Beschaffungsprozess, generiert wiederkehrende Serviceeinnahmen und stärkt das Kundenvertrauen in langfristige Infrastrukturprojekte. Hersteller mit flexiblen Produktionsplattformen sind besonders gut aufgestellt, um die vielfältigen Anforderungen der Energieversorger zu erfüllen.
Fortschrittliche Regulierung für erneuerbare Energien verbrauchende Verteilungsnetze
Die Integration erneuerbarer Energien schafft Chancen für Reglerprodukte, die speziell für Netze mit schwankender Erzeugung und bidirektionalen Leistungsflüssen entwickelt wurden. Projektentwickler und Energieversorger benötigen zunehmend Anlagen, die parallel zu Solar-, Wind-, Speicher- und dezentraler Erzeugung betrieben werden können, ohne die Spannungsqualität zu beeinträchtigen. Anbieter können diese Chance durch adaptive Steuerung, verbesserte Sensorik, Fernkonfiguration und Integration in Verteilnetzmanagementsysteme nutzen. Prognosen für den Markt für Spannungsregler deuten darauf hin, dass die Nachfrage zunehmend die Netzkomplexität und nicht mehr nur das einfache Stromlastwachstum widerspiegeln wird. Hersteller, die im Rahmen von Pilotprojekten mit Energieversorgern zusammenarbeiten, können Anwendungsdaten generieren und die Leistungsfähigkeit unter realen Betriebsbedingungen nachweisen. Dies kann die Einführung in weiteren Regionen fördern und die Wettbewerbsdifferenzierung stärken. Besonders attraktiv ist diese Chance in Ländern, die ambitionierte Ziele für erneuerbare Energien mit einer begrenzten Verteilnetzinfrastruktur kombinieren. Hier können Regler-Upgrades die Netzauslastung verbessern, ohne dass ein sofortiger Austausch ganzer Stromnetze erforderlich ist.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -