
Marché des régulateurs de tension : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des régulateurs de tension : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (ferrorésonant, à prises commutées) ; phase (monophasé, triphasé) ; utilisation finale (résidentielle, industrielle, commerciale) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00014285
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
3,64 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
7,73 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,72 %
taux de croissance
Marché adressable
50,93 milliards de dollars américains
(2026-2034)
Le marché des régulateurs de tension était évalué à 3,64 milliards de dollars américains en 2025 et devrait atteindre 7,73 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 8,72 % entre 2026 et 2034. La demande est soutenue par le besoin d'un approvisionnement électrique stable, la modernisation des réseaux de distribution et un déploiement plus large d'équipements à commande électronique dans les environnements résidentiels, commerciaux et industriels.
L'Amérique du Nord devrait enregistrer un taux de croissance annuel composé (TCAC) estimé entre 8,4 % et 9,2 % jusqu'en 2034, grâce au remplacement des équipements de distribution vieillissants et à la demande croissante d'électricité liée aux centres de données, à l'industrie manufacturière de pointe et aux projets d'électrification. La taille du marché des régulateurs de tension est également influencée par l'augmentation des investissements dans la résilience du réseau, la production décentralisée et la gestion de la qualité de l'énergie aux États-Unis et au Canada.
Analyse et perspectives du marché des régulateurs de tension
- Amérique du Nord : L'Amérique du Nord devrait représenter environ 28 % à 32 % du marché en 2025, avec un taux de croissance annuel composé (TCAC) de 8,4 % à 9,2 % entre 2026 et 2034. La modernisation des services publics et l'électrification industrielle soutiennent une demande soutenue d'équipements de contrôle de tension.
- États-Unis : On estime que les États-Unis représenteront 58 % à 61 % de la demande nord-américaine en 2025, avec un taux de croissance annuel composé (TCAC) de 8,6 % à 9,4 % jusqu’en 2034, grâce au remplacement du réseau électrique et aux investissements dans les centres de données.
- Europe : L'Europe devrait détenir une part de marché de 23 % à 27 % en 2025 et connaître une croissance annuelle composée de 7,5 % à 8,3 % jusqu'en 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant soutenus par la numérisation des réseaux et l'intégration des énergies renouvelables.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée entre 31 % et 35 % en 2025 et devrait croître à un TCAC de 9,1 % à 10,0 % jusqu'en 2034, tirée par la Chine, l'Inde, le Japon et la Corée du Sud, dans un contexte d'expansion industrielle et d'investissements dans les réseaux.
- Segment le plus important : Le triphasé devrait détenir une part de marché de 55 % à 59 % en 2025 et connaître une croissance annuelle composée de 8,8 % à 9,5 % entre 2026 et 2034, reflétant les applications industrielles et de services publics.
- Segment à forte croissance : L'utilisation finale industrielle devrait représenter une part de marché de 38 % à 42 % en 2025 et devrait croître à un TCAC de 9,2 % à 10,1 % jusqu'en 2034, sous l'effet de l'automatisation et des exigences en matière de qualité de l'énergie.
- Entreprises clés analysées en détail : ABB Ltd. ; Belotti srl ; Eaton Corporation plc ; Compagnie d'électricité générale ; Infineon Technologies AG; J. Schneider Elektrotechnik GmbH; Maschinenfabrik Reinhausen GmbH; Laboratoires d'ingénierie Schweitzer, Inc. ; Siemens AG ; Société Toshiba.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
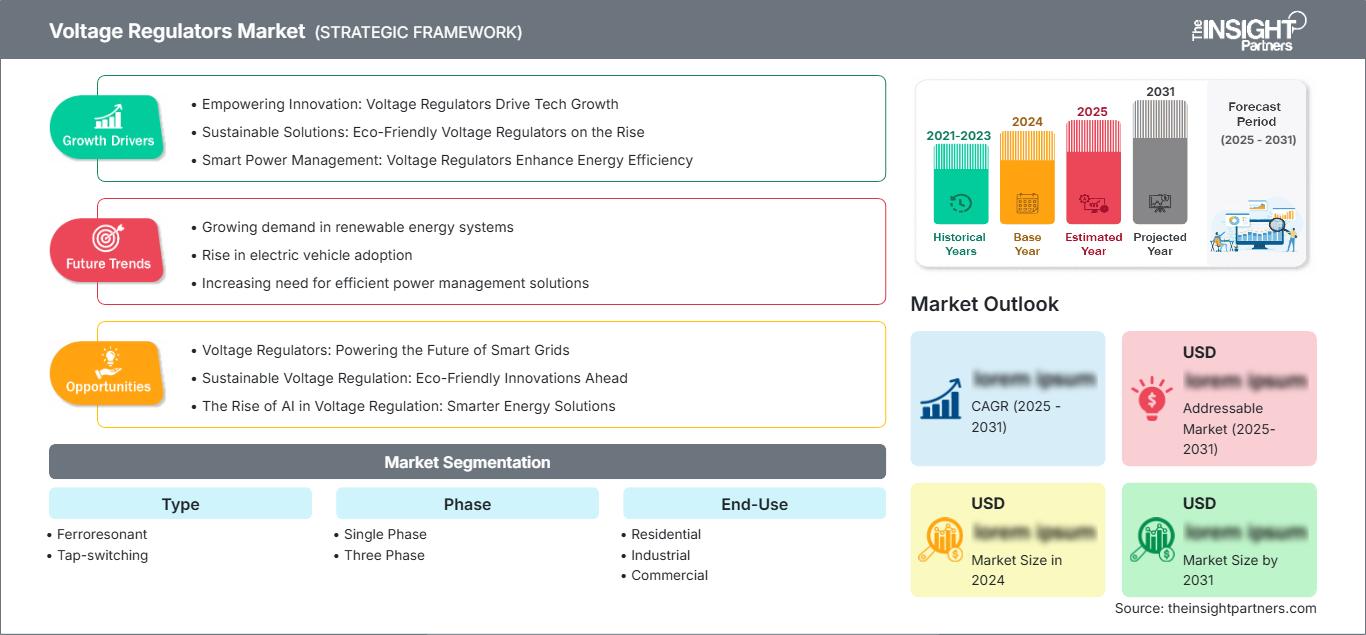
Les stabilisateurs de tension ont évolué, passant de conceptions électromécaniques simples à des conceptions de régulation électroniques et numériques. La technologie ferro-résonante continuera de jouer un rôle essentiel dans les applications nécessitant une stabilisation de tension durable, tandis que les systèmes à commutation de prises trouveront leur place dans les situations exigeant une régulation de tension adaptable. Les efforts de fabrication porteront sur la conception modulaire, une meilleure dissipation thermique, la détection à distance et l'intégration de dispositifs de protection.
Durant la période de prévision, les achats s'orienteront vers des produits capables de gérer les variations de charge et la production d'énergie décentralisée. Les pays en développement bénéficieront d'investissements pour l'amélioration de leurs réseaux de distribution, tandis que les marchés développés privilégieront le remplacement et la résilience des infrastructures. La pression réglementaire sur la fiabilité, l'efficacité et la flexibilité du réseau électrique favorisera l'adoption de ces solutions en cas de fluctuations de tension dues à la production d'énergie renouvelable et aux variations de la demande en électricité.
Rapport sur le marché des régulateurs de tension
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,64 milliards de dollars américains |
| Taille du marché d'ici 2034 | 7,73 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,72% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des régulateurs de tension
La demande de régulateurs de tension sera influencée par le vieillissement des infrastructures, la croissance des charges industrielles et la sensibilité accrue des composants électroniques aux fluctuations de tension. Le marché des régulateurs de tension connaîtra donc une croissance qui concernera les services publics, l'industrie, le commerce et le logement. La chaîne de valeur de ce marché comprend les acteurs suivants : fabricants d'équipements électriques, fabricants de composants, entreprises d'ingénierie, distributeurs, intégrateurs de systèmes, fournisseurs d'énergie et utilisateurs finaux. De plus en plus, la décision d'achat repose non seulement sur le prix, mais aussi sur la fiabilité des équipements.
D'après le rapport sur le marché des régulateurs de tension, la dynamique de l'approvisionnement dépend des applications de ces équipements. Par exemple, les équipements destinés aux réseaux électriques doivent présenter de bonnes caractéristiques d'isolation, une construction robuste et être compatibles avec les infrastructures de distribution actuelles. Les installations industrielles privilégient quant à elles la compacité, la rapidité de réponse, les capacités de diagnostic et la facilité de maintenance. En conséquence, on observe une augmentation des investissements dans le développement de plateformes standard et de configurations adaptées aux applications spécifiques.
L'analyse du marché des régulateurs de tension révèle également une intensification de la concurrence entre les fabricants d'équipements électriques diversifiés et les spécialistes de la régulation de tension. ABB Ltd, Eaton Corporation plc, Siemens AG, General Electric Company et Toshiba Corporation s'appuient sur leurs relations établies avec les clients des secteurs de l'énergie et de l'industrie, tandis que Maschinenfabrik Reinhausen GmbH et Schweitzer Engineering Laboratories, Inc. excellent dans le domaine de la régulation et de la surveillance de la tension. Infineon Technologies AG fournit des solutions d'électronique de puissance compatibles avec les systèmes de régulation numérique.
Il devient crucial pour les entreprises de se positionner sur le marché de l'intégration plutôt que sur celui des appareils isolés. Les fournisseurs d'équipements intègrent désormais les régulateurs de tension à des solutions de surveillance, de protection, de communication et de maintenance afin d'accroître la valeur ajoutée de leurs solutions système pour leurs clients. On observe également un intérêt croissant pour la production et l'ingénierie régionales, notamment dans les zones où les services publics ont besoin de délais de livraison plus courts. Le plan d'Eaton pour 2025, visant à augmenter sa capacité de production aux États-Unis, illustre cette tendance à la localisation de la production d'équipements.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des régulateurs de tension : Perspectives stratégiques
Perspectives régionales
Marché des régulateurs de tension en Amérique du Nord
L'Amérique du Nord devrait détenir entre 28 % et 32 % du marché mondial des régulateurs de tension d'ici 2025 et connaître une croissance annuelle composée (TCAC) de 8,4 % à 9,2 % jusqu'en 2034. Les entreprises de services publics modernisent leurs infrastructures de distribution existantes tout en intégrant la production décentralisée, l'électrification et les variations de la consommation. En Amérique du Nord, les États-Unis constituent le principal pôle de croissance, grâce aux investissements dans le transport et la distribution d'électricité et à l'augmentation des capacités des centres de données. Le Canada contribue quant à lui à cette croissance par la rénovation de ses réseaux électriques, l'électrification de ses mines et le développement des énergies renouvelables. Les acheteurs d'équipements tiennent de plus en plus compte de la fiabilité opérationnelle, des capacités de diagnostic à distance et de l'adéquation des dispositifs de protection modernes. Les utilisateurs industriels ont besoin d'une tension stable pour le fonctionnement de leurs machines automatisées, moteurs, variateurs et équipements électroniques.
Les perspectives de la région reposent sur les investissements dans les infrastructures et sur l'accent mis sur la résilience. La régulation de la tension sera nécessaire aux points de raccordement des générateurs d'énergie renouvelable, des dispositifs de stockage d'énergie, des véhicules électriques et autres charges. Les fournisseurs d'énergie connectés aux réseaux de distribution bénéficieront d'opportunités de remplacement, tandis que les technologies numériques pourront constituer un atout lors des appels d'offres. Le marché devrait afficher des taux de croissance relativement élevés, les distributeurs investissant dans la modernisation des infrastructures, la surveillance et l'automatisation.
Marché américain des régulateurs de tension
On estime que les États-Unis représenteront entre 58 % et 61 % de la demande du marché nord-américain des régulateurs de tension en 2025 et devraient connaître une croissance annuelle composée de 8,6 % à 9,4 % entre 2026 et 2034. La modernisation des réseaux électriques restera un moteur essentiel de cette croissance, aux côtés de la demande émanant des centres de données, de la fabrication de semi-conducteurs, des installations industrielles et des projets d'électrification. Les applications et infrastructures nécessaires seront déployées sur l'ensemble du territoire américain par Eaton, ABB, Siemens, General Electric et Schweitzer Engineering Laboratories.
Le besoin croissant d'équipements de régulation capables de gérer des charges variables et de fournir des informations opérationnelles aux clients commerciaux et industriels se fait de plus en plus sentir. Les projets des services publics privilégient une technologie de commutation robuste, tandis que les installations spéciales peuvent utiliser une combinaison de dispositifs de régulation et de traitement de l'énergie. La part de marché des États-Unis en Amérique du Nord reste élevée grâce à leur importante capacité installée d'électricité et aux nombreuses opportunités d'investissement. Par conséquent, le marché des régulateurs de tension devrait bénéficier des besoins de remplacement et de nouvelles infrastructures. La production locale de régulateurs de tension est également essentielle pour limiter les risques de retards de projets et respecter les délais d'approvisionnement des services publics.
Marché européen des régulateurs de tension
La région Europe représentera entre 23 % et 27 % du marché des régulateurs de tension en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 7,5 % à 8,3 % jusqu'en 2034. En termes de demande par pays, l'Allemagne est le premier marché, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. Les principaux moteurs de croissance de la région sont la modernisation des réseaux électriques, la production décentralisée d'énergies renouvelables, l'automatisation industrielle et l'électrification. En Allemagne, ce sont le grand nombre d'industries et l'infrastructure de réseau électrique avancée qui jouent un rôle prépondérant ; au Royaume-Uni, la flexibilité et la résilience du réseau sont les principaux facteurs déterminants ; et en France, la production d'énergie nucléaire, combinée aux énergies renouvelables, engendre divers besoins en matière de régulation.
L'Allemagne domine le marché grâce à son orientation industrielle, son écosystème d'équipements électriques et l'impératif de garantir la fiabilité de l'approvisionnement en énergie dans l'industrie. L'automatisation, les procédés industriels et les énergies renouvelables exercent une influence croissante sur la demande. Les efforts de décarbonation des pays européens ont un impact sur le marché des régulateurs de tension, les réseaux devant s'adapter à des sources d'énergie plus variables et à des flux d'énergie bidirectionnels.
Marché des régulateurs de tension de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 31 % à 35 % en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 9,1 % à 10 % entre 2026 et 2034. Les principaux pays de la région sont la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie. La croissance sera portée par le développement industriel, les énergies renouvelables, l'urbanisation et la construction d'infrastructures. L'Inde jouera un rôle important grâce à l'amélioration de son réseau de distribution et à l'augmentation de sa consommation industrielle d'électricité, qui accroissent la demande en énergie stable.
La Chine bénéficie d'un niveau élevé de production industrielle et d'un réseau électrique performant, le Japon privilégie la fiabilité et le renouvellement des équipements, tandis que la Corée du Sud est portée par l'électronique et la fabrication de pointe. L'Australie a besoin de solutions pour la réglementation des réseaux dispersés et l'intégration des énergies renouvelables. L'électrification et les investissements dans les infrastructures, soutenus par des politiques publiques, maintiendront une forte demande dans la région. La plus forte croissance sera observée à la croisée du développement industriel et de la distribution, faisant de la zone Asie-Pacifique la région de prédilection pour les ventes en volume et la production locale.
Marché des régulateurs de tension au Moyen-Orient et en Afrique
La région MENA devrait connaître une croissance annuelle composée (TCAC) de 7,0 % à 8,0 % entre 2026 et 2034. L'Arabie saoudite domine la région grâce à la diversification de ses infrastructures et de ses projets industriels, suivie des Émirats arabes unis et de l'Afrique du Sud. L'expansion des infrastructures, le déploiement des énergies renouvelables, la construction de bâtiments commerciaux et d'installations industrielles engendrent une demande constante en matière de régulation de tension. Les opportunités régionales sont de plus en plus liées aux grands projets d'infrastructure et à la croissance industrielle.
Alors que la modernisation des réseaux électriques est en cours en Arabie saoudite et aux Émirats arabes unis, l'Afrique du Sud doit encore développer son réseau et en améliorer la fiabilité. Les marchés de la région Moyen-Orient et Afrique (RoMEA) offriront des opportunités ciblées, compte tenu de l'électrification croissante et du développement des infrastructures de réseau. Les régulateurs de tension connaîtront une croissance grâce à leur applicabilité dans le secteur des énergies renouvelables, où le contrôle de la tension sera nécessaire en raison de l'évolution de la production d'électricité.
Analyse de segmentation
Taper
Le segment « Type » se divise en deux catégories : ferro-résonance et commutation par prises. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 8,1 % à 8,9 % entre 2026 et 2034. Les équipements ferro-résonants sont toujours appréciés pour leur stabilisation fiable, tandis que les systèmes à commutation par prises offrent une régulation flexible sur les réseaux électriques et industriels. Le choix dépend des caractéristiques de la charge, de la variabilité de la tension, des exigences de maintenance et de l’intégration avec l’infrastructure de protection et de surveillance.
- Régulateurs ferro-résonants : Ces régulateurs restent pertinents lorsque la stabilité de la tension de sortie, l’isolation électrique et la tolérance aux fluctuations de la tension d’entrée sont primordiales. Leur robustesse leur permet de répondre aux exigences des installations industrielles et commerciales spécialisées nécessitant un conditionnement de tension fiable.
- Commutation par prises : Les systèmes de commutation par prises permettent de gérer les variations du réseau grâce à un ajustement contrôlé des rapports de transformation. Leur aptitude aux applications de distribution d’énergie et à forte charge favorise un déploiement à grande échelle là où les niveaux de tension doivent être gérés en continu face aux fluctuations de la demande.
Phase
Le segment des systèmes monophasés et triphasés devrait connaître une croissance annuelle composée (TCAC) de 8,8 % à 9,5 % entre 2026 et 2034. Les systèmes triphasés devraient rester prédominants, car les services publics et les installations industrielles nécessitent une régulation équilibrée face à des charges plus élevées. Les systèmes monophasés conservent leur importance dans les applications résidentielles et les petits commerces, où une capacité moindre et une installation plus simple sont avantageuses.
- Monophasé : Les équipements monophasés alimentent les bâtiments résidentiels, les petits commerces et certains équipements. Ils répondent aux exigences d’installation compacte, de stabilisation locale de la tension et de protection des appareils électroniques sensibles, tant domestiques que professionnels.
- Triphasé : Les régulateurs triphasés sont destinés aux réseaux électriques de plus grande capacité et sont largement utilisés dans les installations industrielles, les systèmes de distribution d'électricité, les grands bâtiments commerciaux et les projets d'infrastructure où le contrôle équilibré de la tension est important pour le fonctionnement.
Utilisation finale
Le segment des utilisateurs finaux comprend les secteurs résidentiel, industriel et commercial et devrait connaître une croissance annuelle composée de 8,7 % à 9,4 % jusqu'en 2034. Les applications industrielles constituent le principal moteur de la demande, car les machines automatisées, les chaînes de production, les moteurs et les systèmes de contrôle sensibles nécessitent une alimentation électrique fiable. La demande commerciale est soutenue par les bureaux et les infrastructures critiques, tandis que l'adoption résidentielle reste tributaire de la qualité du réseau électrique local.
- Secteur résidentiel : L’adoption résidentielle est concentrée dans les zones exposées aux fluctuations de tension et à une distribution électrique peu fiable. La demande est soutenue par les appareils électroménagers, l’électronique grand public, les systèmes de secours et l’électrification croissante des ménages, même si le prix des équipements demeure un critère d’achat essentiel.
- Industrie : Les installations industrielles privilégient le fonctionnement continu et la protection des équipements de grande valeur. La régulation contribue à la fiabilité de la production, réduit les perturbations dues aux variations de tension et complète l’automatisation, les systèmes motorisés et les équipements de production à commande numérique.
- Secteur commercial : Les installations commerciales utilisent des équipements de régulation pour alimenter l’éclairage, le chauffage, la ventilation et la climatisation, les technologies de l’information, les ascenseurs et autres charges électriques. La demande est accrue par le recours plus fréquent aux équipements numériques et les exigences de continuité d’activité dans les bureaux, les commerces, l’hôtellerie et les bâtiments institutionnels.
Aperçu des opportunités
|
Utilisation finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Résidentiel |
Moyen |
Électronique domestique |
Mature |
|
Industriel |
Haut |
Automatisation des usines |
Mise à l'échelle |
|
Commercial |
Moyen |
Bâtiments numériques |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des régulateurs de tension
Modernisation du réseau et remplacement des infrastructures de distribution vieillissantes
Les entreprises de services publics, tant dans les pays développés que dans les pays en développement, remplacent leurs anciens transformateurs, lignes d'alimentation, équipements de contrôle et systèmes de régulation afin d'accroître leur fiabilité. Lorsqu'un réseau de distribution vieillissant est soumis à une augmentation de la charge ou à des inversions de charge dues à la production décentralisée, le contrôle de la tension devient primordial. De ce fait, le processus de remplacement peut engendrer une demande d'équipements offrant une régulation fiable et compatibles avec le réseau existant. Les retombées dépassent le simple cadre de nouveaux investissements, car, lors du remplacement, les entreprises de services publics associent généralement leurs besoins en régulation de tension à des capacités de surveillance et de protection améliorées. Les fournisseurs d'équipements capables de proposer des solutions de remplacement adaptées peuvent s'appuyer sur leur parc installé existant et leurs services de maintenance. Ainsi, les efforts de modernisation permettent de créer un flux de demande durable, indépendant du cycle de construction.
Développement de l'électrification industrielle et de l'automatisation sensible à la puissance
La tendance actuelle dans le secteur manufacturier est l'utilisation de lignes automatisées, de variateurs de vitesse, de systèmes robotisés, de systèmes de contrôle des processus et de la connectivité des appareils. Ces ressources peuvent nécessiter une alimentation électrique stable afin de garantir la continuité de la production et de minimiser les interruptions de service. Les industries de la fabrication de semi-conducteurs, de la métallurgie, de la chimie, de l'agroalimentaire et de la fabrication de pointe sont particulièrement dépendantes d'une alimentation électrique stable. À mesure que les entreprises manufacturières développent des niveaux d'automatisation croissants, le coût des perturbations de tension peut augmenter par rapport à celui des régulateurs de tension. Il existe donc une opportunité de développer des solutions plus avancées intégrant des capacités de surveillance. Par conséquent, la croissance des investissements dans le secteur manufacturier se traduit par une croissance du marché des régulateurs de tension, même en cas d'augmentation modérée de la consommation d'électricité.
Intégration croissante des énergies renouvelables et des charges électriques variables
La production d'énergie renouvelable influence le fonctionnement des réseaux de distribution en introduisant de nouveaux flux de puissance très variables et géographiquement dispersés. La production solaire et éolienne peut avoir un impact sur les profils de tension, notamment lorsque les sources de production et les consommateurs sont proches ou lorsque la capacité du réseau est limitée. Les véhicules électriques, les batteries, les pompes à chaleur et les centres de données constituent de nouveaux types de charges. Les dispositifs de régulation de l'électricité permettent aux gestionnaires de réseaux de distribution de maîtriser les profils de tension résultant de la combinaison de ces sources et charges. L'impact sera maximal lorsque les réseaux de distribution devront intégrer des sources d'énergie distribuées à leurs réseaux existants plutôt que d'en construire de nouveaux.
Tendances futures du marché des régulateurs de tension
Régulation de tension coordonnée numériquement
La prochaine étape du contrôle de la tension impliquera probablement une coordination accrue entre les régulateurs, les capteurs, les dispositifs de protection et les logiciels des gestionnaires de réseau. Au lieu de fonctionner comme des équipements mécaniques isolés, les systèmes de régulation s'intégreront de plus en plus à une architecture de distribution connectée. Les contrôleurs numériques pourront exploiter les données de fonctionnement pour ajuster les paramètres avec plus de précision, tandis que les diagnostics à distance permettront d'identifier les anomalies avant toute défaillance. Cette tendance devrait influencer la conception des produits, les spécifications d'approvisionnement et les modèles de service. Les gestionnaires de réseau évalueront probablement de plus en plus les équipements en fonction de la disponibilité des données, de l'interopérabilité et des performances électriques. Les fabricants qui développent des capacités de communication ouvertes et des plateformes de surveillance évolutives pourront positionner les systèmes de régulation comme des composantes de stratégies de gestion de réseau plus globales. Le marché des régulateurs de tension devrait ainsi connaître une évolution progressive, passant d'équipements autonomes à des systèmes connectés capables de prendre en charge la maintenance prédictive et une exploitation du réseau plus réactive.
Solutions de régulation conçues pour les charges électriques à haute densité
L'expansion rapide des centres de données, des usines de semi-conducteurs, de la fabrication de pointe et des processus industriels électrifiés engendre des charges électriques concentrées, soumises à des exigences strictes en matière de qualité de l'énergie. Les futurs systèmes de régulation seront probablement conçus pour ces environnements d'exploitation, en accordant une plus grande importance aux caractéristiques de réponse, aux performances thermiques, à la redondance et à l'intégration avec les équipements de protection électrique. Le développement des centres de données est particulièrement pertinent, car les opérateurs ont besoin d'infrastructures électriques résilientes et de densités de puissance toujours plus élevées. De même, les clients industriels ont besoin de systèmes capables de tolérer des charges dynamiques sans compromettre la production. Cette tendance devrait inciter les fournisseurs à développer des architectures spécifiques à chaque application plutôt que de se reposer uniquement sur des produits standardisés. Elle crée également des opportunités de partenariats d'ingénierie impliquant les installateurs électriques, les fournisseurs d'énergie, les intégrateurs d'équipements et les promoteurs d'installations. Au cours de la période de prévision, les charges à haute densité devraient donc influencer à la fois les spécifications techniques et les stratégies de commercialisation dans l'ensemble du secteur.
Opportunités du marché des régulateurs de tension
Partenariats d'approvisionnement axés sur la fabrication locale et les services publics
Les fabricants peuvent créer de la valeur ajoutée en établissant des capacités régionales de production, de service et d'ingénierie à proximité des principaux marchés de l'énergie. La production localisée permet de raccourcir les délais de livraison, de simplifier les projets de remplacement et d'améliorer la conformité aux normes électriques nationales. Des partenariats stratégiques avec les entreprises de services publics et les bureaux d'études peuvent également faciliter l'accès aux programmes de planification et de remplacement des infrastructures. Cette approche est particulièrement pertinente en Amérique du Nord, en Inde, en Asie du Sud-Est et au Moyen-Orient, où les investissements dans les infrastructures génèrent de nombreux projets en cours. Les entreprises peuvent renforcer leur positionnement en combinant la fourniture d'équipements avec la mise en service, la maintenance, la surveillance et les services liés au cycle de vie. L'opportunité dépasse donc le simple cadre des ventes unitaires. La mise en place d'écosystèmes régionaux peut réduire les obstacles à l'approvisionnement et générer des revenus de services récurrents, tout en renforçant la confiance des clients dans les projets d'infrastructure de longue durée. Les fabricants disposant de plateformes de production flexibles sont particulièrement bien placés pour répondre aux diverses spécifications des entreprises de services publics.
Réglementation avancée pour les réseaux de distribution riches en énergies renouvelables
L'intégration des énergies renouvelables crée des opportunités pour les régulateurs de tension conçus spécifiquement pour les réseaux à production fluctuante et à flux d'énergie bidirectionnels. Les développeurs et les gestionnaires de réseaux électriques exigent de plus en plus d'équipements capables de fonctionner conjointement avec l'énergie solaire, éolienne, le stockage et la production décentralisée sans compromettre la qualité de la tension. Les fournisseurs peuvent saisir cette opportunité grâce à la commande adaptative, à une détection améliorée, à la configuration à distance et à l'intégration avec les systèmes de gestion de la distribution. Les prévisions du marché des régulateurs de tension indiquent que la demande devrait refléter de plus en plus la complexité des réseaux plutôt que la simple croissance de la consommation d'électricité. Les fabricants qui collaborent avec les gestionnaires de réseaux électriques lors de projets pilotes peuvent recueillir des données d'application et démontrer les performances en conditions réelles d'exploitation. Cela peut favoriser l'adoption dans d'autres régions et renforcer l'avantage concurrentiel. Cette opportunité est particulièrement intéressante dans les pays qui combinent des objectifs ambitieux en matière d'énergies renouvelables et des infrastructures de distribution limitées, où les mises à niveau des régulateurs peuvent améliorer l'utilisation du réseau sans nécessiter le remplacement immédiat de l'ensemble des systèmes électriques.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -