
Mercato dei regolatori di tensione: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei regolatori di tensione (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (Ferroresonante, a commutazione di prese); fase (monofase, trifase); utilizzo finale (residenziale, industriale, commerciale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00014285
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
3,64 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
7,73 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,72 %
Tasso di crescita
Mercato di riferimento
50,93 miliardi di dollari USA
(2026-2034)
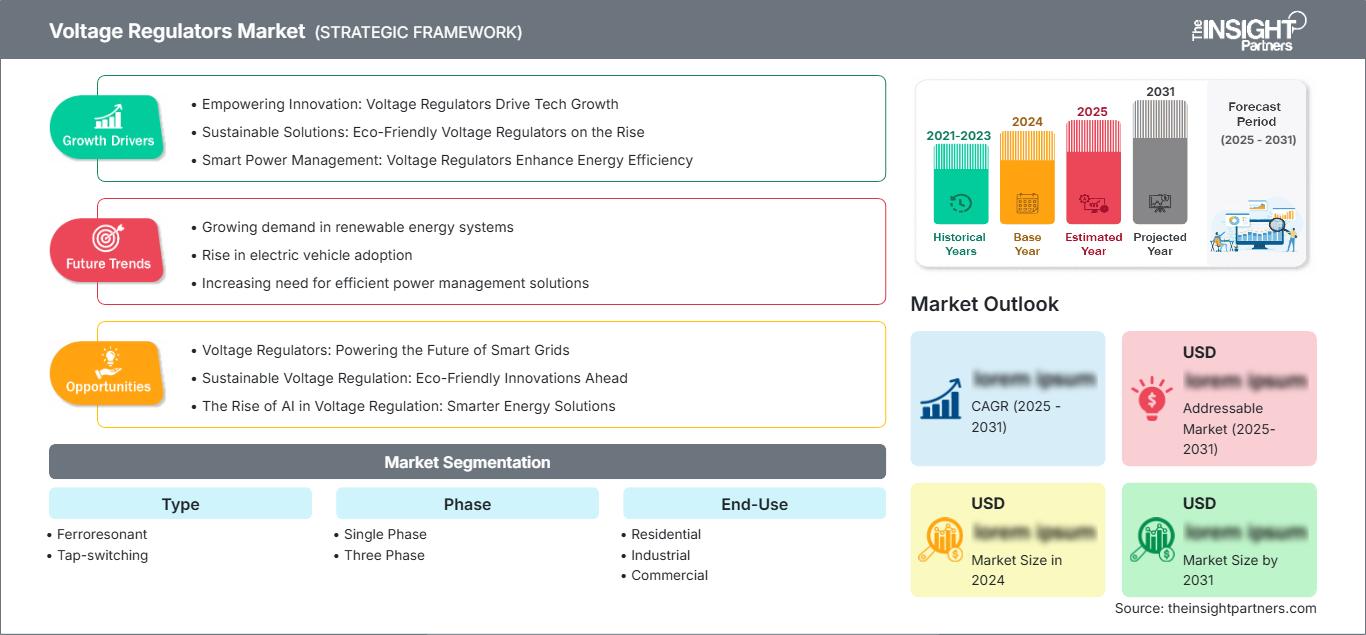
Il mercato dei regolatori di tensione ha un valore di 3,64 miliardi di dollari nel 2025 e si prevede che raggiungerà i 7,73 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'8,72% nel periodo 2026-2034. La domanda è sostenuta dalla necessità di una fornitura di energia elettrica stabile, dalla modernizzazione delle reti di distribuzione e da una maggiore diffusione di apparecchiature a controllo elettronico in ambienti residenziali, commerciali e industriali.
Si prevede che il Nord America registrerà un tasso di crescita annuo composto (CAGR) stimato tra l'8,4% e il 9,2% fino al 2034, sostenuto dalla sostituzione delle apparecchiature di distribuzione obsolete e dal crescente fabbisogno di energia elettrica derivante da data center, produzione avanzata e progetti di elettrificazione. Le dimensioni del mercato dei regolatori di tensione sono inoltre influenzate dai crescenti investimenti nella resilienza della rete, nella generazione distribuita e nella gestione della qualità dell'energia negli Stati Uniti e in Canada.
Analisi e approfondimenti sul mercato dei regolatori di tensione
- Nord America: Si prevede che il Nord America rappresenterà una quota di mercato compresa tra il 28% e il 32% circa nel 2025, con una crescita annua composta (CAGR) dell'8,4%-9,2% nel periodo 2026-2034. La modernizzazione delle infrastrutture di pubblica utilità e l'elettrificazione industriale sostengono una domanda costante di apparecchiature per il controllo della tensione.
- USA: Si stima che gli Stati Uniti rappresenteranno il 58%-61% della domanda nordamericana nel 2025, con un tasso di crescita annuo composto (CAGR) dell'8,6%-9,4% fino al 2034, grazie alla sostituzione della rete elettrica e agli investimenti nei data center.
- Europa: si prevede che l'Europa deterrà una quota del 23%-27% nel 2025 e crescerà a un tasso di crescita annuo composto (CAGR) del 7,5%-8,3% fino al 2034, con Germania, Regno Unito, Francia, Italia e Spagna supportate dalla digitalizzazione della rete e dall'integrazione delle energie rinnovabili.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 31%-35% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,1%-10,0% fino al 2034, trainata da Cina, India, Giappone e Corea del Sud, grazie all'espansione industriale e agli investimenti nelle infrastrutture di rete.
- Segmento più ampio: si prevede che la tecnologia trifase deterrà una quota di mercato del 55%-59% nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'8,8%-9,5% nel periodo 2026-2034, grazie alle applicazioni nei settori delle utility e dell'industria.
- Segmento ad alta crescita: si stima che l'utilizzo finale industriale raggiungerà una quota del 38%-42% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,2%-10,1% fino al 2034, trainato dall'automazione e dai requisiti di qualità dell'energia.
- Principali aziende analizzate nel dettaglio: ABB Ltd.; Belotti srl; Eaton Corporation plc; Compagnia elettrica generale; Infineon Technologies AG; J.Schneider Elektrotechnik GmbH; Maschinenfabrik Reinhausen GmbH; Schweitzer Engineering Laboratories, Inc.; Siemens AG; Società Toshiba.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Gli stabilizzatori di tensione si sono evoluti da semplici progetti elettromeccanici a sistemi di regolazione elettronici e digitali. La tecnologia ferroresonante continuerà a svolgere un ruolo importante laddove sia necessaria una stabilizzazione di tensione duratura, mentre i sistemi di commutazione a prese multiple troveranno applicazione in situazioni in cui è richiesta una regolazione di tensione adattabile. Gli sforzi produttivi includeranno la costruzione modulare, una migliore dissipazione del calore, il rilevamento remoto e l'integrazione con dispositivi di protezione.
Nel periodo di previsione, gli acquisti si orienteranno verso prodotti in grado di gestire carichi variabili e generazione di energia distribuita. I paesi in via di sviluppo riceveranno investimenti per il miglioramento delle reti di distribuzione, mentre i mercati sviluppati si concentreranno principalmente sulla sostituzione e sulla resilienza. La pressione normativa sull'affidabilità, l'efficienza e la flessibilità della rete elettrica garantirà l'adozione di tali tecnologie in caso di fluttuazioni di tensione dovute alla generazione da fonti rinnovabili e ai carichi elettrici variabili.
Ambito del rapporto sul mercato dei regolatori di tensione
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,64 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 7,73 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,72% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei regolatori di tensione
La domanda di regolatori di tensione sarà influenzata dall'invecchiamento delle infrastrutture, dalla crescita dei carichi industriali e dalla maggiore suscettibilità dei componenti elettronici alle fluttuazioni di tensione. Pertanto, la crescita del mercato dei regolatori di tensione interesserà i settori delle utility, dell'industria, del commercio e dell'edilizia residenziale. La catena del valore di questo mercato comprende i seguenti attori: produttori di apparecchiature elettriche, produttori di componenti, appaltatori di ingegneria, distributori, società di integrazione di sistemi, utility e utenti finali. Sempre più spesso, la decisione di acquisto si basa non solo sul prezzo dell'apparecchiatura, ma anche sulla sua affidabilità.
Secondo il rapporto di mercato sui regolatori di tensione, le dinamiche di offerta dei prodotti dipendono dalle applicazioni di tali apparecchiature. Ad esempio, le apparecchiature per le utenze devono dimostrare buone caratteristiche di isolamento, una costruzione robusta e la conformità con le attuali infrastrutture di distribuzione. Gli impianti industriali prestano molta attenzione alle dimensioni ridotte, ai tempi di risposta rapidi, alle capacità diagnostiche e alla facilità di manutenzione delle apparecchiature. Di conseguenza, si registra un aumento degli investimenti nello sviluppo di piattaforme standard e configurazioni orientate alle applicazioni.
Un altro spunto di riflessione emerso dall'analisi del mercato dei regolatori di tensione riguarda la crescente pressione competitiva tra i diversi produttori di apparecchiature elettriche e gli specialisti nella regolazione della tensione. ABB Ltd, Eaton Corporation plc, Siemens AG, General Electric Company e Toshiba Corporation sfruttano le relazioni consolidate con clienti del settore energetico e industriale, mentre Maschinenfabrik Reinhausen GmbH e Schweitzer Engineering Laboratories, Inc. vantano una solida esperienza nel campo della regolazione e del monitoraggio della tensione. Infineon Technologies AG fornisce soluzioni di elettronica di potenza integrate nei sistemi di regolazione digitale.
Per le aziende, diventa fondamentale posizionarsi sul mercato attraverso l'integrazione, anziché limitarsi alla fornitura di dispositivi singoli. I fornitori di apparecchiature stanno integrando i regolatori di tensione con soluzioni di monitoraggio, protezione, comunicazione e manutenzione, al fine di aumentare il valore complessivo del sistema per i clienti. Si osserva inoltre una crescente attenzione alle attività di produzione e ingegneria a livello regionale, in particolare nelle aree in cui le aziende di servizi pubblici necessitano di cicli di consegna più rapidi. L'esempio del piano Eaton per il 2025, volto ad aumentare la capacità produttiva negli Stati Uniti, dimostra questa attenzione alla localizzazione della produzione di apparecchiature.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei regolatori di tensione: approfondimenti strategici
Approfondimenti regionali
Mercato dei regolatori di tensione in Nord America
Si prevede che il Nord America deterrà una quota di mercato mondiale dei regolatori di tensione compresa tra il 28% e il 32% entro il 2025, con una crescita annua composta (CAGR) dell'8,4%-9,2% fino al 2034. Le aziende di servizi pubblici stanno modernizzando le vecchie infrastrutture di distribuzione, adattandole al contempo alla generazione distribuita, all'elettrificazione e ai diversi profili di carico. In Nord America, gli Stati Uniti rappresentano il principale polo di riferimento, trainati dagli investimenti in trasmissione e distribuzione e dalla crescente capacità dei data center. Il Canada, dal canto suo, contribuisce attraverso la ristrutturazione delle infrastrutture, l'elettrificazione delle miniere e lo sviluppo di fonti di energia rinnovabile. Gli acquisti di apparecchiature tengono sempre più in considerazione l'affidabilità operativa, le capacità diagnostiche a distanza e l'idoneità dei moderni dispositivi di protezione. Gli utenti industriali necessitano di una tensione costante per il funzionamento di macchinari automatizzati, motori, azionamenti ed elettronica.
Le prospettive della regione sono trainate dagli investimenti nelle infrastrutture e dalla crescente attenzione alla resilienza. Sarà necessaria la regolazione della tensione nei punti di connessione di generatori di energia rinnovabile, sistemi di accumulo energetico, auto elettriche e altri carichi. I fornitori di servizi di pubblica utilità che intrattengono rapporti con le aziende di servizi pubblici beneficeranno delle opportunità di sostituzione, mentre la tecnologia digitale potrà rappresentare un vantaggio nelle gare d'appalto. Si prevede che il mercato mostrerà tassi di crescita relativamente elevati, con le aziende di servizi pubblici che investiranno in ammodernamenti fisici, monitoraggio e automazione.
Mercato statunitense dei regolatori di tensione
Si stima che gli Stati Uniti rappresenteranno il 58%-61% della domanda del mercato nordamericano dei regolatori di tensione nel 2025 e si prevede che registreranno una crescita a un tasso annuo composto (CAGR) dell'8,6%-9,4% nel periodo 2026-2034. La modernizzazione delle infrastrutture continuerà a essere un fattore chiave, insieme alla domanda proveniente da data center, produzione di semiconduttori, impianti di produzione e progetti di elettrificazione. Le applicazioni e le infrastrutture rilevanti saranno di proprietà di Eaton, ABB, Siemens, General Electric e Schweitzer Engineering Laboratories in tutto il paese.
La crescente esigenza di apparecchiature di regolazione in grado di gestire carichi variabili e fornire informazioni operative a clienti commerciali e industriali si sta facendo sempre più pressante. I progetti delle utility prediligono la robusta tecnologia di commutazione delle prese, mentre gli impianti speciali possono utilizzare una combinazione di dispositivi di regolazione e di miglioramento della qualità dell'energia. La quota di mercato statunitense in Nord America rimane elevata grazie alla maggiore base di impianti elettrici installati e alle maggiori opportunità di investimento. Pertanto, si prevede che il mercato dei regolatori di tensione beneficerà delle esigenze di sostituzione e di nuove infrastrutture. La produzione locale di regolatori di tensione è inoltre fondamentale per ridurre i rischi di ritardi nei progetti e rispettare le tempistiche di approvvigionamento delle utility.
Mercato europeo dei regolatori di tensione
Nel 2025, la regione europea rappresentava una quota di mercato dei regolatori di tensione compresa tra il 23% e il 27%, con una crescita prevista a un tasso annuo composto (CAGR) del 7,5%-8,3% fino al 2034. A livello nazionale, la Germania si conferma il mercato leader, seguita da Regno Unito, Francia, Italia e Spagna. I principali fattori trainanti per la regione includono la modernizzazione della rete elettrica, la generazione distribuita da fonti rinnovabili, l'automazione industriale e l'elettrificazione. In Germania, i fattori determinanti sono l'elevato numero di industrie e le infrastrutture di rete elettrica avanzate; nel Regno Unito, la flessibilità e la resilienza della rete rappresentano le principali influenze; in Francia, la combinazione della produzione di energia nucleare con le energie rinnovabili crea diverse esigenze di regolazione.
La Germania è il paese leader di mercato grazie alla sua forte vocazione industriale, all'ecosistema di apparecchiature elettriche e alla necessità di garantire l'affidabilità della qualità dell'energia nelle industrie. L'influenza crescente sulla domanda deriva dall'automazione, dai processi e dalle tecnologie per le energie rinnovabili. Gli sforzi di decarbonizzazione dei paesi europei hanno un impatto sul mercato dei regolatori di tensione, poiché le reti devono gestire un maggior numero di fonti di energia variabili e flussi di energia bidirezionali.
Mercato dei regolatori di tensione nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) deteneva una quota di mercato compresa tra il 31% e il 35%, con una previsione di crescita annua composta (CAGR) tra il 9,1% e il 10,0% dal 2026 al 2034. I paesi leader della regione includono Cina, Giappone, Corea del Sud, India e Australia. La crescita sarà trainata dallo sviluppo industriale, dalle energie rinnovabili, dall'urbanizzazione e dalla costruzione di infrastrutture. L'India svolgerà un ruolo importante grazie al miglioramento della rete di distribuzione e all'aumento del consumo industriale di elettricità, che a sua volta accresce la domanda di una fornitura energetica stabile.
La Cina beneficia di un elevato livello di sviluppo manifatturiero e della rete elettrica, il Giappone si concentra sull'affidabilità e sul rinnovo delle apparecchiature, mentre la Corea del Sud è trainata dall'elettronica e dalla produzione avanzata. L'Australia necessita di soluzioni per la regolamentazione delle reti distribuite e per l'integrazione delle energie rinnovabili. L'elettrificazione e gli investimenti infrastrutturali, guidati da politiche mirate, manterranno alta la domanda nella regione. La crescita maggiore si osserverà laddove la crescita industriale incontra lo sviluppo della distribuzione, rendendo l'area Asia-Pacifico la zona di riferimento per le vendite di volume e la produzione locale.
Mercato dei regolatori di tensione in Medio Oriente e Africa
Si stima che la regione MEA crescerà a un tasso di crescita annuo composto (CAGR) del 7,0%-8,0% nel periodo 2026-2034. L'Arabia Saudita domina la regione, grazie alla diversificazione dello sviluppo infrastrutturale e dei progetti industriali, seguita da Emirati Arabi Uniti e Sudafrica. L'espansione delle infrastrutture, l'installazione di impianti per le energie rinnovabili, la costruzione di edifici commerciali e industriali generano una domanda costante di regolazione della tensione. Le opportunità regionali sono sempre più legate ai grandi progetti infrastrutturali e alla crescita industriale.
Mentre in Arabia Saudita e negli Emirati Arabi Uniti sono in corso i lavori di modernizzazione delle reti elettriche, il Sudafrica deve ancora sviluppare la propria rete e migliorarne l'affidabilità. I mercati del resto del Medio Oriente e dell'Africa (RoMEA) offriranno opportunità mirate, grazie alla crescente elettrificazione e allo sviluppo delle infrastrutture di rete. Il settore dei regolatori di tensione registrerà una crescita, data la loro applicabilità nel settore delle energie rinnovabili, dove sarà necessario controllare la tensione in base alle variazioni della produzione di energia.
Analisi di segmentazione
Tipo
Il segmento per tipologia è suddiviso in ferroresonante e a commutazione di prese. Si prevede che il segmento crescerà a un CAGR dell'8,1%-8,9% nel periodo 2026-2034. Le apparecchiature ferroresonanti continuano ad essere apprezzate per la loro affidabile stabilizzazione, mentre i sistemi a commutazione di prese offrono una regolazione flessibile nelle reti di pubblica utilità e industriali. La scelta dipende dalle caratteristiche del carico, dalla variabilità della tensione, dai requisiti di manutenzione e dall'integrazione con le infrastrutture di protezione e monitoraggio.
- Ferroresonanti: I regolatori ferroresonanti mantengono la loro rilevanza laddove la stabilità dell'uscita, l'isolamento elettrico e la tolleranza alle fluttuazioni in ingresso sono prioritari. Le loro robuste caratteristiche operative li rendono adatti ad installazioni industriali e commerciali specializzate che richiedono un condizionamento di tensione affidabile.
- Commutazione di prese: i sistemi di commutazione di prese gestiscono le condizioni variabili della rete attraverso la regolazione controllata dei rapporti di trasformazione. La loro idoneità per applicazioni di pubblica utilità e ad alto carico ne favorisce un'ampia diffusione laddove i livelli di tensione devono essere gestiti in modo continuo in base alle mutevoli condizioni della domanda.
Fase
Il segmento delle fasi comprende i sistemi monofase e trifase e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,8%-9,5% nel periodo 2026-2034. Si prevede che i sistemi trifase rimarranno dominanti poiché le aziende di servizi pubblici e gli impianti industriali richiedono una regolazione bilanciata a fronte di carichi più elevati. I sistemi monofase mantengono la loro importanza nelle applicazioni residenziali e nelle piccole attività commerciali, dove una minore capacità e una più semplice installazione risultano vantaggiose.
- Monofase: Le apparecchiature monofase servono edifici residenziali, piccoli locali commerciali e carichi selezionati. La domanda è legata ai requisiti di installazione compatta, alla stabilizzazione localizzata della tensione e alla protezione di dispositivi elettronici sensibili in ambito domestico e aziendale.
- Trifase: I regolatori trifase sono adatti a reti elettriche di maggiore capacità e trovano ampia applicazione in impianti industriali, sistemi di distribuzione di energia elettrica, grandi edifici commerciali e progetti infrastrutturali in cui il controllo bilanciato della tensione è di fondamentale importanza operativa.
Uso finale
Il segmento degli usi finali comprende i settori residenziale, industriale e commerciale e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra l'8,7% e il 9,4% fino al 2034. Le applicazioni industriali si posizionano come il principale centro di domanda, poiché macchinari automatizzati, linee di produzione, motori e sistemi di controllo sensibili richiedono condizioni elettriche affidabili. La domanda commerciale è sostenuta da uffici e infrastrutture critiche, mentre l'adozione nel settore residenziale rimane legata alle condizioni locali di qualità dell'energia elettrica.
- Residenziale: L'adozione nel settore residenziale è concentrata nelle aree esposte a fluttuazioni di tensione e a una distribuzione inaffidabile. La domanda è sostenuta da elettrodomestici, dispositivi elettronici per la casa, sistemi di backup e dalla crescente elettrificazione domestica, sebbene l'accessibilità economica delle apparecchiature rimanga un fattore chiave nell'acquisto.
- Settore industriale: negli impianti industriali, la priorità è il funzionamento continuo e la protezione delle apparecchiature di alto valore. La regolazione supporta l'affidabilità della produzione, riduce le interruzioni causate dalle variazioni di tensione e integra l'automazione, i sistemi motorizzati e gli impianti di produzione a controllo digitale.
- Settore commerciale: Gli edifici commerciali utilizzano apparecchiature di regolazione per supportare illuminazione, climatizzazione, tecnologie informatiche, ascensori e altri carichi elettrici. La domanda è rafforzata dalla maggiore dipendenza da apparecchiature digitali e dai requisiti di continuità operativa in uffici, negozi, strutture ricettive e edifici istituzionali.
Panoramica dell'opportunità
|
Uso finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Residenziale |
Mezzo |
Elettronica domestica |
Maturo |
|
Industriale |
Alto |
Automazione di fabbrica |
Scalatura |
|
Commerciale |
Mezzo |
Edifici digitali |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei regolatori di tensione.
Ammodernamento della rete e sostituzione delle infrastrutture di distribuzione obsolete.
Le aziende di servizi pubblici, sia nei paesi sviluppati che in quelli in via di sviluppo, stanno sostituendo i vecchi trasformatori, le linee di alimentazione, le apparecchiature di controllo e i sistemi di regolazione per aumentarne l'affidabilità. In situazioni in cui un sistema di distribuzione obsoleto è soggetto a carichi crescenti o a carichi inversi dovuti alla generazione distribuita, l'importanza del controllo della tensione aumenta. Pertanto, il processo di sostituzione può creare una domanda di apparecchiature che offrano una regolazione affidabile ma che siano anche compatibili con il sistema di distribuzione esistente. Gli effetti vanno oltre i nuovi investimenti, poiché, durante il processo di sostituzione, le aziende di servizi pubblici solitamente associano le loro esigenze di regolazione della tensione a migliori capacità di monitoraggio e protezione. I fornitori di apparecchiature in grado di fornire apparecchiature di ricambio adeguate possono sfruttare la base installata e i servizi di manutenzione esistenti. Pertanto, gli sforzi di modernizzazione possono essere utilizzati per creare un flusso di domanda sostenibile, indipendente dal ciclo di costruzione.
Espansione dell'elettrificazione industriale e dell'automazione sensibile al consumo energetico
La tendenza attuale nel settore manifatturiero è l'utilizzo di linee automatizzate, azionamenti a velocità variabile, sistemi robotici, controlli di processo e connettività dei dispositivi. Tali risorse possono richiedere un'alimentazione elettrica stabile, essenziale per garantire la continuità della produzione e ridurre al minimo le interruzioni delle apparecchiature utilizzate. L'industria dei semiconduttori, la lavorazione dei metalli, l'industria chimica, alimentare e gli impianti di produzione avanzata dipendono in modo particolare da un'alimentazione elettrica stabile. Con l'aumento dei livelli di automazione nelle aziende manifatturiere, il costo delle interruzioni di tensione potrebbe aumentare rispetto al costo dei dispositivi di regolazione della tensione. Ciò significa che si apre la possibilità di sviluppare soluzioni più avanzate con funzionalità di monitoraggio. Pertanto, la crescita degli investimenti nel settore manifatturiero si traduce in una crescita del mercato dei regolatori di tensione, anche a fronte di incrementi moderati del consumo di energia elettrica.
Aumento dell'integrazione delle energie rinnovabili e dei carichi elettrici variabili
La produzione di energia da fonti rinnovabili ha un impatto sul funzionamento dei sistemi di distribuzione attraverso l'introduzione di nuove forme di flussi di energia altamente variabili e geograficamente distribuiti. La produzione da fonti solari ed eoliche può influenzare i profili di tensione, soprattutto in situazioni in cui le fonti di generazione e i consumatori sono fisicamente vicini o quando la capacità della rete è limitata. Auto elettriche, batterie, pompe di calore e data center rappresentano nuove tipologie di carichi. I dispositivi di regolazione dell'elettricità possono consentire ai gestori dei sistemi di distribuzione di gestire i profili di tensione derivanti dalla combinazione di queste fonti e carichi. L'impatto sarà maggiore nei casi in cui i sistemi di distribuzione dovranno integrare le fonti di energia distribuita nelle reti esistenti anziché costruirne di nuove.
Mercato dei regolatori di tensione: tendenze future
Regolazione della tensione coordinata digitalmente
La prossima fase del controllo della tensione comporterà probabilmente un maggiore coordinamento tra regolatori, sensori, dispositivi di protezione e software di gestione. Anziché operare come componenti meccanici isolati, le apparecchiature di regolazione potranno sempre più integrarsi in un'architettura di distribuzione interconnessa. I controllori digitali potranno utilizzare le informazioni operative per regolare le impostazioni con maggiore precisione, mentre la diagnostica remota potrà identificare condizioni anomale prima del guasto delle apparecchiature. Questa tendenza dovrebbe influenzare la progettazione dei prodotti, le specifiche di acquisto e i modelli di servizio. Le aziende di servizi pubblici potrebbero valutare le apparecchiature sempre più in base alla disponibilità e all'interoperabilità dei dati, oltre che alle prestazioni elettriche. I produttori che sviluppano funzionalità di comunicazione aperte e piattaforme di monitoraggio scalabili potranno posizionare i sistemi di regolazione come componenti di strategie di gestione della rete più ampie. Di conseguenza, il mercato dei regolatori di tensione dovrebbe assistere a un graduale passaggio da apparecchiature autonome a risorse connesse in grado di supportare la manutenzione predittiva e un funzionamento della rete più reattivo.
Soluzioni di regolazione progettate per carichi elettrici ad alta densità
La rapida espansione di data center, impianti per semiconduttori, produzione avanzata e processi industriali elettrificati sta creando carichi elettrici concentrati con rigorosi requisiti di qualità dell'energia. I futuri sistemi di regolazione saranno probabilmente progettati tenendo conto di questi ambienti operativi, con una maggiore enfasi sulle caratteristiche di risposta, le prestazioni termiche, la ridondanza e l'integrazione con le apparecchiature di protezione dell'alimentazione. Lo sviluppo dei data center è particolarmente rilevante perché gli operatori richiedono infrastrutture elettriche resilienti e densità di potenza sempre più elevate. Allo stesso modo, i clienti industriali necessitano di sistemi in grado di tollerare carichi dinamici senza compromettere la produzione. Questa tendenza dovrebbe incoraggiare i fornitori a sviluppare architetture specifiche per le applicazioni, piuttosto che affidarsi esclusivamente a prodotti standardizzati. Crea inoltre opportunità di partnership ingegneristiche che coinvolgono appaltatori elettrici, aziende di servizi pubblici, integratori di apparecchiature e sviluppatori di impianti. Nel periodo di previsione, i carichi ad alta densità dovrebbero quindi influenzare sia le specifiche tecniche che le strategie di commercializzazione in tutto il settore.
Opportunità di mercato per i regolatori di tensione
Produzione localizzata e partnership di fornitura incentrate sui servizi di pubblica utilità.
I produttori possono ottenere un valore aggiunto creando capacità di produzione, assistenza e ingegneria a livello regionale, in prossimità dei principali mercati delle utility. La produzione localizzata può ridurre i tempi di consegna, semplificare i progetti di sostituzione e migliorare la capacità di risposta agli standard elettrici specifici di ciascun paese. Le partnership strategiche con le utility e le imprese di ingegneria possono inoltre garantire un accesso anticipato ai programmi di pianificazione e sostituzione delle infrastrutture. Questo approccio è particolarmente rilevante in Nord America, India, Sud-est asiatico e Medio Oriente, dove gli investimenti infrastrutturali stanno generando molteplici progetti in corso. Le aziende possono rafforzare la propria posizione combinando la fornitura di apparecchiature con i servizi di messa in servizio, manutenzione, monitoraggio e gestione dell'intero ciclo di vita. L'opportunità è quindi più ampia della semplice vendita di unità. La creazione di ecosistemi regionali può ridurre le difficoltà di approvvigionamento e generare ricavi ricorrenti dai servizi, migliorando al contempo la fiducia dei clienti nei progetti infrastrutturali a lungo termine. I produttori con piattaforme di produzione flessibili sono particolarmente ben posizionati per soddisfare le diverse specifiche delle utility.
Regolamentazione avanzata per le reti di distribuzione ad alta intensità di energie rinnovabili.
L'integrazione delle energie rinnovabili crea opportunità per prodotti di regolazione specificamente progettati per reti con generazione fluttuante e flussi di potenza bidirezionali. Sviluppatori e aziende di servizi pubblici richiedono sempre più apparecchiature in grado di funzionare insieme a impianti solari, eolici, di accumulo e di generazione distribuita senza compromettere la qualità della tensione. I fornitori possono cogliere questa opportunità attraverso il controllo adattivo, il miglioramento dei sensori, la configurazione remota e l'integrazione con i sistemi di gestione della distribuzione. Le previsioni di mercato per i regolatori di tensione indicano che la domanda dovrebbe riflettere sempre più la complessità della rete piuttosto che la semplice crescita del carico elettrico. I produttori che collaborano con le aziende di servizi pubblici durante i progetti pilota possono sviluppare dati applicativi e dimostrare le prestazioni in condizioni operative reali. Ciò può favorire l'adozione in ulteriori regioni e rafforzare la differenziazione competitiva. L'opportunità è particolarmente interessante nei paesi che combinano obiettivi ambiziosi in materia di energie rinnovabili con infrastrutture di distribuzione limitate, dove gli aggiornamenti dei sistemi di regolazione possono migliorare l'utilizzo della rete senza richiedere la sostituzione immediata di interi sistemi elettrici.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -