
Markt für Wasserfilter: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Wasserfilter (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Medientyp (Kartusche, Ein- und Zweiphasenfilter, Multimedia); Endnutzer (Kommunen, Industrie, Lebensmittel und Getränke, Pharmazeutika, Chemie und Petrochemie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007077
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
16,43 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
29,3 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,64 %
Wachstumsrate
Adressierbarer Markt
206,75 Mrd. US-Dollar
(2026–2034)
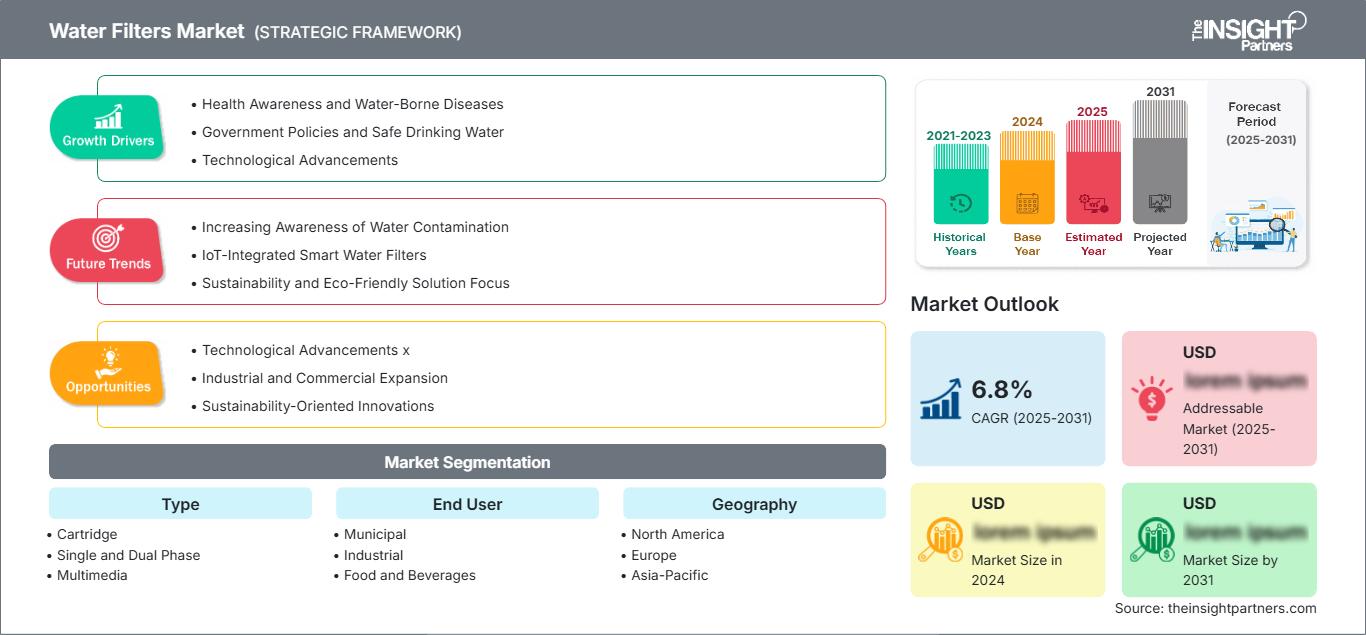
Der Markt für Wasserfilter wurde im Jahr 2025 auf 16,43 Milliarden US-Dollar geschätzt und soll bis 2034 auf 29,3 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,64 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch steigende Anforderungen an die Wasserqualität, die Erneuerung veralteter Aufbereitungsanlagen, die industrielle Wasserwiederverwendung und die zunehmende Nachfrage nach zuverlässiger Filtration in kommunalen und verfahrenstechnischen Wasseranwendungen begünstigt.
In Nordamerika wird für den Markt für Wasserfilter im Zeitraum 2026–2034 ein jährliches Wachstum von schätzungsweise 7,2–8,0 % erwartet. Der regulatorische Druck in Bezug auf Schadstoffe, einschließlich PFAS, in Verbindung mit einer veralteten Verteilungsinfrastruktur und steigenden Anforderungen an die industrielle Wasserwiederverwendung verstärkt die Nachfrage nach leistungsfähigeren Filtrationssystemen, Ersatzfiltern und integrierten Aufbereitungssystemen.
Marktanalyse und Einblicke zu Wasserfiltern
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Anteil von 28–30 % ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,0 % wachsen wird, unterstützt durch regulatorische Verbesserungen, Ersatzbedarf und die Einführung fortschrittlicher Filtrationstechnologien.
- USA: Die USA stellen im Jahr 2025 einen Anteil von 80–83 % an Nordamerika dar und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–8,1 % wachsen, wobei die Modernisierung kommunaler Anlagen und die industrielle Wiederverwendung im Vordergrund stehen.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 21–23 % geschätzt und soll mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,6 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien stützen die Nachfrage durch Investitionen in Wassereffizienz und -aufbereitung.
- Asien-Pazifik: Es wird geschätzt, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 29–31 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–9,0 % wachsen wird. Angeführt wird dieser Markt von China, Indien, Japan, Südkorea und Australien, da Urbanisierung und Industrialisierung den Behandlungsbedarf erhöhen.
- Größtes Segment: Der Marktanteil von Kartuschen wird im Jahr 2025 auf 34–38 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % im Zeitraum 2026–2034, was den Bedarf an regelmäßigem Austausch und modularer Installation widerspiegelt.
- Wachstumsstarkes Segment: Der Anteil der kommunalen Wasserversorgung wird für 2025 auf 28–32 % geschätzt und soll mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,8 % wachsen, unterstützt durch die Modernisierung der Infrastruktur und die Einhaltung der Wasserqualitätsstandards.
- Detaillierte Analyse der wichtigsten Unternehmen: AO Smith Corporation; Atlas Filtri srl; DuPont de Nemours, Inc.; Eaton Corporation plc; Evoqua Water Technologies LLC; MANN+HUMMEL International GmbH & Co. KG; Pall Corporation; Pentair plc; SUEZ Water Technologies & Solutions USA, Inc.; Veolia Environnement SA.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Filtrationssysteme haben sich von der einfachen Partikelentfernung hin zu mehrstufigen Aufbereitungsarchitekturen entwickelt, die physikalische Trennung, Adsorption, Membranverfahren und automatisierte Überwachung kombinieren. Kartuschenkonfigurationen bleiben wichtig, da sie eine modulare Installation und planbare Austauschzyklen ermöglichen, während Multimediasysteme variable Speisewasserbedingungen berücksichtigen. Die Produktionsdynamik legt zunehmend Wert auf höhere Medienausnutzung, längere Wartungsintervalle, geringeren Druckverlust und Kompatibilität mit automatisierten Aufbereitungsanlagen.
Der Marktbericht für Wasserfilter zeigt, dass die zukünftigen Aussichten von Infrastrukturinvestitionen, der industriellen Wassernutzung und steigenden Anforderungen an die Wasserqualität geprägt sind. Schwellenländer bauen ihre Aufbereitungskapazitäten parallel zur Stadtentwicklung aus, während Industrieländer veraltete Anlagen ersetzen und fortschrittliche Filterstufen zur Schadstoffentfernung einführen. Digitale Planungswerkzeuge, Lebenszyklusoptimierung und energieeffiziente Filtrationstechnologien gewinnen bei der Beschaffung zunehmend an Bedeutung, da Versorgungsunternehmen und Industriebetriebe vermehrt die Gesamtbetriebskosten und nicht nur den reinen Gerätepreis berücksichtigen.
Umfang des Marktberichts zu Wasserfiltern
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 16,43 Milliarden US-Dollar |
| Marktgröße bis 2034 | 29,3 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,64 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Wasserfilter
Die Marktprognose für Wasserfilter zeigt, dass die Nachfrage in kommunalen Trinkwassersystemen, industriellen Prozesslinien, der Lebensmittel- und Getränkeherstellung, der pharmazeutischen Industrie und der chemischen Industrie generiert wird. Die Wertschöpfungskette umfasst Medienlieferanten, Membran- und Kartuschenhersteller, Systemintegratoren, Distributoren, Ingenieurbüros und Serviceanbieter. Der Bedarf an Ersatzfiltern generiert wiederkehrende Einnahmen durch die Notwendigkeit der regelmäßigen Wartung der Kartuschen und Filtermedien, die auf den Eigenschaften des Speisewassers und der Prozessintensität basiert.
Lieferanten, die standardisierte Module durch die Konfiguration von Filtrationsanforderungen für spezifische Anwendungen bereitstellen können, verschaffen sich einen Wettbewerbsvorteil. Kommunale Kunden legen Wert auf Zuverlässigkeit, Einhaltung gesetzlicher Vorschriften, Lebenszykluskosten und Wartungsfreundlichkeit, während Industriekunden Kapazität, Selektivität, Verfügbarkeit und Wasserrückgewinnung in den Vordergrund stellen. Die industrielle Wiederverwendung schont die Umwelt, da aufbereitetes Wasser für Kühlung, Produktion und andere Zwecke genutzt werden kann, ohne dass Frischwasserquellen benötigt werden.
Der Markt für Wasserfilter ist hart umkämpft und umfasst diversifizierte Wassertechnologieunternehmen sowie spezialisierte Filtrationshersteller. Pentair vereint Kompetenzen in der Wasseraufbereitung für Privathaushalte, Gewerbe und Industrie, während DuPont sich auf Membran-, Trenn- und digitale Aufbereitungstechnologien konzentriert. Eaton bietet umfassende Filtrationslösungen für verschiedene Industriezweige, und die Pall Corporation verfügt über spezifisches Know-how in der Filtration unter anspruchsvollen Prozessbedingungen. Veolia und SUEZ sind in den Bereichen Anlagenbau und -betrieb sowie in integrierten Wasserlösungen tätig.
Die Wettbewerbsposition wird zunehmend durch die technische Kompetenz, die Größe der installierten Basis, die Breite des Vertriebsnetzes, die Ersatzkosten sowie die Fähigkeit zur Integration von Filtration in umfassende Aufbereitungslösungen bestimmt. AO Smith Corporation und Atlas Filtri srl tragen produktbezogen zur Verbesserung der Marktposition von Unternehmen bei, während Evoqua Water Technologies LLC, MANN+HUMMEL International GmbH & Co. KG und Veolia Environnement SA ihre Produkte für den Industrie- und Kommunalbereich anbieten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Wasserfilter: Strategische Einblicke
Regionale Einblicke
Markt für Wasserfilter in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 28–30 % am Wasserfiltermarkt ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,0 % wachsen. Die USA treiben die regionale Nachfrage an, bedingt durch Infrastrukturverbesserungen in Städten, die Wiederverwendung von Industrieabwasser und Maßnahmen zur Schadstoffkontrolle sowie die weitverbreitete Einführung von dezentraler und prozessorientierter Filtration. Auch Kanada trägt durch Infrastrukturverbesserungen in Städten und Industrie zur Entwicklung der Infrastruktur bei.
Die Nachfrage wird zunehmend von der Effizienz der Wasseraufbereitung und der Einhaltung von Vorschriften angetrieben, weniger von Investitionsausgaben. Die Industrie nutzt Filtration, um den Frischwasserverbrauch zu senken und die Qualität des Prozesswassers zu verbessern. Kommunen modernisieren ihre Aufbereitungsverfahren, um neu auftretende Schadstoffe zu bekämpfen. Die US-Umweltschutzbehörde (USEPA) baut ihre Strategie zur Wasserwiederverwendung kontinuierlich aus.
US-Markt für Wasserfilter
Die USA repräsentieren im Jahr 2025 etwa 80–83 % des nordamerikanischen Marktes für Wasserfilter und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–8,1 % wachsen. Die vielfältigen Anwendungsbereiche umfassen die kommunale Wasseraufbereitung, die Wasserfiltration in Privathaushalten, die Lebensmittelverarbeitung, die pharmazeutische Industrie und industrielle Wasseranwendungen.
Zu den Wachstumstreibern zählen PFAS-Regulierungsvorschriften für die Wasseraufbereitung, der Verfall der Infrastruktur und Investitionen in die Wasserwiederverwendung. Führende Unternehmen sind in den Bereichen Filtermedien, Membranen, Kartuschen und Systemtechnologien stark vertreten. Industrieunternehmen setzen zunehmend auf Filtration als Bestandteil geschlossener Wasserkreislaufsysteme, während Kommunen den Fokus auf die Effektivität der Wasseraufbereitung und die Reduzierung von Schadstoffen legen. Die Beteiligung von Branchenakteuren wie Pentair plc, DuPont de Nemours, Inc., Pall Corporation, Eaton Corporation plc und Evoqua Water Technologies LLC belegt die Verfügbarkeit der Technologie für vielfältige Anwendungen.
Markt für Wasserfilter in Europa
Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 21–23 % am Wasserfiltermarkt ausmachen und soll mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,6 % wachsen. Deutschland ist ein führender Markt, während Großbritannien, Frankreich, Italien und Spanien durch industrielle Wasseraufbereitung, kommunale Modernisierung und Programme zur Steigerung der Wassereffizienz beitragen.
Im Vereinigten Königreich besteht aufgrund veralteter Infrastruktur, des industriellen Wassermanagements und steigender Umweltauflagen ein Bedarf an Filtern. Kommunale Kläranlagen analysieren zunehmend die Effizienz ihrer Filter sowie deren Energieverbrauch und Gesamtkosten über den gesamten Lebenszyklus. Industrielle Anwender in der Lebensmittelverarbeitung, der Pharmaindustrie und der Hightech-Fertigung nutzen Filtrationssysteme, um die Prozesswasserqualität stabil zu halten und die Abwassermengen zu minimieren.
Deutschland zählt zu den führenden regionalen Industriestandorten; der Bedarf an Filtern in Deutschland entsteht durch die chemische Industrie, die Fertigungsindustrie, die Lebensmittelverarbeitung und die kommunale Wasseraufbereitung. In Frankreich und Italien besteht Nachfrage aufgrund der Anforderungen an die Wasseraufbereitung in der Industrie und bei Modernisierungsprojekten, während in Spanien aufgrund der Wasserknappheit fortschrittliche Aufbereitungstechnologien benötigt werden.
Markt für Wasserfilter im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Anteil von 29–31 % am Markt für Wasserfilter ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–9,0 % wachsen. China dominiert die regionale Nachfrage, gefolgt von Indien, Japan, Südkorea und Australien. Urbanisierung, Industriewachstum, Wasserknappheit und Infrastrukturentwicklung treiben den Einsatz von Membranen an.
China und Indien bieten aufgrund der Nachfrage nach Abfallbehandlung durch Kommunen und Industrie große Marktchancen, während Japan und Südkorea den Fokus auf eine effiziente und zuverlässige Behandlung legen. Australien beschäftigt sich weiterhin mit Wassereffizienz und Recycling. Der Bedarf an Filtration wächst im Industriesektor aufgrund seiner Beteiligung an der Elektronik-, Chemie-, Lebensmittel- und Pharmaindustrie.
Markt für Wasserfilter im Nahen Osten und Afrika
Der Markt für Wasserfilter im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–7,0 % wachsen. Treiber dieses Wachstums sind Entsalzung, Wasserwiederverwendung, kommunale Infrastruktur und industrielle Entwicklung. Saudi-Arabien und die Vereinigten Arabischen Emirate sind die größten Investoren in fortschrittliche Aufbereitungstechnologien, während Südafrika sich auf breitere kommunale und industrielle Anwendungen konzentriert.
Aufgrund des hohen Energieaufwands bei der Wasseraufbereitung in der Golfregion ist eine effiziente Filtration für die Entwicklung der Region unerlässlich. Saudi-Arabien und die Vereinigten Arabischen Emirate haben in Technologien investiert, die Wassersicherheit, Entsalzung und Wasserwiederverwendung gewährleisten. In Südafrika und anderen Ländern des Nahen Ostens und Afrikas besteht Bedarf an Filtrationssystemen vor allem in den Bereichen Kommunen, Bergbau, Lebensmittelverarbeitung und Industrie.
Segmentierungsanalyse
Typ
Die Markttrends für Wasserfilter zeigen, dass das Segment „Typ“ aus Kartuschenfiltern, Ein- und Zweiphasenfiltern sowie Multimedia-Filtern besteht. Kartuschenfilter werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % im Zeitraum 2026–2034 das größte Segment bleiben. Die Nachfrage profitiert von modularem Aufbau, unkomplizierten Austauschverfahren, breiter Anwendungskompatibilität und dem regelmäßigen Verbrauchsmaterialbedarf in kommunalen und industriellen Aufbereitungsanlagen. Ein- und Zweiphasenfilter bleiben wichtig, wenn kompakte Aufbereitungsanlagen, einfache Bedienung und platzsparende Installationen bevorzugt werden. Multimedia-Systeme hingegen eignen sich für unterschiedliche Partikelbelastungen, Vorbehandlungsanforderungen und variierende Speisewasserbedingungen in einem breiten Spektrum von Wasseraufbereitungsanwendungen.
- Kartuschenfilter erfreuen sich weiterhin großer Beliebtheit, wo Betreiber modularen Austausch, kontrollierte Filtrationsstufen und planbare Wartung benötigen. Ihre Kompatibilität mit industriellen, gewerblichen und kommunalen Anlagen sichert die wiederkehrende Nachfrage und vereinfacht Systemmodernisierungen.
- Ein- und Zweiphasensysteme: Ein- und Zweiphasensysteme sind weiterhin relevant für Anwendungen, die kompakte Filtrationsketten und definierte Behandlungsstufen erfordern. Ihre praktische Konfiguration unterstützt Installationen, bei denen Platzbedarf, Wartungszugänglichkeit und Prozesseinfachheit die Beschaffungsentscheidungen beeinflussen.
- Multimediafiltration: Die Multimediafiltration ist von strategischer Bedeutung, wenn das Speisewasser unterschiedliche Partikelbelastungen aufweist. Mehrschichtige Filtermedien ermöglichen eine breitere Schadstoffabscheidung und werden häufig als Vorbehandlungsstufen in größere Wasseraufbereitungssysteme integriert.
Endbenutzer
Das Endkundensegment des Wasserfiltermarktes umfasst kommunale, industrielle, Lebensmittel- und Getränke-, Pharma-, Chemie- und Petrochemie- sowie sonstige Branchen. Kommunale Anwendungen gelten als wachstumsstärkstes Segment mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,8 % im Zeitraum 2026–2034. Infrastrukturmodernisierung, Wasserwiederverwendung und die Einhaltung gesetzlicher Bestimmungen fördern Investitionen, während Industriekunden Filtration zunehmend als Instrument zur Steigerung der Betriebssicherheit und nicht mehr als eigenständige Kostenposition betrachten.
- Kommunale Systeme priorisieren zuverlässige Schadstoffentfernung, skalierbare Kapazität und die Einhaltung von Vorschriften. Der Ersatz veralteter Anlagen und erweiterte Wiederverwendungsprogramme machen die Filtration zu einem immer wichtigeren Bestandteil der Trinkwasser- und Brauchwasseraufbereitungsinfrastruktur.
- Industrielle Anforderungen konzentrieren sich auf Prozesskonstanz, Anlagenschutz, Wasserrückgewinnung und reduzierten Frischwasserverbrauch. Die Filtration wird üblicherweise in Vorbehandlungs- und Nachbehandlungsstufen integriert, um nachgeschaltete Membranen und Produktionsanlagen zu schützen.
- Lebensmittel und Getränke: Hersteller von Lebensmitteln und Getränken benötigen Filtrationssysteme, die Produktqualität, hygienischen Betrieb und stabiles Prozesswasser gewährleisten. Kartuschen- und Stufensysteme sind besonders relevant, wenn häufige Reinigung und planbarer Austausch betriebliche Prioritäten darstellen.
- Pharmazeutische Industrie: Pharmazeutische Anwendungen erfordern strenge Wasserqualitätskontrolle, validierte Prozesse und reproduzierbare Ergebnisse. Die Auswahl der Filtrationssysteme erfolgt nach Prozessanforderungen, Strategien zur mikrobiellen Kontrolle und Kompatibilität mit nachgelagerten Aufreinigungstechnologien.
- Chemie und Petrochemie: Chemische und petrochemische Anlagen nutzen Filtration, um Ausrüstung zu schützen, die Prozesswasserqualität zu sichern und die Wiederverwendung zu ermöglichen. Hohe Feststoffbelastungen und anspruchsvolle Betriebsbedingungen erfordern robuste Systeme mit kontrolliertem Wartungsaufwand.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Gemeinde |
Hoch |
Infrastruktur zur Wiederverwendung |
Skalierung |
|
Industrie |
Hoch |
Prozesswiederherstellung |
Reifen |
|
Speisen und Getränke |
Medium |
Hygienische Filtration |
Reifen |
|
Pharmazeutika |
Medium |
Geprüftes Wasser |
Skalierung |
|
Chemikalien und Petrochemikalien |
Medium |
Prozessschutz |
Reifen |
|
Andere |
Niedrig |
Spezialbehandlung |
Aufkommen |
Marktwachstumstreiber und Wirkungsanalyse für Wasserfilter
Industrielle Wassernutzung erweitert die Filtrationsanforderungen
Die zunehmende Verbreitung von Wasserwiederverwendungsverfahren in der Industrie verändert die Beschaffung von Filtrationssystemen: von einer rein auf Reinigungsanforderungen basierenden Beschaffung hin zu einem integrierten Ansatz für das Wassermanagement. Industrieanlagen wie Produktionsbetriebe, Rechenzentren, Lebensmittelverarbeitungsbetriebe und Chemieunternehmen setzen verstärkt auf die Wiederverwertung von Prozesswasser, Kühlwasser und Abwasser. Die Filtration ist wichtig, da die Vorbehandlung zu qualitativ hochwertigem Speisewasser beiträgt, was die Funktion von Membranen verbessert und Betriebsunterbrechungen vermeidet. Die aktuelle Literatur der US-Umweltschutzbehörde (EPA) zur industriellen Wasserwiederverwendung befasst sich mit der Wassernutzung in Kühlwasser, Produktionsprozessen, Kesseln und anderen industriellen Anwendungen. Dies erweitert den Anwendungsbereich über einfache Trinkwasseraufbereitungsanlagen hinaus.
Strengere Schadstoffmanagementmaßnahmen erhöhen die Komplexität der Behandlung.
Bedenken hinsichtlich neuartiger Schadstoffe führen dazu, dass die Wasseraufbereitung aus regulatorischer Sicht zunehmend anspruchsvoller wird. Filterhersteller stehen vor der Herausforderung, ihre Filter zusammen mit Adsorptions-, Membran- und anderen Aufbereitungsverfahren zu bewerten, um den sich wandelnden Anforderungen an die Wasserqualität gerecht zu werden. Anbieter mit einem breiten Portfolio an Aufbereitungsverfahren sind daher im Vorteil, da integrierte Lösungen gegenüber Einzelkomponenten tendenziell bevorzugt werden. Der regulatorische Fahrplan der WHO für Sanitärversorgung bis 2025 unterstreicht ebenfalls die Bedeutung strengerer regulatorischer Rahmenbedingungen für die Aufbereitung und sichere Wiederverwendung von Wasser. Dies bedeutet, dass Käufer bei der Auswahl von Produkten auf validierte Abscheideleistung, Zuverlässigkeit, Überwachung und Kosten achten werden.
Die alternde Behandlungsinfrastruktur sichert den Ersatzbedarf
Die alternde Infrastruktur in kommunalen und industriellen Anlagen bietet eine nachhaltige Möglichkeit zur Erneuerung von Filtersystemen, Gehäusen, Filterpatronen und zugehörigen Teilen. Anstatt komplette Wasseraufbereitungsanlagen ersetzen zu müssen, können viele Betriebe ihre Effizienz durch die schrittweise Installation modernisierter Filter, durch Geräte-Upgrades und den Einsatz hocheffizienter Filtereinheiten steigern. Diese Strategie ermöglicht es, die Investitionskosten zu verteilen und sich auf die Lösung betrieblicher Probleme zu konzentrieren. In Industrieländern wird die Nachfrage nach Ersatzanlagen zusätzlich durch bestehende Anlagen und planmäßige Wartungsprogramme angekurbelt. Auch in Entwicklungsländern besteht durch den Infrastrukturausbau und den Bau neuer Wasseraufbereitungsanlagen Wachstumspotenzial.
Zukunftstrends auf dem Markt für Wasserfilter
Digitales Filtrationsdesign und prädiktive Optimierung
Die digitale Verfahrenstechnik wird die Auswahl, das Design und den Lebenszyklus von Filtern weiterhin maßgeblich beeinflussen. Planer von Aufbereitungsanlagen können die Eigenschaften des Rohwassers, Prozessparameter, Druckverluste, die Aufbereitungskapazität und wirtschaftliche Abwägungen vor der Installation der Anlagen testen. Die Einführung der WAVE PRO-Technologie für die Ultrafiltration durch DuPont im Jahr 2025 zeigt beispielsweise, wie die digitale Modellierung in die Planung von Aufbereitungsanlagen Einzug gehalten hat. Im Prognosezeitraum werden digitale Lösungen voraussichtlich Designparameter mit Betriebsparametern verknüpfen und so die Optimierung von Reinigungs- und Austauschintervallen sowie des Energieverbrauchs von Wasseraufbereitungsanlagen ermöglichen. Diese Lösungen bergen das Potenzial, die mit der Inbetriebnahme verbundenen Risiken zu minimieren und die exakte Dimensionierung der Anlagen zu bestimmen.
Langlebigere Filtermedien und abfallärmere Filtrationsarchitekturen
Filtrationstechnologien entwickeln sich stetig weiter, hin zu längeren Lebenszyklen, verbesserter Medieneffizienz und reduziertem Materialverbrauch. Die ökologischen Auswirkungen des Filterpatronenwechsels, die Abwassererzeugung und der Energiebedarf der Aufbereitungsstufen rücken zunehmend in den Fokus der Verbraucheranalyse. Filtrationssysteme werden mit tieferen Medienstrukturen und -konfigurationen entwickelt, um ihre Kapazität zur Schadstoffrückhaltung zu erhöhen. So führte beispielsweise Eaton im Jahr 2025 die BECO Helix Tiefenfilterpatronen ein, die im Vergleich zu herkömmlichen Faltenfilterpatronen eine höhere Partikelrückhaltekapazität und einen längeren Lebenszyklus aufweisen. Angesichts der wachsenden Bedeutung von Nachhaltigkeitskriterien beim Kauf von Produkten, die Verbesserungen hinsichtlich Wechselzyklus, Abfallaufkommen, Druckverlust oder Energieverbrauch aufweisen, werden diese im Vorteil sein.
Marktchancen für Wasserfilter
Integrierte Filtration für industrielle Wiederverwendungsprojekte
Die Wiederverwendung von Industriewasser bietet Anbietern von Filtrationslösungen die Chance, ihre Position im Prozessablauf zu erweitern und umfassende Aufbereitungslösungen anzubieten. Anstatt lediglich Filterkartuschen oder -einheiten zu verkaufen, können Anbieter Pakete für Vorbehandlung, Membranschutz, Nachreinigung, Überwachung und Kartuschenwechsel entwickeln, die auf anwendungsspezifische Bedürfnisse zugeschnitten sind. Die Nachfrage ist besonders hoch in Branchen mit intensivem Wasserverbrauch oder strengen Abwassernormen, wie beispielsweise der Chemie-, Lebensmittel- und Getränke-, Pharma- und Hightech-Fertigungsindustrie. Anbieter können den kommerziellen Wert steigern, indem sie die Wasserwiederverwendung, die Kosteneinsparungen im Service und die verbesserte Zuverlässigkeit quantifizieren. Die Zusammenarbeit mit Ingenieurbüros und Anlagenbetreibern kann die Einführung der Filtrationstechnologie durch deren Integration in umfassende Wasserwiederverwendungsprojekte zusätzlich beschleunigen.
Fortschrittliche Filtrationslösungen für aufstrebende urbane Systeme
Die Urbanisierung im asiatisch-pazifischen Raum, im Nahen Osten und in einigen ausgewählten afrikanischen Ländern bietet Chancen für skalierbare Filtrationsplattformen, die sich an unterschiedliche Wasserqualitäts- und Infrastrukturanforderungen anpassen lassen. Anbieter können modulare Systeme wählen, die eine schrittweise Kapazitätserweiterung und die Dezentralisierung von Aufbereitungs- und Wartungsprozessen ermöglichen. Kartuschen- und Multimediasysteme lassen sich je nach Bedarf und den jeweiligen Wasserqualitätsstandards mit höheren Filtrationsstufen ausstatten. Zuverlässigkeit der Anlagen, Ersatzteilversorgung, Schulung der Bediener und umfassender Support während des gesamten Projektlebenszyklus sollten in den Geschäftsmodellen aufgrund ihrer Bedeutung für den Projekterfolg nach der Inbetriebnahme besonders berücksichtigt werden.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -