
Marché des filtres à eau : taille, part de marché et prévisions 2034
Taille et prévisions du marché des filtres à eau (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : type de média (cartouche, monophasé et biphasé, multimédia) ; utilisateur final (municipalités, industrie, agroalimentaire, pharmaceutique, chimie et pétrochimie, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00007077
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
16,43 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
29,3 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,64 %
taux de croissance
Marché adressable
206,75 milliards de dollars américains
(2026-2034)
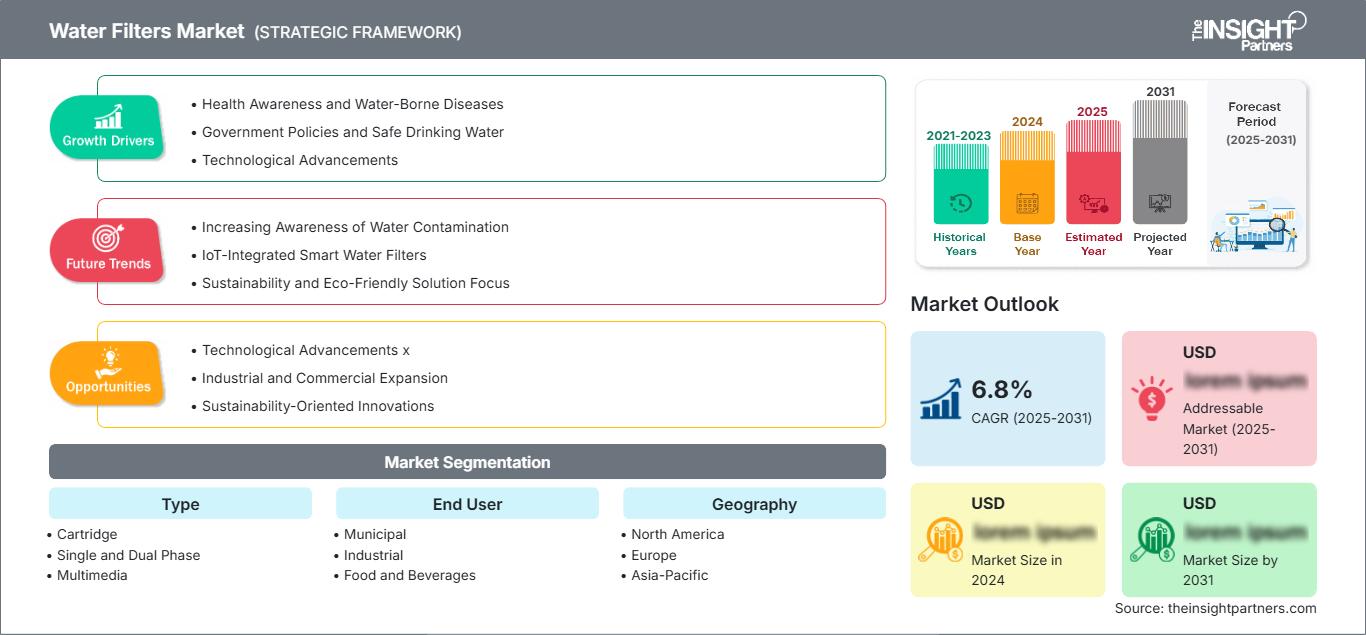
Le marché des filtres à eau était évalué à 16,43 milliards de dollars américains en 2025 et devrait atteindre 29,3 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 6,64 % entre 2026 et 2034. Cette expansion est soutenue par des exigences croissantes en matière de qualité de l'eau, le remplacement des installations de traitement vieillissantes, la réutilisation des eaux industrielles et la demande croissante de filtration fiable pour les applications municipales et de traitement des eaux.
En Amérique du Nord, le marché des filtres à eau devrait croître à un TCAC estimé entre 7,2 et 8,0 % entre 2026 et 2034. La pression réglementaire sur les contaminants, notamment les PFAS, combinée au vieillissement des infrastructures de distribution et aux exigences croissantes en matière de réutilisation de l'eau industrielle, renforce la demande de systèmes de filtration plus performants, de cartouches de remplacement et de systèmes de traitement intégrés.
Analyse et perspectives du marché des filtres à eau
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 28 à 30 % en 2025 et connaîtra une croissance annuelle composée de 7,2 à 8,0 % entre 2026 et 2034, grâce aux améliorations réglementaires, à la demande de remplacement et à l'adoption de la filtration avancée.
- États-Unis : Les États-Unis représentent 80 à 83 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 7,3 à 8,1 %, tirée par les améliorations municipales et la réutilisation industrielle.
- Europe : La part de l'Europe est estimée à 21-23 % en 2025 et devrait croître à un TCAC de 5,8 à 6,6 %, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la demande grâce à des investissements dans l'efficacité et le traitement de l'eau.
- Asie-Pacifique : La région Asie-Pacifique devrait détenir une part de marché de 29 à 31 % en 2025 et connaître une croissance annuelle composée de 8,0 à 9,0 %, tirée par la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie, l'urbanisation et l'industrialisation augmentant les besoins en traitement.
- Segment le plus important : Les cartouches devraient représenter une part de marché de 34 à 38 % en 2025, avec un TCAC de 6,8 à 7,4 % entre 2026 et 2034, reflétant les besoins récurrents de remplacement et d’installation modulaire.
- Segment à forte croissance : Le secteur municipal devrait représenter une part de marché de 28 à 32 % en 2025 et devrait connaître une croissance annuelle composée de 7,1 à 7,8 %, soutenue par la modernisation des infrastructures et le respect des normes de qualité de l'eau.
- Principales entreprises analysées en détail : AO Smith Corporation ; Atlas Filtri srl ; DuPont de Nemours, Inc. ; Eaton Corporation plc ; Evoqua Water Technologies LLC ; MANN+HUMMEL International GmbH & Co. KG ; Pall Corporation ; Pentair plc ; SUEZ Water Technologies & Solutions USA, Inc. ; Veolia Environnement SA.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les systèmes de filtration ont évolué, passant d'une simple élimination des particules à des architectures de traitement multi-étapes combinant séparation physique, adsorption, procédés membranaires et surveillance automatisée. Les configurations à cartouches conservent leur importance car elles permettent une installation modulaire et des cycles de remplacement prévisibles, tandis que les systèmes multimédias s'adaptent aux variations des conditions de l'eau d'alimentation. La dynamique de production privilégie de plus en plus une utilisation accrue des médias filtrants, des intervalles d'entretien plus longs, une réduction des pertes de charge et la compatibilité avec les chaînes de traitement automatisées.
Le rapport sur le marché des filtres à eau indique que les perspectives d'avenir sont déterminées par les investissements dans les infrastructures, la réutilisation des eaux industrielles et des exigences plus strictes en matière de qualité de l'eau. Les économies émergentes augmentent leurs capacités de traitement parallèlement au développement urbain, tandis que les marchés développés remplacent les installations vieillissantes et ajoutent des étapes de filtration avancées. Les outils de conception numérique, l'optimisation du cycle de vie et les technologies de filtration écoénergétiques deviennent également des critères d'achat importants, car les services publics et les opérateurs industriels évaluent de plus en plus le coût total de possession plutôt que le seul prix d'achat de l'équipement.
Portée du rapport sur le marché des filtres à eau
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 16,43 milliards de dollars américains |
| Taille du marché d'ici 2034 | 29,3 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,64% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des filtres à eau
Les prévisions du marché des filtres à eau indiquent que la demande provient des réseaux municipaux de distribution d'eau potable, des lignes de production industrielle, des industries agroalimentaires, pharmaceutiques et chimiques. La chaîne de valeur comprend les fournisseurs de médias filtrants, les fabricants de membranes et de cartouches, les intégrateurs, les distributeurs, les sociétés d'ingénierie et les prestataires de services. Le remplacement régulier des cartouches et des médias filtrants, nécessaire en fonction des caractéristiques de l'eau d'alimentation et de l'intensité du processus, génère des revenus récurrents.
Les fournisseurs capables de proposer un module standardisé, configuré selon les exigences de filtration pour des applications spécifiques, bénéficient d'un avantage concurrentiel. Les clients municipaux privilégient la fiabilité, la conformité réglementaire, le coût du cycle de vie et la facilité d'entretien, tandis que les clients industriels se concentrent sur la capacité, la sélectivité du traitement, la disponibilité et la récupération de l'eau. Le réemploi industriel contribue à l'amélioration de l'écosystème, car l'eau recyclée peut être utilisée pour le refroidissement, la production et d'autres usages sans recourir à l'eau potable.
Le marché des filtres à eau est un secteur concurrentiel où se côtoient des groupes diversifiés spécialisés dans les technologies de l'eau et des fabricants de systèmes de filtration spécialisés. Pentair propose des solutions de traitement de l'eau pour les secteurs résidentiel, commercial et industriel, tandis que DuPont met l'accent sur les technologies de membrane, de séparation et de conception numérique des traitements. Eaton offre des solutions de filtration complètes pour les industries, et Pall Corporation apporte son expertise spécifique en filtration dans des environnements de process exigeants. Veolia et SUEZ interviennent dans l'ingénierie et l'exploitation des stations de traitement, ainsi que dans les solutions intégrées pour l'eau.
La position concurrentielle d'une entreprise dépend de plus en plus de son expertise technique, de la taille de son parc installé, de l'étendue de son réseau de distribution, des coûts de remplacement et de sa capacité à intégrer la filtration dans des solutions de traitement complètes. AO Smith Corporation et Atlas Filtri srl contribuent à renforcer la position des entreprises grâce à leurs produits, tandis qu'Evoqua Water Technologies LLC, MANN+HUMMEL International GmbH & Co. KG et Veolia Environnement SA fournissent leurs produits aux secteurs industriel et municipal.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des filtres à eau : Perspectives stratégiques
Perspectives régionales
marché des filtres à eau en Amérique du Nord
On estime que l'Amérique du Nord représentera de 28 à 30 % du marché des filtres à eau en 2025 et devrait connaître une croissance annuelle composée de 7,2 à 8 % jusqu'en 2034. Les États-Unis stimulent la demande régionale grâce à la modernisation des infrastructures urbaines, la réutilisation des eaux usées industrielles et les mesures de contrôle des contaminants, ainsi qu'à l'adoption à grande échelle de la filtration au point d'utilisation et en continu. Le Canada contribue également à la modernisation des infrastructures urbaines et industrielles.
On constate une dépendance croissante à l'égard de l'efficacité du traitement et du respect des réglementations, plutôt qu'aux investissements. Les industries utilisent la filtration pour réduire les prélèvements d'eau douce et améliorer la qualité de l'eau de process. Les municipalités modernisent leurs installations de traitement pour gérer les nouveaux polluants. L'Agence américaine de protection de l'environnement (USEPA) poursuit le développement de sa stratégie de réutilisation de l'eau.
Marché américain des filtres à eau
Les États-Unis représentaient environ 80 à 83 % du marché nord-américain des filtres à eau en 2025 et devraient connaître une croissance annuelle composée de 7,3 à 8,1 % entre 2026 et 2034. Leurs applications diversifiées couvrent le traitement des eaux municipales, la filtration de l'eau résidentielle, la transformation des aliments, l'industrie pharmaceutique et les applications industrielles.
La croissance de ce marché est notamment due à la réglementation sur le traitement des eaux contaminées par les PFAS, à la dégradation des infrastructures et aux investissements dans la réutilisation de l'eau. Les entreprises leaders sont bien représentées sur les marchés des médias filtrants, des membranes, des cartouches et des systèmes de filtration. Les entreprises industrielles ont de plus en plus recours à la filtration dans le cadre de leurs systèmes de gestion de l'eau en circuit fermé, tandis que les municipalités privilégient l'efficacité du traitement et la réduction des contaminants. L'implication d'acteurs industriels tels que Pentair plc, DuPont de Nemours, Inc., Pall Corporation, Eaton Corporation plc et Evoqua Water Technologies LLC témoigne de la disponibilité de cette technologie pour de nombreuses applications.
Marché européen des filtres à eau
On estime que l'Europe représentera 21 à 23 % du marché des filtres à eau en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,6 %. L'Allemagne est un marché de premier plan, tandis que le Royaume-Uni, la France, l'Italie et l'Espagne y contribuent par le biais du traitement industriel, de la modernisation des infrastructures municipales et de programmes d'économie d'eau.
Au Royaume-Uni, la demande en filtres est forte en raison du vieillissement des infrastructures, de la gestion des eaux industrielles et du renforcement des normes environnementales. Les stations d'épuration municipales analysent de plus en plus l'efficacité de leurs filtres, ainsi que leur consommation énergétique et leur coût total sur l'ensemble du cycle de vie. Les industriels des secteurs agroalimentaire, pharmaceutique et de la fabrication de pointe utilisent des systèmes de filtration pour maintenir une qualité d'eau stable et minimiser les volumes rejetés.
L'Allemagne possède l'un des principaux secteurs industriels régionaux ; la demande en filtres y est liée aux industries chimiques, manufacturières, agroalimentaires et au traitement des eaux municipales. En France et en Italie, la demande est alimentée par les besoins en traitement de l'eau dans l'industrie et les projets de modernisation, tandis qu'en Espagne, la rareté des ressources en eau engendre une forte demande en technologies de traitement avancées.
Marché des filtres à eau de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 29 et 31 % du marché des filtres à eau en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8 à 9 %. La Chine domine la demande régionale, suivie de l'Inde, du Japon, de la Corée du Sud et de l'Australie. L'urbanisation, la croissance industrielle, la pénurie d'eau et le développement des infrastructures stimulent l'utilisation des membranes.
La Chine et l'Inde représentent d'importantes opportunités en raison de la forte demande de traitement des déchets municipaux et industriels, tandis que le Japon et la Corée du Sud privilégient un traitement efficace et fiable. L'Australie reste préoccupée par l'efficacité de la gestion de l'eau et le recyclage. Le besoin en filtration s'accroît dans le secteur industriel, notamment en raison de son implication dans les domaines de l'électronique, de la chimie, de l'agroalimentaire et de la pharmacie.
Marché des filtres à eau au Moyen-Orient et en Afrique
Le marché des filtres à eau au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 6,0 à 7,0 % jusqu'en 2034, portée par le dessalement, la réutilisation de l'eau, les infrastructures municipales et le développement industriel. L'Arabie saoudite et les Émirats arabes unis sont les principaux investisseurs dans les technologies de traitement avancées, tandis que l'Afrique du Sud privilégie les applications municipales et industrielles à plus grande échelle.
Compte tenu de l'intensité énergétique du processus de production d'eau dans la région du Golfe, l'efficacité de la filtration est essentielle au développement de la zone. L'Arabie saoudite et les Émirats arabes unis ont investi dans des technologies garantissant la sécurité de l'approvisionnement en eau, le dessalement et la réutilisation des eaux usées. En Afrique du Sud et dans d'autres pays du Moyen-Orient et d'Afrique du Nord, la demande en systèmes de filtration est liée aux municipalités, au secteur minier, à l'industrie agroalimentaire et aux autres industries.
Analyse de segmentation
Taper
Les tendances du marché des filtres à eau indiquent que le segment « Type » comprend les filtres à cartouche, monophasés et biphasés, ainsi que les systèmes multimédias. Les filtres à cartouche devraient rester le segment le plus important, avec un TCAC de 6,8 % à 7,4 % entre 2026 et 2034. La demande est soutenue par leur déploiement modulaire, la simplicité de leur remplacement, leur large compatibilité d'applications et la demande récurrente de consommables dans les systèmes de traitement municipaux et industriels. Les systèmes monophasés et biphasés demeurent essentiels lorsque l'on privilégie des chaînes de traitement compactes, une simplicité d'utilisation et des installations peu encombrantes, tandis que les systèmes multimédias permettent de traiter diverses charges particulaires, exigences de prétraitement et caractéristiques de l'eau d'alimentation dans une vaste gamme d'applications de traitement de l'eau.
- Cartouches : Les filtres à cartouches sont largement utilisés lorsque les opérateurs recherchent un remplacement modulaire, des étapes de filtration contrôlées et une maintenance prévisible. Leur compatibilité avec les équipements industriels, commerciaux et municipaux permet de répondre à une demande récurrente et simplifie les mises à niveau des systèmes.
- Monophasé et biphasé : Les systèmes monophasés et biphasés restent pertinents pour les applications exigeant des chaînes de filtration compactes et des étapes de traitement définies. Leur configuration pratique convient aux installations où l’espace, l’accessibilité pour la maintenance et la simplicité du processus influencent les décisions d’achat.
- Multimédia : La filtration multimédia est stratégiquement importante lorsque l’eau d’alimentation contient des charges particulaires variées. Les systèmes de filtration multicouches permettent une capture plus large des contaminants et sont fréquemment intégrés comme étapes de prétraitement dans des systèmes de traitement d’eau plus vastes.
Utilisateur final
Le segment des utilisateurs finaux du marché des filtres à eau comprend les secteurs municipal, industriel, agroalimentaire, pharmaceutique, chimique et pétrochimique, ainsi que d'autres secteurs. Les applications municipales représentent le segment à forte croissance, avec un TCAC de 7,1 % à 7,8 % entre 2026 et 2034. La modernisation des infrastructures, la réutilisation de l'eau et les exigences de conformité réglementaire soutiennent les investissements, tandis que les clients industriels considèrent de plus en plus la filtration comme un outil de fiabilité opérationnelle plutôt que comme une simple dépense liée aux services publics.
- Au niveau municipal : les systèmes municipaux privilégient l’élimination fiable des contaminants, une capacité modulable et la conformité aux normes. Le remplacement des installations vieillissantes et l’expansion des programmes de réutilisation font de la filtration un élément de plus en plus central des infrastructures de traitement de l’eau potable et des eaux non potables.
- Secteur industriel : La demande industrielle est axée sur la constance des procédés, la protection des équipements, la récupération de l’eau et la réduction de la consommation d’eau douce. La filtration est généralement intégrée aux étapes de prétraitement et de polissage afin de protéger les membranes et les équipements de production en aval.
- Agroalimentaire : Les producteurs de produits alimentaires et de boissons ont besoin d’une filtration qui garantisse la qualité des produits, des opérations hygiéniques et une eau de process stable. Les systèmes à cartouches et à plusieurs niveaux sont particulièrement adaptés lorsque la désinfection fréquente et le remplacement prévisible des filtres sont des priorités opérationnelles.
- Industrie pharmaceutique : Les applications pharmaceutiques exigent un contrôle rigoureux de la qualité de l’eau, des procédés validés et des performances reproductibles. Les systèmes de filtration sont sélectionnés en fonction des exigences du procédé, des stratégies de contrôle microbiologique et de leur compatibilité avec les technologies de purification en aval.
- Industrie chimique et pétrochimique : Les installations chimiques et pétrochimiques utilisent la filtration pour protéger les équipements, gérer la qualité des eaux de process et favoriser leur réutilisation. Les fortes concentrations de matières solides et les conditions d’exploitation exigeantes nécessitent des systèmes robustes et une maintenance maîtrisée.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Municipal |
Haut |
Réutilisation de l'infrastructure |
Mise à l'échelle |
|
Industriel |
Haut |
Récupération du processus |
Mature |
|
Nourriture et boissons |
Moyen |
Filtration hygiénique |
Mature |
|
Médicaments |
Moyen |
Eau validée |
Mise à l'échelle |
|
Produits chimiques et pétrochimiques |
Moyen |
Protection des procédés |
Mature |
|
Autres |
Faible |
Traitement spécialisé |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des filtres à eau
La réutilisation des eaux industrielles accroît les exigences en matière de filtration
L'adoption de pratiques de réutilisation de l'eau dans l'industrie transforme le processus d'acquisition des systèmes de filtration, passant d'une approche axée sur la simple purification à une gestion intégrée de l'eau. Les installations industrielles, telles que les usines de fabrication, les centres de données, les industries agroalimentaires et chimiques, cherchent de plus en plus à recycler leur eau via les flux de process, le refroidissement et les effluents. Le prétraitement est essentiel car il permet d'obtenir une eau d'alimentation de haute qualité, optimisant ainsi le fonctionnement des membranes et évitant les interruptions d'exploitation. La documentation actuelle de l'Agence américaine de protection de l'environnement (EPA) sur la réutilisation de l'eau industrielle traite de la réutilisation de l'eau pour le refroidissement, les procédés de fabrication, les chaudières et d'autres usages industriels. Ceci élargit le champ d'application des équipements, au-delà des simples systèmes de traitement de l'eau potable.
Une gestion plus stricte des contaminants accroît la complexité du traitement.
Les préoccupations liées aux contaminants émergents complexifient le traitement de l'eau sur le plan technique et réglementaire. Les fournisseurs de filtres doivent relever le défi d'évaluer leurs produits conjointement à l'adsorption, aux membranes et aux autres procédés de traitement afin de répondre aux exigences changeantes en matière de qualité de l'eau. Cette évolution confère un avantage aux fournisseurs disposant d'une large gamme de procédés de traitement, car on privilégie généralement les solutions intégrées aux composants individuels. La feuille de route réglementaire de l'OMS pour l'assainissement à l'horizon 2025 souligne également l'importance de cadres réglementaires plus stricts en matière de traitement et de réutilisation sûre de l'eau. Concrètement, les acheteurs s'intéresseront aux spécifications techniques, notamment à la capacité d'élimination validée, à la fiabilité, au suivi et aux coûts.
L'infrastructure de traitement vieillissante répond à la demande de remplacement
Le vieillissement des infrastructures municipales et industrielles offre une opportunité de remplacement durable pour les systèmes de filtration, les boîtiers, les cartouches et les pièces connexes. Au lieu de remplacer l'intégralité des stations de traitement d'eau, de nombreuses installations pourront améliorer leur efficacité en installant progressivement des filtres modernisés, en modernisant leurs équipements et en utilisant des unités de filtration à haute efficacité. Cette stratégie permet d'étaler les dépenses d'investissement tout en se concentrant sur la résolution des problèmes opérationnels. Dans les pays développés, la demande de remplacement est également alimentée par les parcs installés existants et les programmes de maintenance planifiée. Dans les pays en développement, le développement des infrastructures et la construction de nouvelles stations de traitement d'eau offrent également des perspectives de croissance.
Tendances futures du marché des filtres à eau
Conception de la filtration numérique et optimisation prédictive
Le domaine de l'ingénierie numérique continuera d'influencer le choix, la conception et le cycle de vie des filtres. Les concepteurs de systèmes de traitement pourront tester les propriétés de l'eau brute, les paramètres de procédé, les pertes de charge, la capacité de traitement et les compromis économiques avant toute installation. Par exemple, le lancement par DuPont de la technologie WAVE PRO pour l'ultrafiltration en 2025 illustre l'intégration de la modélisation numérique dans la conception des systèmes de traitement. Dans la période prévisionnelle, les solutions numériques permettront probablement de relier les paramètres de conception aux paramètres opérationnels, optimisant ainsi la fréquence de nettoyage, la fréquence de remplacement et la consommation énergétique des stations de traitement d'eau. Ces solutions ont le potentiel de minimiser les risques liés à la mise en service et de déterminer la taille exacte des équipements.
Médias à durée de vie plus longue et architectures de filtration générant moins de déchets
Les technologies de filtration continuent d'évoluer vers une durée de vie accrue, une meilleure efficacité des médias filtrants et une consommation de matériaux réduite. L'impact écologique du remplacement des cartouches, la production d'eaux usées et les besoins énergétiques des étapes de traitement font l'objet d'analyses approfondies de la part des consommateurs. Les systèmes de filtration sont conçus avec des médias filtrants plus profonds et des configurations optimisées afin d'accroître leur capacité de rétention des contaminants. En 2025, par exemple, Eaton a lancé les cartouches filtrantes en profondeur BECO Helix, offrant une capacité de rétention des particules supérieure et une durée de vie prolongée par rapport aux cartouches plissées traditionnelles. Face à l'importance croissante des critères de durabilité dans les décisions d'achat, les produits présentant des améliorations en termes de durée de vie, de production de déchets, de perte de charge ou de consommation d'énergie bénéficieront d'un avantage concurrentiel.
Opportunités du marché des filtres à eau
Filtration intégrée pour les projets de réutilisation industrielle
La réutilisation des eaux industrielles offre aux fournisseurs de systèmes de filtration l'opportunité d'intervenir plus en amont dans la chaîne de production et de proposer des solutions de traitement complètes. Plutôt que de se contenter de vendre des cartouches ou des unités de filtration, les fournisseurs peuvent développer des solutions globales intégrant prétraitement, protection des membranes, polissage, surveillance et remplacement des cartouches, afin de répondre aux besoins spécifiques de chaque application. Cette demande est particulièrement importante dans les industries à forte consommation d'eau ou soumises à des normes de rejet strictes, telles que la chimie, l'agroalimentaire, la pharmacie et la fabrication de haute technologie. Les fournisseurs peuvent accroître leur valeur ajoutée en quantifiant la réutilisation de l'eau, les économies réalisées sur la maintenance et l'amélioration de la fiabilité. La collaboration avec les bureaux d'études et les propriétaires d'installations peut contribuer à accélérer l'adoption des technologies de filtration grâce à leur intégration dans des projets de réutilisation de l'eau à grande échelle.
Solutions de filtration avancées pour les systèmes urbains émergents
L'urbanisation en Asie-Pacifique, au Moyen-Orient et dans certains pays africains offre des opportunités pour les plateformes de filtration modulables, adaptées aux différents niveaux de qualité de l'eau et d'infrastructures. Les fournisseurs peuvent opter pour des systèmes modulaires permettant une augmentation progressive des capacités et une décentralisation des processus de traitement et de maintenance. Les systèmes à cartouches et multimédias peuvent être améliorés grâce à des niveaux de filtration plus élevés, en fonction des besoins et des normes de qualité de l'eau en vigueur. La fiabilité des équipements, la disponibilité des pièces détachées, la formation des opérateurs et le soutien global tout au long du cycle de vie des projets peuvent être des éléments clés des modèles économiques, compte tenu de leur importance pour la réussite des projets après leur lancement.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -