
Mercato dei filtri d’acqua: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei filtri per l'acqua (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di mezzo filtrante (cartuccia, monofase e bifase, multimediale); utente finale (municipale, industriale, alimentare e delle bevande, farmaceutico, chimico e petrolchimico, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00007077
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
16,43 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
29,3 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,64 %
Tasso di crescita
Mercato di riferimento
206,75 miliardi di dollari USA
(2026-2034)
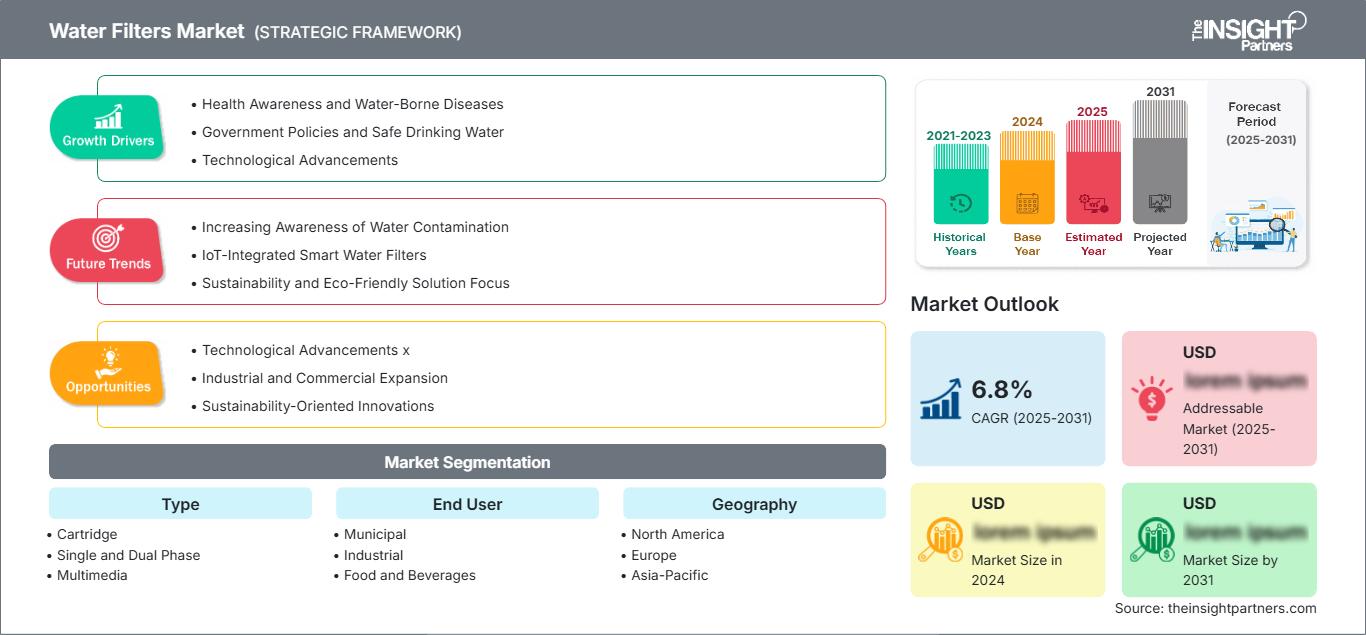
Il mercato dei filtri per l'acqua valeva 16,43 miliardi di dollari nel 2025 e si prevede che raggiungerà i 29,3 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,64% nel periodo 2026-2034. L'espansione è supportata dai crescenti requisiti di qualità dell'acqua, dalla sostituzione degli impianti di trattamento obsoleti, dal riutilizzo industriale delle acque e dalla crescente domanda di sistemi di filtrazione affidabili per applicazioni idriche municipali e di processo.
In Nord America, si prevede che il mercato dei filtri per l'acqua crescerà a un tasso annuo composto (CAGR) stimato tra il 7,2% e l'8,0% nel periodo 2026-2034. La pressione normativa sui contaminanti, inclusi i PFAS, unita all'invecchiamento delle infrastrutture di distribuzione e alle crescenti esigenze di riutilizzo dell'acqua a livello industriale, sta rafforzando la domanda di sistemi di filtrazione ad alte prestazioni, cartucce di ricambio e sistemi di trattamento integrati.
Analisi e approfondimenti sul mercato dei filtri per l'acqua
- Nord America: si stima che il Nord America rappresenterà una quota di mercato del 28-30% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 7,2-8,0% nel periodo 2026-2034, grazie agli aggiornamenti normativi, alla domanda di sostituzione e all'adozione di sistemi di filtrazione avanzati.
- USA: Nel 2025 gli Stati Uniti rappresenteranno l'80-83% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,3-8,1%, trainati dagli interventi di riqualificazione urbana e dal riutilizzo di aree industriali.
- Europa: si stima che l'Europa deterrà una quota del 21-23% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,6%, con Germania, Regno Unito, Francia, Italia e Spagna a sostenere la domanda attraverso investimenti nell'efficienza idrica e nel trattamento delle acque.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato del 29-31% nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'8,0-9,0%, trainata da Cina, India, Giappone, Corea del Sud e Australia, in quanto l'urbanizzazione e l'industrializzazione aumentano le esigenze di trattamento.
- Segmento più ampio: si stima che le cartucce rappresentino il 34-38% del mercato nel 2025, con un CAGR del 6,8-7,4% nel periodo 2026-2034, a testimonianza delle esigenze ricorrenti di sostituzione e installazione modulare.
- Segmento ad alta crescita: si stima che il settore municipale raggiungerà una quota di mercato del 28-32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,1-7,8%, grazie alla modernizzazione delle infrastrutture e al rispetto degli standard di qualità dell'acqua.
- Aziende chiave analizzate nel dettaglio: AO Smith Corporation; Atlas Filtri srl; DuPont de Nemours, Inc.; Eaton Corporation plc; Evoqua Water Technologies LLC; MANN+HUMMEL International GmbH & Co. KG; Pall Corporation; Pentair plc; SUEZ Water Technologies & Solutions USA, Inc.; Veolia Environnement SA.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I sistemi di filtrazione si sono evoluti dalla semplice rimozione delle particelle verso architetture di trattamento multistadio che combinano separazione fisica, adsorbimento, processi a membrana e monitoraggio automatizzato. Le configurazioni a cartuccia rimangono importanti perché supportano l'installazione modulare e cicli di sostituzione prevedibili, mentre i sistemi multimediali gestiscono le variabili condizioni dell'acqua di alimentazione. Le dinamiche di produzione richiedono sempre più un maggiore utilizzo dei materiali filtranti, intervalli di manutenzione più lunghi, minori perdite di carico e compatibilità con i sistemi di trattamento automatizzati.
Il rapporto sul mercato dei filtri per l'acqua indica che le prospettive future sono influenzate dagli investimenti infrastrutturali, dal riutilizzo industriale delle acque e da aspettative più rigorose in termini di qualità dell'acqua. Le economie emergenti stanno ampliando la capacità di trattamento parallelamente allo sviluppo urbano, mentre i mercati sviluppati stanno sostituendo gli impianti obsoleti e aggiungendo fasi avanzate di rimozione dei contaminanti. Anche gli strumenti di progettazione digitale, l'ottimizzazione del ciclo di vita e le tecnologie di filtrazione a basso consumo energetico stanno diventando fattori importanti negli acquisti, poiché le aziende di servizi pubblici e gli operatori industriali valutano sempre più il costo totale di proprietà anziché il solo prezzo delle apparecchiature.
Ambito del rapporto sul mercato dei filtri per l'acqua
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 16,43 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 29,3 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,64% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei filtri per l'acqua
Le previsioni del mercato dei filtri per l'acqua indicano che la domanda è generata dai sistemi municipali di acqua potabile, dalle linee di processo industriali, dalla produzione di alimenti e bevande, dalla produzione farmaceutica e dalle operazioni chimiche. La catena del valore comprende fornitori di materiali filtranti, produttori di membrane e cartucce, integratori, distributori, società di ingegneria e fornitori di servizi. La domanda di sostituzione crea entrate ricorrenti dalla necessità di manutenzione periodica delle cartucce e dei materiali filtranti in base alle caratteristiche dell'acqua di alimentazione e all'intensità del processo.
I fornitori in grado di offrire un modulo standardizzato, configurando i requisiti di filtrazione per applicazioni specifiche, ottengono un vantaggio competitivo in termini di condizioni di fornitura. I clienti municipali considerano l'affidabilità, la conformità normativa, il costo del ciclo di vita e la facilità di manutenzione, mentre i clienti industriali si concentrano su capacità, selettività di rimozione, disponibilità e recupero dell'acqua. Il riutilizzo industriale migliora l'ecosistema, poiché l'acqua recuperata può essere utilizzata per il raffreddamento, la produzione e altri scopi senza ricorrere a fonti di acqua dolce.
Il mercato dei filtri per l'acqua è caratterizzato da un panorama competitivo che comprende diversi gruppi di tecnologie idriche e produttori specializzati in sistemi di filtrazione. Pentair offre soluzioni per il trattamento delle acque in ambito residenziale, commerciale e industriale, mentre DuPont si concentra su tecnologie a membrana, di separazione e di progettazione digitale dei sistemi di trattamento. Eaton propone soluzioni di filtrazione complete per diversi settori industriali, mentre Pall Corporation offre la sua specifica competenza nella filtrazione in ambienti di processo difficili. Veolia e SUEZ operano nell'ingegneria e nella gestione degli impianti di trattamento, nonché nelle soluzioni integrate per la gestione delle acque.
La posizione competitiva è sempre più determinata dalla competenza tecnica dell'azienda, dalle dimensioni della base installata, dall'ampiezza della rete distributiva, dai costi di sostituzione e dalla capacità di integrare la filtrazione in soluzioni di trattamento complete. AO Smith Corporation e Atlas Filtri srl contribuiscono a migliorare la posizione delle aziende dal punto di vista del prodotto, mentre Evoqua Water Technologies LLC, MANN+HUMMEL International GmbH & Co. KG e Veolia Environnement SA forniscono i loro prodotti per i segmenti industriale e municipale.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei filtri per l'acqua: approfondimenti strategici
Approfondimenti regionali
Mercato dei filtri per l'acqua in Nord America
Si stima che il Nord America rappresenterà una quota del 28-30% del mercato dei filtri per l'acqua nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,2-8,0% fino al 2034. Gli Stati Uniti trainano la domanda regionale grazie al miglioramento delle infrastrutture cittadine, al riutilizzo delle acque reflue industriali e alle misure di controllo dei contaminanti, nonché all'adozione su larga scala di sistemi di filtrazione a punto d'uso e di processo. Anche il Canada svolge un ruolo importante nel miglioramento delle infrastrutture per le città e le industrie.
L'efficienza del trattamento e la conformità alle normative sono sempre più fattori trainanti della domanda, piuttosto che gli investimenti di capitale. Le industrie utilizzano la filtrazione per ridurre il prelievo di acqua dolce e migliorare la qualità dell'acqua di processo. I comuni modernizzano i propri processi di trattamento per gestire i contaminanti emergenti. L'Agenzia per la protezione ambientale degli Stati Uniti (USEPA) continua ad ampliare la propria strategia di riutilizzo dell'acqua.
Mercato statunitense dei filtri per l'acqua
Nel 2025, gli Stati Uniti rappresentavano circa l'80-83% della quota di mercato nordamericana dei filtri per l'acqua e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,3-8,1% nel periodo 2026-2034. Le diverse applicazioni comprendono il trattamento delle acque municipali, la filtrazione dell'acqua per uso domestico, l'industria alimentare, farmaceutica e le applicazioni industriali per il trattamento delle acque.
Tra i fattori trainanti della crescita figurano le normative sul trattamento delle acque relative alle sostanze PFAS, il deterioramento delle infrastrutture e gli investimenti nel riutilizzo dell'acqua. Le aziende leader sono ben rappresentate nei settori dei materiali filtranti, delle membrane, delle cartucce e delle tecnologie di sistema. Le aziende industriali si affidano sempre più alla filtrazione come elemento dei sistemi di gestione delle acque a ciclo chiuso, mentre le amministrazioni comunali si concentrano sull'efficacia del trattamento e sulla riduzione dei contaminanti. Il coinvolgimento di attori del settore come Pentair plc, DuPont de Nemours, Inc., Pall Corporation, Eaton Corporation plc ed Evoqua Water Technologies LLC indica la disponibilità di questa tecnologia in diverse applicazioni.
Mercato europeo dei filtri per l'acqua
Si stima che l'Europa rappresenterà una quota del 21-23% del mercato dei filtri per l'acqua nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,6%. La Germania è un mercato leader, mentre Regno Unito, Francia, Italia e Spagna contribuiscono attraverso il trattamento industriale, la modernizzazione municipale e i programmi di efficienza idrica.
Nel Regno Unito, la domanda di filtri è in aumento a causa dell'invecchiamento delle infrastrutture, della gestione delle acque industriali e delle crescenti normative ambientali. Gli impianti municipali analizzano sempre più l'efficienza dei loro filtri, il consumo energetico e i costi totali del ciclo di vita. Gli utenti industriali nei settori alimentare, farmaceutico e della produzione avanzata utilizzano sistemi di filtrazione per mantenere stabile la qualità delle acque di processo e ridurre al minimo le quantità di scarico.
La Germania è uno dei principali paesi in termini di industria; la domanda di filtri in Germania deriva dai settori chimico, manifatturiero, alimentare e del trattamento delle acque potabili. In Francia e in Italia, la domanda è dovuta alle esigenze di trattamento delle acque nell'industria e nei progetti di modernizzazione, mentre in Spagna, a causa della scarsità di risorse idriche, si richiede l'impiego di tecnologie di trattamento avanzate.
Mercato dei filtri per l'acqua nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) rappresenterà il 29-31% del mercato dei filtri per l'acqua nel 2025 e si prevede che crescerà a un CAGR (tasso di crescita annuale composto) dell'8,0-9,0%. La Cina domina la domanda regionale, seguita da India, Giappone, Corea del Sud e Australia. Urbanizzazione, crescita industriale, scarsità d'acqua e sviluppo infrastrutturale sono i principali fattori che guidano l'utilizzo delle membrane.
Cina e India rappresentano grandi opportunità in termini di volume, grazie alla domanda di trattamento dei rifiuti da parte di comuni e industrie, mentre Giappone e Corea del Sud si concentrano su un trattamento efficiente e affidabile. L'Australia continua a essere preoccupata per l'efficienza idrica e il riciclo. La necessità di filtrazione è in crescita nel settore industriale, data la sua presenza nei settori dell'elettronica, della chimica, dell'alimentazione e della farmaceutica.
Mercato dei filtri per l'acqua in Medio Oriente e Africa
Si prevede che il mercato dei filtri per l'acqua in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 6,0-7,0% fino al 2034, grazie alla desalinizzazione, al riutilizzo dell'acqua, alle infrastrutture municipali e allo sviluppo industriale. I principali investitori in tecnologie di trattamento avanzate sono l'Arabia Saudita e gli Emirati Arabi Uniti, mentre il Sudafrica si concentra su applicazioni municipali e industriali più ampie.
A causa dell'elevato consumo energetico richiesto per la produzione di acqua nella regione del Golfo, l'efficienza della filtrazione è fondamentale per lo sviluppo dell'area. L'Arabia Saudita e gli Emirati Arabi Uniti hanno investito in tecnologie che garantiscono la sicurezza idrica, la desalinizzazione e il riutilizzo dell'acqua. In Sudafrica e in altri paesi del Medio Oriente e dell'Africa, la domanda di sistemi di filtrazione è legata ai comuni, all'industria mineraria, all'industria alimentare e alle industrie in generale.
Analisi di segmentazione
Tipo
Le tendenze del mercato dei filtri per l'acqua indicano che il segmento per tipologia comprende configurazioni a cartuccia, monofase e bifase, e multimediali. Si stima che i filtri a cartuccia rimarranno il segmento più ampio, con un CAGR del 6,8-7,4% nel periodo 2026-2034. La domanda beneficia della modularità, delle semplici procedure di sostituzione, dell'ampia compatibilità applicativa e della domanda ricorrente di materiali di consumo nei sistemi di trattamento municipali e industriali. Le configurazioni monofase e bifase rimangono importanti laddove si preferiscono linee di trattamento compatte, semplicità operativa e installazioni salvaspazio, mentre i sistemi multimediali affrontano diversi carichi di particolato, requisiti di pretrattamento e condizioni variabili dell'acqua di alimentazione in un'ampia gamma di applicazioni di trattamento delle acque.
- Cartuccia: I filtri a cartuccia continuano a essere ampiamente utilizzati laddove gli operatori necessitano di sostituzione modulare, stadi di filtrazione controllati e manutenzione prevedibile. La loro compatibilità con apparecchiature industriali, commerciali e municipali supporta una domanda ricorrente e semplifica gli aggiornamenti del sistema.
- Monofase e bifase: i sistemi monofase e bifase rimangono validi per le applicazioni che richiedono linee di filtrazione compatte e stadi di trattamento ben definiti. La loro configurazione pratica li rende adatti a installazioni in cui spazio, accessibilità per la manutenzione e semplicità di processo influenzano le decisioni di acquisto.
- Multimedia: La filtrazione multimediale è strategicamente importante quando l'acqua di alimentazione contiene carichi di particolato variabili. Le configurazioni a strati di materiali filtranti favoriscono una cattura più ampia dei contaminanti e sono spesso integrate come fasi di pretrattamento all'interno di sistemi di trattamento delle acque più ampi.
Utente finale
Il segmento degli utenti finali del mercato dei filtri per l'acqua comprende i settori municipale, industriale, alimentare e delle bevande, farmaceutico, chimico e petrolchimico, e altri. Le applicazioni municipali sono identificate come il segmento a più alta crescita, con un CAGR del 7,1-7,8% nel periodo 2026-2034. La modernizzazione delle infrastrutture, il riutilizzo dell'acqua e i requisiti di conformità supportano gli investimenti, mentre i clienti industriali considerano sempre più la filtrazione come uno strumento per l'affidabilità operativa piuttosto che come una spesa di servizio a sé stante.
- A livello comunale: i sistemi idrici comunali danno priorità alla rimozione affidabile dei contaminanti, alla scalabilità della capacità e alla conformità alle normative. La sostituzione degli impianti obsoleti e l'ampliamento dei programmi di riutilizzo rendono la filtrazione sempre più centrale nelle infrastrutture di trattamento dell'acqua potabile e non potabile.
- Settore industriale: la domanda industriale si concentra sulla coerenza dei processi, sulla protezione delle apparecchiature, sul recupero dell'acqua e sulla riduzione del consumo di acqua dolce. La filtrazione è comunemente integrata con le fasi di pretrattamento e affinamento per proteggere le membrane e le apparecchiature di produzione a valle.
- Settore alimentare e delle bevande: i produttori di alimenti e bevande necessitano di sistemi di filtrazione che garantiscano la qualità del prodotto, un funzionamento igienico e una qualità stabile dell'acqua di processo. I sistemi a cartuccia e a stadi sono particolarmente indicati laddove la frequente sanificazione e la sostituzione prevedibile rappresentano priorità operative.
- Settore farmaceutico: Le applicazioni farmaceutiche richiedono un controllo rigoroso della qualità dell'acqua, processi validati e prestazioni ripetibili. I sistemi di filtrazione vengono selezionati in base ai requisiti di processo, alle strategie di controllo microbico e alla compatibilità con le tecnologie di purificazione a valle.
- Industria chimica e petrolchimica: gli impianti chimici e petrolchimici utilizzano la filtrazione per proteggere le apparecchiature, gestire la qualità dell'acqua di processo e favorirne il riutilizzo. L'elevato carico di solidi e le difficili condizioni operative richiedono sistemi robusti con requisiti di manutenzione controllati.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Comunale |
Alto |
Riutilizzo delle infrastrutture |
Scalatura |
|
Industriale |
Alto |
Recupero del processo |
Maturo |
|
Cibi e bevande |
Mezzo |
Filtrazione igienica |
Maturo |
|
Prodotti farmaceutici |
Mezzo |
Acqua validata |
Scalatura |
|
Prodotti chimici e petrolchimici |
Mezzo |
Protezione del processo |
Maturo |
|
Altri |
Basso |
Trattamento specialistico |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato dei filtri per l'acqua
Il riutilizzo delle acque industriali amplia i requisiti di filtrazione
L'adozione di pratiche di riutilizzo dell'acqua nell'industria sta trasformando il processo di approvvigionamento dei sistemi di filtrazione, passando da un approccio basato sulla semplice purificazione a un approccio integrato alla gestione delle risorse idriche. Gli impianti industriali, come quelli di produzione, i data center, le aziende alimentari e chimiche, sono sempre più interessati al riciclo dell'acqua proveniente dai flussi di processo, dal raffreddamento e dalle acque reflue. Il processo di filtrazione è fondamentale perché il pretrattamento contribuisce a ottenere acqua di alimentazione di alta qualità, che a sua volta migliora il funzionamento delle membrane e previene interruzioni operative. La letteratura attuale sul riutilizzo dell'acqua in ambito industriale, pubblicata dall'EPA statunitense, si concentra sul riutilizzo dell'acqua di raffreddamento, nei processi produttivi, nelle caldaie e in altri usi industriali. Ciò amplia la gamma di apparecchiature applicabili, andando oltre i semplici sistemi di trattamento dell'acqua potabile.
Una gestione più rigorosa dei contaminanti aumenta la complessità del trattamento.
Le preoccupazioni relative ai contaminanti emergenti rendono il trattamento delle acque tecnicamente più complesso dal punto di vista normativo. I fornitori di filtri si trovano ad affrontare la sfida di valutarli insieme ad adsorbimento, membrane e altri processi di trattamento al fine di conformarsi alle mutevoli esigenze in materia di qualità dell'acqua. Questa tendenza implica che i fornitori con un ampio portafoglio di processi di trattamento avranno un vantaggio, poiché si tende a preferire soluzioni integrate rispetto ai singoli componenti. La roadmap normativa dell'OMS fino al 2025 per i servizi igienico-sanitari sottolinea inoltre l'importanza di quadri normativi più rigorosi in materia di trattamento e riutilizzo sicuro. Ciò significa che, in termini di specifiche, gli acquirenti saranno interessati alla comprovata capacità di rimozione, all'affidabilità, al monitoraggio e ai costi.
Le infrastrutture per il trattamento dell'invecchiamento sostengono la domanda di sostituzione
L'invecchiamento delle infrastrutture in ambito municipale e industriale crea un'opportunità di sostituzione sostenibile per sistemi di filtraggio, alloggiamenti, cartucce e componenti correlati. Invece di dover sostituire interi impianti di trattamento delle acque, molti impianti avranno la possibilità di aumentarne l'efficienza installando gradualmente filtri modernizzati, attraverso l'aggiornamento delle apparecchiature e l'utilizzo di unità di filtraggio ad alta efficienza. Questa strategia consente di distribuire la spesa in conto capitale, concentrandosi al contempo sulla risoluzione dei problemi operativi. Nei paesi sviluppati, la domanda di sostituzione è ulteriormente alimentata dalle basi installate esistenti e dai programmi di manutenzione programmata. Anche nei paesi in via di sviluppo, esiste un'opportunità di crescita grazie allo sviluppo delle infrastrutture e alla costruzione di nuovi impianti di trattamento delle acque.
Mercato dei filtri per l'acqua: tendenze future
Progettazione di sistemi di filtrazione digitale e ottimizzazione predittiva
Il settore dell'ingegneria digitale continuerà a influenzare la scelta, la progettazione e il ciclo di vita dei filtri. I progettisti di sistemi di trattamento potranno testare le proprietà dell'acqua di origine, i parametri di processo, la perdita di carico, la capacità di trattamento e i compromessi economici prima di qualsiasi installazione delle apparecchiature. Ad esempio, l'introduzione da parte di DuPont della tecnologia WAVE PRO per l'ultrafiltrazione nel 2025 dimostra come la modellazione digitale si sia fatta strada nella progettazione dei sistemi di trattamento. Nel periodo di previsione, le soluzioni digitali collegheranno probabilmente i parametri di progettazione a quelli operativi, consentendo così l'ottimizzazione della frequenza di pulizia, della frequenza di sostituzione e del consumo energetico degli impianti di trattamento delle acque. Queste soluzioni hanno il potenziale per minimizzare i rischi associati alla messa in servizio e contribuire a determinare il dimensionamento esatto delle apparecchiature.
Materiali filtranti a lunga durata e architetture di filtrazione a basso spreco
Le tecnologie di filtrazione continuano a evolversi verso cicli di vita più lunghi, una maggiore efficienza dei materiali filtranti e un consumo ridotto. L'impatto ecologico della sostituzione delle cartucce, la produzione di acque reflue e il fabbisogno energetico delle fasi di trattamento sono sempre più oggetto di analisi da parte dei consumatori. I sistemi di filtrazione vengono progettati con strutture e configurazioni dei materiali filtranti più profonde, pensate per aumentarne la capacità di trattenere i contaminanti. Nel 2025, ad esempio, Eaton ha introdotto le cartucce filtranti a profondità BECO Helix, con una maggiore capacità di ritenzione delle particelle e un ciclo di vita più lungo rispetto alle tradizionali cartucce a pieghe. Con la crescente importanza dei criteri di sostenibilità negli acquisti, i prodotti che dimostrano miglioramenti in termini di ciclo di sostituzione, produzione di rifiuti, perdita di carico o consumo energetico avranno un vantaggio competitivo.
Opportunità di mercato per i filtri per l'acqua
Sistemi di filtrazione integrati per progetti di riutilizzo industriale.
Il riutilizzo delle acque industriali offre ai fornitori di sistemi di filtrazione l'opportunità di intervenire a monte del processo produttivo e di proporre soluzioni di trattamento complete. Anziché limitarsi alla vendita di cartucce o unità di filtrazione, i fornitori possono sviluppare pacchetti integrati di pretrattamento, protezione delle membrane, purificazione, monitoraggio e sostituzione delle cartucce, in grado di soddisfare le esigenze specifiche di ogni applicazione. Questa domanda è particolarmente rilevante nei settori caratterizzati da un uso intensivo dell'acqua o da rigidi standard di scarico, come l'industria chimica, alimentare e delle bevande, farmaceutica e manifatturiera ad alta tecnologia. I fornitori possono accrescere il valore commerciale quantificando il riutilizzo dell'acqua, i risparmi sui costi di manutenzione e migliorando l'affidabilità. La collaborazione con società di ingegneria e proprietari di impianti può inoltre contribuire ad accelerare l'adozione della tecnologia di filtrazione, integrandola in progetti completi di riutilizzo delle acque.
Soluzioni di filtrazione avanzate per i sistemi urbani emergenti
L'urbanizzazione nell'area Asia-Pacifico, in Medio Oriente e in alcuni paesi africani selezionati offre opportunità per piattaforme di filtrazione scalabili in base ai diversi livelli di qualità dell'acqua e alle infrastrutture disponibili. I fornitori possono optare per sistemi modulari in grado di gestire un aumento graduale della capacità e la decentralizzazione dei processi di trattamento e manutenzione. I sistemi a cartuccia e multimediali possono essere potenziati con livelli di filtrazione più elevati in base alle esigenze e ai diversi standard di qualità dell'acqua. L'affidabilità delle apparecchiature, la fornitura di ricambi, la formazione degli operatori e il supporto generale durante l'intero ciclo di vita dei progetti possono essere elementi chiave nei modelli di business, data la loro importanza per il successo dei progetti dopo il lancio.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -