
水フィルター市場:シェア・成長・予測 2034
浄水フィルター市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:メディアタイプ別(カートリッジ、シングルフェーズおよびデュアルフェーズ、マルチメディア)、エンドユーザー別(自治体、産業、食品および飲料、医薬品、化学および石油化学、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00007077
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
164億3000 万米ドル
基準年値
2034年の予測
293 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.64 %
成長率
対象市場
2067億5000 万米ドル
(2026年~2034年)
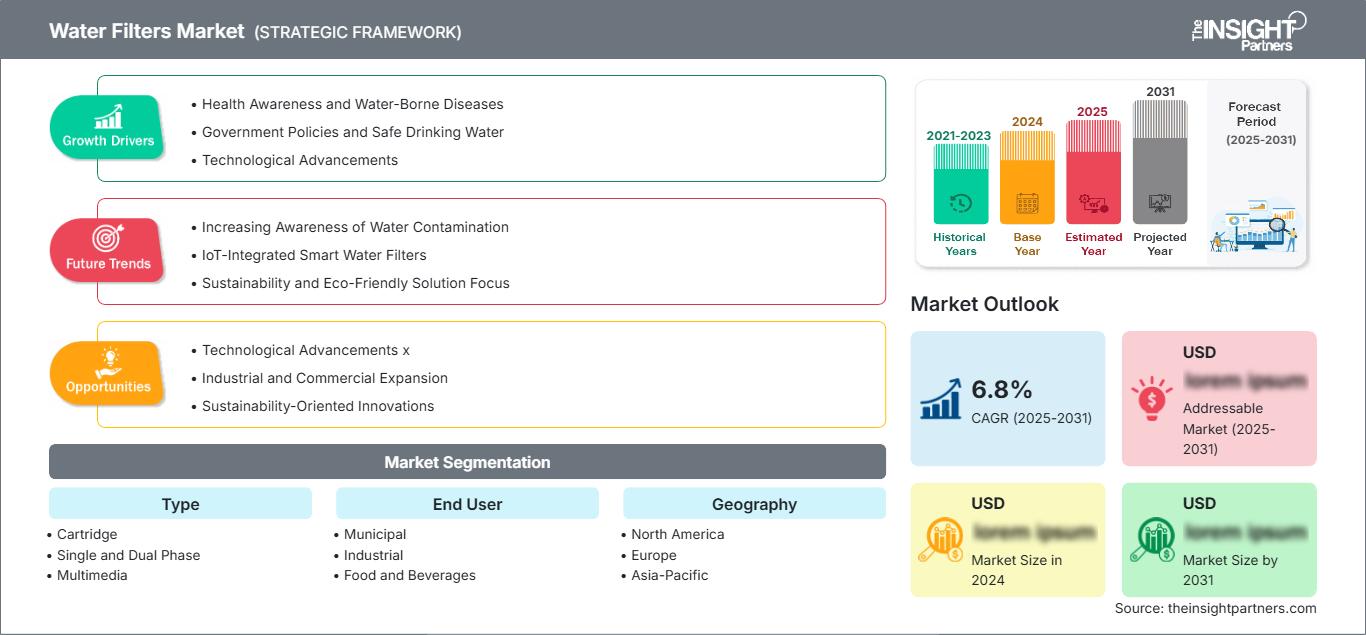
浄水フィルター市場は、2025年には164億3000万米ドルと評価され、2034年には293億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.64%を記録する見込みです。この拡大は、水質基準の上昇、老朽化した浄水設備の更新、工業用水の再利用、そして都市用水および工業用水用途における信頼性の高いろ過に対する需要の増加によって支えられています。
北米における浄水器市場規模は、2026年から2034年にかけて年平均成長率(CAGR)7.2~8.0%で拡大すると予測されています。PFASなどの汚染物質に対する規制強化に加え、老朽化した配水インフラや産業用水の再利用ニーズの高まりが、高性能ろ過装置、交換用カートリッジ、および統合処理システムへの需要を押し上げています。
浄水器市場の評価と洞察
- 北米:北米は、規制の強化、交換需要、高度なろ過技術の導入に支えられ、2025年には28~30%のシェアを占め、2026~2034年には年平均成長率(CAGR)7.2~8.0%で成長すると予測されています。
- 米国:米国は2025年には北米の80~83%のシェアを占め、都市インフラの改修や産業用建物の再利用を主因として、年平均成長率(CAGR)7.3~8.1%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には21~23%のシェアを占めると推定されており、年平均成長率(CAGR)は5.8~6.6%で成長すると予想されている。ドイツ、英国、フランス、イタリア、スペインは、節水と水処理への投資を通じて需要を支えると見込まれている。
- アジア太平洋地域:アジア太平洋地域は、2025年には29~31%のシェアを占め、年平均成長率(CAGR)8.0~9.0%で成長すると予測されており、都市化と工業化に伴い治療ニーズが増加するため、中国、インド、日本、韓国、オーストラリアが成長を牽引する。
- 最大のセグメントであるカートリッジは、2025年には市場シェアの34~38%を占めると推定され、2026~2034年のCAGRは6.8~7.4%と予測されています。これは、定期的な交換とモジュール式設置のニーズを反映したものです。
- 高成長セグメント:自治体向けは、2025年には28~32%のシェアを占めると推定され、インフラの近代化と水質基準の遵守に支えられ、年平均成長率(CAGR)7.1~7.8%で拡大すると予測されている。
- 詳細に分析された主要企業:AO Smith Corporation、Atlas Filtri srl、DuPont de Nemours, Inc.、Eaton Corporation plc、Evoqua Water Technologies LLC、MANN+HUMMEL International GmbH & Co. KG、Pall Corporation、Pentair plc、SUEZ Water Technologies & Solutions USA, Inc.、Veolia Environnement SA。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ろ過システムは、基本的な粒子除去から、物理的分離、吸着、膜分離、自動監視を組み合わせた多段階処理アーキテクチャへと進化を遂げてきました。カートリッジ構成は、モジュール式の設置と予測可能な交換サイクルを可能にするため、依然として重要です。一方、マルチメディアシステムは、変動する原水条件に対応します。生産動向においては、メディア利用率の向上、サービス間隔の延長、圧力損失の低減、および自動処理ラインとの互換性がますます重視されるようになっています。
浄水器市場レポートによると、今後の見通しはインフラ投資、産業用水の再利用、そしてより厳格な水質基準によって左右される。新興国は都市開発と並行して浄水処理能力を拡大しており、先進国市場では老朽化した設備の更新と高度な汚染物質除去工程の導入が進んでいる。また、公益事業者や産業事業者が機器価格だけでなく総所有コストを重視するようになるにつれ、デジタル設計ツール、ライフサイクル最適化、エネルギー効率の高いろ過技術も重要な調達要素になりつつある。
浄水器市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 164億3000万米ドル |
| 2034年までの市場規模 | 293億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.64% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
浄水器市場分析
浄水フィルター市場の予測によると、需要は自治体の飲料水供給システム、工業プロセスライン、食品・飲料製造、医薬品製造、化学プラントなど、幅広い分野で発生しています。バリューチェーンは、ろ材サプライヤー、膜・カートリッジメーカー、システムインテグレーター、販売代理店、エンジニアリング会社、サービスプロバイダーで構成されています。交換需要は、原水の特性やプロセス強度に基づいたカートリッジやろ材の定期的なメンテナンスの必要性から、継続的な収益を生み出します。
特定の用途に合わせてろ過要件を設定することで標準化されたモジュールを提供できるサプライヤーは、供給条件において優位性を得ます。自治体のお客様は、信頼性、規制遵守、ライフサイクルコスト、保守性を考慮する一方、産業のお客様は、処理能力、除去選択性、可用性、水回収率を重視します。再生水は、真水源を使用せずに冷却、製造、その他の用途に使用できるため、産業における再利用は生態系を改善します。
浄水フィルター市場の競争環境は、多様な水処理技術グループと専門的なろ過装置メーカーで構成されています。ペンティアは住宅用、商業用、産業用の水処理能力を統合的に提供し、デュポンは膜分離、分離、デジタル処理設計技術に重点を置いています。イートンは産業界向けに幅広いろ過ソリューションを提供している一方、ポール・コーポレーションは過酷なプロセス環境におけるろ過に関する専門知識を提供しています。ヴェオリアとスエズは、処理エンジニアリングと運用、そして統合的な水ソリューションの両方で事業を展開しています。
企業の競争力は、技術力、導入実績、流通ネットワークの広さ、交換コスト、そしてろ過を包括的な処理ソリューションに統合する能力によってますます左右されるようになっています。AO Smith CorporationとAtlas Filtri srlは、製品ベースの観点から企業の競争力向上を支援しており、Evoqua Water Technologies LLC、MANN+HUMMEL International GmbH & Co. KG、Veolia Environnement SAは、産業および自治体向けに製品を提供しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
浄水器市場:戦略的洞察
地域別分析
北米浄水器市場
北米は2025年には浄水器市場の28~30%を占めると推定されており、2034年まで年平均成長率(CAGR)7.2~8.0%で成長すると予測されている。米国は、都市のインフラ整備、産業廃水の再利用と汚染物質管理対策、そして使用時点ろ過とプロセスろ過の広範な導入により、地域需要を牽引している。カナダもまた、都市と産業のインフラ整備において重要な役割を果たしている。
需要を牽引する要因として、設備投資よりも処理効率と規制遵守への依存度が高まっている。産業界は淡水取水量を削減し、処理水の水質を向上させるためにろ過技術を活用している。自治体は新たな汚染物質に対応するため、処理プロセスを改良している。米国環境保護庁(USEPA)は、水再利用戦略の拡大を続けている。
米国浄水器市場
米国は2025年時点で北米の浄水器市場の約80~83%を占め、2026年から2034年にかけて年平均成長率(CAGR)7.3~8.1%で成長すると予測されています。用途は多岐にわたり、都市部の浄水処理、家庭用浄水、食品加工、医薬品、工業用水処理などが含まれます。
成長の原動力としては、PFAS(パーフルオロアルキル化合物)に関する水処理規制、老朽化したインフラ、そして水の再利用への投資などが挙げられます。主要企業は、ろ過材、膜、カートリッジ、システム技術の分野で確固たる地位を築いています。産業界は、閉鎖型水管理システムの要素としてろ過技術への依存度を高めており、一方、自治体は処理効率と汚染物質の削減に重点を置いています。Pentair plc、DuPont de Nemours, Inc.、Pall Corporation、Eaton Corporation plc、Evoqua Water Technologies LLCといった業界大手企業の参入は、この技術が様々な用途で利用可能であることを示しています。
欧州浄水器市場
欧州は2025年には浄水器市場の21~23%を占めると推定されており、年平均成長率(CAGR)は5.8~6.6%で拡大すると予測されている。ドイツが主要市場であり、英国、フランス、イタリア、スペインは、工業用水処理、自治体の近代化、節水プログラムなどを通じて市場に貢献している。
英国では、老朽化したインフラ、産業用水管理、そして高まる環境基準を背景に、フィルターの需要が高まっています。自治体の浄水場では、フィルターの効率性、エネルギー消費量、ライフサイクル全体の総コストなどを分析する動きが活発化しています。食品加工、医薬品、先端製造業などの産業ユーザーは、プロセス用水の水質を安定させ、排水量を最小限に抑えるためにろ過システムを活用しています。
ドイツは地域産業の中心地の一つであり、化学、製造、食品加工、都市の上下水道処理といった分野でフィルターの需要が高まっています。フランスとイタリアでは、産業における水処理や近代化プロジェクトの必要性から需要があり、スペインでは水資源の不足から高度な処理技術への需要が高まっています。
アジア太平洋地域の浄水器市場
アジア太平洋地域は、2025年には浄水フィルター市場の29~31%を占めると推定されており、年平均成長率(CAGR)は8.0~9.0%で拡大すると予測されている。地域需要は中国が圧倒的に多く、インド、日本、韓国、オーストラリアがそれに続く。都市化、産業の成長、水不足、インフラ整備などが、膜型浄水器の使用を促進している。
中国とインドは、自治体や産業界からの廃棄物処理需要が高いため、大規模なビジネスチャンスを秘めている一方、日本と韓国は効率的で信頼性の高い処理に重点を置いている。オーストラリアは、水の利用効率とリサイクルに引き続き注力している。電子機器、化学薬品、食品、医薬品といった産業分野におけるろ過の必要性は高まっている。
中東・アフリカの浄水器市場
中東・アフリカの浄水器市場は、海水淡水化、水の再利用、都市インフラ、産業開発に支えられ、2034年まで年平均成長率(CAGR)6.0~7.0%で拡大すると予測されている。高度な処理技術への主要投資国はサウジアラビアとアラブ首長国連邦であり、一方、南アフリカはより広範な都市および産業用途に重点を置いている。
湾岸地域における水生産プロセスのエネルギー集約度が高いため、ろ過効率は地域の発展にとって極めて重要です。サウジアラビアとアラブ首長国連邦は、水の安全保障、海水淡水化、水の再利用を確保する技術に投資してきました。南アフリカやその他の中東・アフリカ諸国では、ろ過システムの需要は自治体、鉱業、食品加工、および産業分野に関連しています。
セグメンテーション分析
タイプ
浄水フィルター市場の動向によると、タイプ別セグメントはカートリッジ式、単相式および二相式、マルチメディア式で構成されています。カートリッジ式フィルターは、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.4%で最大のセグメントであり続けると予測されています。需要は、モジュール式の導入、簡単な交換手順、幅広い用途への適合性、および自治体や産業用処理システムにおける消耗品の継続的な需要によって支えられています。単相式および二相式は、コンパクトな処理ライン、操作の簡便性、省スペースな設置が好まれる場合に依然として重要であり、マルチメディアシステムは、幅広い水処理用途において、多様な粒子負荷、前処理要件、およびさまざまな給水条件に対応します。
- カートリッジ式フィルター:カートリッジ式フィルターは、モジュール式の交換、制御されたろ過段階、予測可能なメンテナンスを必要とするオペレーターの間で高い採用率を維持しています。産業用、商業用、自治体用機器との互換性により、継続的な需要に対応し、システムのアップグレードを簡素化します。
- 単相および二相システム:単相および二相システムは、コンパクトなろ過装置と明確な処理段階を必要とする用途において依然として有効です。これらの実用的な構成は、設置スペース、メンテナンスの容易性、およびプロセスの簡便性が調達決定に影響を与えるような設置環境に適しています。
- マルチメディア:マルチメディアろ過は、原水に多様な粒子状物質が含まれる場合に戦略的に重要です。層状のろ材配置は、より広範囲の汚染物質の捕捉を可能にし、大規模な水処理システムにおける前処理段階として頻繁に組み込まれています。
エンドユーザー
浄水フィルター市場のエンドユーザーセグメントには、自治体、産業、食品・飲料、医薬品、化学・石油化学、その他が含まれます。自治体向けアプリケーションは、2026年から2034年にかけて年平均成長率(CAGR)7.1~7.8%で成長が見込まれる高成長セグメントです。インフラの近代化、水の再利用、コンプライアンス要件が投資を後押しする一方、産業顧客はろ過を単独のユーティリティ費用ではなく、運用信頼性向上のためのツールとして捉える傾向が強まっています。
- 自治体:自治体のシステムでは、信頼性の高い汚染物質除去、拡張可能な処理能力、および法令遵守が最優先事項となっています。老朽化した設備の更新と再利用プログラムの拡大に伴い、ろ過は飲料水および非飲料水処理インフラにおいてますます重要な役割を担うようになっています。
- 産業分野:産業分野における需要は、プロセスの一貫性、機器の保護、水の回収、および淡水取水量の削減に集中しています。ろ過は、下流の膜や生産設備を保護するために、前処理および最終処理段階と統合されることが一般的です。
- 食品・飲料業界:食品・飲料メーカーは、製品の品質、衛生的な操業、そして安定したプロセス用水を確保できるろ過システムを必要としています。カートリッジ式および多段式システムは、頻繁な洗浄と予測可能な交換が操業上の優先事項となる場合に特に適しています。
- 医薬品分野:医薬品用途では、厳格な水質管理、検証済みのプロセス、および再現性のある性能が重視されます。ろ過システムは、プロセス要件、微生物制御戦略、および下流の精製技術との互換性に基づいて選定されます。
- 化学・石油化学:化学・石油化学プラントでは、機器の保護、プロセス水の水質管理、および再利用の促進のためにろ過技術が用いられています。高濃度の固形物負荷と厳しい運転条件のため、保守管理が容易な堅牢なシステムが求められます。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
市町村 |
高い |
インフラの再利用 |
スケーリング |
|
工業 |
高い |
プロセスリカバリ |
成熟した |
|
食品および飲料 |
中くらい |
衛生的なろ過 |
成熟した |
|
医薬品 |
中くらい |
検証済み水 |
スケーリング |
|
化学品および石油化学製品 |
中くらい |
プロセス保護 |
成熟した |
|
その他 |
低い |
専門的な治療 |
新興 |
浄水器市場の成長要因と影響分析
工業用水の再利用により、ろ過要件が拡大する
産業界における水再利用の導入は、ろ過システムの調達プロセスを、単純な浄化ニーズに基づくものから、水管理への統合的なアプローチへと変えつつあります。製造工場、データセンター、食品加工工場、化学メーカーなどの産業施設では、プロセスストリーム、冷却水、排水を通して水をリサイクルすることがますます求められています。ろ過プロセスは、前処理によって高品質の供給水が得られるため重要です。これにより、膜の性能が向上し、操業の中断を防ぐことができます。米国環境保護庁(EPA)が提供する現在の産業用水再利用に関する文献では、冷却水、製造プロセス、ボイラー、その他の産業用途における水再利用について取り上げています。これにより、適用可能な機器の範囲は、単純な飲料水処理システムの範囲を超えて拡大しています。
より厳格な汚染物質管理により、処理の複雑さが増す
新たな汚染物質に関する懸念から、水処理は規制の観点から技術的にますます困難になっています。フィルターの供給業者は、水質に対する変化する要求に対応するため、吸着、膜、その他の処理プロセスと併せてフィルターを評価するという課題に直面しています。このような傾向は、個々のコンポーネントよりも統合ソリューションを選択する傾向があるため、幅広い処理プロセスを提供する供給業者が有利になることを意味します。WHOの2025年までの衛生に関する規制ロードマップも、処理と安全な再利用に関して、より強力な規制枠組みの重要性を強調しています。これは、仕様に関して、購入者が検証済みの除去能力、信頼性、監視、およびコストに関心を持つことを意味します。
老朽化した医療インフラが交換需要を支えている
都市部や産業施設における老朽化したインフラは、フィルターシステム、ハウジング、カートリッジ、および関連部品の持続可能な交換機会を生み出しています。多くの施設では、浄水施設全体を交換するのではなく、段階的に最新式のフィルターを導入したり、機器のアップグレードや高効率フィルターユニットの使用を通じて効率を向上させる機会が得られます。この戦略により、運用上の問題解決に注力しながら、設備投資を分散させることができます。先進国では、既存の設置ベースと定期メンテナンスプログラムによって、交換需要がさらに促進されています。発展途上国においても、インフラ開発や新たな浄水施設の建設によって、成長の機会が存在します。
浄水器市場の将来動向
デジタルフィルタリング設計と予測最適化
デジタルエンジニアリングの分野は、フィルターの選択、設計、ライフサイクルを今後も大きく左右していくでしょう。処理システムの設計者は、機器の設置前に、原水の特性、プロセスパラメータ、圧力損失、処理能力、経済的なトレードオフなどを検証できるようになります。例えば、デュポン社が2025年に発表した限外ろ過技術「WAVE PRO」は、デジタルモデリングが処理システム設計にどのように取り入れられているかを示す好例です。予測期間においては、デジタルソリューションによって設計パラメータと運用パラメータが連携し、浄水場の洗浄頻度、交換頻度、エネルギー消費量の最適化が可能になるでしょう。これらのソリューションは、試運転に伴うリスクを最小限に抑え、機器の正確なサイズ決定にも役立つ可能性があります。
長寿命メディアと廃棄物削減型ろ過システム
ろ過技術は、ライフサイクルの延長、ろ材効率の向上、材料消費量の削減を目指して進化を続けています。カートリッジ交換に伴う環境負荷、廃水の発生、処理工程におけるエネルギー消費量は、消費者の分析対象となりつつあります。ろ過システムは、汚染物質の保持能力を高めるために、より深いろ材構造と構成で設計されています。例えば、2025年には、イートン社が従来のプリーツ型深層カートリッジと比較して粒子保持能力とライフサイクルを向上させたBECO Helix深層フィルターカートリッジを発表しました。購買における持続可能性基準の重要性が高まるにつれ、交換サイクル、廃棄物発生量、圧力損失、エネルギー消費量の面で改善が見られる製品は優位に立つでしょう。
浄水器市場の機会
産業用再利用プロジェクト向け統合ろ過システム
工業用水の再利用は、ろ過装置メーカーにとって、プロセスフローの上流工程に進出し、包括的な処理ソリューションを提供する機会となります。単にカートリッジやろ過装置を販売するだけでなく、サプライヤーは、用途に応じたニーズに対応する前処理、膜保護、後処理、モニタリング、カートリッジ交換などのパッケージを開発することができます。この需要は、化学、食品・飲料、医薬品、ハイテク製造など、水の使用量が多い、あるいは排水基準が厳しい産業において特に重要です。サプライヤーは、水の再利用量を定量化し、保守コストを削減し、信頼性を向上させることで、より高い商業的価値を提供できます。エンジニアリング会社や施設所有者との連携は、包括的な水再利用プロジェクトへのろ過技術の統合を通じて、その導入をさらに加速させるのに役立ちます。
新興都市システム向け先進ろ過ソリューション
アジア太平洋地域、中東、および一部のアフリカ諸国における都市化は、水質やインフラの多様なレベルに対応できる拡張性の高いろ過プラットフォームに新たな機会をもたらしています。サプライヤーは、段階的な処理能力の向上や処理・保守プロセスの分散化に対応できるモジュール式システムを選択する可能性があります。カートリッジ式およびマルチメディア式システムは、水質基準の変動に応じて、より高いレベルのろ過性能を備えることで強化できます。プロジェクトの成功には、稼働開始後の成功が不可欠であるため、事業モデルにおいては、機器の信頼性、部品供給、オペレーターのトレーニング、およびプロジェクトライフサイクル全体にわたるサポートが重視されるでしょう。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -