
Markt für Wasser Filtration Ausrüstung: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für Wasserfiltrationsanlagen (2021 - 2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkt (konventionelle Filtration, Membranfiltration und Sonstige); und Endnutzer (Kommunen und Versorgungsunternehmen, Lebensmittel und Getränke, Chemie und Pharmazeutika und Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00002815
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
33,58 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
38,32 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
1,48 %
Wachstumsrate
Adressierbarer Markt
325,49 Mrd. US-Dollar
(2026–2034)
Der Markt für Wasserfiltrationsanlagen wurde im Jahr 2025 auf 33,58 Milliarden US-Dollar geschätzt und soll bis 2034 auf 38,32 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 1,48 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch die Anforderungen an die kommunale Wasserqualität, den Bedarf an industriellem Prozesswasser, die Wiederverwendung von Abwasser und die Nachfrage nach Ersatz für veraltete Filtrationsanlagen in Industrie- und Schwellenländern begünstigt.
Nordamerika wird voraussichtlich ein Markt bleiben, mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–4,0 % zwischen 2026 und 2034. Anforderungen an die PFAS-Behandlung, die Wiederverwendung von Trinkwasser, die Erneuerung der Infrastruktur und die industrielle Nachfrage aus der Halbleiter-, Pharma-, Lebensmittelverarbeitungs- und Energiebranche stärken die Investitionen in den Markt für Wasserfiltrationsanlagen, die Filtrationskapazität und die Aufbereitungssysteme.
Marktanalyse und Einblicke für Wasserfiltrationsanlagen
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Anteil von 31–35 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,0–4,0 % wachsen wird, unterstützt durch regulatorische Verbesserungen, Wasserwiederverwendung, PFAS-Behandlung und Investitionen in industrielles Prozesswasser.
- USA: Die USA repräsentieren im Jahr 2025 etwa 70–75 % des nordamerikanischen Marktanteils. Der Markt wird zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,1–4,1 % wachsen, da Versorgungsunternehmen und Industrieunternehmen ihre Aufbereitungsanlagen modernisieren.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 25–29 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,2–3,2 % wachsen. Führend in diesem Bereich sind Deutschland, Großbritannien, Frankreich, Italien und Spanien, die auf Wasserwiederverwendung und die Einhaltung von Umweltauflagen setzen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 27–31 % geschätzt und soll zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 3,2–4,2 % verzeichnen. China, Indien, Japan, Südkorea und Australien unterstützen die industriellen und kommunalen Investitionen.
- Größtes Segment: Die konventionelle Filtration wird voraussichtlich im Jahr 2025 einen Marktanteil von 63–67 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 1,1–1,6 % wachsen, da sie über eine breite installierte Basis verfügt und vergleichsweise eine geringe Betriebskomplexität aufweist.
- Wachstumsstarkes Segment: Die Membranfiltration wird voraussichtlich im Jahr 2025 einen Marktanteil von 33–37 % erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,5–3,2 % wachsen, da die Anforderungen an Wiederverwendung, Entsalzung und Schadstoffentfernung steigen.
- Im Detail analysierte Schlüsselunternehmen: Xylem Inc.; Pentair plc; DuPont de Nemours, Inc.; Evoqua Water Technologies; Ecolab Inc.; SUEZ; Danaher Corporation; Veolia Environnement SA; Chembond Chemicals Limited; Thermax Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Filtration entwickelt sich von traditionellen Partikelentfernungstechnologien hin zu mehrstufigen Aufbereitungssystemen, die herkömmliche Filtermedien, Membranen, Überwachung, Automatisierung und gezielte Verfahren zur Entfernung spezifischer Schadstoffe integrieren. Installierte Systeme sind überwiegend traditionelle Systeme, da in Versorgungs- und Industrieanlagen Zuverlässigkeit, Wartungsfreundlichkeit und Lebenszyklusaspekte bevorzugt werden. Membranbasierte Systeme gewinnen jedoch zunehmend an Bedeutung, insbesondere wenn die Wiederverwendung von Wasser, gelöste Schadstoffe und strengere Einleitungsvorschriften eine höhere Trennleistung erfordern. Die Versorgungslage begünstigt zunehmend Anbieter, die ihre Ausrüstung, Verbrauchsmaterialien, Engineering-, Überwachungs- und Wartungsdienstleistungen anbieten.
In den kommenden Jahren werden Investitionen voraussichtlich in Ballungsräume mit Wasserknappheit, Industriecluster, die Halbleiter- und Pharmaindustrie sowie in Wasserwiederverwendungsprojekte fließen. Der regulatorische Fokus auf neuartige Schadstoffe dürfte Hochleistungsfiltrationssystemen zugutekommen, während dezentrale Aufbereitungsanlagen von der geringeren Anzahl zentraler Anlagen profitieren. Der asiatisch-pazifische Raum dürfte die größte Projektpipeline aufweisen, während Nordamerika laut Marktbericht weiterhin eine attraktive Nachfrage nach Ersatz- und Technologie-Upgrades für Wasserfiltrationsanlagen generieren dürfte.
Umfang des Marktberichts zu Wasserfiltrationsanlagen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 33,58 Milliarden US-Dollar |
| Marktgröße bis 2034 | 38,32 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 1,48 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Wasserfiltrationsanlagen
Zu den Markttreibern zählen der Bedarf an Schutz der öffentlichen Gesundheit, die Stabilisierung von Produktionsprozessen, die Reduzierung des Frischwasserverbrauchs und die Einhaltung strengerer Einleitungskriterien. Betroffen sind unter anderem Filter- und Membranhersteller, Ingenieurbüros, Versorgungsunternehmen, Industrieunternehmen und Wartungsfirmen. Konventionelle Systeme sind aufgrund ihrer Vertrautheit und Flexibilität nach wie vor weit verbreitet; für fortschrittlichere Filtertechniken gelten jedoch Kriterien wie die Entfernung gelöster Feststoffe, Mikroorganismen, Spurenchemikalien und die Wiederverwendbarkeit.
Das Wachstum des Marktes für Wasserfiltrationsanlagen wird daher sowohl durch neue Kapazitäten als auch durch Ersatzzyklen beeinflusst. Laut WHO zählt der Zugang zu sicherem Trinkwasser weiterhin zu den globalen Infrastrukturprioritäten, während die Abwasserbehandlung und -wiederverwertung wichtige Bereiche bleiben, die einer Beschleunigung bedürfen. Strukturelle Faktoren bedingen somit einen kontinuierlichen Bedarf an Filtrationsprodukten, -medien, -membranen, -pumpen, -instrumenten und zugehörigen Dienstleistungen im kommunalen und industriellen Bereich.
Die Wettbewerbspositionierung wird heute neben dem Produktangebot zunehmend durch Lösungskompetenz bestimmt. Xylem Inc., gestärkt durch die Übernahme von Evoqua, bietet Aufbereitungstechnologien und Lösungen für die Wasserinfrastruktur an, während Pentair plc in den Märkten für private, gewerbliche und professionelle Wasseraufbereitung aktiv ist. Ecolab Inc. konzentriert sich auf Wassermanagement und -aufbereitungsdienstleistungen für verschiedene Industriezweige, während Veolia Environnement SA ihre Technologieplattform im kommunalen und strategischen Industriesektor erweitert hat.
Investitionsstrategien zielen zunehmend auf hochwertige Anwendungen ab, bei denen die Filtrationsleistung die Produktionskontinuität oder die Einhaltung gesetzlicher Vorschriften direkt beeinflusst. DuPont de Nemours, Inc., SUEZ, Danaher Corporation, Chembond Chemicals Limited und Thermax Limited sind in verschiedenen Technologie- und geografischen Nischen aktiv. Im Markt für Wasserfiltrationsanlagen zeichnet sich eine strategische Differenzierung ab, die sich weniger auf die reine Anlagenkapazität konzentriert als vielmehr auf Membraneffizienz, Energieverbrauch, Automatisierung, Fernüberwachung, Verbrauchsmaterialien und langfristige Serviceverträge.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
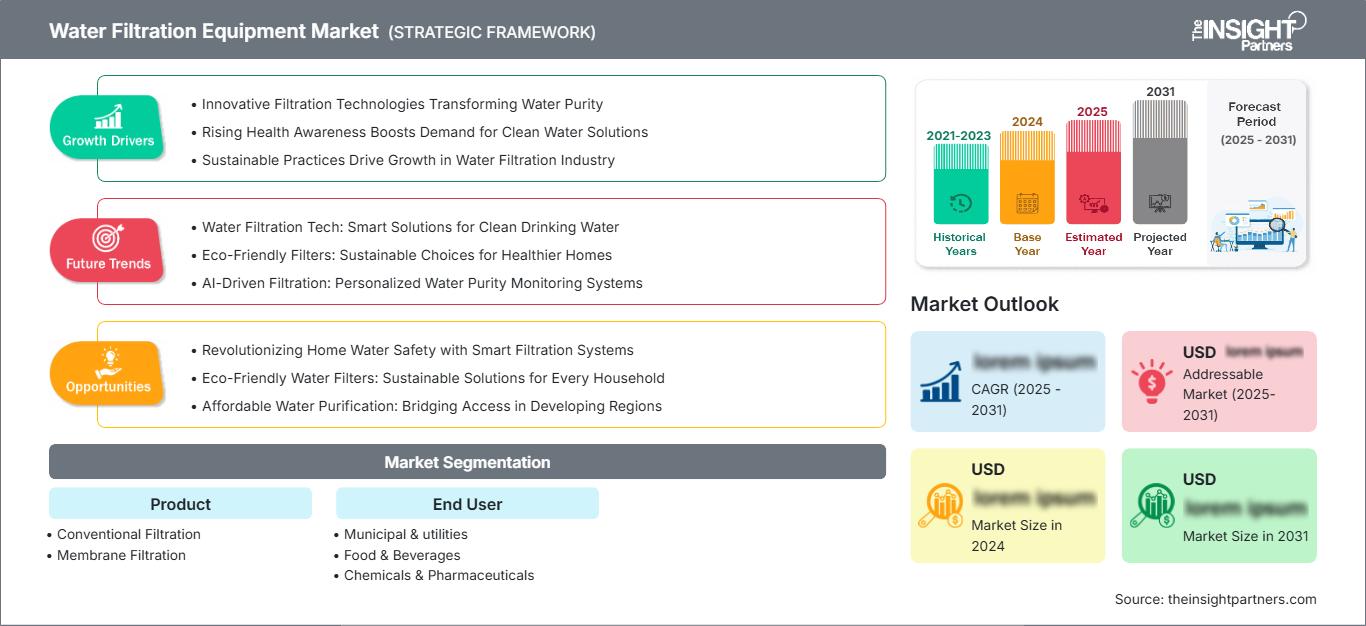
Markt für Wasserfiltrationsanlagen: Strategische Einblicke
Regionale Einblicke
Markt für Wasserfiltrationsanlagen in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 31–35 % am Markt für Wasserfiltrationsanlagen halten, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–4,0 % bis 2034. Die USA decken den Großteil der regionalen Nachfrage ab, während Kanada durch Verbesserungen der kommunalen Infrastruktur, die industrielle Abwasserbehandlung und Anwendungen im Bergbau ebenfalls zum Wachstum beiträgt. Die Behandlung von PFAS, veraltete Wasseraufbereitungsanlagen, die Trinkwasserwiederverwendung und die gestiegenen Anforderungen an die industrielle Wasserqualität treiben Investitionen in den Austausch und die technologische Modernisierung an. Kommunen suchen zudem nach Filtrationssystemen, die eine bessere Entfernung von Schadstoffen bei gleichzeitig reduziertem Energie- und Chemikalienverbrauch ermöglichen.
Der Industriesektor spielt eine bedeutende Rolle in den Bereichen Pharmazeutika, Lebensmittel und Getränke, Elektronik, Energieerzeugung und Energiewirtschaft. Regulierungen in den USA fördern das Interesse von Energieversorgern an Technologien zur Entfernung neuartiger Schadstoffe, während Wasserwiederverwendungsprojekte den Markt für fortschrittliche Filtrationssysteme erweitern. Die Ausgaben der Kommunen für Filtrationssysteme werden von Budgetüberlegungen und den Lebenszykluskosten beeinflusst, wodurch Anbieter, die Engineering, Inbetriebnahme, Überwachung und Wartung anbieten können, besonders interessant werden.
US-Markt für Wasserfiltrationsanlagen
Die USA halten 2025 einen Marktanteil von ca. 70–75 % am nordamerikanischen Markt für Wasserfiltrationsanlagen und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,1–4,1 % wachsen. Die Nachfrage wird durch kommunale Programme zur Einhaltung von Umweltauflagen, die PFAS-Behandlung, die industrielle Wiederverwendung und die Modernisierung veralteter Wasserinfrastruktur gestützt. Je nach Rohwasserqualität werden zunehmend Granulatfilter, Membranen, Ionenaustausch und weitere Aufbereitungsstufen kombiniert.
Xylem Inc., Pentair plc, Ecolab Inc. und andere etablierte Anbieter sind in den Bereichen Energieversorgung und Industrie breit aufgestellt. Halbleiteranlagen benötigen Reinstwasser, während Pharma- und Lebensmittelhersteller Wert auf gleichbleibende Prozesswasserqualität legen. Die Wiederverwendung von Trinkwasser gewinnt in wasserarmen Regionen zunehmend an strategischer Bedeutung. Diese Anforderungen fördern modulare Systeme, digitale Überwachung, automatisierte Rückspülung, vorausschauende Wartung und leistungsbasierte Serviceverträge. Der Markt vereint daher die Nachfrage nach Anlagenersatz mit der gezielten Einführung hochwertigerer Filtrationstechnologien.
Markt für Wasserfiltrationsanlagen in Europa
Europa wird Schätzungen zufolge im Jahr 2025 einen Anteil von 25–29 % am Markt für Wasserfiltrationsanlagen ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,2–3,2 % wachsen. Deutschland ist führend in der regionalen Industrienachfrage, während Großbritannien, Frankreich, Italien und Spanien einen bedeutenden Beitrag zu den Bereichen kommunale Versorgung, Lebensmittelverarbeitung, Pharmazie und Wasserwiederverwendung leisten. Kreislaufwirtschaft im Wassersektor und die Einhaltung von Umweltauflagen bleiben zentrale Kaufkriterien.
Großbritannien legt Wert auf Leckagereduzierung, Resilienz und verbesserte Abwasserbehandlung. Deutschland profitiert von fortschrittlichem industriellem Wassermanagement und einer starken Nachfrage aus dem verarbeitenden Gewerbe. Frankreich, Italien und Spanien konzentrieren sich zunehmend auf die Wiederverwendung von Wasser, die Stärkung der Resilienz gegenüber Dürreperioden und eine effiziente kommunale Abwasserbehandlung. Europaweit fördern knappere Ressourcen Filtrationssysteme, die den Frischwasserverbrauch senken und geschlossene Kreislaufprozesse unterstützen. Anbieter mit etablierten lokalen Servicenetzen und regulatorischer Expertise dürften wettbewerbsfähig bleiben, da Versorgungsunternehmen und Industrieunternehmen der zuverlässigen Leistung über den gesamten Lebenszyklus Vorrang vor minimalen Anschaffungskosten einräumen.
Markt für Wasserfiltrationsanlagen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich 27–31 % des Marktanteils am Markt für Wasserfiltrationsanlagen halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–4,2 % wachsen. Damit zählt er zu den Regionen mit dem stärksten Nachfragewachstum. China bleibt der größte Markt, gefolgt von Japan, Südkorea, Indien und Australien. Industrialisierung, Urbanisierung, Wasserknappheit und der Ausbau der Infrastruktur fördern die breite Akzeptanz dieser Technologien.
Chinas Produktionsbasis und kommunale Investitionen stützen die regionale Nachfrage, während Indien zunehmend Wert auf eine zuverlässige Wasser- und Abwasserinfrastruktur legt. Japan und Südkorea tragen mit ihren fortschrittlichen Anforderungen an die industrielle Filtration, insbesondere für Elektronik und Anwendungen mit hohen Reinheitsgraden, zum Bedarf bei. Australien legt Wert auf Wassersicherheit und -wiederverwendung. Öffentliche Infrastrukturprogramme, Industrieparks, Investitionen in die Halbleiterindustrie und strengere Einleitungsauflagen schaffen gemeinsam Chancen für konventionelle und Membransysteme.
Markt für Wasserfiltrationsanlagen im Nahen Osten und Afrika
Der Markt für Wasserfiltrationsanlagen im Nahen Osten und Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,5–3,5 % wachsen. Treiber dieses Wachstums sind die Meerwasserentsalzung, die Wasserknappheit, die Diversifizierung der Industrie und der Ausbau der kommunalen Infrastruktur. Saudi-Arabien und die Vereinigten Arabischen Emirate sind führend bei den regionalen Technologieinvestitionen, während Südafrika einen bedeutenden Markt für kommunale und industrielle Wasseraufbereitung darstellt. Der übrige Nahe Osten und Afrika ist weiterhin stärker fragmentiert.
Energieintensive Entsalzungs- und Industrieprojekte schaffen Bedarf an robuster Vorbehandlung und Membranfiltration, während kommunale Programme die zuverlässige Trinkwasseraufbereitung in den Vordergrund stellen. Saudi-Arabiens Investitionen in die Wassersicherheit und die Entsalzungsinfrastruktur der VAE stärken die regionalen Chancen. Südafrikas kommunale Herausforderungen bieten Potenzial für Modernisierungen, wobei Finanzierung und Projektdurchführung die Umsetzung jedoch einschränken können. Anbieter mit lokalen Partnerschaften, Fernüberwachungsmöglichkeiten und Serviceinfrastruktur sind gut positioniert, um geografisch verteilte Anlagen zu bedienen.
Segmentierungsanalyse
Produkt
Die Produktsegmentierung unterteilt die Nachfrage in konventionelle Filtration und Membranfiltration. Konventionelle Systeme bleiben die am weitesten verbreitete Technologiekategorie, da sie eine wirtschaftliche Entfernung von Schwebstoffen und Trübstoffen in kommunalen und industriellen Anwendungen ermöglichen. Membransysteme gewinnen zunehmend an Bedeutung, insbesondere dort, wo höhere Trennleistungen, Wiederverwendung, Entsalzung und die spezifische Behandlung bestimmter Schadstoffe erforderlich sind. Die Produktauswahl hängt zunehmend von der Qualität des Speisewassers, den geforderten Aufbereitungszielen, dem Platzbedarf, dem Energieverbrauch, dem Wartungsaufwand und den gesamten Lebenszykluskosten ab. Das Hauptsegment wird voraussichtlich zwischen 2026 und 2034 je nach Technologiekonfiguration mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 1,1–3,2 % wachsen und damit die sich wandelnden Markttrends für Wasserfiltrationsanlagen widerspiegeln.
- Konventionelle Filtration: Diese Kategorie ist für kommunale Kläranlagen und die industrielle Vorbehandlung weiterhin von strategischer Bedeutung, da medienbasierte Systeme bekannt, skalierbar, wartungsfreundlich und mit etablierten Aufbereitungsanlagen kompatibel sind, die eine zuverlässige Partikelentfernung erfordern.
- Membranfiltration: Membrankonfigurationen erfüllen immer anspruchsvollere Trennanforderungen und finden zunehmend Anwendung in der Wasserwiederverwendung, Entsalzung, Reinstwasserproduktion und Anwendungen, die eine strengere Schadstoffkontrolle erfordern.
Endbenutzer
Die Endkundennachfrage konzentriert sich auf die Bereiche Kommunen & Versorgung, Lebensmittel & Getränke sowie Chemie & Pharma. Kommunale Anwendungen bieten eine breite installierte Basis und einen wiederkehrenden Ersatzbedarf, während industrielle Anwender Filtration zunehmend im Rahmen von Strategien zur Ressourceneffizienz, Einhaltung von Vorschriften und Sicherstellung der Produktionskontinuität bewerten. Lebensmittelverarbeiter benötigen hygienische Wasserqualität, während pharmazeutische und chemische Anlagen streng kontrollierte Prozessbedingungen erfordern. Es wird erwartet, dass das Segment zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 1,3–3,0 % wächst, wobei industrielle Anwendungen im Allgemeinen Systeme mit höheren Spezifikationen bevorzugen.
- Kommunale Einrichtungen und Versorgungsunternehmen: Versorgungsunternehmen bleiben der Hauptabnehmer und beschaffen Filtrationsanlagen für die Trinkwasseraufbereitung, Abwasserbehandlung, Wiederverwendungssysteme und Infrastruktursanierung, wo zuverlässige Leistung und die Einhaltung gesetzlicher Vorschriften unerlässlich sind.
- Lebensmittel & Getränke: Lebensmittel- und Getränkehersteller nutzen Filtration, um die Konsistenz des Prozesswassers aufrechtzuerhalten, Anlagen zu schützen und eine hygienische Produktion zu gewährleisten. Die Systemauswahl wird dabei von Hygieneanforderungen und der Kontinuität des Betriebs beeinflusst.
- Chemie & Pharma: Chemische und pharmazeutische Anlagen benötigen für Produktion und Reinigung eine kontrollierte Wasserqualität, wodurch ein Bedarf an Filtrationssystemen entsteht, die in Überwachungs-, Reinigungs- und Prozesssteuerungsarchitekturen integriert sind.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Kommunale Einrichtungen und Versorgungsbetriebe |
Hoch |
Infrastruktur zur Wiederverwendung |
Reifen |
|
Speisen und Getränke |
Medium |
Hygienische Verarbeitung |
Reifen |
|
Chemikalien & Pharmazeutika |
Medium |
Hohe Reinheit |
Skalierung |
Markttreiber und Wirkungsanalyse für Wasserfiltrationsanlagen
Anforderungen an die Wassernutzung und Ressourcensicherheit
Wasserknappheit verändert den Beschaffungsprozess für Filtrationsanlagen: von rein auf gesetzlicher Vorgaben basierenden Prozessen hin zu ressourcenschonendem Management und Investitionen. Wasserversorger und Industrie suchen verstärkt nach Technologien zur Wiederverwertung von Abwasser und Prozesswasser und reduzieren so ihre Abhängigkeit von Frischwasserquellen. Dies erfordert Technologien, die trotz schwankender Wasserqualität am Zulauf eine gleichbleibende Wasserqualität gewährleisten. Membranfiltration eignet sich besonders gut für Anwendungen, bei denen die Abwasserwiederverwendung höhere Standards bei der Schadstoffentfernung erfordert, während konventionelle Filtration als Vorbehandlung weiterhin wichtig bleibt. Für Anlagenanbieter eröffnen sich dadurch neue Möglichkeiten – nicht nur beim Bau von Anlagen, sondern auch bei der Wartung bestehender Anlagen durch den Austausch von Membranen und Filtermedien, Überwachung und Optimierung.
Strengere Anforderungen an Schadstoffe und Trinkwasser
Die Regulierung von Schadstoffen wie PFAS hat die Trinkwasseraufbereitung komplexer gemacht. In den USA suchen Wasserversorger und Industrieunternehmen nach Aufbereitungslösungen, die die gewünschten Schadstoffe entfernen und gleichzeitig einen zuverlässigen Wasserdurchsatz gewährleisten. Anbieter von Filtrationssystemen werden künftig verstärkt Validierungen, Zertifizierungen sowie regelmäßige Überwachung und den Austausch ihrer Produkte benötigen. Diese Entwicklung wird den Markt für Aktivkohlegranulat, Ionenaustauscher, Umkehrosmose und Vorbehandlungsverfahren beeinflussen. Sie bietet Unternehmen, die integrierte Lösungen anstelle einzelner Filter anbieten, neue Chancen. Auch der Bedarf an evidenzbasierter Beschaffung wird steigen, da die Betreiber die Effizienz ihrer Aufbereitung über einen längeren Zeitraum nachweisen müssen. Dies ist eine positive Entwicklung für Unternehmen, die Filtrationshardware mit Analytik und anderen Dienstleistungen integrieren können.
Industrielle Wasserqualität und Prozesskontinuität
Industriekunden betrachten die Wasserqualität zunehmend als Faktor für die Produktionskontinuität und nicht mehr nur als Umweltauflage. Anlagen der Halbleiter-, Pharma-, Chemie-, Lebensmittel- und Energiebranche können erhebliche Betriebsunterbrechungen erleiden, wenn die Wasserqualität von den Prozessvorgaben abweicht. Dies rechtfertigt Investitionen in redundante Filtrationsanlagen, Vorbehandlung, Membransysteme, Online-Überwachung und automatisierte Steuerung. Hochwertige Industrieprojekte legen zudem Wert auf technische Zuverlässigkeit und schnelle Serviceleistungen, wodurch Technologieanbieter durch Systemintegration und Lifecycle-Support wettbewerbsfähig bleiben. Die Auswirkungen sind besonders stark, wenn Produktionserweiterungen neue Anforderungen an hochreines Wasser stellen. Halbleiteranlagen sind hier von besonderer Bedeutung, da Reinstwasser integraler Bestandteil der Produktionsprozesse ist. Mit dem Ausbau der Industriekapazitäten in Nordamerika und im asiatisch-pazifischen Raum profitieren Filtrationsanbieter von Projektvorgaben, die eine höhere Behandlungssicherheit und eine engmaschigere Leistungsüberwachung erfordern.
Markt für Wasserfiltrationsanlagen: Zukunftstrends
Digitalisiertes Filtrationsleistungsmanagement
Die digitale Überwachung wird voraussichtlich zunehmend in Filtrationsanlagen integriert, da Betreiber Verschmutzungen, Druckänderungen, Membranverschleiß und anormale Betriebszustände frühzeitig erkennen möchten. Sensoren, die mit zentralen Plattformen verbunden sind, ermöglichen die kontinuierliche Überwachung von Durchfluss, Druck, Leitfähigkeit, Trübung und anderen Leistungsindikatoren. Analytische Systeme können im Laufe der Zeit die vorausschauende Wartung unterstützen und Reinigungszyklen optimieren, wodurch unnötige Ausfallzeiten und der Verbrauch von Verbrauchsmaterialien reduziert werden. Diese Entwicklung dürfte Anbieter begünstigen, die Anlagen mit Software, Analytik, Ferndiagnose und technischem Support kombinieren. Kleinere Versorgungsunternehmen können cloudbasierte Überwachung ohne umfangreiche interne Entwicklungsressourcen einsetzen, während große Industrieanlagen Filtrationsdaten in umfassendere Anlagenmanagementsysteme integrieren können. Dieser Trend könnte Kaufentscheidungen schrittweise von reinen Anlagenspezifikationen hin zu messbarer Lebenszyklusleistung verlagern und so den Mehrwert vernetzter Systeme stärken.
Energieärmere Membran- und Hybridbehandlungsarchitekturen
Zukünftige Filtrationsdesigns werden voraussichtlich einen stärkeren Fokus auf die Reduzierung des Energieverbrauchs bei gleichbleibender Trennleistung legen. Membranhersteller entwickeln Konfigurationen zur Verbesserung von Fluss, Rückgewinnung, Foulingresistenz und Reinigungseffizienz, während Systemintegratoren zunehmend konventionelle Vorbehandlungsverfahren mit Membranen kombinieren, um die Wirtschaftlichkeit zu optimieren. Hybridbehandlungen können die Membranbelastung reduzieren und die Lebensdauer der Komponenten verlängern, indem größere Verunreinigungen vor der weiterführenden Trennung entfernt werden. Energieeffizienz wird insbesondere bei Entsalzungs- und Wasserwiederverwendungsprojekten von Bedeutung sein, da die Betriebskosten die Projektrealisierbarkeit maßgeblich beeinflussen. Die daraus resultierende Technologielandschaft dürfte mehr anwendungsspezifische Kombinationen anstelle standardisierter Aufbereitungsanlagen umfassen. Gerätehersteller, die Vorbehandlung, Filtration, Energieverbrauch und Wartung in einem System optimieren können, könnten sich bei großen kommunalen und industriellen Projekten einen Wettbewerbsvorteil verschaffen.
Marktchancen für Wasserfiltrationsanlagen
Industrielle geschlossene Wasserkreisläufe
Industrieanlagen bieten die Möglichkeit, den Bedarf an Filtration durch geschlossene Wasserkreisläufe zu steigern. Anstatt Wasser erst vor der Einleitung aufzubereiten, können Hersteller Filtrationssysteme an mehreren Stellen innerhalb der Produktionsprozesse einsetzen, um Wasser zurückzugewinnen und wiederzuverwenden. Dieser Ansatz kann den Frischwasserbezug, das Abwasservolumen und die Anfälligkeit für Versorgungsunterbrechungen reduzieren. Besonders geeignet sind Anlagen der Chemie-, Pharma-, Lebensmittel-, Elektronik- und Energiebranche, da die Wasserqualität anhand einzelner Prozessschritte definiert werden kann. Anbieter können diese Chance durch modulare Filtrationspakete, Membransysteme, Überwachungsplattformen und Serviceverträge nutzen. Das kommerzielle Potenzial ist dort am größten, wo Frischwasserkosten oder -verfügbarkeit messbare wirtschaftliche Vorteile bieten. Projekte können zudem schrittweise geplant werden, sodass Betreiber mit Prozessen mit hohem Wasserverbrauch beginnen und die Wiederverwendung mit zunehmender Datenverfügbarkeit ausweiten können.
Modernisierung der Wasserinfrastruktur und dezentrale Wasseraufbereitung
Eine zweite Chance liegt in der Modernisierung dezentraler Wasserinfrastruktur, insbesondere dort, wo die Kapazität zentraler Aufbereitungsanlagen begrenzt oder geografisch schwer erweiterbar ist. Kompakte Filtrationssysteme eignen sich für kleinere Gemeinden, Industriegebiete, abgelegene Standorte, Gewerbegebiete und Notfalleinsätze. Modulare Architekturen ermöglichen eine schrittweise Kapazitätserweiterung und reduzieren die Installationskomplexität im Vergleich zu großen zentralen Projekten. Diese Chance ist relevant in Schwellenländern, wo die Urbanisierung den Bedarf schneller steigen lässt, als die traditionelle Infrastruktur ausgebaut werden kann. Sie gilt aber auch für Industrieländer, in denen Versorgungsunternehmen Ausfallsicherheit und Reservekapazitäten benötigen. Anbieter können ihre Position durch standardisierte Ausrüstung, Fernüberwachung, mobile Aufbereitung, lokale Servicenetze und Finanzierungsstrukturen stärken. Diese Fähigkeiten senken die Projekthürden und generieren gleichzeitig wiederkehrende Einnahmen aus Verbrauchsmaterialien, Wartung und Technologie-Upgrades.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -