
Marché des équipements de filtration de l’eau : taille et croissance 2034
Rapport d'analyse du marché des équipements de filtration d'eau : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par produit (filtration conventionnelle, filtration membranaire et autres) ; par utilisateur final (municipalités et services publics, agroalimentaire, chimie et pharmacie et autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00002815
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
33,58 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
38,32 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
1,48 %
taux de croissance
Marché adressable
325,49 milliards de dollars américains
(2026-2034)
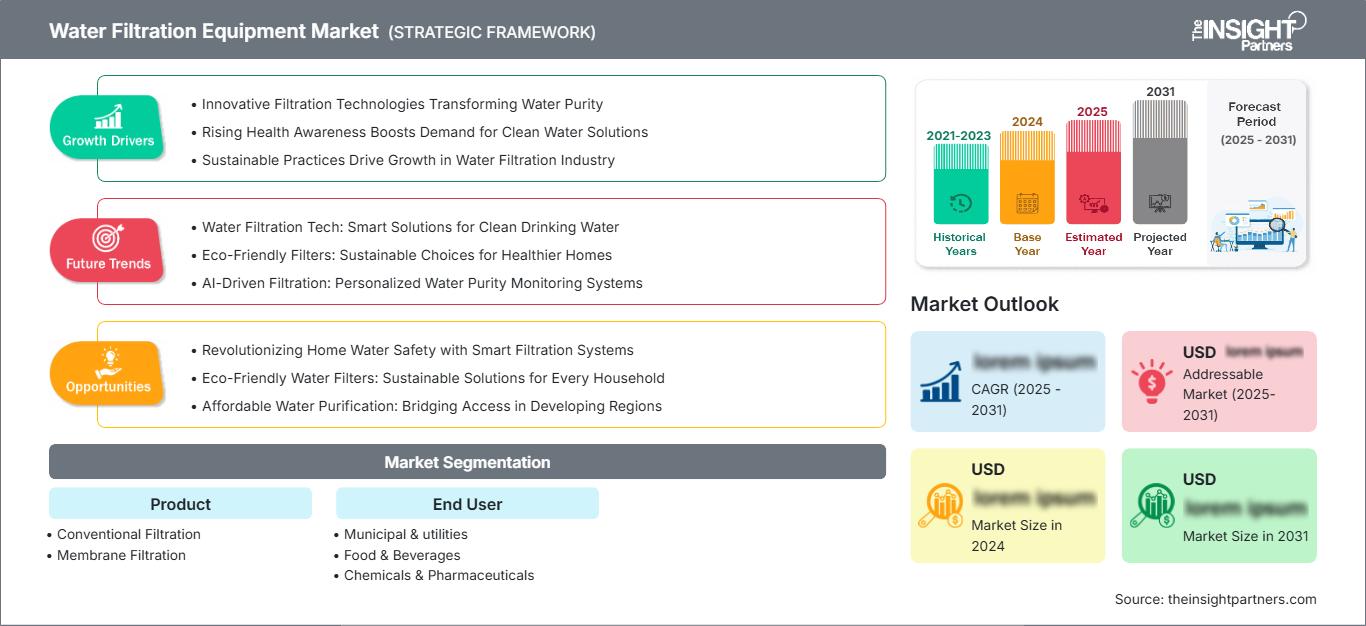
Le marché des équipements de filtration d'eau était évalué à 33,58 milliards de dollars américains en 2025 et devrait atteindre 38,32 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 1,48 % entre 2026 et 2034. Cette expansion est soutenue par les exigences municipales en matière de qualité de l'eau, les besoins en eau des procédés industriels, la réutilisation des eaux usées et la demande de remplacement des équipements de filtration vieillissants dans les économies développées et émergentes.
L'Amérique du Nord devrait rester un marché, avec un TCAC estimé entre 3,0 et 4,0 % entre 2026 et 2034. Les exigences en matière de traitement des PFAS, la réutilisation de l'eau potable, le renouvellement des infrastructures et la demande industrielle des secteurs des semi-conducteurs, de la pharmacie, de l'agroalimentaire et de l'énergie renforcent les investissements dans la taille du marché des équipements de filtration d'eau, la capacité de filtration et les systèmes de traitement.
Analyse et perspectives du marché des équipements de filtration d'eau
- Amérique du Nord : La région devrait représenter une part de 31 à 35 % en 2025 et connaître une croissance annuelle composée de 3,0 à 4,0 % entre 2026 et 2034, grâce à des améliorations réglementaires, la réutilisation de l'eau, le traitement des PFAS et les investissements dans les eaux de process industrielles.
- États-Unis : Les États-Unis représentent environ 70 à 75 % de la part de l'Amérique du Nord en 2025, le marché connaissant une croissance annuelle composée de 3,1 à 4,1 % entre 2026 et 2034, à mesure que les services publics et les industries modernisent leurs installations de traitement.
- Europe : La part de l'Europe est estimée à 25-29 % en 2025 et devrait croître à un TCAC de 2,2 à 3,2 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne grâce à la réutilisation de l'eau et au respect des normes environnementales.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée entre 27 et 31 % en 2025 et devrait enregistrer un TCAC de 3,2 à 4,2 % entre 2026 et 2034, la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie soutenant les investissements industriels et municipaux.
- Segment le plus important : La filtration conventionnelle devrait détenir une part de marché de 63 à 67 % en 2025, avec un TCAC de 1,1 à 1,6 % entre 2026 et 2034, en raison de sa large base installée et de sa complexité opérationnelle relativement faible.
- Segment à forte croissance : La filtration membranaire devrait représenter 33 à 37 % de parts de marché en 2025, avec un TCAC de 2,5 à 3,2 % entre 2026 et 2034, en raison de l'augmentation des besoins en matière de réutilisation, de dessalement et d'élimination des contaminants.
- Entreprises clés analysées en détail : Xylem Inc. ; Pentair SA ; DuPont de Nemours, Inc. ; Technologies de l'eau Evoqua ; Ecolab Inc. ; SUEZ; Société Danaher ; Veolia Environnement SA ; Chembond Chemicals Limitée ; Thermax Limitée.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La filtration évolue des technologies traditionnelles d'élimination des particules vers des architectures de systèmes de traitement multi-étapes intégrant des médias filtrants classiques, des membranes, la surveillance, l'automatisation et des procédés ciblés pour des contaminants spécifiques. Les systèmes installés sont majoritairement traditionnels, en raison de la préférence accordée à la fiabilité, à la facilité d'entretien et à la prise en compte du cycle de vie dans les installations industrielles et de services publics. Par ailleurs, les systèmes à membranes gagnent en importance lorsque la réutilisation de l'eau, la présence de contaminants dissous et des exigences de rejet plus strictes nécessitent des performances de séparation supérieures. Les fournisseurs privilégient de plus en plus ceux qui proposent leurs équipements, consommables, services d'ingénierie, de surveillance et de maintenance.
Dans les années à venir, les investissements devraient se concentrer sur les zones métropolitaines confrontées à un stress hydrique, les pôles industriels, la production de semi-conducteurs et de produits pharmaceutiques, ainsi que les projets de réutilisation de l'eau. L'attention accrue portée par la réglementation aux polluants émergents devrait favoriser les systèmes de filtration haute performance, tandis que le traitement décentralisé bénéficiera de l'absence d'installations centralisées. La région Asie-Pacifique devrait générer le plus important volume de nouveaux projets, tandis que l'Amérique du Nord devrait continuer de stimuler une forte demande de remplacement et de mise à niveau technologique sur le marché des équipements de filtration d'eau.
Portée du rapport sur le marché des équipements de filtration d'eau
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 33,58 milliards de dollars américains |
| Taille du marché d'ici 2034 | 38,32 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 1,48% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des équipements de filtration d'eau
Les facteurs clés du marché sont la nécessité de préserver la santé publique, de stabiliser les processus de production, de réduire la consommation d'eau douce et de respecter des normes de rejet plus strictes. Sont concernés les fournisseurs de filtres et de membranes, les bureaux d'études, les services publics, les industriels et les entreprises de maintenance. Les systèmes conventionnels restent largement utilisés en raison de leur simplicité et de leur flexibilité ; cependant, pour les techniques de filtration plus avancées, les critères incluent la présence de matières dissoutes, de micro-organismes, de traces de produits chimiques et les exigences de réutilisation.
La croissance du marché des équipements de filtration d'eau est donc influencée à la fois par les nouvelles capacités et les cycles de remplacement. Selon l'OMS, l'accès à une eau potable saine et gérée demeure une priorité en matière d'infrastructures à l'échelle mondiale, tandis que le traitement et le recyclage des eaux usées restent des domaines clés qui nécessitent une accélération. Des facteurs structurels engendrent ainsi un besoin constant en produits de filtration, médias filtrants, membranes, pompes, instruments et services associés dans les secteurs municipal et industriel.
Le positionnement concurrentiel repose désormais de plus en plus sur la capacité à proposer des solutions, en plus de l'offre de produits. Xylem Inc., renforcée par l'acquisition d'Evoqua, propose des technologies de traitement et des solutions pour les infrastructures d'eau, tandis que Pentair plc est présente sur les marchés du traitement de l'eau résidentiel, commercial et professionnel. Ecolab Inc. se concentre sur les services de gestion et de traitement de l'eau pour les industries, tandis que Veolia Environnement SA a étendu sa plateforme technologique aux segments municipaux et industriels stratégiques.
Les stratégies d'investissement ciblent de plus en plus les applications à forte valeur ajoutée où les performances de filtration influent directement sur la continuité de la production ou la conformité réglementaire. DuPont de Nemours, Inc., SUEZ, Danaher Corporation, Chembond Chemicals Limited et Thermax Limited opèrent sur différents segments technologiques et géographiques. La différenciation stratégique se concentre désormais sur l'efficacité des membranes, la consommation d'énergie, l'automatisation, la surveillance à distance, les consommables et les contrats de service à long terme, plutôt que sur la seule capacité des équipements, comme le prévoient les prévisions du marché des équipements de filtration d'eau.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des équipements de filtration d'eau : Perspectives stratégiques
Perspectives régionales
marché des équipements de filtration d'eau en Amérique du Nord
On estime que l'Amérique du Nord détiendra entre 31 et 35 % du marché des équipements de filtration d'eau en 2025, avec un taux de croissance annuel composé (TCAC) de 3 à 4 % jusqu'en 2034. Les États-Unis représentent la majeure partie de la demande régionale, tandis que le Canada y contribue grâce à l'amélioration des infrastructures municipales, au traitement des eaux usées industrielles et aux applications minières. Le traitement des PFAS, le vieillissement des stations d'épuration, la réutilisation de l'eau potable et des exigences plus strictes en matière de qualité de l'eau industrielle stimulent les investissements dans le remplacement et la modernisation technologique des équipements. Les municipalités recherchent également des systèmes de filtration permettant une meilleure élimination des contaminants tout en maîtrisant la consommation d'énergie et de produits chimiques.
Le secteur industriel joue un rôle prépondérant dans les industries pharmaceutique, agroalimentaire, électronique, de production d'électricité et énergétique. Aux États-Unis, la réglementation incite les services publics à s'intéresser aux technologies d'élimination des polluants émergents, tandis que les projets de réutilisation de l'eau développent le marché de la filtration avancée. Les dépenses municipales consacrées aux systèmes de filtration seront influencées par des contraintes budgétaires et le coût du cycle de vie, ce qui rend les fournisseurs capables d'assurer l'ingénierie, la mise en service, la surveillance et la maintenance particulièrement attractifs.
Marché américain des équipements de filtration d'eau
Les États-Unis représentent environ 70 à 75 % du marché nord-américain des équipements de filtration d'eau en 2025 et devraient connaître une croissance annuelle composée de 3,1 à 4,1 % jusqu'en 2034. Cette demande est soutenue par les programmes de mise en conformité municipaux, le traitement des PFAS, la réutilisation industrielle et la modernisation des infrastructures d'eau vieillissantes. Les applications combinent de plus en plus les médias granulaires, les membranes, l'échange d'ions et d'autres étapes de traitement en fonction des caractéristiques de l'eau brute.
Xylem Inc., Pentair plc, Ecolab Inc. et d'autres fournisseurs établis sont largement présents dans les secteurs des services publics et de l'industrie. Les usines de semi-conducteurs exigent de l'eau ultrapure, tandis que les industries pharmaceutiques et agroalimentaires privilégient une qualité d'eau de process constante. La réutilisation de l'eau potable devient également un enjeu stratégique dans les régions confrontées à des pénuries d'eau. Ces exigences favorisent le développement de systèmes modulaires, la surveillance numérique, le rétrolavage automatisé, la maintenance prédictive et les contrats de service basés sur la performance. Le marché combine ainsi une demande liée au remplacement des équipements et une adoption ciblée de technologies de filtration à plus forte valeur ajoutée.
Marché européen des équipements de filtration d'eau
On estime que l'Europe représentera 25 à 29 % du marché des équipements de filtration d'eau en 2025 et connaîtra une croissance annuelle composée de 2,2 à 3,2 % jusqu'en 2034. L'Allemagne est le principal moteur de la demande industrielle régionale, tandis que le Royaume-Uni, la France, l'Italie et l'Espagne contribuent de manière significative aux opportunités offertes par les secteurs municipal, agroalimentaire, pharmaceutique et de la réutilisation de l'eau. La gestion circulaire de l'eau et le respect des normes environnementales demeurent des critères d'achat essentiels.
Le Royaume-Uni privilégie la réduction des fuites, la résilience et l'amélioration du traitement des eaux usées. L'Allemagne bénéficie d'une gestion avancée des eaux industrielles et d'une forte demande du secteur manufacturier. La France, l'Italie et l'Espagne se concentrent de plus en plus sur la réutilisation, la résilience face à la sécheresse et un traitement municipal efficace. Partout en Europe, la raréfaction des ressources favorise les systèmes de filtration capables de réduire la consommation d'eau douce et de soutenir les processus en circuit fermé. Les fournisseurs disposant de réseaux de service locaux établis et d'une expertise réglementaire devraient rester compétitifs, car les services publics et les industries privilégient la fiabilité des performances tout au long du cycle de vie plutôt que la réduction des coûts initiaux.
Marché des équipements de filtration d'eau de la région Asie-Pacifique
La région Asie-Pacifique devrait détenir entre 27 et 31 % des parts de marché des équipements de filtration d'eau en 2025 et afficher une croissance annuelle composée (TCAC) de 3,2 à 4,2 % jusqu'en 2034, ce qui en fait une région à forte croissance de la demande. La Chine demeure le premier marché, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. L'industrialisation, l'urbanisation, le stress hydrique et le développement des infrastructures favorisent une large adoption de ces technologies.
Le secteur manufacturier chinois et les investissements municipaux soutiennent la demande régionale, tandis que l'Inde accorde une importance croissante à des infrastructures fiables d'eau potable et d'assainissement. Le Japon et la Corée du Sud contribuent aux exigences élevées en matière de filtration industrielle, notamment pour l'électronique et les applications de haute pureté. L'Australie privilégie la sécurité et la réutilisation de l'eau. Les programmes d'infrastructures publiques, les parcs industriels, les investissements dans les semi-conducteurs et le renforcement des normes de rejet créent collectivement des opportunités pour les systèmes conventionnels et membranaires.
Marché des équipements de filtration d'eau au Moyen-Orient et en Afrique
Le marché des équipements de filtration d'eau au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 2,5 % à 3,5 % jusqu'en 2034, porté par le dessalement, la rareté de l'eau, la diversification industrielle et les infrastructures municipales. L'Arabie saoudite et les Émirats arabes unis sont en tête des investissements technologiques régionaux, tandis que l'Afrique du Sud représente un marché important pour le traitement de l'eau à des fins municipales et industrielles. Le reste de la région MENA demeure plus fragmenté.
Les projets de dessalement et industriels énergivores engendrent une forte demande en prétraitement et filtration membranaire performants, tandis que les programmes municipaux privilégient un traitement fiable de l'eau potable. Les investissements de l'Arabie saoudite dans la sécurité hydrique et l'infrastructure de dessalement des Émirats arabes unis renforcent les opportunités régionales. Les défis rencontrés par les municipalités sud-africaines offrent un potentiel de rénovation, même si le financement et la mise en œuvre des projets peuvent freiner leur adoption. Les fournisseurs disposant de partenariats locaux, de capacités de télésurveillance et d'une infrastructure de service sont bien placés pour intervenir sur des installations géographiquement dispersées.
Analyse de segmentation
Produit
La segmentation des produits répartit la demande entre la filtration conventionnelle et la filtration membranaire. Les systèmes conventionnels demeurent la principale catégorie technologique installée, car ils permettent une élimination économique des matières en suspension et de la turbidité dans les applications municipales et industrielles. Les systèmes membranaires sont de plus en plus adoptés lorsqu'une performance de séparation supérieure, la réutilisation, le dessalement et le traitement spécifique des contaminants sont requis. Le choix du produit dépend de plus en plus de la qualité de l'eau d'alimentation, des objectifs de traitement souhaités, de l'encombrement, de la consommation d'énergie, des exigences de maintenance et du coût total du cycle de vie. Le segment principal devrait connaître une croissance annuelle composée (TCAC) d'environ 1,1 % à 3,2 % entre 2026 et 2034, selon la configuration technologique, reflétant l'évolution du marché des équipements de filtration d'eau.
- Filtration conventionnelle : cette catégorie demeure stratégiquement importante pour les stations d’épuration municipales et le prétraitement industriel, car les systèmes à base de médias filtrants sont familiers, évolutifs, faciles à entretenir et compatibles avec les chaînes de traitement établies nécessitant une élimination fiable des particules.
- Filtration membranaire : Les configurations membranaires répondent à des exigences de séparation de plus en plus strictes et sont de plus en plus utilisées dans la réutilisation de l’eau, le dessalement, la production d’eau ultrapure et les applications nécessitant un contrôle plus strict des contaminants.
Utilisateur final
La demande des utilisateurs finaux se concentre sur les secteurs des services publics et municipaux, de l'agroalimentaire et de la chimie et de la pharmacie. Les applications municipales représentent une large base installée et une demande de remplacement récurrente, tandis que les utilisateurs industriels intègrent de plus en plus la filtration dans leurs stratégies d'efficacité des ressources, de conformité et de continuité de la production. Les entreprises agroalimentaires exigent une eau de qualité hygiénique, tandis que les installations pharmaceutiques et chimiques requièrent des conditions de traitement rigoureusement contrôlées. Ce segment devrait connaître une croissance annuelle composée (TCAC) d'environ 1,3 % à 3,0 % entre 2026 et 2034, les applications industrielles privilégiant généralement les systèmes aux spécifications plus élevées.
- Services municipaux et publics : Les services publics restent le principal secteur d’application, avec l’achat d’équipements de filtration pour le traitement de l’eau potable, le traitement des eaux usées, les programmes de réutilisation et la rénovation des infrastructures, où des performances fiables et la conformité réglementaire sont essentielles.
- Industrie agroalimentaire : Les producteurs d’aliments et de boissons utilisent la filtration pour maintenir la constance de l’eau de process, protéger les équipements et assurer une production hygiénique, le choix du système étant influencé par les exigences sanitaires et la continuité de l’exploitation.
- Industrie chimique et pharmaceutique : Les installations chimiques et pharmaceutiques nécessitent une qualité d’eau contrôlée pour la production et le nettoyage, ce qui crée une demande pour des systèmes de filtration intégrés à des architectures de surveillance, de purification et de contrôle des processus.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Services municipaux et publics |
Haut |
Réutilisation de l'infrastructure |
Mature |
|
Nourriture et boissons |
Moyen |
Traitement hygiénique |
Mature |
|
Produits chimiques et pharmaceutiques |
Moyen |
Haute pureté |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des équipements de filtration d'eau
Exigences en matière de réutilisation de l'eau et de sécurité des ressources
La raréfaction de l'eau transforme le processus d'achat des systèmes de filtration : d'une approche purement réglementaire, il passe à une approche axée sur la gestion des ressources et l'investissement. Les services des eaux et l'industrie recherchent de plus en plus des technologies permettant de recycler les eaux usées et les eaux de process, et de réduire leur dépendance aux sources d'eau douce. Il en résultera un besoin en technologies capables de garantir une qualité d'eau constante malgré les fluctuations de la qualité de l'eau à l'entrée. La filtration membranaire est particulièrement adaptée lorsque les exigences de réutilisation des eaux usées imposent des normes plus strictes en matière d'élimination des contaminants, tandis que la filtration conventionnelle demeure importante en tant que prétraitement. Pour les fournisseurs d'équipements, cela se traduit par de nouvelles opportunités, non seulement pour la construction d'installations, mais aussi pour la maintenance des équipements existants : remplacement des membranes et des médias filtrants, surveillance et optimisation.
Exigences plus strictes en matière de contaminants et d'eau potable
La réglementation des contaminants tels que les PFAS a complexifié les technologies de traitement de l'eau potable. Aux États-Unis, les services publics et les industriels recherchent des solutions de traitement capables d'éliminer les contaminants ciblés tout en garantissant un débit constant. Les fournisseurs de systèmes de filtration devront faire face à un besoin accru de validation, de certification, ainsi que de surveillance et de remplacement réguliers de leurs produits. Cette évolution impactera le marché du charbon actif granulaire, de l'échange d'ions, de l'osmose inverse et des procédés de prétraitement. Elle offre une opportunité aux entreprises proposant des solutions intégrées plutôt que de simples filtres. Le recours à des achats fondés sur des données probantes se renforcera également, les opérateurs devant démontrer l'efficacité du traitement dans le temps. C'est une bonne nouvelle pour les entreprises capables d'intégrer les équipements de filtration à des outils d'analyse et à d'autres services.
Qualité de l'eau industrielle et continuité des procédés
Les clients industriels considèrent de plus en plus la qualité de l'eau comme un enjeu de continuité de production, et non plus comme une simple exigence environnementale. Les sites des industries des semi-conducteurs, pharmaceutiques, chimiques, agroalimentaires et énergétiques peuvent subir des perturbations opérationnelles importantes lorsque la qualité de l'eau s'écarte des spécifications de procédé. Ceci justifie les investissements dans des systèmes de filtration redondants, le prétraitement, les systèmes membranaires, la surveillance en ligne et le contrôle automatisé. Les projets industriels à forte valeur ajoutée privilégient également la fiabilité de l'ingénierie et la réactivité du service, permettant ainsi aux fournisseurs de technologies de se démarquer par l'intégration des systèmes et le support tout au long du cycle de vie. L'impact est le plus marqué lorsque l'expansion de la production engendre de nouveaux besoins en eau ultrapure. Les usines de semi-conducteurs sont particulièrement concernées, car l'eau ultrapure est essentielle aux procédés de fabrication. Avec l'expansion des capacités industrielles en Amérique du Nord et en Asie-Pacifique, les fournisseurs de systèmes de filtration peuvent tirer profit des cahiers des charges exigeant une fiabilité de traitement accrue et un suivi des performances plus rigoureux.
Tendances futures du marché des équipements de filtration d'eau
Gestion numérisée des performances de filtration
La surveillance numérique devrait s'intégrer de plus en plus aux équipements de filtration, les opérateurs cherchant à identifier plus tôt l'encrassement, les variations de pression, la détérioration des membranes et les anomalies de fonctionnement. Des capteurs connectés à des plateformes centralisées offrent une visibilité continue sur le débit, la pression, la conductivité, la turbidité et d'autres indicateurs de performance. À terme, les systèmes d'analyse permettent une maintenance prédictive et optimisent les cycles de nettoyage, réduisant ainsi les temps d'arrêt inutiles et la consommation de consommables. Cette évolution devrait favoriser les fournisseurs proposant des équipements associés à des logiciels, des solutions d'analyse, des diagnostics à distance et une assistance technique. Les petites entreprises peuvent adopter la surveillance via le cloud sans nécessiter d'importantes ressources d'ingénierie internes, tandis que les grands sites industriels peuvent intégrer les données de filtration à leurs systèmes de gestion d'usine. Cette tendance pourrait progressivement orienter les décisions d'achat vers la performance mesurable sur l'ensemble du cycle de vie plutôt que vers les seules spécifications techniques, renforçant ainsi la proposition de valeur des systèmes connectés.
Architectures de traitement hybrides et à membrane à faible consommation d'énergie
Les futures conceptions de systèmes de filtration devraient privilégier la réduction de la consommation énergétique tout en maintenant les performances de séparation. Les fournisseurs de membranes développent des configurations visant à améliorer le flux, la récupération, la résistance à l'encrassement et l'efficacité du nettoyage, tandis que les intégrateurs de systèmes combinent de plus en plus le prétraitement conventionnel avec les membranes afin d'optimiser la rentabilité globale. Le traitement hybride permet de réduire la charge membranaire et d'allonger la durée de vie des composants en éliminant les contaminants les plus volumineux avant la séparation avancée. L'efficacité énergétique sera particulièrement importante dans les projets de dessalement et de réutilisation de l'eau, où les coûts d'exploitation influencent considérablement la faisabilité du projet. Le paysage technologique qui en résultera devrait privilégier les combinaisons spécifiques à chaque application plutôt que les systèmes de traitement standardisés. Les fabricants d'équipements capables d'optimiser le prétraitement, la filtration, la consommation d'énergie et la maintenance au sein d'un système unique pourraient bénéficier d'un avantage concurrentiel sur les grands projets municipaux et industriels.
Opportunités du marché des équipements de filtration d'eau
Systèmes d'eau industriels en circuit fermé
Les installations industrielles offrent la possibilité d'accroître la demande en filtration grâce à la gestion de l'eau en circuit fermé. Au lieu de traiter l'eau uniquement avant son rejet, les fabricants peuvent déployer des systèmes de filtration à plusieurs étapes de leurs processus de production afin de récupérer et de réutiliser l'eau. Cette approche permet de réduire les achats d'eau douce, les volumes d'eaux usées et l'exposition aux interruptions d'approvisionnement. Les industries chimiques, pharmaceutiques, agroalimentaires, électroniques et énergétiques sont particulièrement concernées, car la qualité de l'eau peut être définie en fonction de chaque étape du processus. Les fournisseurs peuvent saisir cette opportunité grâce à des solutions de filtration modulaires, des systèmes à membrane, des plateformes de surveillance et des contrats de service. Le potentiel commercial est maximal lorsque le coût ou la disponibilité de l'eau douce génère des avantages économiques mesurables. Les projets peuvent également être conçus progressivement, permettant aux opérateurs de commencer par les processus à forte consommation et d'étendre la réutilisation à mesure que les données de performance s'accumulent.
Modernisation des infrastructures d'eau et traitement décentralisé
Une seconde opportunité réside dans la modernisation des infrastructures de traitement d'eau distribuées, notamment là où la capacité de traitement centralisée est limitée ou difficilement extensible géographiquement. Les systèmes de filtration compacts peuvent répondre aux besoins des petites municipalités, des sites industriels, des installations isolées, des zones commerciales et des applications d'urgence. Les architectures modulaires permettent d'ajouter de la capacité progressivement et de réduire la complexité de l'installation par rapport aux grands projets centralisés. Cette opportunité est pertinente sur les marchés émergents où l'urbanisation accroît la demande plus rapidement que le développement des infrastructures traditionnelles. Elle l'est également sur les marchés développés où les services publics ont besoin de résilience et de capacités de secours. Les fournisseurs peuvent consolider leur position grâce à des équipements standardisés, la télésurveillance, le traitement mobile, les réseaux de services locaux et des solutions de financement. Ces atouts permettent de réduire les obstacles aux projets tout en générant des revenus récurrents grâce aux consommables, à la maintenance et aux mises à niveau technologiques.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -