
水ろ過機器市場:動向・需要・予測 2034
水ろ過装置市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(従来型ろ過、膜ろ過、その他)、エンドユーザー別(自治体・公益事業、食品・飲料、化学・医薬品、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00002815
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
335億8000 万米ドル
基準年値
2034年の予測
383億 2000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
1.48 %
成長率
対象市場
3,254億9,000 万米ドル
(2026年~2034年)
水ろ過装置市場は、2025年には335億8000万米ドルと評価され、2034年には383億2000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)1.48%を記録する見込みです。この拡大は、先進国および新興国における自治体の水質基準、産業プロセス用水のニーズ、廃水の再利用、老朽化したろ過設備の交換需要によって支えられています。
北米は引き続き市場であり、2026年から2034年にかけて年平均成長率(CAGR)3.0~4.0%で成長すると予測されています。PFAS処理要件、飲料水の再利用、インフラの更新、半導体、製薬、食品加工、エネルギー施設からの産業需要などが、水ろ過装置市場の規模、ろ過能力、処理システムへの投資を強化しています。
水ろ過装置市場の評価と洞察
- 北米:この地域は、規制の強化、水の再利用、PFAS処理、および工業プロセス用水への投資に支えられ、2025年には31~35%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)3.0~4.0%で成長すると推定されている。
- 米国:米国は2025年の北米市場シェアの約70~75%を占め、公益事業会社や産業界が処理設備を近代化するにつれて、2026年から2034年にかけて市場は年平均成長率(CAGR)3.1~4.1%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には25~29%のシェアを占めると推定されており、2026年から2034年にかけては、ドイツ、英国、フランス、イタリア、スペインが水の再利用と環境規制遵守を通じて牽引し、年平均成長率(CAGR)2.2~3.2%で成長すると予測されている。
- アジア太平洋地域:アジア太平洋地域は2025年には27~31%のシェアを占めると推定され、2026年から2034年の間に年平均成長率(CAGR)3.2~4.2%を記録すると予測されており、中国、インド、日本、韓国、オーストラリアが産業および地方自治体の投資を支えている。
- 最大のセグメントである従来型ろ過は、設置基盤が広く、運用上の複雑さが比較的低いことから、2025年には市場シェアの63~67%を占め、2026年から2034年にかけて年平均成長率(CAGR)1.1~1.6%で成長すると予測されています。
- 高成長分野:膜ろ過は、再利用、海水淡水化、汚染物質除去のニーズの高まりに伴い、2025年には市場シェアの33~37%を占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)2.5~3.2%で拡大すると見込まれています。
- 詳細に分析された主要企業: Xylem Inc.ペンテア社;デュポン・ド・ヌムール社; Evoqua ウォーター テクノロジーズ。エコラボ株式会社;スエズ;ダナハーコーポレーション;ヴェオリア環境SA;ケムボンド・ケミカルズ・リミテッド;サーマックス限定。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ろ過技術は、従来の微粒子除去技術から、従来のろ材、膜、モニタリング、自動化、および特定の汚染物質を対象とした処理を組み込んだ多段階処理システムへと移行しつつあります。公益事業施設や産業施設では、信頼性、保守性、ライフサイクルへの配慮が重視されるため、設置されているシステムは主に従来型システムです。さらに、水の再利用、溶解性汚染物質、より厳しい排水基準など、より優れた分離性能が求められるケースでは、膜ベースのシステムがますます重要になってきています。供給面では、機器、消耗品、エンジニアリング、モニタリング、およびメンテナンスサービスを提供するサプライヤーがますます有利になっています。
今後数年間は、水不足に悩む大都市圏、産業集積地、半導体製造、医薬品製造、および水再利用プロジェクトへの投資が見込まれます。新たな汚染物質に対する規制強化は高性能ろ過システムに恩恵をもたらす一方、分散型処理は集中型施設の不足から恩恵を受けるでしょう。アジア太平洋地域は最大の新規プロジェクトパイプラインを提供すると見込まれる一方、北米は引き続き魅力的な代替需要と技術アップグレード需要を生み出し続けると、水ろ過装置市場レポートは予測しています。
水ろ過装置市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 335億8000万米ドル |
| 2034年までの市場規模 | 383億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 1.48% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
水ろ過装置市場分析
市場の推進要因としては、公衆衛生の維持、生産プロセスの安定化、淡水使用量の削減、より厳格な排水基準への対応などが挙げられます。これには、フィルターや膜を供給する企業、エンジニアリング請負業者、公益事業者、産業ユーザー、保守会社などが含まれます。従来型のシステムは、その馴染みやすさと柔軟性から依然として高い普及率を維持していますが、より高度なろ過技術においては、溶解性固形物、微生物、微量化学物質、再利用要件などが基準となります。
したがって、浄水装置市場の成長軌道は、新規生産能力と設備更新サイクルの両方の影響を受けています。WHOによると、安全で管理された飲料水へのアクセスは、世界的にインフラ整備の優先事項の一つであり続けており、廃水処理とリサイクルは、加速化が必要な主要分野となっています。こうした構造的要因により、自治体および産業分野において、ろ過製品、ろ材、膜、ポンプ、計測機器、および関連サービスに対する継続的な需要が生じています。
現在、競争上の優位性は、製品提供に加え、ソリューション提供能力によってますます左右されるようになっている。Evoquaの買収によって強化されたXylem Inc.は、処理技術と水インフラソリューションを提供している一方、Pentair plcは住宅、商業、および業務用水処理市場に事業を展開している。Ecolab Inc.は産業界における水管理および処理サービスに注力しており、Veolia Environnement SAは自治体および戦略的産業分野において技術プラットフォームを拡大している。
投資戦略は、ろ過性能が生産継続性や規制遵守に直接影響を与える高付加価値アプリケーションをますますターゲットとするようになっている。デュポン・ド・ヌムール、スエズ、ダナハー、ケムボンド・ケミカルズ、サーマックスは、さまざまな技術と地理的ニッチで事業を展開している。水ろ過装置市場の予測では、装置容量だけでなく、膜効率、エネルギー消費量、自動化、遠隔監視、消耗品、長期サービス契約といった要素を中心に戦略的な差別化が進んでいる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
水ろ過装置市場:戦略的洞察
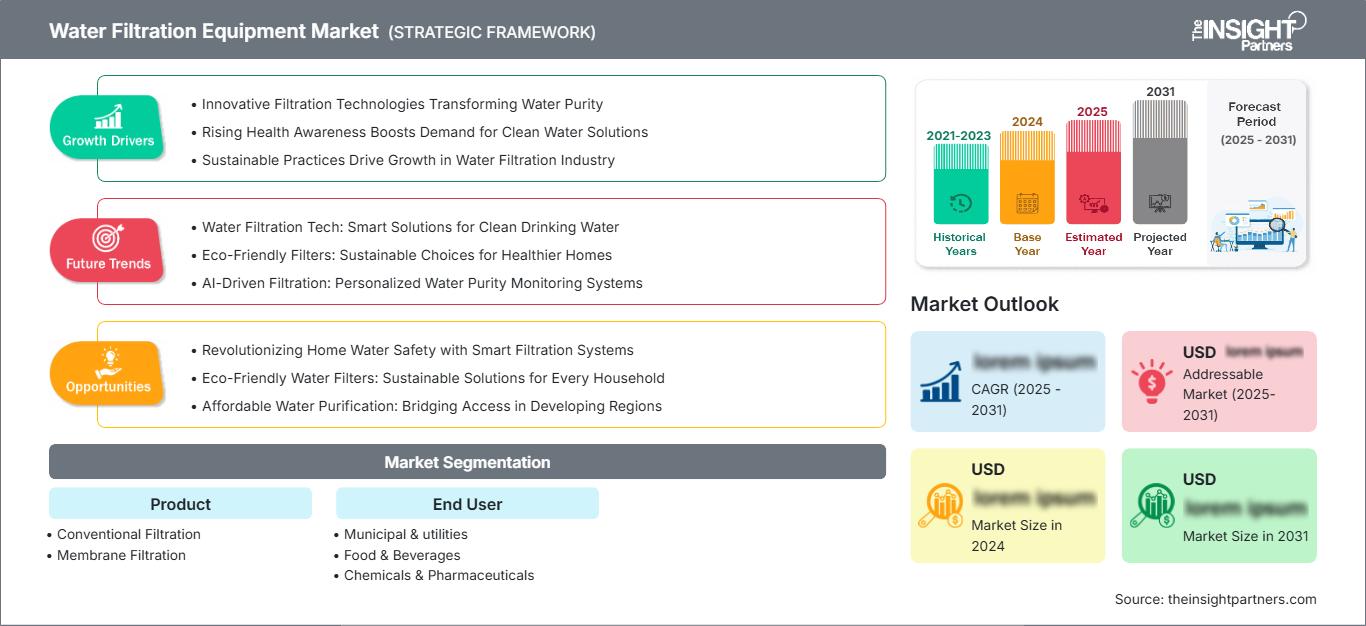
地域別分析
北米の浄水装置市場
北米は、2025年には浄水装置市場の31~35%のシェアを占めると予測されており、2034年までの年平均成長率(CAGR)は3.0~4.0%と見込まれています。地域需要の大部分は米国が占めており、カナダは自治体インフラの改善、産業廃水処理、鉱業用途を通じて需要を牽引しています。PFASの処理、老朽化した浄水施設、飲料水の再利用、より高度な産業用水水質要件などが、設備更新や技術アップグレードへの投資を促進しています。自治体はまた、エネルギーと化学物質の使用量を抑えながら、汚染物質をより効果的に除去できるろ過システムにも注目しています。
産業分野は、医薬品、食品・飲料、エレクトロニクス、発電、エネルギー分野で非常に大きな存在感を示しています。米国では規制強化により、公益事業者は新たな汚染物質を除去する技術に関心を寄せており、一方、水再利用プロジェクトは高度ろ過システムの市場を拡大させています。自治体によるろ過システムへの支出は、予算上の制約やライフサイクルコストによって左右されるため、エンジニアリング、試運転、監視、保守を提供できるプロバイダーへの関心が高まります。
米国浄水装置市場
米国は、2025年の北米における浄水装置市場の約70~75%を占め、2034年まで年平均成長率(CAGR)3.1~4.1%で拡大すると予測されています。需要は、自治体の規制遵守プログラム、PFAS処理、産業用途での再利用、老朽化した水道インフラの近代化によって支えられています。用途としては、水源水の特性に応じて、粒状ろ材、膜、イオン交換、その他の処理段階を組み合わせるケースが増えています。
Xylem Inc.、Pentair plc、Ecolab Inc.をはじめとする老舗サプライヤーは、公益事業および産業用途において幅広い実績を有しています。半導体製造施設では超純水が必要とされる一方、製薬・食品加工業界では安定したプロセス用水の品質が最優先事項となっています。また、水不足が深刻な地域では、飲料水の再利用も戦略的に重要性を増しています。こうしたニーズから、モジュール式システム、デジタル監視、自動逆洗、予知保全、性能ベースのサービス契約などが求められています。そのため、市場は既存設備の交換需要と、より高付加価値なろ過技術の導入という二つの要素が融合した状況となっています。
欧州浄水装置市場
欧州は2025年には水ろ過装置市場の25~29%を占め、2034年まで年平均成長率(CAGR)2.2~3.2%で成長すると予測されている。ドイツが地域産業需要を牽引する一方、英国、フランス、イタリア、スペインは自治体、食品加工、製薬、水再利用分野で大きな需要を生み出している。循環型水管理と環境コンプライアンスは、引き続き重要な購買検討事項となっている。
英国は漏水削減、耐障害性、廃水処理の改善を重視している。ドイツは高度な産業用水管理と堅調な製造業需要の恩恵を受けている。フランス、イタリア、スペインは、再利用、干ばつへの耐性、効率的な都市排水処理にますます注力している。ヨーロッパ全体では、資源制約の厳格化に伴い、淡水消費量を削減し、クローズドループプロセスをサポートできるろ過システムが求められている。公益事業者や産業界が初期費用の最小化よりも信頼性の高いライフサイクル性能を優先する中、確立された地域サービスネットワークと規制に関する専門知識を持つサプライヤーは競争力を維持できるだろう。
アジア太平洋地域の浄水装置市場
アジア太平洋地域は、2025年には浄水装置市場の27~31%のシェアを占めると推定されており、2034年まで年平均成長率(CAGR)3.2~4.2%で成長すると予測されているため、需要増加が見込まれる主要地域となる。中国が最大の市場であり、次いで日本、韓国、インド、オーストラリアが続く。工業化、都市化、水不足、インフラ整備の拡大などが、浄水装置の普及を後押ししている。
中国の製造業基盤と地方自治体の投資が地域需要を支えている一方、インドは信頼性の高い上下水道インフラの整備にますます力を入れている。日本と韓国は、特に電子機器や高純度用途において、高度な産業用ろ過のニーズに応えている。オーストラリアは水の安全保障と再利用を重視している。公共インフラ整備計画、工業団地、半導体投資、そしてより厳格な排水基準が相まって、従来型システムと膜分離システムの両方にとって新たな機会が生まれている。
中東・アフリカの浄水装置市場
中東・アフリカの水ろ過装置市場は、海水淡水化、水不足、産業の多様化、都市インフラ整備などを背景に、2034年まで年平均成長率(CAGR)2.5~3.5%で拡大すると予測されている。サウジアラビアとアラブ首長国連邦が地域における技術投資を牽引する一方、南アフリカは都市および産業用水処理市場として大きな存在感を示している。その他の中東・アフリカ地域は、依然として市場が細分化されている。
エネルギー集約型の海水淡水化および産業プロジェクトは、堅牢な前処理と膜ろ過に対する需要を生み出し、一方、自治体プログラムは信頼性の高い飲料水処理を重視している。サウジアラビアの水安全保障への投資とUAEの海水淡水化インフラは、地域におけるビジネスチャンスを拡大している。南アフリカの自治体が抱える課題は改修の可能性を生み出しているが、資金調達とプロジェクトの実行が導入の制約となる可能性がある。現地パートナーシップ、遠隔監視機能、およびサービスインフラを備えたサプライヤーは、地理的に分散した設備に対応できる立場にある。
セグメンテーション分析
製品
製品セグメントは、従来型ろ過と膜ろ過の需要に分かれています。従来型システムは、自治体や産業用途において浮遊物質や濁度を経済的に除去できるため、依然として最大の設置台数を誇る技術カテゴリーです。膜システムは、より高い分離性能、再利用、脱塩、および汚染物質特異的処理が求められる用途で急速に普及しています。製品選択は、原水の水質、必要な処理目標、設置面積、エネルギー消費量、メンテナンス要件、および総ライフサイクルコストにますます依存するようになっています。主要セグメントは、技術構成によって異なりますが、2026年から2034年の間に約1.1~3.2%のCAGRで成長すると予想されており、これは水ろ過装置市場の動向の変化を反映しています。
- 従来型ろ過:このカテゴリーは、媒体ベースのシステムが馴染みやすく、拡張性があり、保守が容易で、信頼性の高い粒子状物質除去を必要とする既存の処理工程と互換性があるため、自治体の処理施設や産業用前処理において戦略的に重要な位置を占めています。
- 膜ろ過:膜構造は、ますます厳しくなる分離要件に対応しており、水の再利用、海水淡水化、超純水製造、およびより厳密な汚染物質制御を必要とする用途で採用が進んでいます。
エンドユーザー
エンドユーザーの需要は、自治体・公益事業、食品・飲料、化学・医薬品の分野に集中しています。自治体向けアプリケーションは、幅広い導入実績と継続的な交換需要を支えており、一方、産業ユーザーは、資源効率、法令遵守、生産継続戦略の一環として、ろ過システムの導入をますます重視するようになっています。食品加工業者は衛生的な水質を必要とし、医薬品・化学工場は厳密に管理されたプロセス条件を必要とします。この分野は、2026年から2034年にかけて年平均成長率(CAGR)約1.3~3.0%で拡大すると予想されており、産業向けアプリケーションでは一般的に高仕様のシステムが好まれています。
- 自治体および公益事業:公益事業は依然として主要な需要分野であり、飲料水処理、廃水処理、再利用計画、インフラ改修など、信頼性の高い性能と規制遵守が不可欠な用途向けにろ過装置を購入しています。
- 食品・飲料:食品・飲料メーカーは、プロセス用水の均一性を維持し、機器を保護し、衛生的な生産を支援するためにろ過技術を使用しており、システムの選定は衛生要件と操業継続性によって左右されます。
- 化学・医薬品:化学・医薬品製造施設では、製造および洗浄のために水質管理が不可欠であり、監視、浄化、プロセス制御アーキテクチャと統合されたろ過システムへの需要が高まっている。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
自治体・公共事業 |
高い |
インフラの再利用 |
成熟した |
|
食品・飲料 |
中くらい |
衛生的な加工 |
成熟した |
|
化学薬品・医薬品 |
中くらい |
高純度 |
スケーリング |
水ろ過装置市場の成長要因と影響分析
水の再利用と資源安全保障に関する要件
水不足は、ろ過設備の購入プロセスを、規制遵守のみに基づくものから、資源管理と投資に基づくものへと変革させています。水道事業者も産業界も、廃水や処理水をリサイクルし、淡水源への依存度を低減できる技術をますます求めています。そのため、流入水の水質が変動しても、安定した水質を提供できる技術が求められています。廃水再利用の要件として、より高い汚染物質除去基準が求められる場合、膜ろ過は特に適していますが、従来のろ過は前処理として依然として重要です。機器供給業者にとって、これは施設の建設だけでなく、膜やろ材の交換、監視、最適化といった既存機器の保守においても新たなビジネスチャンスが生まれることを意味します。
より厳格な汚染物質および飲料水に関する要件
PFASなどの汚染物質の規制により、飲料水処理技術はより複雑化しています。米国では、水道事業者や産業事業者は、処理能力の信頼性を確保しながら、対象となる汚染物質を除去できる処理ソリューションを求めています。ろ過装置メーカーは、ろ過製品の検証、認証、定期的な監視および交換の必要性が高まるでしょう。この変化は、粒状活性炭、イオン交換、逆浸透、前処理プロセスの市場に影響を与えます。これは、個々のフィルターだけでなく、統合ソリューションを提供する企業にとってチャンスとなります。また、事業者は処理効率を長期的に証明する必要があるため、エビデンスに基づいた調達の必要性も高まります。これは、ろ過装置を分析やその他のサービスと統合できる企業にとって朗報です。
工業用水の水質とプロセスの継続性
産業界の顧客は、水質を単なる環境要件ではなく、生産継続性の問題として捉える傾向が強まっています。半導体、製薬、化学、食品加工、エネルギー関連施設では、水質がプロセス仕様から逸脱すると、操業に大きな支障が生じる可能性があります。そのため、冗長なろ過システム、前処理、膜システム、オンライン監視、自動制御への投資が求められています。高付加価値の産業プロジェクトでは、エンジニアリングの信頼性とサービスの迅速な対応が重視される傾向があり、技術プロバイダーはシステム統合とライフサイクルサポートを通じて競争力を高めることができます。特に、製造拡大によって新たな高純度水需要が生じる場合、その影響は顕著です。半導体工場は、超純水が製造プロセスに不可欠であるため、特に重要です。北米とアジア太平洋地域で産業生産能力が拡大するにつれ、ろ過サプライヤーは、より高い処理信頼性とより厳密な性能監視を求めるプロジェクト仕様から恩恵を受けることができます。
水ろ過装置市場の将来動向
デジタル化されたろ過性能管理
ろ過装置へのデジタル監視の組み込みは、運転者が汚染、圧力変化、膜の劣化、異常な運転状態を早期に特定しようとするにつれて、ますます進むと予想されます。中央プラットフォームに接続されたセンサーは、流量、圧力、導電率、濁度、その他の性能指標を継続的に可視化できます。分析システムは、将来的には予知保全をサポートし、洗浄サイクルを最適化することで、不要なダウンタイムと消耗品の使用量を削減できます。この変化は、機器とソフトウェア、分析、リモート診断、技術サポートを組み合わせたサプライヤーに有利に働くでしょう。小規模な公益事業体は、社内のエンジニアリングリソースが限られている場合でもクラウド対応の監視システムを採用できますが、大規模な産業施設では、ろ過データをより広範なプラント管理システムと統合できます。この傾向は、機器の仕様だけでなく、測定可能なライフサイクル性能に基づいて購買決定を徐々にシフトさせ、コネクテッドシステムの価値提案を強化する可能性があります。
低エネルギー膜およびハイブリッド処理アーキテクチャ
将来のろ過設計では、分離性能を維持しながらエネルギー消費量を削減することに重点が置かれるようになるだろう。膜メーカーは、フラックス、回収率、汚染耐性、洗浄効率を向上させるための構成を開発しており、システムインテグレーターは、全体的な経済性を最適化するために、従来型の前処理と膜を組み合わせるケースが増えている。ハイブリッド処理は、高度な分離の前に大きな汚染物質を除去することで、膜負荷を軽減し、コンポーネントの寿命を延ばすことができる。エネルギー効率は、運転コストがプロジェクトの実現可能性に大きく影響する海水淡水化および水再利用プロジェクトにおいて特に重要となる。その結果、標準化された処理系統ではなく、用途に特化した組み合わせがより多く含まれる技術環境が構築されるだろう。前処理、ろ過、エネルギー消費、メンテナンスを1つのシステムとして最適化できる機器メーカーは、大規模な自治体および産業プロジェクトにおいて優位に立つことができるだろう。
水ろ過装置市場の機会
工業用閉ループ水システム
工業施設は、クローズドループ水管理を通じてろ過需要を拡大する機会を提供します。製造業者は、排水前に水を処理するだけでなく、生産工程の複数のポイントにろ過システムを導入することで、水を回収して再利用できます。このアプローチにより、真水の購入量、廃水量、および供給中断のリスクを軽減できます。化学、医薬品、食品加工、電子機器、エネルギー関連施設は、個々の工程に応じて水質を定義できるため、特に適しています。サプライヤーは、モジュール式ろ過パッケージ、膜システム、モニタリングプラットフォーム、およびサービス契約を通じて、この機会を追求できます。真水のコストまたは入手可能性が測定可能な経済的利益を生み出す場合、商業的な機会は最も大きくなります。プロジェクトは段階的に設計することも可能で、オペレーターは消費量の多いプロセスから始め、パフォーマンスデータが蓄積されるにつれて再利用を拡大できます。
水インフラの近代化と分散型処理
2つ目の機会は、分散型水インフラの近代化にあります。特に、集中型処理能力が限られている場合や、地理的に拡張が困難な場合に有効です。コンパクトなろ過システムは、小規模な自治体、工業団地、遠隔地の施設、商業開発、緊急時対応などに対応できます。モジュール式のアーキテクチャにより、段階的に容量を増設でき、大規模な集中型プロジェクトに比べて設置の複雑さを軽減できます。この機会は、都市化によって需要が従来のインフラ整備よりも速いペースで増加している新興市場において特に重要です。また、公益事業者が回復力とバックアップ能力を必要とする先進国市場にも当てはまります。ベンダーは、標準化された機器、遠隔監視、移動式処理、地域サービスネットワーク、資金調達構造などを通じて、自社の地位を強化できます。これらの機能により、プロジェクトの障壁を低減できるだけでなく、消耗品、メンテナンス、技術アップグレードから継続的な収益を生み出すことができます。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -