
Mercato delle apparecchiature di filtrazione d’acqua: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle apparecchiature per la filtrazione dell'acqua (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (filtrazione convenzionale, filtrazione a membrana e altro); e utente finale (enti municipali e di pubblica utilità, alimenti e bevande, prodotti chimici e farmaceutici e altri); e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00002815
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
33,58 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
38,32 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
1,48 %
Tasso di crescita
Mercato di riferimento
325,49 miliardi di dollari USA
(2026-2034)
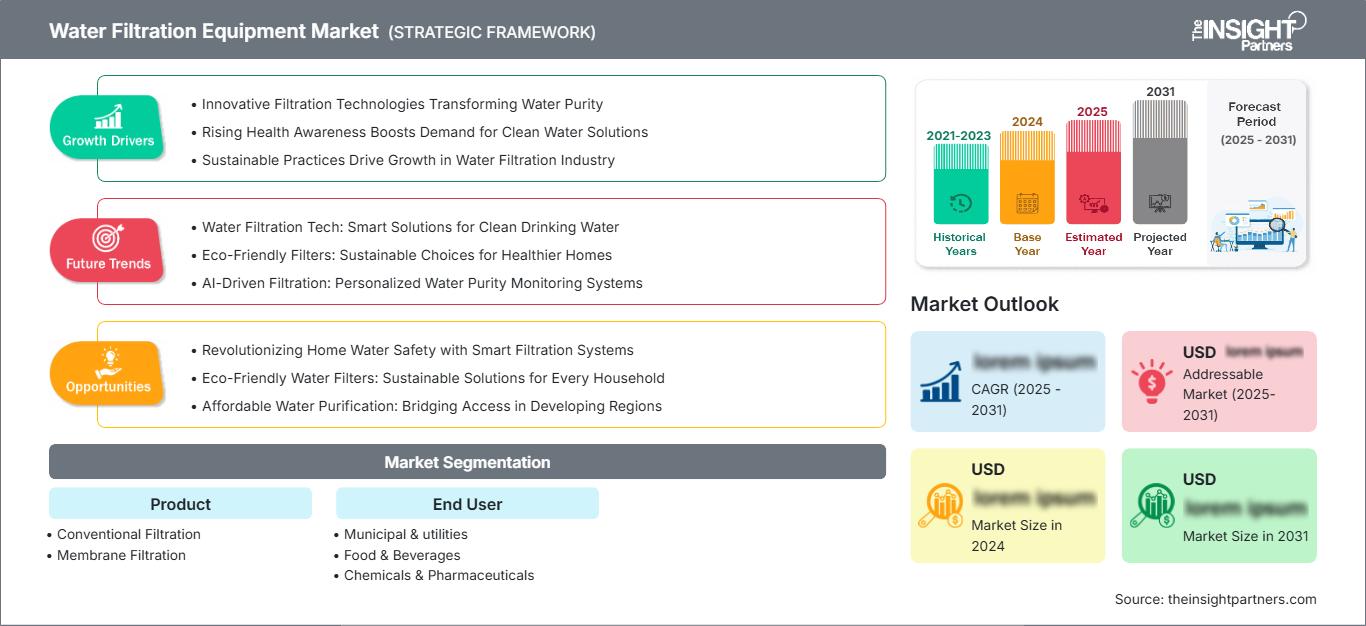
Il mercato delle apparecchiature per la filtrazione dell'acqua valeva 33,58 miliardi di dollari nel 2025 e si prevede che raggiungerà i 38,32 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'1,48% nel periodo 2026-2034. L'espansione è sostenuta dai requisiti di qualità dell'acqua a livello municipale, dalle esigenze di acqua per processi industriali, dal riutilizzo delle acque reflue e dalla domanda di sostituzione degli impianti di filtrazione obsoleti sia nelle economie sviluppate che in quelle emergenti.
Si prevede che il Nord America rimarrà un mercato importante, con un tasso di crescita annuo composto (CAGR) stimato tra il 3,0% e il 4,0% nel periodo 2026-2034. I requisiti per il trattamento delle sostanze PFAS, il riutilizzo dell'acqua potabile, il rinnovamento delle infrastrutture e la domanda industriale proveniente da impianti di semiconduttori, farmaceutici, alimentari ed energetici stanno rafforzando gli investimenti nel mercato delle apparecchiature per la filtrazione dell'acqua, nella capacità di filtrazione e nei sistemi di trattamento.
Analisi e approfondimenti sul mercato delle apparecchiature per la filtrazione dell'acqua
- Nord America: si stima che la regione rappresenterà una quota del 31-35% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 3,0-4,0% tra il 2026 e il 2034, grazie al miglioramento delle normative, al riutilizzo dell'acqua, al trattamento delle sostanze PFAS e agli investimenti nelle acque di processo industriali.
- USA: Gli Stati Uniti rappresentano circa il 70-75% della quota di mercato nordamericana nel 2025, con un'espansione del mercato a un tasso annuo composto (CAGR) del 3,1-4,1% tra il 2026 e il 2034, grazie alla modernizzazione degli impianti di trattamento da parte di aziende di servizi pubblici e industrie.
- Europa: si stima che l'Europa deterrà una quota del 25-29% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,2-3,2% tra il 2026 e il 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna grazie al riutilizzo dell'acqua e al rispetto delle normative ambientali.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 27-31% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,2-4,2% tra il 2026 e il 2034, con Cina, India, Giappone, Corea del Sud e Australia a sostegno degli investimenti industriali e municipali.
- Segmento più ampio: si stima che la filtrazione convenzionale deterrà una quota di mercato del 63-67% nel 2025, con una crescita annua composta (CAGR) dell'1,1-1,6% tra il 2026 e il 2034, grazie all'ampia base installata e alla complessità operativa relativamente bassa.
- Segmento ad alta crescita: si stima che la filtrazione a membrana rappresenterà una quota di mercato del 33-37% nel 2025, espandendosi a un CAGR del 2,5-3,2% tra il 2026 e il 2034, in quanto aumentano le esigenze di riutilizzo, desalinizzazione e rimozione dei contaminanti.
- Principali aziende analizzate nel dettaglio: Xylem Inc.; Pentair plc; DuPont de Nemours, Inc.; Tecnologie idriche Evoqua; Ecolab Inc.; SUEZ; Società Danaher; Veolia Environnement SA; Chembond Prodotti chimici limitati; Thermax limitata.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La filtrazione si sta evolvendo dalle tradizionali tecnologie di rimozione del particolato ad architetture di sistemi di trattamento a più fasi che integrano materiali filtranti tradizionali, membrane, monitoraggio, automazione e processi mirati per specifici contaminanti. I sistemi installati sono prevalentemente di tipo tradizionale, a causa della preferenza per affidabilità, manutenibilità e considerazioni relative al ciclo di vita negli impianti di pubblica utilità e industriali. Inoltre, i sistemi a membrana stanno acquisendo sempre maggiore importanza nei casi in cui il riutilizzo dell'acqua, i contaminanti disciolti e i requisiti di scarico più stringenti richiedono migliori prestazioni di separazione. Le considerazioni relative all'offerta favoriscono sempre più i fornitori che offrono apparecchiature, materiali di consumo, servizi di ingegneria, monitoraggio e manutenzione.
Nei prossimi anni, si prevede che gli investimenti si concentreranno nelle aree metropolitane che soffrono di stress idrico, nei distretti industriali, nella produzione di semiconduttori, nella produzione farmaceutica e nei progetti di riutilizzo dell'acqua. L'attenzione normativa sui contaminanti emergenti probabilmente favorirà i sistemi di filtrazione ad alte prestazioni, mentre il trattamento decentralizzato trarrà vantaggio dalla mancanza di impianti centralizzati. L'Asia-Pacifico dovrebbe fornire il maggior numero di progetti incrementali, mentre il Nord America dovrebbe continuare a generare una domanda interessante per la sostituzione e l'aggiornamento tecnologico delle apparecchiature di filtrazione dell'acqua, secondo il rapporto di mercato.
Ambito del rapporto sul mercato delle apparecchiature di filtrazione dell'acqua
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 33,58 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 38,32 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 1,48% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle apparecchiature per la filtrazione dell'acqua
I fattori che guidano il mercato includono la necessità di tutelare la salute pubblica, stabilizzare i processi produttivi, ridurre il consumo di acqua dolce e soddisfare criteri di scarico più rigorosi. Tra questi figurano aziende fornitrici di filtri e membrane, imprese di ingegneria, società di servizi pubblici, utenti industriali e aziende di manutenzione. I sistemi convenzionali mantengono un elevato tasso di penetrazione grazie alla loro familiarità e flessibilità; tuttavia, per le tecniche di filtraggio più avanzate, i criteri da considerare includono solidi disciolti, microrganismi, sostanze chimiche in tracce e requisiti di riutilizzo.
La traiettoria di crescita del mercato delle apparecchiature per la filtrazione dell'acqua è quindi influenzata sia dalla nuova capacità produttiva che dai cicli di sostituzione. Secondo l'OMS, l'accesso all'acqua potabile sicura e gestita continua a essere una delle priorità infrastrutturali a livello globale, mentre il trattamento e il riciclo delle acque reflue rimangono aree chiave che necessitano di un'accelerazione. I fattori strutturali garantiscono pertanto una domanda continua di prodotti, materiali filtranti, membrane, pompe, strumenti e servizi correlati nei settori municipale e industriale.
Oggi il posizionamento competitivo è sempre più determinato, oltre che dall'offerta di prodotti, anche dalla capacità di fornire soluzioni. Xylem Inc., rafforzata dall'acquisizione di Evoqua, offre tecnologie di trattamento e soluzioni per le infrastrutture idriche, mentre Pentair plc opera nei mercati del trattamento delle acque residenziali, commerciali e professionali. Ecolab Inc. si concentra sui servizi di gestione e trattamento delle acque per il settore industriale, mentre Veolia Environnement SA ha ampliato la propria piattaforma tecnologica nei segmenti municipale e industriale strategico.
Le strategie di investimento si concentrano sempre più su applicazioni ad alto valore aggiunto, dove le prestazioni di filtrazione influiscono direttamente sulla continuità della produzione o sulla conformità normativa. DuPont de Nemours, Inc., SUEZ, Danaher Corporation, Chembond Chemicals Limited e Thermax Limited operano in diverse nicchie tecnologiche e geografiche. Nel mercato delle apparecchiature per la filtrazione dell'acqua, la differenziazione strategica si sta concentrando su fattori quali l'efficienza delle membrane, il consumo energetico, l'automazione, il monitoraggio remoto, i materiali di consumo e i contratti di assistenza a lungo termine, piuttosto che sulla sola capacità delle apparecchiature.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle apparecchiature per la filtrazione dell'acqua: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle apparecchiature per la filtrazione dell'acqua
Si stima che il Nord America deterrà una quota di mercato del 31-35% nel settore delle apparecchiature per la filtrazione dell'acqua nel 2025, con un tasso di crescita annuo composto (CAGR) del 3-4% fino al 2034. Gli Stati Uniti rappresentano la maggior parte della domanda regionale, mentre il Canada contribuisce con miglioramenti alle infrastrutture municipali, il trattamento delle acque reflue industriali e le applicazioni nel settore minerario. Il trattamento delle sostanze PFAS, l'invecchiamento degli impianti di depurazione, il riutilizzo dell'acqua potabile e requisiti di qualità dell'acqua industriale più stringenti hanno spinto gli investimenti in sostituzioni e aggiornamenti tecnologici. Anche le municipalità sono alla ricerca di sistemi di filtrazione che consentano una migliore rimozione dei contaminanti, gestendo al contempo il consumo di energia e di prodotti chimici.
Il settore industriale riveste un ruolo di primo piano nei settori farmaceutico, alimentare e delle bevande, dell'elettronica, della produzione di energia e dell'energia in generale. La regolamentazione negli Stati Uniti sta stimolando l'interesse delle aziende di servizi idrici verso tecnologie per la rimozione di contaminanti emergenti, mentre i progetti di riutilizzo dell'acqua stanno ampliando il mercato dei sistemi di filtrazione avanzati. La spesa comunale per i sistemi di filtrazione sarà influenzata da considerazioni di bilancio e dai costi del ciclo di vita, rendendo più appetibili i fornitori in grado di offrire servizi di ingegneria, messa in servizio, monitoraggio e manutenzione.
Mercato statunitense delle apparecchiature per la filtrazione dell'acqua
Gli Stati Uniti rappresentano circa il 70-75% della quota di mercato nordamericana delle apparecchiature per la filtrazione dell'acqua nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,1-4,1% fino al 2034. La domanda è sostenuta dai programmi di conformità municipale, dal trattamento delle sostanze PFAS, dal riutilizzo industriale e dalla modernizzazione delle infrastrutture idriche obsolete. Le applicazioni combinano sempre più spesso materiali granulari, membrane, scambio ionico e altre fasi di trattamento a seconda delle caratteristiche dell'acqua di origine.
Xylem Inc., Pentair plc, Ecolab Inc. e altri fornitori affermati vantano una vasta esperienza in applicazioni industriali e di pubblica utilità. Gli impianti di produzione di semiconduttori richiedono acqua ultrapura, mentre le industrie farmaceutiche e alimentari privilegiano la qualità costante dell'acqua di processo. Anche il riutilizzo dell'acqua potabile sta acquisendo rilevanza strategica negli stati con scarsità idrica. Queste esigenze incentivano l'adozione di sistemi modulari, il monitoraggio digitale, il controlavaggio automatizzato, la manutenzione predittiva e contratti di assistenza basati sulle prestazioni. Il mercato, pertanto, combina la domanda derivante dalla sostituzione degli impianti con l'adozione mirata di tecnologie di filtrazione ad alto valore aggiunto.
Mercato europeo delle apparecchiature per la filtrazione dell'acqua
Si stima che l'Europa rappresenterà una quota del 25-29% del mercato delle apparecchiature per la filtrazione dell'acqua nel 2025 e crescerà a un tasso annuo composto (CAGR) del 2,2-3,2% fino al 2034. La Germania è leader nella domanda industriale regionale, mentre Regno Unito, Francia, Italia e Spagna contribuiscono in modo significativo alle opportunità offerte dai settori municipale, alimentare, farmaceutico e del riutilizzo dell'acqua. La gestione circolare dell'acqua e la conformità ambientale rimangono considerazioni centrali per gli acquisti.
Il Regno Unito pone l'accento sulla riduzione delle perdite, sulla resilienza e sul miglioramento della gestione delle acque reflue. La Germania beneficia di una gestione avanzata delle acque industriali e di una forte domanda da parte del settore manifatturiero. Francia, Italia e Spagna si concentrano sempre più sul riutilizzo, sulla resilienza alla siccità e su un trattamento efficiente delle acque reflue urbane. In tutta Europa, la crescente scarsità di risorse incoraggia l'adozione di sistemi di filtrazione in grado di ridurre il consumo di acqua dolce e di supportare processi a ciclo chiuso. I fornitori con consolidate reti di assistenza locale e competenze normative dovrebbero rimanere competitivi, poiché le aziende di servizi pubblici e le industrie privilegiano prestazioni affidabili durante l'intero ciclo di vita rispetto al minimo costo iniziale.
Mercato delle apparecchiature per la filtrazione dell'acqua nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato del 27-31% nel settore delle apparecchiature per la filtrazione dell'acqua nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,2-4,2% fino al 2034, affermandosi come una delle principali regioni a maggiore crescita della domanda. La Cina rimane il mercato più grande, seguita da Giappone, Corea del Sud, India e Australia. Industrializzazione, urbanizzazione, scarsità idrica ed espansione delle infrastrutture favoriscono un'ampia diffusione di queste tecnologie.
La base manifatturiera cinese e gli investimenti municipali sostengono la domanda regionale, mentre l'India sta ponendo sempre maggiore enfasi su infrastrutture idriche e di trattamento delle acque reflue affidabili. Giappone e Corea del Sud contribuiscono con requisiti avanzati di filtrazione industriale, in particolare per l'elettronica e le applicazioni ad alta purezza. L'Australia pone l'accento sulla sicurezza e sul riutilizzo dell'acqua. I programmi di infrastrutture pubbliche, i parchi industriali, gli investimenti nel settore dei semiconduttori e i requisiti più severi in materia di scarichi creano collettivamente opportunità per i sistemi convenzionali e a membrana.
Mercato delle apparecchiature per la filtrazione dell'acqua in Medio Oriente e Africa
Si prevede che il mercato delle apparecchiature per la filtrazione dell'acqua in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 2,5-3,5% fino al 2034, grazie alla desalinizzazione, alla scarsità idrica, alla diversificazione industriale e alle infrastrutture municipali. L'Arabia Saudita e gli Emirati Arabi Uniti sono leader negli investimenti tecnologici regionali, mentre il Sudafrica rappresenta un mercato significativo per il trattamento delle acque a livello municipale e industriale. Il resto del Medio Oriente e dell'Africa rimane più frammentato.
I progetti di desalinizzazione e industriali ad alta intensità energetica creano una domanda di pretrattamento e filtrazione a membrana robusti, mentre i programmi municipali pongono l'accento su un trattamento affidabile dell'acqua potabile. Gli investimenti dell'Arabia Saudita nella sicurezza idrica e le infrastrutture di desalinizzazione degli Emirati Arabi Uniti rafforzano le opportunità regionali. Le sfide che le municipalità sudafricane si trovano ad affrontare creano un potenziale di ammodernamento, sebbene il finanziamento e l'esecuzione dei progetti possano limitarne l'adozione. I fornitori con partnership locali, capacità di monitoraggio remoto e infrastrutture di assistenza sono in grado di gestire installazioni geograficamente disperse.
Analisi di segmentazione
Prodotto
La segmentazione dei prodotti suddivide la domanda tra filtrazione convenzionale e filtrazione a membrana. I sistemi convenzionali rimangono la categoria tecnologica più diffusa, in quanto offrono una rimozione economica dei solidi sospesi e della torbidità in applicazioni municipali e industriali. I sistemi a membrana stanno guadagnando terreno rapidamente laddove sono richieste prestazioni di separazione più elevate, riutilizzo, desalinizzazione e trattamento specifico dei contaminanti. La scelta del prodotto dipende sempre più dalla qualità dell'acqua in ingresso, dagli obiettivi di trattamento richiesti, dall'ingombro, dal consumo energetico, dai requisiti di manutenzione e dal costo totale del ciclo di vita. Si prevede che il segmento principale crescerà a un tasso annuo composto (CAGR) compreso tra l'1,1% e il 3,2% tra il 2026 e il 2034, a seconda della configurazione tecnologica, riflettendo l'evoluzione delle tendenze del mercato delle apparecchiature per la filtrazione dell'acqua.
- Filtrazione convenzionale: questa categoria rimane strategicamente importante per gli impianti municipali e il pretrattamento industriale perché i sistemi basati su supporti filtranti sono familiari, scalabili, di facile manutenzione e compatibili con i sistemi di trattamento esistenti che richiedono una rimozione affidabile del particolato.
- Filtrazione a membrana: le configurazioni a membrana rispondono a requisiti di separazione sempre più stringenti e stanno trovando applicazione nel riutilizzo dell'acqua, nella desalinizzazione, nella produzione di acqua ultrapura e in applicazioni che richiedono un controllo più rigoroso dei contaminanti.
Utente finale
La domanda degli utenti finali è concentrata nei settori municipale e dei servizi pubblici, alimentare e delle bevande, e chimico e farmaceutico. Le applicazioni municipali offrono un'ampia base installata e una domanda di sostituzione ricorrente, mentre gli utenti industriali valutano sempre più la filtrazione come parte integrante delle strategie di efficienza delle risorse, conformità e continuità produttiva. Le aziende del settore alimentare richiedono acqua igienicamente di qualità, mentre gli impianti farmaceutici e chimici necessitano di condizioni di processo rigorosamente controllate. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) di circa l'1,3-3,0% tra il 2026 e il 2034, con le applicazioni industriali che generalmente privilegiano sistemi con specifiche più elevate.
- Enti municipali e servizi di pubblica utilità: i servizi di pubblica utilità rimangono il principale mercato di riferimento per l'acquisto di apparecchiature di filtrazione per il trattamento dell'acqua potabile, i processi di trattamento delle acque reflue, i sistemi di riutilizzo e la ristrutturazione delle infrastrutture, dove prestazioni affidabili e conformità normativa sono essenziali.
- Alimentari e bevande: i produttori di alimenti e bevande utilizzano la filtrazione per mantenere la consistenza dell'acqua di processo, proteggere le apparecchiature e supportare una produzione igienica, con la scelta del sistema influenzata dai requisiti di sanificazione e dalla continuità operativa.
- Industria chimica e farmaceutica: gli impianti chimici e farmaceutici richiedono una qualità dell'acqua controllata per la produzione e la pulizia, creando una domanda di sistemi di filtrazione integrati con architetture di monitoraggio, purificazione e controllo di processo.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Servizi municipali e di pubblica utilità |
Alto |
Riutilizzo delle infrastrutture |
Maturo |
|
Cibo e bevande |
Mezzo |
Trattamento igienico |
Maturo |
|
Prodotti chimici e farmaceutici |
Mezzo |
Elevata purezza |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato delle apparecchiature per la filtrazione dell'acqua
Requisiti per il riutilizzo dell'acqua e la sicurezza delle risorse idriche
La scarsità d'acqua sta trasformando il processo di acquisto dei sistemi di filtrazione, passando da un approccio basato esclusivamente sulla conformità normativa a uno incentrato sulla gestione delle risorse e sugli investimenti. Le aziende idriche e l'industria sono sempre più alla ricerca di tecnologie che consentano il riciclo delle acque reflue e di trattamento, riducendo la dipendenza dalle fonti di acqua dolce. Ciò creerà la necessità di tecnologie in grado di garantire una qualità dell'acqua costante, nonostante le fluttuazioni dei livelli di qualità in ingresso. La filtrazione a membrana è particolarmente adatta laddove i requisiti per il riutilizzo delle acque reflue impongono standard più elevati di rimozione dei contaminanti, mentre la filtrazione convenzionale rimane importante come pretrattamento. Per i fornitori di apparecchiature, questo si traduce in nuove opportunità non solo nella costruzione di impianti, ma anche nella manutenzione delle apparecchiature esistenti attraverso la sostituzione di membrane e materiali filtranti, il monitoraggio e l'ottimizzazione.
Requisiti più severi in materia di contaminanti e acqua potabile.
La regolamentazione di contaminanti come i PFAS ha reso più complessa la tecnologia di trattamento dell'acqua potabile. Negli Stati Uniti, gli operatori di servizi pubblici e industriali sono alla ricerca di soluzioni di trattamento in grado di rimuovere i contaminanti specifici garantendo al contempo affidabilità nella portata. I fornitori di sistemi di filtrazione vedranno aumentare la necessità di validazione, certificazione, monitoraggio programmato e sostituzione dei propri prodotti. Questo cambiamento influenzerà il mercato del carbone attivo granulare, dello scambio ionico, dell'osmosi inversa e dei processi di pretrattamento. Offre un'opportunità alle aziende che propongono soluzioni integrate anziché semplici filtri singoli. Si affermerà inoltre la crescente necessità di appalti basati su dati concreti, poiché gli operatori dovranno dimostrare l'efficienza del trattamento nel tempo. Questa è un'ottima notizia per le aziende in grado di integrare l'hardware di filtrazione con analisi e altri servizi.
Qualità dell'acqua industriale e continuità di processo
I clienti industriali considerano sempre più la qualità dell'acqua come una questione di continuità produttiva, piuttosto che un semplice requisito ambientale. Gli impianti di semiconduttori, farmaceutici, chimici, alimentari ed energetici possono subire notevoli interruzioni operative quando la qualità dell'acqua si discosta dalle specifiche di processo. Ciò giustifica gli investimenti in sistemi di filtrazione ridondanti, pretrattamento, sistemi a membrana, monitoraggio online e controllo automatizzato. I progetti industriali di alto valore tendono inoltre a dare priorità all'affidabilità ingegneristica e alla reattività del servizio, consentendo ai fornitori di tecnologia di competere attraverso l'integrazione di sistema e il supporto per l'intero ciclo di vita. L'impatto è maggiore laddove l'espansione della produzione crea nuove esigenze di acqua ad elevata purezza. Gli impianti di semiconduttori sono particolarmente rilevanti perché l'acqua ultrapura è parte integrante dei processi produttivi. Con l'espansione della capacità industriale in Nord America e nella regione Asia-Pacifico, i fornitori di sistemi di filtrazione possono beneficiare di specifiche di progetto che richiedono una maggiore affidabilità del trattamento e un monitoraggio delle prestazioni più rigoroso.
Tendenze future del mercato delle apparecchiature per la filtrazione dell'acqua
Gestione digitalizzata delle prestazioni di filtrazione
Si prevede che il monitoraggio digitale diventerà sempre più integrato nelle apparecchiature di filtrazione, poiché gli operatori cercano di identificare tempestivamente incrostazioni, variazioni di pressione, deterioramento delle membrane e condizioni operative anomale. I sensori collegati a piattaforme centralizzate possono fornire una visibilità continua su flusso, pressione, conducibilità, torbidità e altri indicatori di prestazione. Nel tempo, i sistemi analitici possono supportare la manutenzione predittiva e ottimizzare i cicli di pulizia, riducendo i tempi di inattività non necessari e il consumo di materiali di consumo. Questa transizione dovrebbe favorire i fornitori che combinano le apparecchiature con software, analisi, diagnostica remota e supporto tecnico. Le piccole aziende di servizi pubblici potrebbero adottare il monitoraggio basato su cloud senza la necessità di ingenti risorse interne di ingegneria, mentre i grandi siti industriali potrebbero integrare i dati di filtrazione con sistemi di gestione dell'impianto più ampi. Questa tendenza potrebbe gradualmente spostare le decisioni di acquisto verso prestazioni misurabili del ciclo di vita piuttosto che verso le sole specifiche delle apparecchiature, rafforzando la proposta di valore dei sistemi connessi.
Architetture di trattamento a membrana a bassa energia e ibride
È probabile che le future progettazioni di sistemi di filtrazione si concentrino maggiormente sulla riduzione del consumo energetico, pur mantenendo elevate prestazioni di separazione. I fornitori di membrane stanno sviluppando configurazioni volte a migliorare il flusso, il recupero, la resistenza all'intasamento e l'efficienza di pulizia, mentre gli integratori di sistemi combinano sempre più spesso il pretrattamento convenzionale con le membrane per ottimizzare la redditività complessiva. Il trattamento ibrido può ridurre il carico sulle membrane e prolungare la durata dei componenti rimuovendo i contaminanti di maggiori dimensioni prima della separazione avanzata. L'efficienza energetica sarà particolarmente importante nei progetti di desalinizzazione e riutilizzo dell'acqua, dove i costi operativi incidono significativamente sulla fattibilità del progetto. Il panorama tecnologico risultante dovrebbe quindi includere un maggior numero di combinazioni specifiche per le singole applicazioni, piuttosto che sistemi di trattamento standardizzati. I produttori di apparecchiature in grado di ottimizzare pretrattamento, filtrazione, consumo energetico e manutenzione in un unico sistema potrebbero ottenere un vantaggio competitivo nei grandi progetti municipali e industriali.
Opportunità di mercato per le apparecchiature di filtrazione dell'acqua
Sistemi idrici industriali a circuito chiuso
Gli impianti industriali offrono l'opportunità di incrementare la domanda di filtrazione attraverso la gestione a ciclo chiuso dell'acqua. Invece di trattare l'acqua solo prima dello scarico, i produttori possono implementare sistemi di filtrazione in più punti dei processi produttivi per recuperare e riutilizzare l'acqua. Questo approccio può ridurre l'acquisto di acqua dolce, i volumi di acque reflue e il rischio di interruzioni di approvvigionamento. Gli impianti chimici, farmaceutici, alimentari, elettronici ed energetici sono particolarmente adatti, poiché la qualità dell'acqua può essere definita in base alle singole fasi del processo. I fornitori possono sfruttare questa opportunità attraverso pacchetti di filtrazione modulari, sistemi a membrana, piattaforme di monitoraggio e contratti di assistenza. L'opportunità commerciale è maggiore laddove i costi o la disponibilità di acqua dolce generano benefici economici misurabili. I progetti possono anche essere progettati in modo incrementale, consentendo agli operatori di iniziare con i processi ad alto consumo e di espandere il riutilizzo man mano che si accumulano dati sulle prestazioni.
Ammodernamento delle infrastrutture idriche e decentralizzazione del trattamento delle acque.
Una seconda opportunità risiede nella modernizzazione delle infrastrutture idriche distribuite, in particolare laddove la capacità di trattamento centralizzato è limitata o geograficamente difficile da espandere. I sistemi di filtrazione compatti possono supportare piccoli comuni, complessi industriali, impianti remoti, aree commerciali e applicazioni di emergenza. Le architetture modulari consentono di aggiungere capacità progressivamente e possono ridurre la complessità di installazione rispetto ai grandi progetti centralizzati. L'opportunità è rilevante nei mercati emergenti, dove l'urbanizzazione sta aumentando la domanda più rapidamente di quanto le infrastrutture tradizionali possano essere sviluppate. Si applica anche ai mercati sviluppati, dove le aziende di servizi idrici necessitano di resilienza e capacità di riserva. I fornitori possono rafforzare la propria posizione attraverso apparecchiature standardizzate, monitoraggio remoto, trattamento mobile, reti di assistenza locali e strutture di finanziamento. Queste capacità possono ridurre gli ostacoli ai progetti, generando al contempo entrate ricorrenti da materiali di consumo, manutenzione e aggiornamenti tecnologici.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -