
Markt für Drahtlos Display: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für drahtlose Displays (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Angebot (Hardware, Software und Dienstleistungen); Technologieprotokoll (WID1, WirelessHD, Google Cast, AirPlay, Sonstige); Anwendung (Verbraucher, Gewerbe) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003375
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 30, 2026


Marktgröße 2025
6,81 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
16,44 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
10,30 %
Wachstumsrate
Adressierbarer Markt
103,30 Mrd. US-Dollar
(2026–2034)
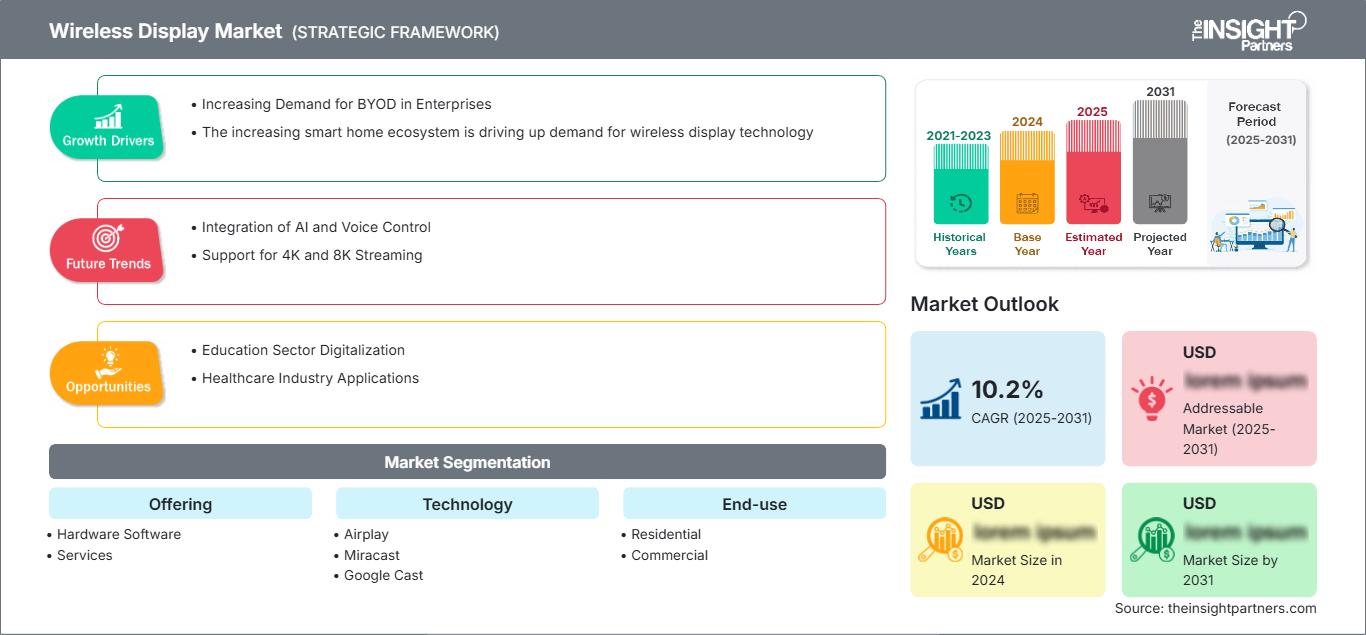
Der Markt für drahtlose Displays wurde 2025 auf 6,81 Milliarden US-Dollar geschätzt und soll bis 2034 auf 16,44 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 10,30 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Hardware, Software und Dienstleistungen, die drahtlose Übertragung, Darstellung, Spiegelung und kollaborative Display-Erlebnisse in privaten und gewerblichen Umgebungen unter Verwendung etablierter und sich weiterentwickelnder Verbindungsprotokolle ermöglichen.
In Nordamerika wird das Marktwachstum für drahtlose Displays durch die Modernisierung hybrider Arbeitsplätze, die Einführung intelligenter Raumkonzepte und die weit verbreitete Nutzung vernetzter Laptops, Smartphones, Fernseher und interaktiver Panels gestützt. Die regionalen Prognosen deuten auf eine jährliche Wachstumsrate (CAGR) von 10,8–11,6 % hin. Die Zusammenarbeit in Unternehmen und die Verwaltung von Endgeräten bilden die strukturelle Grundlage für dieses Wachstum, da Organisationen flexible Besprechungs- und Präsentationsumgebungen standardisieren.
Marktanalyse und Einblicke zum Thema drahtlose Displays
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Anteil von 32–36 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 10,8–11,6 % wachsen wird, unterstützt durch die Zusammenarbeit von Unternehmen, die Vernetzung von Smart Homes und die rasche Modernisierung der Wi-Fi-Infrastruktur.
- USA: Die USA machen 2025 68–72 % der nordamerikanischen Nachfrage aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,6–11,4 % wachsen, da Unternehmen ihre Besprechungsräume und vernetzten Unterhaltungssysteme modernisieren.
- Europa: Europa wird im Jahr 2025 schätzungsweise einen Marktanteil von 25–29 % halten und voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 9,6–10,4 % verzeichnen. Deutschland, Großbritannien, Frankreich, Italien und Spanien unterstützen die Einführung durch Programme zur Digitalisierung von Arbeitsplätzen und vernetzten Gebäuden.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt im Jahr 2025 bei etwa 23–27 % und wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,4–13,2 % wachsen, angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Hardware macht im Jahr 2025 etwa 52–56 % des Marktanteils aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–10,0 % wachsen, da Empfänger, Adapter und eingebettete Displaykomponenten weiterhin weit verbreitet eingesetzt werden.
- Wachstumsstarkes Segment: Der kommerzielle Endnutzer hält im Jahr 2025 einen Marktanteil von ca. 43–47 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,8–12,6 % wachsen, vor allem durch die Bereitstellung von Kollaborationsräumen, Bildungseinrichtungen, dem Gastgewerbe und digitalen Arbeitsplatzlösungen.
- Detaillierte Analyse der wichtigsten Unternehmen: Actiontec Electronics, Inc.; Airtame Inc.; Amazon.com, Inc.; App Dynamic ehf.; Apple Inc.; Google LLC; Lattice Semiconductor Corporation; NETGEAR, Inc.; Roku, Inc.; Squirrels LLC; Barco NV; Mersive Technologies, Inc.; Crestron Electronics, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Branche wandelt sich von Dongles und Adaptern hin zu integrierten, softwarebasierten Lösungen, die in Fernseher, Projektoren, interaktive Panels, Konferenzsysteme und Digital Signage-Endgeräte eingebettet sind. Die native Unterstützung von AirPlay, Miracast und Google Cast reduziert die Abhängigkeit von externen Empfängern, während Wi-Fi 6E und Wi-Fi 7 für besseren Durchsatz und geringere Latenz sorgen. Der Trend geht daher hin zu leistungsfähigeren Chipsätzen, zertifizierten Software-Stacks, sicherheitsorientiertem Gerätemanagement und Multiprotokoll-Interoperabilität.
In den kommenden Jahren werden Investitionen in Segmente fließen, in denen die Nutzung vernetzter Geräte und die Digitalisierung noch nicht das Niveau entwickelter Märkte erreicht haben. Das größte geografische Expansionspotenzial bietet die Asien-Pazifik-Region, da kommerzielle Installationen in den Bereichen Bildung, Gesundheitswesen, Gastgewerbe und Gewerbeimmobilien die Anwendungsbereiche für drahtlose Displayprodukte erweitern. Der regulatorische Druck in den Bereichen Cybersicherheit, Netzwerksegmentierung und Zugriffsmanagement wird Lösungen begünstigen, die drahtlose Displayfunktionen mit zentraler Verwaltung, Authentifizierung, Überwachung und Firmware-Management kombinieren.
Berichtsumfang zum Markt für drahtlose Displays
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,81 Milliarden US-Dollar |
| Marktgröße bis 2034 | 16,44 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 10,30 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für drahtlose Displays
Die Nachfrage nach dieser Lösung steigt aufgrund des Bedarfs an einem nahtlosen Datenaustausch zwischen persönlichen Geräten und Displays ohne Kabel. Der Trend zum hybriden Arbeiten führt zu einem kontinuierlichen Bedarf an flexiblen Präsentationslösungen, und Smart-TVs sowie vernetzte Projektoren machen die Videoübertragung in Privathaushalten immer üblicher. Zu den Akteuren der Wertschöpfungskette gehören Halbleiterhersteller, Protokollanbieter, Displayhersteller, Empfängerhersteller, Softwareanbieter, Systemintegratoren und Managed-Services-Anbieter. Laut einer Studie der Wireless Broadband Alliance planen 38 Prozent der befragten Unternehmen die Implementierung von Wi-Fi 7 in den Jahren 2025 oder 2026.
Laut dem Marktbericht für drahtlose Displays begünstigt die Angebotsseite Multi-Protokoll-Lösungen, da Unternehmen zahlreiche Endgeräte mit Windows, Android, ChromeOS, macOS und iOS betreiben. Anbieter differenzieren sich daher eher durch Interoperabilität, Sicherheit, einfache Bereitstellung und zentrale Verwaltung als durch reine Konnektivität. Hardware ist weiterhin notwendig, doch die wiederkehrende Software- und Servicekomponente gewinnt für Käufer, die Fernverwaltung, Durchsetzung von Zugriffsrichtlinien, Analysen, Firmware-Management und Lebenszyklusmanagement ihrer verteilten Bildschirminfrastruktur benötigen, zunehmend an strategischer Bedeutung.
Die Wettbewerbspositionierung verlagert sich zunehmend auf Plattformen. Apple Inc. profitiert von einem tiefgreifenden Integrations-Ökosystem, während Google LLC sich auf die Plattformen Android und Chrome konzentriert. Amazon.com Inc. entwickelt mit Matter Casting eine Übertragungstechnologie; Airtame Inc. fokussiert sich derweil auf die Vereinheitlichung von Bildschirmfreigabe, Konferenzen, Digital Signage und Fernverwaltungslösungen. Drahtlose Präsentationen werden weiterhin von Actiontec Electronics Inc. und Squirrels LLC angeboten; NETGEAR Inc. liefert derweil Netzwerk-Know-how für drahtlose Displays.
Barco NV, Mersive Technologies Inc. und Crestron Electronics Inc. konzentrieren sich auf die Bedürfnisse des Unternehmensmarktes, beispielsweise auf Raumintegration, Sicherheit, Zusammenarbeit und Gerätemanagement. Lattice Semiconductor Corporation hingegen steigt mit programmierbaren Verbindungs- und Verarbeitungslösungen in den Markt ein, während Roku Inc. und App Dynamic ehf Lösungen für Endverbraucher und Anwendungen anbieten. Aktuelle Trends zeigen, dass Investitionen in softwaredefinierte Steuerung, Protokollzertifizierung, Netzwerksicherheit und Konferenzfunktionen fließen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für drahtlose Displays: Strategische Einblicke
Regionale Einblicke
Markt für drahtlose Displays in Nordamerika
Der nordamerikanische Markt wird seinen Marktanteil von 32–36 % im Bereich drahtloser Displays im Jahr 2025 halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,8–11,6 % weiter wachsen. Nordamerika profitiert von einer ausgereiften Breitbandanbindung, einer hohen Verbreitung von Smart Devices, der Häufigkeit von hybriden Arbeitsmodellen und einem entwickelten Ökosystem für den Einkauf von AV-Technik für Unternehmen. Unternehmensgelände sind zunehmend auf Besprechungsräume angewiesen, die die Nutzung von Geräten ermöglichen, die Mitarbeitern gehören und von ihnen bedient werden, ohne dass komplizierte Kabelverbindungen eingerichtet werden müssen. Bildungseinrichtungen, das Gesundheitswesen, das Gastgewerbe und der Bereich Digital Signage schaffen zusätzliche Nachfrage außerhalb typischer Büroumgebungen.
Die USA treiben die regionale Entwicklung aufgrund der hohen Anbieterkonzentration, der Präsenz von Systemintegratoren und der Dominanz großer Unternehmenskunden voran. Kanada generiert Mehrwert durch vernetzte Arbeitsplätze und die Modernisierung des Bildungswesens. Die Marktnachfrage verlagert sich hin zu zentralisierter Geräteverwaltung, Verschlüsselung, rollenbasierter Zugriffskontrolle und der Integration von Konferenzlösungen. Hohe Investitionen in Wi-Fi 6E und Wi-Fi 7 tragen zu einer verbesserten Umgebung für hochwertige drahtlose Inhalte bei. Ausgereifte Produkterneuerungszyklen ermöglichen höhere Umsätze aus Software-Abonnements.
US-Markt für drahtlose Displays
Die USA decken bis 2025 rund 68–72 % der nordamerikanischen Nachfrage ab und werden bis 2034 ein jährliches Wachstum von 10,6–11,4 % verzeichnen. Unternehmen, Bildungseinrichtungen, Gesundheitseinrichtungen, Hotels und Einzelhandelsgeschäfte setzen verstärkt auf drahtlose Displaylösungen in Verbindung mit Videokonferenzen und digitalen Beschilderungen. Die große Anzahl installierter Endgeräte von Apple, Windows, Android und ChromeOS sorgt für eine starke Nachfrage nach Unterstützung mehrerer Protokolle.
Die Trends in Anwendungsbereichen verlagern sich weg von reinen Bildschirmspiegelungsanwendungen hin zu Lösungen, die kollaborative Arbeitsumgebungen bieten. Sicherheit, Authentifizierungsfunktionen, Fernwartungsmöglichkeiten und zentrale Verwaltung werden neben der Leistungsfähigkeit der Display-Anwendungen zu wichtigen Kriterien für IT-Abteilungen in Unternehmen. Wichtige Technologie-Ökosysteme wie Apple Inc., Google LLC, Amazon.com, Inc. und Microsoft Office-Produkte bestimmen die Anforderungen der Käufer. Professionelle AV-Kanäle in US-Installationen ermöglichen es Anbietern, drahtlose Display-Lösungen zusammen mit Konferenzlösungen, Raumbuchungen usw. anzubieten.
Europäischer Markt für drahtlose Displays
Europa wird 2025 einen Marktanteil von 25–29 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,6–10,4 % wachsen. Großbritannien bleibt aufgrund der Verbreitung hybrider Arbeitsmodelle und flexibler Büroflächen, die den Einsatz drahtloser Systeme in Besprechungsräumen erfordern, ein wichtiger Markt. Deutschland profitiert von der Digitalisierung seiner Industrie sowie von Investitionen in audiovisuelle Ausstattung für Unternehmen. Frankreich setzt seinen Trend zu vernetzten Arbeitsplätzen und Bildungslösungen fort. Italien und Spanien profitieren von der Entwicklung im Gastgewerbe, im Bildungsbereich, von der Modernisierung von Unternehmen und von intelligenten Gebäuden. In Europa liegt der Fokus der Beschaffung auf Interoperabilität, Datensicherheit und energieeffizienter Infrastruktur. Deutschland wird sich aufgrund seiner industriellen Basis, der hohen Technologieakzeptanz in Unternehmen und seiner starken Handelsbasis als führendes Land im regionalen Markt etablieren.
Markt für drahtlose Displays im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird Prognosen zufolge 2025 einen Marktanteil von 23–27 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,4–13,2 % wachsen. Damit ist er die am schnellsten wachsende große Region. China führt die regionale Nachfrage an, gefolgt von Japan, Südkorea, Indien und Australien. Die zunehmende Verbreitung von Smart-Geräten, die Digitalisierung des Bildungswesens, die Modernisierung von Unternehmen und die wachsende Anzahl kommerzieller Display-Installationen stützen den Markt.
Chinas elektronisches Ökosystem sichert die lokale Versorgung, während Japan und Südkorea den Fokus auf die Anwendung fortschrittlicher Elektronik am Arbeitsplatz und für Endverbraucher legen. Indien bietet großes Potenzial mit digitalen Klassenzimmern und verbesserten Technologien für Unternehmen und intelligente Infrastruktur. Australien profitiert von der bestehenden Vernetzung von Unternehmens- und Bildungsnetzwerken. Verbesserungen beim Ausbau von Wi-Fi 6E und Wi-Fi 7 werden die Leistung steigern.
Markt für drahtlose Displays im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 9,0–9,8 % erwartet. Saudi-Arabien und die Vereinigten Arabischen Emirate sind führende regionale Anwender, da Smart-City-Programme, Investitionen im Gastgewerbe, Flughäfen, Unternehmensgebäude und Premium-Unterhaltungseinrichtungen die Nachfrage nach flexibler visueller Vernetzung steigern. Südafrika bleibt ein wichtiger Markt für Unternehmens- und Bildungsanwendungen.
Die VAE profitieren von einem starken Tourismus, umfangreichen Gewerbeimmobilienprojekten und Investitionsmöglichkeiten im Bereich der digitalen Infrastruktur. Saudi-Arabiens Infrastrukturprojekten fördert die Vernetzung von Orten und technologischen Infrastrukturen. Südafrika gilt als vergleichsweise fortschrittlicher Standort für Wirtschaft und Bildung. In anderen Ländern der MEA-Region werden Premiumprojekte selektiver eingesetzt. Die Effizienz der Energienetze, eine zuverlässige Konnektivität und die einfache Implementierung spielen eine wichtige Rolle bei der Kaufentscheidung.
Segmentierungsanalyse
Angebot
Für den Hardwaremarkt wird im Zeitraum 2026–2034 ein jährliches Wachstum von 9,2–10,0 % erwartet. Hardware umfasst Empfänger, Adapter, Sender, integrierte Verbindungsmodule und kompatible Displaykomponenten. Die Nachfrage bleibt hoch, da drahtlose Funktionen zunehmend direkt in Fernseher, Monitore, Projektoren und interaktive Panels integriert werden. Austauschzyklen und Neuinstallationen sorgen weiterhin für eine anhaltende Nachfrage.
- Hardware: Die Hardware spielt weiterhin eine zentrale Rolle bei der Bereitstellung, da physische Endgeräte die Verbindung zwischen Quellgeräten und freigegebenen Bildschirmen herstellen. Käufer bevorzugen zunehmend kompakte, multiprotokollfähige Geräte, die die Installation vereinfachen und gleichzeitig hochauflösende Inhalte unterstützen.
- Software: Die Softwareakzeptanz wird durch zentrale Verwaltung, Sicherheitsrichtlinien, Analysen, Gerätebereitstellung und die Integration in Konferenzumgebungen bestimmt. Abonnementmodelle können den Verwaltungsaufwand über den gesamten Lebenszyklus verteilter Bildschirmflotten reduzieren.
- Dienstleistungen: Dienstleistungen gewinnen an Bedeutung, da Unternehmen Unterstützung bei der Implementierung, Netzwerkkonfiguration, Überwachung, Firmware-Verwaltung und technischem Support benötigen. Professionelle und Managed Services können die Zuverlässigkeit verbessern, insbesondere bei begrenzten internen IT-Ressourcen.
Technologie
Für das Technologiesegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 10,8–11,6 % erwartet, da die Protokoll-Ökosysteme ausgereifter werden und Displays zunehmend mehrere Standards unterstützen. Die Gerätevielfalt macht Interoperabilität strategisch wichtig, während Verbesserungen in der drahtlosen Netzwerktechnik höhere Auflösungen und geringere Latenzzeiten im privaten und geschäftlichen Bereich ermöglichen.
- AirPlay: AirPlay profitiert von der nahtlosen Integration mit Apple-Geräten und der hohen Vertrautheit bei Verbrauchern und Unternehmen, die iPhones, iPads und Macs nutzen. Anwendungen im Gastgewerbe und im Bildungsbereich erweitern seine kommerzielle Relevanz.
- Miracast: Miracast ist weiterhin wichtig für Windows- und Android-Umgebungen, in denen direkte drahtlose Displayverbindungen geschätzt werden. Unternehmen, Schulungsräume und industrielle Anwendungen profitieren von der breiten Endgerätekompatibilität und dem kontrollierten Netzwerkbetrieb.
- Google Cast: Google Cast ist für eine starke Expansion durch Android, Chrome, Smart-TVs und Streaming-Ökosysteme bestens positioniert. Der softwareorientierte Ansatz unterstützt die Unterhaltung der Endverbraucher und adressiert zunehmend auch kommerzielle Casting-Szenarien.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 10,6–11,4 % prognostiziert. Der Privatkundenbereich profitiert von vernetzter Unterhaltung und der zunehmenden Verbreitung von Smart-TVs, während die Nachfrage im gewerblichen Bereich durch Konferenzräume, Klassenzimmer, Gesundheitseinrichtungen, Hotels und Digital Signage gestützt wird. Gewerbliche Kunden legen zunehmend Wert auf Sicherheit und zentrale Verwaltung.
- Verbrauchernachfrage: Im Fokus stehen komfortables Streaming, Gaming, Bildschirmspiegelung und geräteübergreifende Unterhaltung. Smart-TVs mit nativer Casting-Funktion vereinfachen die Einrichtung und machen drahtlose Konnektivität zu einer Standardfunktion.
- Kommerziell: Die kommerzielle Nutzung wird durch hybride Meetings, flexible Klassenzimmer, Visualisierungen im Gesundheitswesen, Unterhaltungsangebote im Gastgewerbe und verwaltete digitale Beschilderung vorangetrieben. Interoperabilität und Fernverwaltung werden zu entscheidenden Kaufkriterien.
Momentaufnahme der Chancen
|
Endverwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Wohnen |
Hoch |
Smart Casting |
Reifen |
|
Kommerziell |
Hoch |
Hybride Zusammenarbeit |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für drahtlose Displays
Ausbau der Wi-Fi 6E- und Wi-Fi 7-Infrastruktur
Die WLAN-Infrastruktur der nächsten Generation wird entscheidend dazu beitragen, die technischen Anforderungen für hochauflösende drahtlose Displays zu erfüllen. Laut einer Studie der Wireless Broadband Alliance haben 37 % der befragten Unternehmen Wi-Fi 6E und 19 % Wi-Fi 7 (Prognose für 2025) implementiert. Weitere Untersuchungen zeigen, dass 38 % die Installation von Wi-Fi 7 zwischen 2025 und 2026 planen. Dieses Technologie-Upgrade erhöht die Bandbreite und reduziert Netzwerküberlastungen. Für Hersteller drahtloser Displays bedeutet dies eine verbesserte Netzwerkleistung, die 4K-Zusammenarbeit und -Präsentationen ermöglicht.
Wachstum flexibler Kollaborations- und Gemeinschaftsarbeitsplätze
Die zunehmende Verbreitung hybrider Arbeitsmodelle beeinflusst die Planung von Besprechungsräumen und die Budgetierung von Technologie in Unternehmen. Anstatt für jeden Raum einen separaten Computer zu installieren oder Präsentationsgeräte fest zu verkabeln, benötigen Unternehmen flexible Räumlichkeiten, in denen Mitarbeiter über Laptops, Tablets und Smartphones teilnehmen können. Dies erweitert den potenziellen Kundenstamm für drahtlose Multiprotokoll-Displaylösungen und macht deren Verwaltung effizienter. Auch Bildungs- und Gesundheitseinrichtungen profitieren von flexibler Inhaltsfreigabe, da Professoren, Ärzte und Krankenhauspersonal häufig ihren Arbeitsplatz und ihre Geräte wechseln. Im Hinblick auf die Marktentwicklung zeichnet sich ein Trend hin zu Raumsystemen ab, die drahtlose Präsentation, Kollaboration, Digital Signage und Gerätemanagement ermöglichen.
Steigende Nachfrage nach vernetzter Unterhaltung für Endverbraucher
Die Erwartungshaltung der Verbraucher, dass ihre Smartphones und Tablets als Fernbedienung für größere Bildschirme dienen können, steigt. Smart-TVs und Streaming-Dienste ermöglichen zudem die einfache Übertragung von Inhalten über drahtlose Verbindungen. Dieses Konsumverhalten trägt zur Nachfrage nach nativer Bildschirmübertragung, Bildschirmspiegelung und app-basiertem Streaming im privaten Bereich bei. Laut einer Passagierumfrage der International Air Transport Association (IATA) aus dem Jahr 2025 erwarten rund 78 Prozent der Reisenden ein Smartphone mit Funktionen wie digitaler Geldbörse, digitalem Reisepass und Treueprogrammen. Dies unterstreicht den wachsenden Trend hin zu mobilen digitalen Erlebnissen. Ähnliche Erwartungen zeigen sich auch in Hotels und anderen Einrichtungen, wo Gäste die Verbindung ihrer Geräte mit den Bildschirmen in ihren Zimmern wünschen.
Markt für drahtlose Displays: Zukunftstrends
Protokollkonvergenz und sicheres Multiplattform-Casting
Die Trends im Markt für drahtlose Displays gehen in Richtung Protokollkonvergenz. Ein einziger Endpunkt unterstützt AirPlay, Miracast, Google Cast, browserbasiertes Casting und neue Interoperabilitäts-Frameworks. Kompatibilität wird zunehmend als Grundvoraussetzung angesehen, da heterogene Geräteflotten in Unternehmen, Schulen, Hotels und Gesundheitseinrichtungen Standard sind. Zukünftige Systeme werden voraussichtlich den Fokus auf automatisierte Geräteerkennung, Identitätsprüfung, Sitzungsberechtigungen, verschlüsselte Übertragung und Netzwerksegmentierung legen, anstatt auf einfache Verbindungsherstellung. Die Entwicklungen im Bereich Matter Casting deuten ebenfalls auf eine branchenweite Entwicklung hin zu standardisierter Erkennung und Steuerung in vernetzten Ökosystemen. Diese Konvergenz kann die Abhängigkeit von proprietären Empfängern verringern und gleichzeitig die Softwaredifferenzierung erhöhen. Anbieter, die eine breite Protokollabdeckung mit zentralisierter Richtliniendurchsetzung kombinieren, sind besser positioniert, um Organisationen mit heterogenen Endgeräteumgebungen zu unterstützen.
Eingebettete Intelligenz in gemeinsam genutzten Anzeigeumgebungen
Zukünftige drahtlose Displaysysteme werden voraussichtlich auf Endgeräte- und Managementebene über mehr Intelligenz verfügen. Analysen können Raumauslastung, Verbindungsabbrüche, wiederkehrende Leistungsprobleme und Gerätezustandsmuster erkennen, sodass IT-Teams die Infrastruktur optimieren können, ohne jedes Display physisch überprüfen zu müssen. Edge-Computing kann zudem adaptive Qualitätsanpassung, automatisches Bandbreitenmanagement und kontextbezogenes Content-Routing unterstützen. In kommerziellen Umgebungen kann künstliche Intelligenz drahtlose Präsentationen mit Raumplanung, Konferenzen, Belegungsinformationen und Digital-Signage-Workflows verknüpfen. Diese Entwicklung verschiebt den Fokus von reiner Verbindungshardware hin zu einer intelligenten Plattform für die gemeinsame Bildschirmnutzung. Anbieter, die offene Anwendungsprogrammierschnittstellen (APIs) und Cloud-basierte Architekturen entwickeln, können sich eine stärkere Marktposition sichern, da sie Anwendungen in den Bereichen Arbeitsplatz, Bildung, Gastgewerbe und Gebäudemanagement integrieren können, ohne dass Kunden ihre bestehende Displayhardware austauschen müssen.
Marktchancen für drahtlose Displays
Verwaltete Flotten drahtloser Displays für verteilte Unternehmen
Prognosen für den Markt für drahtlose Displays deuten auf ein wachsendes Potenzial für Managed-Deployments in Unternehmen mit Hunderten oder Tausenden gemeinsam genutzten Bildschirmen hin. Einzelhändler, Banken, Universitäten, Gesundheitsnetzwerke, Hotelketten und Firmenzentralen benötigen eine einheitliche Konfiguration, Sicherheit, Überwachung und Firmware-Verwaltung an allen Standorten. Ein Cloud-basiertes Modell ermöglicht die zentrale Bereitstellung, Zugriffsrichtlinien, Diagnose, Nutzungsanalyse und Fehlerbehebung per Fernzugriff und reduziert gleichzeitig den Bedarf an technischen Eingriffen vor Ort. Anbieter können differenzierte Angebote schaffen, indem sie Hardware mit Abonnement-Software und professionellen Dienstleistungen kombinieren. Besonders attraktiv ist diese Möglichkeit für Kunden, die bereits Managed Wi-Fi und Unified-Communications-Plattformen nutzen, da die Verwaltung drahtloser Displays eine Erweiterung der bestehenden Infrastruktur darstellt. Partnerschaften mit Systemintegratoren können die Einführung zusätzlich beschleunigen.
Drahtlose Übertragung für Gastronomie- und Transporteinrichtungen
Das Gastgewerbe und der Transportsektor bieten ein besonderes Potenzial, da Nutzer zunehmend leistungsstarke persönliche Geräte mit sich führen, aber während ihrer Reisen mit großen, gemeinsam genutzten Bildschirmen interagieren. Hotels können sicheres Gäste-Streaming anbieten, ohne interne Netzwerke preiszugeben, während Flughäfen, Lounges, Bahnhöfe und Konferenzzentren verwaltete drahtlose Präsentations- oder Informationsdisplays einsetzen können. Die IATA prognostiziert für 2025 einen Anstieg der weltweiten Passagiernachfrage um 5,3 %, was die Bedeutung digitaler Passagiererlebnisse in verschiedenen Umgebungen unterstreicht. Anbieter können dieses Potenzial durch isolierte Streaming-Netzwerke, kurzzeitige Authentifizierung, QR-Code-basiertes Onboarding, zentrale Inhaltskontrolle und mehrsprachige Benutzeroberflächen nutzen. Lösungen, die Gästekomfort mit strikter Netzwerktrennung verbinden, sind besonders attraktiv für Betreiber, die digitale Erlebnisse ohne unkontrollierte Zugangspunkte oder hohen Supportaufwand wünschen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -