
无线显示器市场:规模、市场趋势与预测 2034年
无线显示市场规模及预测(2021-2034 年)、全球及区域份额、趋势和增长机会分析报告涵盖范围:按产品(硬件、软件和服务);技术协议(WIDI、WirelessHD、Google Cast、Airplay 等);应用(消费、商业);以及地域(北美、欧洲、亚太地区以及中南美洲)划分。
- 状态 : 数据发布
- 报告代码 : TIPRE00003375
- 类别 : 电子和半导体
- 页数 : 150
- 可用报告格式 :


- 最后更新日期 : September 30, 2026


2025年市场规模
68.1 亿美元
基准年值
2034 年预测
164.4 亿美元
预计到2034年
2026-2034年复合年增长率
10.30 %
增长率
目标市场
1033 亿美元
(2026-2034)
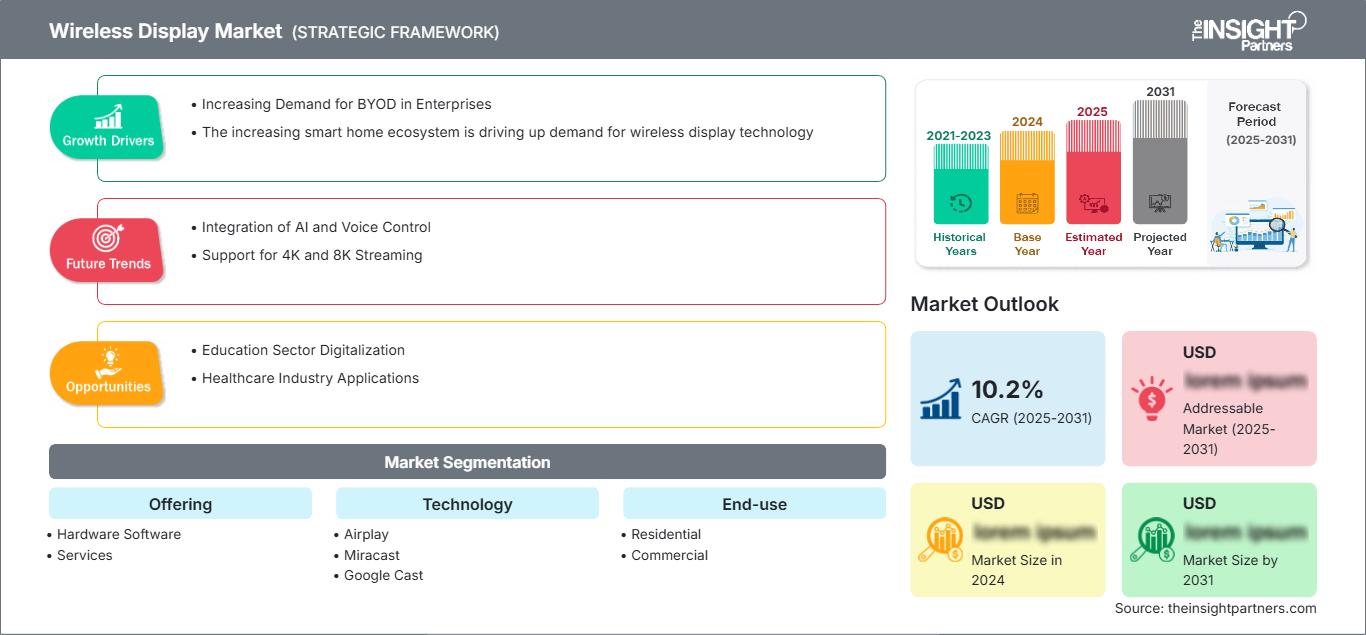
2025年无线显示市场价值为68.1亿美元,预计到2034年将达到164.4亿美元,2026年至2034年期间的复合年增长率为10.30%。该市场涵盖硬件、软件和服务,这些硬件、软件和服务能够利用现有和不断发展的连接协议,在住宅和商业环境中实现无线传输、投屏、镜像和协作显示体验。
在北美,无线显示市场规模的增长得益于混合办公场所现代化、智能房间部署以及联网笔记本电脑、智能手机、电视和交互式面板的广泛应用。该地区市场前景展望为10.8%至11.6%的复合年增长率,企业协作和设备管理为企业标准化灵活的会议和演示环境提供了结构性支撑。
无线显示市场评估与洞察
- 北美:预计到 2025 年,北美将占 32% 至 36% 的份额,并在 2026 年至 2034 年间以 10.8% 至 11.6% 的复合年增长率增长,这得益于企业协作、智能家居连接和 Wi-Fi 基础设施的快速升级。
- 美国:2025 年,美国占北美需求的 68% 至 72%,预计在 2026 年至 2034 年期间,随着企业对会议室和联网娱乐系统进行现代化改造,美国需求将以 10.6% 至 11.4% 的复合年增长率增长。
- 欧洲:预计到 2025 年,欧洲将占据 25% 至 29% 的市场份额,并预计在 2026 年至 2034 年期间实现 9.6% 至 10.4% 的复合年增长率。德国、英国、法国、意大利和西班牙正在通过工作场所数字化和互联建筑计划来支持普及应用。
- 亚太地区:亚太地区在 2025 年约占 23% 至 27% 的市场份额,预计在 2026 年至 2034 年间将以 12.4% 至 13.2% 的复合年增长率增长,其中中国、日本、韩国、印度和澳大利亚是主要增长动力。
- 最大细分市场:硬件在 2025 年占据约 52% 至 56% 的市场份额,预计在 2026 年至 2034 年期间将以 9.2% 至 10.0% 的复合年增长率增长,因为接收器、适配器和嵌入式显示组件将继续广泛部署。
- 高增长领域:商业终端用户在 2025 年占据约 43-47% 的市场份额,预计在 2026 年至 2034 年间,通过协作空间、教育、酒店和数字化工作场所部署,将以 11.8-12.6% 的复合年增长率增长。
- 重点分析的公司包括:Actiontec Electronics, Inc.;Airtame Inc.;Amazon.com, Inc.;App Dynamic ehf.;Apple Inc.;Google LLC;Lattice Semiconductor Corporation;NETGEAR, Inc.;Roku, Inc.;Squirrels LLC;Barco NV;Mersive Technologies, Inc.;Crestron Electronics, Inc.
资料来源: Insight Partners 根据专有研究、政府出版物、公司年报、投资者报告、行业数据库和专家访谈进行的分析。
随着对 AirPlay、Miracast 和 Google Cast 的原生支持降低了对外部接收器的依赖,以及 Wi-Fi 6E 和 Wi-Fi 7 技术带来的更高吞吐量和更低延迟,行业正从使用适配器和转换器转向集成到电视、投影仪、交互式面板、会议解决方案和数字标牌终端中的软件解决方案。因此,未来的发展方向将是更先进的芯片组、经过认证的软件协议栈、以安全为导向的设备管理以及多协议互操作性。
未来几年,投资将重点放在互联设备普及率和数字化程度尚未达到发达市场水平的领域。亚太地区蕴藏着巨大的地域扩张机遇,教育、医疗、酒店和企业地产等商业场所的无线显示产品应用日益广泛。监管机构对网络安全、网络分段和访问管理的推动,将有利于那些将无线显示功能与集中管理、认证、监控和固件管理相结合的解决方案。
无线显示市场报告范围
| 报告属性 | 细节 |
|---|---|
| 2025年市场规模 | 68.1亿美元 |
| 到2034年市场规模 | 164.4亿美元 |
| 全球复合年增长率(2026-2034 年) | 10.30% |
| 史料 | 2021-2024 |
| 预测期 | 2026-2034 |
无线显示市场分析
由于需要在无线缆的情况下实现个人设备和显示器之间的数据无缝切换,因此对这种解决方案的需求日益增长。混合办公模式的兴起导致对灵活演示解决方案的需求不断增加,而智能电视和联网投影仪的普及使得家庭投屏成为一种普遍现象。价值链参与者包括半导体公司、协议提供商、显示器制造商、接收器、软件提供商、系统集成商和托管服务提供商。无线宽带联盟的一项研究显示,38%的受访公司计划在2025年或2026年部署Wi-Fi 7。
根据无线显示市场报告,由于企业运营着运行Windows、Android、ChromeOS、macOS和iOS等多种操作系统的多个终端,供应方动态更倾向于多协议解决方案。因此,供应商不再仅仅关注连接性,而是着重于互操作性、安全性、易部署性和集中管理等方面的优势。硬件仍然必不可少,但对于那些需要远程管理、访问策略执行、分析、固件管理以及分布式屏幕生命周期管理的买家而言,软件和服务组件正变得愈发重要。
竞争格局正逐渐转向以平台为中心的竞争。苹果公司受益于深度整合的生态系统,而谷歌公司则专注于安卓和Chrome平台。亚马逊公司正在利用Matter Casting开发投屏技术;与此同时,Airtame公司致力于整合屏幕共享、会议、数字标牌和远程管理解决方案。无线演示领域继续由Actiontec Electronics公司和Squirrels公司主导;而NETGEAR公司则为无线显示器提供网络技术。
巴可公司 (Barco NV)、Mersive Technologies Inc. 和 Crestron Electronics Inc. 专注于满足企业市场需求,例如房间集成、安全、协作和设备管理功能。与此同时,莱迪思半导体公司 (Lattice Semiconductor Corporation) 通过可编程连接和处理解决方案进入市场,而 Roku Inc. 和 App Dynamic ehf 则提供面向消费者和应用的解决方案。目前的趋势表明,投资正转向软件定义控制、协议认证、网络安全和会议功能。
您可以调整的内容
- ● 细分
- ● 地理
- ● 竞争分析
- ● 语言偏好
无线显示市场:战略洞察
区域洞察
北美无线显示市场
北美市场将在2025年保持32%至36%的无线显示市场份额,并持续以10.8%至11.6%的复合年增长率增长至2034年。北美拥有成熟的宽带连接、智能设备的高普及率、混合办公模式的盛行以及完善的企业音视频采购生态系统。企业园区越来越依赖于允许员工使用自有设备进行会议的会议室,而无需设置复杂的线缆连接。教育、医疗保健、酒店和数字标牌等行业在传统办公部署之外也创造了额外的需求。
由于供应商集中度高、系统集成商遍布各地以及大型企业客户占据主导地位,美国正在引领区域市场活动。加拿大则通过互联办公场所和教育现代化带来价值。市场需求正转向集中式设备管理、加密、基于角色的访问控制以及与会议解决方案的交互。对 Wi-Fi 6E 和 Wi-Fi 7 的大量投资有助于改善高质量无线内容的传输环境。成熟的产品更新周期有助于通过软件订阅带来更高的终身收入。
美国无线显示市场
到2025年,美国将占北美市场需求的68%至72%,并将在2034年之前保持10.6%至11.4%的复合年增长率。企业、学术机构、医疗机构、酒店和零售场所正在迅速采用无线显示解决方案,并将其与视频会议和数字标牌相结合。苹果、Windows、安卓和ChromeOS终端的庞大用户群推动了对多协议支持的强劲需求。
应用领域的发展趋势正从单纯的屏幕镜像应用转向提供协作工作环境的应用。除了显示应用的性能之外,安全性、身份验证功能、远程支持功能和集中管理也成为企业IT部门的重要考量因素。一些关键的技术生态系统,例如苹果公司、谷歌公司、亚马逊公司和微软办公软件产品,决定了买家的需求。在美国,专业的音视频渠道使供应商能够提供无线显示解决方案以及会议解决方案、会议室预订等服务。
欧洲无线显示市场
到2025年,欧洲市场份额将达到25%至29%,并将以9.6%至10.4%的复合年增长率增长至2034年。英国仍将是重要的市场,这得益于混合协作模式的普及以及办公空间的灵活性,这将需要会议室采用无线系统。德国将受益于其工业数字化进程以及对企业视听设备的投资。法国将继续推进互联工作场所和教育解决方案的普及。意大利和西班牙将受益于酒店业、教育、企业现代化和智能建筑的发展。在欧洲,采购的重点将包括互操作性、数据安全和节能基础设施。凭借其工业基础、企业技术应用和庞大的商业基础,德国将成为区域市场的领头羊。
亚太无线显示市场
预计亚太地区到2025年将占据全球23%至27%的市场份额,并在2034年之前以12.4%至13.2%的复合年增长率增长,成为增长速度最快的主要地区。中国引领区域需求,其次是日本、韩国、印度和澳大利亚。智能设备的普及、教育数字化、企业现代化以及商业显示器安装量的增加都支撑着市场增长。
中国的电子生态系统确保了本地供应,而日本和韩国则侧重于将先进电子产品应用于工作场所和消费领域。印度拥有巨大的潜力,其数字化教室、企业级先进技术以及智能基础设施都极具优势。澳大利亚的优势在于其现有的企业和教育网络连接。Wi-Fi 6E 和 Wi-Fi 7 的部署改进将有助于提升网络性能。
中东和非洲无线显示市场
预计到2034年,中东和非洲地区的复合年增长率将达到9.0%至9.8%。沙特阿拉伯和阿联酋是该地区领先的采用者,智慧城市项目、酒店投资、机场、企业设施和高端娱乐场所的建设不断扩大了对灵活视觉连接的需求。南非仍然是企业和教育应用的重要市场。
阿联酋拥有丰富的旅游、商业地产开发和数字基础设施投资机会,而沙特阿拉伯的基础设施建设则有利于互联互通的城市和科技基础设施的建设。南非在商业和教育方面相对发达。中东和非洲地区的其他国家则更多地将资源用于高端项目。能源网络的效率、强大的连接性和易于部署等因素将在购买决策过程中发挥作用。
细分分析
提供
预计2026年至2034年间,硬件市场将以9.2%至10.0%的复合年增长率增长。硬件包括接收器、适配器、发射器、嵌入式连接模块和兼容的显示组件。由于无线功能越来越多地直接集成到电视、显示器、投影仪和交互式面板中,市场需求依然强劲。设备更新换代和新安装持续支撑着硬件需求。
- 硬件:硬件在部署中仍然至关重要,因为物理终端负责建立源设备和共享屏幕之间的连接。买家越来越倾向于选择体积小巧、支持多种协议的设备,这类设备安装简便,同时又能支持高分辨率内容。
- 软件:软件的采用受集中式管理、安全策略、分析、设备配置以及与会议环境集成等因素的影响。订阅模式可以减轻分布式屏幕群的生命周期管理负担。
- 服务:随着企业对部署协助、网络配置、监控、固件管理和技术支持的需求日益增长,服务的重要性也随之凸显。在内部 IT 资源有限的情况下,专业化和托管服务能够显著提升系统可靠性。
技术
随着协议生态系统日趋成熟,显示器对多种标准的支持日益增强,预计2026年至2034年间,技术板块将以10.8%至11.6%的复合年增长率增长。设备多样性使得互操作性具有重要的战略意义,而无线网络技术的进步则为消费者和商业环境带来更高分辨率和更低延迟的体验。
- AirPlay:AirPlay 受益于与 Apple 设备的无缝集成,以及 iPhone、iPad 和 Mac 终端用户和企业用户的广泛熟悉度。酒店和教育领域的应用进一步拓展了其商业价值。
- Miracast:对于重视直接无线显示连接的 Windows 和 Android 环境而言,Miracast 仍然至关重要。企业、教室和工业部署均可受益于其广泛的终端兼容性和可控的网络操作。
- Google Cast:Google Cast 凭借其在 Android、Chrome、智能电视和流媒体生态系统中的强大扩张潜力,正蓄势待发。其以软件为导向的方法不仅支持消费者娱乐,而且日益满足商业投屏应用的需求。
应用
预计2026年至2034年间,应用领域将以10.6%至11.4%的复合年增长率增长。住宅部署将受益于互联娱乐和智能电视的普及,而商业需求则由协作空间、教室、医疗环境、酒店和数字标牌等应用领域支撑。商业买家越来越重视安全性和集中管理。
- 消费者:消费者需求主要集中在便捷的流媒体播放、游戏、屏幕镜像和多设备娱乐方面。具备原生投屏功能的智能电视减少了设置难度,并将无线连接变成了一项必备功能。
- 商业应用:混合式会议、灵活教室、医疗可视化、酒店娱乐和可管理数字标牌等应用推动了商业领域的普及。互操作性和远程管理正成为决定性的采购标准。
机遇概览
|
最终用途 |
收入贡献 |
趋势标签 |
收养阶段 |
|---|---|---|---|
|
住宅 |
高的 |
智能投屏 |
成熟 |
|
商业的 |
高的 |
混合协作 |
规模化 |
无线显示市场增长驱动因素及影响分析
扩展 Wi-Fi 6E 和 Wi-Fi 7 基础设施
下一代Wi-Fi基础设施对于满足高分辨率无线显示器的技术要求至关重要。无线宽带联盟的一项研究结果显示,在2025年的行业预测中,37%的受访公司已部署Wi-Fi 6E,19%的公司已部署Wi-Fi 7,而进一步的研究表明,38%的公司计划在2025年至2026年间部署Wi-Fi 7。这项技术升级将有助于提高带宽并减少网络拥塞。对于无线显示器制造商而言,这意味着网络性能的提升,从而促进4K协作和演示。
灵活协作和共享工作空间的增长
混合办公模式的普及正在影响着企业规划会议空间解决方案和技术预算的方式。企业不再需要为每个房间单独安装电脑或铺设硬线连接演示设备,而是需要灵活的设施,让员工可以使用笔记本电脑、平板电脑和智能手机参与会议。这拓宽了多协议无线显示解决方案的潜在客户群,也提升了这些解决方案的管理价值。教育和医疗机构同样可以从灵活的内容共享中获益,因为教授、医生和医院工作人员经常需要更换工作地点和设备。从市场影响来看,会议室系统正朝着集无线演示、协作、数字标牌和设备管理于一体的方向发展。
互联消费娱乐需求不断增长
消费者越来越希望智能手机和平板电脑能够作为大屏幕的遥控器,而智能电视和流媒体服务也支持通过无线连接轻松投屏。这种消费行为促使家庭场景中对原生投屏、屏幕镜像和基于应用程序的流媒体播放功能的需求不断增长。同样,根据国际航空运输协会 (IATA) 发布的 2025 年乘客调查报告,约 78% 的旅客希望他们的智能手机具备数字钱包、数字护照和会员积分等功能,这凸显了移动数字体验日益增长的趋势。在酒店和其他场所,客人也希望将他们的设备连接到房间内的屏幕,这种需求同样得到了体现。
Wireless Display Market Future Trends
Protocol Convergence and Secure Multi-Platform Casting
The wireless display market trends are moving toward protocol convergence, where a single endpoint supports AirPlay, Miracast, Google Cast, browser-based casting, and emerging interoperability frameworks. Buyers increasingly view compatibility as a baseline requirement because mixed device fleets are standard in workplaces, schools, hotels, and healthcare facilities. Future systems are likely to emphasize automated device discovery, identity verification, session permissions, encrypted transport, and network segmentation rather than simple connection initiation. Matter Casting developments also indicate a broader industry direction toward standardized discovery and control across connected ecosystems. This convergence can reduce dependence on proprietary receivers while increasing software differentiation. Vendors that combine broad protocol coverage with centralized policy enforcement will be better positioned to serve organizations managing diverse endpoint environments.
Embedded Intelligence Across Shared Display Environments
Future wireless display systems are likely to incorporate greater intelligence at the endpoint and management layers. Analytics can identify room utilization, connection failures, recurring performance issues, and device-health patterns, allowing IT teams to optimize infrastructure without physically inspecting every display. Edge processing may also support adaptive quality, automatic bandwidth management, and context-aware content routing. In commercial environments, artificial intelligence can connect wireless presentation with room scheduling, conferencing, occupancy information, and digital signage workflows. This evolution changes the value proposition from connectivity hardware toward an intelligent shared-screen platform. Vendors that develop open application programming interfaces and cloud-managed architectures may gain stronger ecosystem positions because they can integrate with workplace, education, hospitality, and building-management applications without requiring customers to replace their existing display hardware.
Wireless Display Market Opportunities
Managed Wireless Display Fleets for Distributed Enterprises
无线显示市场预测显示,对于运营成百上千台共享屏幕的组织而言,托管部署的机遇正在不断扩大。分散的零售商、银行、大学、医疗保健网络、酒店集团和企业园区都需要跨地域的一致配置、安全、监控和固件管理。云管理模式可以提供集中式配置、访问策略、诊断、使用情况分析和远程故障排除,同时减少现场技术干预的需求。供应商可以通过将硬件与订阅软件和专业服务相结合,打造差异化产品。对于已经运营托管 Wi-Fi 和统一通信平台的客户而言,这一机遇尤其具有吸引力,因为无线显示管理可以成为现有基础设施堆栈的扩展。与系统集成商的合作可以进一步加速这一趋势的普及。
面向酒店和交通场所的无线投屏
酒店和交通设施提供了独特的机遇,因为用户越来越多地携带功能强大的个人设备,并在旅途中与大型共享屏幕互动。酒店可以提供安全的访客投屏服务,而无需暴露内部网络;而机场、休息室、火车站和会议场所则可以部署可管理的无线演示或信息显示屏。国际航空运输协会 (IATA) 报告称,到 2025 年,全球旅客需求将增长 5.3%,这凸显了数字化旅客体验至关重要的环境规模。供应商可以通过隔离的投屏网络、短期身份验证、基于二维码的注册、集中式内容控制和多语言界面来把握这一机遇。兼顾访客便利性和严格网络隔离的解决方案,能够吸引那些希望获得数字化体验,但又不想创建不受管理的接入点或承担大量支持需求的运营商。
常见问题解答

Naveen 是一位经验丰富的市场研究和咨询专业人士,在定制项目、联合项目和咨询项目方面拥有超过 9 年的专业经验。他目前担任副总裁,成功管理了项目价值链中的利益相关者,撰写了 100 多份研究报告和 30 多项咨询项目。他的工作涵盖工业和政府项目,为客户的成功和数据驱动的决策做出了重要贡献。
Naveen 拥有卡纳塔克邦 VTU 的电子与通信工程学位,以及马尼帕尔大学的市场营销与运营 MBA 学位。他已担任 IEEE 会员 9 年,积极参与各种会议、技术研讨会,并在分部和地区层面担任志愿者。在此之前,他曾担任 IndustryARC 的助理战略顾问和惠普(惠普全球)的工业服务器顾问。
- 全面的市场规模与预测分析
- 详细的细分市场分析
- 深入的市场动态评估
- 区域及国家级洞察
- 竞争格局与企业对标分析
- 战略性商业情报
客户评价

Insight Partners 的 SCADA 系统市场报告内容全面,对当前趋势和未来预测提供了宝贵的见解。该团队始终高度专业、响应迅速且乐于助人。我们非常满意,强烈推荐他们的服务。
兰·凯德姆 伙伴, Reali Technologies LTD
我请求一份关于特定软件市场的报告,团队在几天内就完成了。报告信息非常相关,而且呈现得非常出色。之后,我请求对报告进行一些修改和补充。团队再次迅速响应,不到一周我就收到了最终报告。
让-埃尔韦·詹恩 主席, 未来分析公司
我们与 Insight Partners 合作进行了一项重要的市场研究和预测。他们清晰地洞察了机遇和风险,帮助我们制定了计划。他们的研究简单易用,数据可靠,帮助我们做出了明智而自信的决策。我们强烈推荐他们。
皮尤什·纳格帕尔 高级副总裁, 远光全球
Insight Partners 凭借其深厚的行业专业知识,提供了富有洞察力、结构合理的市场研究。他们的团队始终专业且响应迅速。用户友好的网站让访问行业报告变得顺畅无阻。我们强烈推荐他们可靠、高质量的研究服务。
安达幸彦 首席执行官, 深蓝有限责任公司
这是我第一次从The Insight Partners购买市场报告。起初我有些犹豫,但访问了他们的网站后,我更放心地冒险购买市场报告。我对报告的质量和客户服务非常满意。我对最初的报告有一些疑问和意见,但在与他们的分析师通过电子邮件沟通了几次后,我相信这份报告可以作为我们战略规划流程的参考。非常感谢您抽出宝贵的时间,让这次体验如此愉快。我一定会向其他人推荐你们的服务,当我们需要更多市场数据时,你们将是我的首选。
约翰·铃木 总裁兼首席执行官、董事会董事, BK科技
感谢您在处理我关于尼日利亚传染病体外诊断市场信息请求的过程中所展现的支持和专业精神。感谢您的耐心、指导,以及您愿意提供的折扣,最终促成了这笔交易。我期待未来与 Insight Partners 继续合作,这一切都要归功于您与我初次接触后留下的良好印象。
奇吉奥克博士 ONYIA 董事总经理, PineCrest 医疗保健有限公司购买理由
- 明智的决策
- 了解市场动态
- 竞争分析
- 客户洞察
- 市场预测
- 风险规避
- 战略规划
- 投资论证
- 识别新兴市场
- 优化营销策略
- 提升运营效率
- 顺应监管趋势




















 获取免费样品 -