
Mercato del display inalambriche: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei display wireless (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per offerta (hardware, software e servizi); protocollo tecnologico (WIDI, WirelessHD, Google Cast, Airplay, altri); applicazione (consumatori, commerciale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003375
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 30, 2026


Dimensioni del mercato nel 2025
6,81 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
16,44 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
10,30 %
Tasso di crescita
Mercato di riferimento
103,30 miliardi di dollari USA
(2026-2034)
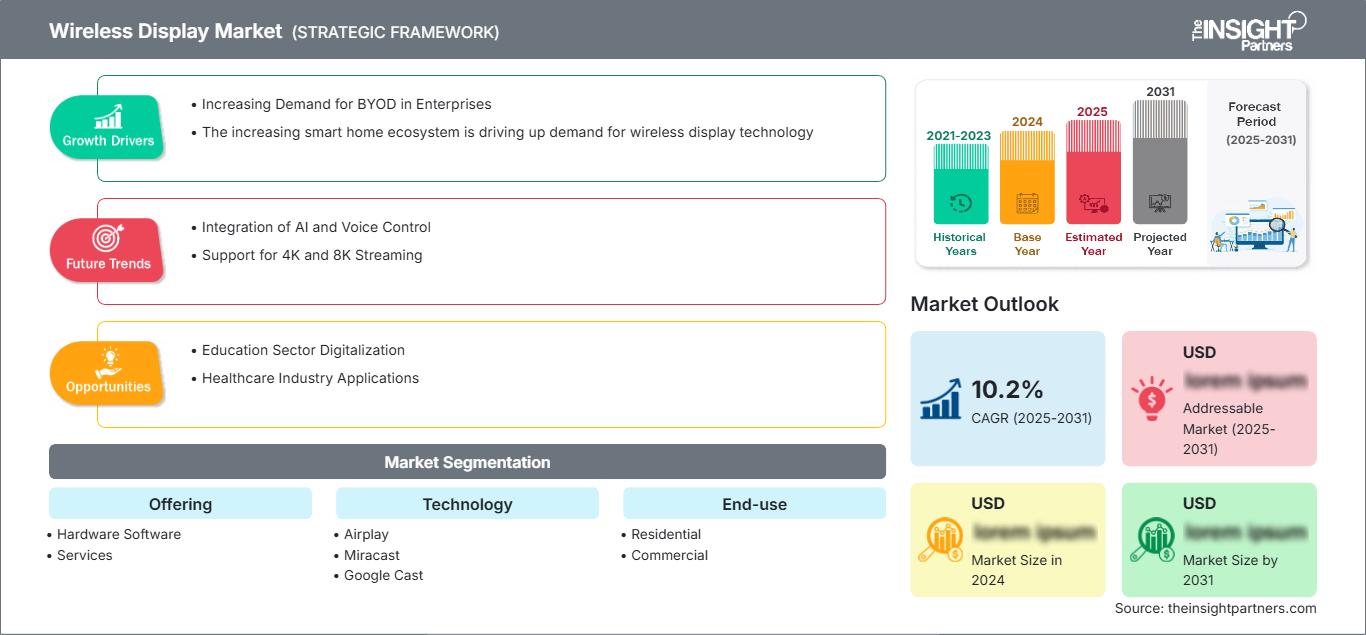
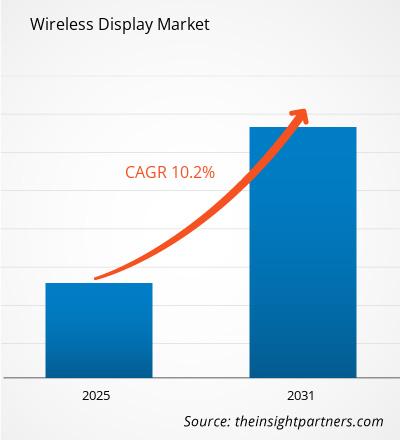
Il mercato dei display wireless valeva 6,81 miliardi di dollari nel 2025 e si prevede che raggiungerà i 16,44 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 10,30% nel periodo 2026-2034. Il mercato comprende hardware, software e servizi che consentono la trasmissione wireless, la creazione di casting, il mirroring e le esperienze di visualizzazione collaborativa in ambienti residenziali e commerciali, utilizzando protocolli di connettività consolidati e in continua evoluzione.
In tutto il Nord America, la crescita del mercato dei display wireless è sostenuta dalla modernizzazione degli ambienti di lavoro ibridi, dall'implementazione di sale riunioni intelligenti e dalla base installata di laptop, smartphone, televisori e pannelli interattivi connessi. Le prospettive regionali indicano un tasso di crescita annuo composto (CAGR) del 10,8-11,6%, con la collaborazione aziendale e l'amministrazione gestita dei dispositivi a fornire un supporto strutturale, in quanto le organizzazioni stanno standardizzando ambienti flessibili per riunioni e presentazioni.
Analisi e approfondimenti sul mercato dei display wireless
- Nord America: si stima che il Nord America rappresenterà una quota di mercato del 32-36% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 10,8-11,6% tra il 2026 e il 2034, grazie alla collaborazione aziendale, alla connettività per la casa intelligente e al rapido aggiornamento delle infrastrutture Wi-Fi.
- USA: Gli Stati Uniti rappresentano il 68-72% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 10,6-11,4% nel periodo 2026-2034, grazie alla modernizzazione delle sale riunioni e dei sistemi di intrattenimento connessi da parte delle aziende.
- Europa: Si stima che l'Europa detenga una quota del 25-29% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 9,6-10,4% nel periodo 2026-2034, con Germania, Regno Unito, Francia, Italia e Spagna a supporto dell'adozione attraverso programmi di digitalizzazione degli ambienti di lavoro e di edifici connessi.
- Asia-Pacifico: la regione Asia-Pacifico rappresenta una quota di mercato pari a circa il 23-27% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 12,4-13,2% tra il 2026 e il 2034, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Segmento più ampio: l'hardware rappresenta circa il 52-56% della quota di mercato nel 2025 e si prevede che crescerà a un CAGR del 9,2-10,0% nel periodo 2026-2034, poiché ricevitori, adattatori e componenti di visualizzazione integrati continuano ad essere ampiamente utilizzati.
- Segmento ad alta crescita: l'utilizzo finale commerciale detiene una quota di mercato pari a circa il 43-47% nel 2025 e si prevede che crescerà a un CAGR dell'11,8-12,6% tra il 2026 e il 2034 grazie alle implementazioni in sale collaborative, istituti scolastici, strutture ricettive e ambienti di lavoro digitali.
- Aziende chiave analizzate nel dettaglio: Actiontec Electronics, Inc.; Airtame Inc.; Amazon.com, Inc.; App Dynamic ehf.; Apple Inc.; Google LLC; Lattice Semiconductor Corporation; NETGEAR, Inc.; Roku, Inc.; Squirrels LLC; Barco NV; Mersive Technologies, Inc.; Crestron Electronics, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il settore si sta evolvendo, passando da dongle e adattatori a soluzioni software integrate, incorporate in televisori, proiettori, pannelli interattivi, soluzioni per videoconferenze e dispositivi di digital signage. Il supporto nativo per AirPlay, Miracast e Google Cast riduce la dipendenza da ricevitori esterni, così come le migliori prestazioni in termini di velocità di trasmissione e latenza offerte dalle tecnologie Wi-Fi 6E e Wi-Fi 7. La transizione sarà quindi orientata verso chipset più sofisticati, stack software certificati, gestione dei dispositivi focalizzata sulla sicurezza e interoperabilità multiprotocollo.
Nei prossimi anni, gli investimenti si concentreranno su segmenti in cui l'adozione di dispositivi connessi e la digitalizzazione non hanno ancora raggiunto i livelli dei mercati sviluppati. L'opportunità geografica di espansione risiede nella regione Asia-Pacifico, poiché le installazioni commerciali in ambito scolastico, sanitario, alberghiero e immobiliare aziendale aumentano le applicazioni per i prodotti di visualizzazione wireless. La spinta normativa in materia di sicurezza informatica, segmentazione della rete e controllo degli accessi favorirà le soluzioni che combinano la funzionalità di visualizzazione wireless con la gestione centralizzata, l'autenticazione, il monitoraggio e la gestione del firmware.
Ambito del rapporto sul mercato dei display wireless
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,81 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 16,44 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 10,30% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei display wireless
La domanda di questa soluzione è in aumento a causa dell'esigenza di consentire un passaggio agevole dei dati tra dispositivi personali e display in assenza di cavi. La tendenza al lavoro ibrido sta generando una continua richiesta di soluzioni di presentazione flessibili e le smart TV, insieme ai proiettori connessi, stanno rendendo comune la trasmissione di contenuti nelle abitazioni. I partecipanti alla catena del valore includono produttori di semiconduttori, fornitori di protocolli, produttori di display, ricevitori, fornitori di software, integratori di sistemi e fornitori di servizi gestiti. In uno studio condotto dalla Wireless Broadband Alliance, il 38% delle aziende intervistate prevedeva di implementare il Wi-Fi 7 nel 2025 o nel 2026.
Secondo il rapporto sul mercato dei display wireless, le dinamiche dal lato dell'offerta favoriscono le soluzioni multiprotocollo poiché le aziende utilizzano più dispositivi con sistemi operativi Windows, Android, ChromeOS, macOS e iOS. Pertanto, i fornitori si differenziano in base a interoperabilità, sicurezza, facilità di implementazione e gestione centralizzata, piuttosto che alla sola connettività. L'hardware rimane necessario, ma la componente software e i servizi ricorrenti stanno acquisendo una maggiore importanza strategica tra gli acquirenti che necessitano di gestione remota, applicazione delle policy di accesso, analisi, gestione del firmware e gestione del ciclo di vita dei propri schermi distribuiti.
Il posizionamento competitivo si sta spostando verso una strategia incentrata sulle piattaforme. Apple Inc. trae vantaggio da un ecosistema in cui l'integrazione è profonda, mentre Google LLC si rivolge alle piattaforme Android e Chrome. Amazon.com Inc. sta sviluppando la tecnologia di casting utilizzando Matter Casting; Airtame Inc., invece, si concentra sull'unificazione di soluzioni per la condivisione dello schermo, le videoconferenze, la segnaletica digitale e la gestione remota. La presentazione wireless continua a essere un settore di punta per Actiontec Electronics Inc. e Squirrels LLC; NETGEAR Inc., infine, fornisce il know-how di rete per i display wireless.
Barco NV, Mersive Technologies Inc. e Crestron Electronics Inc. si concentrano sulle esigenze del mercato aziendale, come l'integrazione delle sale riunioni, la sicurezza, la collaborazione e la gestione dei dispositivi. Nel frattempo, Lattice Semiconductor Corporation entra nel mercato con soluzioni di connettività e elaborazione programmabili, mentre Roku Inc. e App Dynamic ehf offrono soluzioni orientate al consumatore e alle applicazioni. Le tendenze attuali mostrano che gli investimenti si stanno concentrando sul controllo definito dal software, sulla certificazione dei protocolli, sulla sicurezza di rete e sulle funzionalità di videoconferenza.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei display wireless: approfondimenti strategici
Approfondimenti regionali
Mercato dei display wireless in Nord America
Il mercato nordamericano manterrà la sua quota di mercato del 32-36% nel settore dei display wireless nel 2025 e continuerà a crescere a un tasso annuo composto (CAGR) del 10,8-11,6% fino al 2034. Il Nord America vanta una connettività a banda larga consolidata, un'elevata diffusione di dispositivi intelligenti, la prevalenza del lavoro ibrido e un ecosistema di acquisto AV sviluppato per le aziende. I campus aziendali dipendono sempre più da sale riunioni che consentono l'utilizzo di apparecchiature di proprietà e gestite dai dipendenti senza la necessità di complicate connessioni via cavo. I settori dell'istruzione, della sanità, dell'ospitalità e della segnaletica digitale creano una domanda aggiuntiva al di fuori dei tipici ambienti d'ufficio.
Gli Stati Uniti sono il motore dell'attività regionale grazie alla concentrazione dei fornitori, alla presenza di system integrator e al predominio delle grandi aziende clienti. Il Canada apporta valore aggiunto attraverso gli ambienti di lavoro connessi e la modernizzazione del sistema educativo. La domanda di mercato si sta spostando verso la gestione centralizzata dei dispositivi, la crittografia, il controllo degli accessi basato sui ruoli e l'interazione con le soluzioni di videoconferenza. Gli ingenti investimenti in Wi-Fi 6E e Wi-Fi 7 contribuiscono a creare un ambiente migliore per i contenuti wireless di alta qualità. I cicli di rinnovo dei prodotti consolidati contribuiscono a generare maggiori ricavi a vita dagli abbonamenti software.
Mercato statunitense dei display wireless
Entro il 2025, gli Stati Uniti rappresenteranno circa il 68-72% della domanda nordamericana e registreranno un tasso di crescita annuo composto (CAGR) del 10,6-11,4% fino al 2034. Aziende, istituti accademici, strutture sanitarie, hotel e punti vendita al dettaglio stanno adottando rapidamente soluzioni di visualizzazione wireless in combinazione con videoconferenze e segnaletica digitale. La base installata di dispositivi Apple, Windows, Android e ChromeOS alimenta una forte domanda di supporto multiprotocollo.
Le tendenze nel settore delle applicazioni si stanno spostando dalle semplici applicazioni di mirroring dello schermo a quelle che offrono ambienti di lavoro collaborativi. Sicurezza, funzionalità di autenticazione, supporto remoto e gestione centralizzata stanno diventando criteri importanti per i reparti IT aziendali, insieme alle prestazioni delle applicazioni di visualizzazione. Alcuni ecosistemi tecnologici cruciali, come Apple Inc., Google LLC, Amazon.com, Inc. e i prodotti Microsoft Office, determinano i requisiti degli acquirenti. I canali AV professionali negli Stati Uniti consentono ai fornitori di offrire soluzioni di visualizzazione wireless insieme a soluzioni di videoconferenza, prenotazione sale e altro ancora.
Mercato europeo dei display wireless
Nel 2025 l'Europa deterrà una quota di mercato del 25-29% e crescerà a un tasso annuo composto (CAGR) del 9,6-10,4% fino al 2034. Il Regno Unito rimarrà un mercato importante grazie alla presenza di collaborazione ibrida e alla flessibilità degli spazi ufficio, che richiederanno l'utilizzo di sistemi wireless nelle sale riunioni. La Germania beneficerà del suo processo di digitalizzazione industriale e degli investimenti in apparecchiature audiovisive per le imprese. La Francia proseguirà la sua tendenza all'adozione di ambienti di lavoro connessi e soluzioni per la formazione. Italia e Spagna saranno favorite dallo sviluppo di strutture ricettive, istruzione, modernizzazione aziendale ed edifici intelligenti. In Europa, l'attenzione degli appalti si concentrerà su interoperabilità, sicurezza dei dati e infrastrutture a basso consumo energetico. La Germania si affermerà come paese leader nel mercato regionale grazie alla sua base industriale, all'adozione di tecnologie aziendali e alla sua solida base commerciale.
Mercato dei display wireless nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico (APAC) rappresenterà una quota di mercato del 23-27% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 12,4-13,2% fino al 2034, diventando così la regione principale in più rapida espansione. La Cina è leader nella domanda regionale, seguita da Giappone, Corea del Sud, India e Australia. L'adozione di dispositivi intelligenti, la digitalizzazione dell'istruzione, la modernizzazione delle imprese e l'espansione delle installazioni di display commerciali supportano il mercato.
L'ecosistema elettronico cinese garantisce la disponibilità di forniture a livello locale, mentre Giappone e Corea del Sud si concentrano sull'applicazione dell'elettronica avanzata negli ambienti di lavoro e per i consumatori. L'India offre un grande potenziale con le aule digitali e le tecnologie migliorate per le aziende e le infrastrutture intelligenti. L'Australia ha il vantaggio di disporre di una connettività di rete aziendale e scolastica già esistente. Il miglioramento della diffusione del Wi-Fi 6E e del Wi-Fi 7 contribuirà a migliorarne le prestazioni.
Mercato dei display wireless in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa registreranno un tasso di crescita annuo composto (CAGR) del 9,0-9,8% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti sono i principali paesi adottanti a livello regionale, grazie ai programmi per le città intelligenti, agli investimenti nel settore alberghiero, agli aeroporti, alle strutture aziendali e ai luoghi di intrattenimento di alto livello, che aumentano la domanda di connettività visiva flessibile. Il Sudafrica rimane un mercato importante per le applicazioni aziendali e didattiche.
Gli Emirati Arabi Uniti godono di un forte impulso al turismo, allo sviluppo immobiliare commerciale e alle opportunità di investimento nelle infrastrutture digitali, mentre in Arabia Saudita la pipeline di infrastrutture favorisce la connettività e le infrastrutture tecnologiche. Il Sudafrica è una località relativamente avanzata per scopi commerciali e formativi. Altri paesi della regione MEA mostrano un utilizzo più selettivo, con progetti di fascia alta. L'efficienza delle reti energetiche, la robustezza della connettività e la facilità di implementazione saranno fattori determinanti nel processo decisionale di acquisto.
Analisi di segmentazione
Offerta
Si prevede che il mercato dell'hardware crescerà a un tasso annuo composto (CAGR) del 9,2-10,0% nel periodo 2026-2034. L'hardware comprende ricevitori, adattatori, trasmettitori, moduli di connettività integrati e componenti di visualizzazione compatibili. La domanda rimane elevata poiché le funzionalità wireless sono sempre più integrate direttamente in televisori, monitor, proiettori e pannelli interattivi. I cicli di sostituzione e le nuove installazioni continuano a sostenere la domanda di unità.
- Hardware: L'hardware rimane fondamentale per l'implementazione, poiché i dispositivi fisici stabiliscono la connessione tra i dispositivi sorgente e gli schermi condivisi. Gli acquirenti prediligono sempre più dispositivi compatti e multiprotocollo che semplificano l'installazione e supportano contenuti ad alta risoluzione.
- Software: L'adozione del software è influenzata dalla gestione centralizzata, dalle politiche di sicurezza, dall'analisi dei dati, dal provisioning dei dispositivi e dall'integrazione con gli ambienti di videoconferenza. I modelli di abbonamento possono ridurre gli oneri amministrativi del ciclo di vita per le reti di schermi distribuite.
- Servizi: I servizi assumono sempre maggiore importanza poiché le aziende necessitano di assistenza per l'implementazione, la configurazione di rete, il monitoraggio, la gestione del firmware e il supporto tecnico. I servizi professionali e gestiti possono migliorare l'affidabilità laddove le risorse IT interne sono limitate.
Tecnologia
Si prevede che il segmento tecnologico crescerà a un tasso annuo composto (CAGR) del 10,8-11,6% nel periodo 2026-2034, grazie alla maturazione degli ecosistemi di protocollo e al crescente supporto di molteplici standard da parte dei display. La diversità dei dispositivi rende l'interoperabilità strategicamente importante, mentre i miglioramenti nelle reti wireless consentono esperienze a risoluzione più elevata e a bassa latenza sia in ambito consumer che commerciale.
- AirPlay: AirPlay beneficia della perfetta integrazione con i dispositivi Apple e della grande familiarità di consumatori e aziende che utilizzano iPhone, iPad e Mac. Le applicazioni nei settori dell'ospitalità e dell'istruzione ne ampliano la rilevanza commerciale.
- Miracast: Miracast rimane importante per gli ambienti Windows e Android, dove le connessioni wireless dirette ai display sono apprezzate. Le implementazioni in ambito aziendale, scolastico e industriale traggono vantaggio dall'ampia compatibilità con gli endpoint e dal funzionamento controllato della rete.
- Google Cast: Google Cast è ben posizionato per una forte espansione attraverso Android, Chrome, smart TV e gli ecosistemi di streaming. Il suo approccio orientato al software supporta l'intrattenimento dei consumatori, rispondendo al contempo in misura crescente alle esigenze di casting commerciale.
Applicazione
Si prevede che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) del 10,6-11,4% nel periodo 2026-2034. Le installazioni residenziali beneficiano dell'intrattenimento connesso e dell'adozione delle smart TV, mentre la domanda commerciale è sostenuta da sale di collaborazione, aule scolastiche, ambienti sanitari, settore alberghiero e segnaletica digitale. Gli acquirenti commerciali attribuiscono sempre maggiore importanza alla sicurezza e all'amministrazione centralizzata.
- Consumatore: La domanda dei consumatori si concentra su streaming, giochi, mirroring dello schermo e intrattenimento multi-dispositivo pratici. Le smart TV con funzionalità di casting native semplificano la configurazione e rendono la connettività wireless una caratteristica scontata.
- Settore commerciale: l'adozione in ambito commerciale è trainata da meeting ibridi, aule flessibili, visualizzazione in ambito sanitario, intrattenimento nel settore alberghiero e gestione della segnaletica digitale. L'interoperabilità e l'amministrazione remota stanno diventando criteri di acquisto decisivi.
Panoramica dell'opportunità
|
Uso finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Residenziale |
Alto |
Smart Casting |
Maturo |
|
Commerciale |
Alto |
Collaborazione ibrida |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato dei display wireless.
Espansione dell'infrastruttura Wi-Fi 6E e Wi-Fi 7
L'infrastruttura Wi-Fi di prossima generazione sarà fondamentale per soddisfare i requisiti tecnici necessari per i display wireless ad alta risoluzione. Secondo i risultati di uno studio della Wireless Broadband Alliance, il 37% delle aziende intervistate ha già installato il Wi-Fi 6E, mentre il 19% ha installato il Wi-Fi 7, secondo le previsioni del settore per il 2025. Ulteriori ricerche rivelano che il 38% prevede di installare il Wi-Fi 7 tra il 2025 e il 2026. Questo aggiornamento tecnologico contribuirà ad aumentare la larghezza di banda e a ridurre la congestione. Per i produttori di display wireless, ciò si traduce in prestazioni di rete migliorate, che faciliteranno collaborazioni e presentazioni in 4K.
Crescita della collaborazione flessibile e degli spazi di lavoro condivisi
L'adozione di modalità di lavoro ibride sta influenzando il modo in cui le organizzazioni pianificano le soluzioni per gli spazi riunioni e gestiscono il budget per la tecnologia. Anziché installare un computer dedicato per ogni sala o cablare una sorgente di presentazione, le organizzazioni necessitano di spazi adattabili in cui i dipendenti possano partecipare utilizzando laptop, tablet e smartphone. Ciò amplia la potenziale base di clienti per le soluzioni di visualizzazione wireless multiprotocollo e rende la gestione di tali soluzioni più vantaggiosa. Anche le istituzioni scolastiche e sanitarie possono trarre beneficio dalla condivisione flessibile dei contenuti, poiché docenti, medici e personale ospedaliero cambiano frequentemente postazione e dispositivo. In termini di implicazioni di mercato, si osserva una tendenza verso sistemi per sale riunioni che offrono funzionalità di presentazione wireless, collaborazione, digital signage e gestione dei dispositivi.
Crescente domanda di intrattenimento connesso per i consumatori
Cresce l'aspettativa tra i consumatori che i loro smartphone e tablet fungano da telecomando per schermi più grandi, e le smart TV e i servizi di streaming consentono una facile trasmissione tramite connessioni wireless. Questo comportamento dei consumatori contribuisce alla crescente richiesta di funzionalità native di casting, mirroring dello schermo e streaming basato su applicazioni in ambito domestico. Analogamente, secondo un sondaggio condotto nel 2025 dall'Associazione Internazionale del Trasporto Aereo (IATA), circa il 78% dei viaggiatori si aspettava uno smartphone con funzionalità di portafoglio digitale, passaporto digitale e programmi fedeltà, a testimonianza della crescente tendenza verso un'esperienza digitale basata su dispositivi mobili. Tali aspettative si riscontrano anche negli hotel e in altre strutture, dove gli ospiti richiedono la possibilità di connettere i propri dispositivi agli schermi presenti nelle loro camere.
Tendenze future del mercato dei display wireless
Convergenza dei protocolli e trasmissione sicura su più piattaforme
Il mercato dei display wireless si sta orientando verso la convergenza dei protocolli, dove un singolo endpoint supporta AirPlay, Miracast, Google Cast, la trasmissione tramite browser e i framework di interoperabilità emergenti. Gli acquirenti considerano sempre più la compatibilità come un requisito fondamentale, poiché le flotte di dispositivi eterogenee sono la norma in ambienti di lavoro, scuole, hotel e strutture sanitarie. I sistemi futuri probabilmente si concentreranno sul rilevamento automatico dei dispositivi, la verifica dell'identità, le autorizzazioni di sessione, il trasporto crittografato e la segmentazione della rete, piuttosto che sulla semplice connessione. Gli sviluppi di Matter Casting indicano inoltre una più ampia tendenza del settore verso il rilevamento e il controllo standardizzati degli ecosistemi connessi. Questa convergenza può ridurre la dipendenza da ricevitori proprietari, aumentando al contempo la differenziazione del software. I fornitori che combinano un'ampia copertura di protocolli con l'applicazione centralizzata delle policy saranno in una posizione migliore per servire le organizzazioni che gestiscono ambienti endpoint eterogenei.
Intelligenza integrata in ambienti di visualizzazione condivisi
È probabile che i futuri sistemi di visualizzazione wireless integrino una maggiore intelligenza a livello di endpoint e di gestione. L'analisi dei dati può identificare l'utilizzo delle sale, i guasti di connessione, i problemi di prestazioni ricorrenti e i modelli di salute dei dispositivi, consentendo ai team IT di ottimizzare l'infrastruttura senza dover ispezionare fisicamente ogni display. L'elaborazione edge potrebbe anche supportare la qualità adattiva, la gestione automatica della larghezza di banda e l'instradamento dei contenuti in base al contesto. Negli ambienti commerciali, l'intelligenza artificiale può connettere la presentazione wireless con la pianificazione delle sale, le videoconferenze, le informazioni sull'occupazione e i flussi di lavoro di digital signage. Questa evoluzione sposta la proposta di valore dall'hardware di connettività verso una piattaforma intelligente per la condivisione dello schermo. I fornitori che sviluppano interfacce di programmazione delle applicazioni aperte e architetture gestite in cloud potrebbero ottenere posizioni più solide nell'ecosistema, in quanto sono in grado di integrarsi con applicazioni per ambienti di lavoro, istruzione, ospitalità e gestione degli edifici senza richiedere ai clienti di sostituire l'hardware di visualizzazione esistente.
Opportunità di mercato per i display wireless
Gestione di flotte di display wireless per aziende distribuite
Le previsioni del mercato dei display wireless indicano un'opportunità in espansione per le implementazioni gestite in organizzazioni che gestiscono centinaia o migliaia di schermi condivisi. Rivenditori distribuiti, banche, università, reti sanitarie, gruppi alberghieri e campus aziendali necessitano di configurazione, sicurezza, monitoraggio e gestione del firmware coerenti in tutte le sedi. Un modello gestito in cloud può fornire provisioning centralizzato, policy di accesso, diagnostica, analisi dell'utilizzo e risoluzione dei problemi da remoto, riducendo al contempo la necessità di interventi tecnici in loco. I fornitori possono creare offerte differenziate combinando hardware con software in abbonamento e servizi professionali. L'opportunità è particolarmente interessante laddove i clienti utilizzano già piattaforme Wi-Fi gestite e di comunicazione unificata, poiché la gestione dei display wireless può diventare un'estensione dell'infrastruttura esistente. Le partnership con gli integratori di sistemi possono ulteriormente accelerare l'adozione.
Trasmissione wireless per strutture ricettive e di trasporto
Le strutture ricettive e di trasporto offrono un'opportunità unica, poiché gli utenti portano sempre più spesso con sé dispositivi personali potenti, ma interagiscono con grandi schermi condivisi durante i loro spostamenti. Gli hotel possono offrire la possibilità di trasmettere contenuti in streaming in modo sicuro senza esporre le reti interne, mentre aeroporti, lounge, stazioni ferroviarie e centri congressi possono implementare sistemi wireless gestiti per presentazioni o display informativi. La IATA ha riportato un aumento del 5,3% della domanda globale di passeggeri nel 2025, a conferma dell'importanza delle esperienze digitali per i passeggeri in diversi ambiti. I fornitori possono cogliere questa opportunità attraverso reti di trasmissione isolate, autenticazione a breve termine, onboarding basato su codici QR, controllo centralizzato dei contenuti e interfacce multilingue. Le soluzioni che combinano la comodità per gli ospiti con una rigorosa separazione delle reti possono risultare interessanti per gli operatori che desiderano esperienze digitali senza creare punti di accesso non gestiti o richiedere un supporto significativo.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -