
Markt für Drahtlos Temperatur Sensor: Größe & Prognose 2034
Marktgröße und Prognosen für drahtlose Temperatursensoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (ZigBee, Wi-Fi, IPv6, Bluetooth, Sonstige); Anwendung (Militär und Sicherheit, Medizin, Automobilindustrie, Industrieüberwachung, Gebäudeautomation, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00016462
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
3,08 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
5,39 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,42 %
Wachstumsrate
Adressierbarer Markt
38,33 Mrd. US-Dollar
(2026–2034)
Der Markt für drahtlose Temperatursensoren wird im Jahr 2025 auf 3,08 Milliarden US-Dollar geschätzt und soll bis 2034 auf 5,39 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,42 % im Zeitraum 2026–2034 entspricht. Dieser Markt spiegelt den zunehmenden Einsatz drahtloser Sensorik in Industrie, Medizin, Automobilindustrie, Sicherheitstechnik und Gebäudetechnik wider, wo Fernmessung, reduzierter Verkabelungsaufwand, schnellere Installation und kontinuierliche Überwachung für die Transparenz des Betriebs und das Anlagenmanagement immer wichtiger werden.
Nordamerika bleibt ein strukturell bedeutendes Nachfragezentrum. Der Markt für drahtlose Temperatursensoren wird durch industrielle Automatisierung, vernetzte Gebäude, Prozessmodernisierung und die Ablösung kabelgebundener Messgeräte gestützt. Für die Region wird ein jährliches Wachstum von 6,8–7,4 % im Zeitraum 2026–2034 prognostiziert. Die Nachfrage wird durch vorausschauende Wartung, Rechenzentrumsinfrastruktur und zunehmend vernetzte Produktionsumgebungen weiter verstärkt.
Marktanalyse und Einblicke zu drahtlosen Temperatursensoren
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 34–38 % am Markt für drahtlose Temperatursensoren halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % wachsen wird. Unterstützt wird dies durch die industrielle Digitalisierung, die vernetzte Infrastruktur und den Ersatz von festverdrahteten Überwachungspunkten.
- USA: Die USA machen im Jahr 2025 etwa 63–67 % der nordamerikanischen Nachfrage aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9–7,5 % wachsen, wobei Automatisierung und Gebäudeleittechnik den größten Anteil ausmachen.
- Europa: Europa wird im Jahr 2025 schätzungsweise einen Anteil von 19–22 % ausmachen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 5,8–6,5 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien unterstützen die Einführung durch Modernisierungsprogramme für Fabriken und Energieeffizienzprogramme.
- Asien-Pazifik: Der asiatisch-pazifische Raum repräsentiert etwa 30–34 % der Nachfrage im Jahr 2025 und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 7,0–7,8 % wachsen, angeführt von China, Japan, Südkorea, Indien und Australien, da die industrielle Vernetzung zunimmt.
- Größtes Segment: Es wird geschätzt, dass der Bereich Industrielle Überwachung im Jahr 2025 einen Marktanteil von 28–32 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate von 6,8–7,5 % wachsen wird, was den breiten Einsatz in Anlagen, Maschinen und Versorgungsunternehmen widerspiegelt.
- Wachstumsstarkes Segment: Die Gebäudeautomation wird im Jahr 2025 einen Marktanteil von ca. 16–20 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 7,5–8,4 % wachsen, da vernetzte HLK- und Energiemanagementsysteme immer häufiger eingesetzt werden.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Ltd.; Analog Devices, Inc.; General Electric Company; Honeywell International Inc.; Microchip Technology Inc.; NXP Semiconductors NV; Schneider Electric SE; Siemens AG; Texas Instruments Incorporated; Yokogawa Electric Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für drahtlose Temperatursensoren hat seinen Fokus von der reinen Übertragung von Temperaturdaten hin zu vernetzten Sensorsystemen verlagert, die energieeffiziente Elektronik, drahtlose Protokolle, Gateways, Analysetools und Cloud- oder Edge-Computing integrieren. Verbesserungen bei Energiewandlern, Halbleitertechnologien, kleinen Funkgeräten und der Präzision der Sensoren vereinfachen die Installation. Hersteller konkurrieren heute nicht mehr allein mit Sensorelementen, sondern mit Netzwerkstabilität, Sicherheit, Akkuleistung, Interoperabilität und der Integration in bestehende Automatisierungssysteme.
Zukünftig werden Investitionen in Bereiche des Marktes für drahtlose Temperatursensoren getätigt, in denen eine Verkabelung aufgrund hoher Kosten, potenzieller Störungen oder anderer praktischer Schwierigkeiten nicht realisierbar ist. Neue Produktionszentren in Asien, Modernisierungen nordamerikanischer Werke und Energieeffizienzinitiativen in Europa eröffnen neue Einsatzmöglichkeiten für drahtlose Temperatursensoren. Auch die Bereiche Arbeitssicherheit, Gebäudeeffizienz, Pharmamanagement und die Überwachung kritischer Infrastrukturen rücken zunehmend in den Fokus der Regulierungsbehörden, was kontinuierliche Messungen und Edge Computing vorantreibt.
Berichtsumfang zum Markt für drahtlose Temperatursensoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,08 Milliarden US-Dollar |
| Marktgröße bis 2034 | 5,39 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,42 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für drahtlose Temperatursensoren
Die Nachfrage nach drahtlosen Temperatursensoren wird durch den Bedarf an kontinuierlicher Zustandsüberwachung einer Vielzahl von Anlagen bestimmt. Drahtlose Sensoren werden in industriellen Umgebungen zur Temperaturmessung von Motoren, Pumpen, Schaltanlagen, Rohrleitungen, Kälteanlagen und Prozessanlagen eingesetzt, wo der Einsatz von Kabeln den Installations- und Wartungsaufwand erheblich erhöhen würde. Die Wertschöpfungskette umfasst Sensoren, Signalverarbeitung, Mikrocontroller, drahtlose Kommunikation, Gateways, Software, Systemintegration und Lifecycle-Services. Ein effizienter Energieverbrauch ist von großer Bedeutung, da der Batteriewechsel für eine große Anzahl von Sensoren kostspielig sein kann.
Das Wachstum des Marktes für drahtlose Temperatursensoren wird auch durch die Interoperabilität des Ökosystems vorangetrieben. Es gibt eine Vielzahl drahtloser Kommunikationsprotokolle mit unterschiedlichen Kompromissen hinsichtlich Reichweite, Bandbreite, Energieverbrauch und Architektur, darunter ZigBee, Wi-Fi, IPv6-Lösungen und Bluetooth. Die Effizienz der Funktechnik und die Integrationsfähigkeit von Halbleitern bestimmen die Wirtschaftlichkeit der Systeme für Komponentenhersteller, während Software und Gateways für Automatisierungsanbieter als Differenzierungsmerkmale dienen. Die Verfügbarkeit von Halbleitern, Funkmodulen, Batterien und industriellen Gehäusen bestimmt die Lieferbedingungen.
Die Marktprognose für drahtlose Temperatursensoren verdeutlicht ein wettbewerbsintensives Umfeld mit Automatisierungsunternehmen, Halbleiterherstellern, Instrumentierungsanbietern und Technologieanbietern. ABB Ltd. konzentriert sich auf die drahtlose Überwachung elektrischer Infrastrukturen, Honeywell International Inc. bietet drahtlose Instrumentierungslösungen für Prozess- und Gebäudeumgebungen an, während Siemens AG industrielle Vernetzungslösungen sowie Automatisierungs- und Edge-Computing-Funktionen bereitstellt. Schneider Electric SE ist im Bereich vernetzter Energie- und Gebäudesysteme tätig, während Yokogawa Electric Corporation eine starke Präsenz im Bereich Prozessinstrumentierung und industrieller Messsysteme aufweist.
Analog Devices, Inc., Texas Instruments Incorporated, Microchip Technology Inc. und NXP Semiconductors NV bieten Basiskomponenten wie Temperatursensoren, stromsparende Prozessoren und drahtlose Kommunikationstechnologien an. General Electric Company beteiligt sich mit seinen industriellen Technologielösungen. Die zunehmenden Investitionen konzentrieren sich auf integrierte Sensorlösungen anstatt auf einzelne Hardwarekomponenten. Dies impliziert eine strategische Positionierung im Bereich kompletter Messsysteme.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
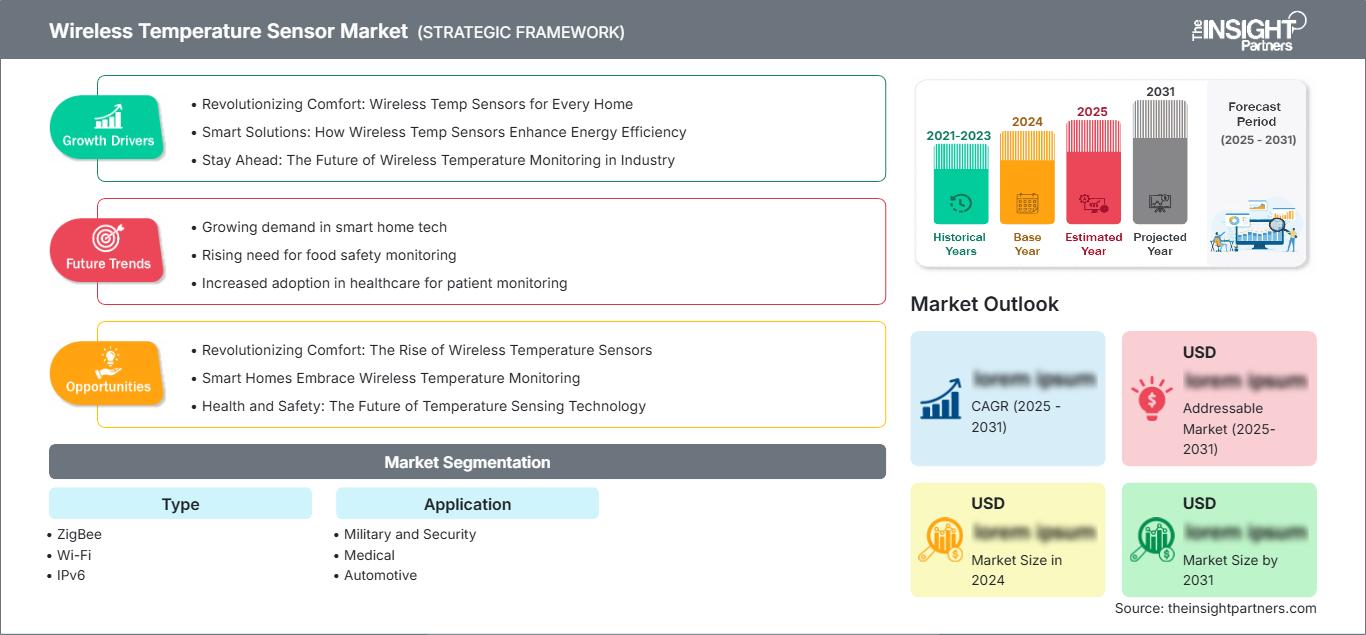
Markt für drahtlose Temperatursensoren: Strategische Einblicke
Regionale Einblicke
Markt für drahtlose Temperatursensoren in Nordamerika
Nordamerika wird voraussichtlich 34–38 % des globalen Marktes für drahtlose Temperatursensoren im Jahr 2025 ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % wachsen. Industrielle Automatisierung, Prozessmodernisierung, der Ausbau von Rechenzentren und vernetzte Gebäudeprogramme fördern die Verbreitung dieser Technologie. Drahtlose Überwachung ist besonders dort von Vorteil, wo die Nachrüstung bestehender Anlagen andernfalls umfangreiche Verkabelungen, Stillstände oder den Zugang zu schwer zugänglichen Anlagenstandorten erfordern würde.
Die regionalen Chancen ergeben sich auch aus hochentwickelten Automatisierungsinfrastrukturen und umfassenden industriellen Kommunikationsnetzen. Branchen wie Öl und Gas, Chemie, Energieerzeugung, Pharma, Lebensmittel und diskrete Fertigung bieten Potenzial für wiederkehrende Anwendungsfälle. Gebäudebetreiber nutzen Temperaturdaten bereits in Verbindung mit HLK- und Energiemanagementsystemen. Die Nachfrage ist besonders hoch, wenn Fernüberwachung Wartung, Inspektion oder erweiterte Messungen unterstützt.
US-Markt für drahtlose Temperatursensoren
Laut dem Marktbericht für drahtlose Temperatursensoren entfallen im Jahr 2025 etwa 63–67 % der nordamerikanischen Nachfrage auf die USA. Bis 2034 wird ein jährliches Wachstum von 6,9–7,5 % erwartet. Industrieanlagen, Gewerbegebäude, Gesundheitseinrichtungen, Energieversorger und Rechenzentren zählen zu den wichtigsten Einsatzgebieten. Große Automatisierungsanlagen begünstigen ebenfalls die Umstellung auf drahtlose Systeme, da herkömmliche Verkabelung die Installation zusätzlicher Messpunkte einschränkt.
Anwendungen im Markt für drahtlose Temperatursensoren entwickeln sich hin zu vorausschauender Wartung, Fernverwaltung von Anlagen und Gebäudeoptimierung. Honeywell International Inc., Texas Instruments Incorporated, Analog Devices, Inc., General Electric Company und viele weitere etablierte Technologieanbieter tragen zu diesem Markt bei. Endanwender bewerten drahtlose Anwendungen anhand von Faktoren wie Cybersicherheit, Netzwerkzuverlässigkeit, Batteriemanagement, Schnittstellen zu Überwachungssystemen und den gesamten Installationskosten – und nicht nur anhand der Sensorkosten.
Markt für drahtlose Temperatursensoren in Europa
Europa wird voraussichtlich 2025 einen Marktanteil von 19–22 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,5 % wachsen. Deutschland bleibt aufgrund seiner hochentwickelten Fertigungstechnologie und Automatisierung ein wichtiger Markt. Während Großbritannien den Fokus auf intelligente Gebäude und industrielle Effizienz legt, setzt Frankreich auf vernetzte Infrastruktur und effiziente Prozesse. Italien und Spanien schaffen durch Fertigung, Gewerbebauten, Lebensmittelverarbeitung und Energieanwendungen weitere Nachfrage.
Der Einsatz in der Region spiegelt aktuell die Anforderungen an Effizienz und Digitalisierung wider. In der Industrie besteht Bedarf an mehr Messpunkten ohne aufwendige Verkabelung, insbesondere bei älteren Anlagen. Im Gebäudebereich spielt die Gebäudeautomation eine Schlüsselrolle für das Energiemanagement, da hier die Effizienz der Heizungs-, Lüftungs- und Klimaanlagen eine entscheidende Rolle spielt.
Markt für drahtlose Temperatursensoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird voraussichtlich 30–34 % der Nachfrage im Markt für drahtlose Temperatursensoren im Jahr 2025 ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,8 % wachsen. China dominiert die Installationen in der Region, gestützt durch Industrieautomation, Elektronikfertigung, Prozessindustrie und intelligente Fabriken. Japan und Südkorea konzentrieren sich auf die Präzisionsfertigung, während Indien und Australien Wachstumspotenzial in den Bereichen Industrie, Infrastruktur und Energie bieten.
Die regionale Marktnachfrage wird durch Investitionen und die Modernisierung von Industrien angetrieben. Drahtlose Sensortechnologie ist besonders attraktiv, wenn die Überwachung neuer Anlagen sowie die schrittweise Instrumentierung bestehender Anlagen erforderlich sind. Auch die Nachfrage nach Gebäudeautomation in Metropolen sowie nach vernetzten Infrastrukturprojekten steigt.
Markt für drahtlose Temperatursensoren im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,8 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate bieten führende Chancen durch industrielle Diversifizierung, Energieinfrastruktur, Smart-City-Programme und große Gewerbeprojekte. Südafrika trägt durch Bergbau, verarbeitendes Gewerbe, Energieversorgung und den Bedarf an industrieller Instandhaltung dazu bei.
Energieintensive Anlagen bieten ein starkes Anwendungsbeispiel für die Fernüberwachung der Temperatur, insbesondere im Bereich elektrischer Anlagen, rotierender Maschinen, Prozesssysteme und Kühlinfrastruktur. Die drahtlose Übertragung kann die Installationskomplexität auf großen Standorten reduzieren. Auch in der gesamten Region werden vernetzte Gebäude- und Infrastrukturtechnologien zunehmend eingesetzt, wodurch sich Möglichkeiten für integrierte Plattformen zur Temperatur-, Energie- und Anlagenüberwachung ergeben.
Segmentierungsanalyse
Typ
Die Marktsegmentierung drahtloser Temperatursensoren spiegelt unterschiedliche Anforderungen an Reichweite, Stromverbrauch, Netzwerktopologie, Interoperabilität und Installationsumgebung wider. Für dieses Segment wird ein jährliches Wachstum von 6,2–6,9 % im Zeitraum 2026–2034 prognostiziert. Industrielle Abnehmer wählen Protokolle zunehmend anhand der bestehenden Infrastruktur und des erforderlichen Gleichgewichts zwischen Zuverlässigkeit, Skalierbarkeit und Energieeffizienz.
- ZigBee: ZigBee ist weiterhin strategisch relevant für energieeffiziente Mesh-Anwendungen, bei denen mehrere Temperaturmessknoten über Gebäude oder Industrieanlagen hinweg kommunizieren müssen. Seine Mesh-Architektur unterstützt die verteilte Überwachung und kann die Abhängigkeit von direkten Punkt-zu-Punkt-Verbindungen reduzieren.
- WLAN: WLAN eignet sich für Umgebungen mit etablierter drahtloser Infrastruktur und relativ hohen Anforderungen an die Datenkonnektivität. Es kann die Integration in Unternehmensnetzwerke vereinfachen, wobei Energiemanagement und Netzwerküberlastung weiterhin wichtige Designaspekte darstellen.
- IPv6: IPv6-fähige Ansätze unterstützen adressierbare Sensorarchitekturen und die Integration in umfassendere Internetprotokollumgebungen. Ihr strategischer Wert steigt dort, wo Betreiber skalierbares Gerätemanagement, direkte Netzwerktransparenz und Kompatibilität mit sich entwickelnden industriellen IoT-Frameworks benötigen.
- Bluetooth: Bluetooth ist wichtig für die Nahbereichsüberwachung, Inbetriebnahme, den mobilen Zugriff und den Einsatz von Sensoren mit geringem Stromverbrauch. Bluetooth-fähige Architekturen sind besonders nützlich, wenn Techniker eine komfortable Gerätekonfiguration benötigen oder wenn Sensoren in der Nähe von Gateways und angeschlossenen Geräten betrieben werden.
Anwendung
Die Anwendung stellt die wichtigste Nachfrageebene dar, da die Anforderungen an die Temperaturüberwachung je nach Betriebsumgebung erheblich variieren. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,7–7,4 % erwartet. Die industrielle Überwachung bleibt der größte Anwendungsbereich, während die Gebäudeautomation aufgrund der zunehmenden Verbreitung vernetzter HLK- und Energiesysteme ein schnelleres Wachstum verzeichnen dürfte.
- Militär und Sicherheit: Temperatursensoren unterstützen den Schutz von Anlagen, die Umgebungsüberwachung und die Betriebssicherheit in sensiblen Einrichtungen. Drahtlose Architekturen ermöglichen Messungen an Orten, an denen herkömmliche Verkabelung die Logistik erschwert oder die Flexibilität beim Einsatz einschränkt.
- Medizin: Im medizinischen Bereich ist eine zuverlässige Temperaturüberwachung für Geräte, Einrichtungen, Lagerräume und ausgewählte klinische Prozesse unerlässlich. Drahtlose Verbindungen verbessern die Transparenz und reduzieren gleichzeitig Installationsunterbrechungen in Krankenhäusern, Laboren und dezentralen Gesundheitseinrichtungen.
- Automobilindustrie: Anwendungsbereiche in der Automobilindustrie umfassen Produktionsanlagen, Batteriesysteme, Testumgebungen und vernetzte Geräte. Drahtlose Sensorik ermöglicht eine flexible Überwachung während der Fertigung und Validierung, insbesondere dort, wo eine schnelle Rekonfiguration oder zusätzliche Messpunkte erforderlich sind.
- Industrielle Überwachung: Die industrielle Überwachung ist der größte Anwendungsbereich, da die Temperatur ein entscheidender Indikator für den Anlagenzustand und die Prozessstabilität ist. Drahtlose Knoten ermöglichen eine umfassendere Abdeckung von Maschinen, elektrischen Anlagen, Versorgungseinrichtungen und Produktionsumgebungen.
- Gebäudeautomation: Die Gebäudeautomation ist ein stark wachsender Anwendungsbereich, da intelligente HLK-Systeme, Energiemanagement, Belegungsoptimierung und Fernüberwachung von Gebäuden zunehmend integriert werden. Drahtlose Sensoren tragen dazu bei, die Überwachungsabdeckung zu erweitern und gleichzeitig die Installationsbeschränkungen in bestehenden Gebäuden zu reduzieren.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter, spezifisch) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Militär und Sicherheit |
Medium |
Vermögensschutz |
Skalierung |
|
Medizinisch |
Medium |
Kühlkette |
Skalierung |
|
Automobil |
Medium |
Batterieüberwachung |
Skalierung |
|
Industrielle Überwachung |
Hoch |
Vorausschauende Wartung |
Reifen |
|
Gebäudeautomation |
Hoch |
Intelligente Heizungs- und Klimatechnik |
Skalierung |
Markttreiber und Wirkungsanalyse für drahtlose Temperatursensoren
Erweiterung von Programmen zur vorausschauenden Instandhaltung
Moderne Industriemanager betrachten die Temperatur als erstes Anzeichen für potenziellen Verschleiß, ungewöhnliche Reibung, Widerstand, Überlastung und Prozessabweichungen. Die drahtlose Technologie ermöglicht es, Überwachungsknoten in Anlagen zu integrieren, die bisher manuell oder nur sporadisch überwacht wurden. Dadurch verschiebt sich der wirtschaftliche Fokus von der zeitbasierten zur zustandsorientierten Instandhaltung. Dies ist besonders effektiv in Anlagen mit zahlreichen Motoren, Pumpen, Kompressoren, Schaltanlagen und anderen rotierenden Maschinen. Mit zunehmender Genauigkeit der Analysesysteme, die Temperatur mit Vibrationen, Stromstärke, Druck und Betriebszustand korrelieren, steigt der Wert jedes einzelnen Temperaturknotens. Unternehmen, die Sensorik, Kommunikation, Analyse und Alarmierung integrieren können, bieten einen deutlich höheren Mehrwert als solche, die lediglich die Hardware des Systems verkaufen.
Nachrüstung bestehender Industrie- und Gewerbeinfrastruktur
Viele Betriebsanlagen wurden für kabelgebundene Messtechnik konzipiert, was die Erweiterung des Messbereichs praktisch einschränkt. Drahtlose Architekturen reduzieren den Bedarf an neuen Kabeltrassen, Leitungen, Durchführungen und Abschaltungen und sind daher besonders attraktiv für Nachrüstungsprojekte. Der wirtschaftliche Vorteil wird deutlicher, wenn Sensoren an schwer zugänglichen Maschinen oder geografisch verteilten Anlagen installiert werden müssen. Auch Gewerbegebäude profitieren, da drahtlose Knoten ohne größere bauliche Veränderungen um HLK-Anlagen, Räume, Kühlsysteme und energieintensive Bereiche positioniert werden können. Dieser Faktor stützt die Nachfrage in etablierten Märkten, in denen der Austausch kompletter Steuerungssysteme selten wirtschaftlich ist. Er fördert zudem die schrittweise Einführung, sodass Kunden mit kritischen Anlagen beginnen und die Netzwerke nach dem Nachweis des betrieblichen Nutzens erweitern können.
Wachstum der vernetzten Gebäude- und Energieinfrastruktur
Die zunehmende Verbreitung intelligenter Gebäude, dezentraler Energiesysteme und digital verwalteter Infrastrukturen erhöht die Anzahl der Standorte, die eine kontinuierliche Umwelt- und Anlagenüberwachung erfordern. Temperaturdaten unterstützen die Optimierung von Heizung, Lüftung und Klimaanlage (HLK), thermischen Komfort, Anlagenschutz, Energiemanagement und Fehlererkennung. In Gewerbeimmobilien ermöglicht die drahtlose Technologie Facility Managern, die Sensorik auf renovierte oder genutzte Bereiche auszudehnen, ohne umfangreiche Bauarbeiten durchführen zu müssen. Energieinfrastrukturen schaffen zusätzliche Anwendungsbereiche für die Stromverteilung, Transformatoren, Batterien, Kühlsysteme und Leistungselektronik. Die wachsende Integration von Sensoren in Gebäudemanagement- und Energiemanagement-Plattformen steigert zudem den Wert standardisierter Daten. Da Infrastrukturbetreiber der betrieblichen Effizienz und der Fernüberwachung höchste Priorität einräumen, wird die drahtlose Temperaturmessung zu einem Schlüsselelement in umfassenderen vernetzten Anlagenarchitekturen.
Markt für drahtlose Temperatursensoren: Zukunftstrends
Architekturen für Energiegewinnung und batteriebetriebene Lichtsensoren
Zukünftige drahtlose Sensorplattformen werden voraussichtlich einen größeren Fokus auf die Reduzierung oder Vermeidung routinemäßiger Batteriewechsel legen. Die Energiegewinnung aus Licht, Vibrationen, Temperaturgradienten oder anderen lokalen Quellen ermöglicht längere Betriebszeiten und einen geringeren Wartungsaufwand. Diese Technologie ist besonders relevant für Industriestandorte mit schwierigem, gefährlichem oder kostspieligem Zugang. Verbesserungen bei extrem stromsparenden Prozessoren, Funkmodulen, Energiesparmodi und ereignisgesteuerter Messung werden den Energiebedarf weiter senken. Sensorknoten werden zunehmend mit intermittierender Messung und lokaler Entscheidungsfindung anstelle von kontinuierlicher Hochleistungsübertragung arbeiten. Diese Architektur kann die Wirtschaftlichkeit des Einsatzes in großen Netzwerken verbessern, da der Wartungsaufwand weniger von der Anzahl der installierten Geräte abhängt. Anbieter, die Energiemanagement mit zuverlässiger Kommunikation kombinieren, sind gut positioniert, um Anwendungen mit langen Betriebsintervallen zu bedienen.
Edge Intelligence für verteilte thermische Überwachung
Es wird erwartet, dass drahtlose Temperaturnetzwerke zunehmend auf lokale Datenverarbeitung setzen. Dadurch können Sensorknoten oder Gateways Anomalien erkennen, bevor sie Informationen an zentrale Plattformen senden. Edge-Intelligenz reduziert unnötige Kommunikation, verbessert Reaktionszeiten und gewährleistet den Betrieb auch bei zeitweiliger Netzwerkunterbrechung. Anstatt alle Messwerte mit derselben Frequenz zu übertragen, erkennen zukünftige Systeme Schwellenwertüberschreitungen, Anomalien in der Änderungsrate oder Korrelationen mit den Betriebsbedingungen und priorisieren nur relevante Ereignisse. Dieser Ansatz ist besonders wertvoll für die industrielle Überwachung, die elektrische Infrastruktur, die Kältetechnik und kritische Infrastrukturen. Die Integration von Modellen des maschinellen Lernens hilft zudem, normale Temperaturschwankungen von sich entwickelnden Fehlern zu unterscheiden. Mit zunehmender Leistungsfähigkeit der Edge-Computing-Lösungen werden sich die Trends im Markt für drahtlose Temperatursensoren immer stärker auf die Nutzung von Erkenntnissen anstatt auf die reine Messwertübertragung konzentrieren.
Marktchancen für drahtlose Temperatursensoren
Integrierte Überwachungspakete für Brownfield-Anlagen
Industriebrachen bieten attraktive Möglichkeiten, da Betreiber häufig eine erweiterte Überwachung benötigen, ohne die bestehende Steuerungsinfrastruktur ersetzen zu müssen. Anbieter können drahtlose Temperatursensoren mit Gateways, Installationsservices, Cybersicherheitsfunktionen und Software-Konnektoren für etablierte Automatisierungsumgebungen kombinieren. Solche Lösungen verkürzen die Projektplanung und reduzieren das Integrationsrisiko für Kunden mit heterogener Ausrüstung. Ein modularer Ansatz ermöglicht zudem die schrittweise Implementierung in Produktionslinien, Versorgungseinrichtungen, Technikräumen und Lagerbereichen. Der wirtschaftliche Erfolg hängt von der Wirtschaftlichkeit über den gesamten Lebenszyklus ab und nicht nur von niedrigeren Hardwarepreisen. Anbieter sollten die schnelle Inbetriebnahme, Protokollkompatibilität, Batteriemanagement, Ferndiagnose und einfache Erweiterungsmöglichkeiten in den Vordergrund stellen. Diese Eigenschaften tragen dazu bei, isolierte Sensorprojekte in umfassendere Überwachungsprogramme zu integrieren und langfristige Servicebeziehungen zu stärken.
Temperaturüberwachung für Energiespeicher- und Elektrifizierungsanlagen
Die Elektrifizierung schafft neue Anforderungen an die Temperaturüberwachung von Batterien, Ladeinfrastruktur, Leistungselektronik, Stromverteilung und Wärmemanagementsystemen. Drahtlose Sensoren ermöglichen zusätzliche Messpunkte ohne aufwendige Verkabelung, insbesondere bei verteilten Anlagen und Nachrüstungen. Das größte Potenzial besteht dort, wo sich thermische Bedingungen schnell ändern und eine frühzeitige Erkennung sicherheits- oder betriebsrelevant ist. Anbieter können sich durch Hochtemperaturfähigkeit, schnelle Reaktionszeiten, sichere Kommunikation, redundante Überwachung und Integration in Anlagenmanagementsysteme differenzieren. Die Möglichkeiten reichen über Elektrofahrzeuge hinaus und umfassen stationäre Energiespeicher, Anlagen zur Erzeugung erneuerbarer Energien, Mikronetze und industrielle Elektrifizierungsprojekte. Die Entwicklung anwendungsspezifischer Lösungen für diese Anlagen ermöglicht es Sensorherstellern, sich von Standardhardware zu lösen und an höherwertigen Überwachungsarchitekturen mitzuwirken.
Häufig gestellte Fragen

Naveen ist ein erfahrener Experte für Marktforschung und Unternehmensberatung mit über zwölf Jahren Berufserfahrung in der Durchführung strategischer Marktstudien, der Bereitstellung fundierter Marktinformationen (Market Intelligence) und der Entwicklung maßgeschneiderter Unternehmensberatungslösungen für verschiedene Branchen. Seine Kernkompetenzen umfassen die Bereiche Elektronik, Technologie, industrielle Automatisierung, Banken, Finanzdienstleistungen und Versicherungen (BFSI), Automobilindustrie sowie Luft- und Raumfahrt. Zu seinen Spezialgebieten gehören die Marktanalyse und -bewertung, Wettbewerbsanalyse (Competitive Intelligence), Branchenbenchmarking, Entwicklung von Wachstumsstrategien, Markteintrittsanalysen sowie die Bewertung neuer Geschäftsmöglichkeiten. Mit seinem umfassenden Branchenwissen und seiner strategischen Beratungskompetenz unterstützt er Unternehmen dabei, Marktpotenziale zu identifizieren und fundierte Geschäftsentscheidungen zu treffen.
In seiner Position als Associate Vice President leitet Naveen komplexe Marktforschungs- und Unternehmensberatungsprojekte, betreut die Beziehungen zu wichtigen Stakeholdern und verantwortet das gesamte Projektmanagement – von der strategischen Planung über die Durchführung bis hin zur erfolgreichen Bereitstellung der Projektergebnisse. Im Laufe seiner Karriere hat er zahlreiche Marktforschungs- und Beratungsprojekte für Kunden aus unterschiedlichen Branchen und geografischen Regionen erfolgreich umgesetzt. Dabei unterstützt er Unternehmen bei der Identifizierung neuer Marktchancen, der Analyse von Wettbewerbsdynamiken, der Bewertung von Investitionspotenzialen sowie der Entwicklung fundierter strategischer Entscheidungen. Sein analytischer und ergebnisorientierter Beratungsansatz ermöglicht es ihm, komplexe Marktanforderungen zu verstehen und praxisorientierte Lösungen zur Stärkung der Wettbewerbsfähigkeit seiner Kunden zu entwickeln.
Naveen verfügt über einen Bachelorabschluss in Elektronik und Kommunikationstechnik von der Visvesvaraya Technological University (VTU) im indischen Bundesstaat Karnataka sowie einen Master of Business Administration (MBA) mit den Schwerpunkten Marketing und Operations Management von der Manipal University. Durch die Kombination aus fundiertem technischem Fachwissen, umfassender branchenübergreifender Expertise und langjähriger Erfahrung in der strategischen Unternehmensberatung ist er in der Lage, komplexe Marktdaten in aussagekräftige, praxisorientierte und umsetzbare Handlungsempfehlungen zu übersetzen. Damit unterstützt er Unternehmen bei der Identifizierung nachhaltiger Wachstumschancen, der Optimierung ihrer Marktpositionierung und der Entwicklung langfristiger Unternehmensstrategien, die auf ihre individuellen Geschäftsziele und Marktanforderungen abgestimmt sind.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -