
Mercato dei sensori senza fili di temperatura: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei sensori di temperatura wireless (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (ZigBee, Wi-Fi, IPv6, Bluetooth, altri); applicazione (militare e sicurezza, medico, automobilistico, monitoraggio industriale, automazione degli edifici, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00016462
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
3,08 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
5,39 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,42 %
Tasso di crescita
Mercato di riferimento
38,33 miliardi di dollari USA
(2026-2034)
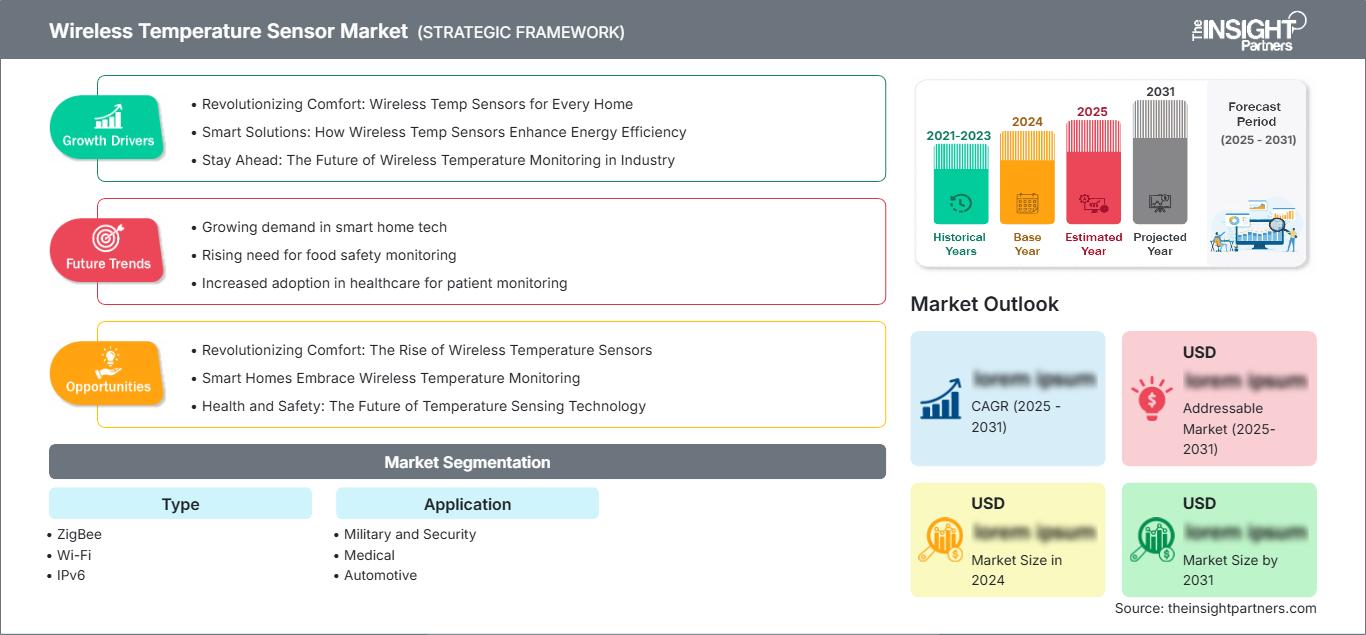
Il mercato dei sensori di temperatura wireless ha un valore di 3,08 miliardi di dollari nel 2025 e si prevede che raggiungerà i 5,39 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,42% nel periodo 2026-2034. Il mercato riflette la crescente diffusione dei sensori wireless in applicazioni industriali, mediche, automobilistiche, di sicurezza e per l'edilizia, dove la misurazione a distanza, la riduzione del cablaggio, l'installazione più rapida e il monitoraggio continuo sono sempre più importanti per la visibilità operativa e la gestione degli asset.
Il Nord America rimane un centro di domanda strutturalmente importante, con le dimensioni del mercato dei sensori di temperatura wireless sostenute dall'automazione industriale, dagli edifici connessi, dalla modernizzazione dei processi e dalla sostituzione della strumentazione cablata. Si stima che la regione crescerà a un CAGR del 6,8-7,4% dal 2026 al 2034, con una domanda rafforzata dalla manutenzione predittiva, dalle infrastrutture dei data center e da ambienti di produzione sempre più connessi.
Analisi e approfondimenti sul mercato dei sensori di temperatura wireless
- Nord America: si stima che il Nord America deterrà una quota di mercato dei sensori di temperatura wireless pari al 34-38% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% tra il 2026 e il 2034, grazie alla digitalizzazione industriale, alle infrastrutture connesse e alla sostituzione dei punti di monitoraggio cablati.
- USA: Gli Stati Uniti rappresentano circa il 63-67% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,9-7,5% fino al 2034, trainati dall'automazione e dai sistemi di controllo degli edifici.
- Europa: Si stima che l'Europa rappresenterà una quota del 19-22% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,5%, con Germania, Regno Unito, Francia, Italia e Spagna che sosterranno l'adozione attraverso programmi di modernizzazione degli stabilimenti e di efficienza energetica.
- Asia-Pacifico: la regione Asia-Pacifico rappresenta circa il 30-34% della domanda del 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,8%, trainata da Cina, Giappone, Corea del Sud, India e Australia, grazie all'espansione della connettività industriale.
- Segmento più ampio: si stima che il monitoraggio industriale deterrà una quota di mercato del 28-32% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,8-7,5%, a testimonianza della sua ampia diffusione in impianti, macchinari e servizi.
- Segmento in forte crescita: l'automazione degli edifici rappresenta una quota di mercato pari a circa il 16-20% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,5-8,4% con la diffusione dei sistemi HVAC connessi e dei sistemi di gestione energetica.
- Aziende chiave analizzate nel dettaglio: ABB Ltd.; Analog Devices, Inc.; General Electric Company; Honeywell International Inc.; Microchip Technology Inc.; NXP Semiconductors NV; Schneider Electric SE; Siemens AG; Texas Instruments Incorporated; Yokogawa Electric Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei sensori di temperatura wireless si è spostato dalla semplice trasmissione di dati di temperatura a distanza a sistemi di rilevamento connessi che integrano elettronica a basso consumo, protocolli wireless, gateway, analisi e cloud computing o edge computing. I miglioramenti nei sistemi di recupero energetico, nelle tecnologie dei semiconduttori, nelle piccole radio e nella precisione dei sensori stanno semplificando l'installazione. I produttori competono sulla base dell'affidabilità della rete, della sicurezza, delle prestazioni della batteria, dell'interoperabilità e dell'integrazione nei sistemi di automazione esistenti, piuttosto che esclusivamente sui dispositivi di rilevamento.
In futuro, gli investimenti si concentreranno su aree del mercato dei sensori di temperatura wireless in cui il cablaggio non è fattibile a causa degli alti costi, delle interruzioni o di altre difficoltà pratiche. Nuovi centri di produzione in Asia, ammodernamenti degli impianti nordamericani e iniziative per l'efficienza energetica in Europa stanno creando nuove opportunità di utilizzo per i sensori di temperatura wireless. Anche la sicurezza industriale, l'efficienza degli edifici, la gestione farmaceutica e il monitoraggio delle infrastrutture critiche stanno ricevendo attenzione da parte delle autorità di regolamentazione, il che favorisce le misurazioni continue e l'edge computing.
Ambito del rapporto sul mercato dei sensori di temperatura wireless
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,08 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 5,39 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,42% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sensori di temperatura wireless
La domanda di sensori di temperatura wireless sarà trainata dalla necessità di monitorare costantemente lo stato di funzionamento di un'ampia gamma di apparecchiature. I nodi wireless vengono utilizzati in ambito industriale per rilevare la temperatura di motori, pompe, quadri elettrici, condotte, unità di refrigerazione e apparecchiature di processo, dove l'utilizzo di cavi può allungare i tempi di installazione e manutenzione. La catena del valore comprende dispositivi di rilevamento, elaborazione del segnale, microcontrollori, comunicazione wireless, gateway, software, integrazione di sistema e servizi per l'intero ciclo di vita. Un consumo energetico efficiente è fondamentale, poiché la sostituzione delle batterie per un numero elevato di nodi può risultare molto costosa.
La crescita del mercato dei sensori di temperatura wireless è trainata anche dall'interoperabilità dell'ecosistema. Esiste una varietà di protocolli di comunicazione wireless con diversi compromessi tra portata, larghezza di banda, consumo energetico e architettura, tra cui ZigBee, Wi-Fi, soluzioni IP v6 e tecnologie Bluetooth. L'efficienza radio e le capacità di integrazione dei semiconduttori definiscono l'economia del sistema per i fornitori di componenti, mentre software e gateway fungeranno da strumenti di differenziazione per i fornitori di automazione. La disponibilità di semiconduttori, radio, batterie e imballaggi industriali determina le condizioni di fornitura.
Le previsioni di mercato sui sensori di temperatura wireless evidenziano un panorama competitivo che comprende aziende di automazione, produttori di semiconduttori, fornitori di strumentazione e fornitori di tecnologia. ABB Ltd. si concentra sul monitoraggio wireless per le infrastrutture elettriche, Honeywell International Inc. offre soluzioni di strumentazione wireless per ambienti di processo ed edilizi, mentre Siemens AG offre soluzioni di connettività industriale insieme a capacità di automazione e edge computing. Schneider Electric SE opera attraverso sistemi di alimentazione e per edifici connessi, mentre Yokogawa Electric Corporation vanta una forte presenza nella strumentazione di processo e nei sistemi di misurazione industriale.
Analog Devices, Inc., Texas Instruments Incorporated, Microchip Technology Inc. e NXP Semiconductors NV offrono componenti abilitanti come sensori di temperatura, processori a basso consumo e tecnologie di comunicazione wireless. General Electric Company partecipa attraverso le sue soluzioni tecnologiche industriali. Il crescente investimento si concentra su soluzioni di rilevamento integrate piuttosto che su singoli componenti hardware. Ciò implica un posizionamento strategico nei sistemi di misurazione completi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sensori di temperatura wireless: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei sensori di temperatura wireless
Si stima che il Nord America rappresenterà il 34-38% del mercato globale dei sensori di temperatura wireless nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% fino al 2034. L'automazione industriale, la modernizzazione dei processi, l'espansione dei data center e i programmi per gli edifici connessi favoriscono l'adozione di questa tecnologia. Il monitoraggio wireless è particolarmente utile laddove l'ammodernamento degli impianti esistenti richiederebbe altrimenti un cablaggio esteso, arresti programmati o l'accesso a postazioni di apparecchiature difficilmente raggiungibili.
Le opportunità a livello regionale derivano anche da sofisticate infrastrutture di automazione e da estese reti di comunicazione industriale. Le opportunità si trovano in settori come quello petrolifero e del gas, chimico, della produzione di energia, farmaceutico, alimentare e manifatturiero discreto, che offrono casi d'uso ripetibili. I gestori degli edifici utilizzano ora i dati di temperatura insieme ai sistemi di climatizzazione e di gestione energetica. La domanda è maggiore laddove il monitoraggio remoto può essere d'aiuto nella manutenzione, nell'ispezione o nelle misurazioni a lungo termine.
Mercato statunitense dei sensori di temperatura wireless
Secondo il rapporto di mercato sui sensori di temperatura wireless, gli Stati Uniti rappresentano circa il 63-67% della domanda nordamericana nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) del 6,9-7,5% fino al 2034. Impianti industriali, edifici commerciali, strutture sanitarie, aziende di servizi pubblici e data center rappresentano i principali ambienti di implementazione. Anche le ampie basi di automazione installate incoraggiano l'aggiornamento alla tecnologia wireless laddove il cablaggio convenzionale limita i punti di misurazione aggiuntivi.
Le applicazioni nel mercato dei sensori di temperatura wireless si stanno orientando verso la manutenzione predittiva, la gestione remota delle risorse e l'ottimizzazione degli impianti. Honeywell International Inc., Texas Instruments Incorporated, Analog Devices, Inc., General Electric Company e molti altri fornitori di tecnologia affermati stanno contribuendo a questo mercato locale. Gli utenti finali valutano le applicazioni wireless in base a fattori quali la sicurezza informatica, l'affidabilità della rete, la gestione della batteria, l'interfacciamento con i sistemi di supervisione e il costo complessivo di installazione, anziché limitarsi al solo costo dei sensori.
Mercato europeo dei sensori di temperatura wireless
Si stima che l'Europa deterrà una quota di mercato compresa tra il 19% e il 22% nel 2025, con una crescita annua composta (CAGR) del 5,8-6,5% fino al 2034. La Germania continua a essere un mercato importante grazie alla sofisticatezza dei suoi sistemi manifatturieri e all'automazione. Mentre il Regno Unito si concentra sugli edifici intelligenti e sull'efficienza industriale, la Francia privilegia la connettività delle infrastrutture e l'efficienza dei processi. Italia e Spagna generano ulteriore domanda attraverso i settori manifatturiero, degli edifici commerciali, della trasformazione alimentare e delle applicazioni energetiche.
Le implementazioni nella regione tendono ora a riflettere le esigenze di efficienza e digitalizzazione. Nell'industria, si avverte la necessità di un maggior numero di punti di misurazione senza la necessità di un cablaggio esteso, soprattutto in impianti datati. Negli edifici, un'ulteriore applicazione riguarda l'automazione degli edifici, dove l'efficienza degli impianti HVAC gioca un ruolo chiave nella gestione energetica.
Mercato dei sensori di temperatura wireless nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 30-34% della domanda di sensori di temperatura wireless nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,8% fino al 2034. La Cina domina il mercato regionale delle installazioni, grazie all'automazione industriale, alla produzione di componenti elettronici, alle industrie di processo e alle fabbriche intelligenti. Giappone e Corea del Sud si concentrano sulla produzione di precisione, mentre India e Australia offrono opportunità di crescita nei mercati industriali, infrastrutturali ed energetici.
La domanda del mercato regionale è alimentata dagli investimenti e dall'ammodernamento delle industrie. La tecnologia dei sensori wireless risulterà interessante quando sarà necessario monitorare nuovi impianti, nonché dotare di strumentazione aggiuntiva le apparecchiature esistenti. Si registra inoltre una crescente domanda di automazione degli edifici nelle città metropolitane, unitamente ai progetti di infrastrutture connesse.
Mercato dei sensori di temperatura wireless in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 6,0-6,8% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti offrono opportunità di rilievo grazie alla diversificazione industriale, alle infrastrutture energetiche, ai programmi per le città intelligenti e ai grandi progetti commerciali. Il Sudafrica contribuisce attraverso i settori minerario, manifatturiero, dei servizi di pubblica utilità e della manutenzione industriale.
Gli impianti ad alta intensità energetica rappresentano un caso d'uso ideale per il monitoraggio remoto della temperatura, in particolare in prossimità di apparecchiature elettriche, macchinari rotanti, sistemi di processo e infrastrutture di raffreddamento. L'implementazione wireless può ridurre la complessità di installazione in siti di grandi dimensioni. L'intera regione sta inoltre adottando tecnologie per edifici e infrastrutture connesse, creando opportunità per piattaforme integrate di monitoraggio della temperatura, dell'energia e delle apparecchiature.
Analisi di segmentazione
Tipo
La segmentazione per tipologia nel mercato dei sensori di temperatura wireless riflette diverse esigenze in termini di portata, consumo energetico, topologia di rete, interoperabilità e ambiente di installazione. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 6,2-6,9% dal 2026 al 2034. Gli acquirenti industriali scelgono sempre più spesso i protocolli in base all'infrastruttura esistente e al giusto equilibrio tra affidabilità, scalabilità ed efficienza energetica.
- ZigBee: ZigBee rimane strategicamente rilevante per le applicazioni mesh a basso consumo energetico in cui più nodi di temperatura devono comunicare tra edifici o spazi industriali. La sua architettura mesh supporta il monitoraggio distribuito e può ridurre la dipendenza da collegamenti diretti punto-punto.
- Wi-Fi: Il Wi-Fi è adatto ad ambienti con infrastrutture wireless consolidate e requisiti di connettività dati relativamente elevati. Può semplificare l'integrazione con le reti aziendali, sebbene la gestione dell'alimentazione e la congestione della rete rimangano considerazioni di progettazione importanti.
- IPv6: Gli approcci basati su IPv6 supportano architetture di rilevamento indirizzabili e l'integrazione con ambienti di protocollo Internet più ampi. Il loro valore strategico aumenta laddove gli operatori richiedono una gestione scalabile dei dispositivi, visibilità diretta della rete e compatibilità con i framework IoT industriali in continua evoluzione.
- Bluetooth: Il Bluetooth è importante per il monitoraggio a corto raggio, la messa in servizio, l'accesso mobile e l'implementazione di sensori a basso consumo. Le architetture abilitate al Bluetooth sono particolarmente utili laddove i tecnici necessitano di una configurazione semplice dei dispositivi o laddove i sensori operano in prossimità di gateway e apparecchiature connesse.
Applicazione
Le applicazioni rappresentano il principale livello di domanda, poiché i requisiti per il monitoraggio della temperatura variano sostanzialmente a seconda dell'ambiente operativo. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 6,7-7,4% nel periodo 2026-2034. Il monitoraggio industriale rimane l'applicazione più importante, mentre l'automazione degli edifici è destinata a un'espansione più rapida con la crescente diffusione di sistemi HVAC e di gestione energetica connessi.
- Settore militare e della sicurezza: il rilevamento della temperatura supporta la protezione delle apparecchiature, il monitoraggio ambientale e l'affidabilità operativa in installazioni sensibili. Le architetture wireless possono fornire copertura di misurazione in luoghi in cui il cablaggio convenzionale aggiunge complessità logistica o compromette la flessibilità di implementazione.
- Settore medico: Gli ambienti medici richiedono un monitoraggio affidabile della temperatura per apparecchiature, strutture, aree di stoccaggio e specifici processi clinici. La connettività wireless può migliorare la visibilità riducendo al minimo i disagi dovuti all'installazione in ospedali, laboratori e strutture sanitarie distribuite.
- Settore automobilistico: le applicazioni in ambito automobilistico includono impianti di produzione, sistemi di batterie, ambienti di collaudo e apparecchiature connesse. Il rilevamento wireless può supportare un monitoraggio flessibile durante la produzione e la validazione, in particolare laddove siano necessarie una rapida riconfigurazione o punti di misurazione aggiuntivi.
- Monitoraggio industriale: Il monitoraggio industriale è l'applicazione più diffusa perché la temperatura è un indicatore fondamentale delle condizioni delle apparecchiature e della stabilità dei processi. I nodi wireless consentono una copertura più ampia di macchinari, impianti elettrici, utenze e ambienti di produzione.
- Automazione degli edifici: l'automazione degli edifici è un'applicazione in forte crescita, grazie alla crescente integrazione di sistemi HVAC intelligenti, gestione energetica, ottimizzazione dell'occupazione e supervisione remota degli impianti. I sensori wireless contribuiscono ad ampliare la copertura del monitoraggio, riducendo al contempo i vincoli di installazione nelle strutture esistenti.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole, specifiche) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Militare e sicurezza |
Mezzo |
Protezione del patrimonio |
Scalatura |
|
Medico |
Mezzo |
Catena del freddo |
Scalatura |
|
Automobilistico |
Mezzo |
Monitoraggio della batteria |
Scalatura |
|
Monitoraggio industriale |
Alto |
Manutenzione predittiva |
Maturo |
|
Automazione degli edifici |
Alto |
Sistema di climatizzazione intelligente |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei sensori di temperatura wireless
Espansione dei programmi di manutenzione predittiva
I moderni responsabili della gestione industriale considerano la temperatura come il primo segnale di potenziale usura, attrito anomalo, resistenza, sovraccarico e deviazione dai processi. La connettività wireless offre l'opportunità di installare nodi di monitoraggio in apparecchiature che in precedenza erano soggette a ispezioni manuali o a monitoraggio intermittente. Ciò sposta l'economia dalla manutenzione a tempo fisso alla manutenzione predittiva. Questa soluzione è particolarmente efficace negli impianti con numerosi motori, pompe, compressori, quadri elettrici e altri macchinari rotanti. Man mano che i sistemi di analisi migliorano nella correlazione tra temperatura, vibrazioni, corrente elettrica, pressione e stato operativo, il valore di ogni singolo nodo di temperatura aumenta. Le aziende in grado di integrare rilevamento, comunicazione, analisi e allerta offrono una proposta di valore superiore rispetto a quelle che vendono solo la parte hardware del sistema.
Riqualificazione delle infrastrutture industriali e commerciali esistenti
Un gran numero di impianti operativi è stato progettato con strumentazione cablata, il che impone limiti pratici all'espansione della copertura di misurazione. Le architetture wireless riducono la necessità di nuove canaline portacavi, condotti, attraversamenti e interruzioni, risultando particolarmente interessanti per i progetti di ammodernamento. Il vantaggio economico diventa più evidente quando i sensori devono essere installati su macchinari difficilmente accessibili o su risorse geograficamente disperse. Anche gli edifici commerciali ne traggono beneficio, poiché i nodi wireless possono essere posizionati intorno ad apparecchiature HVAC, locali, sistemi di refrigerazione e zone ad alto consumo energetico senza la necessità di importanti modifiche strutturali. Questo fattore alimenta la domanda nei mercati maturi, dove la sostituzione di interi sistemi di controllo è raramente economicamente vantaggiosa. Inoltre, incoraggia un'implementazione graduale, consentendo ai clienti di iniziare con le risorse critiche ed espandere le reti dopo averne dimostrato il valore operativo.
Crescita degli edifici connessi e delle infrastrutture energetiche
L'espansione degli edifici intelligenti, dei sistemi energetici distribuiti e delle infrastrutture gestite digitalmente aumenta il numero di luoghi che richiedono una misurazione continua dell'ambiente e delle apparecchiature. I dati di temperatura supportano l'ottimizzazione degli impianti HVAC, il comfort termico, la protezione delle apparecchiature, la gestione energetica e il rilevamento dei guasti. Negli immobili commerciali, l'implementazione wireless può aiutare i gestori delle strutture ad estendere la copertura dei sensori in spazi ristrutturati o occupati senza la necessità di interventi edili invasivi. Le infrastrutture energetiche creano ulteriori applicazioni relative alla distribuzione elettrica, ai trasformatori, alle batterie, ai sistemi di raffreddamento e all'elettronica di potenza. La crescente integrazione dei sensori con le piattaforme di gestione degli edifici e della gestione energetica aumenta anche il valore dei dati standardizzati. Poiché i proprietari delle infrastrutture danno priorità all'efficienza operativa e alla supervisione remota, la misurazione wireless della temperatura diventa un livello abilitante all'interno di architetture di asset connessi più ampie.
Mercato dei sensori di temperatura wireless: tendenze future
Architetture per la raccolta di energia e sensori di luce a batteria.
Le future piattaforme di rilevamento wireless probabilmente si concentreranno maggiormente sulla riduzione o l'eliminazione della sostituzione periodica delle batterie. Il recupero di energia da luce, vibrazioni, gradienti termici o altre fonti locali può supportare periodi di funzionamento più lunghi e minori esigenze di manutenzione durante il ciclo di vita. Questa tecnologia è particolarmente rilevante in ambienti industriali dove l'accesso è difficile, pericoloso o costoso. I miglioramenti nei processori a bassissimo consumo, nelle radio, nelle modalità di risparmio energetico e nella misurazione basata su eventi ridurranno ulteriormente il fabbisogno energetico. I nodi sensore potrebbero operare sempre più con misurazioni intermittenti e processi decisionali locali, anziché con trasmissioni continue ad alta potenza. Questa architettura può migliorare l'economicità dell'implementazione per reti di grandi dimensioni, poiché l'impegno di manutenzione diventa meno dipendente dal numero di dispositivi installati. I fornitori che combinano la gestione energetica con una comunicazione affidabile sono in grado di soddisfare le esigenze di applicazioni che richiedono lunghi intervalli di servizio.
Intelligenza distribuita per il monitoraggio termico distribuito
Si prevede che le reti wireless di rilevamento della temperatura si evolveranno verso una maggiore elaborazione locale, consentendo ai nodi sensore o ai gateway di identificare modelli anomali prima di inviare informazioni a piattaforme centralizzate. L'intelligenza distribuita (edge intelligence) può ridurre le comunicazioni non necessarie, migliorare i tempi di risposta e supportare il funzionamento in caso di connettività di rete intermittente. Invece di trasmettere ogni misurazione alla stessa frequenza, i sistemi futuri potrebbero riconoscere violazioni di soglia, anomalie nel tasso di variazione o correlazioni con le condizioni operative e dare priorità solo agli eventi rilevanti. Questo approccio è particolarmente prezioso per il monitoraggio industriale, le infrastrutture elettriche, la refrigerazione e gli impianti critici. L'integrazione con modelli di apprendimento automatico potrebbe anche aiutare a distinguere le normali variazioni termiche dai guasti in fase di sviluppo. Con l'aumento delle capacità di elaborazione distribuita, le tendenze del mercato dei sensori di temperatura wireless si concentreranno sempre più sull'intelligenza utilizzabile piuttosto che sulla semplice trasmissione delle misurazioni.
Opportunità di mercato per i sensori di temperatura wireless
Pacchetti di monitoraggio integrati per impianti dismessi (brownfield)
Gli impianti industriali dismessi rappresentano un'opportunità interessante perché gli operatori spesso necessitano di una maggiore copertura di monitoraggio senza dover sostituire l'infrastruttura di controllo esistente. I fornitori possono offrire pacchetti di nodi di temperatura wireless con gateway, servizi di installazione, funzionalità di sicurezza informatica e connettori software progettati per ambienti di automazione consolidati. Tali soluzioni possono abbreviare la pianificazione del progetto e ridurre il rischio di integrazione per i clienti con apparecchiature eterogenee. Un approccio modulare consente inoltre un'implementazione graduale su linee di produzione, impianti, locali elettrici e aree di stoccaggio. Il successo commerciale dipenderà dalla dimostrazione della redditività del ciclo di vita, piuttosto che dalla semplice offerta di prezzi hardware più bassi. I fornitori dovrebbero puntare su una rapida messa in servizio, la compatibilità dei protocolli, la gestione delle batterie, la diagnostica remota e la facilità di espansione. Queste funzionalità possono contribuire a trasformare progetti di sensori isolati in programmi di monitoraggio più ampi e a rafforzare i rapporti di assistenza ricorrenti.
Monitoraggio della temperatura per impianti di accumulo energetico e infrastrutture di elettrificazione.
L'elettrificazione sta creando nuove esigenze di monitoraggio della temperatura per batterie, infrastrutture di ricarica, apparecchiature di conversione di potenza, distribuzione elettrica e sistemi di gestione termica. I sensori wireless possono fornire punti di misurazione aggiuntivi senza la necessità di un cablaggio esteso, soprattutto in presenza di apparecchiature distribuite e installazioni di retrofit. Le opportunità sono maggiori laddove le condizioni termiche possono variare rapidamente e il rilevamento precoce ha un valore in termini di sicurezza o operatività. I fornitori possono differenziarsi offrendo capacità di rilevamento ad alta temperatura, tempi di risposta rapidi, comunicazioni sicure, monitoraggio ridondante e integrazione con i sistemi di gestione degli asset. L'opportunità si estende dai veicoli elettrici ai sistemi di accumulo di energia stazionari, agli impianti di energia rinnovabile, alle microreti e ai progetti di elettrificazione industriale. Lo sviluppo di pacchetti applicativi specifici per questi asset potrebbe consentire ai fornitori di sensori di andare oltre l'hardware standard e partecipare ad architetture di monitoraggio a maggior valore aggiunto.
Domande frequenti

Naveen è un esperto professionista nel campo delle ricerche di mercato e della consulenza direzionale, con oltre 12 anni di esperienza nella realizzazione di ricerche strategiche, analisi di mercato (Market Intelligence) e soluzioni di consulenza aziendale in diversi settori industriali. Le sue principali aree di competenza comprendono l'elettronica, la tecnologia, l'automazione industriale, il settore bancario, i servizi finanziari e assicurativi (BFSI), l'industria automobilistica e il settore aerospaziale. È specializzato nella valutazione dei mercati, nell'analisi della concorrenza (Competitive Intelligence), nel benchmarking settoriale, nello sviluppo di strategie di crescita, nell'analisi delle opportunità di ingresso in nuovi mercati e nella valutazione delle opportunità commerciali.
Nel ruolo di Vicepresidente Associato (Associate Vice President), Naveen guida complessi progetti di ricerca di mercato e consulenza strategica, gestisce le relazioni con i principali stakeholder e supervisiona l'intero ciclo di vita dei progetti, dalla pianificazione iniziale fino alla consegna dei risultati. Nel corso della sua carriera, ha portato a termine con successo numerosi progetti di ricerca e consulenza per clienti appartenenti a diversi settori e aree geografiche, aiutando le organizzazioni a individuare nuove opportunità di mercato, comprendere le dinamiche competitive, valutare il potenziale degli investimenti e prendere decisioni strategiche informate. Grazie al suo approccio analitico e orientato ai risultati, contribuisce a supportare le aziende nell'elaborazione di strategie efficaci e nel rafforzamento della loro competitività.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Telecomunicazioni presso la Visvesvaraya Technological University (VTU), nello Stato del Karnataka, in India, e un Master in Business Administration (MBA) con specializzazione in Marketing e Gestione delle Operazioni presso la Manipal University. La combinazione di solide competenze tecniche, una vasta conoscenza interdisciplinare e una significativa esperienza nella consulenza strategica gli consente di trasformare dati di mercato complessi in informazioni strategiche concrete e indicazioni operative. Attraverso questa capacità, supporta le imprese nell'individuazione delle opportunità di crescita, nel miglioramento della competitività e nella definizione di piani strategici a lungo termine, contribuendo al raggiungimento degli obiettivi aziendali e a uno sviluppo sostenibile del business.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -