
ワイヤレス温度センサー市場:シェア・成長・予測 2034
ワイヤレス温度センサー市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(ZigBee、Wi-Fi、IPv6、Bluetooth、その他)、用途別(軍事・セキュリティ、医療、自動車、産業監視、ビルディングオートメーション、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00016462
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
30億8000 万米ドル
基準年値
2034年の予測
53億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.42 %
成長率
対象市場
383億3000 万米ドル
(2026年~2034年)
無線温度センサー市場は、2025年には30億8,000万米ドルと評価され、2034年には53億9,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.42%を記録する見込みです。この市場は、産業、医療、自動車、セキュリティ、建築などの分野で無線センシングの導入が拡大していることを反映しており、遠隔測定、配線の削減、設置の迅速化、継続的な監視といった利点が、運用状況の可視化と資産管理においてますます重要になっています。
北米は依然として構造的に重要な需要拠点であり、ワイヤレス温度センサー市場の規模は、産業オートメーション、コネクテッドビルディング、プロセス近代化、有線計測機器の置き換えによって支えられています。同地域は2026年から2034年にかけて年平均成長率(CAGR)6.8~7.4%で拡大すると予測されており、予測保全、データセンターインフラ、そしてますますコネクテッド化する製造環境によって需要が強化されています。
ワイヤレス温度センサー市場の評価と洞察
- 北米:北米は、産業のデジタル化、接続されたインフラ、および有線監視ポイントの置き換えに支えられ、2025年には無線温度センサー市場の34~38%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.4%で拡大すると予測されています。
- 米国:米国は2025年には北米の需要の約63~67%を占め、自動化とビル制御に牽引され、2034年まで年平均成長率6.9~7.5%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には推定19~22%のシェアを占め、年平均成長率(CAGR)5.8~6.5%で成長すると予想されており、ドイツ、英国、フランス、イタリア、スペインは工場近代化やエネルギー効率化プログラムを通じて導入を支援している。
- アジア太平洋地域:アジア太平洋地域は2025年の需要の約30~34%を占め、産業ネットワークの拡大に伴い、中国、日本、韓国、インド、オーストラリアを中心に年平均成長率(CAGR)7.0~7.8%で拡大すると予測されている。
- 最大のセグメントである産業監視分野は、2025年には市場シェアの28~32%を占め、年平均成長率(CAGR)6.8~7.5%で成長すると予測されており、これは工場、機械、公益事業など幅広い分野での導入を反映している。
- 高成長分野:ビルディングオートメーションは、2025年には約16~20%のシェアを占め、接続されたHVACおよびエネルギー管理システムの規模拡大に伴い、年平均成長率(CAGR)7.5~8.4%で成長すると予測されています。
- 詳細に分析された主要企業: ABB Ltd.、アナログ・デバイセズ、ゼネラル・エレクトリック、ハネウェル・インターナショナル、マイクロチップ・テクノロジー、NXPセミコンダクターズ、シュナイダーエレクトリック、シーメンス、テキサス・インスツルメンツ、横河電機。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
無線温度センサー市場は、単に遠隔地の温度データを送信することから、低消費電力電子機器、無線プロトコル、ゲートウェイ、分析機能、クラウドコンピューティングまたはエッジコンピューティングを統合したコネクテッドセンシングシステムへと焦点を移しています。エネルギーハーベスター、半導体技術、小型無線機、センサーの精度向上により、設置が容易になっています。メーカーは、センシングデバイスの性能だけでなく、ネットワークの信頼性、セキュリティ、バッテリー性能、相互運用性、既存の自動化システムへの統合性といった点で競争しています。
今後、無線温度センサー市場においては、高コスト、混乱、その他の実務上の困難により配線が困難な分野への投資が進むと予想されます。アジアの新たな製造拠点、北米工場の設備アップグレード、欧州におけるエネルギー効率化への取り組みなどが、無線温度センサーの新たな活用分野を生み出しています。また、産業安全、建物の効率性、医薬品管理、重要インフラの監視といった分野も規制当局の注目を集めており、これが継続的な計測とエッジコンピューティングの推進につながっています。
ワイヤレス温度センサー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 30億8000万米ドル |
| 2034年までの市場規模 | 53億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.42% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ワイヤレス温度センサー市場分析
無線温度センサーの需要は、幅広い機器の状態を常時監視する必要性によって促進されるでしょう。無線ノードは、モーター、ポンプ、開閉装置、パイプライン、冷凍装置、プロセス機器などの温度を検知するために産業現場で使用されており、ケーブルを使用すると設置やメンテナンスの手間が増大する可能性があります。バリューチェーンには、センシングデバイス、信号処理、マイクロコントローラ、無線通信、ゲートウェイ、ソフトウェア、システム統合、ライフサイクルサービスが含まれます。多数のノードのバッテリー交換は高額になる可能性があるため、エネルギー効率は非常に重要です。
無線温度センサー市場の成長は、エコシステムの相互運用性によっても促進されています。無線通信プロトコルには、ZigBee、Wi-Fi、IPv6ソリューション、Bluetooth技術など、通信範囲、帯域幅、消費電力、アーキテクチャなど、さまざまなトレードオフが存在します。無線効率と半導体統合能力は、部品サプライヤーにとってシステムの経済性を決定づける要素であり、ソフトウェアとゲートウェイは、自動化ベンダーにとって差別化ツールとなります。半導体、無線機器、バッテリー、産業用パッケージの入手可能性が、供給状況を左右します。
無線温度センサー市場の予測では、オートメーション企業、半導体メーカー、計測機器プロバイダー、テクノロジーベンダーなど、競争の激しい市場環境が浮き彫りになっています。ABB Ltd.は電気インフラ向けの無線監視に注力し、Honeywell International Inc.はプロセス環境およびビル環境向けの無線計測ソリューションを提供しています。一方、Siemens AGは産業用接続ソリューションに加え、オートメーションおよびエッジコンピューティング機能を提供しています。Schneider Electric SEはコネクテッドパワーおよびビルシステムを通じて事業を展開しており、Yokogawa Electric Corporationはプロセス計測機器および産業計測システムにおいて確固たる地位を築いています。
アナログ・デバイセズ、テキサス・インスツルメンツ、マイクロチップ・テクノロジー、NXPセミコンダクターズは、温度センサー、低消費電力プロセッサ、無線通信技術などの基盤部品を提供している。ゼネラル・エレクトリック社は、産業技術ソリューションを通じてこの分野に参画している。投資の増加は、個別のハードウェア部品ではなく、統合型センシングソリューションに重点を置いている。これは、総合的な計測システムにおける戦略的な位置づけを意味する。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
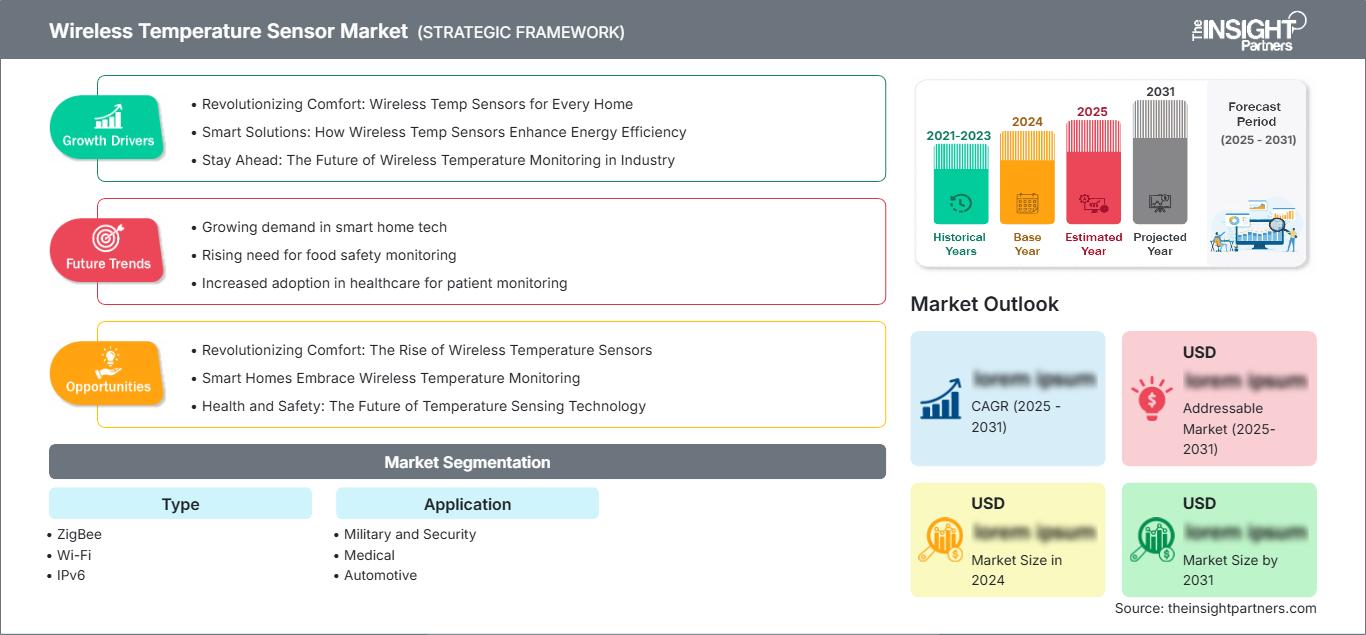
ワイヤレス温度センサー市場:戦略的洞察
地域別分析
北米のワイヤレス温度センサー市場
北米は、2025年の世界の無線温度センサー市場の34~38%を占めると推定されており、2034年まで年平均成長率(CAGR)6.8~7.4%で成長すると予測されています。産業オートメーション、プロセス近代化、データセンターの拡張、コネクテッドビルディングプログラムなどが、無線温度センサーの導入を後押ししています。特に、既存のプラントを改修する際に、大規模な配線工事、操業停止、あるいは機器設置場所へのアクセスが困難な場合、無線監視は非常に有効です。
地域的なビジネスチャンスは、高度な自動化インフラと広範な産業用通信ネットワークにも由来する。石油・ガス、化学、発電、製薬、食品、個別生産といった、繰り返し利用できるユースケースを提供する産業にチャンスがある。建物の管理者は現在、温度データを空調システムやエネルギー管理システムと併用している。遠隔監視がメンテナンス、点検、あるいは長期測定に役立つ分野では、需要が最も高い。
米国ワイヤレス温度センサー市場
無線温度センサー市場レポートによると、2025年には北米の需要の約63~67%を米国が占め、2034年まで年平均成長率(CAGR)6.9~7.5%で成長すると予測されています。工業プラント、商業ビル、医療施設、公益事業施設、データセンターなどが主要な導入環境となっています。また、大規模な自動化設備の導入実績も、従来の配線では測定ポイントの制限があるため、無線化へのアップグレードを促進しています。
無線温度センサー市場の用途は、予知保全、資産のリモート管理、設備最適化へと移行しつつあります。ハネウェル・インターナショナル、テキサス・インスツルメンツ、アナログ・デバイセズ、ゼネラル・エレクトリックをはじめとする多くの老舗テクノロジーベンダーが、この分野に参入しています。エンドユーザーは、センサーのコストだけでなく、サイバーセキュリティ、ネットワークの信頼性、バッテリー管理、監視システムとの連携、そして設置コスト全体といった要素に基づいて、無線アプリケーションを評価するようになっています。
欧州の無線温度センサー市場
欧州は2025年には19~22%のシェアを占め、2034年まで年平均成長率(CAGR)5.8~6.5%で拡大すると予測されている。ドイツが引き続き重要な市場である理由は、製造業と自動化の高度化にある。英国はスマートビルディングと産業効率化に重点を置いている一方、フランスはインフラの接続性とプロセスの効率化を重視している。イタリアとスペインは、製造業、商業ビル、食品加工、エネルギー関連分野を通じて、さらなる需要を生み出している。
現在、この地域における導入事例は、効率化とデジタル化のニーズを反映したものとなっている。産業界では、特に老朽化した工場において、配線工事をほとんど必要としない計測ポイントの増設が求められている。建物においては、ビルオートメーションの分野で、空調設備の効率がエネルギー管理において重要な役割を果たすという別の応用例もある。
アジア太平洋地域のワイヤレス温度センサー市場
アジア太平洋地域は、2025年の無線温度センサー市場の需要の30~34%を占めると推定されており、2034年まで年平均成長率(CAGR)7.0~7.8%で成長すると予測されている。中国は、産業オートメーション、電子機器製造、プロセス産業、スマートファクトリーに支えられ、この地域における設置を牽引している。日本と韓国は精密製造に注力しており、インドとオーストラリアは産業、インフラ、エネルギー市場の面で成長が見込まれる。
地域市場の需要は、産業への投資と近代化によって促進されています。無線センサー技術は、新規プラントの監視や既存設備の増設監視が必要な場合に魅力的な選択肢となるでしょう。また、大都市圏では、コネクテッドインフラプロジェクトとともに、ビルオートメーションへの需要も高まっています。
中東・アフリカのワイヤレス温度センサー市場
中東・アフリカ市場は、2034年まで年平均成長率(CAGR)6.0~6.8%で拡大すると予測されています。サウジアラビアとアラブ首長国連邦は、産業の多角化、エネルギーインフラ、スマートシティ計画、大規模商業プロジェクトなどを通じて、大きなビジネスチャンスを提供しています。南アフリカは、鉱業、製造業、公益事業、産業メンテナンスのニーズを通じて貢献しています。
エネルギー集約型施設では、特に電気機器、回転機械、プロセスシステム、冷却設備周辺において、遠隔温度監視の強力な活用事例が生まれます。無線技術の導入により、大規模施設における設置の複雑さを軽減できます。また、地域全体でコネクテッドビルディングおよびインフラ技術の導入が進んでおり、温度、エネルギー、設備監視を統合したプラットフォームの導入機会が拡大しています。
セグメンテーション分析
タイプ
無線温度センサー市場におけるタイプ別セグメンテーションは、通信範囲、消費電力、ネットワークトポロジー、相互運用性、設置環境など、さまざまな要件を反映しています。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.2~6.9%で拡大すると予測されています。産業界の購入者は、既存のインフラストラクチャと、信頼性、拡張性、エネルギー効率のバランスを考慮してプロトコルを選択する傾向が強まっています。
- ZigBee: ZigBeeは、複数の温度センサーノードが建物間や産業空間をまたいで通信する必要がある低消費電力メッシュアプリケーションにおいて、戦略的に重要な役割を担っています。そのメッシュアーキテクチャは分散監視をサポートし、直接的なポイントツーポイントリンクへの依存度を低減できます。
- Wi-Fi: Wi-Fiは、無線インフラが整備され、データ接続要件が比較的高い環境に適しています。電力管理とネットワーク混雑は重要な設計上の考慮事項ではありますが、企業ネットワークとの統合を容易にすることができます。
- IPv6: IPv6対応のアプローチは、アドレス指定可能なセンシングアーキテクチャと、より広範なインターネットプロトコル環境との統合をサポートします。その戦略的価値は、事業者が拡張性の高いデバイス管理、ネットワークの直接的な可視化、および進化する産業用IoTフレームワークとの互換性を必要とする場合に高まります。
- Bluetooth: Bluetoothは、近距離監視、試運転、モバイルアクセス、低消費電力センサーの展開において重要です。Bluetooth対応アーキテクチャは、技術者がデバイスを簡単に設定する必要がある場合や、センサーがゲートウェイや接続機器の近くで動作する場合に特に役立ちます。
応用
温度監視の要件は動作環境によって大きく異なるため、アプリケーションが主要な需要層となります。この分野は2026年から2034年にかけて年平均成長率(CAGR)6.7~7.4%で成長すると予測されています。産業監視は依然として最大のアプリケーション分野ですが、コネクテッドHVACシステムやエネルギーシステムの普及に伴い、ビルディングオートメーションはより速いペースで拡大していくと見込まれています。
- 軍事・セキュリティ分野:温度センシングは、機密性の高い施設における機器保護、環境モニタリング、および運用信頼性の向上に貢献します。ワイヤレスアーキテクチャは、従来のケーブル配線では物流上の複雑さが増したり、展開の柔軟性が損なわれたりするような場所でも、測定範囲を確保できます。
- 医療分野:医療現場では、機器、設備、保管場所、および特定の臨床プロセスにおいて、信頼性の高い温度監視が不可欠です。無線接続を活用することで、病院、研究所、および分散型医療環境全体における設置作業の中断を最小限に抑えつつ、可視性を向上させることができます。
- 自動車分野:自動車用途には、生産設備、バッテリーシステム、試験環境、接続機器などが含まれます。ワイヤレスセンシングは、製造および検証中の柔軟なモニタリングをサポートし、特に迅速な再構成や追加の測定ポイントが必要な場合に有効です。
- 産業監視:温度は機器の状態やプロセスの安定性を示す重要な指標であるため、産業監視は最も大きな用途となっています。ワイヤレスノードを使用することで、機械設備、電気設備、ユーティリティ、生産環境など、より広範囲をカバーできます。
- ビルディングオートメーション:スマートHVAC、エネルギー管理、占有率最適化、遠隔施設監視の統合が進むにつれ、ビルディングオートメーションは急速に成長している分野です。ワイヤレスセンサーは、監視範囲を拡大すると同時に、既存の建物における設置上の制約を軽減するのに役立ちます。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ(最大2語、具体的) |
導入段階(初期段階/拡大段階/成熟段階) |
|
軍事・安全保障 |
中くらい |
資産保護 |
スケーリング |
|
医学 |
中くらい |
コールドチェーン |
スケーリング |
|
自動車 |
中くらい |
バッテリー監視 |
スケーリング |
|
産業監視 |
高い |
予知保全 |
成熟した |
|
ビルディングオートメーション |
高い |
スマートHVAC |
スケーリング |
ワイヤレス温度センサー市場の成長要因と影響分析
予知保全プログラムの拡大
現代の産業管理者は、温度を潜在的な摩耗、異常な摩擦、抵抗、過負荷、およびプロセス逸脱の最初の兆候とみなしています。ワイヤレス機能により、これまで手動検査または断続的な監視の対象であった機器に監視ノードを設置できる機会が広がります。これにより、固定時間メンテナンスから状態基準メンテナンスへと経済性が移行します。これは、多数のモーター、ポンプ、コンプレッサー、開閉装置、およびその他の回転機械がある工場で最も効果的です。分析システムが温度と振動、電流、圧力、および動作状態との相関関係をより正確に把握できるようになるにつれて、個々の温度ノードの価値が高まります。センシング、通信、分析、およびアラートを統合できる企業は、システムのハードウェア部分のみを販売する企業よりも価値の高い提案を行うことができます。
既存の産業・商業インフラの改修
多くの運用施設は有線計測機器を中心に設計されているため、計測範囲の拡大に実質的な制約が生じています。ワイヤレスアーキテクチャは、新たなケーブルトレイ、配管、貫通部、およびシャットダウンの必要性を低減するため、改修プロジェクトにおいて特に魅力的です。アクセスが困難な機械設備や地理的に分散した設備にセンサーを設置する必要がある場合、経済的なメリットはより顕著になります。商業ビルも、大規模な構造変更をすることなく、空調設備、部屋、冷凍システム、およびエネルギー消費量の多いゾーンの周囲にワイヤレスノードを配置できるため、メリットを享受できます。この要因は、制御システム全体の交換が経済的に困難な成熟市場における需要を支えています。また、段階的な導入を促進し、顧客は重要な設備から導入を開始し、運用上の価値を実証した後にネットワークを拡張することができます。
コネクテッドビルディングとエネルギーインフラの成長
スマートビルディング、分散型エネルギーシステム、デジタル管理されたインフラストラクチャの拡大に伴い、環境および機器の継続的な計測を必要とする場所が増加しています。温度データは、HVACの最適化、快適な温度環境、機器の保護、エネルギー管理、および故障検出に役立ちます。商業施設では、ワイヤレス展開により、大規模な工事をすることなく、改修済みまたは使用中のスペース全体にセンシング範囲を拡張できます。エネルギーインフラストラクチャは、配電、変圧器、バッテリー、冷却システム、およびパワーエレクトロニクスに関する新たなアプリケーションを生み出します。センサーとビル管理およびエネルギー管理プラットフォームとの統合が進むにつれて、標準化されたデータの価値も高まります。インフラストラクチャの所有者が運用効率と遠隔監視を優先するにつれて、ワイヤレス温度計測は、より広範なコネクテッドアセットアーキテクチャにおける実現レイヤーとなります。
ワイヤレス温度センサー市場の将来動向
エネルギーハーベスティングとバッテリー式光センサーのアーキテクチャ
将来の無線センシングプラットフォームは、定期的なバッテリー交換の削減または排除に重点を置くようになるでしょう。光、振動、温度勾配、その他の局所的なエネルギー源からのエネルギーハーベスティングは、動作期間の延長とライフサイクルメンテナンス要件の低減を可能にします。この技術は、アクセスが困難、危険、または高コストな産業現場で特に有効です。超低消費電力プロセッサ、無線、スリープモード、イベント駆動型計測の改良により、エネルギー要件はさらに削減されます。センサーノードは、連続的な高出力送信ではなく、断続的な計測と局所的な意思決定で動作することが増えるでしょう。このアーキテクチャは、メンテナンス作業が設置デバイス数に依存しなくなるため、大規模ネットワークの導入コストを削減できます。エネルギー管理と信頼性の高い通信を組み合わせたベンダーは、長いサービス間隔を必要とするアプリケーションに対応できる立場にあります。
分散型熱監視のためのエッジインテリジェンス
無線温度ネットワークは、より高度なローカル処理へと移行し、センサーノードやゲートウェイが異常なパターンを識別してから中央プラットフォームに情報を送信できるようになると予想されます。エッジインテリジェンスは、不要な通信を削減し、応答時間を改善し、断続的なネットワーク接続時でも運用をサポートできます。将来のシステムは、すべての測定値を同じ頻度で送信するのではなく、閾値違反、変化率の異常、または動作条件との相関関係を認識し、関連イベントのみを優先する可能性があります。このアプローチは、産業監視、電力インフラ、冷凍設備、および重要施設にとって特に価値があります。機械学習モデルとの統合は、正常な温度変化と発生しつつある故障を区別するのにも役立ちます。エッジコンピューティングの能力が向上するにつれて、無線温度センサー市場のトレンドは、単純な測定値の送信ではなく、実用的なインテリジェンスにますます重点を置くようになるでしょう。
ワイヤレス温度センサー市場の機会
ブラウンフィールド施設向け統合監視パッケージ
既存の制御インフラを交換することなく監視範囲の拡大を必要とする事業者が多いため、ブラウンフィールドの産業施設は魅力的なビジネスチャンスとなります。サプライヤーは、無線温度ノードをゲートウェイ、設置サービス、サイバーセキュリティ機能、および既存の自動化環境向けに設計されたソフトウェアコネクタとパッケージ化できます。このようなソリューションは、プロジェクト計画期間を短縮し、異種機器を使用する顧客の統合リスクを軽減します。モジュール式のアプローチにより、生産ライン、ユーティリティ、電気室、保管エリアなどへの段階的な導入も可能です。商業的な成功は、単にハードウェア価格を下げるのではなく、ライフサイクル経済性を証明することにかかっています。ベンダーは、迅速な試運転、プロトコル互換性、バッテリー管理、リモート診断、および容易な拡張性を重視すべきです。これらの機能は、個別のセンサープロジェクトをより広範な監視プログラムに転換し、継続的なサービス関係を強化するのに役立ちます。
エネルギー貯蔵および電化設備の温度監視
電化の進展に伴い、バッテリー、充電インフラ、電力変換機器、配電設備、および熱管理システムに関して、新たな温度監視要件が生じています。ワイヤレスセンシングは、特に分散型機器や改修設備において、配線をほとんど必要とせずに追加の測定ポイントを提供できます。熱環境が急速に変化し、早期検出が安全面または運用面で価値を持つ場合、その機会は最大限に高まります。サプライヤーは、高温対応能力、高速応答性、セキュアな通信、冗長監視、および資産管理システムとの統合によって差別化を図ることができます。この機会は、電気自動車だけでなく、定置型エネルギー貯蔵、再生可能エネルギー発電施設、マイクログリッド、および産業用電化プロジェクトにも及びます。これらの資産向けにアプリケーション固有のパッケージを開発することで、センサーベンダーは汎用ハードウェアの枠を超え、より高付加価値の監視アーキテクチャに参加できるようになります。
よくある質問

Naveenは、12年以上の経験を有する市場調査および経営コンサルティングの専門家であり、多様な業界において戦略的リサーチ、市場インテリジェンス、ビジネスアドバイザリーサービスを提供してきた豊富な実績を持っています。主な専門分野は、電子機器、テクノロジー、産業オートメーション、銀行・金融サービス・保険(BFSI)、自動車、航空宇宙など、多岐にわたります。特に、市場評価、競合情報分析、業界ベンチマーキング、成長戦略の策定、市場参入分析、ビジネス機会の評価を専門としており、企業の戦略的意思決定を支援する包括的な市場分析と実践的な提言を提供しています。
アソシエイト・バイスプレジデント(Associate Vice President)として、Naveenは複雑かつ高度な市場調査・コンサルティングプロジェクトを主導し、主要なステークホルダーとの関係構築・管理から、プロジェクトの計画、実行、成果物の納品に至るまで、一貫したプロジェクトマネジメントを担当しています。これまでに、さまざまな業界や地域のクライアント企業に対して、数多くの市場調査およびコンサルティングプロジェクトを成功裏に遂行してきました。これらの取り組みを通じて、新たな市場機会の発掘、競争環境や業界動向の把握、投資可能性の評価を支援し、データに基づく的確な戦略的意思決定に貢献しています。
Naveenは、インド・カルナータカ州のヴィシュヴェシュヴァラヤ工科大学(Visvesvaraya Technological University:VTU)において電子・通信工学の学士号を取得し、さらにマニパル大学(Manipal University)においてマーケティングおよびオペレーション管理を専攻し、経営学修士(MBA)を取得しています。高度な技術的専門知識、幅広い業界にわたる知見、そして豊富な戦略コンサルティング経験を融合させることで、複雑な市場データを実用的かつ実行可能なビジネスインサイトへと転換する能力を備えています。これにより、クライアント企業の事業成長、競争力の強化、および長期的な戦略計画の策定を力強く支援しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -